Th10
Phân tích Doanh Nghiệp
MSN: lãi gấp ba vẫn hụt dự báo, TCB lặng lẽ trả lãi vay cho cả tập đoàn
- Doanh thu & lợi nhuận: Quý 3/2026 doanh thu đạt 36,981 tỷ đồng (+75% YoY), LNST sau lợi ích CĐTS đạt 3,671 tỷ đồng (+204% YoY, +17.5% QoQ); 9 tháng đạt 8,042 tỷ đồng, gấp 3 lần cùng kỳ.
- Hoạt động cốt lõi: MCH đạt doanh thu 8,743 tỷ đồng (+16%), biên gộp hồi lên 45.4%; WinCommerce doanh thu đạt 12,775 tỷ đồng (+21%), LNST đạt 325 tỷ đồng (+86%).
- Động lực bổ sung: MSR đạt doanh thu 14,557 tỷ đồng, gấp 7 lần, gánh 80% phần lãi tăng thêm. Masan vừa chi khoảng 10,000 tỷ đồng mua thêm 5% MCH: tiền vonfram đang được đổi lấy nước mắm và mì gói.
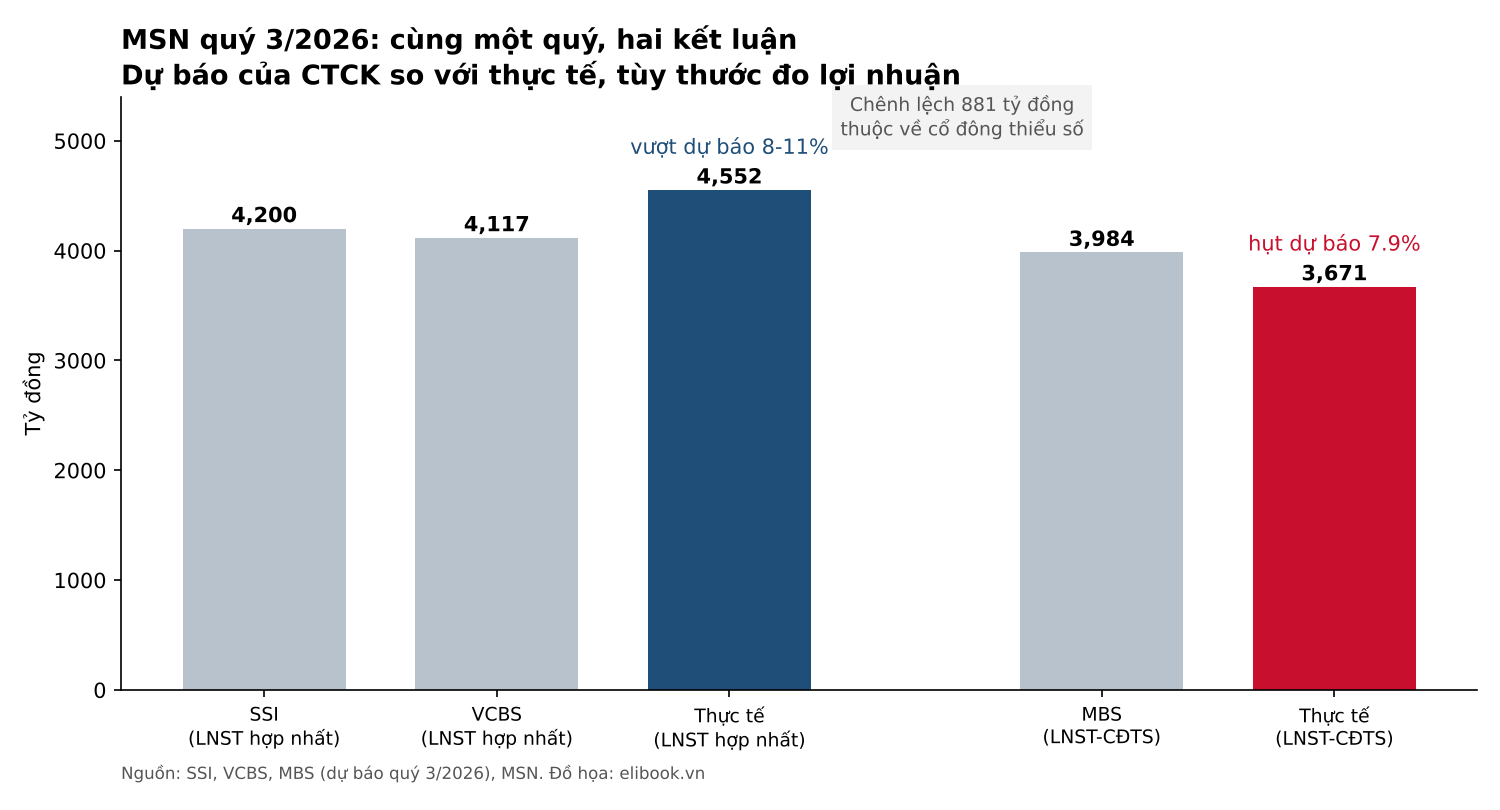
Lợi nhuận hợp nhất quý 3 của Masan đạt 4,552 tỷ đồng, vượt dự báo của SSI và VCBS khoảng 8-11%. Cũng quý đó, phần lãi thuộc về cổ đông công ty mẹ chỉ đạt 3,671 tỷ đồng, hụt dự báo của MBS gần 8%. Cùng một bản báo cáo, hai CTCK reo “vượt kỳ vọng“, CTCK thứ ba lắc đầu. Khoảng cách giữa hai con số là 881 tỷ đồng, và số tiền đó không đi đâu xa: nó nằm trong túi cổ đông thiểu số của MCH và MSR.
Chi tiết tưởng chừng kỹ thuật này lại là chìa khóa đọc Masan năm nay. Lợi nhuận tăng gấp ba, nhưng nhìn kỹ cơ cấu thì gần 40% phần lãi dương đến từ giá vonfram, gần 30% đến từ một ngân hàng mà Masan không điều hành, và chi phí lãi vay ở công ty mẹ ăn mất gần hết phần của ngân hàng đó. Vậy cái nhà đầu tư đang mua ở mức giá 73,900 đồng là một tập đoàn tiêu dùng, một mỏ vonfram, hay một quỹ nắm cổ phiếu Techcombank có đòn bẩy?
Cơ cấu lợi nhuận: vonfram kéo xe, Techcombank trả tiền xăng
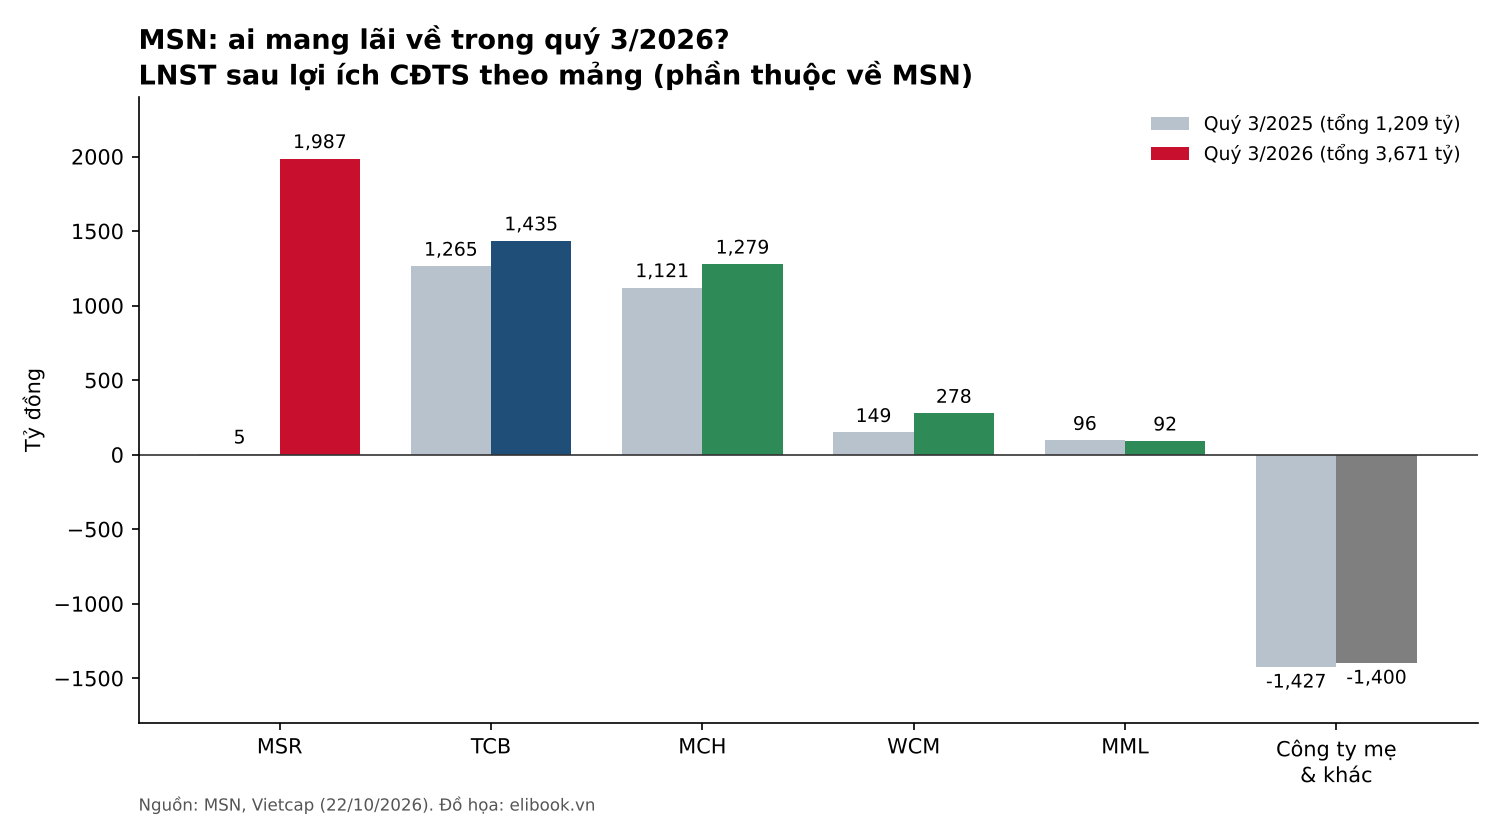
Hãy tách phần lãi 3,671 tỷ đồng ra từng ngăn. MSR mang về 1,987 tỷ đồng, so với vỏn vẹn 5 tỷ đồng cùng kỳ năm trước; Techcombank đóng góp 1,435 tỷ đồng; MCH 1,279 tỷ đồng; WinCommerce 278 tỷ đồng; mảng thịt MML 92 tỷ đồng. Khối công ty mẹ và các khoản mục khác âm 1,400 tỷ đồng. Trong mức tăng thêm 2,462 tỷ đồng so với cùng kỳ, riêng MSR chiếm 1,982 tỷ đồng, tức khoảng 80%; mọi mảng còn lại cộng lại chỉ góp chừng một phần năm.
Điều thú vị nhất không nằm ở MSR mà ở cặp đôi ít ai để ý: phần lãi từ Techcombank (1,435 tỷ) gần như bằng đúng khoản âm của công ty mẹ (1,400 tỷ), vốn chủ yếu là chi phí tài chính ròng. Nói nôm na, Techcombank đang trả lãi vay cho cả tập đoàn, để toàn bộ lợi nhuận của MCH, MSR và WinCommerce được “về nhà” nguyên vẹn. Quý 3 Techcombank lãi sau thuế cổ đông công ty mẹ 7,943 tỷ đồng (+23.7% YoY), nên phần ghi nhận của Masan chỉ tăng 13% cũng là hợp lý.
Nợ vay ròng đã giảm về 48,500 tỷ đồng, nợ ròng/EBITDA 1.98 lần, nhưng thương vụ mua thêm cổ phần MCH sẽ đẩy chỉ số này lên lại khoảng 2.4 lần. Theo tôi, MSN năm 2026 thực chất là một tập đoàn tiêu dùng được bơm doping bởi vonfram, và chính MSR, chứ không phải MCH, sẽ quyết định quý 4 đẹp hay xấu.
MSR: bán gấp bảy, nhưng mỗi đồng doanh thu mỏng đi
Doanh thu MSR quý 3 tăng 79% QoQ, sản lượng vonfram trong sản phẩm đạt 1,786 tấn (+25% QoQ), giá bán bình quân theo ước tính của Vietcap tăng khoảng 45% QoQ lên quanh 3,000 USD/mtu APT. Giá lẫn lượng cùng tăng thì biên lẽ ra phải nở như bánh bao gặp hơi nước, ấy vậy mà biên gộp lại rơi từ 25.3% quý 2 xuống 18.9%, và Vietcap xếp MSR vào nhóm thấp hơn kỳ vọng.
Lời giải nằm ở nguồn quặng. Sản lượng quặng tự khai thác đem chế biến giảm 8% QoQ còn 651 nghìn tấn, trong khi sản lượng bán tăng mạnh, nghĩa là phần chênh được lấp bằng tinh quặng mua ngoài với giá neo theo thị trường. Với quặng mua ngoài, MSR chỉ ăn được biên chế biến, không ăn được biên của chủ mỏ. Giống như một nhà hàng nổi tiếng vì vườn rau nhà trồng, khách đông quá phải ra chợ mua thêm rau: doanh thu vẫn tăng, nhưng đĩa nào làm bằng rau chợ thì lời mỏng.
Đây là điểm tôi thấy đáng lo hơn cả câu chuyện giá vonfram có giữ được hay không. 9 tháng, LNST trước lợi ích CĐTS của MSR mới đạt 4,350 tỷ đồng, khoảng 55% dự báo cả năm của Vietcap; để về đích, quý 4 phải lãi khoảng 3,600 tỷ đồng, gần gấp rưỡi quý 3. Vietcap vẫn giữ dự báo hợp nhất vì các mảng khác bù lại. Nhưng nếu tỷ trọng quặng mua ngoài còn cao, tôi nghiêng về khả năng MSR về đích muộn hơn, và lúc đó tấm đệm chỉ còn là mảng tiêu dùng.
Mua thêm 5% MCH: đổi tiền vonfram lấy cổ đông thiểu số
Quay lại con số 881 tỷ đồng của phần mở bài. Masan sở hữu khoảng hai phần ba MCH, nên trong 1,929 tỷ đồng MCH lãi quý 3, có khoảng 650 tỷ chảy về cổ đông thiểu số. Thương vụ mua thêm 5% MCH trong tháng 10 với chi phí tiền mặt khoảng 10,000 tỷ đồng chính là để bịt bớt lỗ rò đó. Tính nhanh theo dự báo LNST 2026 của MCH mà Vietcap đưa ra (7,398 tỷ đồng), 5% cổ phần mang về thêm khoảng 370 tỷ đồng lợi nhuận mỗi năm, tức lợi suất chừng 3.7% trên số tiền bỏ ra, thấp hơn nhiều mức lãi suất cho vay bình quân 9.01% của chính Techcombank. Thuần túy về con số, đây là thương vụ đắt.
Nhưng tôi không nghĩ Masan mua để ăn lãi suất. MCH quý 3 cho thấy đúng thứ mà một tài sản trả giá cao cần có: doanh thu kênh truyền thống tăng 17% (quý 2 chỉ 11%), tồn kho nhà phân phối ổn định 16-17 ngày, Nam Ngư giành lại thị phần lên khoảng 66-67%, mì cao cấp tăng gần 30%. Biên gộp hồi lên 45.4% nhờ tăng giá bán, dù chi phí logistics và thuế đồ uống có đường vẫn kéo biên hoạt động xuống. Masan đang dùng dòng tiền “trời cho” từ vonfram để mua lại phần lợi nhuận bền nhất của mình, và đó là một cách quản trị chu kỳ khá tỉnh: hàng hóa thì có lúc lên xuống, còn nước mắm thì nhà nào cũng ăn.
Định giá & khuyến nghị: khối ngoại mua trước, CTCK cãi nhau về năm 2027
Khối ngoại có vẻ đã đọc ra câu chuyện này sớm. Từ 21/7 đến 21/10, họ mua ròng tổng cộng 7.84 triệu cổ phiếu MSN, quy theo giá bình quân 70,000 đồng thì khoảng 550 tỷ đồng (ước tính của người viết). Riêng tháng 10 mua ròng 3.24 triệu cổ phiếu trong 15 phiên, và phiên 21/10 họ mua 2.65 triệu cổ phiếu, chiếm hơn một phần ba khối lượng toàn phiên, ròng 1.95 triệu cổ phiếu. Khác với TCB hay MWG gần cạn room, MSN còn khoảng 75% room trống (số liệu tháng 8) và nằm trong danh sách các quỹ FTSE GEIS giải ngân theo lộ trình, nên dòng tiền này không bị trần room chặn lại.
Room ngoại: MWG hết chỗ mà cổ đông nội không được đồng nào, TCB và MBB mở cửa chờ khách lớn
Các CTCK đồng thuận ở hai điểm: năm 2026 là năm bùng nổ nhờ MSR, và cổ phiếu đang rẻ so với lịch sử, P/E dự phóng quanh 9.8-10.7 lần so với mức trên 30 lần trung bình 5 năm mà BSC dẫn ra. BSC (Equity 360, quý 4) đặt mục tiêu 98,900 đồng, SSI (12/10) 101,000 đồng, VCBS 118,104 đồng; bình quân khoảng 106,000 đồng, cao hơn giá 73,900 đồng ngày 22/10 khoảng 43% (ước tính của người viết).
Bất đồng thật sự nằm ở hai chỗ. Thứ nhất là quý 4: dự báo LNST-CĐTS 2026 của BSC chỉ 9,986 tỷ đồng, ngầm định quý 4 khoảng 1,940 tỷ, chỉ bằng nửa quý 3; trong khi Vietcap (11,221 tỷ), MBS (11,420 tỷ) và VCBS (11,650 tỷ) ngầm định quý 4 trên 3,100 tỷ đồng. Thứ hai là năm 2027: SSI chỉ cho tăng 6% vì giá vonfram khó lặp lại, còn BSC kỳ vọng +24% lên 12,394 tỷ đồng. Tôi nghiêng về phía thận trọng của SSI cho năm 2027, vì biên MSR đang mỏng dần và Techcombank không còn là cỗ máy tăng tốc. Nhưng ngay cả với kịch bản đó, P/E quanh 10 lần cho tổ hợp MCH, WinCommerce và mỏ vonfram vẫn là mức giá khối ngoại thấy đáng mua.
| Tiêu chí | SSI (12/10/2026) | BSC (Equity 360, Q4/2026) | VCBS (dự báo Q3/2026) | MBS (dự báo Q3/2026) | Vietcap (22/10/2026) |
|---|---|---|---|---|---|
| Khuyến nghị | Cổ phiếu ưa thích ngành | Cổ phiếu trọng tâm | Không nêu | Không nêu | Không nêu |
| Giá mục tiêu (đồng/cp) | 101,000 | 98,900 | 118,104 | Không nêu | Không nêu |
| Dự báo LNST Q3 (tỷ đồng) | 4,200 (hợp nhất) | Không nêu | 4,117 (hợp nhất) | 3,984 (CĐTS) | Thực tế 3,671 (CĐTS) |
| LNST-CĐTS 2026 (tỷ đồng) | +167% YoY | 9,986 (+143%) | 11,650 | 11,420 (+178%) | 11,221 |
| LNST-CĐTS 2027 | +6% | 12,394 (+24%) | Không nêu | Không nêu | Không nêu |
| Luận điểm chính | Định giá thấp nhất nhiều năm, dòng vốn FTSE | Giá chưa phản ánh MSR, P/E 8.6-10.7 lần | MCH, MSR, WCM cùng tăng | Vonfram 3,000 USD/mtu, mỏ Núi Pháo mở rộng | Giữ dự báo, MSR dưới kỳ vọng |
| Rủi ro chính | Lợi nhuận 2027 chững | Chi phí đầu vào, lãi suất | Không nêu | Không nêu | Quặng mua ngoài pha loãng biên |
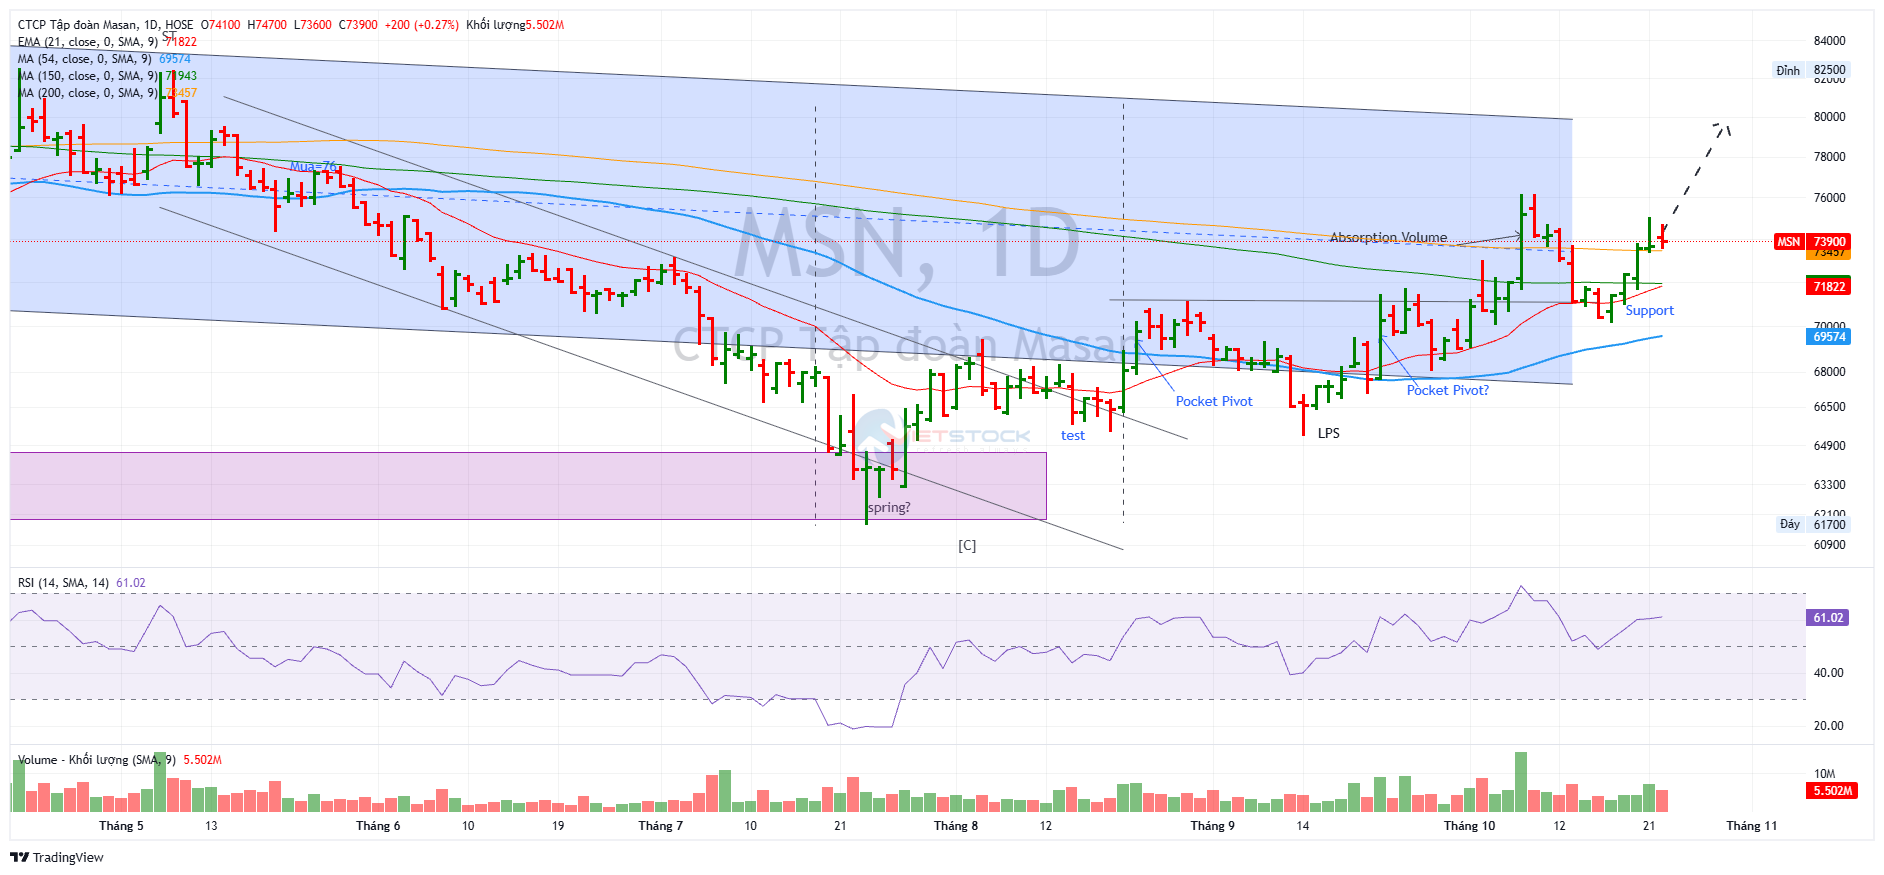
Trên đồ thị, RS của MSN là 78, hoạt động khá tốt trên thị trường. Cổ phiếu MSN rơi từ vùng đỉnh 85,500 đồng hồi tháng 1-2/2026 xuống đáy 61,700 đồng cuối tháng 7, rồi dựng một nền giá 63,000-71,000 đồng suốt tháng 8-9.
Tín hiệu mua Pocket Pivot đáng tin nhất là phiên 22/9: đóng cửa 70,300 đồng (+3.8%), khối lượng 8.93 triệu cổ phiếu, gấp 2.1 lần trung bình 50 phiên; hai phiên ngày 18/9 (1.8 lần) và 1/10 (1.4 lần) cũng là các điểm mua Pocket Pivot nhưng yếu hơn. Phiên 7/10 tăng 4.4% với khối lượng gấp 3.4 lần đẩy giá lên 76,100 đồng, sau đó là nhịp lùi về 70,400 đồng ngày 15/10 với khối lượng chỉ 0.6-0.9 lần trung bình, kiểu lùi cạn cung mà Wyckoff gọi là kiểm định lại, và đáy nhịp lùi vẫn nằm trên MA50. Dù vậy, vùng 75,000-76,100 đồng đã chặn giá ba lần (7/10, 8/10 và 21/10).
Giá đóng cửa 22/10 là 73,900 đồng, trên MA10 (72,550), MA50 (69,760) và vừa nhích qua MA200 (73,460), dù MA50 vẫn nằm dưới MA200; công thức chưa phát tín hiệu Bán nào sau phiên Mua 22/9. Tôi coi kịch bản tích lũy bị phủ nhận nếu giá đóng cửa dưới 70,400 đồng, tức thủng đáy nhịp lùi và MA50, và chỉ xác nhận khi giá vượt 76,100 đồng với khối lượng trên 1.5 lần trung bình.