
Th10
Phân tích Doanh Nghiệp
VCI: lãi 367 tỷ mà vốn chủ hụt 190 tỷ, margin kỷ lục nhưng biên mỏng nhất nhóm
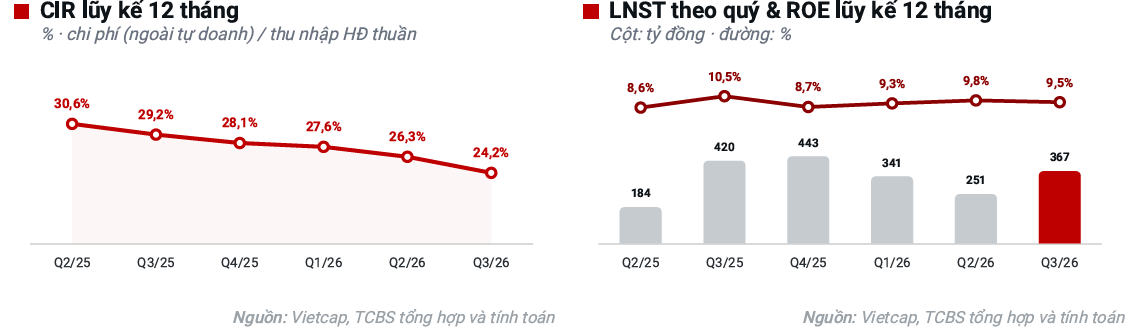
- Doanh thu & lợi nhuận: Quý 3/2026, VCI lãi trước thuế 427 tỷ đồng (-17.8% YoY, +57.6% QoQ), lãi sau thuế 367 tỷ đồng. Chín tháng đạt 1,101 tỷ đồng, mới 47.9% kế hoạch 2,300 tỷ đồng.
- Hoạt động cốt lõi: Dư nợ margin 17,308 tỷ đồng, cao nhất lịch sử; thu từ cho vay 472 tỷ đồng (+50.5%) nhưng chi phí lãi vay tăng 101% lên 385 tỷ đồng. Môi giới chỉ còn 192 tỷ đồng (-49.2%).
- Động lực bổ sung: Tư vấn, bảo lãnh mang về 131 tỷ đồng, cao nhất sáu quý. Lãi suất hạ giúp VCI nhiều hơn ai hết, vì toàn bộ 22,709 tỷ đồng nợ vay là ngắn hạn.
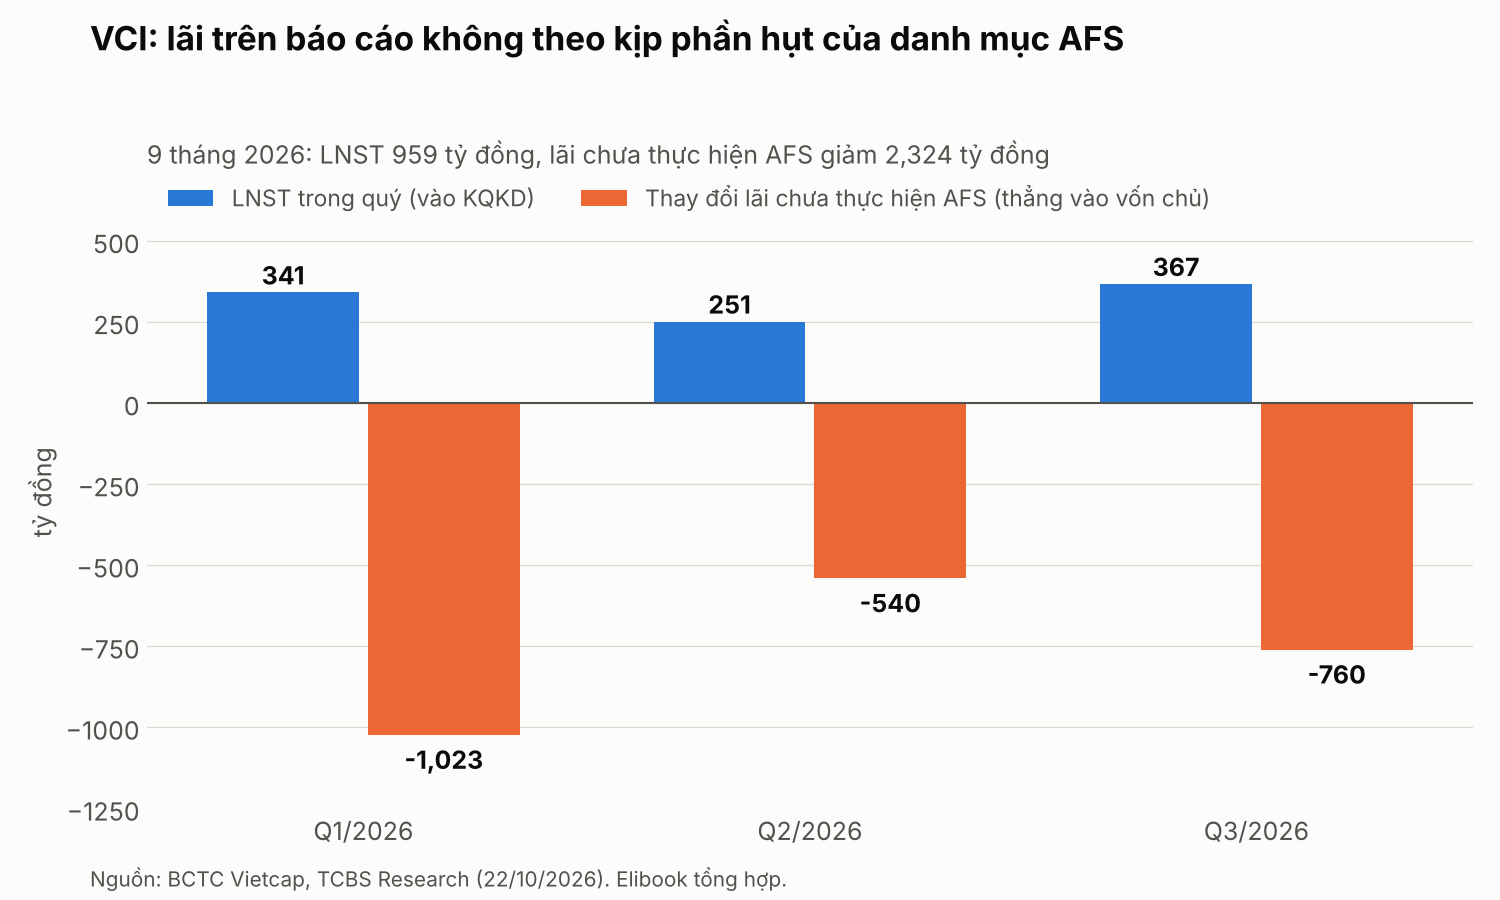
Quý 3, VCI báo lãi sau thuế 367 tỷ đồng, đi lên 46% so với quý trước. Nhưng nếu cổ đông mở bảng cân đối thay vì báo cáo kết quả kinh doanh, họ sẽ thấy vốn chủ sở hữu không tăng mà giảm 190 tỷ đồng, từ 17,138 xuống 16,948 tỷ đồng. Tiền lãi vào cửa trước, còn một khoản lớn hơn lặng lẽ đi ra bằng cửa sau.
Cánh cửa sau ấy tên là danh mục AFS: tài sản sẵn sàng để bán, nơi lãi lỗ đánh giá lại chạy thẳng vào vốn chủ chứ không đi qua lợi nhuận. Quý 3, lãi chưa thực hiện của danh mục này giảm 760 tỷ đồng, gấp 2.1 lần lãi sau thuế. Cộng cả chín tháng, VCI lãi 959 tỷ đồng nhưng phần lãi trên giấy bốc hơi 2,324 tỷ đồng. Vậy con số 367 tỷ đồng nói được bao nhiêu phần sự thật, và khi lãi suất bắt đầu hạ, VCI đứng ở đâu so với SSI, TCX và MBS?
Cổ phiếu chứng khoán: thanh khoản đã về đáy, định giá thì chưa chịu xuống
MBS: doanh thu kỷ lục mà lãi lùi, 5,800 tỷ room margin đáng giá hơn lãi suất hạ
SSI: 100 đồng lãi margin, 76 đồng trả ngân hàng, và khoảng cách với TCX
TCX, MBS, VIX: quý 3 của người sống bằng lãi vay và kẻ sống bằng giá cổ phiếu
Lợi nhuận quý 3: thứ báo cáo ghi và thứ cổ đông giữ
Phần lãi báo cáo không phải lãi giả. Ngân hàng đầu tư bùng lên với 131 tỷ đồng doanh thu tư vấn và bảo lãnh, so với 8 tỷ đồng cùng kỳ, để lại 96 tỷ đồng lãi gộp. Nhờ đó LNST vượt dự báo 342 tỷ đồng của VCBS khoảng 7%.
Thứ cổ đông thực sự giữ thì kém vui hơn. Ba quý liên tiếp, phần hụt của AFS đều lớn hơn lãi trong quý. Lãi sau thuế quý 3 quy năm chỉ bằng khoảng 8.6% vốn chủ bình quân, thấp hơn ROE 11.9% bình quân ngành.
Tôi không coi đây là lỗi kế toán hay mánh lới. AFS là lựa chọn có chủ đích để giữ cổ phiếu dài hạn, nhưng muốn đọc VCI cho đúng, nhà đầu tư phải nhìn tổng thu nhập toàn diện chứ không chỉ dòng lãi sau thuế. Mà trong khi danh mục cổ phiếu đang lặn, phần kinh doanh “thật” còn lại của VCI dựa vào mảng nào?
Margin và lãi suất: 100 đồng thu từ khách, 82 đồng trả ngân hàng
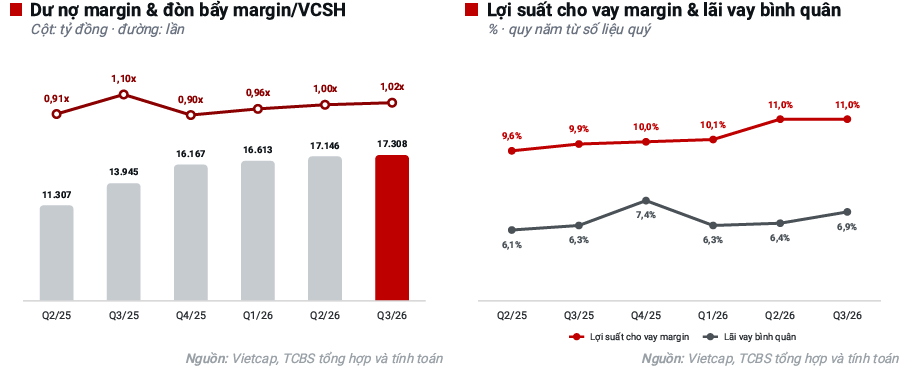
Câu trả lời là cho vay ký quỹ. Dư nợ 17,308 tỷ đồng là mức cao nhất từ trước tới nay, thu từ cho vay 472 tỷ đồng, chiếm 36% doanh thu hoạt động.
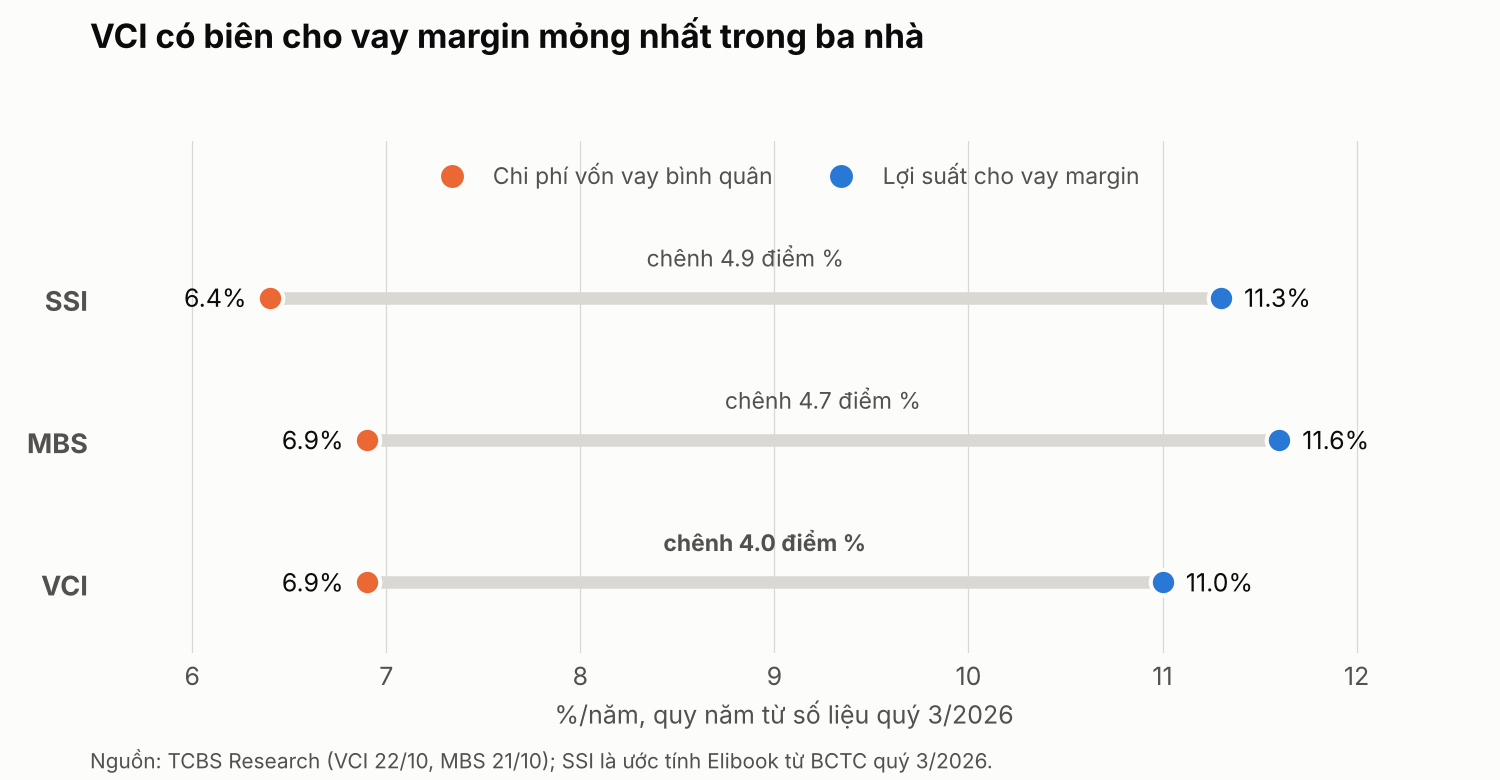
Vấn đề nằm ở đầu vào. Lãi vay bình quân của VCI lên 6.9% từ 6.4% quý trước, nên chênh lệch giữa lợi suất cho vay và chi phí vốn co về 4.0 điểm %, mỏng hơn MBS (4.7 điểm %) và SSI (khoảng 4.9 điểm %). Cứ 100 đồng VCI thu từ khách vay ký quỹ thì trả ngân hàng khoảng 82 đồng, trong khi SSI là 76 đồng. Đây là thước đo áp lực chứ không phải biên kế toán, vì tiền vay còn tài trợ cả danh mục trái phiếu. Nhưng xu hướng thì rõ: thu tăng 50%, chi tăng gấp đôi, giống người chạy trên băng chuyền ngược chiều, càng chạy nhanh càng thấy đứng yên.
Chính vì vậy, VCI là người được lợi trực tiếp nhất khi NHNN ra Công văn 9608 ngày 18/10 và 9736 ngày 21/10, yêu cầu giảm tối thiểu 0.5 điểm % lãi suất huy động kỳ hạn từ 6 tháng. Toàn bộ 22,709 tỷ đồng nợ vay của VCI là ngắn hạn nên chi phí vốn giảm được 0.5 điểm % là tiết kiệm khoảng 114 tỷ đồng mỗi năm, tương đương 7.4% lợi nhuận trước thuế dự phóng 2026 của TCBS. Tôi vẫn giữ một dấu hỏi: KBSV trong báo cáo chiến lược quý 4 cho rằng mặt bằng lãi suất duy trì ở mức cao đến cuối năm.
Đòn bẩy lớn hơn nằm ở quy mô. Margin mới bằng 1.02 lần vốn chủ, còn khoảng 16,600 tỷ đồng dư địa theo trần hai lần, gần gấp ba room 5,800 tỷ đồng của MBS. Lấp thêm 5,000 tỷ đồng ở chênh lệch 4 điểm % đem về khoảng 200 tỷ đồng lợi nhuận trước thuế mỗi năm. Khổ nỗi dư nợ quý 3 chỉ nhích 0.9%: tiền sẵn có, khách chưa muốn vay. Vì sao, nhìn tự doanh và môi giới sẽ rõ.
Tự doanh và môi giới: két AFS hai mặt, thị phần lên mà tiền phí xuống
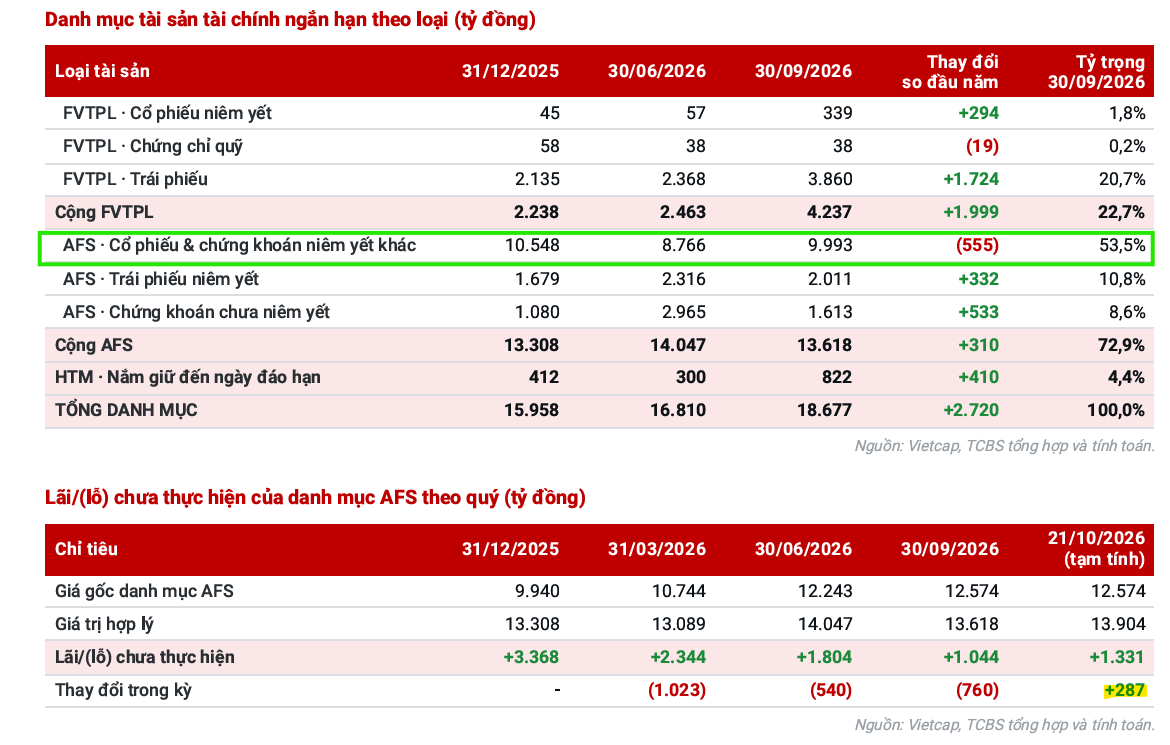
Doanh thu tự doanh quý 3 giảm 32.5% còn 501 tỷ đồng, nhưng lãi gộp mảng này gấp đôi quý trước lên 310 tỷ đồng nhờ lỗ bán FVTPL thu hẹp. Danh mục AFS 13,618 tỷ đồng chiếm 73% danh mục đầu tư, khác hẳn ba nhà còn lại. SSI và MBS giữ két giấy tờ có giá, VCI giữ cổ phiếu, nên thị trường đỏ thì vốn chủ VCI đỏ theo.
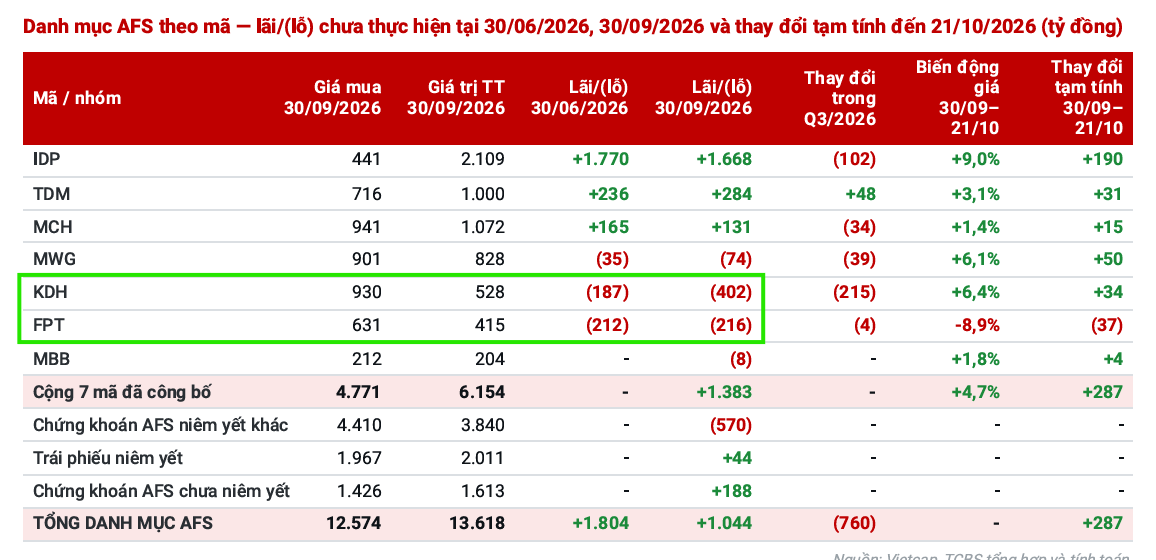
Bóc lớp vỏ ra thì lãi chưa thực hiện còn 1,044 tỷ đồng cuối quý 3, nhưng riêng IDP đã lãi 1,668 tỷ đồng. Bỏ IDP, phần còn lại lỗ khoảng 624 tỷ đồng; các khoản đang lỗ như KDH, FPT, MWG, MBB cộng lại khoảng 1,270 tỷ đồng và sẽ đi vào lợi nhuận khi thoái vốn. Mặt tích cực là tính tạm đến 21/10, lãi chưa thực hiện đã hồi lên khoảng 1,331 tỷ đồng (+287 tỷ đồng), nên nếu thị trường hồi tiếp, vốn chủ VCI sẽ hồi nhanh hơn lợi nhuận.
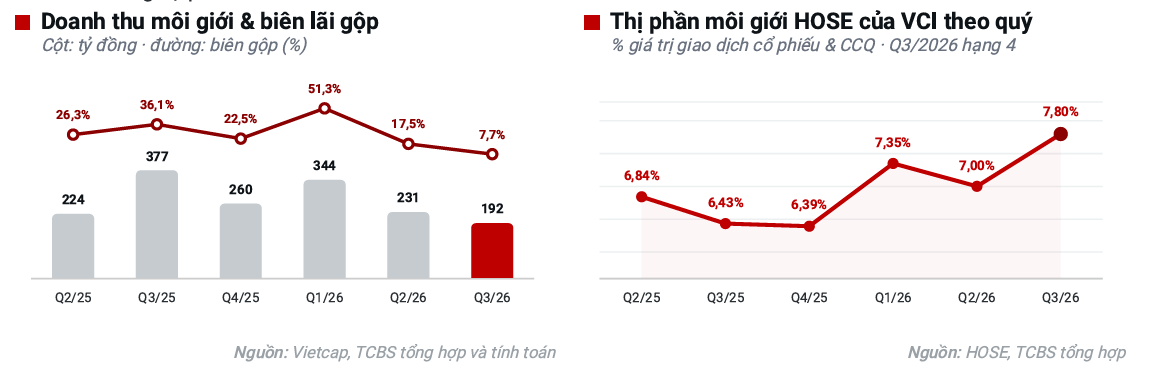
Môi giới thì là nghịch lý quen thuộc của mùa này. Thị phần HOSE lên 7.80%, cao nhất sáu quý, giữ hạng 4. Nhưng doanh thu giảm 49.2% còn 192 tỷ đồng, biên gộp rơi từ 36.1% cùng kỳ về 7.7%. VCI không mất khách, cả chợ chỉ vắng người.
Theo tôi, tự doanh của VCI là con dao hai lưỡi theo đúng nghĩa đen: nó không làm lợi nhuận quý rung lắc như VIX, nhưng làm giá trị sổ sách rung lắc. Vậy thị trường đang trả cho VCI bao nhiêu so với ba nhà cùng nhóm?
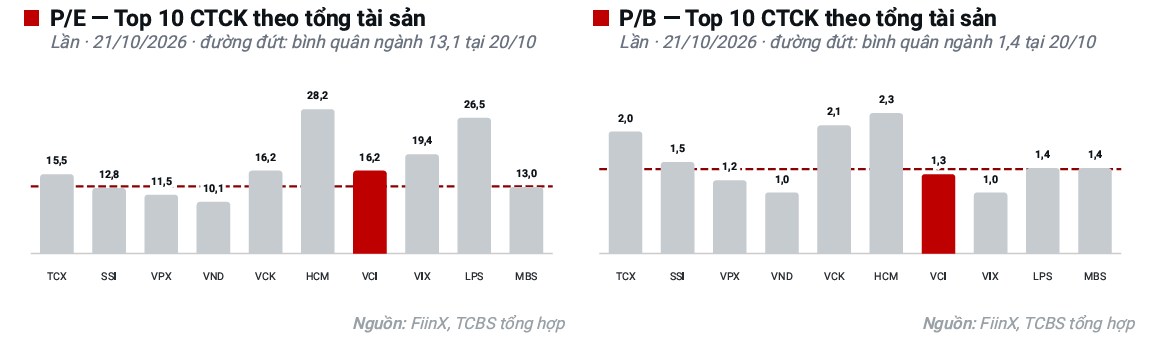
Định giá & khuyến nghị: rẻ theo P/B, đắt theo P/E
Đặt cạnh nhau, VCI nằm lưng chừng. TCX có quý kỷ lục nhờ một nửa nguồn vốn vay từ nước ngoài; SSI lãi giảm mạnh hơn nhưng danh mục an toàn; MBS lãi gần đi ngang với room cho vay nhỏ hơn. VCI có ngân hàng đầu tư tăng vọt và dư địa margin lớn nhất tính theo vốn, nhưng biên cho vay mỏng nhất và chín tháng mới đạt chưa đầy một nửa kế hoạch.
| Chỉ tiêu quý 3/2026 | VCI | SSI | TCX | MBS |
|---|---|---|---|---|
| LNTT (tỷ đồng), YoY | 427 (-17.8%) | 1,295 (-27.3%, riêng) | 2,152 (+6.3%) | 394 (-5.7%) |
| LNTT 9 tháng, % kế hoạch | 47.9% | ~77% | 76% | 61.6% |
| Dư nợ margin (tỷ đồng) | 17,308 | 38,294 | 54,740 | 16,696 |
| Chênh lệch cho vay – chi phí vốn | 4.0 điểm % | ~4.9 điểm % | Không công bố | 4.7 điểm % |
| P/B (TCBS) | 1.3x (21/10) | 1.45x (6/10) | 2.03x (5/10) | 1.27x (5/10) |
Định giá vì thế có hai gương mặt. TCBS Research ngày 22/10 ghi P/B 1.3 lần, nhưng P/E dự phóng 2026 lại tới 17.1 lần so với 13.1 lần của ngành. TCBS không đặt giá mục tiêu, dự phóng LNST 2026 là 1,327 tỷ đồng (-1.1%), và kết luận nhà đầu tư “có thể quan sát để giải ngân dần” nhờ xu hướng lãi suất giảm. VCBS trong bảng dự báo tháng 9 lạc quan hơn một chút, đặt giá mục tiêu 21,500 đồng, dự phóng LNST 2026 đạt 1,361 tỷ đồng (+1.4%), đặt cược vào các thương vụ IPO như DMX, AMY, DVV. BSC trong chiến lược quý 4 chọn SSI, TCX, VPX cho nhóm chứng khoán và không nhắc VCI.
Hai bên đồng thuận ở chỗ quan trọng nhất: năm 2026 lợi nhuận VCI đi ngang, không bên nào tin kế hoạch 2,300 tỷ đồng, vì quý 4 sẽ phải lãi trước thuế gần 1,200 tỷ đồng, hơn gấp đôi quý tốt nhất sáu quý gần đây (544 tỷ đồng). Ở giá khoảng 19,700 đồng, giá mục tiêu của VCBS chỉ cao hơn 9%, chưa đủ hấp dẫn cho một cổ phiếu có ROE dưới ngành. Theo tôi, VCI là cổ phiếu để mua khi hai điều kiện cùng xảy ra: lãi suất hạ thật vào chi phí vốn, và thanh khoản về đủ để khách quay lại vay. Khi đó VCI được hai lần, biên dày lên và room 16,600 tỷ đồng bắt đầu lấp đầy, còn trước đó, P/B rẻ chỉ là chiếc ghế chờ êm.
Elibook Team không khuyên snghij giao dịch ở VCI, vì hiện đang nắm giữ SSI, TCX, HCM, MBS.
| Tiêu chí | VCBS (bảng dự báo, 9/2026) | TCBS Research (6/10 và 22/10/2026) |
|---|---|---|
| Khuyến nghị | Không nêu riêng | Quan sát, giải ngân dần (22/10); ngành Trung lập (6/10) |
| Giá mục tiêu (VND/cp) | 21,500 | Không đặt |
| Dự phóng doanh thu 2026 (tỷ VND) | 3,941 (+14.4%) | 5,411 (+8.7%) |
| Dự phóng LNST 2026 (tỷ VND) | 1,361 (+1.4%) | 1,327 (-1.1%) |
| Luận điểm chính | Dư nợ +30-35% YoY, IPO DMX, AMY, DVV, lãi tiềm ẩn AFS | Margin, IB là động lực; P/B 1.25x (6/10) trong vùng ưu tiên |
| Rủi ro chính | Thị phần giảm, biên cho vay thu hẹp | Chi phí vốn, lỗ AFS ~1,270 tỷ chờ ghi nhận, P/E 17.1x |