Th10
Phân tích Doanh Nghiệp
MBS: doanh thu kỷ lục mà lãi lùi, 5,800 tỷ room margin đáng giá hơn lãi suất hạ
- Doanh thu & lợi nhuận: Quý 3/2026 doanh thu hoạt động 1,453 tỷ đồng (+25% YoY), cao nhất lịch sử, nhưng LNTT chỉ 394 tỷ đồng (-5.7% YoY). Chín tháng đạt 61.6% kế hoạch lợi nhuận.
- Hoạt động cốt lõi: Lãi gộp tự doanh 330 tỷ đồng (+32%), thu từ cho vay margin 487 tỷ đồng (+19.5%), môi giới chỉ 138 tỷ đồng (-64%) với biên gộp âm.
- Động lực bổ sung: Lãi suất được NHNN ép hạ từ 18/10, nhưng đòn bẩy lớn hơn là 5,800 tỷ đồng room margin chưa dùng. MBS là cổ phiếu đặt cược vào thanh khoản, không phải vào lãi suất.
MBS vừa có quý bán hàng tốt nhất trong lịch sử: doanh thu nhiều hơn cùng kỳ 291 tỷ đồng. Thế mà lợi nhuận trước thuế lại ít hơn 24 tỷ đồng. Một cửa hàng đông khách kỷ lục nhưng cuối ngày đếm tiền lại thấy hụt, chuyện nghe vô lý cho đến khi mở sổ ra xem. Chi phí hoạt động tăng 222 tỷ đồng, chi phí lãi vay tăng 75 tỷ đồng, thế là toàn bộ phần doanh thu tăng thêm bị nuốt sạch, còn âm một chút.
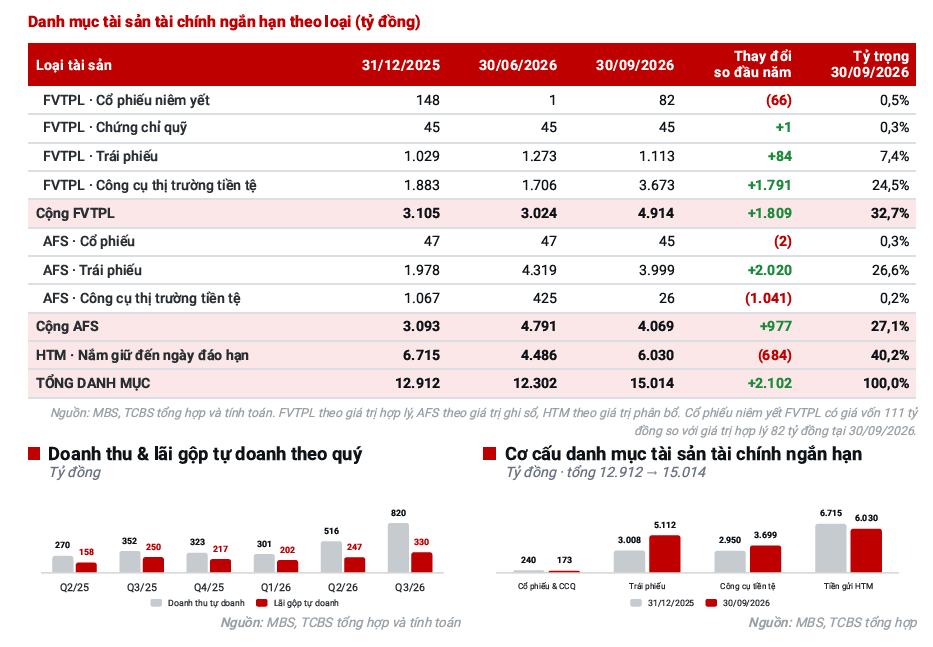
Điều thú vị hơn là cơ cấu đằng sau cuốn sổ. Tự doanh và cho vay ký quỹ chiếm 90% doanh thu, danh mục đầu tư 15,014 tỷ đồng thì 98.8% là trái phiếu, công cụ tiền tệ và tiền gửi. Nói cách khác, MBS đang kiếm tiền như một ngân hàng thu nhỏ: đi vay ngắn hạn, cho khách vay ký quỹ, gửi phần còn lại vào giấy tờ có giá. Với một mô hình như vậy, ai cũng nghĩ lãi suất hạ là tin vui lớn nhất. Câu hỏi đáng giá tiền là: tin vui ấy đáng bao nhiêu tỷ đồng, và có thứ gì đáng giá hơn nó không?
Tự doanh: doanh thu 820 tỷ đồng, nhưng thật ra là một quỹ tiền gửi
Con số 820 tỷ đồng doanh thu tự doanh, tăng 133%, dễ khiến người đọc tưởng MBS vừa thắng lớn trên sàn. Thực tế ngược lại: lãi bán tài sản FVTPL 587 tỷ đồng đi kèm lỗ bán 475 tỷ đồng, phần chênh chỉ 112 tỷ đồng. Mua bán ra vào cả nghìn tỷ để giữ lại một phần mười, giống người bán hàng rong đẩy xe cả ngày qua lại hai đầu phố mà chỉ lời được tiền gửi xe.
Phần lợi nhuận ổn định nằm ở chỗ khác: thu nhập lãi từ khoản nắm giữ đến đáo hạn (HTM) và sẵn sàng để bán (AFS) mang về 227 tỷ đồng, gấp đôi phần lãi mua bán ròng. Cổ phiếu và chứng chỉ quỹ chỉ còn 173 tỷ đồng. Lợi nhuận chưa thực hiện cả quý chỉ 2 tỷ đồng. Khi VN-Index mất 4.9% trong quý, MBS gần như không trầy xước.
Cái giá của sự an toàn là tự doanh của MBS hiện nhạy với lãi suất hơn là với chứng khoán. Lãi suất hạ thì giá trái phiếu tăng, nhưng phần lớn là trái phiếu AFS 3,999 tỷ đồng, mà lãi đánh giá lại của nhóm này đi vào vốn chủ chứ không vào lợi nhuận. Đồng thời, 6,030 tỷ đồng tiền gửi HTM khi đáo hạn sẽ phải tái tục ở mức lãi thấp hơn. Theo tôi, tự doanh của MBS là tấm đệm, không phải động cơ: nó giữ lợi nhuận không rơi, nhưng sẽ không kéo lợi nhuận bay lên. Vậy động cơ thật nằm ở đâu?
Margin và lãi suất: mỗi 0.5 điểm % chỉ đáng 92 tỷ đồng
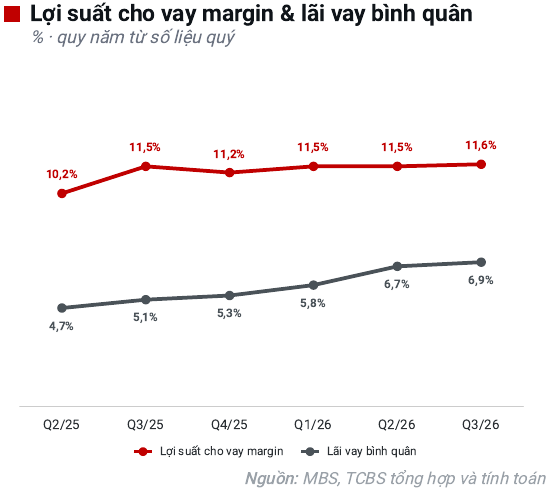
Cho vay ký quỹ là nơi lãi suất tác động rõ nhất. Lợi suất cho vay của MBS đứng yên quanh 11.6% suốt năm quý, trong khi lãi vay bình quân leo từ 5.1% lên 6.9%. Chênh lệch vì thế co từ 6.3 xuống 4.7 điểm %. Thu từ margin tăng 19.5%, chi phí lãi vay tăng 31.9%, nên MBS chạy nhanh hơn mà vẫn tụt lại phía sau.
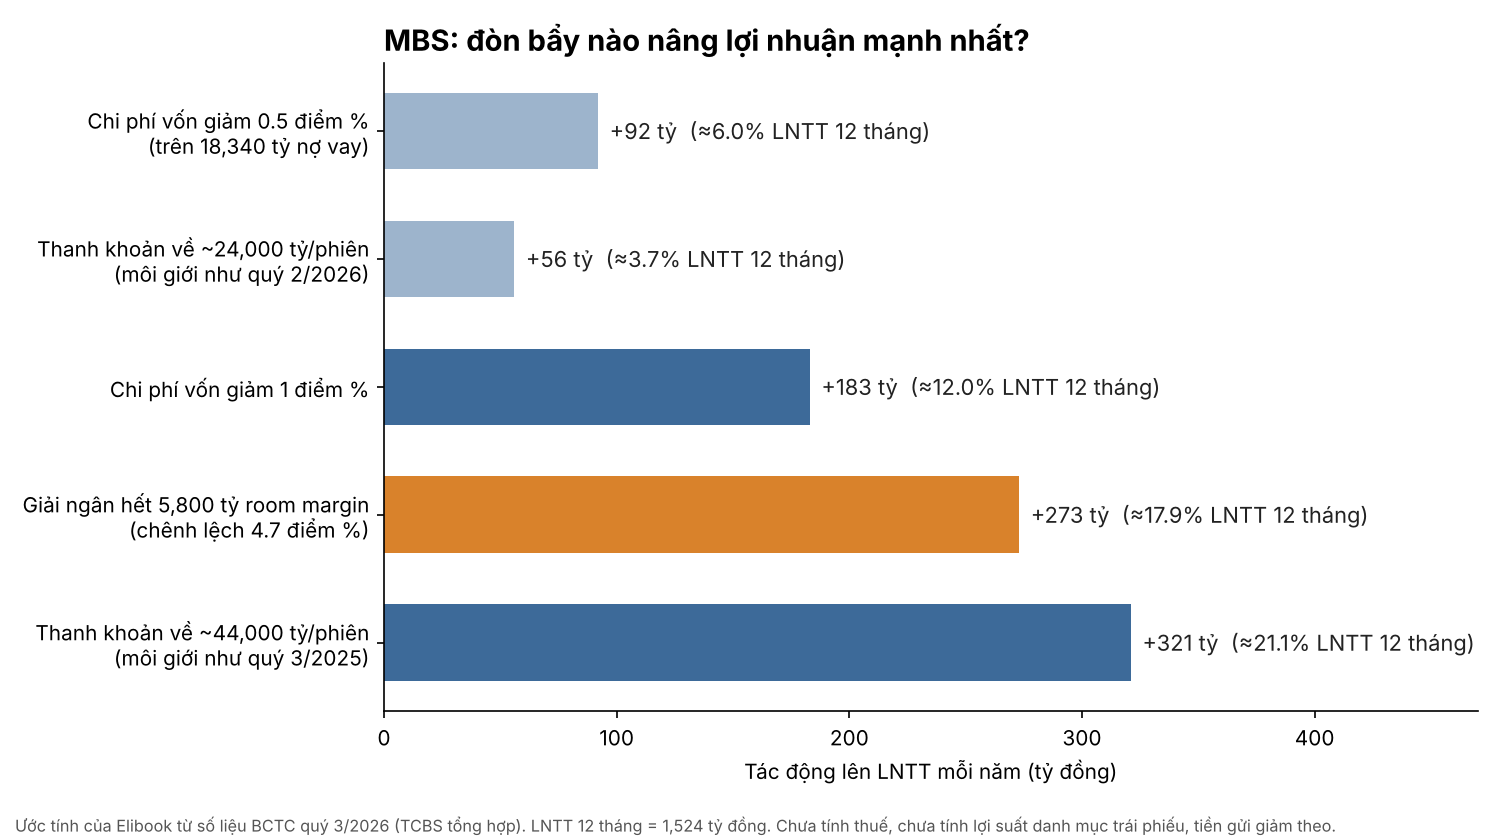
Nợ vay 18,340 tỷ đồng, trong đó 90.6% là ngắn hạn, nên lãi suất hạ sẽ thấm vào chi phí của MBS rất nhanh. Tính nhanh thì mỗi 0.5 điểm % chi phí vốn giảm được đem lại khoảng 92 tỷ đồng LNTT mỗi năm, tương đương 6% lợi nhuận 12 tháng. Nhưng có ba chữ “nếu” đi kèm. Công văn 9608 đòi giảm lãi suất cho vay 1.5-2 điểm % là dành cho sản xuất kinh doanh và lĩnh vực ưu tiên, không phải cho công ty chứng khoán. KBSV trong báo cáo chiến lược quý 4 vẫn cho rằng mặt bằng lãi suất duy trì ở mức cao đến cuối năm, còn VDSC nhận định lãi suất khó giảm sâu trong năm 2027 vì huy động vẫn thấp hơn tín dụng khoảng 2.35 triệu tỷ đồng. Và danh mục tiền gửi, trái phiếu gần 14,841 tỷ đồng cũng sẽ giảm lợi suất theo, ăn bớt phần lợi.
Đòn bẩy lớn hơn nằm ngay trong bảng cân đối. Sau đợt tăng vốn thêm 3,337 tỷ đồng hồi quý 2, MBS còn khoảng 5,800 tỷ đồng room cho vay theo trần 2 lần vốn chủ. Nếu lấp đầy với chênh lệch 4.7 điểm % như hiện nay, LNTT tăng thêm khoảng 273 tỷ đồng mỗi năm, theo ước tính của người viết, gấp ba lần tác động của một đợt giảm lãi suất 0.5 điểm %. Vấn đề là dư nợ quý 3 lại đi lùi 0.8%: tiền có sẵn, nhưng khách chưa muốn vay. Theo tôi, đây là điểm mấu chốt của cả câu chuyện MBS: lãi suất hạ chỉ cứu biên, còn muốn tăng quy mô thì cần nhà đầu tư quay lại sàn. Và nơi phản ánh rõ nhất việc nhà đầu tư vắng mặt chính là môi giới.
Môi giới: bán hòa vốn để giữ khách
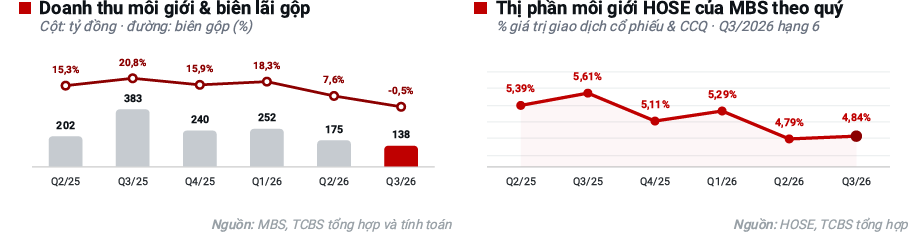
Doanh thu môi giới và lưu ký quý 3 là 138 tỷ đồng, chi phí cũng đúng 138 tỷ đồng, biên gộp âm 0.5%. Cùng kỳ năm trước, mảng này thu 383 tỷ đồng với biên 20.8%. MBS không mất khách: thị phần HOSE vẫn 4.84%, hạng 6. Cả chợ vắng: giá trị giao dịch bình quân ba sàn chỉ 18,626 tỷ đồng/phiên, bằng 42% cùng kỳ.
Ở mức biên quanh 0%, môi giới của MBS giờ đúng nghĩa là quầy lễ tân: không làm ra tiền, nhưng không có nó thì không ai bước vào vay ký quỹ. Điều đáng chú ý là đòn bẩy hoạt động của mảng này rất mạnh khi thanh khoản quay lại. Nếu giao dịch chỉ trở về khoảng 24,000 tỷ đồng/phiên như quý 2, môi giới thêm khoảng 56 tỷ đồng lợi nhuận mỗi năm; còn nếu về mức 44,000 tỷ đồng/phiên của quý 3/2025, con số ấy là 321 tỷ đồng, theo ước tính của người viết.
Báo cáo chuyên đề ngày 6/10 của TCBS đặt hai ngưỡng để giải ngân vào nhóm chứng khoán: 20,000 và 24,700 tỷ đồng/phiên. Tôi thấy hai ngưỡng này còn quan trọng với MBS hơn bất kỳ công văn lãi suất nào, vì thanh khoản kéo cùng lúc cả môi giới lẫn nhu cầu vay ký quỹ. Câu hỏi còn lại là thị trường đang trả cho sự chờ đợi ấy bao nhiêu.
SSI: 100 đồng lãi margin, 76 đồng trả ngân hàng, và khoảng cách với TCX
Định giá & khuyến nghị: P/E 8 lần hóa ra là 12.6 lần
Ngày 6/10, bảng định giá của TCBS ghi MBS ở P/E 8.3 lần, P/B 1.27 lần, nghe rất rẻ. Đến báo cáo cập nhật ngày 21/10, P/E thành 12.6 lần, P/B 1.4 lần. Chênh lệch nằm ở mẫu số: nếu chia lợi nhuận 12 tháng 1,216 tỷ đồng cho 658.7 triệu cổ phiếu cũ thì ra P/E khoảng 8.3 lần, còn chia cho 1,001 triệu cổ phiếu sau tăng vốn thì ra 12.6 lần, theo ước tính của người viết. Đợt tăng vốn làm số cổ phiếu tăng 52%, và cái “rẻ” lúc trước chỉ là ảo giác của mẫu số cũ.
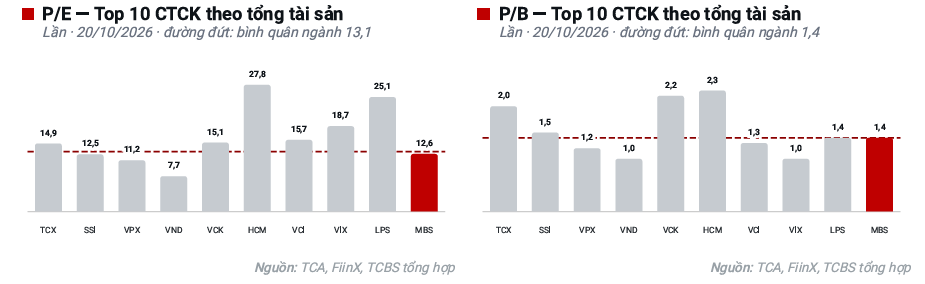
Với lợi nhuận, TCBS dự phóng năm 2026 doanh thu 5,131 tỷ đồng (+41%) và LNST 1,277 tỷ đồng (+12.9%), tương ứng P/E dự phóng 12 lần năm 2026 và 9.6 lần năm 2027. Nhìn ngược lại, LNST chín tháng đã là 908 tỷ đồng, nên dự phóng đó hàm ý quý 4 lãi khoảng 369 tỷ đồng, cao nhất lịch sử. Còn kế hoạch LNTT 1,850 tỷ đồng của chính MBS đòi quý 4 mang về 710 tỷ đồng, gấp 1.8 lần quý 3; tôi coi kế hoạch này gần như không khả thi.
Trong hai tháng gần đây, tôi chưa thấy CTCK nào đặt giá mục tiêu riêng cho MBS. TCBS giữ quan điểm Trung lập với ngành từ 6/10, đến 21/10 chỉ gợi ý quan sát để giải ngân dần, với luận điểm ROE 13.3% cao hơn ngành 11.9% nhưng P/B ngang ngành. VCBS (24/9) cũng trung lập với ngành và cảnh báo nhóm CTCK lớn chịu áp lực từ môi giới và biên cho vay. Mốc giá mục tiêu gần nhất tôi tìm được là của Chứng khoán Kiến Thiết (CSI) từ 9/4, Mua với 25,713 đồng, khi thị trường còn sôi động; mốc đó nay đã quá xa thực tế. Các bên đồng thuận rằng MBS không đắt và an toàn; bất đồng chỉ nằm ở thời điểm. Tôi nghiêng về phía TCBS: MBS là cổ phiếu để gom từng phần khi thanh khoản vượt 20,000 tỷ đồng/phiên, không phải để mua đuổi chỉ vì lãi suất vừa hạ.
| Tiêu chí | TCBS (6/10 và 21/10/2026) | VCBS (24/9/2026) | CSI (9/4/2026, ngoài cửa sổ, tham chiếu) |
|---|---|---|---|
| Khuyến nghị | Ngành Trung lập; 21/10: quan sát giải ngân dần | Ngành trung lập | Mua |
| Giá mục tiêu (đồng/cp) | Không đặt | Không đặt | 25,713 |
| Doanh thu 2026 (tỷ đồng) | 5,131 (+41%) | Không nêu | Không nêu |
| Lợi nhuận 2026 (tỷ đồng) | LNST 1,277 (+12.9%) | Không nêu | LNTT 1,770 (+35%) |
| Định giá | 6/10: P/B 1.27x, P/E 8.3x; 21/10: P/B 1.4x, P/E 12.6x | Không nêu | Không nêu |
| Luận điểm / rủi ro | Margin và tự doanh trụ cột; chi phí vốn, room margin chưa dùng | Thanh khoản giảm 55-60%, biên cho vay thu hẹp | Thị phần trên 5%, tăng vốn, FTSE |
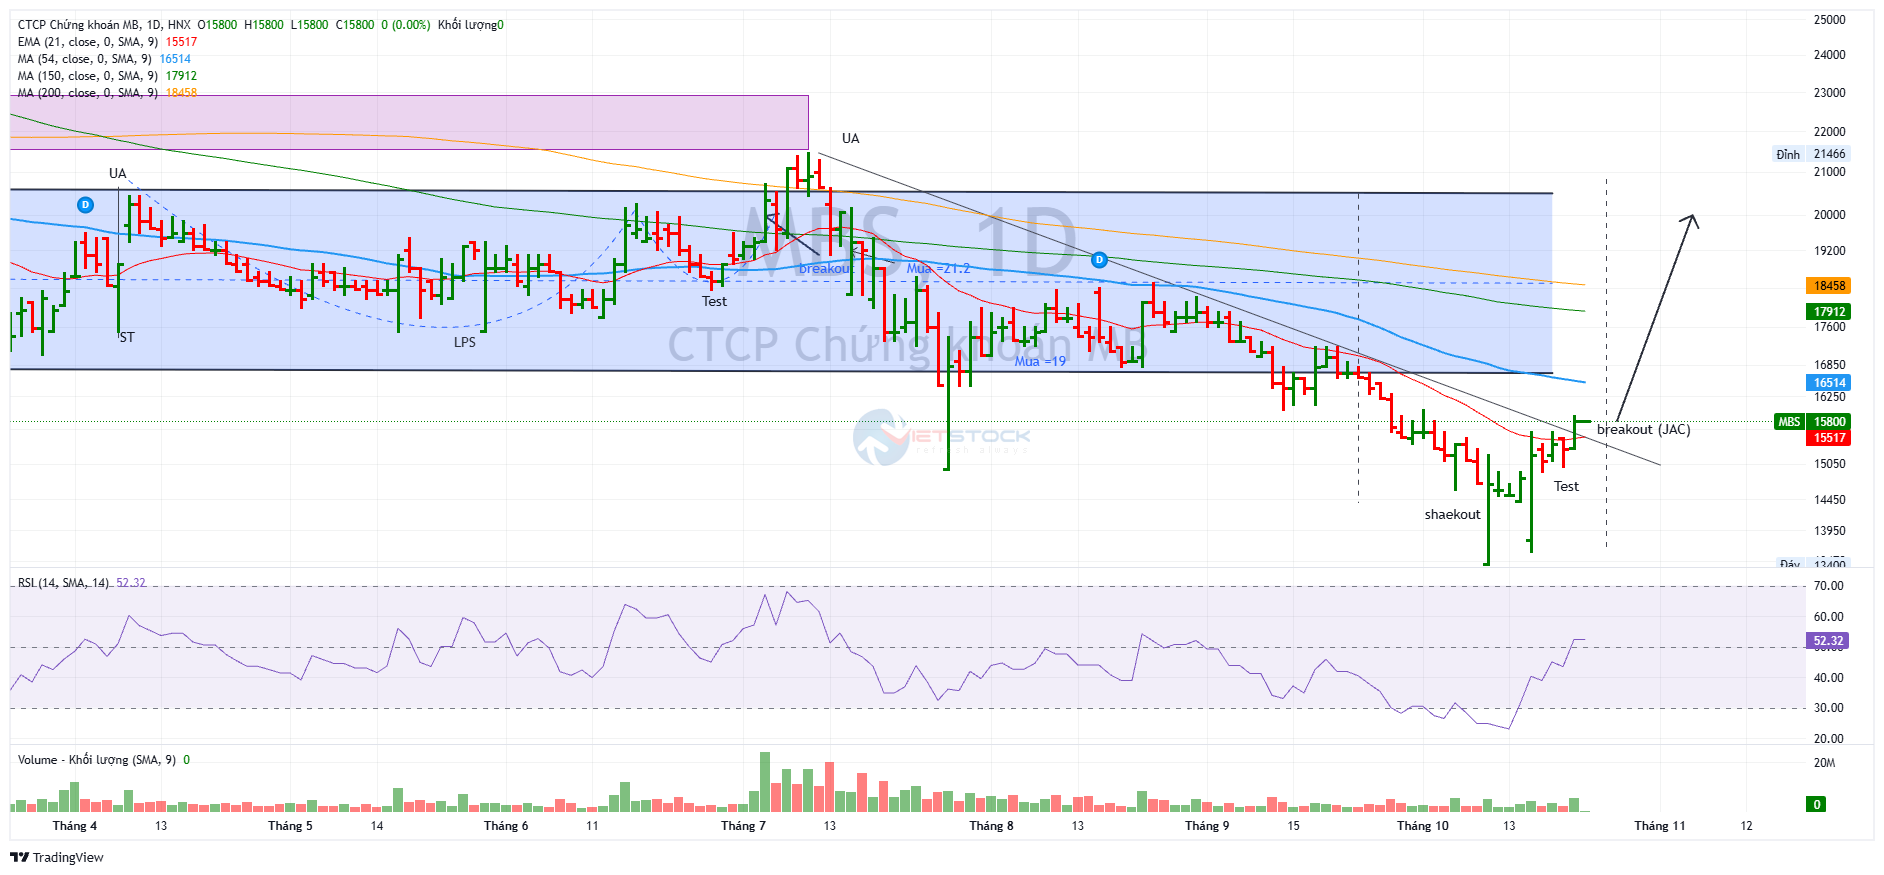
Trên đồ thị, RS của MBS là 28, hoạt đông yếu trên thị trường. Cổ phiếu MBS đã mất khoảng 46% từ đỉnh 29,400 đồng ngày 14/8/2025 (giá điều chỉnh).
Đọc theo khung Wyckoff/VSA, phiên 9/10 rút chân từ đáy 13,400 đồng với khối lượng 1.35 lần trung bình, rồi phiên 15/10 kiểm định lại ở 13,600 đồng với khối lượng thấp hơn, cho thấy lực bán ở đáy đang yếu đi. Phiên 21/10 tăng 3.3% lên 15,800 đồng, khối lượng 1.62 lần trung bình, vượt vùng 15,600 đồng từng chặn giá hai lần trong các phiên 15/10 và 19/10. Phiên này chưa phải Pocket Pivot vì giá vẫn dưới MA50 (16,480 đồng), dù đã đứng trên MA10 (15,010 đồng); MA200 còn ở 18,480 đồng, nhưng hiện đang breakout đường trendline giảm giá.
Tôi coi kịch bản tạo đáy bị phủ nhận nếu giá đóng cửa dưới 13,400 đồng, còn xác nhận đầu tiên là một phiên vượt MA50 kèm khối lượng lớn.