
Th10
TTCK Việt Nam
Lãi suất: NHNN đổi từ giảm thực đơn sang giảm hóa đơn, kỳ vọng đỉnh phẳng
- Chỉ đạo: Công văn 9608 (18/10) yêu cầu giảm lãi suất tiền gửi niêm yết tối thiểu 0.5%/năm kỳ hạn từ 6 tháng; ba ngày sau, công văn 9736 đổi sang lãi suất bình quân giao dịch mới, chế tài là giảm room tín dụng.
- Phản ứng: Chỉ trong 19-21/10, hơn 25 ngân hàng đã hạ lãi suất, phổ biến 0.5 điểm %; gói cho vay ưu đãi như BIDV khoảng 100,000 tỷ đồng ra đời hàng loạt.
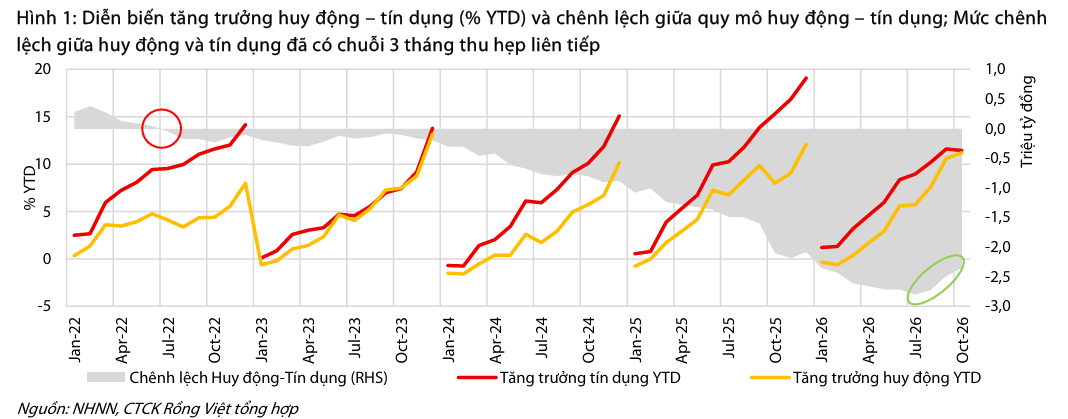
- Hàm ý: Lãi suất ngừng tăng giờ là mệnh lệnh, nhưng chênh lệch huy động thấp hơn tín dụng còn 2.35 triệu tỷ đồng. Đỉnh phẳng, chưa phải dốc trượt.
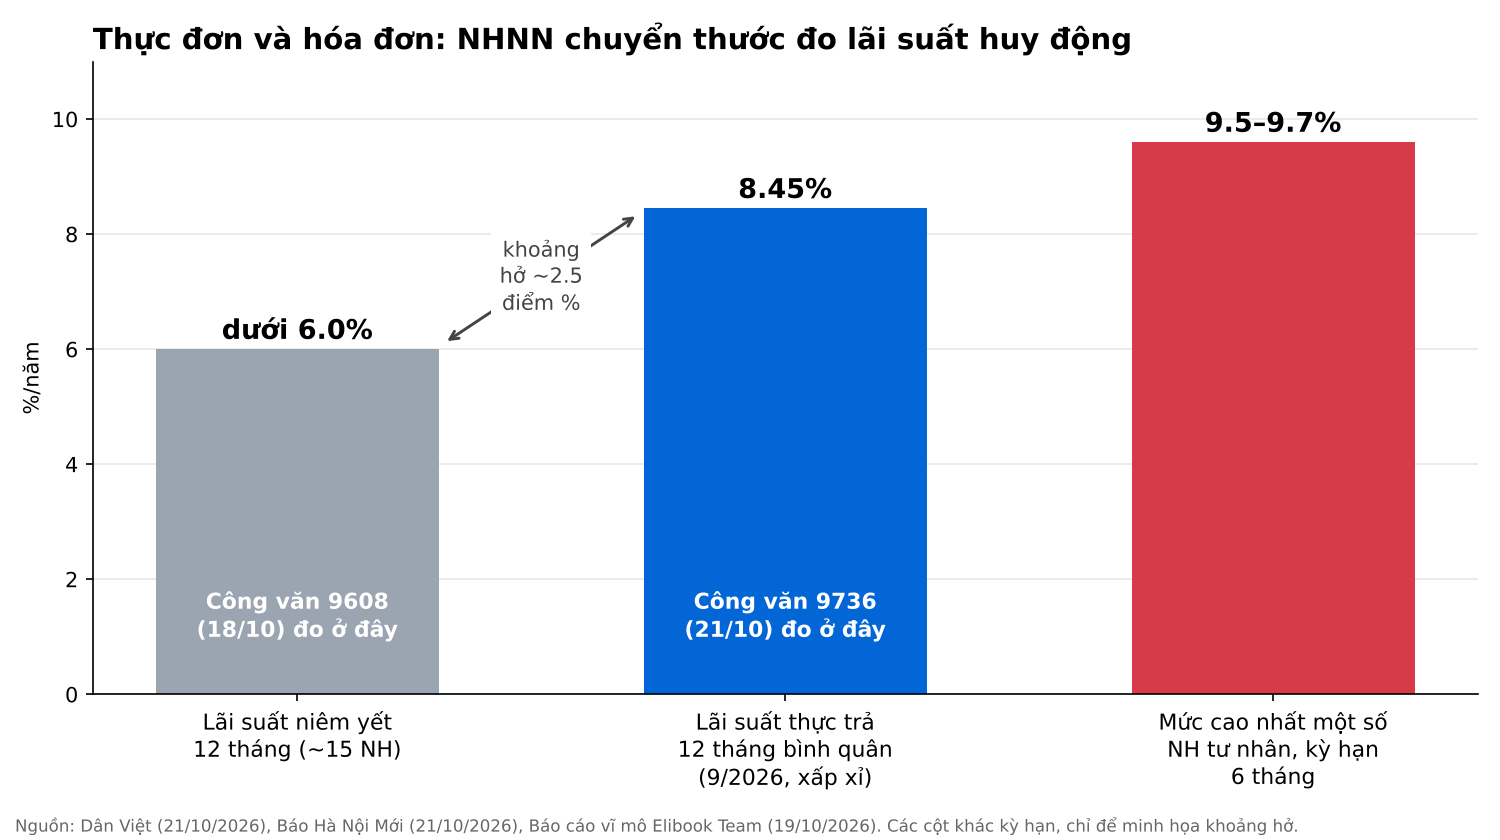
Khoảng 15 ngân hàng đang niêm yết lãi suất 12 tháng dưới 6%/năm, trong khi lãi suất thực trả bình quân cùng kỳ hạn, theo báo cáo vĩ mô của Elibook Team ngày 19/10, đã ở khoảng 8.45%, và có lúc một số ngân hàng tư nhân trả tới 9.5-9.7% cho kỳ hạn 6 tháng. Giữa tấm biển ở quầy và con số trên sổ tiết kiệm của khách lớn là khoảng hở chừng 2.5 điểm %.
Vì vậy, khi công văn 9608 ngày 18/10 yêu cầu giảm lãi suất “niêm yết” 0.5 điểm %, người trong nghề đã nhún vai: giảm giá trên thực đơn ở một nhà hàng mà khách VIP chẳng ai gọi món theo thực đơn. Ba ngày sau, công văn 9736 ra đời và sửa đúng chữ đó. Câu hỏi đáng giá lúc này không còn là NHNN có muốn giảm lãi suất không, mà là: một mệnh lệnh hành chính có đủ để biến kỳ vọng “lãi suất lập đỉnh trong tháng 10-12/2026” của Elibook Team thành hiện thực, và ai sẽ phải trả tiền cho nó?
Từ 9608 đến 9736: NHNN chuyển từ đo biển hiệu sang đo sổ sách
Công văn 9736 ngắn, chỉ ba điểm, nhưng điểm thứ hai làm thay đổi bản chất cuộc chơi. Ngân hàng phải giảm tối thiểu 0.5%/năm lãi suất tiền gửi bình quân của các giao dịch phát sinh mới, kỳ hạn từ 6 tháng trở lên, trong các tháng cuối năm, so với chính mức của ngân hàng đó trong kỳ báo cáo 11-20/10/2026. Mốc so sánh chốt cứng vào mười ngày trước khi công văn ra đời, nên không ai “tăng trước để giảm sau” được. Công cụ giám sát là hệ thống báo cáo lãi suất giao dịch mới theo công văn 6194 có từ năm 2023: dữ liệu NHNN có sẵn, giờ mới thành thước đo kỷ luật.
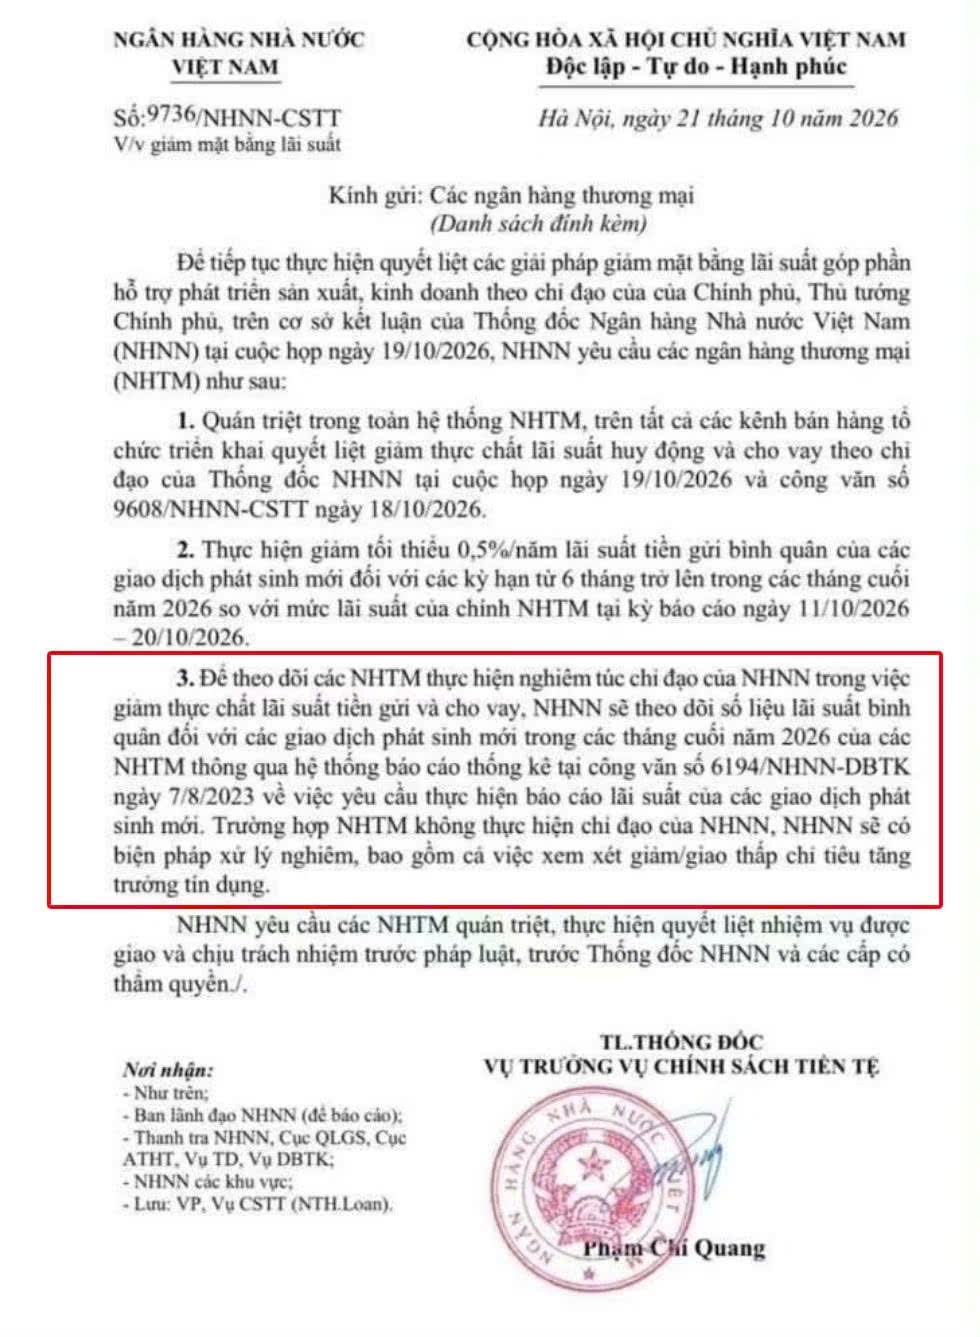
Điều đó bịt lối thoát quen thuộc: hạ lãi suất trên bảng nhưng giữ nguyên phần “chăm sóc khách hàng” ở kênh ưu tiên, vì công văn đòi triển khai “trên tất cả các kênh bán hàng“. Chế tài được nhắc lại lần thứ hai trong ba ngày: không thực hiện thì bị xem xét giảm hoặc giao thấp chỉ tiêu tăng trưởng tín dụng.
Đó là đòn vào đúng chỗ đau, vì room là tài sản quý nhất của ngành năm nay. VDSC tính rằng khi cộng số dư mua hẳn L/C vào hạn mức như 9608 yêu cầu, SHB đã lên khoảng 19.4% so với room 10.5%, TPB 13.7% so với 11.0%, TCB 15.0% so với 12.0%. Ngân hàng đã vượt trần mà còn bị nghi “đua lãi suất” thì rủi ro không chỉ là quý 4, mà là cả hạn mức năm 2027.
Theo tôi, 9736 mới là văn bản thật, 9608 là bản nháp được ký trước. Nhưng lãi suất đã thật sự đến đỉnh, hay chỉ đang bị đè nắp nồi?
Đỉnh lãi suất: bên ngoài đã gỡ, bệnh bên trong vẫn mãn tính
Báo cáo ngày 19/10 của Elibook Team đặt ra bốn điều kiện để lãi suất lập đỉnh: tỷ giá ngừng mất giá, lạm phát theo tháng đảo chiều, lãi suất thực dương đủ dày, và thanh khoản hệ thống được gỡ. Đến giữa tháng 10, điều kiện tỷ giá và lãi suất thực đã thỏa, còn lạm phát và thanh khoản mới thỏa một nửa. USD/VND liên ngân hàng giảm năm tháng liên tiếp, còn lãi suất 12 tháng trừ CPI khoảng 4.5% cho lãi suất thực dương khoảng 4 điểm %, mức thắt chặt tương đương 2012-2013.
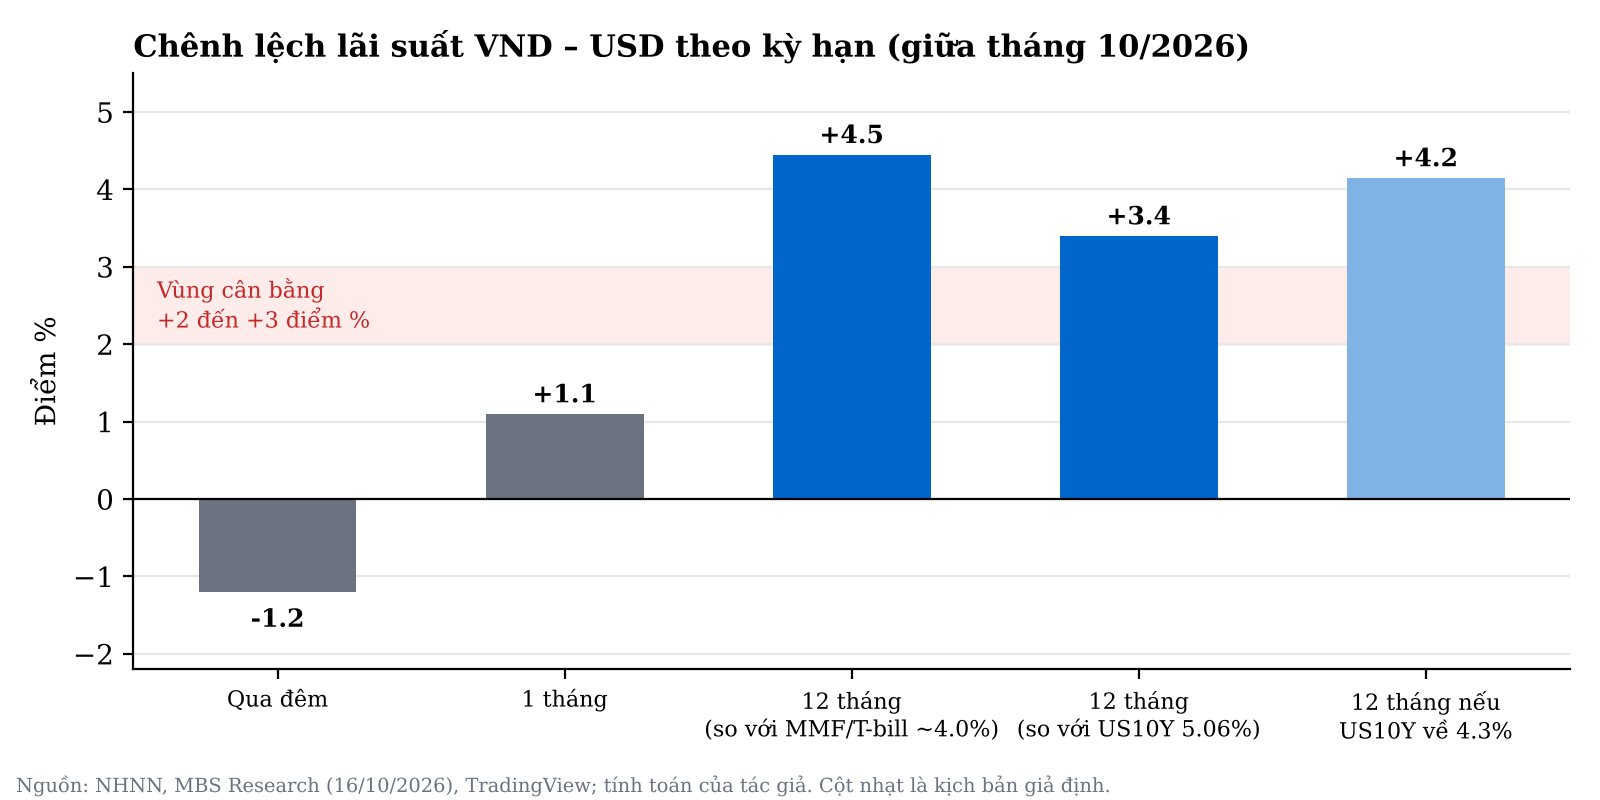
Lực đẩy từ bên ngoài đến từ lợi suất trái phiếu Mỹ 10 năm. US10Y tạo đỉnh quanh 5.36% ngày 02/10 với phân kỳ âm RSI, và nếu lùi về 4.3%, chênh lệch lãi suất VND-USD kỳ hạn 12 tháng sẽ nới từ +3.4 lên +4.2 điểm %, vượt hẳn vùng cân bằng +2 đến +3 điểm %. Giữ VND khi đó “quá lời”, và NHNN có thêm dư địa bơm thanh khoản mà không phải ngoái nhìn tỷ giá. Nhưng theo số liệu Fed công bố, US10Y ngày 20/10 vẫn ở 5.12%, còn cao hơn SMA50 khoảng 4.94%, nên tín hiệu xác nhận đỉnh của chính báo cáo chưa xuất hiện.
Điều kiện thứ tư thú vị nhất. Trong sáu tín hiệu Elibook Team theo dõi, tín hiệu mạnh nhất là chênh lệch tăng trưởng tín dụng và huy động từ đầu năm thu hẹp dưới 1 điểm %. Theo số liệu VDSC và TCBS cùng dẫn, đến ngày 14/10 huy động tăng 11.22%, tín dụng tăng 11.44%, chênh chỉ còn 0.22 điểm %. Nhìn tốc độ thì tín hiệu đỉnh đã bật đèn xanh, dù bộ số 9 tháng của MBS (tín dụng +11.6%, huy động +9.8%) cho khoảng cách rộng hơn nhiều, nên cần thêm một tháng dữ liệu để chắc.
Nhưng nhìn số dư thì chưa. VDSC tính quy mô huy động vẫn thấp hơn tín dụng khoảng 2.35 triệu tỷ đồng, có thu hẹp từ đỉnh 2.80 triệu tỷ giữa năm, nhưng vẫn ngang đầu năm 2026 và gấp đôi đầu năm 2025. Bệnh nhân đã hạ sốt, nhưng nợ viện phí còn nguyên. Vì vậy kịch bản cơ sở của Elibook Team là: lãi suất ngừng tăng trước, giảm sau. 9736 không chữa căn bệnh thiếu vốn; nó chỉ cấm bệnh nhân lên cơn sốt lại.
Vậy nếu giá tiền bị ép xuống trong khi nhu cầu vốn vẫn cao, chênh lệch đó sẽ đổ vào túi ai?
Ai trả hóa đơn 0.5 điểm %: ngân hàng ít hơn nỗi sợ, doanh nghiệp chưa mặn mà
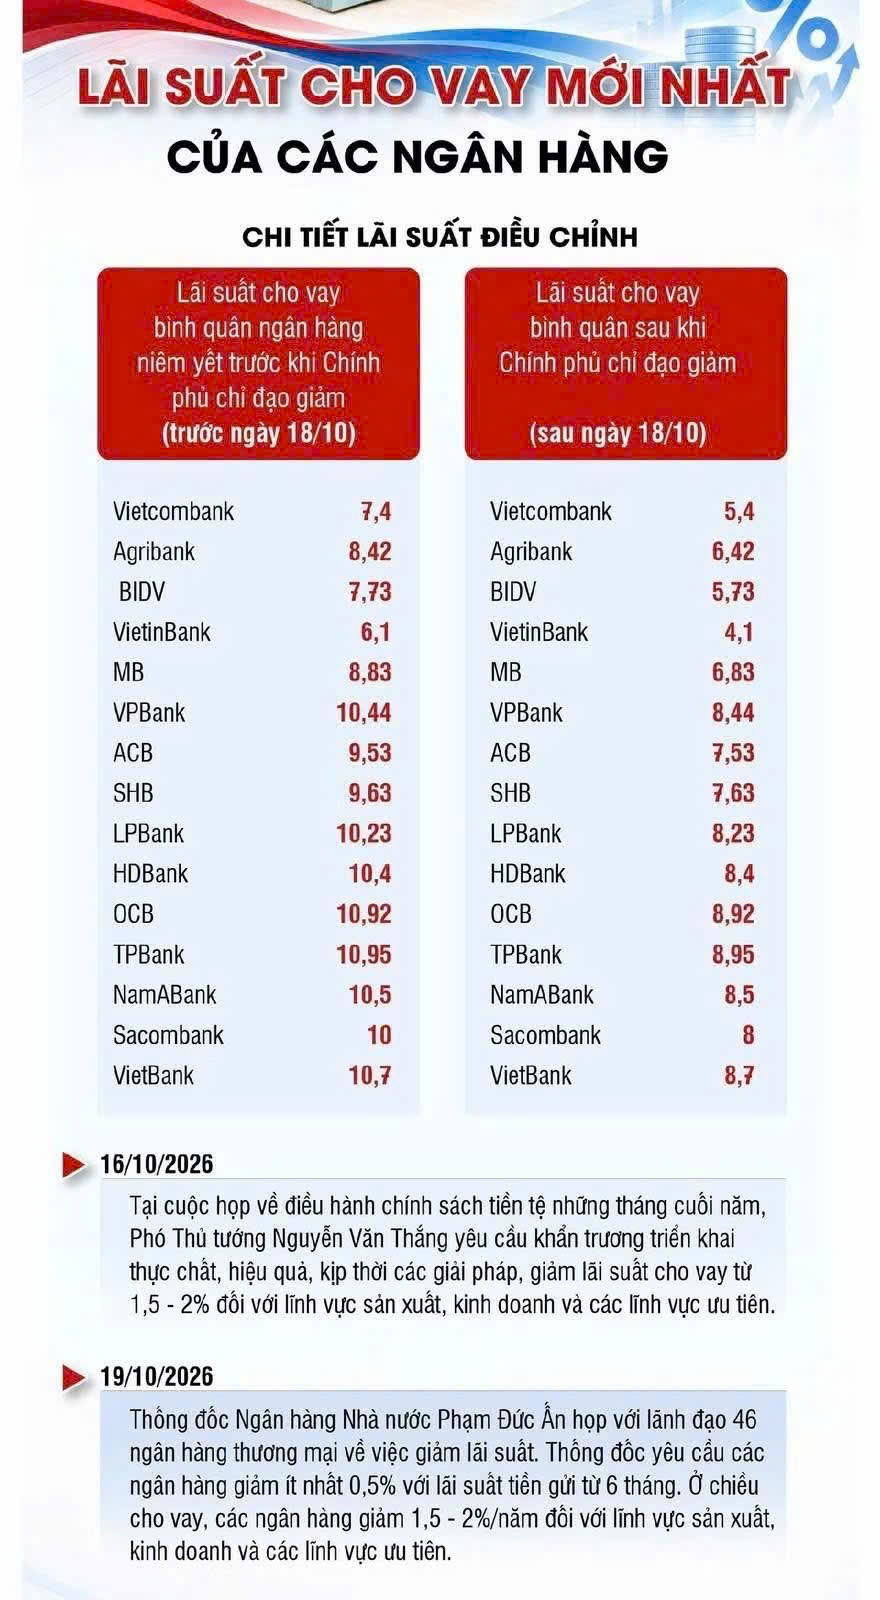
Phép tính thô trông đáng sợ: cho vay giảm 1.5-2 điểm %, huy động chỉ giảm 0.5 điểm %. Nhưng thực tế ngân hàng đang giảm qua các gói có hạn mức và thời hạn: BIDV khoảng 100,000 tỷ đồng, Sacombank tối đa 40,000 tỷ, MSB và VPBank mỗi bên 10,000 tỷ. TCBS tính nếu phần dư nợ được giảm chiếm 3-5% danh mục, NIM ngành chỉ mất 0.03-0.07 điểm %, LNTT giảm khoảng 2-4%. BIDV tự ước mất khoảng 500 tỷ đồng thu nhập cho gói 100,000 tỷ, tức chừng 0.5% quy mô gói, theo ước tính của người viết.
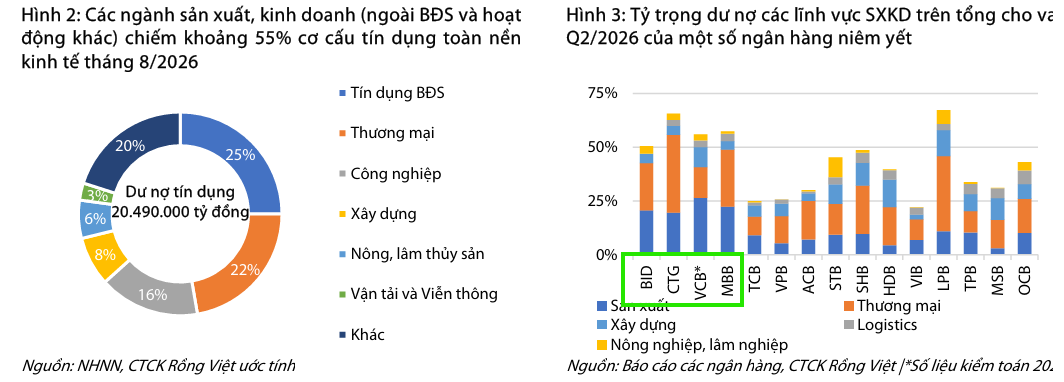
Hai CTCK khác nhau ở chỗ ai chịu nặng hơn. VDSC nhìn vào cơ cấu: CTG có 66% dư nợ cho sản xuất kinh doanh, MBB 57%, VCB 56%, BID 51%, nên về lý thuyết chịu áp lực lớn nhất, còn TCB, VPB, VIB, ACB dưới 30%. TCBS nhìn vào vị thế: nhóm quốc doanh đi đầu thực hiện chủ trương trong khi lãi suất cho vay vốn đã thấp, dư địa mỏng; ngược lại, ngân hàng chi phí vốn cao lại hưởng lợi tương đối vì được hạ huy động đồng loạt mà không sợ mất khách vào tay đối thủ. Tôi thấy cách nhìn của TCBS sắc hơn: 9736 thực chất là một đợt giảm giá đồng loạt có giấy phép, và người hưởng lợi lớn nhất là người trước đây phải trả giá cao nhất để giữ tiền.
Phía doanh nghiệp, câu chuyện kém hồ hởi hơn tiêu đề báo. Doanh nghiệp nhỏ ít tài sản vẫn khó tiếp cận vốn lưu động, gói MSB đòi doanh thu trên 20 tỷ đồng mỗi năm và chỉ dành cho vài ngành, trong khi chính 9608 siết cho vay góp vốn, mua cổ phần chưa niêm yết và dự án chưa đủ điều kiện kinh doanh. Tiền rẻ hơn, nhưng cửa vào hẹp hơn.
Khi giá vốn bị khống chế, lượng vốn sẽ bị khẩu phần hóa. Theo tôi, đó mới là cái giá thật của chiến dịch giảm lãi suất, và nó quyết định cách nhà đầu tư nên đọc tin này.
Định giá & khuyến nghị: thị trường không cần lãi suất giảm, chỉ cần lãi suất ngừng tăng
Ba báo cáo trong tuần đồng thuận ở điểm lớn nhất: lãi suất huy động sẽ đi ngang đến cuối năm và khó giảm sâu trong năm 2027. VDSC nói thẳng kỳ vọng giảm sâu hơn mức chỉ đạo là “chưa thực tế” vì thâm hụt huy động còn lớn; TCBS cho rằng lãi suất huy động thực tế khó giảm nhiều; Elibook Team gọi đây là đỉnh phẳng, giảm chậm từ quý 1/2027, với xác suất khoảng 50%, kịch bản giảm sớm 30% và đỉnh giả 20%. Khác nhau là thái độ: VDSC thận trọng với ngân hàng ngắn hạn, TCBS thấy áp lực nhẹ và phân hóa, còn Elibook Team coi đây là giai đoạn tích lũy cổ phiếu chất lượng.
Lịch sử cho thấy cả ba đáy lớn của VN-Index đều xuất hiện khi lãi suất vẫn còn cao, vì thị trường sợ tốc độ tăng chứ không sợ mức cao. Chu kỳ này mức tăng khoảng 3.5 điểm % trong 12 tháng, tốc độ 0.25-0.3 điểm % mỗi tháng, chỉ khiến VN-Index giảm 17.3% tới đáy 1,586 điểm ngày 23/3/2026, bằng một phần ba đến một nửa các chu kỳ có hại trước. Với 9736, nồi nước đã bị NHNN rút bớt lửa bằng văn bản, nên xác suất kịch bản cơ sở theo tôi cao hơn mức 50%. Điều chỉnh của tôi là về cách chọn cổ phiếu: khi vốn bị khẩu phần hóa, doanh nghiệp vay nhiều, trả lãi lớn và có sẵn quan hệ tín dụng sẽ hưởng trước, còn nhóm cần room mới để tăng trưởng nóng, gồm cả ngân hàng đã vượt trần, phải chờ.
Ba ngưỡng báo hiệu đỉnh giả: US10Y vượt lại 5.4%, USD/VND vượt 27,000 nhanh, và giá dầu trên 110 USD/thùng. Chừng nào ba ngưỡng này chưa bị phá, tôi coi chiến dịch giảm lãi suất của NHNN là chữ ký xác nhận đỉnh, không phải tiếng súng khởi động một vòng nới lỏng mới.
| Tiêu chí | Elibook Team (19/10/2026) | TCBS (19/10/2026) | VDSC (20/10/2026) |
|---|---|---|---|
| Lãi suất huy động cuối 2026 | Đỉnh tháng 10-12, đi ngang | Thực tế khó giảm nhiều | Giảm nhanh rồi ổn định |
| Năm 2027 | Giảm chậm từ quý 1 (xác suất ~50%) | Chi phí huy động khó giảm | Khó giảm sâu |
| Tác động NIM | Không lượng hóa | -0.03 đến -0.07 điểm %, LNTT -2-4% | Áp lực ngắn hạn, chưa lượng hóa được |
| Chịu áp lực | Cả thị trường nếu đỉnh giả (~20%) | Quốc doanh; MSB, TPB, SHB (mua L/C) | CTG, MBB, VCB, BID; SHB, TPB, TCB vượt room |
| Hưởng lợi / ưu tiên | Cổ phiếu chất lượng, tích lũy | Ngân hàng chi phí vốn cao | CASA cao, bộ đệm dày, ít mua L/C |
| Quan điểm | Đáy 1,586 nhiều khả năng là đáy chu kỳ | Áp lực nhẹ, phân hóa | Thận trọng với ngành ngân hàng ngắn hạn |
| Rủi ro chính | US10Y > 5.4%, USD/VND > 27,000, dầu > 110 USD | Thoái lãi dự thu, dự phòng tăng | Chi phí tín dụng, lãi dự thu, cổ tức |