
Th10
Phân tích Doanh Nghiệp
SZC: lãi 9 tháng giảm 76% mà vẫn vượt kế hoạch cả năm, tiền thật nằm trong ngăn kéo
- Doanh thu & lợi nhuận: Quý 3/2026 doanh thu 112 tỷ đồng (+30% YoY), LNST-CĐTS 22 tỷ đồng (+4% YoY), cao hơn mức 14 tỷ đồng MBS dự báo. Lũy kế 9 tháng 58 tỷ đồng (-76% YoY), đã vượt kế hoạch cả năm 56 tỷ đồng.
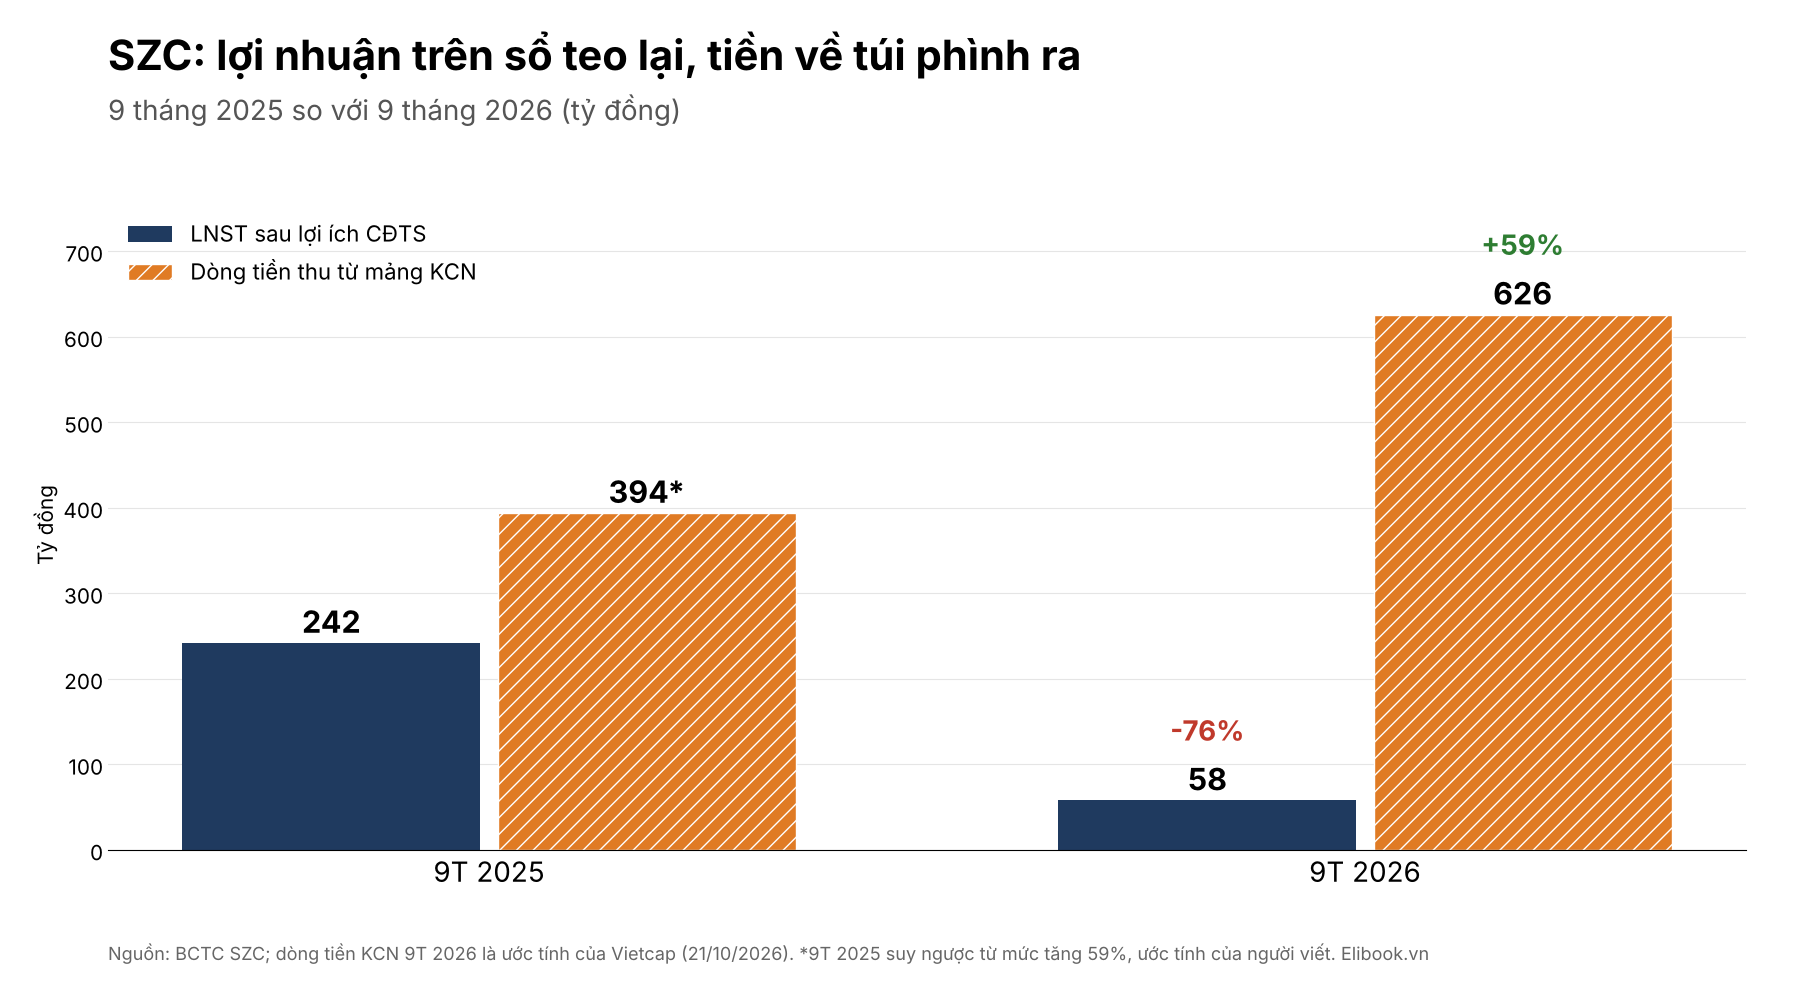
- Hoạt động cốt lõi: Doanh thu KCN quý 3 chỉ 14 tỷ đồng (-59% YoY) vì ghi nhận phân bổ, nhưng dòng tiền thu từ KCN 9 tháng ước 626 tỷ đồng (+59% YoY); 6 tháng đã ký 33 ha, hơn cả năm 2025.
- Động lực bổ sung: Khu dân cư Hữu Phước mang về 75 tỷ đồng doanh thu 9 tháng. Lợi nhuận kế toán không phản ánh đúng sức kiếm tiền của SZC, nên định giá bằng P/E dễ đánh giá sai cổ phiếu này.
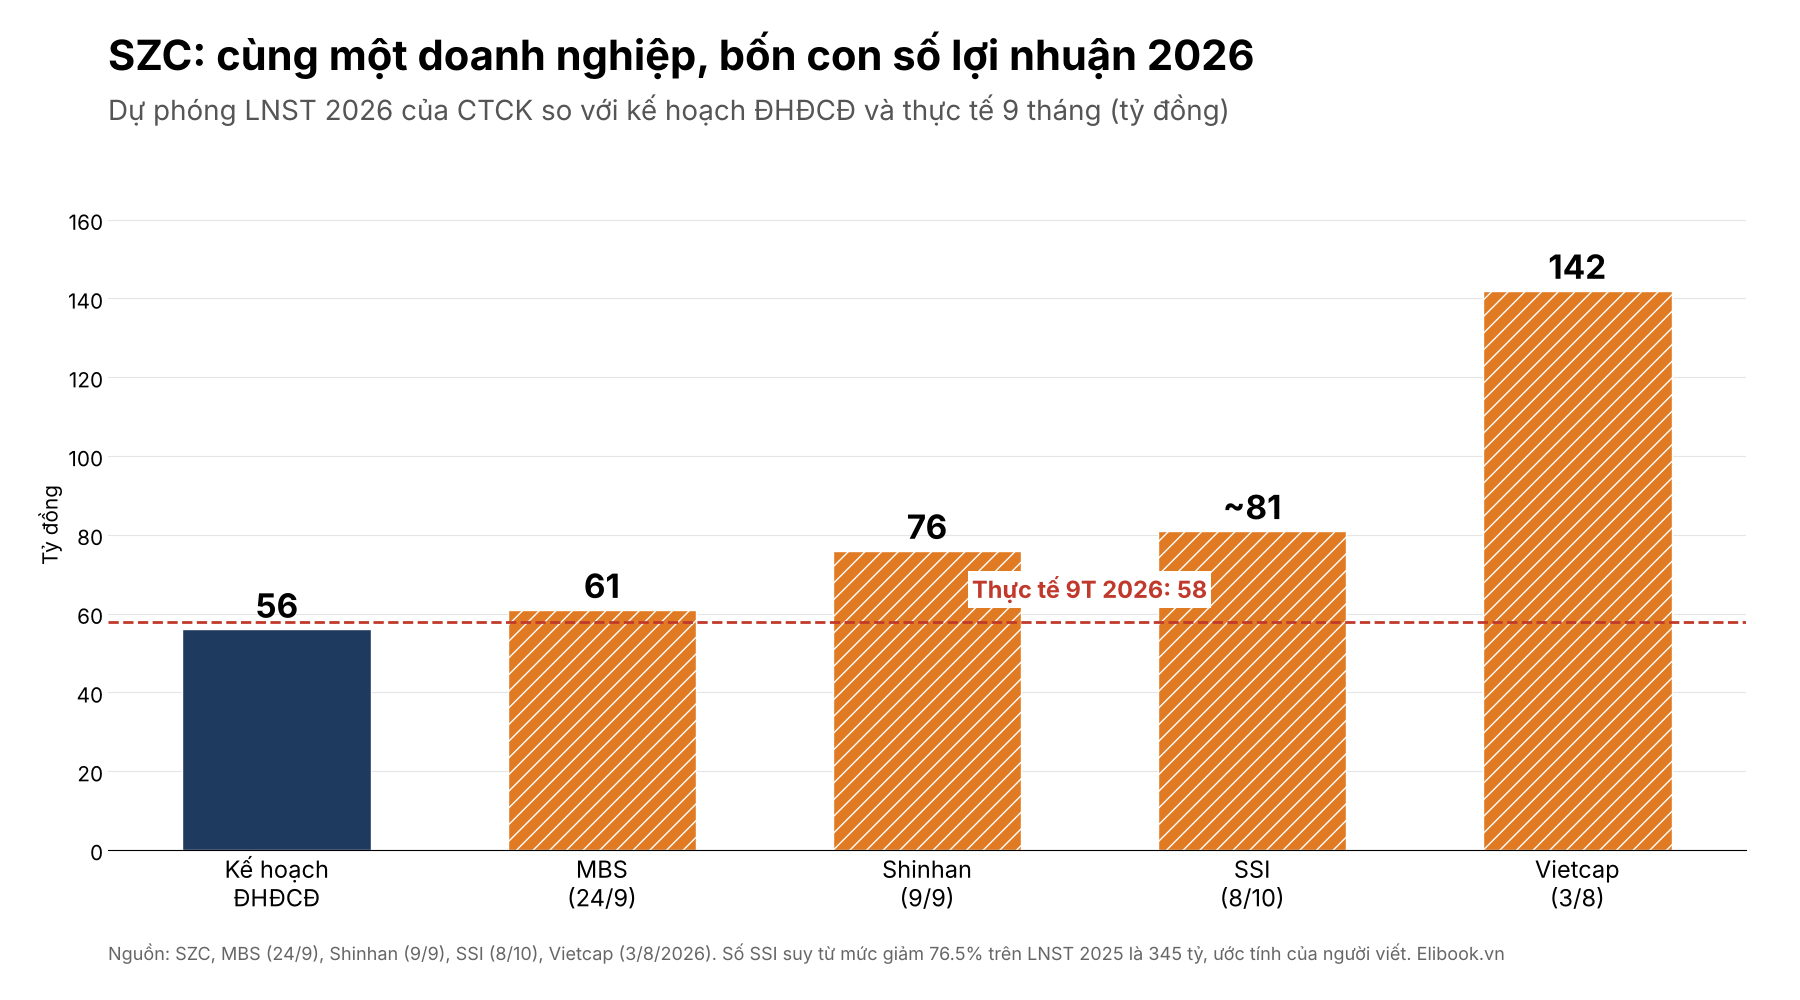 Hiếm có doanh nghiệp nào báo lãi 9 tháng giảm 76% mà vẫn được tính là vượt kế hoạch cả năm. Sonadezi Châu Đức (SZC) làm được điều đó: đại hội cổ đông đặt mục tiêu LNST 2026 vỏn vẹn 56 tỷ đồng, và đến hết quý 3 công ty đã có 58 tỷ đồng. Nghe như một cuộc thi chạy mà vạch đích được kẻ ngay trước mũi giày. Điều lạ hơn nằm ở chỗ khác. Trong lúc lợi nhuận trên sổ teo lại, tiền khách thuê đất nộp vào mảng khu công nghiệp lại tăng gần 60%.
Cả hai con số đều đúng, và chúng chỉ ra hai hướng ngược nhau. Từ đầu năm, Thông tư 99/2025/TT-BTC buộc SZC chia nhỏ doanh thu cho thuê đất ra ghi nhận dần, thay vì ghi một lần như trước. Doanh nghiệp không yếu đi, chỉ có cách đếm tiền thay đổi. Vấn đề là thị trường, các công ty chứng khoán, và cả bảng P/E trên app giao dịch đều đang đếm bằng thước mới mà vẫn so với vạch cũ. Câu hỏi thật vì vậy là: nhà đầu tư nên tin vào con số nào, và giá cổ phiếu quanh 19,400 đồng đang trả cho thứ gì?
Quý 3: lợi nhuận đi ngang, nhưng mảng chính gần như vắng mặt
Nhìn tổng thể, quý 3 trông khá tử tế: doanh thu 112 tỷ đồng, tăng 30% so với cùng kỳ, lợi nhuận 22 tỷ đồng, nhỉnh hơn năm ngoái. Nhưng bên trong, mảng khu công nghiệp vốn làm nên tên tuổi SZC chỉ đóng góp 14 tỷ đồng doanh thu, giảm 59%. Phần còn lại đến từ những mảng phụ: khu dân cư Hữu Phước bàn giao được 30 tỷ đồng sau một quý cùng kỳ trắng tay, trạm thu phí BOT 768 mang về 39 tỷ đồng, sân golf thêm 15 tỷ đồng. Nói cách khác, tiền vé cầu đường và mấy căn nhà phố đang thay khu công nghiệp gánh báo cáo tài chính.
Có một chi tiết tôi chưa giải thích được trọn vẹn. Biên lợi nhuận gộp mảng khu công nghiệp quý 3 chỉ 26.5%, so với 67.3% cùng kỳ, trong khi cả 9 tháng vẫn giữ 59%. Nguồn không nói rõ nguyên nhân; khả năng cao là do doanh thu phân bổ quá nhỏ nên chỉ cần một khoản chi phí phát sinh là biên bị bóp méo. Tôi coi đây là nhiễu kế toán của một quý hơn là dấu hiệu giá thuê đi xuống, nhưng quý 4 cần được kiểm lại. Cũng nên để ý chi phí bán hàng và quản lý quý 3 tăng lên 16 tỷ đồng từ 6 tỷ, và chi phí tài chính tăng 72%.
So với dự báo, SZC vượt kỳ vọng thấp. MBS từng ước tính lợi nhuận quý 3 chỉ 14 tỷ đồng, kết quả thật cao hơn khoảng 57%, chủ yếu nhờ Hữu Phước. Đáng chú ý là MBS lại nhận xét bất động sản thương mại tại Hữu Phước “vẫn ảm đạm”, trong khi doanh thu khu đô thị 9 tháng đã gấp gần 3 lần dự báo cả năm của Vietcap. Tôi nghiêng về số liệu thực tế: Hữu Phước bán không sôi động, nhưng backlog cũ đang được bàn giao đều tay.
Vậy nếu khu công nghiệp gần như vắng mặt trên báo cáo lãi lỗ, nó đang ở đâu?
Thông tư 99: lợi nhuận không biến mất, nó được cất vào ngăn kéo
Hãy hình dung một chủ nhà cho thuê căn hộ 10 năm và nhận trước toàn bộ tiền thuê. Trước đây, họ được ghi cả cục vào lợi nhuận năm đầu. Giờ thì phải chia ra, mỗi năm ghi một phần. Tiền vẫn nằm trong két từ ngày đầu, chỉ có sổ sách là kể chuyện chậm hơn. SZC đang ở đúng tình cảnh đó.
Bằng chứng nằm ở dòng tiền. Vietcap ước tính tiền thu từ mảng khu công nghiệp 9 tháng đạt 626 tỷ đồng, tăng 59% so với cùng kỳ, gấp hơn 10 lần lợi nhuận kế toán. Doanh thu chưa thực hiện, tức phần tiền đã thu mà chưa được ghi nhận, lên tới 826 tỷ đồng cuối quý 2 theo Shinhan, tăng 516 tỷ đồng chỉ trong nửa năm. Cầu thuê đất cũng không hề yếu: 6 tháng đầu năm SZC ký 33 ha, vượt cả năm 2025 (21 ha) và vượt luôn mức 25 ha Vietcap dự báo cho cả năm. Shinhan kỳ vọng cả năm đạt khoảng 45 ha.
Nhưng tôi không muốn bán cho bạn câu chuyện “lợi nhuận sẽ quay về như cũ“. Đây là điểm mà nhiều người dễ hiểu lầm. Nếu tiền thuê đất được phân bổ theo thời hạn thuê kéo dài vài chục năm, ngăn kéo kia sẽ không bật ra một cục, mà nhả từng chút một qua rất nhiều năm. Lợi nhuận kế toán của SZC vì thế có thể nằm ở mặt bằng thấp trong thời gian dài, dù doanh nghiệp vẫn khỏe. Theo tôi, đây là thay đổi về cách đo chứ không phải sự cố tạm thời, và ai mua SZC vì chờ lợi nhuận “hồi về 300 tỷ” rất có thể sẽ chờ lâu.
Chính vì thế mà các công ty chứng khoán đang vênh nhau dữ dội, và sự vênh nhau đó không đến từ chuyện ai lạc quan hơn về khu công nghiệp.
Định giá & khuyến nghị: bốn CTCK, bốn chiếc thước khác nhau
Chỉ cần nhìn dự phóng lợi nhuận 2026 là thấy vấn đề: MBS 61 tỷ đồng, Shinhan 76 tỷ đồng, SSI khoảng 81 tỷ đồng (suy từ mức giảm 76.5%), còn Vietcap 142 tỷ đồng. Khoảng cách lớn nhất lên tới hơn hai lần, và nó gần như chỉ đến từ một giả định kế toán. Vietcap trong báo cáo ngày 3/8 tin rằng SZC sẽ quay lại ghi nhận một lần từ nửa cuối năm, nên vẫn dự phóng lợi nhuận 2027 tới 230 tỷ đồng. Đến ngày 21/10, chính Vietcap ghi nhận công ty vẫn phân bổ suốt 9 tháng và nhìn thấy rủi ro phải hạ con số 142 tỷ. Shinhan và SSI thì đã chấp nhận thực tế mới từ trước: lợi nhuận 2027 chỉ khoảng 97 tỷ đồng theo Shinhan, còn SSI gần như đi ngang so với 2026.
Hướng giá mục tiêu thì thống nhất: tất cả đều đi xuống. Vietcap hạ 42% xuống 24,700 đồng nhưng giữ Khả quan, dựa vào P/B dự phóng chỉ 1.2 lần so với trung vị 5 năm 2.4 lần. Shinhan hạ từ 42,900 xuống 33,300 đồng nhưng vẫn khuyến nghị Mua; họ định giá bằng RNAV và nâng chi phí vốn chủ sở hữu thêm khoảng 5 điểm phần trăm, lên 22.5%, để phản ánh rủi ro thuế quan và địa chính trị. SSI đưa ra giá mục tiêu 24,200 đồng ngày 8/10, tương ứng tiềm năng tăng 39.9% tại thời điểm đó. Tính nhanh thì giá mục tiêu bình quân ba bên khoảng 27,400 đồng, cao hơn giá hiện tại khoảng 41%; bỏ Shinhan ra, con số còn khoảng 26%.
Chỗ đồng thuận rõ nhất là cầu thuê đất tốt và quỹ đất lớn của SZC hưởng lợi từ cao tốc Biên Hòa – Vũng Tàu cùng sân bay Long Thành. Chỗ bất đồng thật sự là nên đo SZC bằng thước nào. Theo P/E của SSI, cổ phiếu đang đắt tới 38 lần lợi nhuận 2026, với ROE chỉ 2.4%, một con số trông thảm hại. Theo P/B và RNAV, nó lại rẻ. Tôi nghiêng về cách đo bằng tài sản và dòng tiền, vì P/E giờ đây đo một thứ đã bị kế toán cố tình làm nhỏ đi. Dù vậy, rủi ro thật vẫn có: SSI cảnh báo biên lợi nhuận các khu công nghiệp mới chỉ còn 30-35% do chi phí đền bù và vật liệu tăng, còn Việt Nam chịu thuế bổ sung Mục 301 ở mức 12.5%, cao hơn vài nước cạnh tranh. Với SZC, câu hỏi cho 2027 không còn là “bao giờ lợi nhuận hồi” mà là “tiền cọc có tiếp tục chảy vào đều như năm nay không”.
Elibook Team vẫn trung lập và chưa có khuyến nghị giao dịch đối với SZC và nhóm ngành BĐS KCN
| Tiêu chí | Vietcap (3/8, cập nhật 21/10) | Shinhan (9/9) | MBS (24/9) | SSI (8/10) |
|---|---|---|---|---|
| Khuyến nghị | Khả quan | Mua | Không nêu | Không nêu (tiềm năng +39.9%) |
| Giá mục tiêu (đồng/cp) | 24,700 (hạ 42%) | 33,300 (từ 42,900) | Không nêu | 24,200 |
| Doanh thu 2026 (tỷ đồng) | 551 | 522 | Không nêu | Không nêu |
| LNST-CĐTS 2026 (tỷ đồng) | 142, có rủi ro hạ | 76 | 61 | ~81 (-76.5%) |
| LNST 2027 (tỷ đồng) | 230 | 97 | Không nêu | Đi ngang (+1%) |
| Phương pháp / luận điểm | P/B 1.2 lần, giả định quay lại ghi nhận một lần | RNAV, WACC 16.2% | Ghi nhận phân bổ, Hữu Phước ảm đạm | Ghi nhận phân bổ, P/E 38 lần |
| Rủi ro chính | Duy trì phân bổ | FDI, pháp lý, chậm tiến độ | Bất động sản dân cư | Chi phí KCN mới, thuế 301 |