
Phân tích Doanh Nghiệp
BMP: ngăn kéo chiết khấu cứu quý 3, giá dầu cầm lái năm 2027
- Doanh thu & lợi nhuận: Quý 3/2026 doanh thu 1,463 tỷ đồng (-4.5% YoY), LNST 319 tỷ đồng (-8.9% YoY, -13% QoQ), khép lại chuỗi sáu quý tăng trưởng liên tiếp và thấp hơn dự báo của SSI, MBS 11-15%.
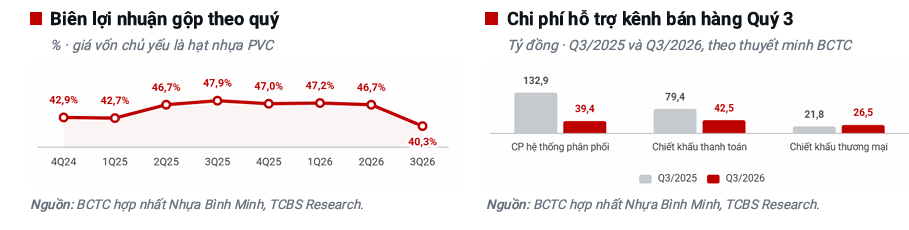
- Hoạt động cốt lõi: Biên gộp rơi về 40.3% (-7.6 điểm % YoY), thấp nhất kể từ đầu 2023; Vietcap ước sản lượng giảm khoảng 18% YoY dù giá bán bình quân cao hơn khoảng 17%.
- Động lực bổ sung: Ba khoản hỗ trợ đại lý giảm từ 234 tỷ xuống 108 tỷ đồng, bù gần hết phần lãi gộp hụt. Cổ tức 10.7% là tấm đệm, nhưng câu chuyện tăng trưởng đang nằm trong tay giá dầu.
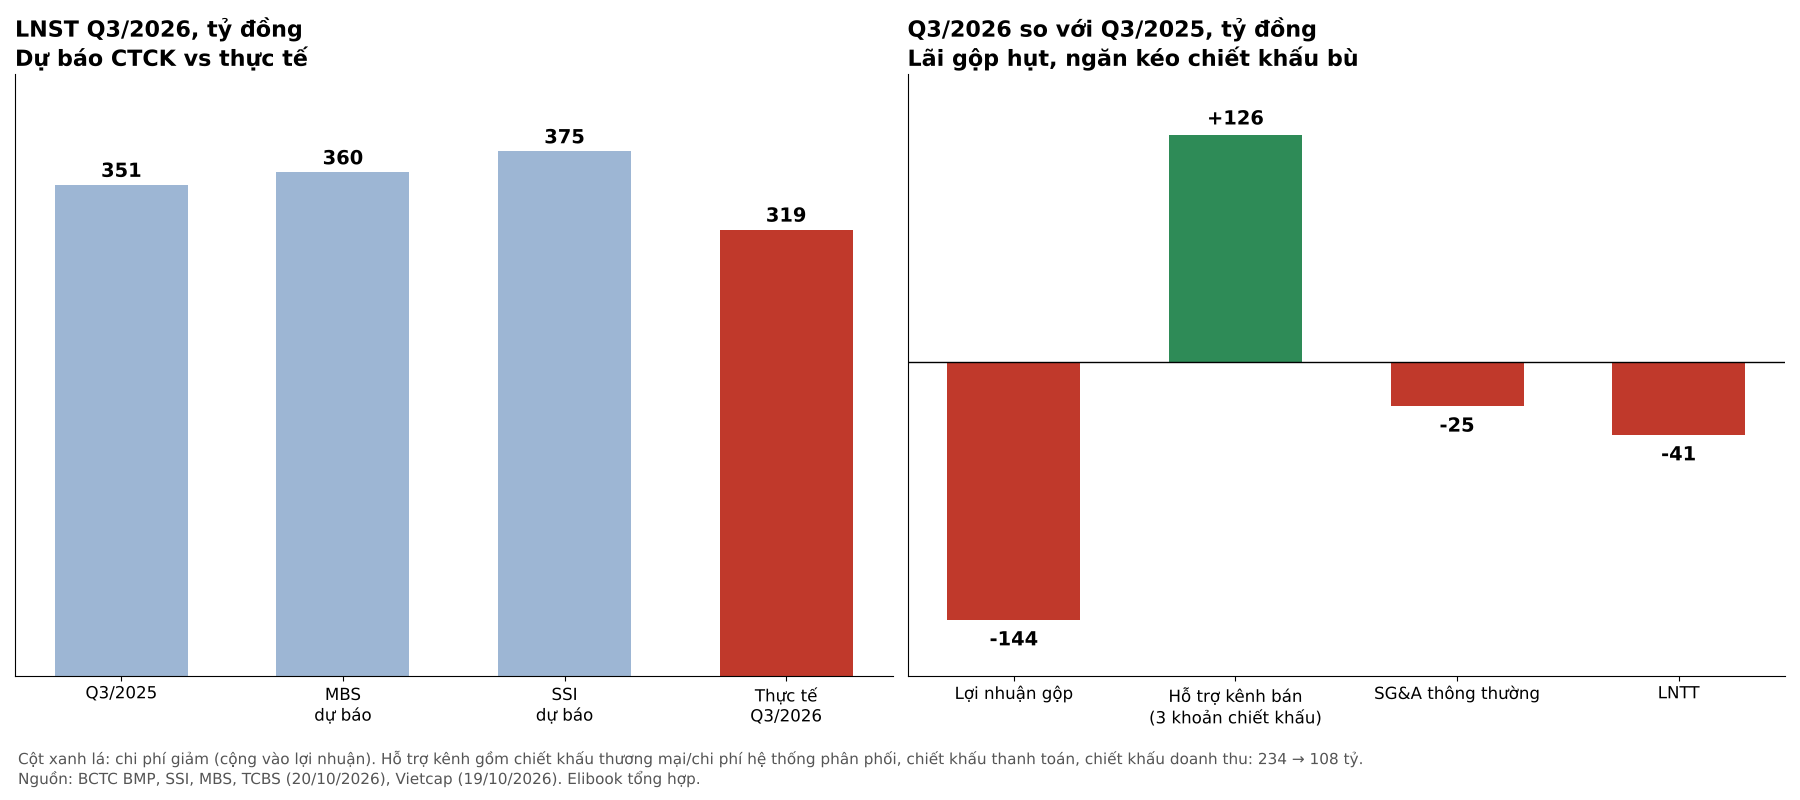
Quý 3/2026, lợi nhuận gộp của Nhựa Bình Minh hụt 144 tỷ đồng so với cùng kỳ. Mất chừng ấy lãi gộp, lợi nhuận trước thuế lẽ ra rơi khoảng một phần ba, nhưng BMP chỉ mất 9%. Phép màu không nằm ở nhà máy mà nằm ở ngăn kéo chiết khấu: tiền hỗ trợ đại lý giảm 126 tỷ đồng, gần khớp từng đồng với phần lãi gộp bay mất. Nói cách khác, quý này BMP giữ lợi nhuận bằng cách bớt quà cho khách quen.
Cách làm đó khá khéo, nhưng ngăn kéo có đáy: chi phí hệ thống phân phối quý 3 chỉ còn 39 tỷ đồng, so với 133 tỷ cùng kỳ, nên không còn bao nhiêu để cắt tiếp. Trong khi đó, dầu Brent tháng 9 vẫn quanh 101 USD/thùng, cao hơn 64% so với đầu năm, và giá PVC đã hồi lại từ đầu quý 4. Câu hỏi thật của BMP lúc này là: khi lá bài chiết khấu đã đánh gần hết, ai sẽ gánh biên lợi nhuận cho quý 4 và năm 2027?
Quý 3: lá chắn SCG có thật, nhưng không chống được đạn
Hồi tháng 5, câu chuyện về BMP là “cú sốc giá PVC không làm lợi nhuận suy giảm bền vững nhờ kênh cung ứng của tập đoàn SCG“. SSI ước tổng chi phí đầu vào của BMP năm nay chỉ tăng khoảng 15-20% so với bình quân 2025, trong khi giá hạt nhựa trên thị trường tăng 30-40%. Nhưng lá chắn chỉ làm chậm viên đạn, không làm nó biến mất. Với khoảng 65 ngày tồn kho, lượng PVC mua ở vùng giá đỉnh tháng 3 và mặt bằng cao của quý 2 lần lượt đi vào giá vốn quý 3, đẩy giá vốn tăng 9.4% trong khi doanh thu giảm.
Kết quả là biên gộp tụt từ 47.9% xuống 40.3%. Ở quy mô hiện tại, mỗi điểm % biên gộp đáng khoảng 14.6 tỷ đồng lãi gộp mỗi quý. Các CTCK đều thấy cơn gió ngược, chỉ đánh giá thấp sức gió: SSI dự báo LNST quý 3 đạt 375 tỷ vì tin BMP giữ được biên nhờ tăng giá bán cho nhà phân phối 15-25%, còn MBS dự báo 360 tỷ với biên gộp chỉ giảm 1.5 điểm %.
Đầu ra cũng không giúp. Vietcap ước sản lượng quý 3 tăng khoảng 11% QoQ nhưng giảm khoảng 18% YoY, nghĩa là giá bán cao giữ được doanh thu chứ không giữ được khách. BSC còn ghi nhận giá ống nhựa miền Bắc giảm 20% QoQ khi PVC hạ nhiệt trong quý 3: cả ngành phải nhượng giá để giữ sức mua.
BMP qua được bài kiểm tra quý 3, nhưng điểm số đến từ bài thi phụ. Bài thi phụ ấy còn làm lại được mấy lần?
Ngăn kéo chiết khấu: cứu được một quý, khó cứu cả năm
Tổng chiết khấu trên doanh thu của BMP quý 3 chỉ còn 7.4%, thấp nhất kể từ quý 4/2021, so với 15.3% cùng kỳ. Vietcap xem đây là tín hiệu tích cực vì doanh thu vẫn phục hồi so với quý 2 dù chiết khấu không tăng. Tôi đồng ý một nửa. Nửa còn lại là chi phí bán hàng thông thường (không tính chiết khấu) lại tăng 42% QoQ lên 134 tỷ đồng vì dịch vụ thuê ngoài và bao bì: tiết kiệm ở cửa trước, rò ra ở cửa sau.
Bảng cân đối kể thêm một chi tiết đáng để ý. Tồn kho đã giảm 23% so với cuối quý 2, dòng tiền kinh doanh quý 3 đạt 548 tỷ đồng, nhưng thành phẩm vẫn ở mức 310 tỷ, cao hơn 24% so với đầu năm. Hàng chưa bán hết trong khi đại lý ít được ưu đãi hơn, nên quý 4 hoặc phải mở lại ngăn kéo chiết khấu, hoặc chấp nhận sản lượng thấp.
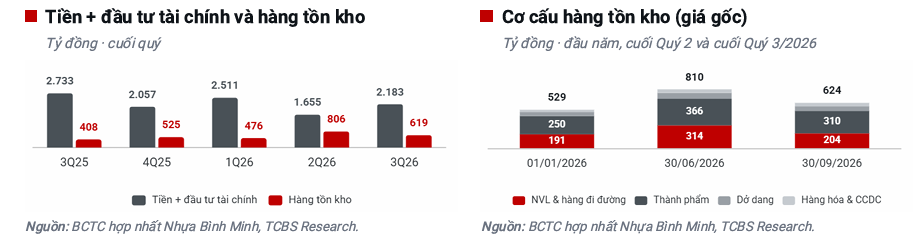
Kế hoạch năm cho thấy BMP đang chọn phe. Chín tháng, lợi nhuận đạt 990 tỷ đồng, bằng 77.5% kế hoạch 1,278 tỷ, nên quý 4 chỉ cần lãi khoảng 288 tỷ là về đích. Doanh thu thì khác hẳn: để đạt 6,053 tỷ, quý 4 phải tăng 41% YoY, điều TCBS đánh giá khả năng thấp. Lợi nhuận đang được ưu tiên hơn thị phần.
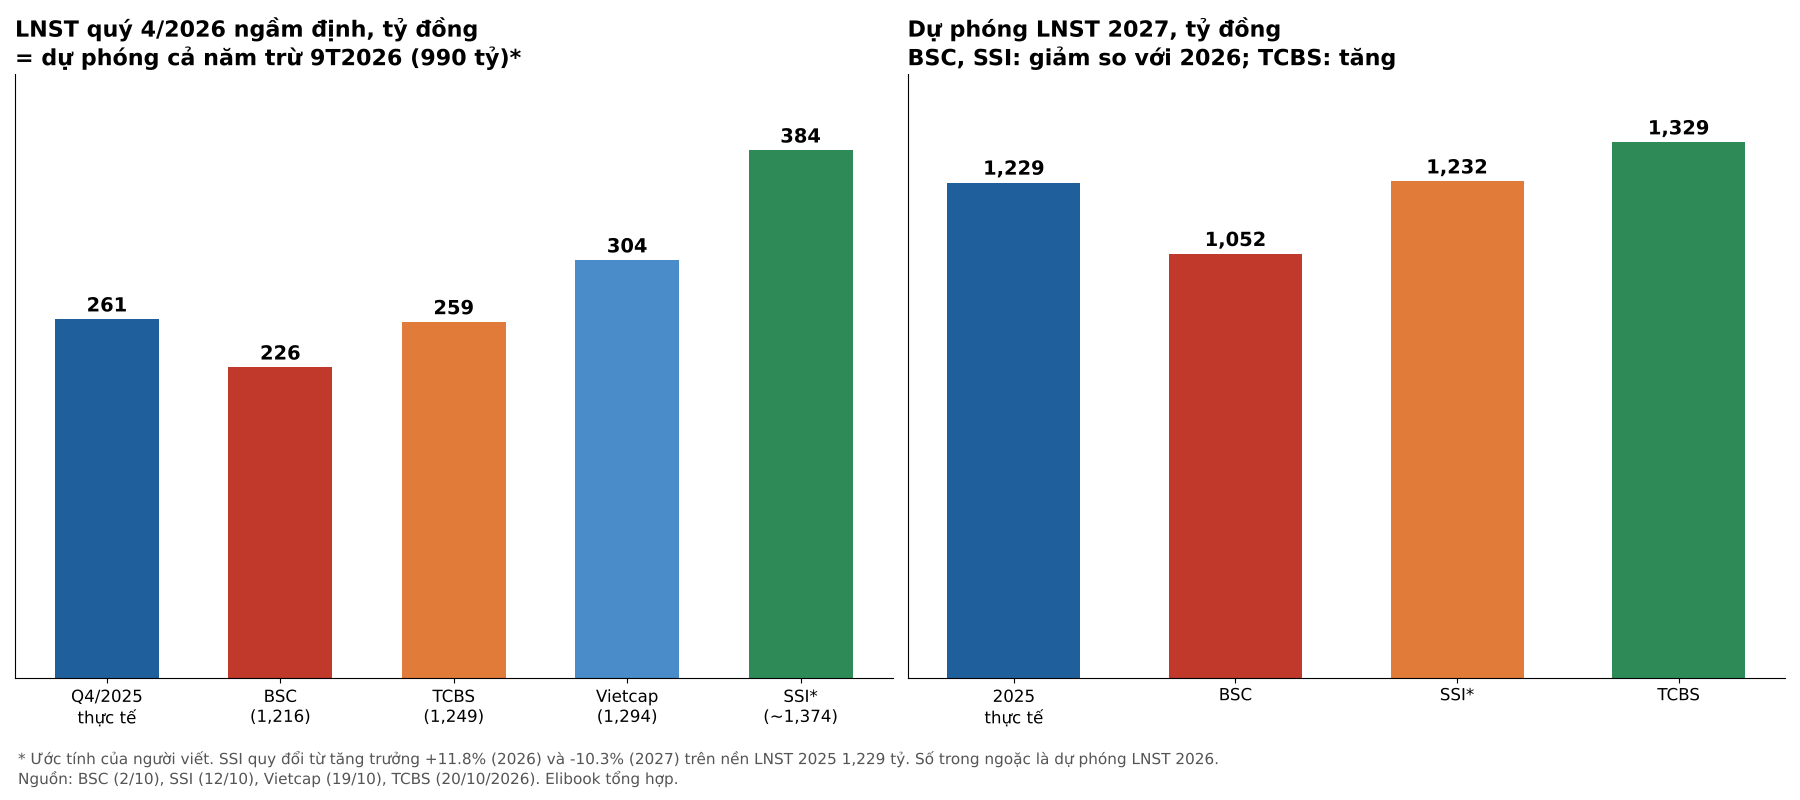
Theo ước tính của người viết, lấy dự phóng cả năm trừ đi 990 tỷ thì LNST quý 4 ngầm định thấp nhất là 226 tỷ theo BSC và cao nhất khoảng 384 tỷ theo SSI. Lệch gần 160 tỷ trong một quý nghĩa là không ai thật sự biết giá PVC sẽ đi đâu.
Giá dầu và hạt nhựa: chuông báo chưa tắt
PVC là phần lớn giá vốn của BMP, và giá PVC đi theo dầu lẫn tâm trạng của Trung Quốc, hai thứ đều khó đoán. KBSV dự báo Brent bình quân quý 4 khoảng 90-95 USD/thùng do đàm phán Mỹ – Iran bế tắc sau hạn chót 17/8, rồi hạ về 75-80 USD trong năm 2027. BSC dự báo 90-100 USD cho quý 4 và chỉ về 75-85 USD nếu dòng dầu qua Hormuz phục hồi.
Phía Trung Quốc như một cái van xả lúc mở lúc đóng. Bảy tháng đầu năm, xuất khẩu PVC của Trung Quốc tăng 14%, HDPE tăng 232%, giúp tình trạng thiếu nguyên liệu không còn trầm trọng như quý 2. Nhưng BSC cũng ghi nhận tồn kho hóa dầu Trung Quốc đã giảm 15-51% so với đầu năm, kèm thông tin Bắc Kinh có thể dừng xuất khẩu trong tháng 10 để đảm bảo an ninh năng lượng. Van đóng đúng lúc dầu neo cao thì quý 4 sẽ khó hơn quý 3.
Đây là chỗ các CTCK chia làm hai trường phái. BSC cho rằng biên lợi nhuận ngành nhựa đã đạt đỉnh trong hai năm qua và PVC sẽ ở mặt bằng cao hơn trước chiến sự, nên dự báo LNST BMP năm 2027 giảm 14% còn 1,052 tỷ. SSI cũng dự báo 2027 giảm 10.3%, dù tin ngành nhựa đã chứng minh khả năng chuyển giá PVC sang giá bán. TCBS ngược lại, giữ biên gộp 41.9% đều cho các năm sau và dự báo 2027 tăng 6.4%.
Tôi nghiêng về phía thận trọng. Dầu về 75-80 USD năm 2027 là có cơ sở, nhưng cần một thỏa thuận hòa bình chưa ai thấy. Quan trọng hơn, phần đệm chiết khấu đã dùng gần hết trong năm 2026, nên nếu PVC chưa giảm, năm 2027 BMP sẽ phải đấu với giá vốn cao bằng tay không.
Định giá & khuyến nghị: cổ tức là tấm đệm, không phải động cơ
Ở giá 138,000 đồng, BMP giao dịch quanh P/E 9 lần lợi nhuận 2026, với tỷ suất cổ tức dự phóng khoảng 10.7%, tức khoảng 14,800 đồng/cp. Lợi nhuận chưa phân phối cuối quý 3 còn 1,149 tỷ, tương đương khoảng 14,000 đồng/cp, và năm ngoái đợt tạm ứng được công bố ngày 30/10, nên mùa cổ tức sắp tới khó có bất ngờ xấu. Có điều cổ tức BMP luôn xấp xỉ 100% lợi nhuận, lợi nhuận co thì cổ tức co theo.
Hai tháng qua, dự báo lợi nhuận của các CTCK đi xuống, còn giá mục tiêu thì người giữ, người không đưa. SSI ngày 12/10 vẫn giữ Khả quan với giá mục tiêu 168,500 đồng, nhưng dự báo tăng trưởng LNST 2026 chỉ còn 11.8%, thấp hơn nhiều so với mức 1,556 tỷ hồi tháng 6. BVSC tháng 9 giữ Outperform, mục tiêu 167,000 đồng, dự báo 1,300 tỷ. BSC giữ quan điểm Theo dõi từ báo cáo 17/8 (mục tiêu 148,600 đồng) đến chiến lược quý 4 ngày 2/10, dự báo 1,216 tỷ. Vietcap ngày 19/10 cho rằng chưa cần đổi dự báo 1,294 tỷ vì chiết khấu thấp sẽ bù cho biên gộp. TCBS ngày 20/10 hạ dự báo về 1,249 tỷ và khuyên chỉ giải ngân khi giá chiết khấu mạnh.
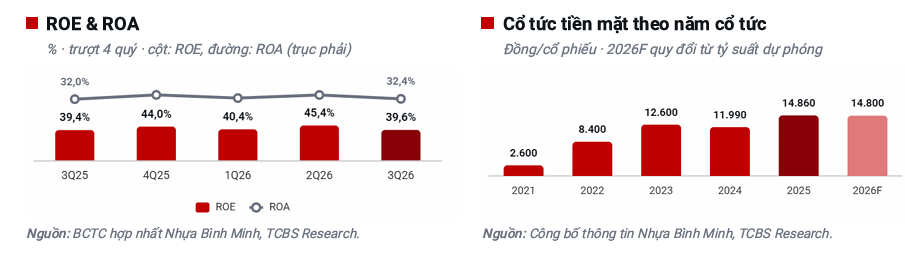
Theo ước tính của người viết, giá mục tiêu bình quân của ba CTCK có công bố trong cửa sổ là khoảng 161,400 đồng, cao hơn giá hiện tại khoảng 17%. Nhưng hai trong ba mức này có trước khi biên gộp quý 3 lộ diện, nên tôi coi đó là trần hơn là đích. Tôi nghiêng về cách nhìn của TCBS và BSC: BMP là cổ phiếu giữ để nhận cổ tức, mua thêm khi giá rơi sâu, chưa phải cổ phiếu tăng trưởng để đuổi theo cho tới khi giá PVC hoặc sản lượng cho tín hiệu rõ.
Elibook Team chưa có khuyến nghị giao dịch ở BMP
| Tiêu chí | SSI (12/10) | BVSC (9/2026) | BSC (17/8; 2/10) | Vietcap (19/10) | TCBS (20/10) |
|---|---|---|---|---|---|
| Khuyến nghị | Khả quan | Outperform | Theo dõi | Không nêu trong báo cáo | Theo dõi, chờ giá chiết khấu |
| Giá mục tiêu (đồng/cp) | 168,500, giữ | 167,000 | 148,600 | Không nêu | Không nêu |
| Doanh thu 2026 (tỷ) | Không nêu | 6,181 | 6,211; 6,109 | 6,796 | 5,587 |
| LNST 2026 (tỷ) | ~1,374 (+11.8%)* | 1,300 | 1,216 | 1,294 | 1,249 |
| Luận điểm | Lá chắn SCG, cổ tức | Đầu ngành, cổ tức 11% | Biên ngành nhựa đã đỉnh | Chiết khấu thấp bù biên gộp | Tài chính vững, tăng trưởng thấp |
| Rủi ro | Dầu, lãi suất cao | Giá PVC, cổ tức co | PVC neo cao, giảm giá bán | Doanh thu, biên gộp | Giá PVC, cạn dư địa cắt chi phí |
*Quy đổi từ tốc độ tăng trưởng SSI công bố, ước tính của người viết.