
Th10
Phân tích Doanh Nghiệp
TNG: Chín tháng đã gom 90% lợi nhuận cả năm mà CTCK dự phóng, còn EFTA chỉ là hạt tiêu rắc lên món chính
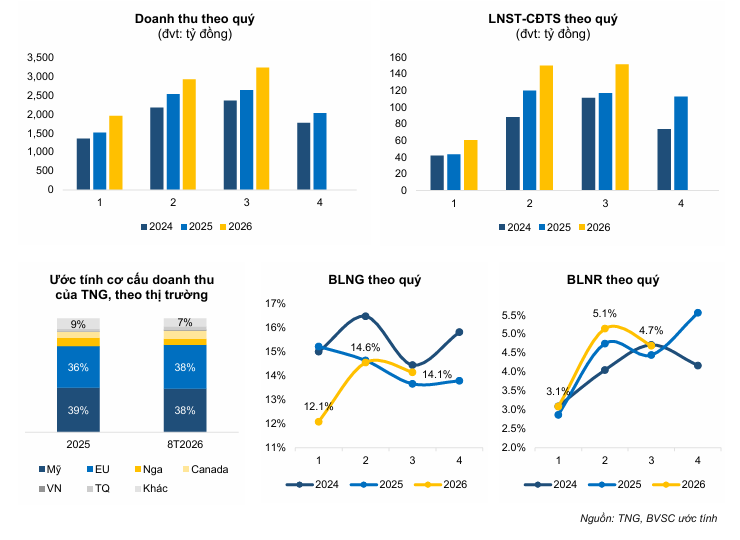
- Doanh thu & lợi nhuận: Quý 3/2026 doanh thu 3,229 tỷ đồng (+22.6% YoY), LNST 151.5 tỷ đồng (+29.5% YoY), cao nhất trong 12 quý gần nhất; 9 tháng LNST 361.6 tỷ đồng (+29%).
- Hoạt động cốt lõi: Biên gộp quý 3 hồi lên 14.1% (cùng kỳ 13.7%), lợi nhuận thuần HĐKD 206.6 tỷ đồng (+39.8%); tồn kho giảm 27.6% QoQ vì hàng đã xuất mạnh.
- Động lực bổ sung: VEFTA mở cửa Thụy Sĩ, Na Uy nhưng quy mô rất nhỏ; câu chuyện thật nằm ở EU và việc Bangladesh mất ưu đãi EBA. Luận điểm: dự phóng của thị trường đang đi sau thực tế.
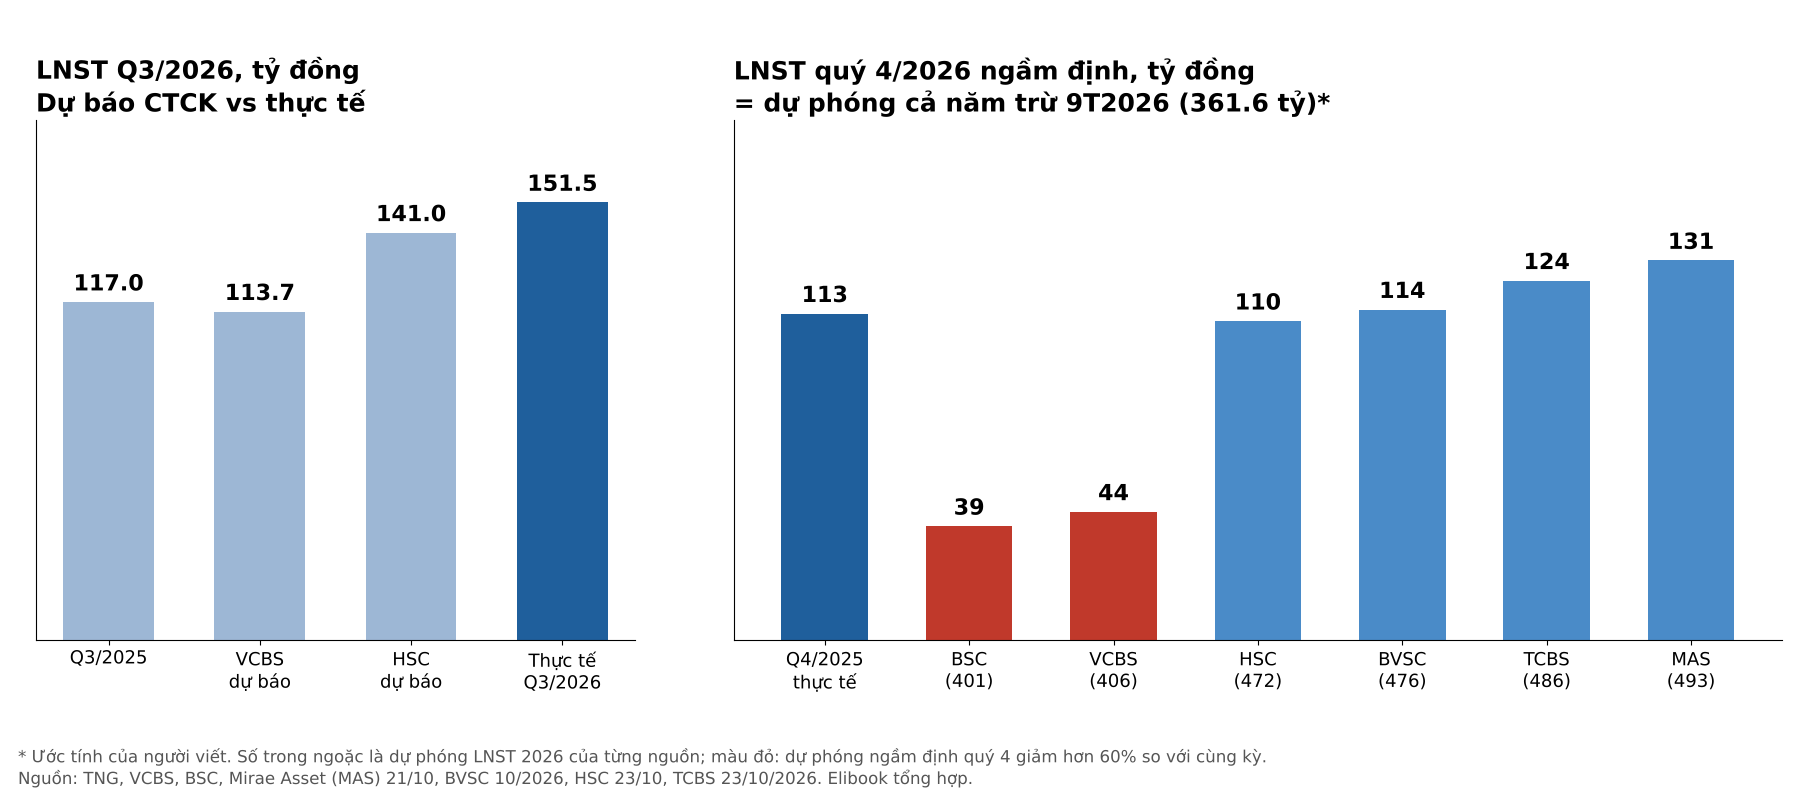
Có một phép trừ khá buồn cười quanh TNG. BSC dự phóng LNST 2026 của doanh nghiệp là 401 tỷ đồng, VCBS là 406 tỷ đồng. Sau chín tháng, TNG đã lãi 361.6 tỷ đồng, tức khoảng 90% con số đó. Nếu tin hai bảng dự phóng này, quý 4 chỉ cần lãi khoảng 40 tỷ đồng, hơn một phần ba quý 4/2025. Trong khi đó BVSC, HSC, TCBS và MAS đều đặt mức 472-493 tỷ đồng, tức quý 4 ít nhất ngang cùng kỳ. Hai nhóm nhìn cùng một doanh nghiệp mà cách nhau cả một quý lợi nhuận.
Câu chuyện thứ hai làm phép trừ này thú vị hơn. Ngày 20/10, Mirae Asset (MAS) xếp TNG vào nhóm hưởng lợi rõ hơn mặt bằng ngành từ hiệp định Việt Nam – EFTA, vì khoảng 40% doanh thu đến từ châu Âu. Nghe hợp lý cho tới khi nhìn vào quy mô: toàn bộ hàng dệt may Việt Nam xuất sang bốn nước EFTA năm 2025 chỉ có 26.9 triệu USD. Vậy thị trường đang định giá TNG bằng con số cũ, hay bằng một câu chuyện châu Âu bị hiểu nhầm chỗ?
Quý 3: lãi thật, nhưng lãi bằng vốn vay
Quý 3 vượt dự báo của VCBS (113.7 tỷ đồng) khoảng 33% và vượt HSC (141 tỷ đồng) khoảng 7%, chỉ BVSC là gần trúng. Động lực nằm ở lõi: lợi nhuận gộp 456.7 tỷ đồng (+27%), chi phí bán hàng và quản lý chỉ tăng 3.4%, kéo tỷ lệ trên doanh thu từ 6.5% xuống 5.5%. Báo cáo ngành tháng 8 của VCBS từng cho rằng biên gộp sẽ đi ngang ở mức thấp đến hết năm; quý 3 lại cho 14.1%, cao hơn bình quân 13.6% của nửa đầu năm.
Phần bị bào mòn đến từ khoản lỗ khác 18.8 tỷ đồng, chủ yếu là thiệt hại máy móc do bão lũ năm 2025, và lỗ tỷ giá 26 tỷ đồng. HSC tính nếu loại các khoản không thường xuyên, lợi nhuận cốt lõi quý 3 khoảng 167 tỷ đồng (+41%). Ban lãnh đạo cho biết hồ sơ bồi thường bảo hiểm chưa xong, nên chi phí kiểu này có thể còn xuất hiện trong quý 4.
Mặt trái lớn hơn nằm ở bảng cân đối. TCBS chỉ ra phải thu ngắn hạn tăng 77.7% từ đầu năm lên 1,785 tỷ đồng, riêng DESIPRO nợ 574 tỷ đồng, và dòng tiền kinh doanh chín tháng âm 695.5 tỷ đồng. Nợ vay lên 4,194 tỷ đồng, gấp 2.1 lần vốn chủ, chi phí lãi vay quý 3 đạt 87.4 tỷ đồng là cao nhất từ trước tới nay. Đây là mô hình có tính mùa vụ: quý 4/2025 dòng tiền kinh doanh dương 763.5 tỷ đồng khi khách hàng trả tiền. TNG lãi thật, nhưng lãi trên đòn bẩy, và đòn bẩy thì không ưa Fed tăng lãi suất.
TNG cũng thừa nhận một phần doanh thu quý 3 đến từ việc đẩy sớm tiến độ xuất hàng, nên quý 4 sẽ chậm lại. TCBS dự phóng quý 4 lãi khoảng 124 tỷ đồng (+10%). Tôi nghiêng về kịch bản quý 4 đi ngang cùng kỳ, tức LNST 2026 quanh 475 tỷ đồng, rất gần mức 476 tỷ đồng của BVSC. Câu hỏi còn lại là 2027, và câu trả lời nằm ở nước Mỹ.
Ngành dệt may: Mỹ co lại, TNG lại tăng tốc ở Mỹ
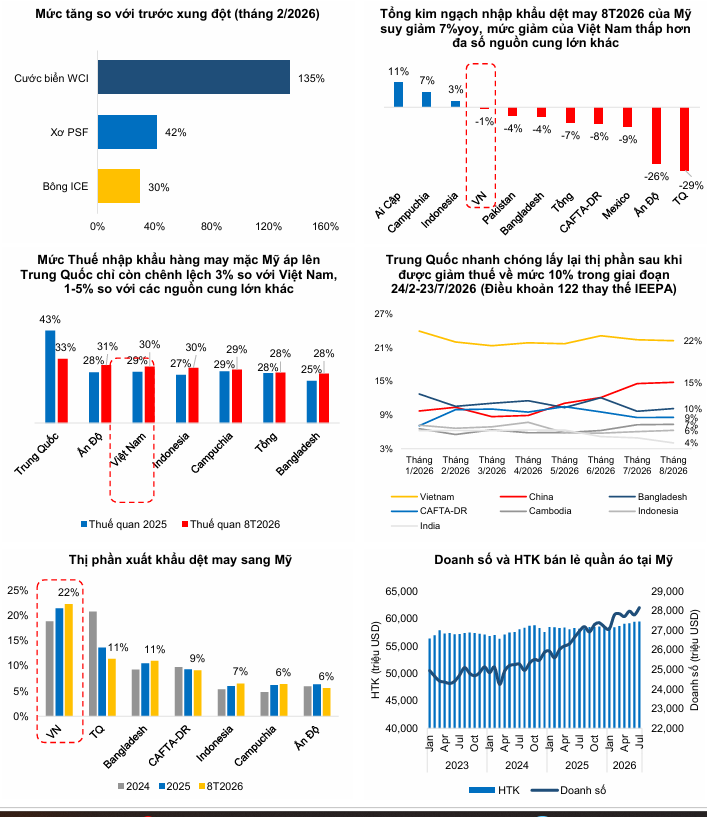
Bức tranh chung không có gì để ăn mừng. Xuất khẩu dệt may chín tháng ước đạt 36.43 tỷ USD, chỉ tăng 3.2%. Tám tháng đầu năm, nhập khẩu may mặc của Mỹ giảm 7%, hàng Việt Nam giảm 1% và vẫn giữ thị phần số một khoảng 22%, nhưng theo BVSC thuế trung bình áp lên may mặc Việt Nam đã lên 30%, trong khi Trung Quốc thu hẹp khoảng cách và Bangladesh, Campuchia chịu thuế thấp hơn.
Điều lạ là TNG đi ngược dòng. Theo số liệu HSC tổng hợp, doanh thu Mỹ quý 3 tăng 37.1% lên 1,343 tỷ đồng, sau khi chỉ tăng 4% trong nửa đầu năm, dù thuế Mục 301 mức 12.5% có hiệu lực từ 24/7. Phía khách hàng, Haddad tăng hơn gấp đôi lên 499 tỷ đồng, Decathlon tăng 11.1% lên 1,143 tỷ đồng; ba khách lớn nhất chiếm 66% doanh thu. Tăng trưởng của TNG là 21.3% trong chín tháng, so với khoảng 2% của toàn ngành mà BVSC dẫn, nên câu chuyện ở đây là giành thị phần chứ không phải sóng ngành.
Rủi ro tập trung vào lịch thuế. Bộ Công Thương ngày 7/10 cho biết đàm phán thương mại đối ứng Việt – Mỹ đã cơ bản hoàn tất, nhưng chưa có mức thuế cụ thể. Mục 301 về sở hữu trí tuệ có hạn công bố 29/11/2026 (có thể lùi tới 28/2/2027), còn điều tra dư thừa công suất là 11/3/2027. Đây là xúc tác nhị phân: kết quả tốt thì cả ngành được định giá lại, xấu thì quay về cạnh tranh giá. Tôi đánh giá TNG ít bị tổn thương hơn MSH, vì gần 60% doanh thu không nằm ở Mỹ.
Và nửa còn lại phần lớn là châu Âu. Vậy một hiệp định mới với châu Âu có thêm sức cho TNG không?
EFTA: tin tốt thật, nhưng không phải châu Âu của TNG
Năm 2025 Việt Nam xuất trực tiếp sang bốn nước Thụy Sĩ, Na Uy, Iceland và Liechtenstein 405.1 triệu USD, khoảng 0.1% tổng kim ngạch; riêng dệt may 26.9 triệu USD, so với 39.6 tỷ USD dệt may cả nước. Theo bảng tổng hợp của MAS, may mặc vào Thụy Sĩ vốn đã chịu thuế 0%. Thay đổi thật chỉ ở Na Uy, nơi thuế giảm từ dưới 10% về 0% trên kim ngạch 14.5 triệu USD. Tính nhanh thì khoản thuế tiết kiệm được cho cả ngành tối đa khoảng 1.45 triệu USD mỗi năm.
Châu Âu của TNG là chuyện khác. Quý 3, khu vực châu Âu (trừ Nga) mang về 1,355 tỷ đồng (+15.8%), chiếm 42% doanh thu, chín tháng tăng 36%. Nhưng BVSC cho biết bốn thị trường lớn nhất là Pháp, Đức, Hà Lan và Tây Ban Nha, đều thuộc EU, nơi hàng Việt đã hưởng thuế 0% theo EVFTA nếu đạt xuất xứ. Khách hàng lớn nhất Decathlon cũng là thương hiệu Pháp. BVSC giả định riêng nhóm EU này tăng 30% trong năm nay.
Rủi ro thật là luật chơi mới của EU: cấm tiêu hủy hàng tồn may mặc theo ESPR từ 20/7/2026, hộ chiếu sản phẩm số DPP, phạt tới 3% doanh thu toàn cầu nếu vi phạm tiêu chuẩn môi trường. Ở chiều ngược lại, Bangladesh sẽ mất cơ chế EBA tại EU, với quyết định gia hạn hay không dự kiến chốt ngày 24/11/2026. Tôi coi EFTA là hạt tiêu: thêm vị, không đổi được món chính. Vậy những người định giá TNG đang đặt cược vào món nào?
Định giá & khuyến nghị: lợi nhuận đã hội tụ, giá mục tiêu thì chưa
Bốn bên cập nhật gần nhất gần như đồng thuận về lợi nhuận 2026: HSC 472, BVSC 476, TCBS 486, MAS 493 tỷ đồng, chênh nhau dưới 5%. Vậy mà giá mục tiêu trải từ 17,700 đến 25,000 đồng. BVSC khuyến nghị Outperform, giá mục tiêu 24,400 đồng/cp bằng DCF kết hợp P/E mục tiêu 6.3 lần. MAS giữ Mua với 25,000 đồng/cp (không đổi từ 21/7), nhưng tự nhận biên đang thấp hơn giả định 15.5% và có thể nâng lãi suất yêu cầu trong mô hình, tức có rủi ro hạ giá mục tiêu. BSC đưa TNG vào danh mục ưu tiên quý 4 với 21,500 đồng/cp, dựa vào P/E dự phóng 2027 chỉ 5.3 lần so với trung vị ba năm 8.1 lần.
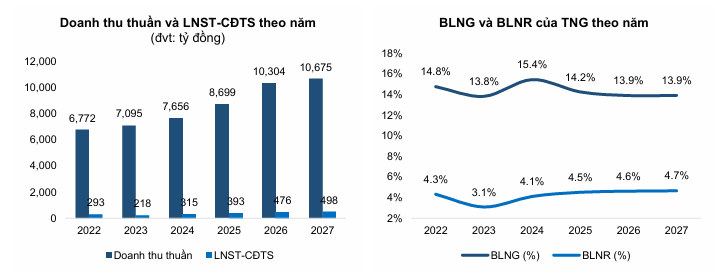
Phía thận trọng, HSC giữ Tăng tỷ trọng với 19,600 đồng/cp, upside chỉ khoảng 2%, và đang xem xét lại khuyến nghị. Họ còn dự phóng LNST 2027 giảm 4%, trong khi BVSC dự phóng tăng lên 498 tỷ đồng. TCBS không đưa giá mục tiêu, khuyên người đã có cổ phiếu tiếp tục nắm giữ nhưng chưa nên mua mới quanh 19,200 đồng cho tới khi quý 4 xác nhận phải thu được thu hồi. VCBS vẫn Trung lập, hạ nhẹ giá mục tiêu từ 18,023 xuống 17,700 đồng/cp.
Bất đồng thật không còn ở lợi nhuận năm nay mà ở 2027 và ở bảng cân đối. Tôi nghiêng về phía BVSC: với LNST quanh 475-480 tỷ đồng và vốn hóa khoảng 2,450 tỷ đồng ở giá 19,000 đồng, TNG đang giao dịch quanh 5 lần lợi nhuận, kèm cổ tức tiền mặt đã công bố tạm ứng 15% cho năm 2026. Nhưng tôi đồng ý với TCBS rằng chiết khấu này có lý do: dòng tiền âm và nợ vay gấp đôi vốn chủ. Giá mục tiêu bình quân năm CTCK là 21,640 đồng/cp, upside khoảng 14%.
| Tiêu chí | MAS (21/10) | BVSC (10/2026) | HSC (23/10) | TCBS (23/10) | BSC (T10) | VCBS (27/8, Q3) |
|---|---|---|---|---|---|---|
| Khuyến nghị | Mua | Outperform | Tăng tỷ trọng, đang xem lại | Nắm giữ, chưa mua mới | Ưu tiên Q4 | Trung lập |
| Giá mục tiêu (đồng/cp) | 25,000, giữ | 24,400 | 19,600 | Không nêu | 21,500 | 18,023 → 17,700 |
| Doanh thu 2026 (tỷ đồng) | 9,300 | 10,304 | 10,305 | 10,515 | – | 9,858 |
| LNST 2026 (tỷ đồng) | 493 | 476 (2027: 498) | 472 (2027: 453) | 486 | 401 (2027: 455) | 406 |
| Rủi ro chính | Biên, lãi suất yêu cầu | Thuế Mỹ | Lỗ khác, 2027 | Phải thu, nợ vay | Đàm phán thuế | Quy định EU |
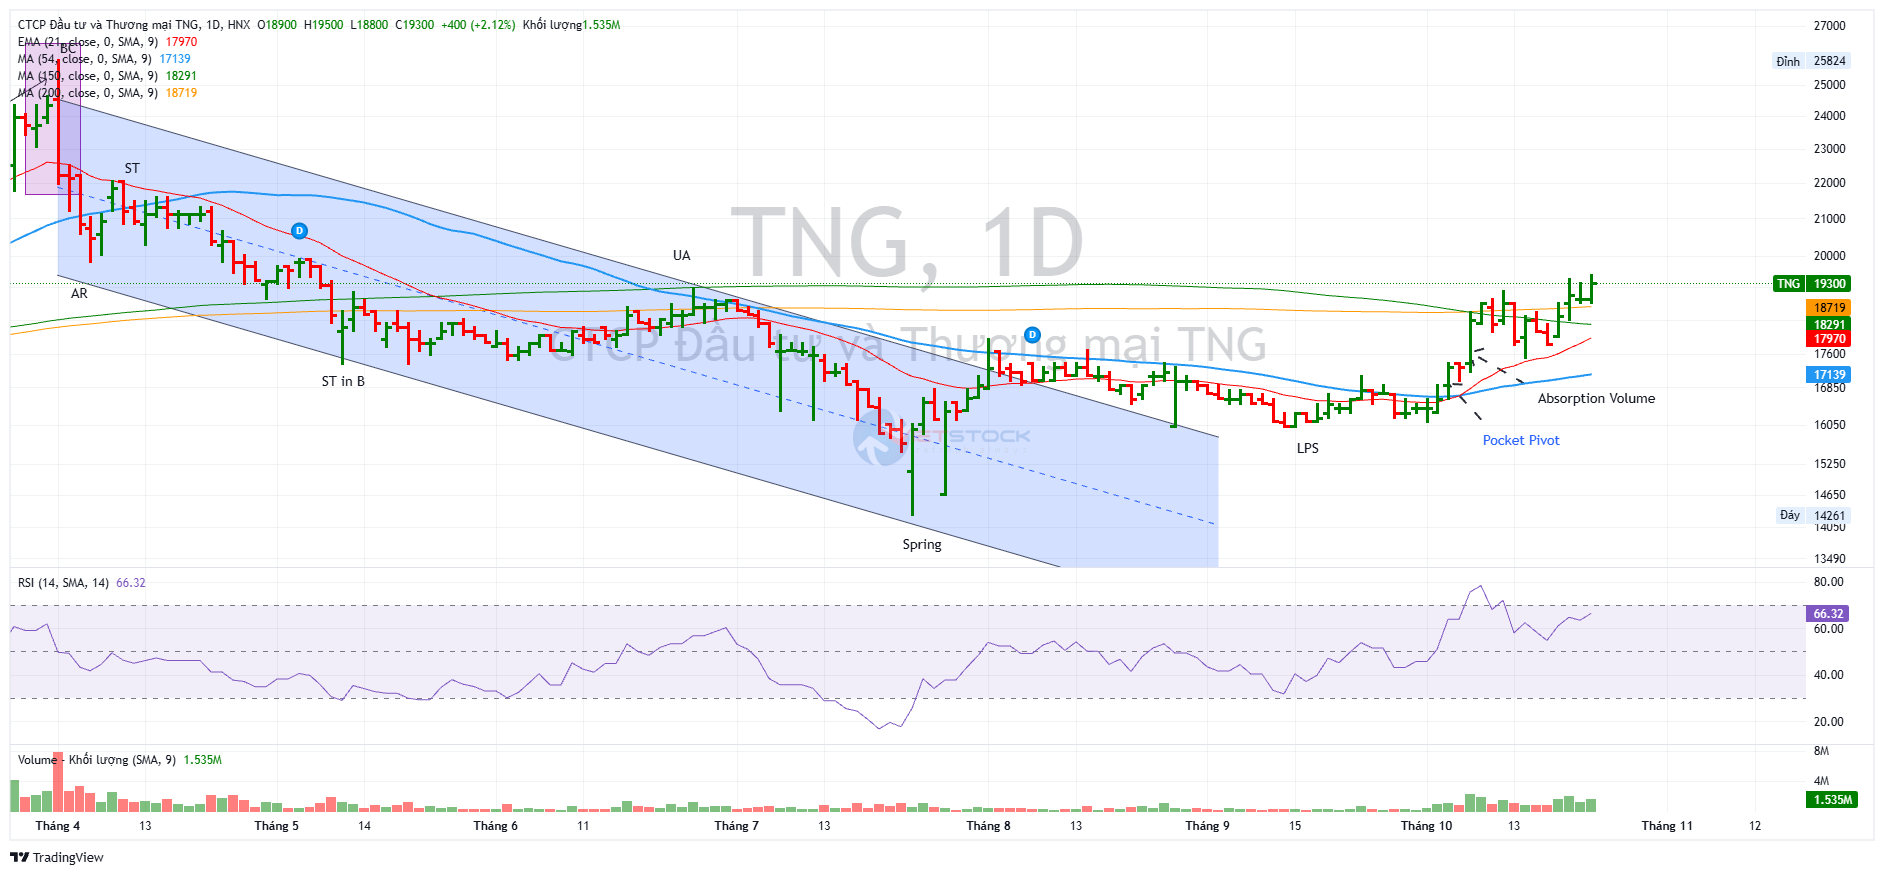
Trên đồ thị, RS của TNG là 90, hoạt động tốt trên thị trường. Cổ phiếu TNG đã đi qua một vòng trọn vẹn: đỉnh quanh 25,800 đồng ngày 1/4/2026 bằng phiên đuôi nến dài với 7.8 triệu cổ phiếu, rơi về đáy 14,300 đồng ngày 23/7 ngay trước khi thuế 301 có hiệu lực, rồi tích lũy trong biên 16,000-17,900 đồng suốt tháng 8-9 với khối lượng cạn dần, tháng 9 chỉ khoảng 237,000 cổ phiếu/phiên. Theo khung Wyckoff, đây là nền giá có dấu hiệu cạn cung.
Tín hiệu mua Pocket Pivot đáng tin nhất là phiên 20/10: đóng cửa 19,000 đồng (+2.7%), khối lượng 1.96 triệu cổ phiếu, gấp 3.6 lần trung bình 50 phiên, nối tiếp tín hiệu mua ngày 19/10 (+3.9%, gấp 3.2 lần) và ngày 5/10 (+4.2%, gấp 2.8 lần).
Vùng 19,000-19,900 đồng đã chặn giá ba lần trong tháng 10, và phiên 13/10 giảm gần 5% với khối lượng gấp 2.2 lần là dấu hiệu cung chốt lời. Giá hiện 18,900 đồng, trên MA10 (18,450), MA50 (17,100) và vừa nhích qua MA200 (18,710); chưa có tín hiệu Bán. Tín hiệu Mua thuộc điều kiện bật khỏi MA10, nên kịch bản bị phủ nhận nếu đóng cửa dưới 18,400 đồng; xác nhận khi vượt 19,900 đồng kèm khối lượng lớn.