
Th10
Phân tích Doanh Nghiệp
VFS: lỗ 1.4 nghìn tỷ hay 31 nghìn tỷ, và chiếc xe điện chạy bằng đất Hà Nội
- Doanh thu & lợi nhuận: Quý 2/2026 doanh thu 30,341 tỷ đồng (+85% YoY), lỗ ròng chỉ 1,391 tỷ đồng, nhưng lỗ từ mảng đang hoạt động là 31,189 tỷ đồng, gấp 2.3 lần cùng kỳ.
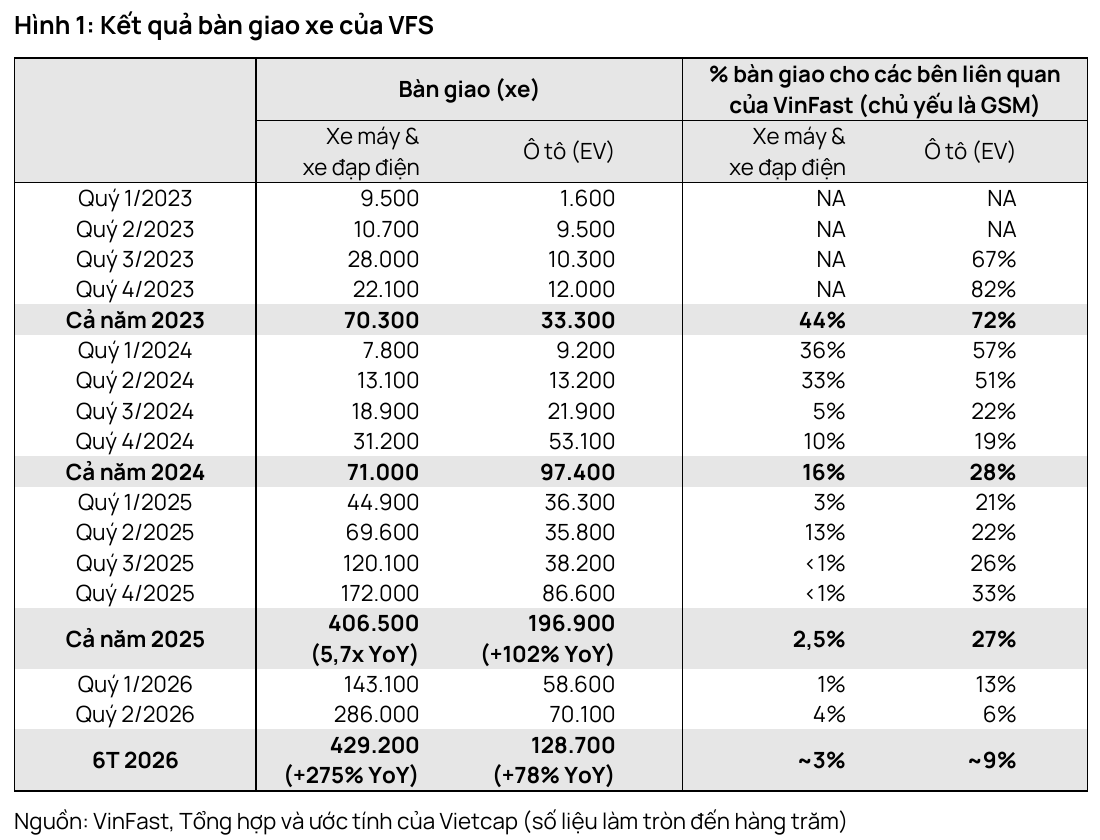
- Hoạt động cốt lõi: Bàn giao 70,085 ô tô (+96% YoY) và 286,039 xe hai bánh (gấp 4 lần); biên gộp lại rơi xuống -63%, tệ nhất sáu quý.
- Động lực bổ sung: Lãi 37 nghìn tỷ đồng từ bán mảng sản xuất VFTP và 20% lợi ích ở Global Sportia. VinFast đang đổi bài toán xe điện thành bài toán tài sản.
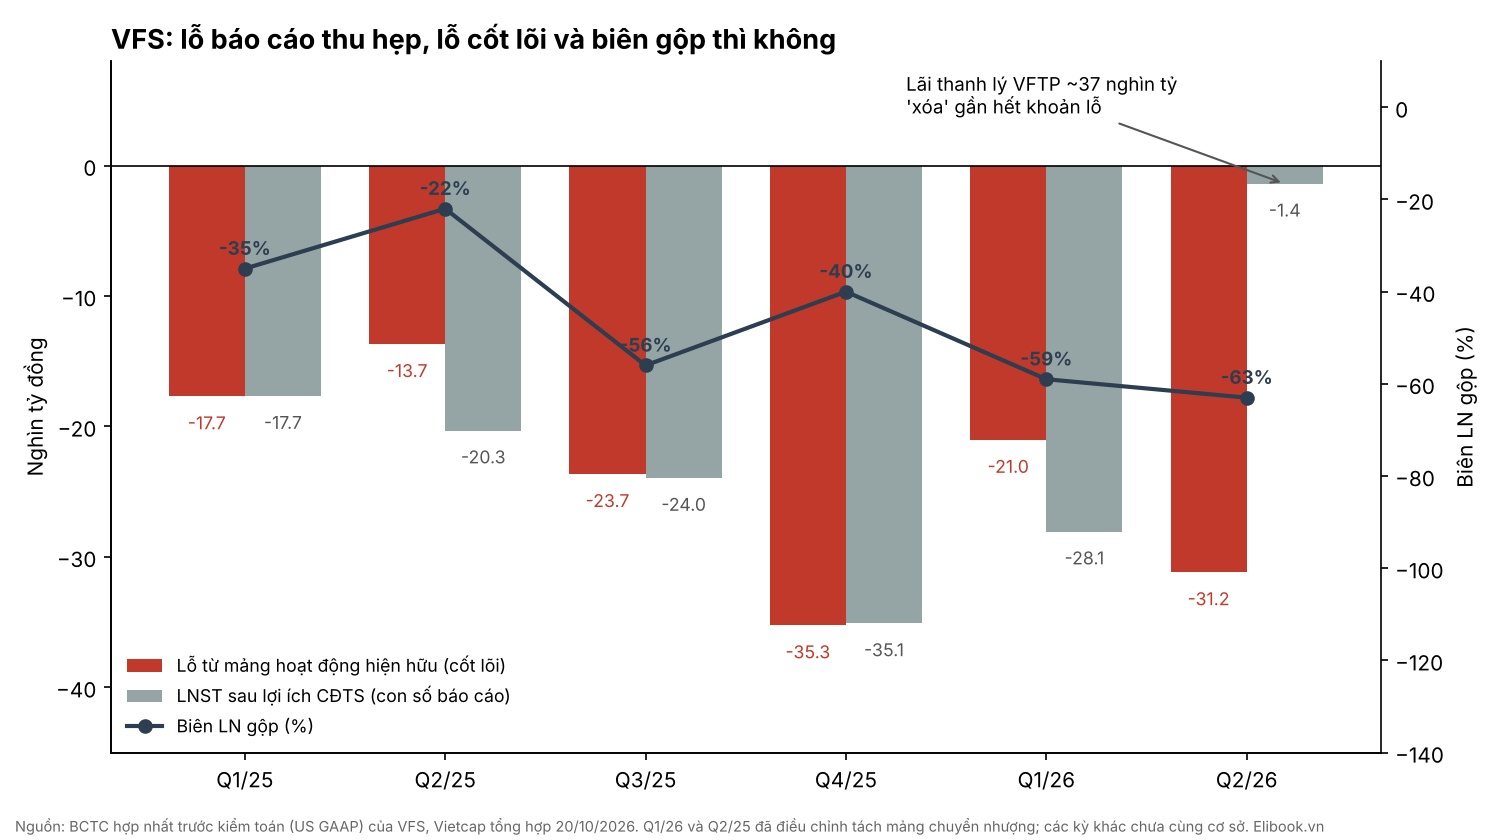
Nếu chỉ đọc dòng cuối báo cáo kết quả kinh doanh, VinFast vừa có quý “đẹp” nhất kể từ khi lên sàn Nasdaq: lỗ ròng 1,391 tỷ đồng, so với 28,060 tỷ đồng quý trước. Lùi lên vài dòng, câu chuyện lật ngược. Mảng làm xe vẫn lỗ 31,189 tỷ đồng, và thứ kéo con số cuối cùng về gần bằng không là khoản lãi khoảng 37 nghìn tỷ đồng từ việc bán chính các nhà máy ở Hải Phòng và Hà Tĩnh. Tức là hãng xe có lãi nhờ bán chỗ làm ra xe. Thị trường không bị đánh lừa: cổ phiếu giảm hơn 7% về 2.9 USD sau buổi công bố.
Elibook đã viết về VinFast ba lần. Năm 2023 là cú sụt hơn 40% sau màn chào sàn và cuộc chiến giá xe điện; tháng 8/2025 là “đế chế nợ nần” dựa vào tiền gia đình và doanh số nội bộ. Quý 2/2026 đặt ra câu hỏi khác hẳn. Nợ trên sổ đã giảm mạnh, tỷ trọng bán cho người nhà gần như biến mất, nhưng mỗi chiếc xe bán ra vẫn lỗ nặng hơn. Vậy VinFast đang khỏe lên, hay chỉ đang chuyển gánh nặng sang chỗ khác?
Doanh số nội bộ: lời phê bình cũ đã lỗi thời, nhưng biên gộp thì không
Câu chất vấn lớn nhất với VinFast hai năm trước là xe bán cho ai. Năm 2023, khoảng 72% ô tô bàn giao đi về các bên liên quan, chủ yếu là hãng taxi điện GSM; cuối 2025 con số vẫn còn 33% ở quý 4. Đến quý 2/2026, tỷ lệ này chỉ còn khoảng 6%, cả nửa năm khoảng 9%. Phần lớn xe giờ đến tay người mua thật, và đây là điểm tôi thấy phải ghi công cho VinFast, vì nó trả lời trực tiếp lời phê bình mà chính bài cũ của Elibook từng nêu.
Nhưng doanh số thật lại đi kèm một biên gộp còn thật hơn. Sản lượng ô tô gần gấp đôi cùng kỳ, doanh thu tăng 85%, vậy mà biên gộp tụt từ -22% quý 2/2025 xuống -63%. Hiểu nôm na, cứ 100 đồng doanh thu thì giá vốn là 163 đồng. Ban lãnh đạo nói nếu loại chương trình sạc miễn phí, doanh thu ghi nhận chậm và điều chỉnh giá trị tồn kho thì biên gộp điều chỉnh là -28.7%. Con số đó dễ nghe hơn, nhưng chương trình sạc miễn phí và giảm giá tồn kho đều là cái giá thật phải trả để bán được xe. Ở thị trường mà VinFast chiếm khoảng 38% thị phần ô tô, đây là cái giá của ngôi số 1 chứ không phải tai nạn kế toán.
Một hãng xe lớn nhất nước mà càng bán nhiều càng lỗ nhiều thì câu hỏi tự nhiên là: tiền ở đâu ra để tiếp tục bán?
Bảng cân đối: nợ không biến mất, nó đổi tên
Nhìn qua, bảng cân đối quý 2 như vừa đi spa. Nợ vay từ bên thứ ba giảm từ 82.2 nghìn tỷ đồng cuối 2025 xuống 21.8 nghìn tỷ đồng, tổng tài sản co từ 182.6 nghìn tỷ xuống 74.9 nghìn tỷ, tổng nợ phải trả giảm hơn 113 nghìn tỷ đồng. Phần lớn sự “thon gọn” này đến từ việc VFTP, công ty chứa mảng sản xuất trong nước, không còn được hợp nhất sau khi chuyển nhượng xong vào tháng 6. Nợ đi theo nhà máy ra khỏi sổ.
Điều lạ là một dòng mới xuất hiện: phải trả thương mại dài hạn 35.5 nghìn tỷ đồng, cuối năm 2025 bằng không. Báo cáo không nói rõ chủ nợ, nhưng thời điểm trùng với việc VinFast chuyển sang mô hình mua xe lại từ nhà máy cũ. Theo ước tính của người viết, nếu cộng nợ vay bên thứ ba, phải trả bên liên quan và khoản mới này, tổng nghĩa vụ vào khoảng 94.7 nghìn tỷ đồng, vẫn thấp hơn mức 148.6 nghìn tỷ cuối 2025 nhưng xa mới tới mức “nhẹ tài sản” như con số nợ vay gợi ý. Vốn chủ sở hữu vẫn âm 86.9 nghìn tỷ đồng, lỗ lũy kế gần 397 nghìn tỷ.
Nguồn nuôi bộ máy vẫn là gia đình. Theo thỏa thuận tháng 11/2024, ông Phạm Nhật Vượng đã giải ngân 40.5 trên 50 nghìn tỷ đồng tài trợ, Vingroup cho vay 17.4 trên 35 nghìn tỷ. Phần còn lại tối đa khoảng 27.1 nghìn tỷ đồng, chưa bằng một quý lỗ cốt lõi gần đây. Quý 3, ông Vượng góp thêm 20 nghìn tỷ đồng qua cổ phiếu ưu đãi, và một phần số tiền đó được dùng để mua… một công ty bất động sản. Ban lãnh đạo cũng thừa nhận vài hợp đồng tài trợ sắp đáo hạn và đang tìm thêm vốn.
Tôi nghiêng về cách đọc rằng VinFast đã làm sạch bề mặt bảng cân đối, nhưng chưa thay đổi tốc độ đốt tiền. Câu hỏi còn lại là liệu thửa đất mới mua có lấp được cái hố đó không.
Global Sportia: khi hãng xe điện tìm tiền trong sổ đỏ
Đây là điểm mới nhất và cũng gây tranh cãi nhất so với mọi bài cũ. VinFast mua 100% công ty Ngọc Hồi từ ông Vượng và hai cổ đông nhỏ, qua đó nắm 20% lợi ích kinh tế ở Global Sportia, dự án 9,170 ha tại Hà Nội mà Vinhomes giữ 35%. Giám đốc đầu tư của hãng nói thẳng trên cuộc gọi rằng theo dự phóng, dòng tiền từ dự án có thể bù được toàn bộ mức đốt tiền hiện tại, “chỉ là vấn đề thời điểm”, và tiền dự kiến về từ năm 2027.
Câu “chỉ là vấn đề thời điểm” chính là chỗ khiến tôi chưa yên tâm. Ban lãnh đạo chưa công bố VinFast phải góp bao nhiêu vốn để phát triển dự án, và trong các báo cáo gần nhất về VIC và VHM, Vietcap mới tính 35% lợi ích của Vinhomes, chưa đưa phần của VinFast vào dự báo. Một hãng xe trên Nasdaq mà luận điểm cứu cánh là doanh số căn hộ ở Hà Nội thì nhà đầu tư Mỹ định giá nó bằng thước nào, P/S của hãng xe hay chiết khấu RNAV của chủ đầu tư?
Mặt sáng là kế hoạch kinh doanh vẫn giữ nguyên: ít nhất 300,000 ô tô và khoảng 1 triệu xe máy điện năm 2026, Việt Nam đóng góp hơn 75%. Nửa đầu năm mới giao 128,662 ô tô, nên hai quý cuối cần bình quân khoảng 85,700 xe mỗi quý, cao hơn 22% so với quý 2. Riêng thị trường Việt Nam 9 tháng đã giao 177,697 xe (+71% YoY), và VF 2, VF 8 All-New bắt đầu bàn giao từ quý 4. Sản lượng không phải là vấn đề của VinFast; giá vốn mới là vấn đề, và công ty kỳ vọng giảm thêm 10-15% chi phí sản xuất trong 2026-2027.
Định giá & khuyến nghị: Phố Wall vẫn “Mua”, nhưng hạ giá sau mỗi lần nghe
Ở giá 2.9 USD, VFS có vốn hóa khoảng 6.78 tỷ USD. Tính nhanh theo doanh thu quý 2 khoảng 1.2 tỷ USD nhân bốn, cổ phiếu đang giao dịch quanh 1.4 lần doanh thu năm hóa, rẻ so với hãng xe điện tăng trưởng gần gấp đôi, nhưng đắt với một doanh nghiệp vốn chủ âm và biên gộp -63%. Cần nhớ thêm, lượng cổ phiếu tự do chuyển nhượng chỉ khoảng 50.9 triệu trên 2.3 tỷ cổ phiếu lưu hành, nên giá dễ bị đẩy mạnh theo cả hai chiều.
Trong hai tháng gần đây, quan điểm trong nước về VFS gần như chỉ có Vietcap, và báo cáo gặp nhà đầu tư ngày 20/10 không đưa khuyến nghị hay giá mục tiêu. Vietcap kỳ vọng sản lượng ô tô tăng hai chữ số đến 2028, Việt Nam vẫn là thị trường chính, nhưng chưa tính lợi ích Global Sportia cho VinFast. Ở Mỹ, ngay sau kết quả quý 2, Cantor Fitzgerald giữ khả quan nhưng hạ giá mục tiêu từ 5 USD xuống 4 USD, Chardan Capital giữ Mua và hạ từ 5.5 USD xuống 5 USD. Hai bên đồng thuận ở hướng đi: tăng trưởng sản lượng còn đó, nhưng niềm tin vào tốc độ cải thiện biên thì giảm.
Theo ước tính của người viết, giá mục tiêu bình quân của hai nhà môi giới Mỹ là 4.5 USD, cao hơn giá hiện tại khoảng 55%. Tôi không coi đó là biên an toàn. Upside lớn ở đây là phần thưởng cho rủi ro pha loãng và rủi ro phụ thuộc vào một người, không phải dấu hiệu định giá rẻ. Tôi chỉ đổi quan điểm khi biên gộp điều chỉnh tiến dần về 0 trong hai quý liên tiếp, hoặc khi VinFast công bố rõ nghĩa vụ góp vốn ở Global Sportia.
| Tiêu chí | Vietcap (20/10/2026) | Cantor Fitzgerald (20/10/2026) | Chardan Capital (20/10/2026) |
|---|---|---|---|
| Khuyến nghị | Không đưa khuyến nghị (báo cáo gặp NĐT) | Khả quan, giữ nguyên | Mua, giữ nguyên |
| Giá mục tiêu (USD/cp), thay đổi | Không có | 4, hạ từ 5 | 5, hạ từ 5.5 |
| Dự phóng sản lượng 2026 | Giữ kỳ vọng tăng hai chữ số đến 2028; công ty mục tiêu ≥300,000 ô tô | Không công bố | Không công bố |
| Dự phóng LNST 2026 | Không nêu | Không công bố | Không công bố |
| Luận điểm chính | Việt Nam là thị trường chính, chưa tính Global Sportia cho VFS | Tăng trưởng sản lượng, cắt giá sau biên gộp yếu | Tăng trưởng sản lượng, cắt giá nhẹ |
| Rủi ro chính | Biên gộp âm sâu, phụ thuộc vốn VIC và Chủ tịch | Biên gộp, nhu cầu vốn | Biên gộp, nhu cầu vốn |