
Th10
Phân tích Doanh Nghiệp
Room ngoại: MWG hết chỗ mà cổ đông nội không được đồng nào, TCB và MBB mở cửa chờ khách lớn
- Phần bù hết room: Khối ngoại trả thêm 7.92% để mua MWG qua thỏa thuận tháng 9, nhưng lượng mua khớp lệnh giảm 99%. Nhóm kín room kém VN-Index 24% năm 2025.
- Bán lẻ: Sở hữu ngoại ở FRT là 33.5%, ở DGW là 28.9%, còn MWG kín trần 49%. Một năm qua DGW +22.1%, FRT +15.2%, MWG -6.5%.
- Ngân hàng: TCB còn 2.07% room, MBB còn 1.02%. Giá trị thật nằm ở thương vụ chiến lược, nơi VPB từng bán cho SMBC cao hơn thị giá 36-42%.
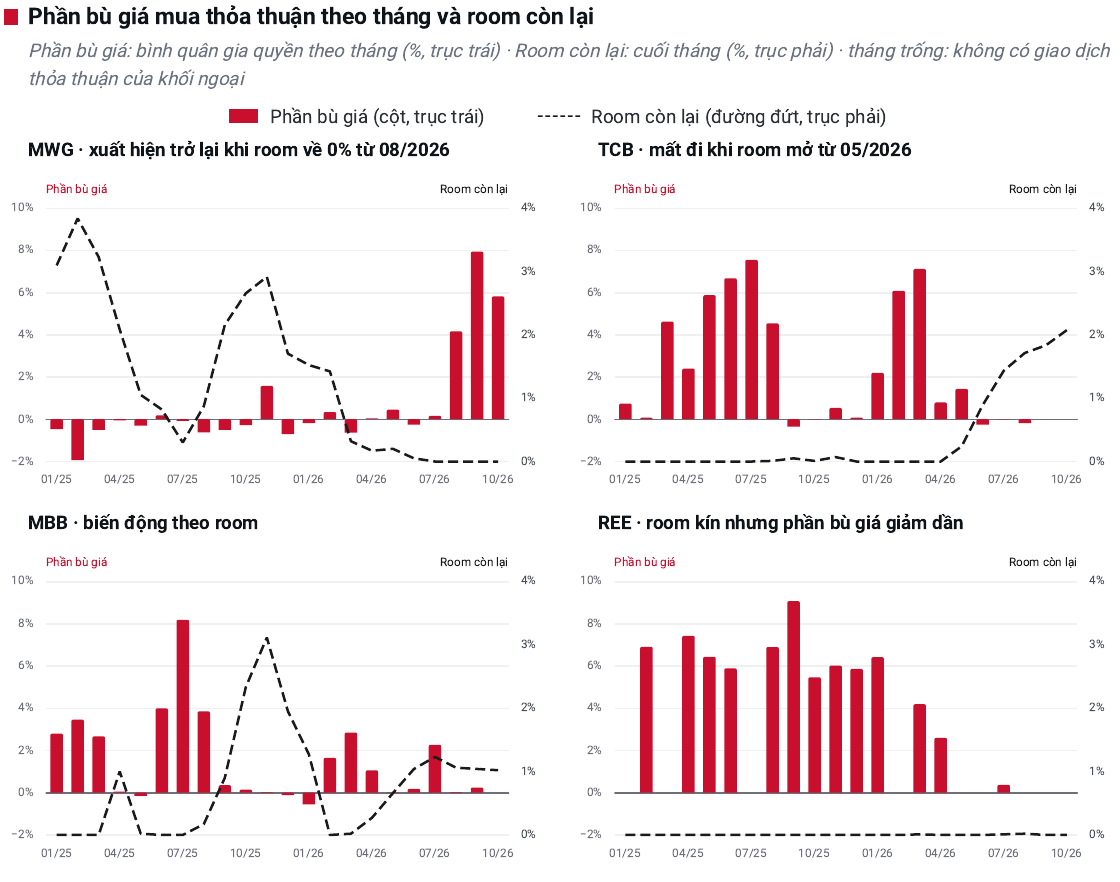
Tháng 9 vừa rồi, một nhà đầu tư nước ngoài chịu trả cao hơn giá đóng cửa 7.92% chỉ để mua được cổ phiếu MWG qua giao dịch thỏa thuận. Nghe như tin vui cho cổ đông Thế Giới Di Động, cho đến khi bạn hỏi tiền chênh đó vào túi ai. Room MWG về 0% từ tháng 8, nên người mua ngoại chỉ mua được khi một người bán ngoại khác nhả hàng, và khoản 7.92% chảy trọn vào túi người bán ngoại đó. Trên sàn, lượng khối ngoại mua khớp lệnh bình quân rơi từ 433,600 xuống 4,500 cổ phiếu mỗi phiên. MWG treo biển “cháy vé” ngoài cửa, nhưng trong quán vắng hẳn một nhóm khách lớn.
Báo cáo chuyên đề TCBS phát hành ngày 19/10 đo lại chuyện này trên 26 mã từng kín room. Giai đoạn 2020-2024, “hết room” gần như là con dấu chất lượng: nhóm kín room vượt VN-Index 6-43% mỗi năm. Từ 2025 thì mọi thứ lật ngược, nhóm này kém chỉ số 24% năm 2025 và thêm 12% trong 10 tháng 2026. Câu hỏi đáng giá vì thế không phải là “hết room có tốt không“, mà là vì sao một MWG kín room lại kém hấp dẫn hơn những người anh em cùng ngành còn room như FRT, DGW, và khi room ngân hàng như TCB, MBB vừa hở, đó là cánh cửa cơ hội hay chỉ là lối thoát của người bán.
Hết room: tấm vé hạng VIP, nhưng người cầm vé là quỹ ngoại
Phát hiện quan trọng nhất của TCBS là thước đo. Tổng mua bán ròng của khối ngoại không giải thích được gì: họ bán ròng 4/5 năm giai đoạn 2020-2024, có năm tới 62,400 tỷ đồng, vậy mà nhóm kín room vẫn thắng chỉ số. Thứ đi cùng lợi suất là phần bù giá, tức mức khối ngoại chịu trả cao hơn giá đóng cửa khi mua thỏa thuận. Năm nào phần bù còn quanh 4-7%, nhóm kín room thắng. Từ 2025, phần bù rơi xuống 1.95% rồi 2.79%, giá trị mua thỏa thuận co từ 60,100 tỷ năm 2024 xuống còn 18,500 tỷ đồng, và lợi thế biến mất.
Biểu đồ trên cho thấy phần bù rất “khó tính“. Nó chỉ xuất hiện khi room còn dưới khoảng 0.1%, và tan gần hết khi room hở từ 0.2% trở lên. TCB là ví dụ đau nhất: phần bù 7.10% tháng 3/2026, rồi room chỉ hở 0.24% vào tháng 5 là phần bù về quanh 0%. REE thì ngược lại: room vẫn kín nhưng cầu ngoại yếu nên phần bù teo dần về 0.37%.
Gộp lại, room kín chỉ có giá khi có người ngoại xếp hàng mua, và người hưởng lợi trực tiếp là cổ đông ngoại muốn bán. Tôi coi “hết room” giống như chiếc nhiệt kế đo cầu ngoại hơn là một tài sản của cổ đông. Nhiệt kế ấy đang báo lạnh, và chỉ có một mã trên VN100 còn sốt nhẹ: MWG.
MWG và FRT, DGW: cùng bán điện thoại, khác chỗ ngồi trên bàn tiệc
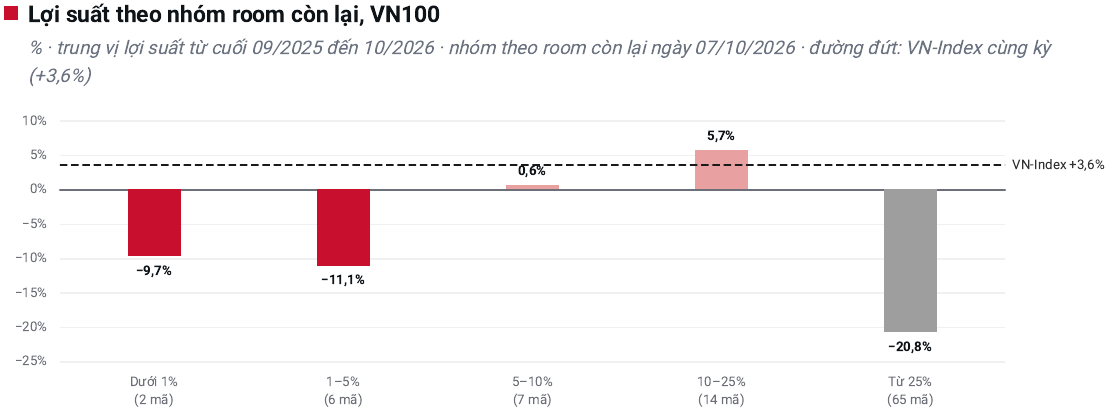
Thử đặt ba mã bán lẻ cạnh nhau. MWG đã kín trần 49%. FRT có sở hữu ngoại 33.5%, DGW là 28.9%, tức nếu trần cũng là 49% thì mỗi mã còn khoảng 15-20 điểm phần trăm room. Theo cách TCBS chia nhóm VN100, đó đúng là vùng room “vừa phải” 10-25%, nhóm có trung vị lợi suất +5.7% từ cuối tháng 9/2025, trong khi nhóm dưới 1% room giảm 9.7%. Lý do đời thường: còn room thì khối ngoại cứ bấm mua trên sàn, và cổ đông nội hưởng trực tiếp lực cầu đó.
MWG thì ở thế ngược. Đây là kiểu “nhiều quỹ ngoại cùng nắm“, loại nhạy nhất với chu kỳ, vì chỉ cần một quỹ bán là room hở và phần bù biến mất. Nói cách khác, lợi thế room của MWG gần như chỉ có thể đi xuống. Lịch sử cũng không ủng hộ người mua đuổi: đợt MWG kín room tháng 2-3/2026, mười ba tuần sau cổ phiếu kém VN-Index 12.5%.
Trong khi đó, câu chuyện kinh doanh của hai mã còn room đang có lực kéo riêng. DGW lập kỷ lục doanh thu quý 3 với khoảng 10,757 tỷ đồng, tăng 46% YoY, trong đó mảng thiết bị văn phòng gấp đôi nhờ nhu cầu hạ tầng số và máy chủ cho AI. FRT có Long Châu kéo lợi nhuận lên đỉnh mới, và khối ngoại vẫn mua lại hơn 1 triệu cổ phiếu trong sáu phiên cuối tháng 9. Giá một năm phản ánh đúng chỗ ngồi: DGW +22.1%, FRT +15.2%, MWG -6.5%.
Cần nói cho công bằng, MWG không phải doanh nghiệp yếu. Room chỉ không còn là điểm cộng, và nhà đầu tư cần một lý do khác để mua.
TCB và MBB: cửa đã mở, nhưng vị khách đáng đón không đứng ở sàn
Room ngân hàng là chuyện khác hẳn, vì TCB và MBB tự đặt trần thấp hơn luật cho phép. TCB đang có trần 22.54%, room còn 2.07%; MBB trần 23.23%, room còn 1.02%. Phản xạ quen thuộc là “room hở thì khối ngoại sẽ quay lại mua“, nhưng dữ liệu không ủng hộ. Bốn tuần sau khi room hở, chỉ 10/39 lần cổ phiếu thắng VN-Index, vì room hở nghĩa là khối ngoại đang bán, và họ thường bán có lý do. Từ cuối tháng 9/2025 đến nay, TCB kém chỉ số 15.6%, MBB kém 12.3%.
Giá trị room ngân hàng nằm ở một nơi khác: thị trường sơ cấp. Trên sàn, phần bù cao nhất cho TCB chỉ khoảng 7% vì biên độ bị chặn và lô giao dịch nhỏ. Còn khi VPB bán 15% vốn cho SMBC năm 2023, giá cao hơn thị giá khoảng 36-42%, bởi nhà đầu tư chiến lược mua cả một khối kèm ghế quản trị. TCB đang cân nhắc bán tối đa 15% vốn. BNP Paribas đã phủ nhận, nhưng KB Kookmin chỉ nói TCB là “một trong nhiều ứng viên”, nghĩa là cửa chưa đóng. MBB chưa kích hoạt room 49% theo Nghị định 69/2025, và đó chính là xúc tác KBSV đã đưa vào định giá khi áp P/B mục tiêu 1.5 lần cho MBB, cao hơn trung bình 5 năm.
Còn một phần thưởng ít người để ý. Nếu nâng trần lên 30%, headroom của TCB lên 31.8% và MBB lên 25.9%, cả hai vượt ngưỡng 20% để được FTSE thêm vào rổ. Tôi nghiêng về cách nhìn room ngân hàng như một quyền chọn mua miễn phí: cổ phiếu không đắt hơn vì nó, nhưng khi nghị quyết nâng trần hoặc thương vụ chiến lược được chốt, quyền chọn đó mới thực sự có giá. Câu hỏi còn lại là trong lúc chờ, giá cổ phiếu hôm nay đã đủ rẻ chưa.
Định giá & khuyến nghị: mua vì doanh nghiệp, theo dõi room như theo dõi thời tiết
Với MWG, sáu CTCK cập nhật trong khoảng hai tháng qua đều tích cực. MBS hạ giá mục tiêu 3.6% xuống 109,000 đồng ngày 13/10, SSI hạ từ 106,000 xuống 102,000 đồng, trong khi HSC nâng lên 113,300 đồng, VNDirect nâng lên 125,700 đồng, KBSV đặt 121,600 đồng và BSC 102,500 đồng. Bình quân khoảng 112,350 đồng, cao hơn giá 75,400 đồng ngày 21/10 khoảng 49%, theo ước tính của người viết. Không ai trong số đó tính room vào định giá, và tôi cho rằng đó là cách làm đúng. Điểm bất đồng thật nằm ở năm 2027: MBS cho lợi nhuận đi ngang, SSI vẫn thấy tăng 12%. Nếu đang nắm MWG, lý do giữ là P/E quanh 9 lần và Bách Hóa Xanh, đi kèm một cảnh báo đơn giản: room vượt 0.2% là lúc phần bù có thể mất.
FRT có bảy CTCK đưa giá mục tiêu từ đầu tháng 8, bình quân khoảng 174,300 đồng; BSC hào phóng nhất trong nhóm chiến lược với 181,800 đồng, KBSV 165,000 đồng. DGW thì người viết chưa tìm được báo cáo định giá mới của CTCK trong hai tháng qua, nên chỉ đánh giá qua kết quả kinh doanh và vị thế room.
Với ngân hàng, bình quân bốn giá mục tiêu TCB của KBSV, SSI, VDSC và VCBS khoảng 38,260 đồng, quy đổi sau đợt chia cổ phiếu 50% (đăng ký cuối cùng 30/10) còn khoảng 25,500 đồng. MBB có năm giá mục tiêu từ 24,800 đến 27,000 đồng, bình quân khoảng 25,650 đồng, và chỉ KBSV đưa room 49% vào giả định. Tôi chọn cách gom TCB, MBB từ từ khi định giá còn hợp lý, coi nghị quyết nâng trần hay tin bán vốn là điểm kích hoạt để tăng tỷ trọng. Mua chỉ vì “room vừa hở” thì đi sớm quá.
| Tiêu chí | MWG | FRT | TCB | MBB |
|---|---|---|---|---|
| CTCK (ngày) | MBS (13/10), SSI (12/10), HSC (29/9), VNDirect (25/9), KBSV (7/10), BSC (T10) | VDSC, HSC, Vietcap, VNDirect (T8-9), BSC, KBSV (T10) | KBSV (10/9), SSI (25/9), VDSC (30/9), VCBS (T9) | ACBS (10/8), HSC (9/9), SHS (10/9), SSI (16/9), KBSV (18/9) |
| Khuyến nghị | Khả quan/Mua | Mua/Khả quan | Mua | Mua/Khả quan |
| Giá mục tiêu (đồng) | 102,000-125,700; MBS, SSI hạ | 158,800-186,000 | 37,400-39,499 trước chia | 24,800-27,000 |
| Room còn lại | 0% | Còn nhiều | 2.07% (trần tự đặt) | 1.02% (trần tự đặt) |
| Xúc tác | Bách Hóa Xanh, P/E thấp | Long Châu | Bán tối đa 15% vốn | Nâng trần lên 30% hoặc 49% |
| Rủi ro chính | Room hở, LN 2027 đi ngang | Chi phí vốn, mở mới chậm | Thương vụ chậm, dự phòng | NIM, bài toán vốn |