Th10
Phân tích Doanh Nghiệp
MWG: lãi tăng 75% nhưng lần đầu phải chia bánh, động cơ tăng trưởng đang đổ nhiên liệu đắt
- Doanh thu & lợi nhuận: Quý 3/2026, MWG lãi sau lợi ích cổ đông thiểu số 3,094 tỷ đồng (+75% YoY), doanh thu 52,614 tỷ (+32% YoY). Chín tháng đạt 9,111 tỷ, tức 99% kế hoạch năm.
- Hoạt động cốt lõi: Biên gộp 21.7%, cao nhất trong mọi quý 3. DMX lãi 2,825 tỷ (+105% YoY); Bách Hóa Xanh mở ròng 713 cửa hàng mà vẫn lãi khoảng 563 tỷ.
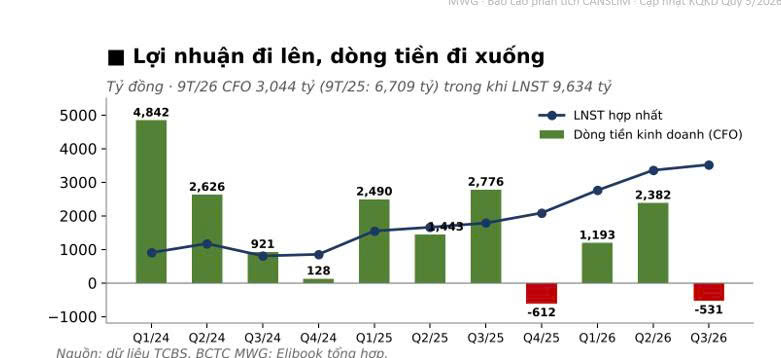
- Động lực bổ sung: Chủ tịch Nguyễn Đức Tài mua 1 triệu cổ phiếu quanh 72,000 đồng, P/E 2026 chỉ khoảng 9.4 lần. Nhưng dòng tiền kinh doanh quý 3 âm 531 tỷ: tăng trưởng này không miễn phí.
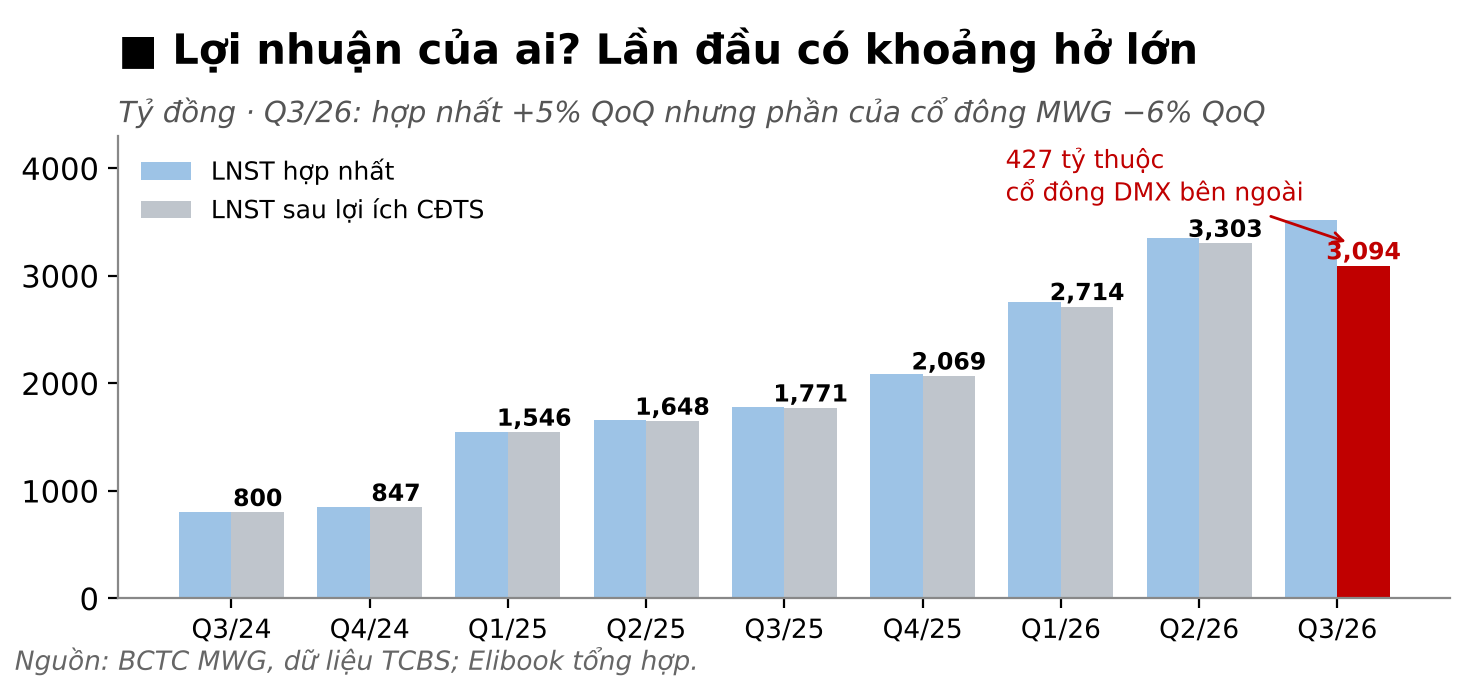
Quý 3, lợi nhuận hợp nhất của MWG tăng 5% so với quý 2. Cùng lúc đó, phần lợi nhuận thuộc về cổ đông MWG lại giảm 6%. Nghe như cửa hàng đắt khách hơn mà két tiền của chủ lại vơi đi. Lời giải nằm ở một dòng mà nhiều nhà đầu tư lướt qua: lợi ích cổ đông thiểu số tăng từ 13 tỷ cùng kỳ lên 427 tỷ đồng. Sau khi DMX lên sàn, MWG chỉ còn sở hữu 85.96%, nên từ nay mỗi đồng DMX kiếm được, cổ đông MWG giữ khoảng 86 xu.
Lần đầu tiên MWG phải chia bánh, và đó mới chỉ là chi phí dễ thấy nhất. Bề mặt báo cáo gần như không tì vết, nhưng cỗ máy chạy nhanh hơn thì cũng ngốn nhiều nhiên liệu hơn. Câu hỏi đáng hỏi lúc này không phải MWG có tăng trưởng hay không, mà là cổ đông đang trả giá bao nhiêu cho mức tăng trưởng đó, và cái giá ấy có còn hợp lý.
Hai động cơ: DMX in tiền, Bách Hóa Xanh vừa chạy vừa xây đường
Doanh thu DMX chỉ tăng 22%, trong khi mạng lưới trong nước gần như đứng yên ở khoảng 3,003 điểm bán, vậy mà lợi nhuận tăng 105%. Phép màu nằm ở biên gộp, nhảy từ 16.7% lên 20.4%. iPhone 18 kéo doanh số iPhone toàn chuỗi tăng 50%, giá chip nhớ tăng được chuyển thẳng vào giá laptop và điện thoại. Trên mỗi 100 đồng doanh thu, DMX giữ lại 8.3 đồng lãi, gấp hơn ba lần mức 2.5 đồng của DGW.
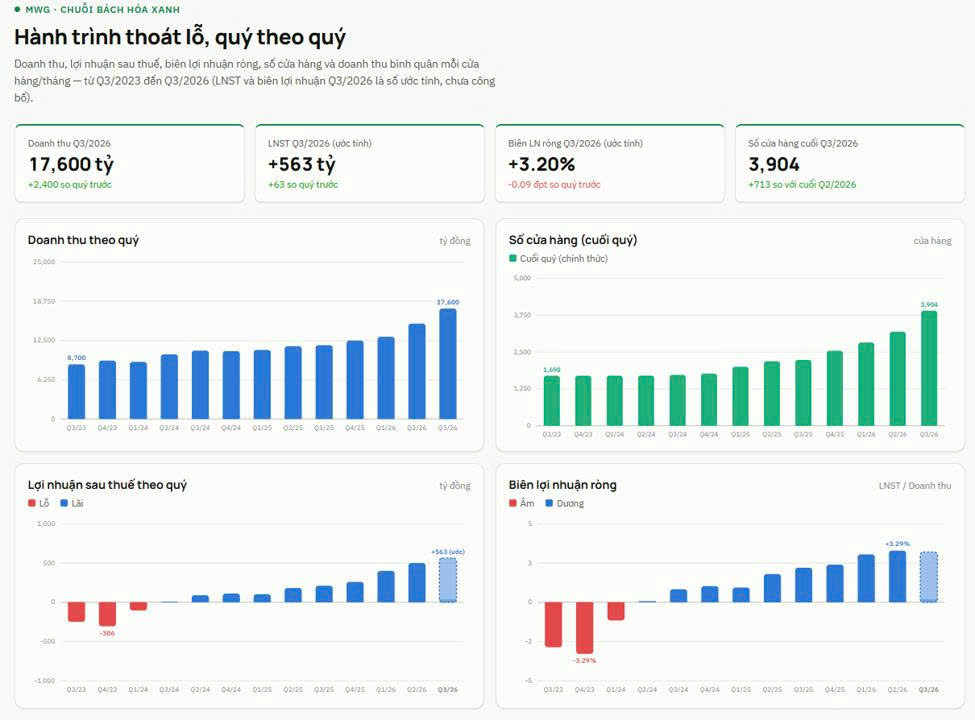
Bách Hóa Xanh thì giống một người vừa chạy marathon vừa tự trải đường. Chuỗi mở ròng 713 cửa hàng trong một quý, nâng mạng lưới lên 3,904 điểm, doanh thu tăng 49%, biên lãi ròng 3.2%. Chút gợn nhỏ là biên này nhích xuống từ khoảng 3.3% của quý 2, và doanh thu bình quân mỗi cửa hàng giảm lần đầu, về khoảng 1.5-1.65 tỷ đồng/tháng. Lý do đời thường: cửa hàng mới mở nhanh quá, chưa kịp có lãi. Ban lãnh đạo cho biết cửa hàng mới có EBIT dương sau 3-6 tháng, nên tôi coi đây là cái giá của tốc độ chứ không phải dấu hiệu cửa hàng cũ yếu đi.
Có hai chi tiết khiến tôi không muốn ngoại suy con số quý 3 quá hào phóng. Chi phí quản lý giảm 25% so với quý trước, một mức giảm bất thường khi quy mô đang phình ra; nếu giữ như quý 2, lợi nhuận sau lợi ích cổ đông thiểu số sẽ thấp hơn khoảng 250 tỷ đồng. Còn Bách Hóa Xanh gần như chưa nộp thuế thu nhập vì đang dùng lỗ lũy kế, và lá chắn 3,504 tỷ còn lại sẽ cạn trong năm 2027.
Hai động cơ vẫn khỏe, nhưng động cơ chính vẫn là DMX, và DMX đang chạy bằng một loại nhiên liệu rất nhạy giá.
Cú cược chip nhớ: đang thắng, nhưng DGW là tấm gương soi trước
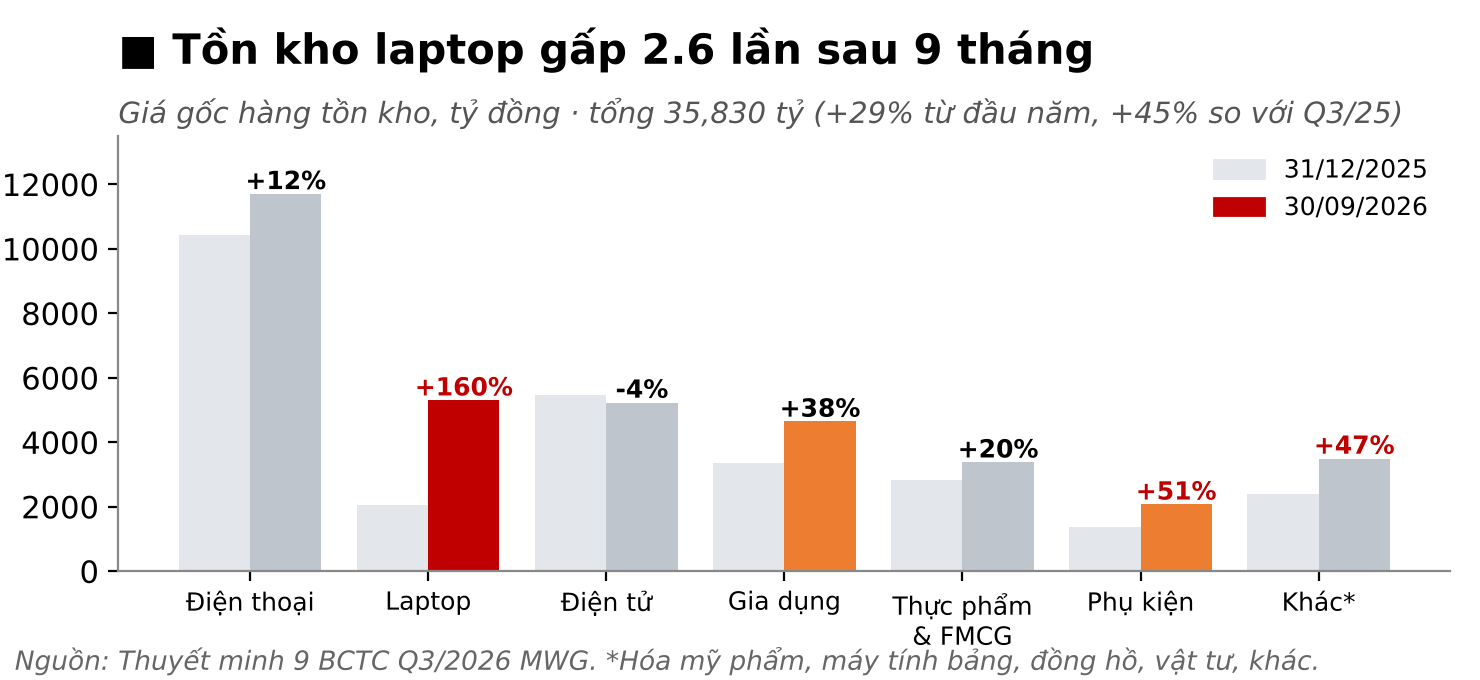
Tồn kho của MWG cuối quý 3 lên 35,830 tỷ đồng, tăng 45% so với cùng kỳ, trong khi giá vốn chỉ tăng 27%. Điểm nóng nằm ở laptop: từ 2,039 tỷ lên 5,302 tỷ đồng chỉ sau chín tháng, gấp 2.6 lần. Đây là quyết định chủ động: gom hàng trước khi giá DRAM tăng, rồi bán theo giá mới. Nói thẳng ra, MWG đang cược vào lạm phát chip.
Cú cược đang thắng, biên gộp kỷ lục là bằng chứng. Vấn đề là laptop là món mất giá nhanh nhất trong cửa hàng điện máy. Khi giá chip đảo chiều, lô hàng gom giá cao sẽ chuyển từ lợi thế thành gánh nặng chỉ trong một mùa bán.
Chu kỳ chip quay đầu trông ra sao thì đã có người chạy trước: DGW, nhà phân phối cùng bán iPhone và laptop, vừa chứng kiến biên gộp quý 3 rơi từ 13.0% xuống 8.4% khi hết lợi thế hàng tồn kho giá rẻ. DMX có biên dày hơn và bộ máy bán lẻ có quyền định giá tốt hơn, nhưng cùng hưởng chung một cơn gió thì cũng sẽ chịu chung một trận gió ngược.
Theo tôi, đây là rủi ro lớn nhất của câu chuyện MWG: toàn bộ trụ cột lợi nhuận vẫn là DMX, và trụ cột đó đang đứng trên giá chip. Mà để gom chừng ấy hàng, MWG phải bỏ ra một thứ còn quý hơn lợi nhuận: tiền mặt.
Dòng tiền: đổi tiền thật lấy tăng trưởng, room ngoại không còn đỡ giá
Dòng tiền kinh doanh quý 3 âm 531 tỷ đồng, mức thường chỉ xuất hiện vào quý 4 khi MWG gom hàng Tết. Lũy kế chín tháng chỉ đạt 3,044 tỷ, bằng một nửa cùng kỳ, trong khi lợi nhuận hợp nhất gấp đôi. Vốn chiếm dụng của nhà cung cấp, thứ lâu nay giúp MWG bán hàng xong mới phải trả tiền, không còn theo kịp: phải trả người bán chỉ tăng 28%, kém xa mức tăng tồn kho. Theo tính toán từ báo cáo tài chính, chu kỳ chuyển đổi tiền mặt giãn từ khoảng 33 lên 42 ngày.
Lớp nhiên liệu thứ hai là trả góp. Doanh số trả góp tăng 50%, chiếm 38-40% doanh thu chuỗi điện máy, và chi phí hỗ trợ lãi suất trả góp trích trước tăng từ 173 lên 352 tỷ đồng chỉ từ đầu năm. Nói cách khác, một phần biên gộp đẹp được “mua” bằng việc MWG gánh tiền lãi thay khách. Cách tăng trưởng này hợp lệ, nhưng chi phí của nó đang tăng nhanh hơn doanh thu.
Lực đỡ từ thị trường cũng mỏng đi. Room ngoại của MWG đã về 0% từ tháng 8, khối ngoại mua khớp lệnh từ khoảng 426,900 cổ phiếu mỗi phiên còn chừng 6,500. Một năm qua MWG giảm 7.0%, còn DGW, vẫn còn room, tăng 11.4%. Ở chiều ngược lại, Chủ tịch Nguyễn Đức Tài mua 1 triệu cổ phiếu quanh 72,000 đồng trong giai đoạn 31/7-13/8. Theo thống kê của TCBS, chín lần ông đăng ký mua trước đây cho mức tăng trung vị 20.1% sau sáu tháng, với xác suất tăng 89%.
Tôi đọc hai tín hiệu này cùng nhau: không còn dòng tiền ngoại đỡ giá, MWG chỉ còn một cách để cổ phiếu đi lên là giao con số lợi nhuận. Vậy với mức lợi nhuận các CTCK đang dự phóng, giá hiện tại đang trả bao nhiêu?
Room ngoại: MWG hết chỗ mà cổ đông nội không được đồng nào, TCB và MBB mở cửa chờ khách lớn
Định giá & khuyến nghị: rẻ, nhưng cái rẻ có lý do
Ở giá 76,000 đồng, MWG giao dịch quanh 9.4 lần lợi nhuận 2026 dự phóng bình quân khoảng 11,850 tỷ đồng, thấp xa mức bình quân 13.5 lần từ tháng 9/2023. Chín tháng đã có 9,111 tỷ, nên quý 4 chỉ cần khoảng 2,740 tỷ là đạt mức bình quân, thấp hơn cả quý 3. Phép thử tổng các phần: phần 85.96% DMX theo thị giá trị giá khoảng 81,900 tỷ, nên thị trường chỉ trả khoảng 30,300 tỷ cho toàn bộ phần còn lại, trong khi HSC định giá riêng Bách Hóa Xanh 55,100 tỷ đồng.
Trong hai tháng qua, các CTCK đều khuyến nghị tích cực nhưng tách làm hai hướng. HSC là bên duy nhất cập nhật sau kết quả quý 3, nâng giá mục tiêu từ 113,300 lên 119,800 đồng nhờ tăng 11% định giá Bách Hóa Xanh. VNDirect nâng 9% lên 125,700 đồng, KBSV đặt 121,600, VDSC 110,400, còn Vietcap từ giữa tháng 8 vẫn ở mức cao nhất 140,000 đồng. Nhóm hạ gồm MBS về 109,000 đồng vì WACC tăng và chiết khấu holding sau khi DMX niêm yết, SSI từ 106,000 về 102,000, BSC về 102,500 do tăng chiết khấu thanh khoản. Bình quân tám giá mục tiêu khoảng 116,400 đồng, cao hơn giá hiện tại khoảng 53%, theo ước tính của người viết.
Bất đồng thật sự nằm ở năm 2027. MBS tin chu kỳ điện máy gần đỉnh nên lợi nhuận đi ngang ở 12,228 tỷ; HSC (14,614 tỷ) và Vietcap (14,738 tỷ) đặt cược Bách Hóa Xanh bù phần thiếu. Tôi nghiêng về phía HSC, với một điều kiện: con số 2028 phải tính đủ thuế cho Bách Hóa Xanh.
Tóm lại, MWG vẫn là cổ phiếu đạt chuẩn CANSLIM, chỉ yếu ở chữ I vì room đã kín. Tôi vẫn giữ MWG và xem vùng 72,000-74,000 đồng là chỗ mua thêm; vé vớt ở vùng 75,000 hoặc khi giá breakout 77,500 dành cho nhà giao dịch năng động. Thứ tôi canh kỹ nhất là tồn kho laptop và dòng tiền: nếu dòng tiền kinh doanh quý 4 dương mạnh trở lại, đây chỉ là một cú cược chip thành công; nếu không, đó có thể là dấu hiệu sớm của đỉnh biên lợi nhuận.
Chi tiết tín hiệu giao dịch của MWG xem trong báo cáo CANSLIM tại zalo 0977.697.420
| Tiêu chí | HSC (29/9; 26/10) | MBS (13/10) | SSI (25/9; 12/10) | VNDirect (T9-T10) | Vietcap (14/8) |
|---|---|---|---|---|---|
| Khuyến nghị | Mua vào | Khả quan | CP ưa thích | Khả quan | Mua |
| Giá mục tiêu (đồng) | 113,300 → 119,800 | 109,000 (-3.6%) | 106,000 → 102,000 | 125,700 (+9%) | 140,000 |
| LNST-CĐTS 2026F (tỷ) | 12,305 | 12,439 | +55% YoY | 11,378 | 11,815 |
| LNST-CĐTS 2027F (tỷ) | 14,614 | 12,228 | +12% | Không nêu | 14,738 |
| Luận điểm / phương pháp | Nâng định giá BHX lên 55,140 tỷ | SOTP, WACC 11.5%, chiết khấu holding | Bách hóa giành thị phần | BHX còn dư địa tái định giá | Đặt cược BHX |
| Rủi ro chính | Nhu cầu ICT chậm | Điện máy 2027 giảm | Hết giảm thuế GTGT | Giá chip, miền Bắc | Mở mới chậm |