Th10
Phân tích Doanh Nghiệp
PVS: lãi gộp tăng 64% mà lợi nhuận vẫn hụt, quý 4 treo vào một biên bản nghiệm thu
- Doanh thu & lợi nhuận: quý 3/2026 doanh thu 10,579 tỷ đồng (+10% YoY), LNST cổ đông mẹ 315 tỷ (-3% YoY, -41% QoQ), thấp hơn dự báo của MBS và VCBS khoảng 24-32%.
- Hoạt động cốt lõi: lãi gộp 1,018 tỷ (+64% YoY), mảng M&C tăng 82%, tàu dịch vụ doanh thu gấp đôi. Kinh doanh chính gánh 72% LNTT, cao nhất 7 quý.
- Động lực bổ sung: hoàn nhập 600-683 tỷ dự phòng Sao Vàng – Đại Nguyệt nếu nghiệm thu trong quý 4. Tiền ròng ~25,560 đồng/cp, khoảng 84% thị giá. Gỗ tốt đã lộ, chỉ còn chờ lớp sơn.
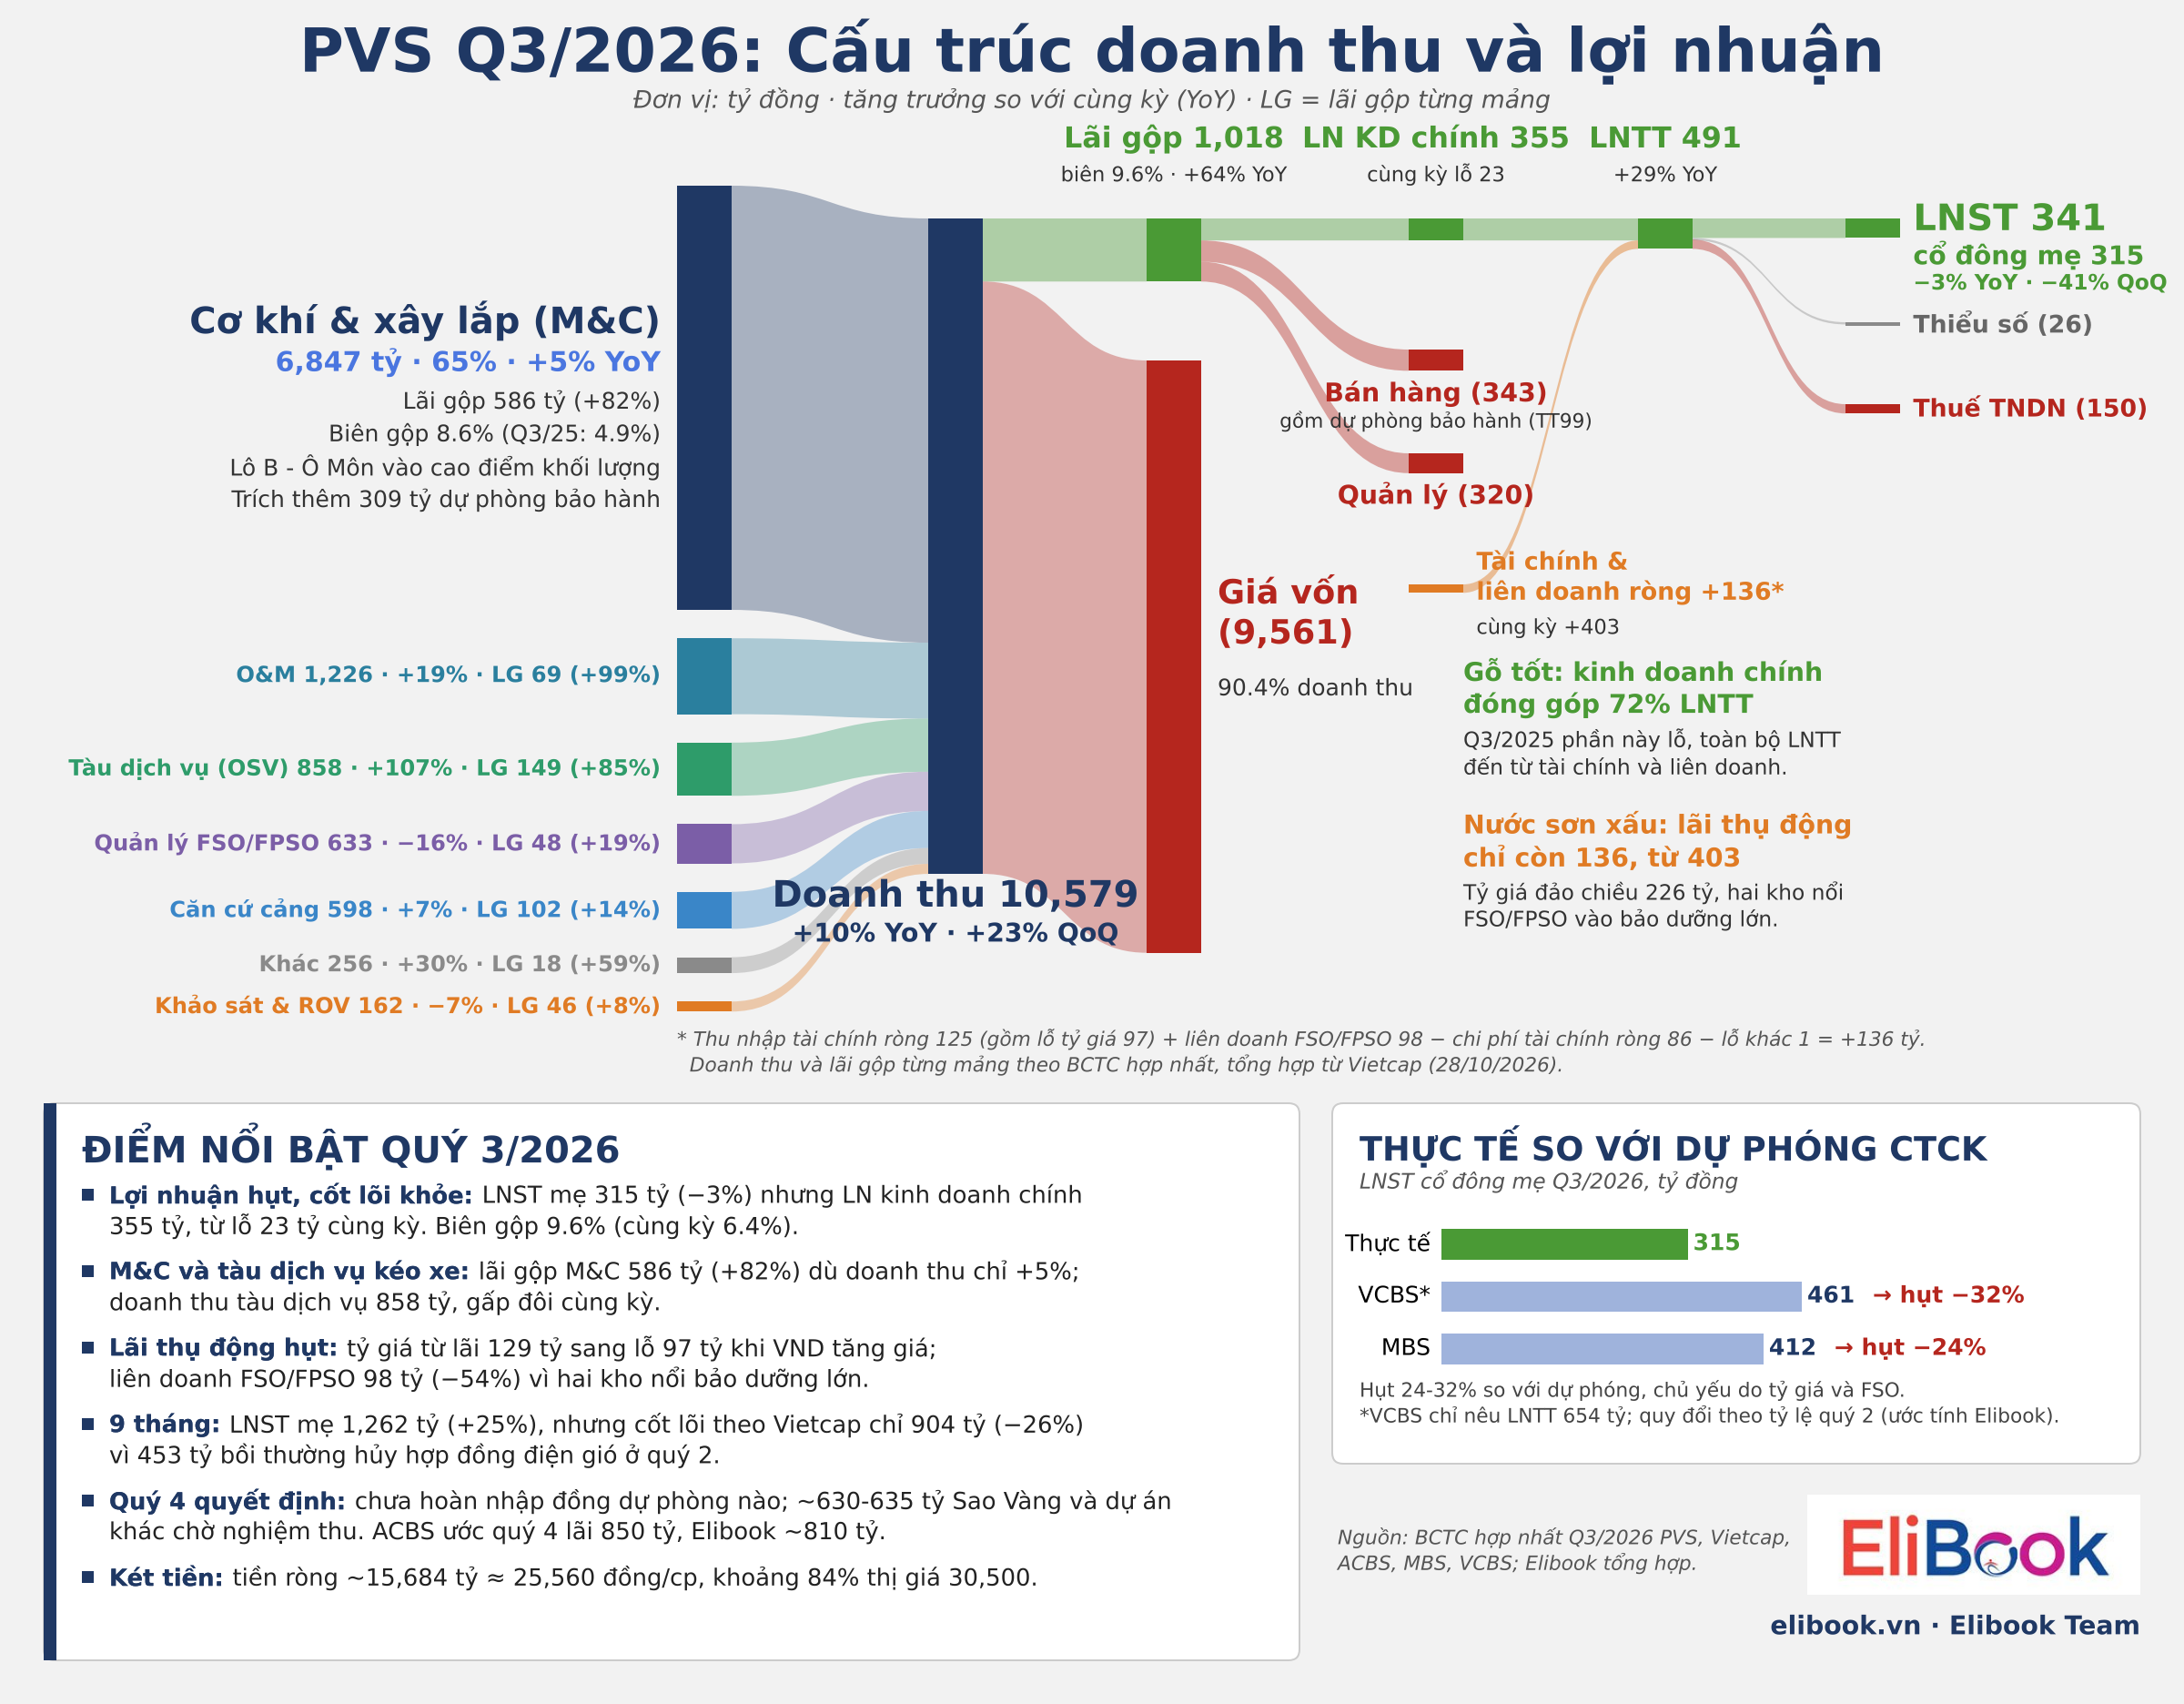
Có những bản báo cáo mà đọc dòng cuối thì muốn bán, đọc dòng giữa thì muốn mua. Quý 3 của PVS là một bản như thế. LNST cổ đông mẹ 315 tỷ đồng, giảm 3% so với cùng kỳ và hụt dự báo của mọi công ty chứng khoán chừng một phần tư. Nhưng ngay phía trên, lãi gộp nhảy 64% lên 1,018 tỷ. Một doanh nghiệp vừa làm ra nhiều tiền hơn hẳn từ chính nghề của mình, rồi lại báo lãi ít hơn năm ngoái.
Thị trường đọc dòng cuối: phiên 29/10 cổ phiếu mất 4.7% về 30,500 đồng. Bài trước của Elibook (15/10) hỏi liệu M&C có thay được lãi tiền gửi hay không. Quý 3 trả lời nửa đầu câu hỏi đó khá rõ, còn nửa sau thì đẩy sang quý 4. Vậy cái hụt của quý 3 là vết nứt trong thân gỗ, hay chỉ là lớp sơn bị bong?
PVS: quý 3 các CTCK đoán gần trùng nhau, quý 4 lệch nhau 500 tỷ
Lãi gộp: lần này cái xưởng tự kiếm được cơm
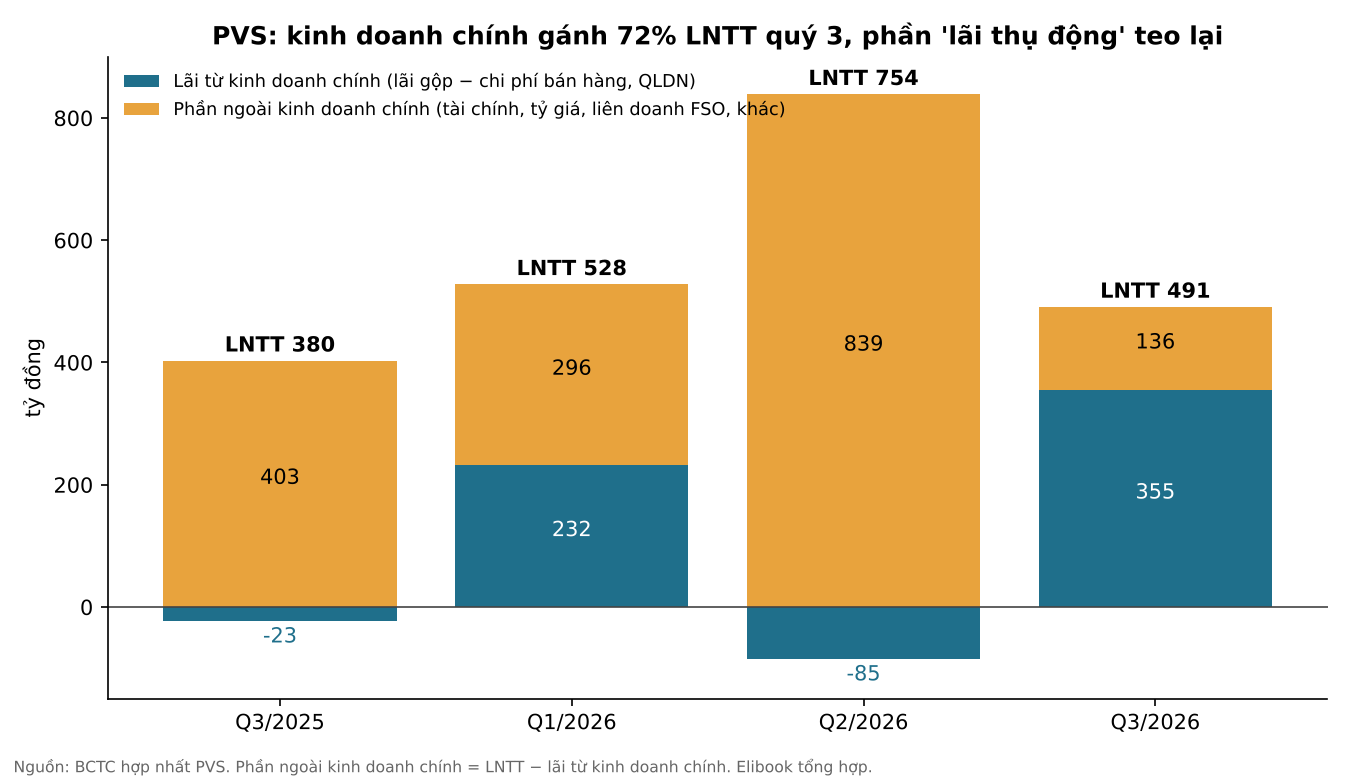
Muốn biết PVS khỏe thật hay không, tôi không nhìn LNST mà nhìn phần còn lại sau khi lấy lãi gộp trừ chi phí bán hàng và quản lý. Quý 3/2025 con số này âm 23 tỷ, quý 2/2026 âm 85 tỷ, nghĩa là cả bộ máy thi công, tàu, cảng khổng lồ ấy làm việc quần quật để rồi sống nhờ lãi tiền gửi và liên doanh. Quý 3/2026 nó dương 355 tỷ, chiếm 72% LNTT. Tỷ trọng này cao nhất trong 7 quý gần đây, vượt cả quý 4/2025 vốn là quý quyết toán cuối năm: lần này kinh doanh chính đứng được trên hai chân của nó.
Động cơ đến từ đúng chỗ HSC đặt cược. Lãi gộp mảng M&C tăng 82% khi Lô B – Ô Môn bước vào giai đoạn khối lượng lớn nhất, còn mảng tàu dịch vụ có doanh thu gấp đôi cùng kỳ. Biên gộp toàn công ty lên 9.6%, từ 6.4% của quý 3/2025. Cần nói cho công bằng: một phần cải thiện là nhờ Thông tư 99 dời chi phí bảo hành ra khỏi giá vốn, như chính HSC đã thừa nhận. Nhưng ngay cả khi trừ đi phần kế toán đó, lợi nhuận hoạt động vẫn từ âm sang dương rõ rệt, và đó là thứ không thể tạo ra bằng cách đổi tên một dòng chi phí.
Tôi coi đây là tin quan trọng nhất của quý, quan trọng hơn con số 315 tỷ. Một nhà thầu biên mỏng sống nhờ két tiền thì đáng giá bằng két tiền; một nhà thầu bắt đầu có lãi từ chính công trình thì đáng giá hơn thế. Câu hỏi còn lại là: nếu thân gỗ tốt như vậy, lớp sơn bong ở đâu mà mất gần 270 tỷ lợi nhuận?
Lãi thụ động: hai chiếc ví cùng thủng một lúc
Phần ngoài kinh doanh chính, gồm tài chính, tỷ giá, liên doanh và thu nhập khác, quý 3/2025 mang về 403 tỷ, quý này chỉ còn 136 tỷ. Hai lỗ thủng chiếm gần hết khoảng hụt. Thứ nhất là tỷ giá: cùng kỳ năm ngoái PVS lãi 129 tỷ chênh lệch tỷ giá, quý này lỗ 97 tỷ, một cú đảo chiều 226 tỷ. Đây là mặt trái của chiếc túi đô la mà bài trước đã nhắc: khi VND mất giá, túi đô la đẻ lãi; khi tỷ giá quay đầu, nó cũng trả lại sòng phẳng.
Thứ hai là liên doanh kho nổi FSO, nguồn lãi đều đặn nhất của PVS trong nhiều năm, giảm 54% vì hai kho cùng vào đợt bảo dưỡng lớn. Kho nổi không chạy thì không thu tiền thuê, nhưng bảo dưỡng là chuyện theo chu kỳ, xong là quay lại. Tôi không xem khoản này là suy giảm cấu trúc, giống như một chiếc taxi nằm gara hai tuần thay máy chứ không phải tài xế mất bằng.
Điều đáng nói là cả hai khoản đều nằm ngoài tầm điều khiển của ban lãnh đạo trong ngắn hạn, và đều không nói gì về năng lực thi công. Thị trường bán cổ phiếu vì dòng LNST, nhưng nếu đo theo phần lợi nhuận mà PVS thật sự làm ra, quý 3 tốt hơn quý 2 chứ không tệ hơn. Vấn đề là cổ đông không được chia cổ tức bằng “lợi nhuận đáng lẽ”. Muốn cả năm 2026 vẫn đẹp, quý 4 phải bù cho cả phần lớp sơn bị bong, và việc đó hiện phụ thuộc vào một tờ giấy chưa được ký.
Quý 4: cả năm treo vào biên bản nghiệm thu Sao Vàng – Đại Nguyệt
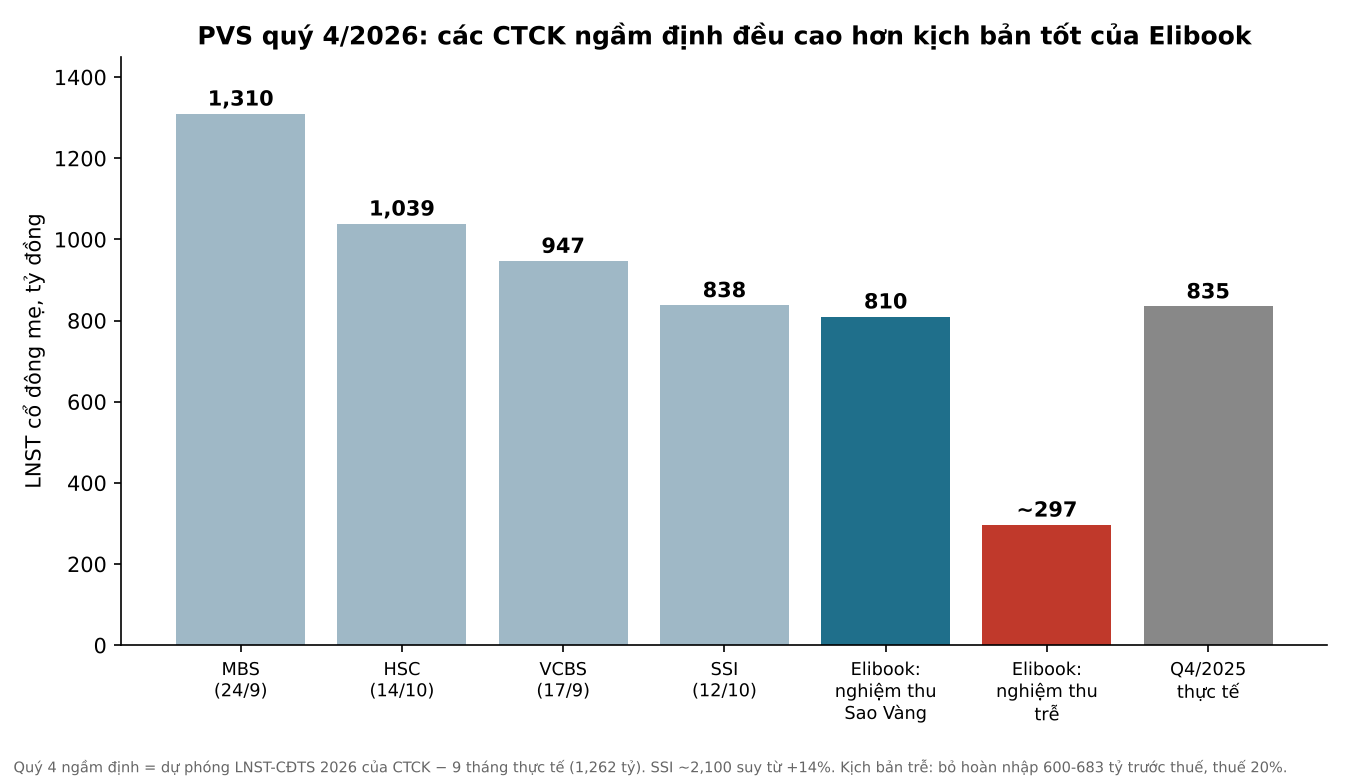
Chín tháng PVS lãi 1,262 tỷ đồng. Lấy dự phóng cả năm của các công ty chứng khoán trừ đi, quý 4 ngầm định cao ngất: MBS cần 1,310 tỷ, HSC 1,039 tỷ, VCBS 947 tỷ, SSI khoảng 838 tỷ. Ngay cả con số thấp nhất cũng nhỉnh hơn quý 4/2025, một quý đã được trang điểm bằng khoản thuế hoãn lại.
Chìa khóa nằm ở dự án Sao Vàng – Đại Nguyệt. PVS đang giữ khoản dự phòng bảo hành 600-683 tỷ đồng cho dự án này; khi chủ đầu tư nghiệm thu và hết nghĩa vụ bảo hành, khoản đó được hoàn nhập vào lợi nhuận. Nếu nghiệm thu rơi đúng quý 4, Elibook ước quý 4 lãi khoảng 810 tỷ, cả năm khoảng 2,072 tỷ, tăng 12% so với năm 2025. Đó là kịch bản tốt của chúng tôi, và nó vẫn thấp hơn mọi công ty chứng khoán.
Còn nếu nghiệm thu trễ sang năm sau, theo ước tính của người viết (bỏ hoàn nhập, thuế 20%), quý 4 chỉ còn khoảng 264-330 tỷ, cả năm 1,526-1,592 tỷ, tức thấp hơn năm 2025 khoảng 14-17%. Một cổ phiếu mà thị trường đang kỳ vọng tăng trưởng có thể ra báo cáo năm đi lùi, chỉ vì một chữ ký đến muộn vài tuần.
Tôi nghiêng về việc khoản hoàn nhập sẽ đến, sớm hay muộn, vì đây là tiền đã trích từ trước chứ không phải doanh thu phải đi tìm. Rủi ro là thời điểm, không phải bản chất. Và chính sự lệch pha giữa “bản chất tốt” và “thời điểm bất định” là lý do giá đang rẻ. Vậy rẻ đến mức nào?
Định giá & khuyến nghị: mua tiền mặt, tặng kèm backlog
Cuối quý 3, PVS có 17,461 tỷ tiền và đầu tư ngắn hạn, nợ vay chỉ 1,777 tỷ, tiền ròng khoảng 15,684 tỷ, tương đương ~25,560 đồng mỗi cổ phiếu. Ở giá 30,500 đồng, khoảng 84% thị giá là tiền ròng; phần còn lại, chưa tới 5,000 đồng mỗi cổ phiếu, là giá thị trường trả cho nhà thầu EPCI ngoài khơi duy nhất trong nước, một đội FSO/FPSO và backlog 6.9 tỷ USD. Nói gọn, nhà đầu tư đang mua tiền mặt và được tặng cái xưởng.
Về phía các công ty chứng khoán trong hai tháng qua, bức tranh không đổi so với giữa tháng 10. HSC giữ Mua nhưng hạ nhẹ giá mục tiêu từ 45,833 (29/9) xuống 45,000 đồng (14/10), dùng DCF với WACC 10.5%, đồng thời nâng lợi nhuận 2026 lên 2,301 tỷ vì tin vào biên M&C. VCBS (17/9) khuyến nghị Mua 41,759 đồng, kết hợp DCF và P/E. SSI (12/10) đứng ngoài với Trung lập 38,000 đồng, lo lợi nhuận 2027 giảm 6% khi Lô B qua đỉnh. MBS không đưa giá mục tiêu nhưng lạc quan nhất về lợi nhuận năm, 2,572 tỷ. Vietcap (10/8) có giá mục tiêu 49,000 đồng, chưa rõ đã điều chỉnh cho đợt thưởng 20% hay chưa.
Các bên đồng thuận ở chỗ M&C đang thức dậy, và quý 3 xác nhận điều đó. Họ bất đồng ở độ lớn của quý 4, và theo tôi quý 3 cho thấy phe thận trọng có lý hơn: lãi thụ động đã hụt thì quý 4 khó chạm mức 1,039-1,310 tỷ của HSC và MBS nếu không có hoàn nhập. Tôi kỳ vọng các nhà phân tích sẽ hạ dự phóng năm 2026 sau quý 3, nhưng điều đó không làm thay đổi phép tính tiền ròng.
Giá mục tiêu bình quân của HSC, VCBS và SSI khoảng 41,600 đồng, cao hơn 36% so với giá 30,500 đồng, theo ước tính của người viết. Elibook tích lũy PVS ở vùng 30,000-32,000 đồng. Rủi ro cần canh là nghiệm thu Sao Vàng trễ và giá thép: HSC tính giá thép tăng 10% có thể làm lợi nhuận 2026 giảm khoảng 14.5%.
Tín hiệu giao dịch của PVS xem chi tiết trong room Elibook (zalo 0977.697.420)
| Tiêu chí | HSC (29/9; 14/10) | VCBS (17/9) | SSI (12/10) | MBS (24/9) | Vietcap (10/8) |
|---|---|---|---|---|---|
| Khuyến nghị | Mua | Mua | Trung lập | Không nêu | Mua |
| Giá mục tiêu (đồng) | 45,833 → 45,000 | 41,759 | 38,000 | Không nêu | 49,000* |
| Doanh thu 2026F (tỷ) | 41,261 → 37,512 | 39,102 | Không nêu | Không nêu | Không nêu |
| LNST-CĐTS 2026F (tỷ) | 2,108 → 2,301 | 2,209 | ~2,100 | 2,572 | Không nêu |
| Quý 4 ngầm định (tỷ) | 1,039 | 947 | ~838 | 1,310 | Không nêu |
| Luận điểm | DCF, biên M&C 8-9% | DCF và P/E | Ưa PVD hơn | Backlog M&C | Qatar ~45 triệu USD |
| Rủi ro chính | Giá thép, trễ thầu | Không nêu | LN 2027 -6% | Không nêu | Trung Đông |
*Chưa rõ đã điều chỉnh cổ phiếu thưởng 20%. SSI ~2,100 suy từ mức tăng 14%; quý 4 ngầm định = dự phóng năm trừ 9 tháng thực tế 1,262 tỷ.