Th10
Phân tích Doanh Nghiệp
PVS: quý 3 các CTCK đoán gần trùng nhau, quý 4 lệch nhau 500 tỷ
- Doanh thu & lợi nhuận: quý 2/2026 LNST cổ đông mẹ 531 tỷ đồng (+49% YoY). Quý 3 được ước khoảng 412-461 tỷ, tăng 27-42% YoY nhưng giảm 13-22% QoQ.
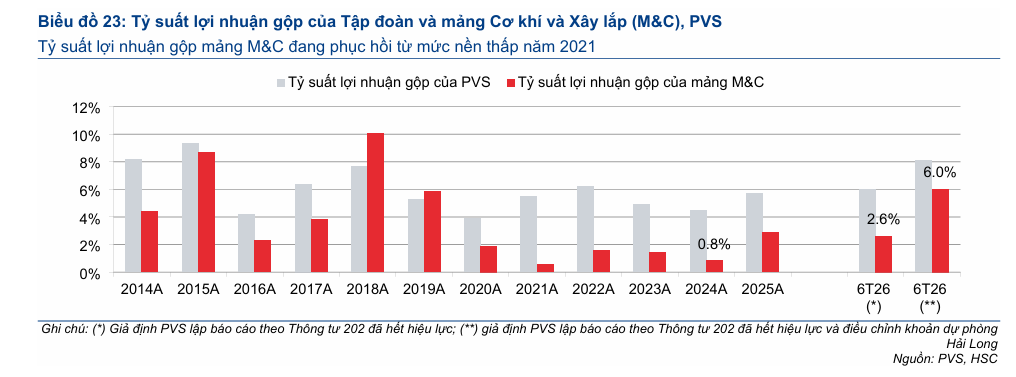
- Hoạt động cốt lõi: biên gộp mảng cơ khí & xây lắp (M&C) theo cách trình bày cũ chỉ 2.6% trong 6 tháng 2026, trong khi HSC đặt cược M&C đóng góp 38% LNTT cả năm.
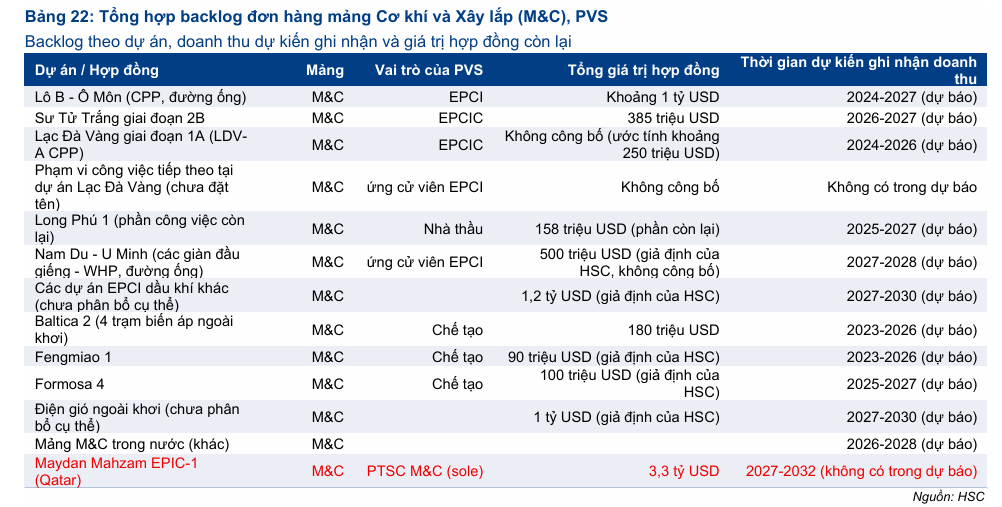
- Động lực bổ sung: tiền mặt thuần 24,975 đồng/cp, bằng 76% thị giá. Gói EPIC-1 tại Qatar chưa nằm trong dự báo HSC. Thị trường đang mua một két sắt và được tặng kèm một nhà thầu.
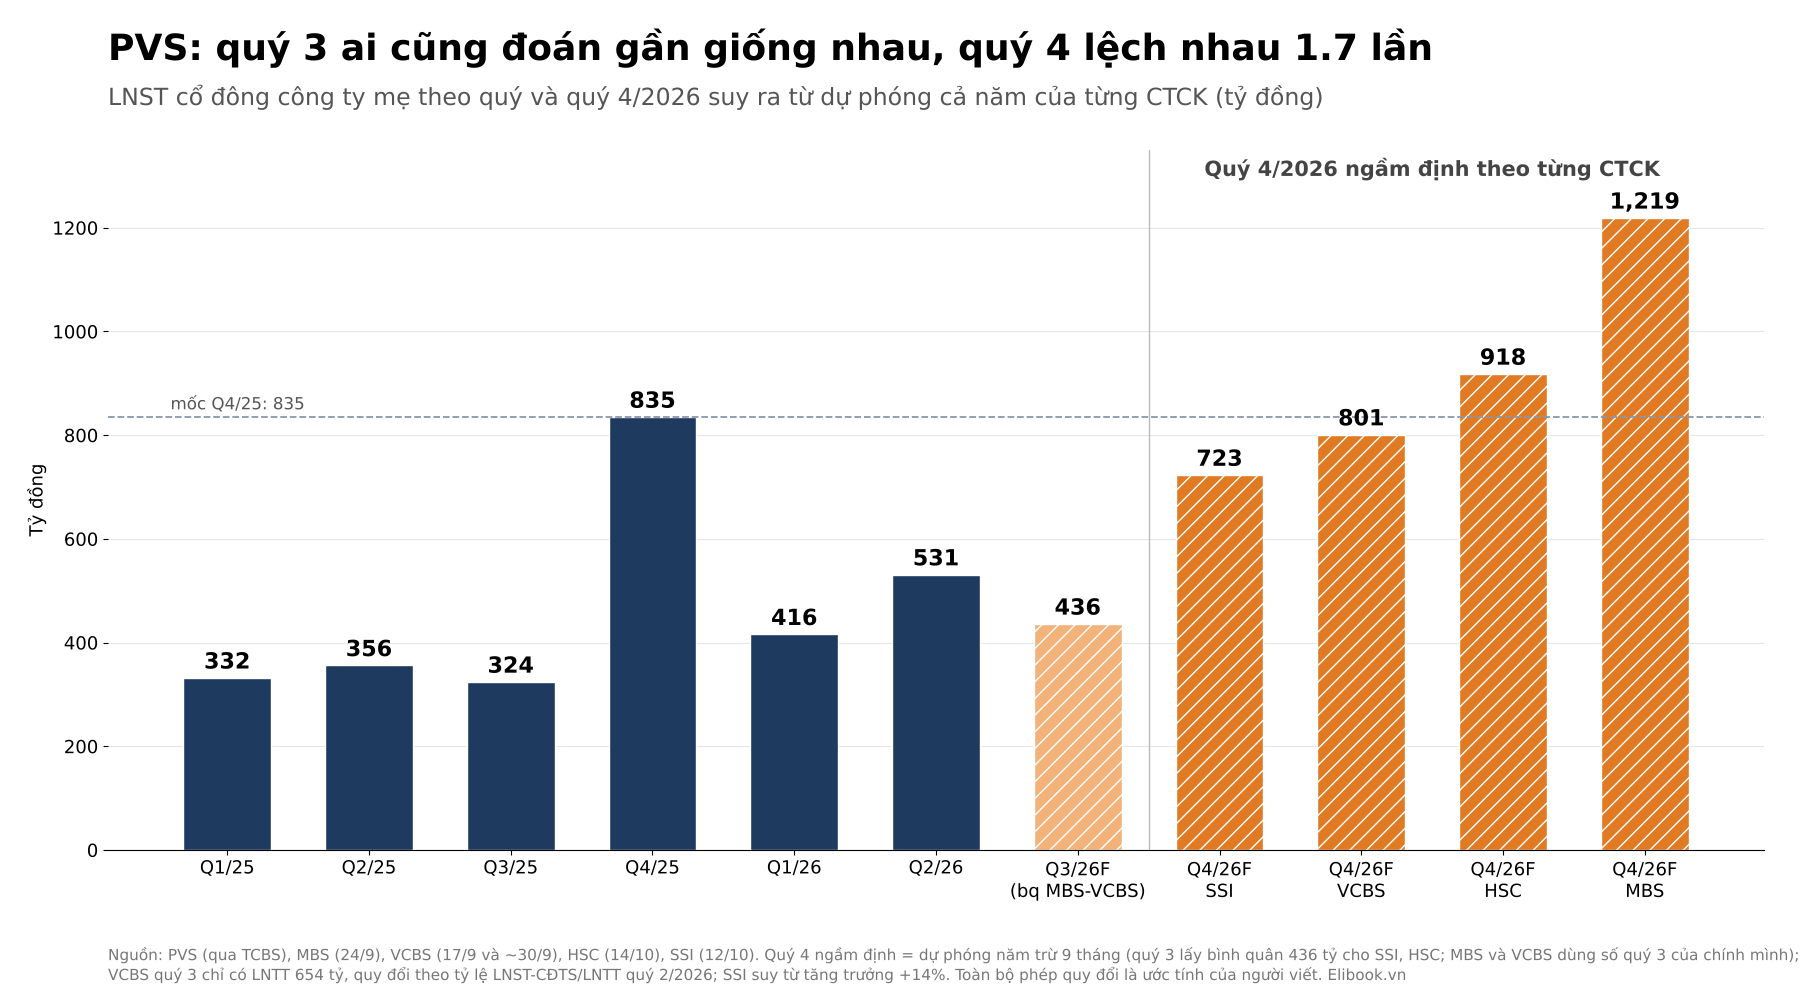
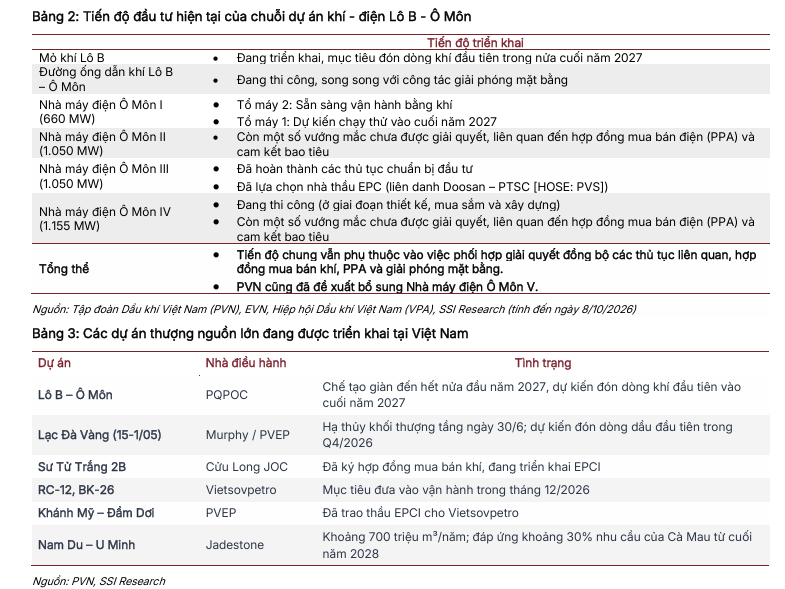
Hai công ty chứng khoán công bố dự báo quý 3 cho PVS và gần như nói cùng một câu: lợi nhuận cổ đông mẹ quanh 412-461 tỷ đồng, chênh nhau chưa tới 12%. Nhưng nếu lấy dự phóng cả năm của bốn nhà trừ đi 9 tháng, quý 4 hiện ra một cảnh rất khác: SSI ngầm định khoảng 723 tỷ, MBS ngầm định tới 1,219 tỷ. Khoảng cách gần 500 tỷ đồng, xấp xỉ trọn một quý 2 vừa qua của PVS.
Nói cách khác, cả thị trường đang cãi nhau ở chỗ chưa ai nhìn thấy. Bài trước của Elibook (5/10) xem PVS là nhà thầu biên mỏng sống nhờ két tiền và lo két tiền mỏng dần. Báo cáo HSC ngày 14/10 kéo câu chuyện sang hướng ngược lại: M&C mới là cỗ máy lợi nhuận đang thức dậy. Câu hỏi của bài này vì thế là quý 4 sẽ nghiêng về phe nào, và mức giá 33,000 đồng đang trả cho két tiền hay cho nhà thầu.
PVS, PVD: Hợp đồng 1,050 MW chỉ thêm 2% lãi, cú hồi phục đến từ phép trừ
Ngành dầu khí quý 3: tiệc giá dầu tàn dần, PVS rơi chậm nhất
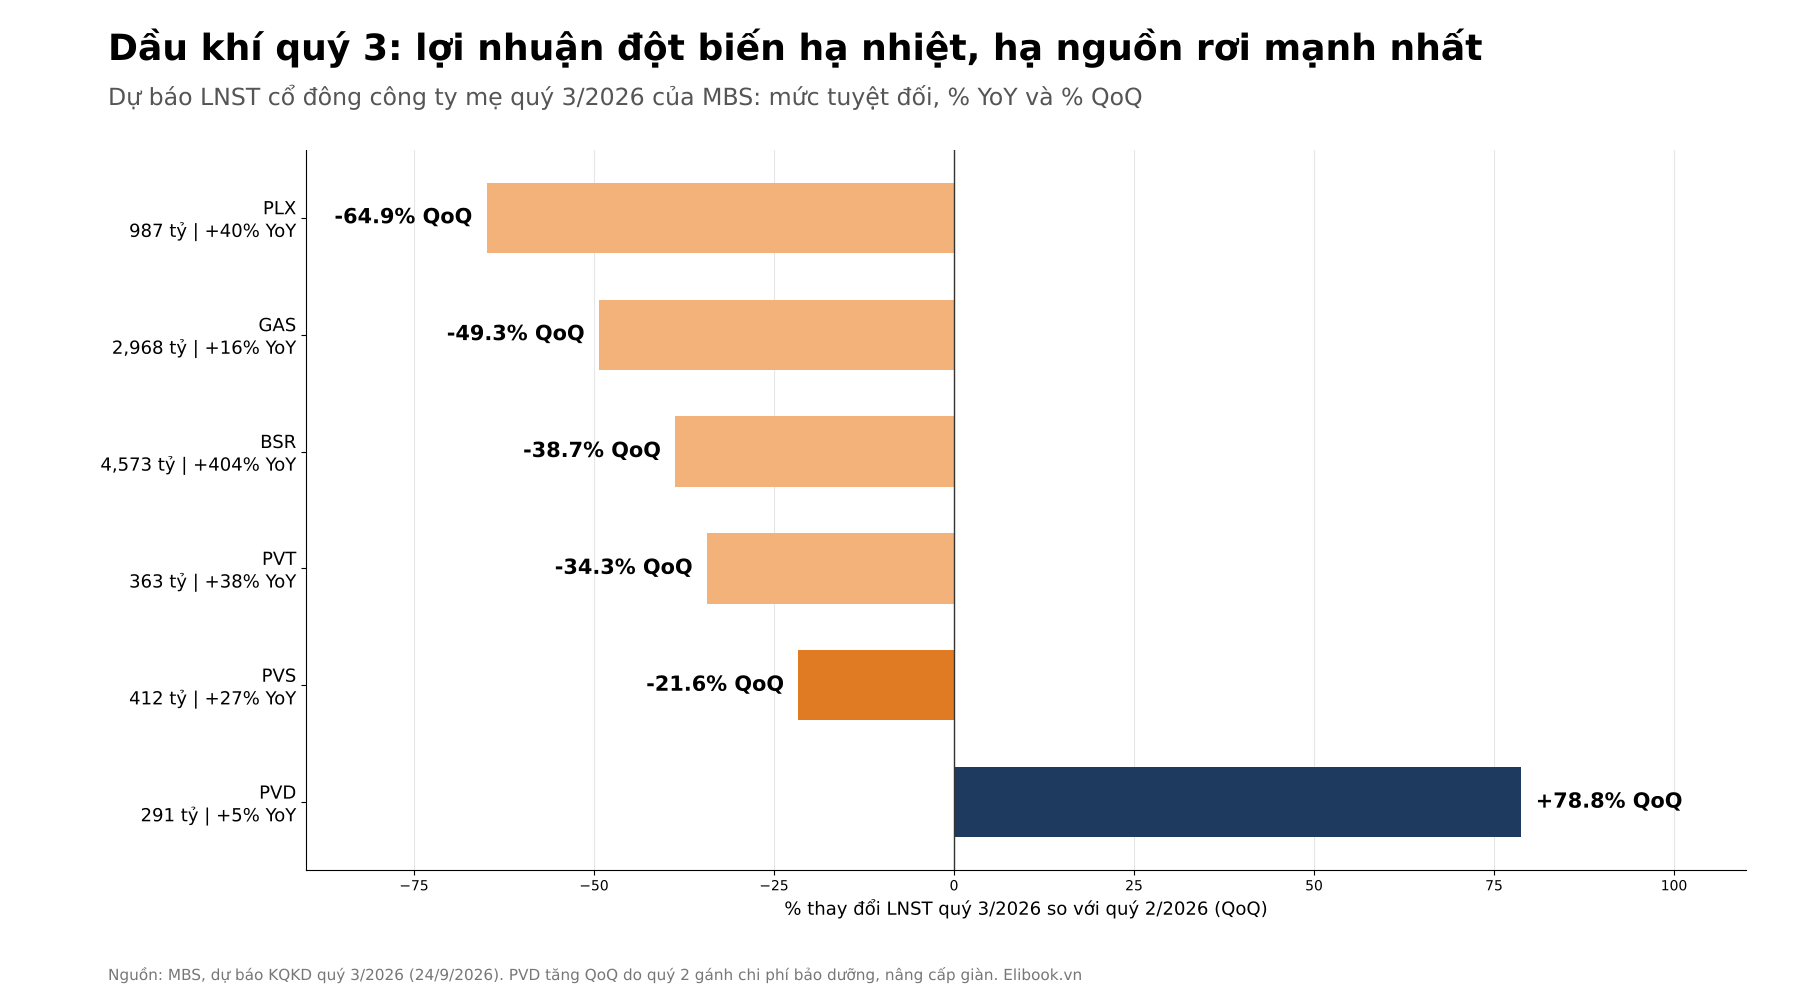
Kể từ khi eo Hormuz gần như bị phong tỏa cuối tháng 2, giá dầu thô tăng khoảng 50% và Brent quay lại trên 100 USD/thùng trong tháng 9. SSI thống kê LNST toàn ngành 6 tháng đạt 29 nghìn tỷ đồng (+240% YoY). Nhưng bữa tiệc nào cũng có lúc dọn bàn: theo dự báo của MBS, gần như cả nhóm đều giảm lợi nhuận so với quý 2, mạnh nhất ở hạ nguồn, nơi lãi tồn kho và chênh lệch giá sản phẩm lọc dầu đã đi qua đỉnh.
PLX dự kiến giảm 65% QoQ, GAS 49%, BSR 39%, PVT 34%. PVS chỉ giảm khoảng 22%, và PVD là mã duy nhất tăng vì quý 2 đã gánh chi phí bảo dưỡng giàn. Đây cũng là kịch bản 2027 của SSI: hạ nguồn mất lãi tồn kho khi giá dầu về 75-85 USD/thùng, còn thượng nguồn như PVS, PVD ổn định hơn nhờ Lô B – Ô Môn và các hợp đồng dài hạn.
Điều trớ trêu là cổ phiếu PVS lại không cư xử như một hầm trú. HSC tính rằng từ 2020 đến nay, cứ 10% biến động của giá Brent thì giá PVS đi cùng chiều khoảng 5.2%, dù lợi nhuận của PVS phụ thuộc vào những hợp đồng ký từ hai đến bốn năm trước. Thị trường định giá PVS theo giá dầu, còn kế toán ghi lãi theo tiến độ bãi chế tạo. Khi hai chiếc đồng hồ chạy lệch nhau, khoảng lệch đó nằm ngay trong quý 4.
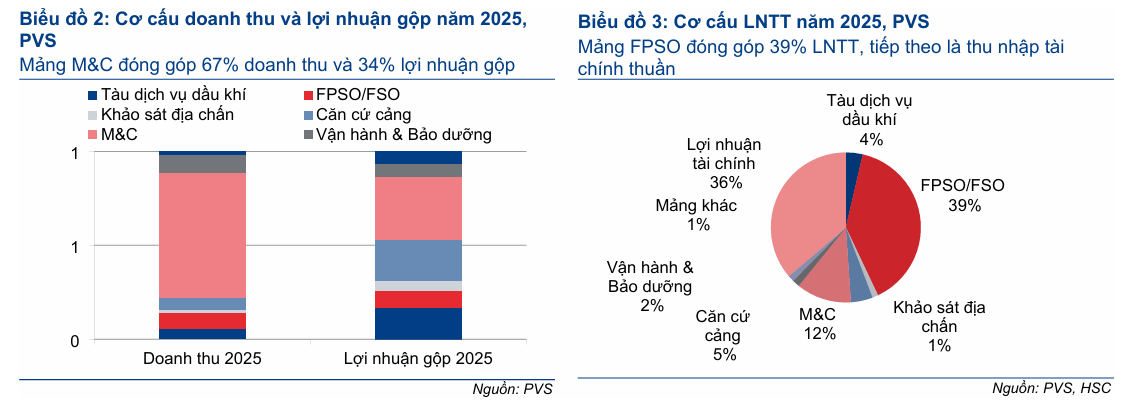
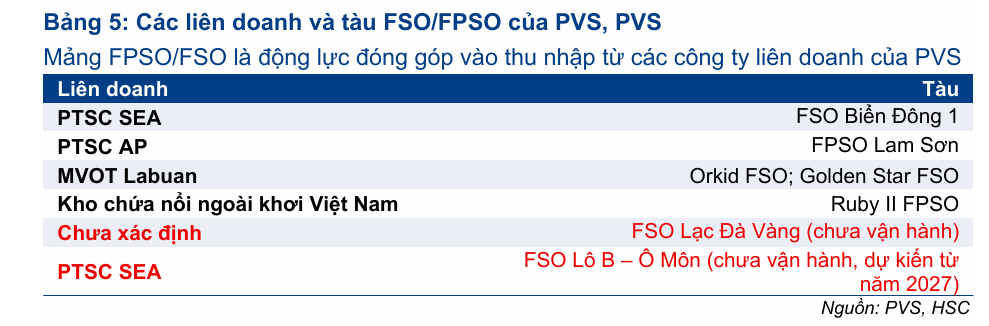
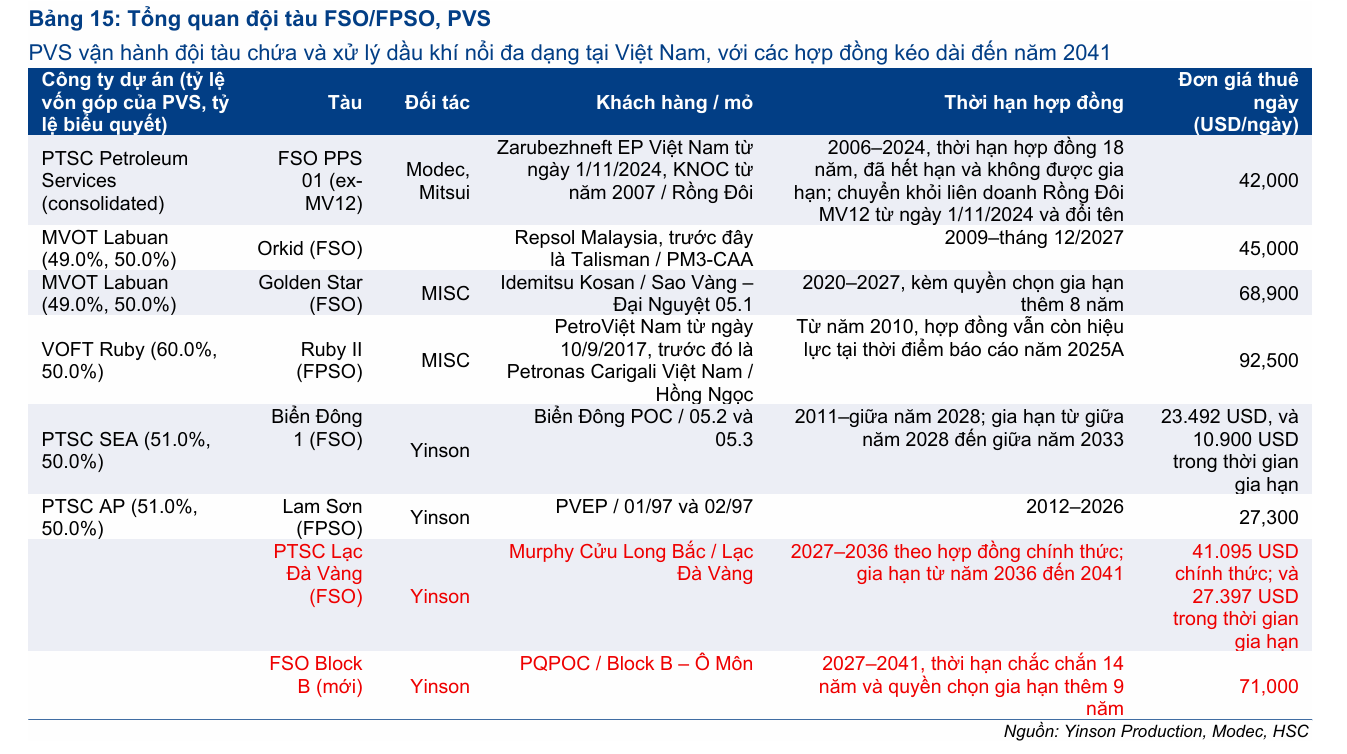
Quý 3 và quý 4: đồng thuận ở phần dễ, chia rẽ ở phần đáng tiền
Quý 3 gần như là bài toán số học. MBS dự báo LNST cổ đông mẹ 412 tỷ (+27% YoY). VCBS chỉ đưa LNTT 654 tỷ (+72% YoY); quy đổi theo tỷ lệ của quý 2 thì tương đương khoảng 461 tỷ. Theo ước tính của người viết, quý 3 nằm trong vùng 410-460 tỷ, bình quân 436 tỷ. Mức tăng YoY đẹp chủ yếu nhờ nền thấp: quý 3/2025 biên gộp chỉ 3.4%, LNST cổ đông mẹ 324 tỷ.
Quý 4 mới là chỗ các nhà phân tích bộc lộ niềm tin thật. SSI (tăng trưởng năm +14%) ngầm định quý 4 thấp hơn cùng kỳ 13%, VCBS đi ngang, HSC tăng 10%, còn MBS cần +46%. Cần nhớ quý 4/2025 có lớp trang điểm: LNTT 987 tỷ nhưng chỉ đóng 15 tỷ tiền thuế, chủ yếu nhờ khoản thuế hoãn lại. Nếu đóng đủ 20%, quý đó hụt khoảng 180 tỷ lợi nhuận. So với nền đã tẩy trang, con số của MBS đòi lợi nhuận quý 4 tăng khoảng 80%.
Tôi không loại trừ quý 4 lớn, vì PVS thường dồn quyết toán hạng mục vào cuối năm và Lô B đang ở đỉnh khối lượng (HSC ước doanh thu EPC Lô B 317 triệu USD trong năm 2026). Nhưng tôi nghiêng về vùng 800-920 tỷ của VCBS và HSC hơn là 1,219 tỷ của MBS. Muốn chạm mức đó, M&C phải chứng minh biên lợi nhuận đã thật sự dày lên, điều mà 6 tháng đầu năm chưa cho thấy.
Két tiền và nhà thầu: thị trường đang trả tiền cho cái nào?
Ở giá 33,000 đồng, mỗi cổ phiếu PVS chứa 24,975 đồng tiền mặt thuần tính đến cuối tháng 6. Phần còn lại, khoảng 8,025 đồng, là giá thị trường trả cho nhà thầu EPCI ngoài khơi duy nhất trong nước, chủ sở hữu một đội FSO/FPSO và chuỗi căn cứ cảng. Tính nhanh thì vốn hóa trừ tiền mặt thuần chỉ khoảng 4,935 tỷ, chưa tới 3 lần lợi nhuận 2026 của HSC sau khi bỏ phần lãi tài chính. Mua một chiếc két sắt, được tặng cả cái xưởng.
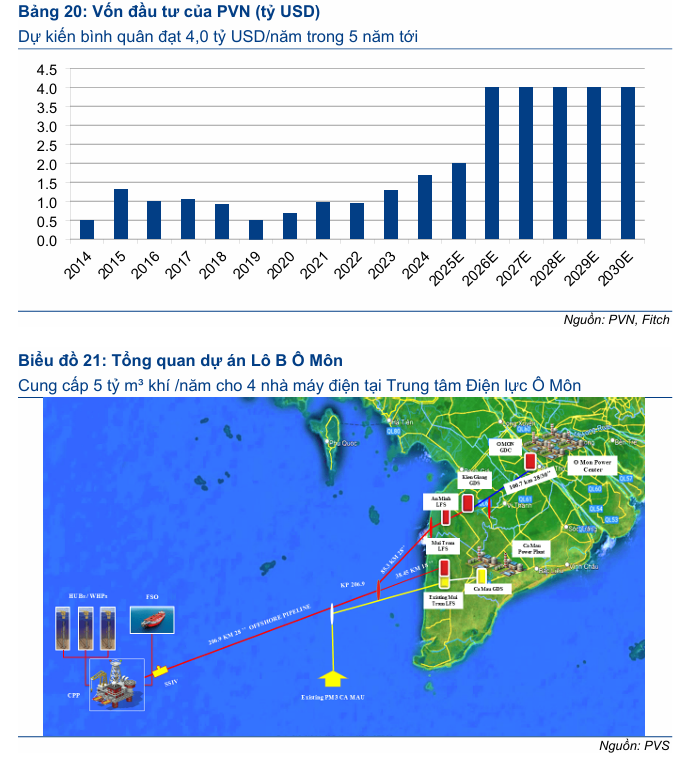
Nỗi lo két tiền bị vốn lưu động ăn mòn có cơ sở, nhưng chưa thấy trên sổ sách. Trong 6 tháng, giữa lúc Lô B thi công cao điểm, tiền mặt thuần vẫn tăng 370 tỷ, dù nợ vay tăng gấp đôi lên 2,018 tỷ. Két tiền còn có chiếc túi phụ bằng đô la: 258 triệu USD, nên mỗi 1% VND mất giá mang lại khoảng 54 tỷ LNST. Theo tôi, rủi ro thật nằm ở kế hoạch đầu tư 24-32 nghìn tỷ đồng giai đoạn 2026-2030, trong đó 10 nghìn tỷ cho cáp ngầm và điện gió ngoài khơi. Tiền chảy vào vốn lưu động thì sẽ quay về; tiền đổ vào nhà máy cáp ngầm thì phải đợi dự án sinh lời.
Chính HSC cũng để lộ mâu thuẫn ấy. Họ nâng dự báo lợi nhuận 2026 thêm 9% lên 2,301 tỷ và năm 2028 thêm 23%, nhưng lại hạ nhẹ giá mục tiêu. Báo cáo không tách riêng lý do; tôi cho rằng nó nằm ở dòng tiền tự do 2026 âm 3,113 tỷ trong mô hình DCF, do vốn lưu động và đầu tư tăng mạnh. Lợi nhuận đi lên, giá trị hiện tại đi xuống: đó là chi phí của việc nhận nhiều việc cùng lúc. Vậy ai đang trả giá hợp lý cho chi phí đó?
Định giá & khuyến nghị: ba nhà nói Mua, một nhà đứng ngoài
HSC giữ Mua nhưng hạ giá mục tiêu từ 45,833 (29/9) xuống 45,000 đồng (14/10), dùng DCF với WACC 10.5%, tăng trưởng dài hạn 2%. Luận điểm là biên gộp M&C lên 8-9% theo cách trình bày mới; HSC tự thừa nhận khoảng 4 điểm % trong đó đến từ việc Thông Tư 99 dời chi phí bảo hành ra khỏi giá vốn, phần cải thiện thật chỉ 1-2 điểm %. VCBS (17/9) khuyến nghị Mua với 41,759 đồng, kết hợp DCF và P/E. SSI (12/10) chỉ để Trung lập ở 38,000 đồng, dự báo lợi nhuận 2027 giảm 6% khi Lô B qua đỉnh, và chọn PVD làm cổ phiếu ưa thích. Vietcap (10/8) có giá mục tiêu 49,000 đồng, chưa rõ đã điều chỉnh cho đợt cổ phiếu thưởng 20% hay chưa.
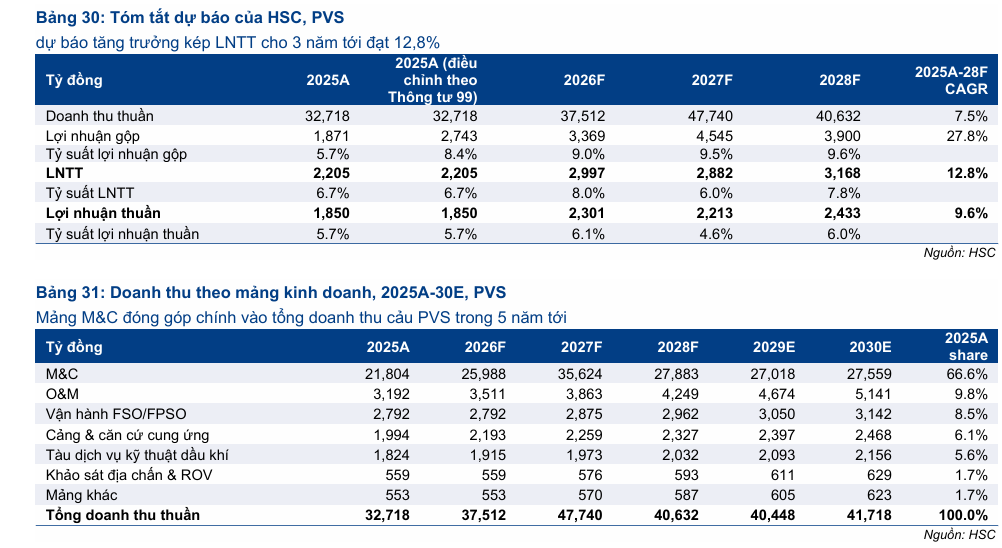
HSC và SSI cùng thấy lợi nhuận 2027 đi ngang hoặc giảm nhẹ, và hợp đồng Qatar vẫn là phần thưởng nằm ngoài kịch bản cơ sở của HSC. Vietcap ước gói EPIC-1 mang về khoảng 45 triệu USD LNST giai đoạn 2027-2030, tương đương biên ròng chỉ 1.5% nếu tính trên toàn bộ 3 tỷ USD; hợp đồng dự kiến ký trong tháng 10. Bất đồng thật sự nằm ở quý 4/2026 và ở chỗ M&C có thay được lãi tiền gửi hay không.
Giá mục tiêu bình quân của HSC, VCBS và SSI khoảng 41,600 đồng, cao hơn 26% so với giá đóng cửa 33,000 đồng ngày 14/10, theo ước tính của người viết. Tôi đồng ý PVS rẻ, nhưng cái rẻ đến từ két tiền, còn phần thưởng phải đến từ biên M&C. Rủi ro cần theo dõi là giá thép: HSC tính giá thép tăng 10% có thể làm lợi nhuận 2026 giảm khoảng 14.5%.
| Tiêu chí | HSC (29/9; 14/10) | VCBS (17/9; ~30/9) | SSI (12/10) | MBS (24/9) | Vietcap (10/8) |
|---|---|---|---|---|---|
| Khuyến nghị | Mua | Mua | Trung lập | Không nêu | Mua |
| Giá mục tiêu (đồng) | 45,833 → 45,000 | 41,759 | 38,000 | Không nêu | 49,000* |
| Doanh thu 2026F (tỷ) | 41,261 → 37,512 | 39,102 | Không nêu | Không nêu | Không nêu |
| LNST-CĐTS 2026F (tỷ) | 2,108 → 2,301 | 2,209 | ~2,100 (+14%) | 2,572 | Không nêu |
| Quý 3/2026 | Không nêu | LNTT 654 (+72%) | Không nêu | 412 (+27%) | Không nêu |
| Luận điểm | DCF, biên M&C 8-9% | DCF và P/E | Ưa PVD hơn | Backlog M&C | Qatar ~45 triệu USD |
| Rủi ro chính | Giá thép, trễ thầu | Không nêu | LN 2027 -6% | Không nêu | Trung Đông |
*Chưa rõ đã điều chỉnh cổ phiếu thưởng 20%. SSI không công bố số tuyệt đối, ~2,100 là suy ra từ tăng trưởng.
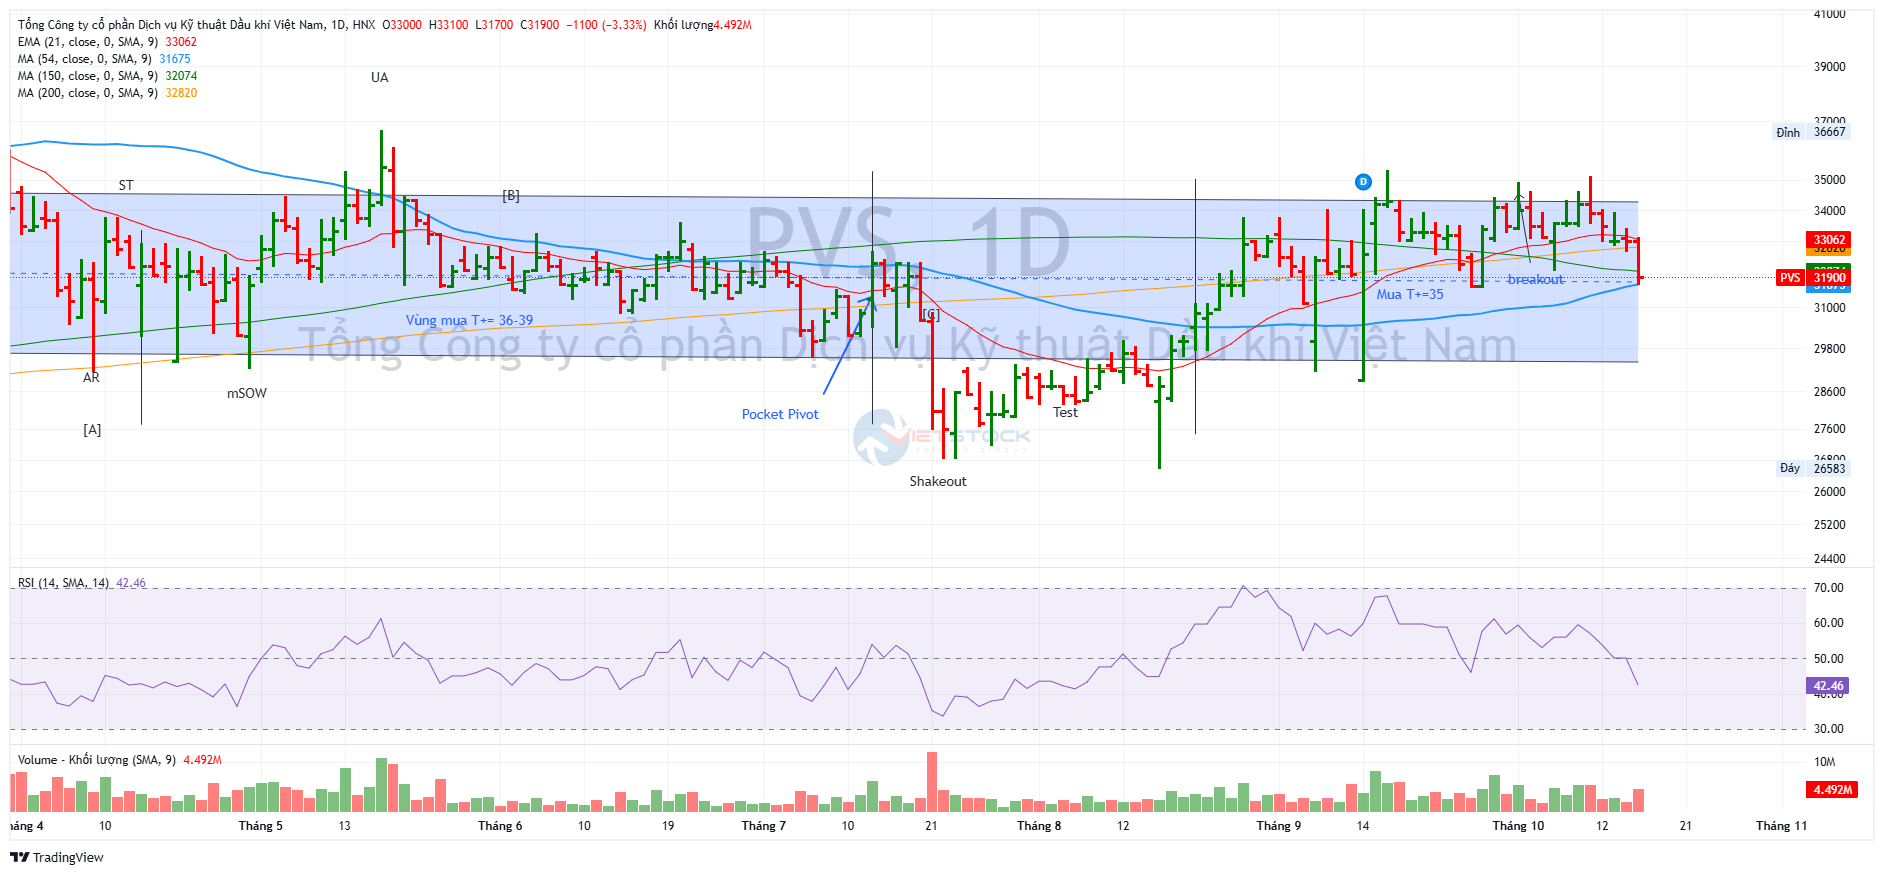
Trên đồ thị, RS của PVS là 74, hoạt động khá tốt trên thị trường. PVS từng lên 47,000 đồng ngày 3/3 (giá đã điều chỉnh, có thể lệch nhẹ), rơi về đáy 26,580 đồng trong phiên rũ bỏ 17/8, rồi từ cuối tháng 8 đi ngang trong nền giá 31,600-35,300 đồng.
Điểm mua Pocket Pivot đáng tin nhất là phiên 15/9, tăng 4.9% lên 34,200 đồng với 8.1 triệu cổ phiếu, gấp 2.7 lần trung bình 50 phiên; phiên 29/9 lặp lại ở 34,100 đồng (gấp 2.2 lần), còn tín hiệu mau ngày 6/10 yếu hơn (1.5 lần). Vùng 34,400-35,300 đồng đã chặn ba nhịp hồi, giữa tháng 9, đầu tháng 10 và ngày 9/10.
Đọc theo khung Wyckoff áp dụng cho cổ phiếu, các nhịp lùi 12-14/10 có khối lượng chỉ 0.6-0.8 lần trung bình, nguồn cung chưa dồn dập; tuy vậy tín hiệu yếu ngày 13/10 (khối lượng thấp) đã xuất hiện. Giá đóng cửa 14/10 ở 33,000 đồng, dưới MA10 (33,540) nhưng trên MA50 (31,860) và MA200 (32,800); phiên sáng 15/10 lùi về quanh 31,800 đồng. Đóng cửa dưới 30,000 đồng sẽ phủ nhận kịch bản tích lũy; vượt 35,300 đồng kèm khối lượng lớn mới là xác nhận.