
Th10
Phân tích Doanh Nghiệp
PDR: Cổ phiếu bất động sản tạo đáy khi nào? Chủ tịch đã gom, lãi suất thì chưa quay đầu
- Doanh thu & lợi nhuận: Dự báo LNST quý 3/2026 trải từ 26 tỷ đồng (-70% YoY) của MBS đến 122 tỷ (+42% YoY) của VCBS. Nửa đầu năm lãi 213 tỷ, mới bằng 25% kế hoạch.
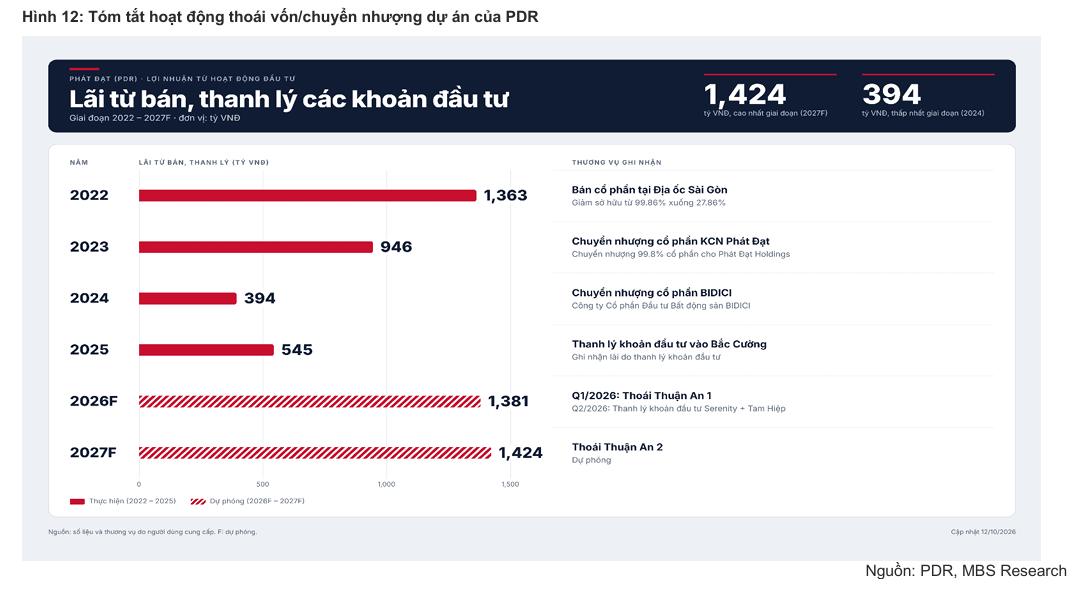
- Hoạt động cốt lõi: Quý 2 doanh thu chỉ 54 tỷ đồng, lợi nhuận gộp 2 tỷ; mảng kinh doanh chính lỗ 241 tỷ trong 6 tháng, lãi đến từ 1,381 tỷ thanh lý dự án.
- Động lực bổ sung: Chủ tịch mua 20 triệu cổ phiếu quanh 12,200 đồng. Nhưng qua 4 chu kỳ từ 2007, cổ phiếu bất động sản chưa từng tạo đáy bền khi lãi suất trong nước còn đi lên.
Cổ phiếu PDR đóng cửa phiên 16/10 ở 11,200 đồng, mất 57% sau đúng một năm. Trong cùng quãng đó, chủ tịch Nguyễn Văn Đạt làm một vòng hoàn hảo trên giấy: bán 88 triệu cổ phiếu quanh 23,800 đồng tháng 9/2025, rồi mua lại 20 triệu cổ phiếu quanh 12,200 đồng tháng 8/2026. Người hiểu Phát Đạt nhất đã bỏ tiền ra, nên câu hỏi tự nhiên của nhà đầu tư nhỏ là: đáy đến rồi chăng?
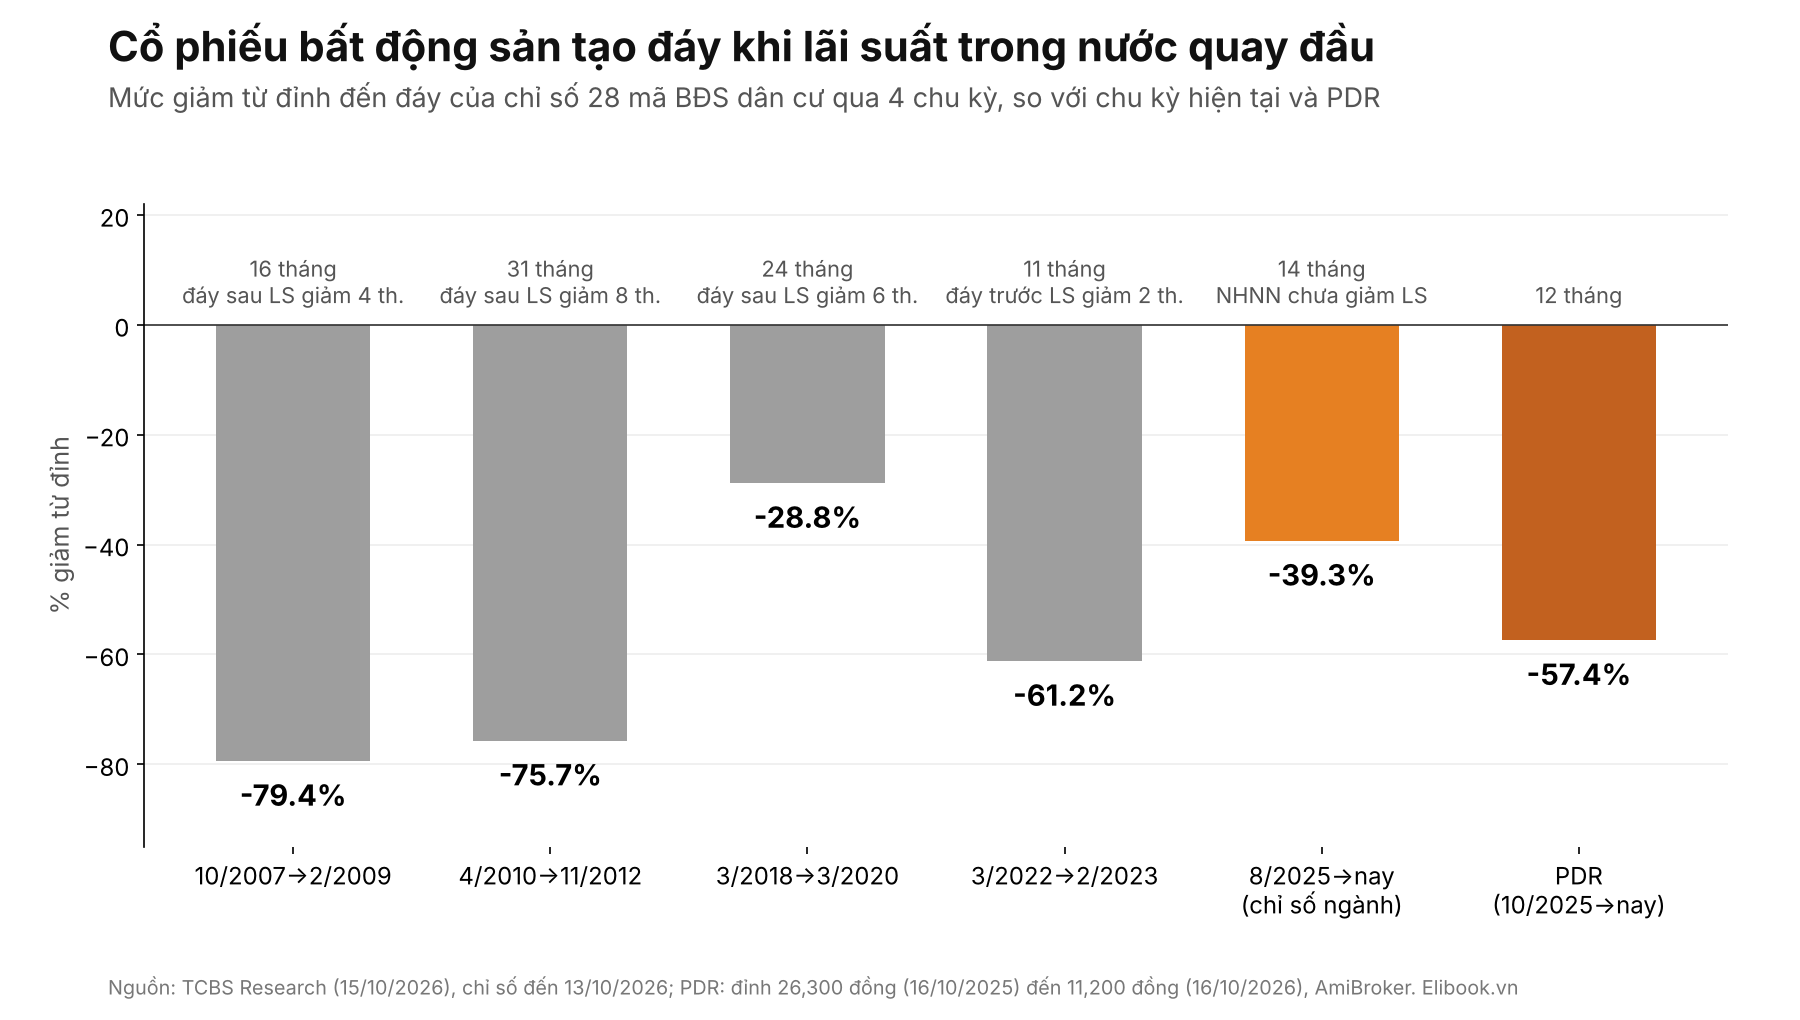
Lịch sử trả lời bằng một điều kiện khá khắt khe. Chuyên đề TCBS công bố ngày 15/10 nhìn lại 4 chu kỳ giảm lớn của cổ phiếu bất động sản từ 2007 và thấy cả 4 đáy đều nằm trong khoảng 2 tháng trước đến 8 tháng sau lần giảm lãi suất đầu tiên của Ngân hàng Nhà nước. Không có đáy bền nào hình thành khi lãi suất trong nước còn tăng. Hiện lãi suất tiền gửi đã tăng từ cuối 2025 và chưa quay đầu, còn PDR vừa vay gần gấp đôi để mua tấm vé vào Thủ Thiêm. Ví tiền của chủ tịch nói “rẻ rồi”, còn chu kỳ lãi suất nói “chưa đến lúc”.
Lợi nhuận quý 3: ba con số, một khoảng trống
Các dự báo quý 3 lệch nhau gần năm lần. Giữa tháng 9, MBS đặt LNST quý 3 ở 86 tỷ đồng, ngang cùng kỳ; VCBS lạc quan hơn với 122 tỷ trên doanh thu 320 tỷ. Ngày 14/10, chính MBS hạ xuống 26 tỷ, vì quý này không có dự án nào bàn giao và không có thương vụ thoái vốn nào hoàn tất.
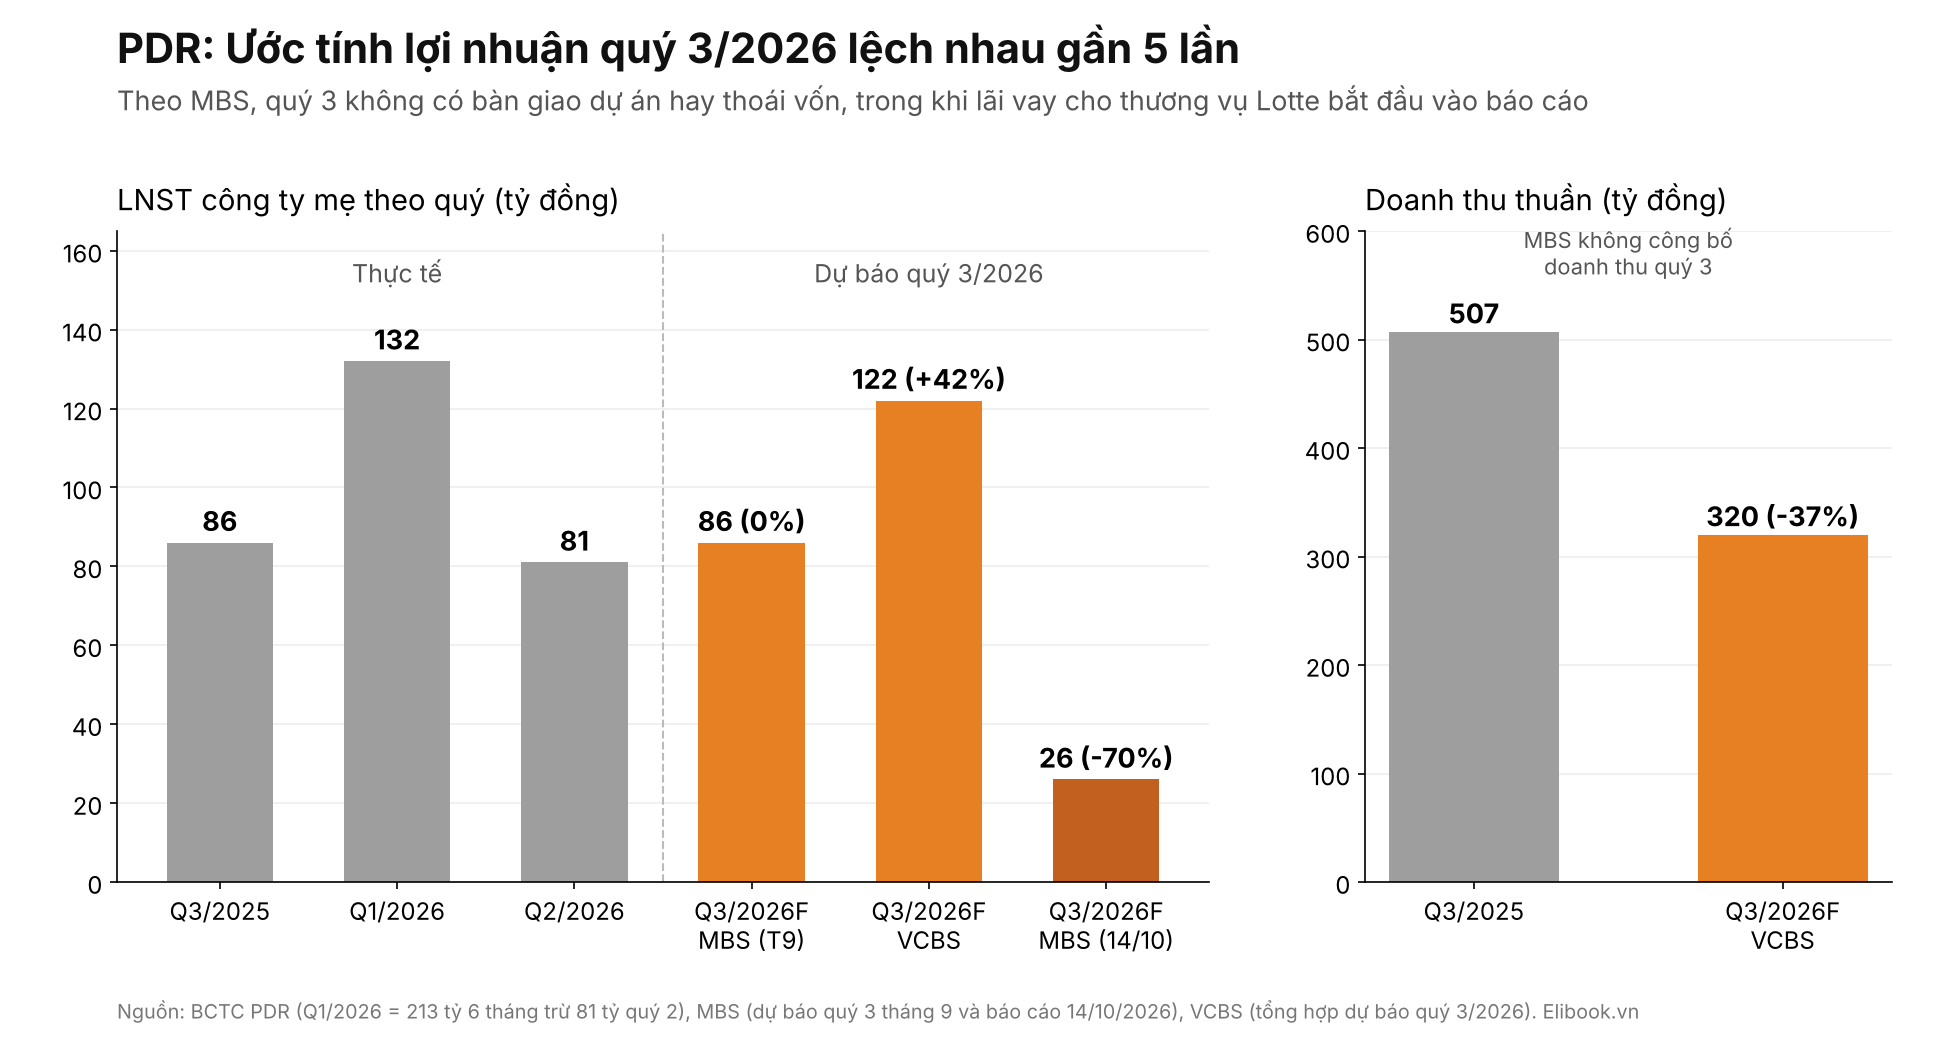
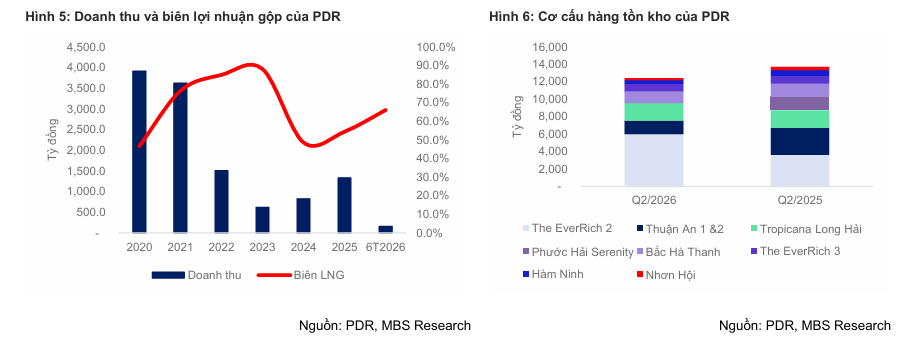
Tôi nghiêng về phía MBS, vì lợi nhuận PDR hiện giống một ngôi nhà có cửa sổ mà thiếu móng. Quý 2, lợi nhuận gộp đúng 2 tỷ đồng trong khi chi phí bán hàng và quản lý lên 235 tỷ; thứ giữ cho quý có lãi 81 tỷ là 474 tỷ thu nhập tài chính từ chuỗi thoái vốn Thuận An 1, Tam Hiệp và Serenity. Tam Hiệp và Serenity đã khép lại trong quý 2, Thuận An 2 bị MBS dời sang 2027, nên quý 3 gần như không còn cửa sổ nào để mở. PDR lại trả xong 7,666 tỷ đồng cho 35% Lotte Properties HCMC ngày 10/8, chủ yếu bằng vốn vay, nên theo tôi quý 3 là quý đầu tiên tiền lãi mới hiện rõ trên báo cáo.
Cả năm, MBS dự phóng LNST 458 tỷ đồng (-11% YoY), cắt hơn một nửa so với báo cáo tháng 3; VCBS ở mức 571 tỷ (+11%). Cả hai đều xa kế hoạch 868 tỷ và đều đặt cược vào quý 4, khi khoảng 611 căn Bắc Hà Thanh, chủ yếu đất nền, được bàn giao. Đợt bàn giao ấy, cũng như giá cổ phiếu, phụ thuộc vào lãi suất.
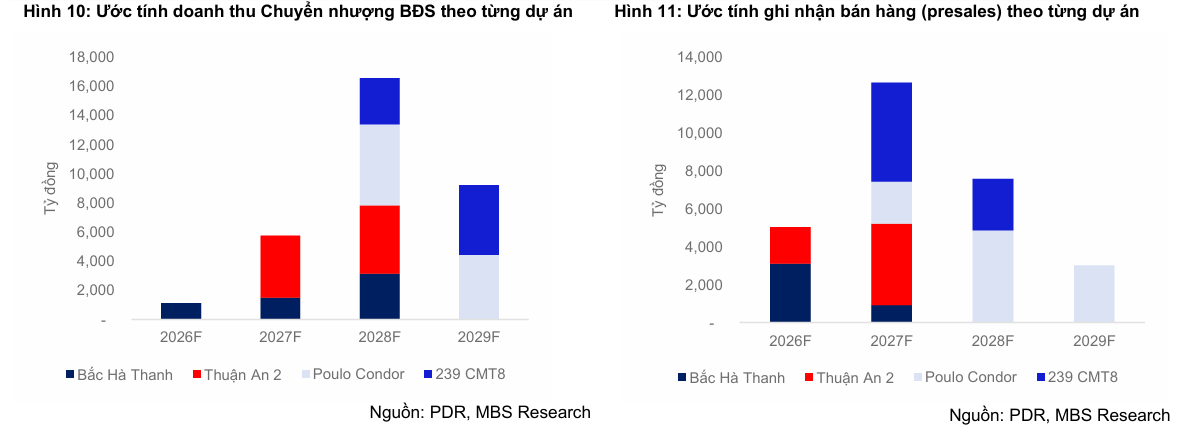
Chu kỳ lãi suất: đáy chưa đến khi tiền gửi còn đi lên
Theo TCBS, chỉ số 28 mã bất động sản dân cư đã giảm 39.3% sau 14 tháng kể từ đỉnh 8/2025, trong khi bốn chu kỳ trước giảm từ 29% đến 79%. PDR giảm sâu hơn ngành, nhưng độ sâu không phải thước đo của đáy. Thước đo là lãi suất: trong cả 5 giai đoạn Ngân hàng Nhà nước nới lỏng, chỉ số đều tăng từ 9% đến 232%; trong cả 3 giai đoạn thắt chặt, chỉ số đều giảm từ 23% đến 62%. Ngay cả tín hiệu giảm lãi suất đầu tiên cũng chỉ là điều kiện cần, vì ở 3/4 chu kỳ cổ phiếu còn rơi thêm 12-26% sau đó.
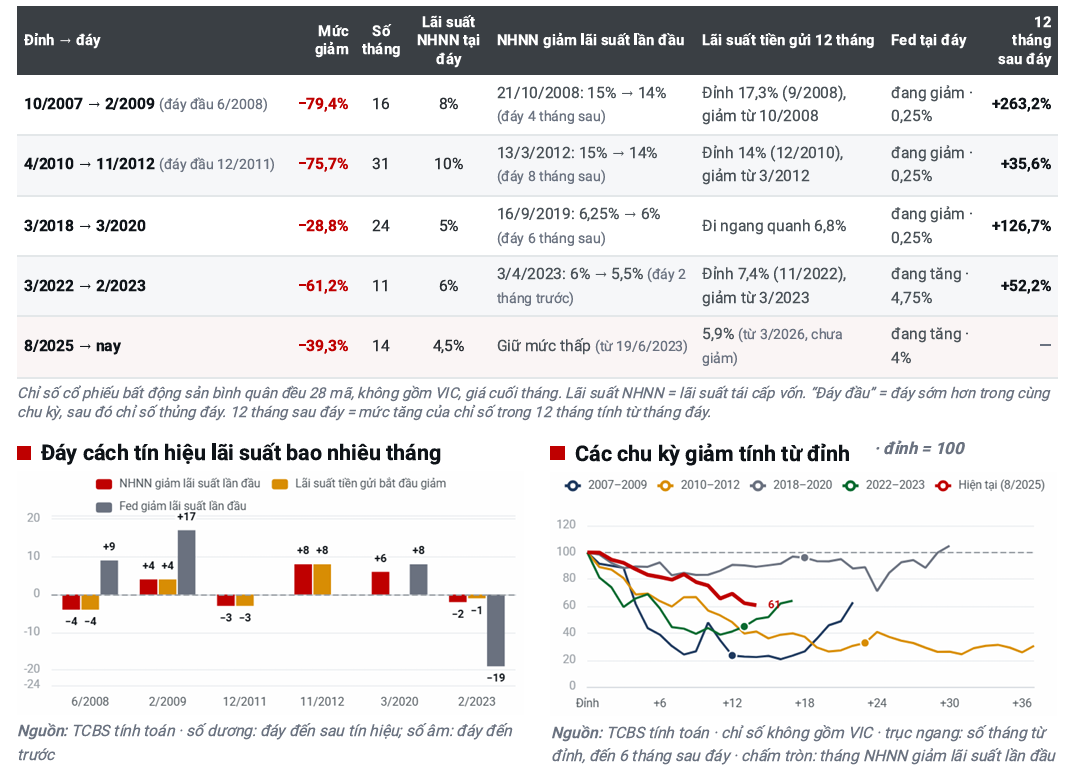
Bây giờ thì sao? Lãi suất điều hành vẫn giữ 4.5% từ tháng 6/2023, nhưng lãi suất tiền gửi 12 tháng ở nhóm ngân hàng nhà nước đã tăng từ 4.6-4.7% lên 5.9% từ cuối tháng 3/2026, chứng chỉ tiền gửi chào 7.5-9%. Trong bốn tín hiệu tạo đáy TCBS liệt kê, mới có hai cái đang giữ là chính sách điều hành còn nới lỏng và lãi suất tiền gửi đã chững lại. Hai cái còn thiếu là lạm phát hạ nhiệt, khi CPI tháng 9 vẫn tăng 5.08%, và áp lực từ Fed giảm bớt, khi Fed vừa tăng lãi suất ngày 16/9. TCBS khuyên chờ tiền gửi quay đầu rồi giải ngân từng phần, ưu tiên doanh nghiệp nợ thấp, dòng tiền bán hàng ổn định.
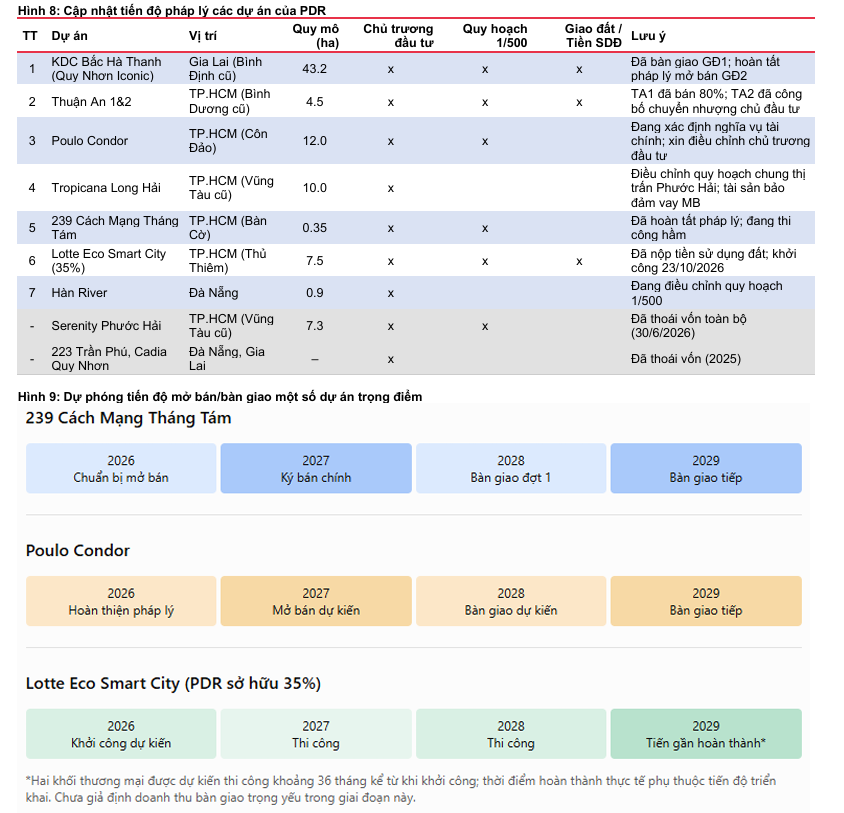
Đáng tiếc, PDR đang ở phía ngược lại của tiêu chí ấy. Theo MBS, nợ vay tăng từ 5,544 tỷ lên 10,619 tỷ cuối 2026, chi phí lãi vay từ 347 tỷ lên 617 tỷ năm nay và 767 tỷ năm 2027, trong khi lợi nhuận hoạt động trước lãi vay chỉ 288 tỷ và 423 tỷ. Khả năng trả lãi 0.5 lần nghĩa là mỗi đồng tiền lãi chỉ có năm hào lợi nhuận hoạt động đứng sau.
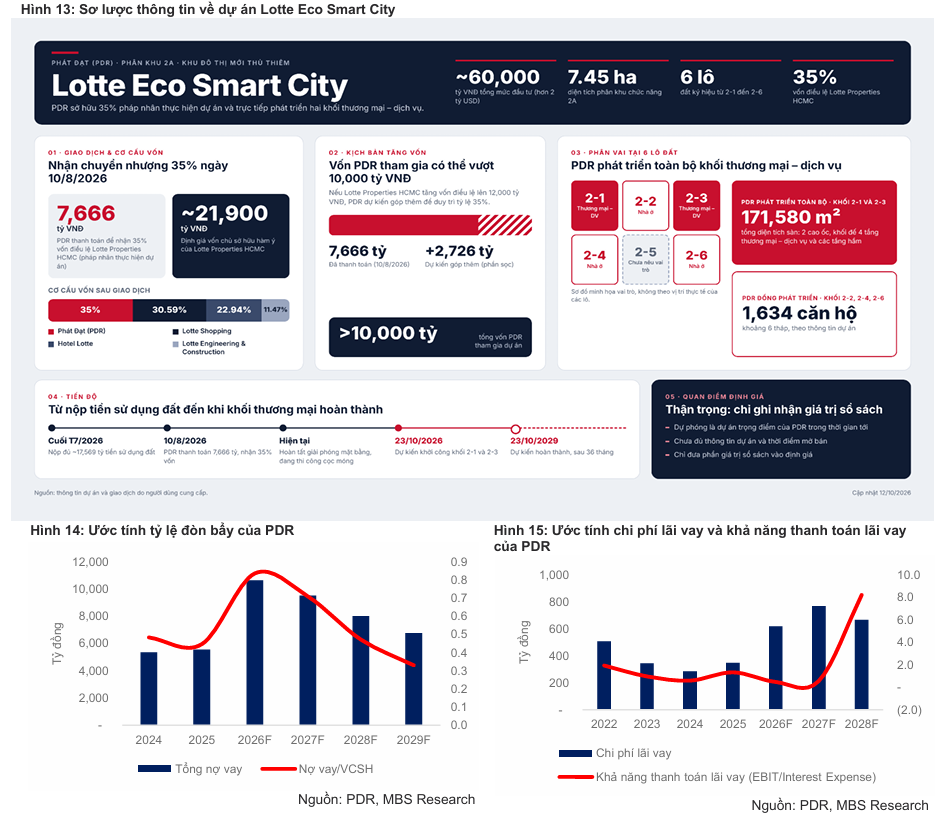
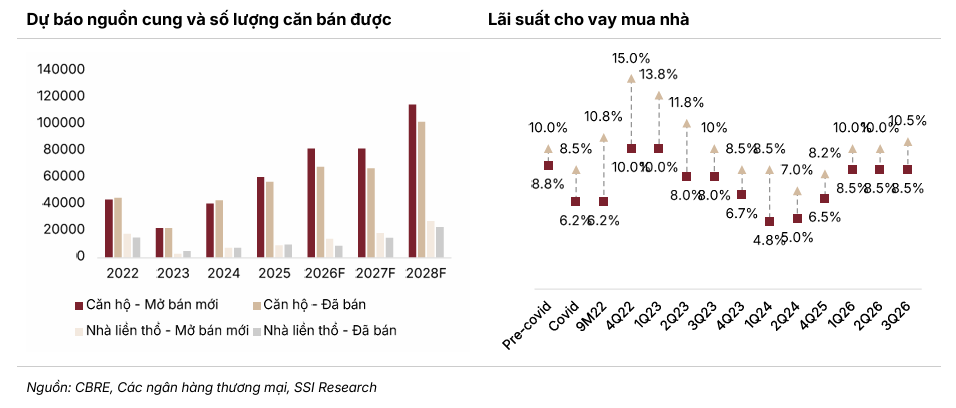
Phía người mua, SSI ước lãi suất thả nổi cho vay mua nhà ở 12-18.5%, đúng vùng làm khách đất nền Bắc Hà Thanh chùn tay nhận bàn giao. Giá vật liệu đến muộn hơn: năm nay chủ yếu bàn giao đất nền nên chưa đau, nhưng từ 2027 khi Lotte và 239 Cách Mạng Tháng Tám vào giai đoạn xây, MBS dự báo biên gộp lùi từ 58.3% xuống 44.9%. Với một doanh nghiệp đòn bẩy cao, lãi suất không chỉ quyết định thời điểm đáy của cổ phiếu, mà còn quyết định ai trả hóa đơn trong lúc chờ.
Giao dịch nội bộ: bán ở 23,800, mua lại ở 12,200
Tháng 9/2025, ông Đạt bán 88 triệu cổ phiếu, hạ sở hữu từ 36.72% xuống 27.74%, thu về chừng 2,090 tỷ đồng nếu quy theo giá bình quân thời gian bán (ước tính của người viết). Một năm sau, ông mua lại 3 triệu cổ phiếu đầu tháng 4 quanh 15,800 đồng và 20 triệu cổ phiếu từ 5/8 đến 25/8 quanh 12,200 đồng, khoảng 243 tỷ đồng, nâng sở hữu lên 29.54%. Ba tháng và ba quý gần nhất không có giao dịch bán nào của người nội bộ.
| Khung thời gian | Mua (cp) | Bán (cp) | Ròng (cp) | Giao dịch đáng chú ý |
|---|---|---|---|---|
| 3 tháng (15/7-15/10/2026) | 20,000,000 | 0 | +20,000,000 | Chủ tịch mua 20 triệu cp, 5-25/8 |
| 3 quý (1/4-15/10/2026) | 23,000,000 | 0 | +23,000,000 | Thêm 3 triệu cp đầu tháng 4 |
Nhìn theo kiểu người buôn, đây là vòng chốt lời đẹp: bán 88 phần ở giá cao, mua lại 23 phần ở nửa giá. Nhưng tháng 12/2025, ban điều hành từng mua khoảng 8 triệu cổ phiếu quanh 20,500 đồng và nay lỗ gần 45%, đúng lúc lãi suất tiền gửi bắt đầu tăng. Người nội bộ hiểu tài sản, nhưng không điều hành được lãi suất.
Lần mua này còn gắn với đợt chào bán sắp tới: khoảng 199.6 triệu cổ phiếu tỷ lệ 5:1, giá 10,000 đồng, thu gần 2,000 tỷ cho dự án ven sông Hàn và 239 Cách Mạng Tháng Tám, kèm cổ tức cổ phiếu 10%, còn chờ Ủy ban Chứng khoán chấp thuận. Với 294.8 triệu cổ phiếu, ông Đạt sẽ có quyền mua khoảng 59 triệu cổ phiếu mới, tức gần 590 tỷ đồng. Mua trước đợt chào bán vừa là tín hiệu niềm tin, vừa là cách giữ tỷ lệ chi phối trước khi vốn bị pha loãng. Đợt chào bán năm 2024 của chính PDR, giá 10,000 đồng khi thị giá 26,850 đồng, giảm 30.7% sau một năm theo thống kê của TCBS; lần này giá chào bán sát thị giá nên giá tham chiếu chỉ điều chỉnh khoảng 1.8%.
Định giá & khuyến nghị: rẻ so với tài sản, đắt so với chu kỳ
MBS giữ Khả quan nhưng hạ giá mục tiêu 16.2%, từ 20,400 xuống 17,100 đồng, vì lùi tiến độ Bắc Hà Thanh, chuyển Thuận An 2 sang giá trị sổ sách và nợ vay tăng; RNAV 17,096 tỷ đồng, WACC 11.5%, Lotte ghi theo giá vốn. VCBS đặt giá mục tiêu 12,900 đồng. Hai bên đồng thuận rằng Lotte, 239 Cách Mạng Tháng Tám và Poulo Condor chỉ ra lãi từ 2028; bất đồng nằm ở quãng chờ, khi VCBS tin dòng tiền Thuận An giữ lợi nhuận 2026 tăng nhẹ còn MBS thấy lãi vay, dự phòng và thuế kéo lợi nhuận đi lùi. Bình quân hai giá mục tiêu là 15,000 đồng, cao hơn giá hiện tại khoảng 34% (ước tính của người viết).
PDR giao dịch ở P/B 0.9 lần, chiết khấu khoảng 34% so với RNAV, và tấm vé Lotte 7,666 tỷ đồng đã bằng khoảng 68% vốn hóa. Rẻ có lý do: phải thu khác phình lên gần 5,000 tỷ, khoảng 1,700 tỷ trong đó từ cá nhân. Tôi đứng gần ông Đạt về giá trị tài sản, nhưng đứng gần TCBS về thời điểm: với một cổ phiếu vay nặng, mua từng phần sau khi lãi suất tiền gửi thật sự quay đầu sẽ đỡ tốn kém hơn đoán đáy hôm nay.
Elibook Team không có khuyến nghị giao dịch ở PDR.
| Tiêu chí | MBS (giữa 9/2026 và 14/10/2026) | VCBS (đầu 10/2026) |
|---|---|---|
| Khuyến nghị | Khả quan (giữ) | Không nêu |
| Giá mục tiêu (VND/cp) | 17,100 (hạ từ 20,400) | 12,900 |
| LNST quý 3/2026F (tỷ VND) | 86 → 26 (-70% YoY) | 122 (+42% YoY) |
| Doanh thu 2026F (tỷ VND) | 1,422 (+7%) | 958 (-28%) |
| LNST 2026F (tỷ VND) | 458 (-11%) | 571 (+11%) |
| Luận điểm / phương pháp | RNAV, WACC 11.5%; thoái vốn là cầu nối tới 2028 | Dòng tiền Thuận An, hợp tác Lotte |
| Rủi ro chính | Lãi vay, pháp lý, pha loãng, phải thu | Không nêu chi tiết |