Th10
Phân tích Doanh Nghiệp
QNS: giá đường ngoài chợ tăng 20%, hóa đơn của QNS vẫn ghi giá cũ
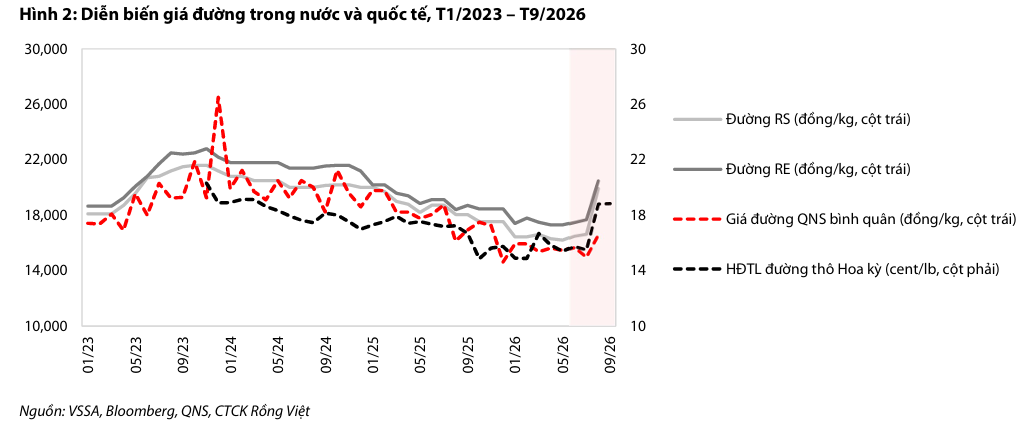
- Doanh thu & lợi nhuận: Quý 3/2026 doanh thu thuần 3,073 tỷ đồng (+14.5% YoY), LNTT 529 tỷ (+20% YoY), LNST-CĐTS 450 tỷ (+18% YoY). Biên gộp 35.3%, cao hơn mức 32.4% cùng kỳ.
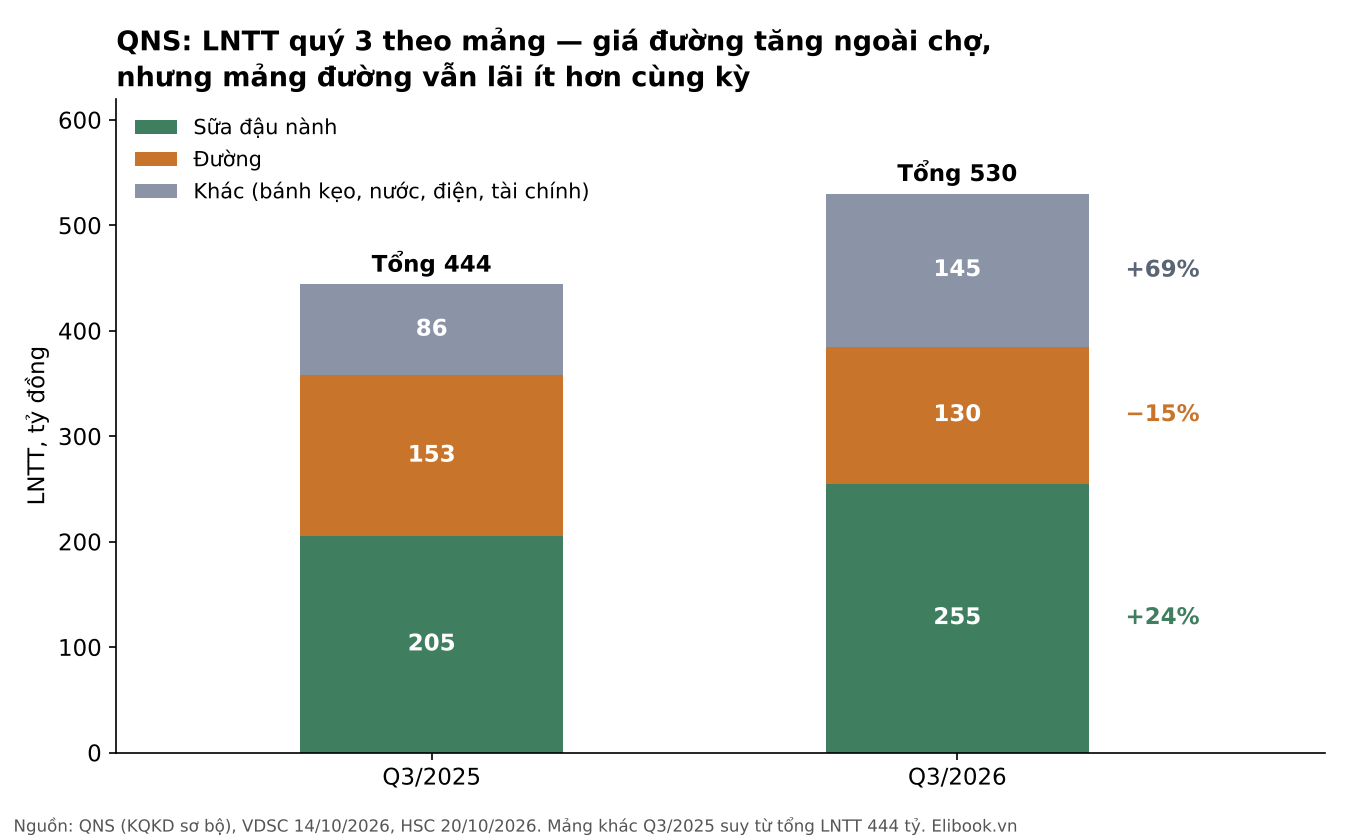
- Hoạt động cốt lõi: Sữa đậu nành bán 85 triệu lít (+16%), LNTT 255 tỷ (+24%). Đường bán 62,000 tấn (+3%) nhưng giá bán vẫn thấp hơn cùng kỳ, LNTT 130 tỷ (-15%).
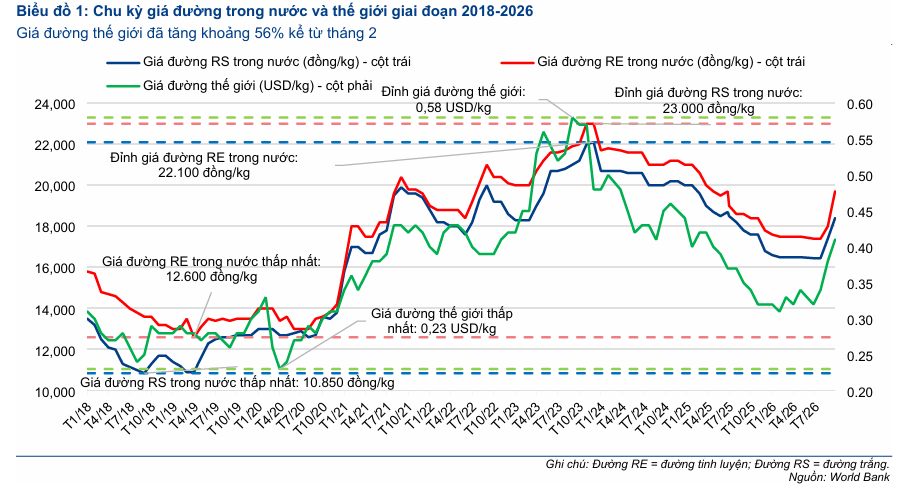
- Động lực bổ sung: Giá đường thế giới tăng 56% từ đáy tháng 2, HSC nâng 20% dự báo lợi nhuận 2027. Chu kỳ có thật, nhưng tiền của nó về sổ sách chậm hơn giá trên bảng điện.
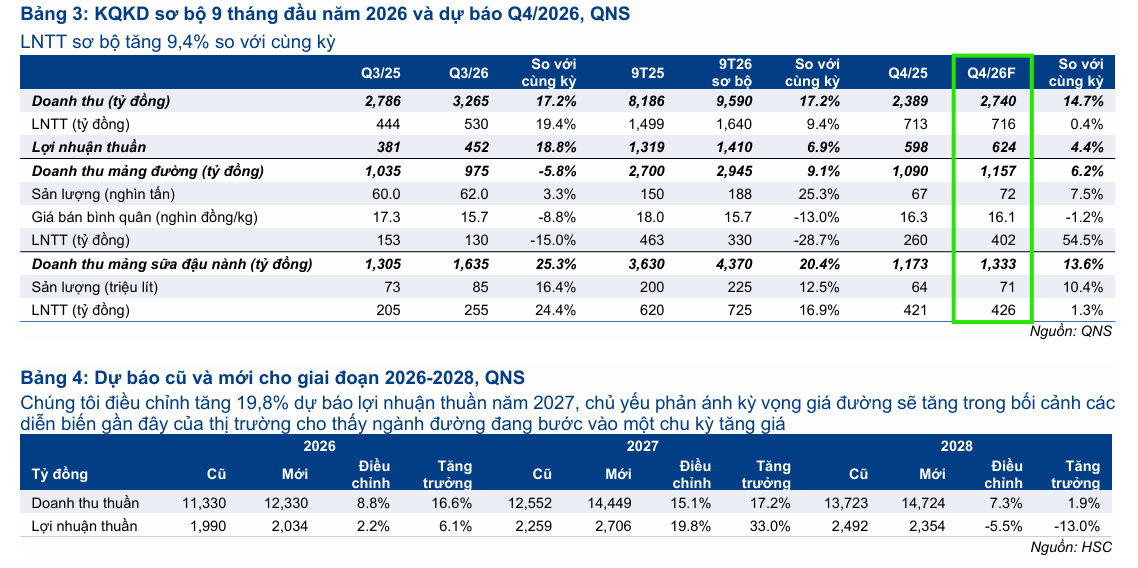
Tháng 8/2026, đường RS ngoài chợ vọt lên trên 19,000 đồng/kg, đường RE khoảng 20,500 đồng/kg, tăng 16-20% chỉ trong một tháng. Cùng quý đó, mỗi kg đường Quảng Ngãi bán ra theo tính toán của HSC chỉ thu về khoảng 15,700 đồng, thấp hơn 8.8% so với cùng kỳ. Ngoài chợ đã bán giá mới, hóa đơn của QNS vẫn ghi giá cũ. Thế nên giữa lúc cả ngành bàn về “chu kỳ tăng giá mới”, mảng đường QNS lại lãi ít hơn cùng kỳ 15%.
Nghịch lý này quan trọng hơn vẻ ngoài của nó. Cổ phiếu QNS đã chạm 53,100 đồng đầu tháng 10, đỉnh 52 tuần, tức thị trường đang trả tiền trước cho một chu kỳ mà báo cáo tài chính chưa kịp ghi nhận. Câu hỏi thật không phải giá đường có tăng hay không, mà là khi tiền của chu kỳ về đến sổ sách năm 2027, người mua hôm nay đang trả giá cho đỉnh hay cho đáy?
Lợi nhuận quý 3: một con số, hai phán quyết
Con số 491 tỷ đồng xuất hiện hai lần trong các dự báo quý 3, mỗi lần một nghĩa. VCBS dự báo LNST quý 3 đạt 491 tỷ, tăng 29%; thực tế 450 tỷ, tức hụt khoảng 8%. VDSC lại nói LNTT 530 tỷ cao hơn ước tính của họ 7.9%, nghĩa là nếu quy ngược ra, VDSC từng chờ LNTT khoảng 491 tỷ. Cùng một kết quả, một bên chấm trượt, một bên chấm đỗ, chỉ vì một bên đo sau thuế còn bên kia đo trước thuế. Vietcap và HSC gọi lũy kế 9 tháng (LNST-CĐTS 1,407 tỷ, +7%) là “sát kỳ vọng”.
Sữa đậu nành gánh gần một nửa LNTT với 255 tỷ, nhờ sản lượng tăng 16% và giá bán tăng 6-10% khi sữa hạt cao cấp chiếm tỷ trọng lớn hơn; biên gộp mảng sữa lên 48.3%. Bất ngờ nằm ở mảng “khác” gồm bánh kẹo, nước khoáng, bia, điện sinh khối và thu nhập tài chính, lãi 145 tỷ, tăng 69%. VDSC gọi đây là mức tăng “có phần đột biến“, nên tôi chưa xem nó là nền lợi nhuận mới.
Điều đáng lo hơn nằm ở dòng chi phí. Lợi nhuận gộp tăng 25%, nhưng chi phí bán hàng và quản lý tăng 36% lên 671 tỷ, kéo lợi nhuận từ hoạt động kinh doanh chỉ còn tăng 10.6%; phần còn lại để LNTT tăng 20% đến từ thu nhập tài chính. Theo tôi, QNS lãi đúng dự báo bằng một cấu trúc khác dự báo: đường yếu hơn, sữa và “mảng khác” khỏe hơn. Vậy vì sao giá chợ đã tăng mà đường của QNS vẫn bán rẻ?
Ngành đường: chu kỳ thế giới chạy nhanh, giá trong nước đi bộ
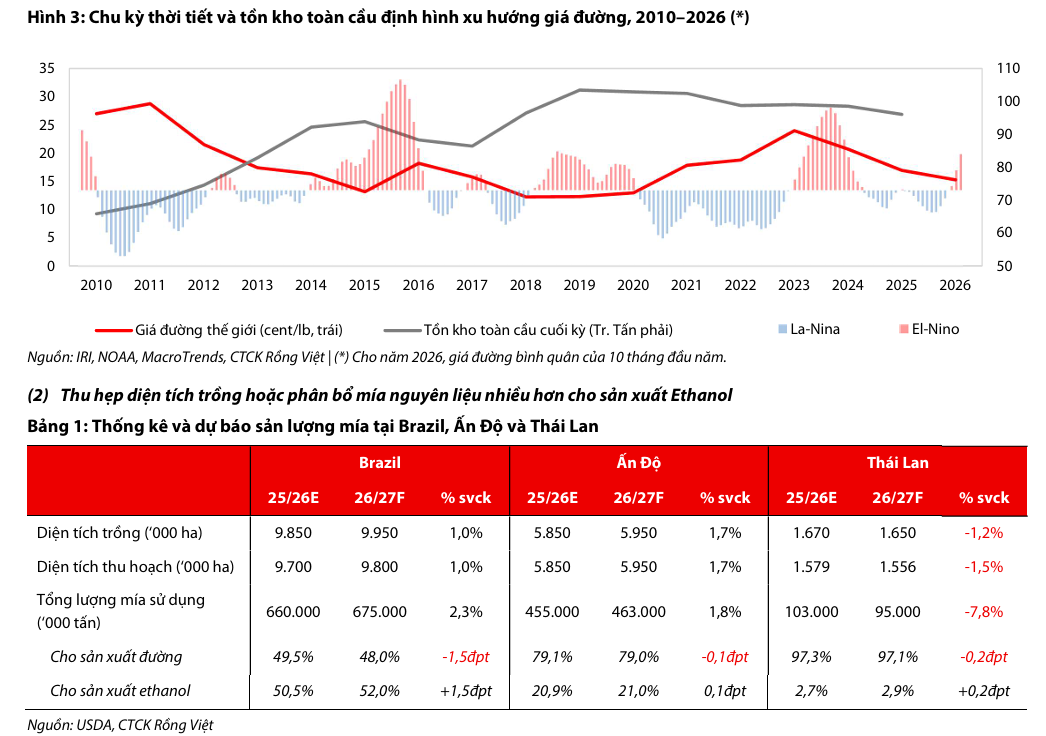
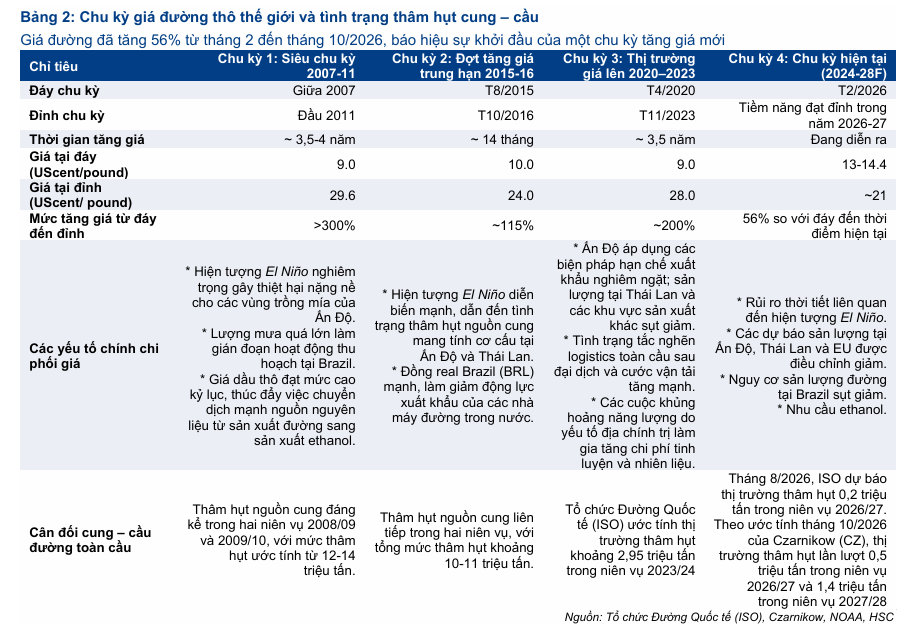
Giá đường thô thế giới rơi xuống 13.34 cent/lb vào tháng 2, thấp nhất 5 năm, rồi đảo chiều từ tháng 8 và chạm 20.81 cent/lb ngày 5/10. Lý do nằm ở phía cung: El Niño đe dọa mía Ấn Độ, Thái Lan, còn giá dầu cao khiến Brazil dồn thêm mía sang làm ethanol. Thị trường toàn cầu được dự báo thiếu hụt 0.2-0.5 triệu tấn trong niên vụ 2026/27, và có thể 1.4 triệu tấn ở niên vụ sau.
Giá trong nước đi bộ phía sau. Việt Nam chỉ tự túc khoảng một nửa nhu cầu, phần còn lại là đường nhập chính ngạch, đường lậu từ Thái Lan và siro ngô HFCS, nên giá nội địa nghe theo Thái Lan nhiều hơn nghe theo sàn ICE. Theo tôi, độ trễ của QNS còn dài thêm một nhịp vì doanh nghiệp bán dần lượng đường đã sản xuất trong vụ ép kết thúc giữa tháng 8, nhiều khả năng theo mặt bằng giá chào chốt từ trước khi giá chợ bật lên. Tùy cách mỗi CTCK tách doanh thu, giá bán bình quân quý 3 của QNS từ đi ngang đến giảm 11% so với cùng kỳ, nhưng không cách tính nào cho thấy nó đã đuổi kịp mức tăng 10-11% YoY của giá chợ tháng 8.
Độ trễ cũng có nghĩa phần thưởng chưa bị tiêu hết. Từ tháng 8 đến khi vụ mới bắt đầu khoảng tháng 12 là lúc nguồn cung trong nước mỏng nhất; sản lượng Thái Lan niên vụ 2026/27 được dự báo giảm 15.6%; thuế chống bán phá giá với đường Thái Lan đã gia hạn đến 15/6/2031. HSC vì thế dự báo LNTT mảng đường quý 4 đạt 402 tỷ, tăng 54.5%, và giá bán bình quân năm 2027 lên 18,900 đồng/kg, tăng 20%.
Nhưng chiếc xe sẽ không chạy thẳng. Từ 1/1/2027 nước giải khát trên 5 g đường/100 ml chịu thuế tiêu thụ đặc biệt 8%, lên 10% từ 2028, và đường lậu vẫn rẻ hơn giá nhà máy. TCBS nhắc thẳng rằng các nguyên nhân đẩy giá lên trên 20 cent đều là yếu tố mùa vụ, một vụ Brazil, Ấn Độ bình thường là đủ đưa giá về vùng cũ. Tôi tin chu kỳ là thật, nhưng là chu kỳ có hạn sử dụng. Nếu đường là phần biến động, thì thứ gì giữ cho QNS không chao theo nó?
Sữa đậu nành và két tiền: phần nền mà chu kỳ không lấy đi được
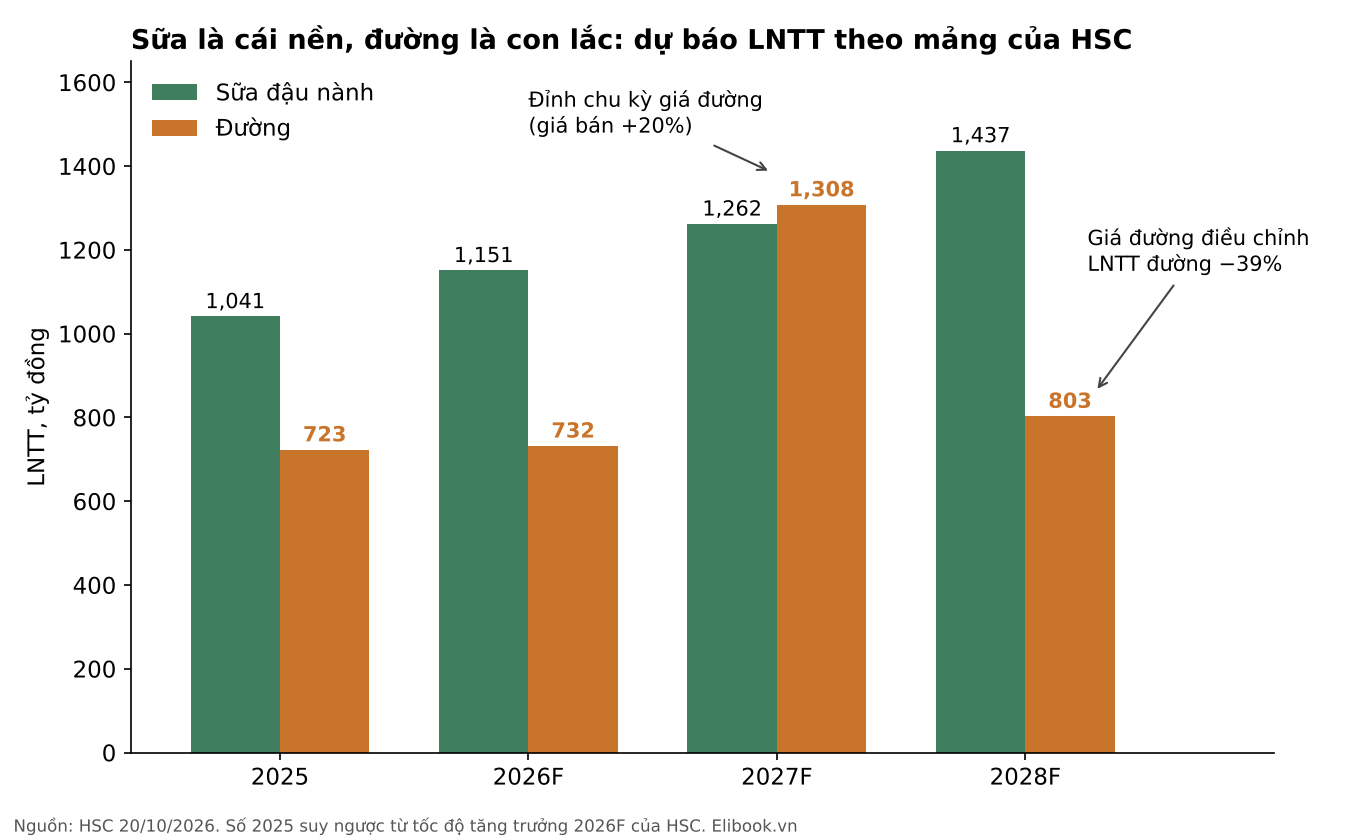
QNS giống một ngôi nhà hai tầng. Tầng trệt là Vinasoy với khoảng 85% thị phần sữa đậu nành, mang lại LNTT đều đặn 900-1,000 tỷ mỗi năm. Tầng trên là đường: theo HSC, trong chu kỳ thuận lợi LNTT mảng đường có thể tăng từ khoảng 300 tỷ lên hơn 1,000 tỷ.
Theo HSC, LNTT mảng sữa đi lên đều tới 1,437 tỷ năm 2028, còn mảng đường nhảy từ 732 tỷ năm 2026 lên 1,308 tỷ năm 2027 rồi rơi về 803 tỷ. Năm 2027 hiếm hoi đường lãi hơn sữa, lợi nhuận thuần tăng 33% rồi giảm 13% năm 2028.
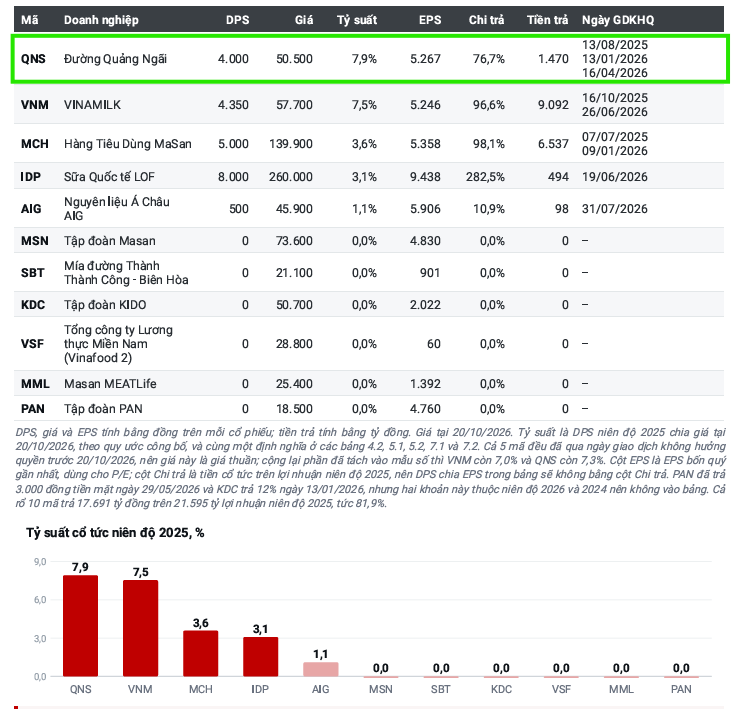
Còn một tầng hầm ít ai nhắc: tiền. TCBS tính QNS có tiền ròng 5,180 tỷ đồng, nợ trên vốn chủ chỉ 0.36 lần. Theo ước tính của người viết, con số đó tương đương khoảng 16,600 đồng mỗi cổ phiếu, chừng một phần ba thị giá. Nhờ vậy cổ tức 4,000 đồng/cổ phiếu (lợi suất khoảng 8%) đứng vững cả năm 2025, khi lợi nhuận giảm 19%.
Rủi ro của tầng trệt là pháp lý: HSC cho rằng sữa thực vật không chịu thuế tiêu thụ đặc biệt, còn TCBS nói với QNS “chưa rõ”, tùy cách phân loại sữa đậu nành có đường. Tôi nghiêng về cách đọc của HSC, nhưng cần chờ hướng dẫn trước 1/1/2027. Khi nền đã vững và tầng trên sắp đón gió, câu hỏi còn lại là giá hôm nay đã tính bao nhiêu phần cơn gió ấy.
Định giá & khuyến nghị: rẻ trên lợi nhuận đỉnh, đắt trên lợi nhuận đáy
Cùng một cổ phiếu, hai bức chân dung ngược nhau. HSC thấy QNS giao dịch ở P/E dự phóng 12 tháng khoảng 6 lần, sát bình quân 6.3 lần từ năm 2021, nên còn rẻ so với triển vọng lợi nhuận tăng 33%. TCBS nhìn P/E bốn quý gần nhất 9.6 lần, cao hơn trung vị ba năm 6.8 lần khoảng 40%, nên xếp QNS Trung tính. Cả hai đều đúng: một bên đo trên lợi nhuận gần đỉnh, bên kia trên lợi nhuận đáy.
Hướng điều chỉnh giá mục tiêu trong hai tháng qua đều là đi lên hoặc chuẩn bị đi lên. HSC nâng 15.3% lên 57,900 đồng, nâng khuyến nghị từ Nắm giữ lên Tăng tỷ trọng nhờ nâng dự báo và lùi thời điểm định giá đến cuối 2027, WACC giữ 10.2%. VDSC giữ 56,000 đồng, khuyến nghị Tích lũy, nhưng nói rõ sẽ nâng dự phóng 2026-2027 vì giá đường hồi sớm hơn kỳ vọng. VCBS đặt 54,700 đồng; Vietcap không nêu lại giá mục tiêu trong báo cáo KQKD. Bình quân ba mức giá mục tiêu là 56,200 đồng, theo ước tính của người viết cao hơn giá đóng cửa 23/10 (50,100 đồng) khoảng 12%, chưa tính cổ tức.
Các bên đồng thuận rằng lợi nhuận 2026 quanh 2,000 tỷ và chu kỳ đã bắt đầu; bất đồng thật là năm 2027 cao đến đâu và định giá nên neo vào năm nào. Peter Lynch từng cảnh báo cổ phiếu chu kỳ trông rẻ nhất đúng lúc lợi nhuận ở đỉnh, và P/E 5.8 lần trên EPS 2027 của HSC chính là loại “rẻ” cần đọc kỹ, vì chính HSC dự báo 2028 lùi 13%. Tôi nghiêng về tích lũy có kỷ luật: biên an toàn nằm ở Vinasoy, két tiền và cổ tức 8%, còn chu kỳ đường là phần thưởng chứ không phải lý do duy nhất để mua. Nếu giá cổ phiếu chạy quá xa giá bán đường thực tế trong BCTC quý 4, đó là lúc giảm bớt chứ không phải mua đuổi.
| Tiêu chí | HSC (20/10) | VDSC (14/10) | VCBS (đầu T10) | TCBS (20/10) |
|---|---|---|---|---|
| Khuyến nghị | Tăng tỷ trọng (từ Nắm giữ) | Tích lũy | Không nêu | Trung tính |
| Giá mục tiêu (đồng/cp) | 57,900 (từ 50,200) | 56,000, giữ | 54,700 | Không nêu |
| Doanh thu 2026 (tỷ) | 12,330 | ~11,700* | 11,913 | Không nêu |
| LNST 2026 (tỷ) | 2,034; 2027: 2,706 | LNTT ~2,200*, sẽ nâng | 1,997 | Không nêu |
| Luận điểm / phương pháp | DCF, WACC 10.2%, đường đỉnh 2027 | Giá đường hồi sớm, cổ tức 8% | Giá đường hồi, lãi tiền gửi | P/E đắt hơn trung vị 40% |
| Rủi ro chính | Giá đường điều chỉnh, đường lậu, HFCS | Sản lượng đường thấp hơn kỳ vọng | Không nêu | Thuế TTĐB 2027 chưa rõ |
*Quy đổi từ tỷ lệ hoàn thành 9 tháng VDSC công bố (82% doanh thu, 74% LNTT), ước tính của người viết.
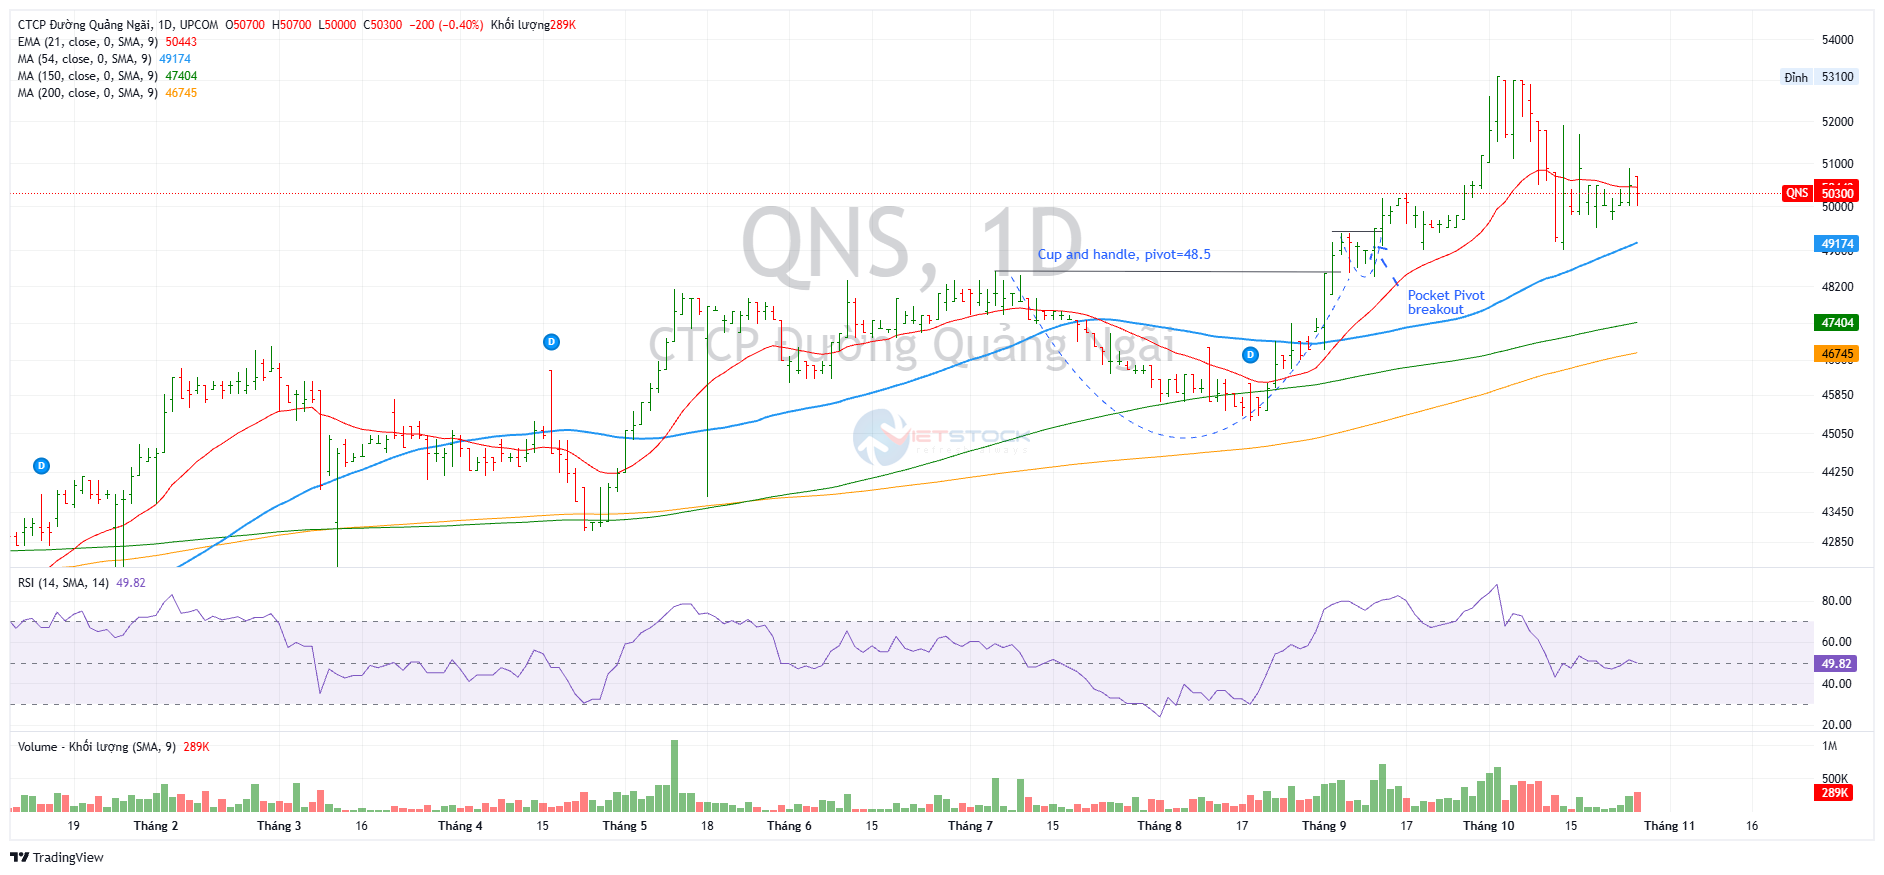
Trên đồ thị, RS của QNS là 81, hoạt động tốt trên thị trường. Cổ phiếu QNS đi một nền giá dài dốc lên nhẹ: quanh 40,200-43,100 đồng cuối năm 2025, nhích lên vùng 43,000-48,100 đồng từ tháng 3 đến tháng 8/2026, rồi bứt lên đỉnh 53,100 đồng ngày 2/10.
Tín hiệu mua Pocket Pivot đáng tin nhất là phiên 11/9: đóng cửa 49,500 đồng (+1.0%) với khối lượng 478,500 cổ phiếu, gấp 2.8 lần trung bình 50 phiên- đồng thời là phiên breakout mẫu hình Chiếc Cốc Tay Cầm; phiên 28/9 (50,300 đồng, 1.9 lần) là tín hiệu tiếp diễn. Theo Wyckoff/VSA, nhịp đẩy đầu tháng 10 có khối lượng 2.2-3.0 lần trung bình nhưng vùng 53,000 đồng từ chối giá ba lần trong các phiên 2/10, 6/10 và 7/10. Điểm tích cực là nhịp lùi về 49,300-50,900 đồng diễn ra với khối lượng cạn dần, phần lớn phiên chỉ 0.1-0.35 lần trung bình, cho thấy cung chưa xả. Tôi quan sát cách cổ phiếu tìm hỗ trợ ở vùng giữa EMA 21 ngày và MA50 ngày.
Giá hiện nằm quanh MA10 (50,230 đồng), trên MA50 (49,260 đồng) và MA200 (46,670 đồng), công thức chưa phát tín hiệu Bán sau phiên Mua 28/9. Tôi coi kịch bản tích lũy bị phủ nhận nếu giá đóng cửa dưới 49,000 đồng (đáy nhịp lùi, sát MA50) kèm khối lượng lớn, và chỉ xác nhận khi giá vượt 53,100 đồng với khối lượng trên trung bình.