Th10
Phân tích Doanh Nghiệp
ANV: lãi quý 3 vượt dự báo 40%, nhưng cá rô phi đã đổi vai với cá tra
- Doanh thu & lợi nhuận: Quý 3/2026 doanh thu thuần 2,071 tỷ đồng (+3.5% YoY), LNST 207 tỷ đồng (-27% YoY) nhưng +53% QoQ, cao hơn dự báo của VDSC, MBS 32-41%. Lũy kế 9 tháng mới đạt 50% kế hoạch lãi.
- Hoạt động cốt lõi: Biên gộp hồi lên 19.5% từ 15.6% quý 2. Cá tra xuất khẩu giá +12%, kim ngạch +24%; cá rô phi sản lượng +39% nhưng giá -21%.
- Động lực bổ sung: Phó TGĐ Doãn Chí Thiên đã gom 4 triệu cổ phiếu trong năm. Quý 3 cho thấy đáy biên lợi nhuận có thể đã qua, nhưng chưa đủ để gọi là đáy chu kỳ.
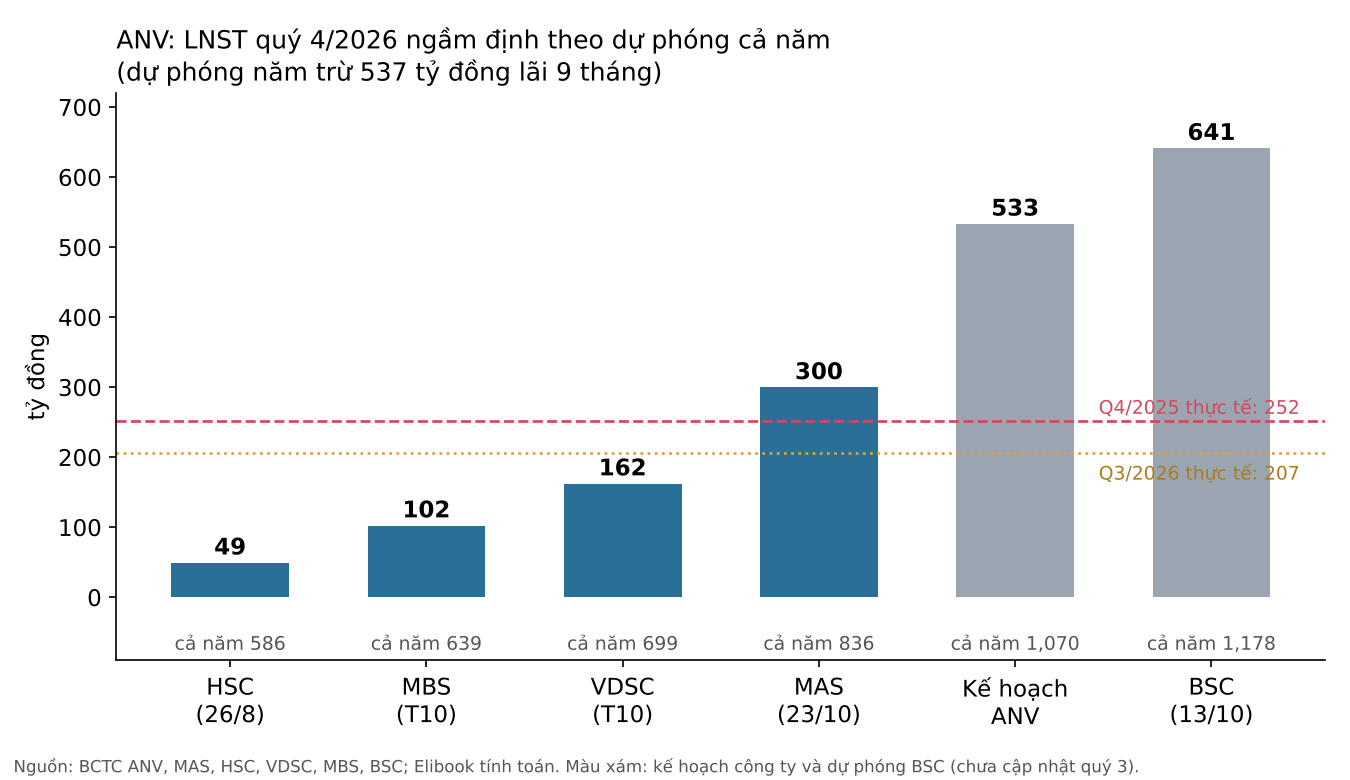
Hai công ty chứng khoán cùng dự báo Nam Việt lãi quý 3 quanh 150 tỷ đồng: VDSC đưa ra 147 tỷ, MBS 156 tỷ. Kết quả thực tế là 207 tỷ đồng, vượt 40% so với VDSC. Người lạc quan nhất về ANV là Mirae Asset (MAS), và chính MAS lại viết rằng quý 3 “không như kỳ vọng”. Lấy dự phóng cả năm của từng nhà trừ đi 537 tỷ đồng đã lãi trong 9 tháng, lợi nhuận quý 4 “ngầm định” trải từ 49 tỷ đến 300 tỷ đồng, chênh nhau gấp sáu lần cho cùng một quý.
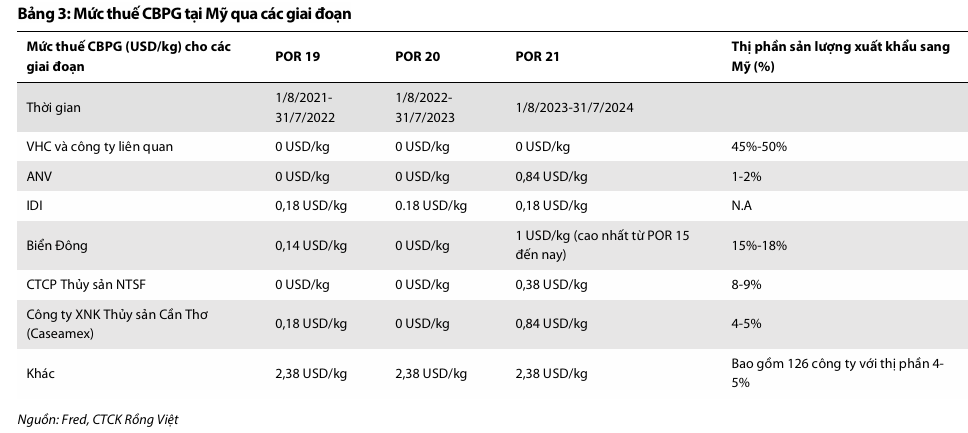
Hồi đầu tháng 9, khi HSC và MAS lệch nhau gần 30% về giá mục tiêu, Elibook đã gọi quý 3 là “trọng tài”. Trọng tài đã thổi còi, nhưng không theo cách ai chờ đợi. Câu chuyện quý này không còn là thuế chống bán phá giá POR21, mà là câu hỏi ai đang thật sự gánh lợi nhuận ANV: con cá tra bị Mỹ đánh thuế, hay con cá rô phi từng được gọi là “át chủ bài”?
ANV và VHC: cùng một đạo thuế của Mỹ, hai số phận trái ngược hoàn toàn
Quý 3 vượt dự báo: thắng nhờ biên gộp, không nhờ doanh thu
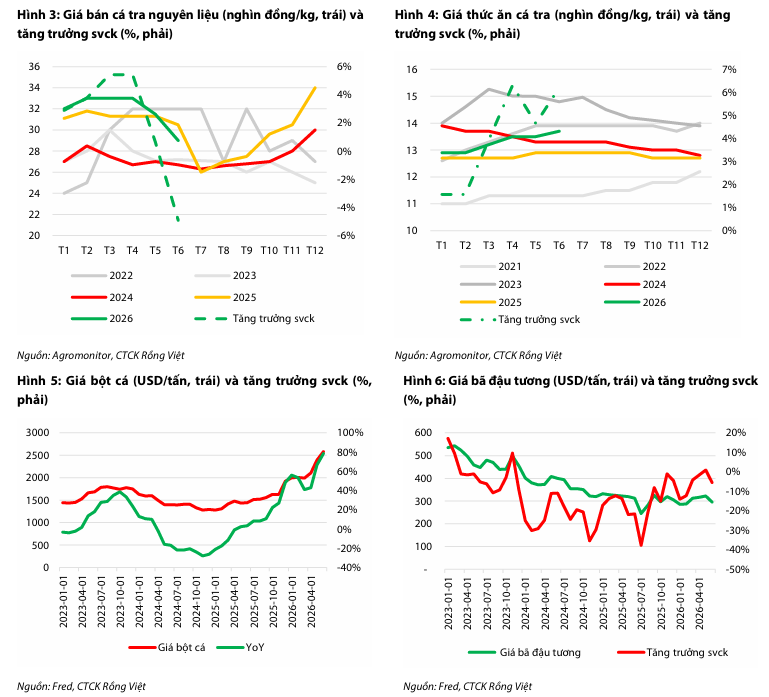
Điều lạ đầu tiên là ANV vượt dự báo lợi nhuận trong khi lại hụt dự báo doanh thu. VDSC kỳ vọng doanh thu quý 3 đạt 2,215 tỷ đồng, thực tế thấp hơn 6.5%. Phần thắng nằm trọn ở biên gộp: VDSC giả định khoảng 15%, còn thực tế ANV đạt 19.5%, lãi gộp 405 tỷ đồng thay vì 332 tỷ. Chi phí cá nguyên liệu và thức ăn không tệ như kịch bản xấu nhất, dù vẫn kéo biên giảm gần 5 điểm % so với mức 24.3% của quý 3/2025.
Báo cáo công ty mẹ cho thêm một lớp nghĩa. Biên gộp riêng của công ty mẹ, nơi chế biến và xuất khẩu, chỉ còn 13.0% (cùng kỳ 20.8%), thấp hơn hẳn biên hợp nhất. Tính nhanh thì các công ty con nuôi trồng và làm thức ăn đóng góp khoảng 130 tỷ đồng lãi gộp, dù đây là ước tính thô vì chưa loại trừ giao dịch nội bộ. Khi giá cá nguyên liệu lên kỷ lục, nhà máy chịu thiệt nhưng ao nuôi của chính ANV lại có lãi: mô hình khép kín đang làm đúng việc của một chiếc phao. Cá trong ao (tài sản sinh học ngắn hạn) tăng từ 231 tỷ lên 652 tỷ đồng.
Hàng bán bị trả lại ở công ty mẹ lên 34 tỷ đồng, gấp khoảng 40 lần cùng kỳ, chưa có giải thích. Vay ngắn hạn hợp nhất lên 1,961 tỷ đồng (+22.6% từ đầu năm), chi phí tài chính tăng gấp đôi lên 33.5 tỷ. Theo tôi, quý 3 vượt dự báo vì giới phân tích đã quá bi quan về biên, chứ không phải vì ANV bán tốt hơn. Vậy biên hồi phục đến từ con cá nào?
Cá tra và cá rô phi: hai con cá đổi vai
Một năm trước, câu chuyện ANV rất gọn: cá tra là nồi cơm cũ, cá rô phi là động cơ mới, và khi Mỹ áp thuế 0.84 USD/kg lên cá tra ANV theo POR21, rô phi sẽ là lối thoát hiểm. Số liệu xuất khẩu quý 3 do VDSC tổng hợp lại kể điều ngược lại. Cá tra đạt khoảng 48.5 triệu USD (+24% YoY), sản lượng 22,194 tấn (+10%), giá bình quân +12%. Cá rô phi bán được 4,802 tấn (+39%), nhưng giá rơi 21% xuống khoảng 4 USD/kg, nên kim ngạch chỉ tăng 9% lên 19.2 triệu USD.
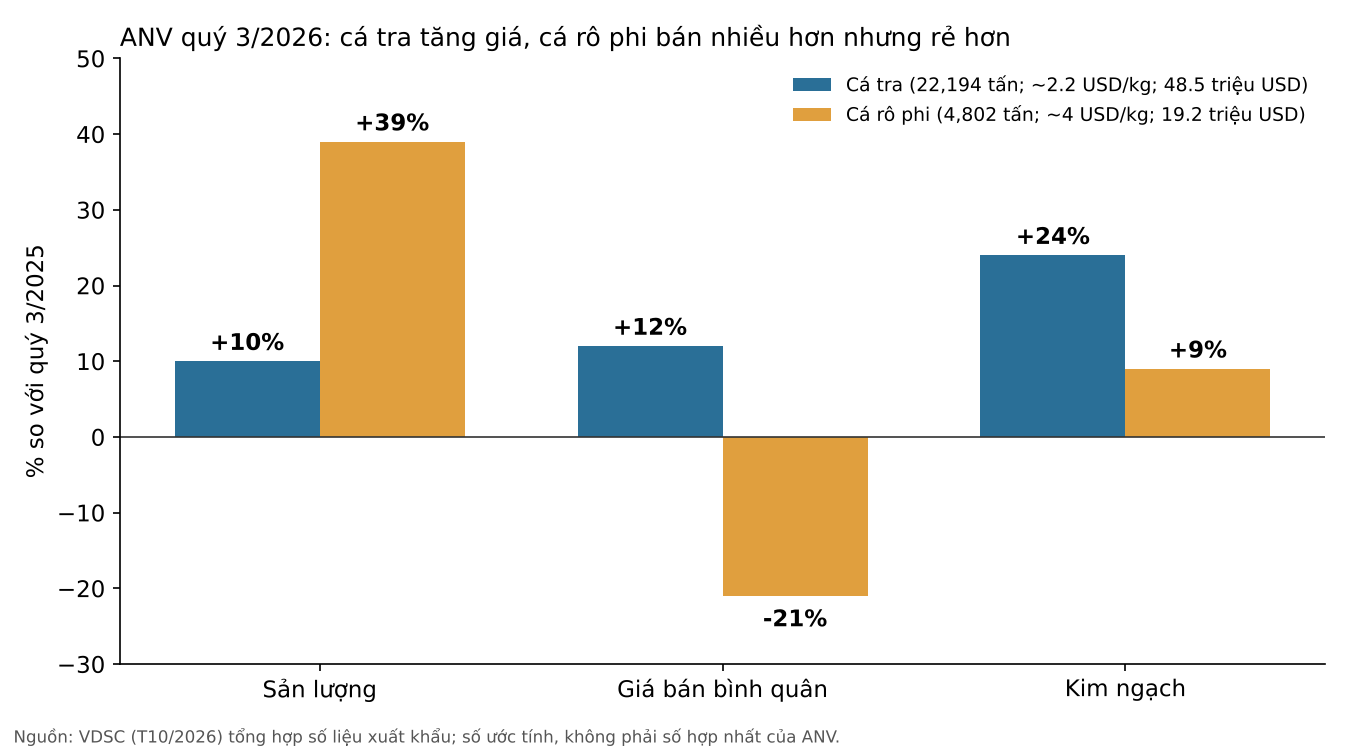
Con cá bị đánh thuế đang tăng giá, còn con cá được kỳ vọng phải giảm giá để bán. Thuế POR21 nghe nặng nhưng chạm vào phần nhỏ: VDSC ước thị phần của ANV trong xuất khẩu cá tra Việt Nam sang Mỹ chỉ khoảng 1-2%, nên phần lớn cá tra ANV vốn không phụ thuộc vào Mỹ. Ngược lại, cá rô phi chịu sức ép từ nguồn cung Trung Quốc và tồn kho tại Mỹ còn cao; MBS thậm chí cho rằng rô phi ANV đã không còn lợi thế thuế so với hàng Trung Quốc.
Hệ quả là tỷ trọng rô phi trong kim ngạch quý 3 chỉ khoảng 28% theo ước tính của người viết, còn xa mức gần 50% mà HSC dự phóng cho năm 2026 (hai cách tính có thể khác phạm vi, chỉ nên xem là định hướng). Tôi không cho rằng câu chuyện rô phi đã hỏng: tăng 39% sản lượng trong một quý là năng lực bán hàng thật. Nhưng rô phi đang là cuộc chơi giành thị phần bằng giá, không phải cỗ máy in biên lợi nhuận; cá tra, nhờ giá nguyên liệu và giá xuất khẩu cùng neo cao, mới là thứ kéo biên quý 3 lên. Vậy đặt cạnh “nữ hoàng cá tra”, ANV đang đứng ở đâu?
ANV và VHC: khoảng cách biên gần khép, khoảng cách niềm tin thì chưa
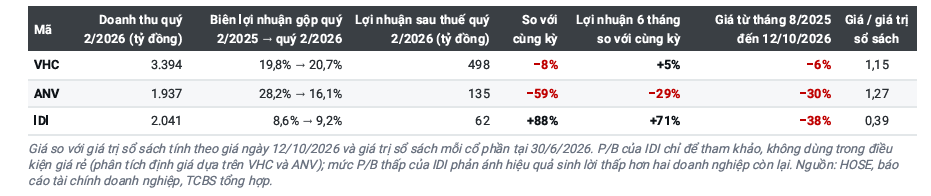
Quý 2, khoảng cách giữa hai doanh nghiệp rộng như sông Hậu mùa nước nổi: biên gộp VHC 21%, ANV 15.6%; lãi VHC giảm 9%, ANV giảm 59%. Sang quý 3, ANV đạt 19.5%, trong khi VDSC ước VHC có biên khoảng 20% và LNST công ty mẹ khoảng 442 tỷ đồng (+2% YoY). Đến lúc viết bài, tôi chưa tìm thấy số chính thức quý 3 của VHC, nên phép so này dựa trên ước tính của VDSC.
Nếu ước tính đúng, khoảng cách biên gần như khép lại sau đúng một quý. Thế nhưng giới phân tích vẫn chọn VHC: BSC đưa VHC vào danh mục ưu tiên quý 4 (giá mục tiêu 58,100 đồng) và xếp ANV vào nhóm “chờ tín hiệu”; VDSC khuyến nghị Mua VHC với giá mục tiêu 76,400 đồng, kỳ vọng VHC giành lại 46-47% thị phần Mỹ nhờ thuế 0%. Lý do là độ ổn định: lợi nhuận 6 tháng VHC vẫn tăng 4%, ANV giảm 29%.
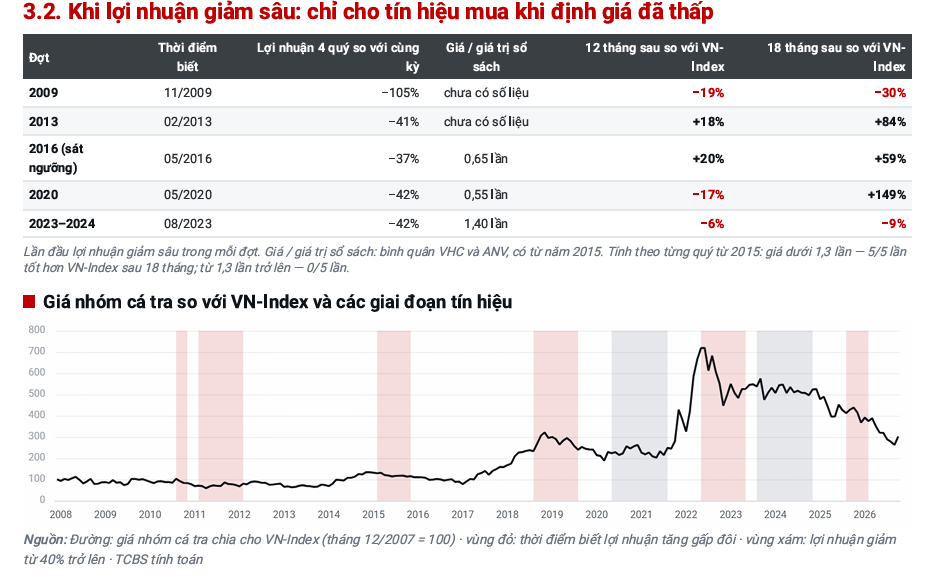
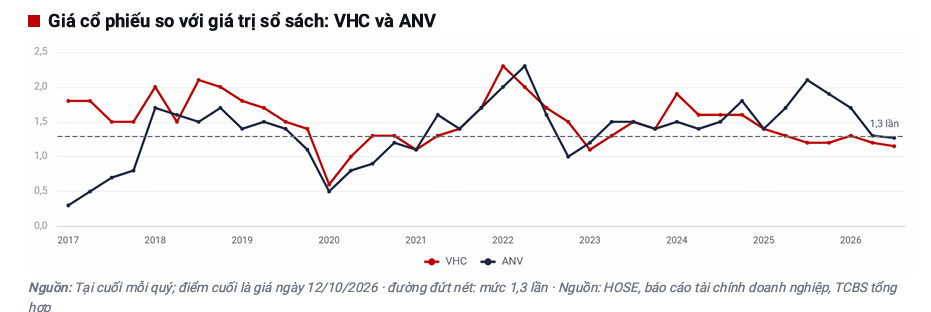
TCBS nhìn cả hai qua chu kỳ 18 năm của ngành, và đây là góc tôi thấy đáng giá nhất. Điểm mua tốt nhất thường đến khi lợi nhuận 4 quý giảm từ 40% trở lên và P/B dưới 1.3 lần. Ngày 12/10, P/B của VHC là 1.15 lần, ANV 1.27 lần: giá đã rẻ, nhưng lợi nhuận chưa giảm đủ sâu, nên TCBS khuyên chờ kết quả quý 1-2/2027. Theo tôi, ANV là mã nhạy chu kỳ hơn: rơi nhanh hơn khi biên co, và sẽ bật nhanh hơn khi biên mở. Quý 3 là dấu hiệu đầu tiên của cú bật đó, nhưng một quý chưa làm nên xu hướng.
Định giá & khuyến nghị: quý 4 ngầm định từ 49 đến 300 tỷ đồng
HSC (26/8, Mua, giá mục tiêu 20,100 đồng, hạ từ 31,100) dự phóng LNST 2026 đạt 586 tỷ, tức quý 4 chỉ còn 49 tỷ, quá khắt khe sau một quý 3 đạt 207 tỷ. MAS (23/10) giữ Mua, giá mục tiêu 25,900 đồng, dự phóng 837 tỷ, đòi hỏi quý 4 lãi 300 tỷ, cao hơn mọi quý trong năm; chính MAS nói có thể hạ dự phóng và nâng lãi suất yêu cầu. VDSC dự phóng 699 tỷ và 771 tỷ cho 2027; MBS 639 tỷ. BSC vẫn để 1,178 tỷ, nhiều khả năng chưa cập nhật quý 3, còn kế hoạch 1,070 tỷ của công ty gần như không thể đạt.
Tôi nghiêng về vùng của VDSC: quý 4 khoảng 150-200 tỷ, cả năm 690-740 tỷ đồng. Giá cá nguyên liệu tăng lại đầu quý 4 hỗ trợ giá bán, nhưng rô phi giảm giá, cước vận chuyển và lãi vay sẽ ăn bớt phần lợi. Với LNST 699 tỷ, P/E tại giá 19,050 đồng (23/10) khoảng 7.3 lần theo ước tính của người viết. Giá mục tiêu bình quân của HSC và MAS là 23,000 đồng, upside khoảng 21%, nhưng HSC nhiều khả năng phải nâng, MAS phải hạ.
Người trong cuộc thì đã chọn phe. Ông Doãn Chí Thiên, Phó TGĐ và con trai Tổng giám đốc Doãn Tới, mua bốn lần, mỗi lần 1 triệu cổ phiếu, trong năm 2026, lần gần nhất hoàn tất ngày 8/10, nâng sở hữu từ 0.05% lên 1.55%. Trong 3 tháng gần nhất nội bộ mua ròng 2 triệu cổ phiếu, không có giao dịch bán nào được công bố. Quy mô nhỏ so với 55% của ông Tới, nên đây là lời khẳng định niềm tin hơn là lực cầu đẩy giá. Công ty cũng sẽ chi khoảng 266 tỷ đồng cổ tức tiền (1,000 đồng/cp, chốt quyền 30/10) trong lúc vay ngắn hạn đang tăng.
| Tiêu chí | MAS (27/8; 23/10) | HSC (26/8) | VDSC (T10) | MBS (T10) | BSC (13/10) |
|---|---|---|---|---|---|
| Khuyến nghị | Mua (giữ) | Mua | Chưa có trong nguồn | Không nêu | Chờ tín hiệu |
| Giá mục tiêu (đồng/cp) | 25,900 (có thể hạ) | 20,100 (từ 31,100) | Chưa có | Không nêu | Không nêu |
| Doanh thu 2026 (tỷ đồng) | 7,582 | 7,924 | 8,250 | Không nêu | Không nêu |
| LNST 2026 (tỷ đồng) | 837 | 586 | 699 | 639 | 1,178 |
| Luận điểm / phương pháp | FCFF, lợi suất yêu cầu 13% | DCF, WACC 10.1% | Rô phi giá -21%, bột cá +54% | Rô phi mất lợi thế thuế | Chưa cập nhật quý 3 |
| Rủi ro chính | Giá cá nguyên liệu, lãi suất | Biên gộp | Chi phí bán hàng, tài chính | Thuế Mỹ | Giá nguyên liệu |
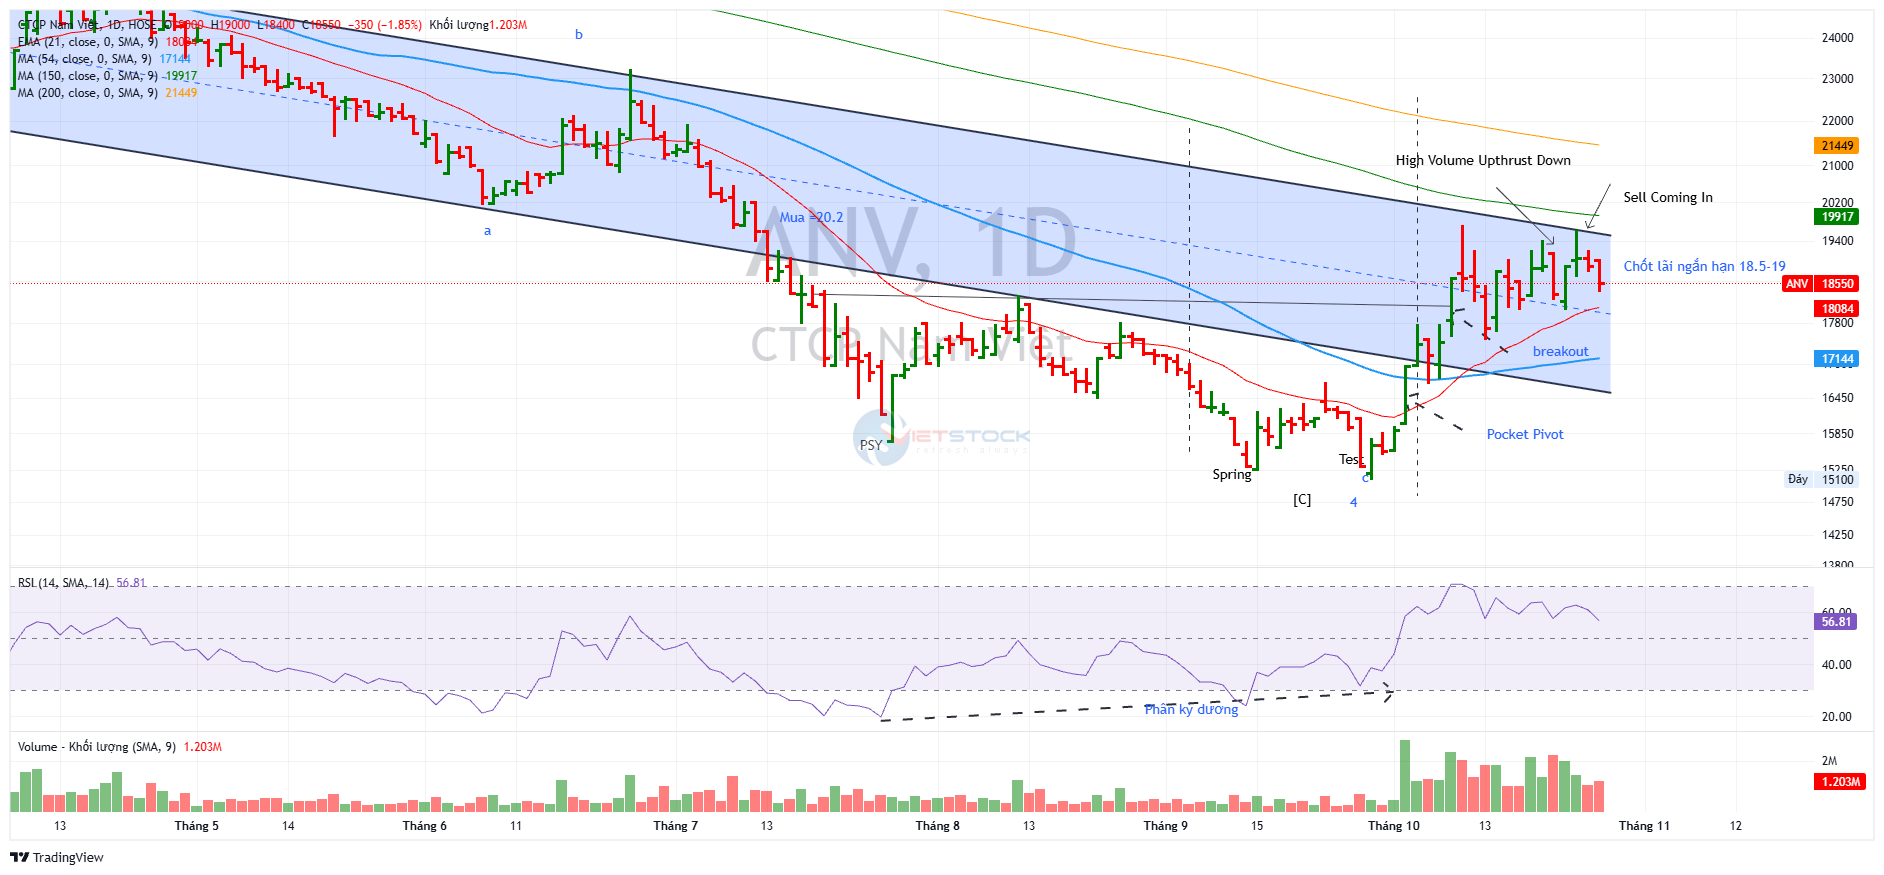
Trên đồ thị, RS của ANV là 58, hoạt động ở mức trung bình. Cổ phiếu ANV đi từ đỉnh 30,000 đồng (4/2) về đáy 15,100 đồng ngày 29/9, mất gần một nửa giá trị, sau hai tháng đi ngang trong biên độ 15,100-18,300 đồng với khối lượng cạn, bình quân chỉ khoảng 460,000 cổ phiếu/phiên.
Tín hiệu mua Pocket Pivot đáng tin nhất là phiên 2/10: đóng cửa 17,000 đồng (+6.9%) với 2.82 triệu cổ phiếu, gấp 5.4 lần trung bình 50 phiên, cầu quay lại trước khi báo cáo quý 3 ra. Hai tín hiệu ngày 14/10 (18,800 đồng, gấp 2.7 lần) và 19/10 (18,850 đồng, gấp 2.9 lần) cho thấy dòng tiền còn ở lại. Diễn giải theo khung Wyckoff/VSA, đây giống pha cầu vượt cung sau bán tháo, nhưng vùng 19,400-19,700 đồng đã từ chối giá ba lần (9/10, 20/10, 23/10) và các nhịp lùi 13/10, 21/10 vẫn có khối lượng gấp hơn 2.5 lần trung bình, tức nguồn cung chưa cạn. Diễn biến phiên ngày 21/10 là High Volume Upthrust Down (Một phiên Upthrust giảm giá với khối lượng cao) và phiên ngày 23/10 cho thấy nguồn cung đổ vào (Supply Coming in). Do đó chốt lãi ở vùng giá 18,500-19,000 cho tín hiệu mua Pocket Pivot có thể nên được thực hiện.
Khả năng có sự rung lắc điều chỉnh trong ngắn hạn. Cho tới khi giá thủng 17,000 đồng sẽ phủ nhận kịch bản tạo đáy; vượt 19,700 đồng kèm khối lượng lớn mới mở ra cơ hội tăng giá hướng về kiêm tra thử MA200.