Th10
Phân tích Doanh Nghiệp
HCM: môi giới chỉ còn lãi 6.6 tỷ, tiền cổ đông đáng giá hơn lãi suất hạ
- Doanh thu & lợi nhuận: Quý 3 HCM lãi trước thuế 371 tỷ đồng (-32.5% YoY), sau thuế 297 tỷ đồng, chỉ bằng 78% dự báo của VCBS. Lũy kế 9 tháng đi ngang, đạt 47% kế hoạch năm.
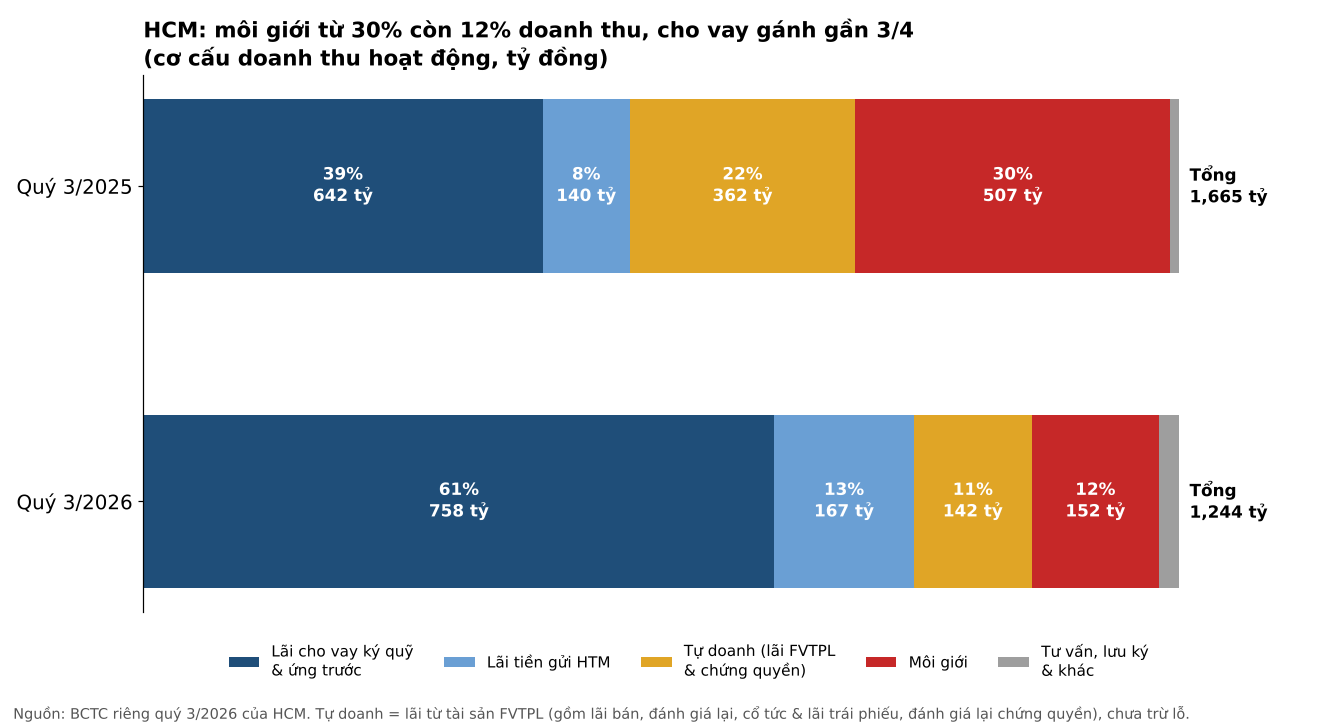
- Hoạt động cốt lõi: Doanh thu môi giới giảm 70% còn 152 tỷ đồng, lãi gộp chỉ 6.6 tỷ đồng. Dư nợ cho vay 29,170 tỷ đồng, bằng 2.01 lần vốn chủ, chạm trần.
- Động lực bổ sung: 2,920 tỷ đồng vốn điều lệ mới ghi nhận ngày 9/10 mở thêm khoảng 5,660 tỷ đồng dư địa cho vay. Với HCM, vốn mới là đòn bẩy lợi nhuận quý 4 mạnh hơn lãi suất.
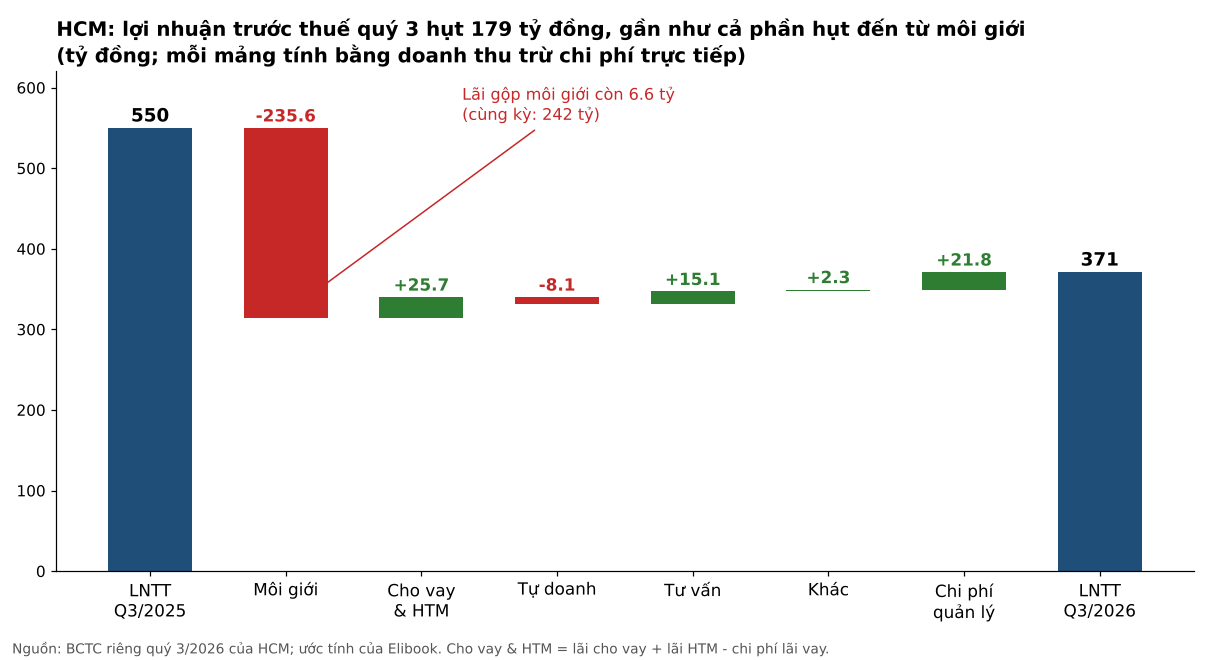
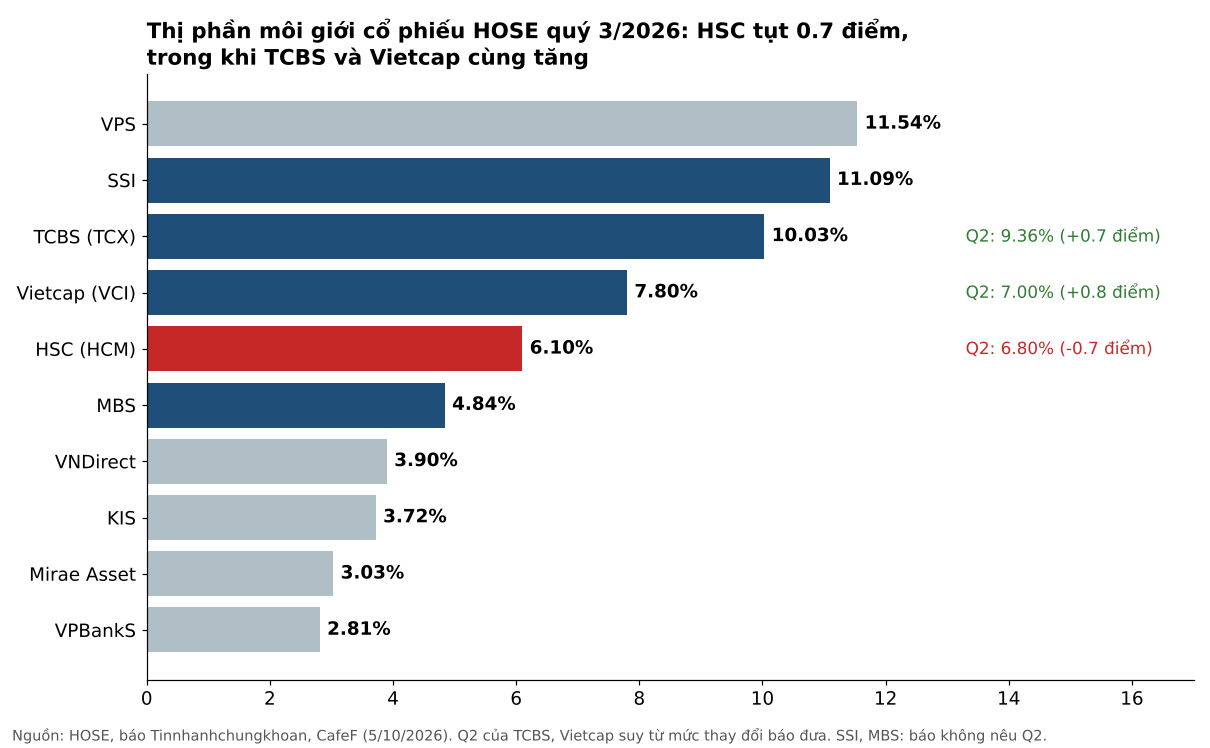
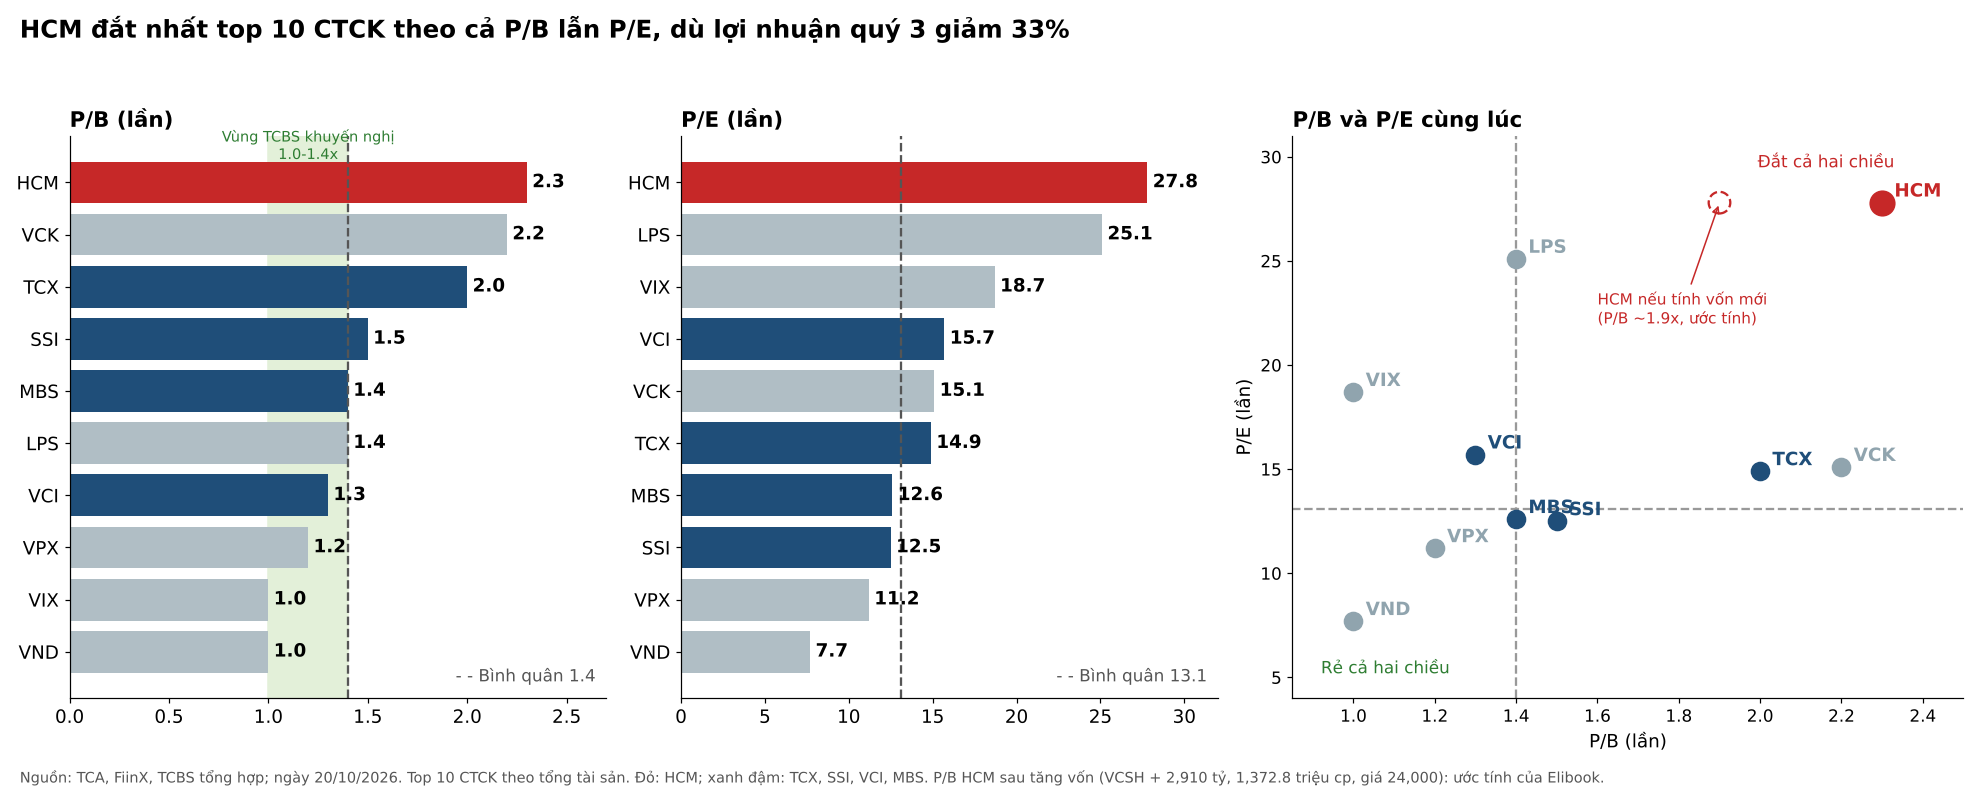
Quý 3, HSC thu 152 tỷ đồng phí môi giới và chi 145 tỷ đồng để có được số tiền đó. Lãi gộp còn 6.6 tỷ đồng, bằng chưa tới 3% con số 242 tỷ đồng cùng kỳ năm trước. Nói cách khác, nhà môi giới gốc của khách tổ chức và khối ngoại vừa trải qua một quý làm môi giới gần như không công. Điều lạ là trên sàn, HCM vẫn tăng khoảng 23% từ đầu năm tính đến 5/10 và có P/B 2.19 lần theo TCBS, cao nhất trong năm cái tên HCM, TCX, SSI, VCI, MBS.
TCX, SSI, VCI, VPX, MBS: bài thi phòng thủ quý 3, kẻ bị chê đòn bẩy cao lại về nhất
Hai bài Elibook hồi tháng 4 đã kể chuyện HCM tăng trưởng mạnh trong quý đầu năm và dự phóng cả năm. Sáu tháng sau, câu hỏi đã khác hẳn: nếu môi giới không còn kiếm ra tiền, HCM đang sống bằng nghề gì, và lãi suất hạ theo Công văn 9608 giúp được bao nhiêu cho nghề đó?
Cổ phiếu chứng khoán (SSI, HCM, VCI): Bức tranh lợi nhuận phân hóa mạnh mẽ trong quý đầu năm 2026
Lợi nhuận quý 3: hụt dự báo 22%, và thủ phạm chỉ có một
VCBS dự báo HCM lãi sau thuế 379 tỷ đồng trong quý 3, giảm 14% YoY. Thực tế là 297 tỷ đồng, giảm 33%. Nếu bóc lợi nhuận trước thuế theo từng mảng, phần hụt 179 tỷ đồng gần như được giải thích trọn bởi môi giới: lãi gộp mảng này mất 236 tỷ đồng, trong khi các mảng còn lại cộng với việc cắt 22 tỷ đồng chi phí quản lý chỉ bù lại khoảng 57 tỷ đồng. Giá trị giao dịch thị trường giảm 58% thì thị phần 6.1% cũng không cứu được biên.
Chi tiết đáng chú ý nhất là chi phí môi giới chỉ giảm 45% trong khi doanh thu giảm 70%. Nhân sự, hạ tầng và hoa hồng không co lại nhanh như thanh khoản, nên biên gộp môi giới rơi từ 47.8% xuống 4.3%. Đây cũng là cú giảm doanh thu môi giới sâu nhất nhóm: SSI khoảng -62%, MBS -64%, VCI -49%, TCX -40%.
Kết quả là cơ cấu lợi nhuận của HCM đã lật ngược. Mảng kinh doanh vốn, gồm lãi cho vay ký quỹ, lãi tiền gửi nắm giữ đến ngày đáo hạn trừ chi phí lãi vay, mang về 417 tỷ đồng, tức 112% lợi nhuận trước thuế quý. Theo tôi, đây là điểm mấu chốt của cả câu chuyện: HCM quý 3 không còn là một công ty môi giới có thêm mảng cho vay, mà là một công ty cho vay có thêm quầy môi giới. Và với một người cho vay, giá vốn là thứ quyết định sống còn.
Cho vay và lãi suất: biên mỏng, nên mỗi 0.5 điểm % đáng giá hơn
Lãi từ cho vay quý 3 tăng 18% lên 758 tỷ đồng, nhưng chi phí lãi vay tăng tới 30% lên 508 tỷ đồng. Hai con số đuổi nhau khiến phần chênh lệch đứng im ở khoảng 250 tỷ đồng, y hệt cùng kỳ.
Quy năm và chia cho số dư bình quân, theo ước tính của người viết, lợi suất cho vay của HCM khoảng 10.4-10.6%, còn chi phí vốn khoảng 7.8% tính cả 9 tháng và 8.4% riêng quý 3. Chênh lệch chỉ khoảng 2.9 điểm % trong 9 tháng, quý 3 còn khoảng 2 điểm %, mỏng ngang TCX (2.5 điểm % theo HSC) và kém xa SSI 5.4, MBS 4.7, VCI 4.0. Ước tính dùng số dư đầu và cuối kỳ nên có thể lệch nếu nợ vay biến động mạnh giữa quý.
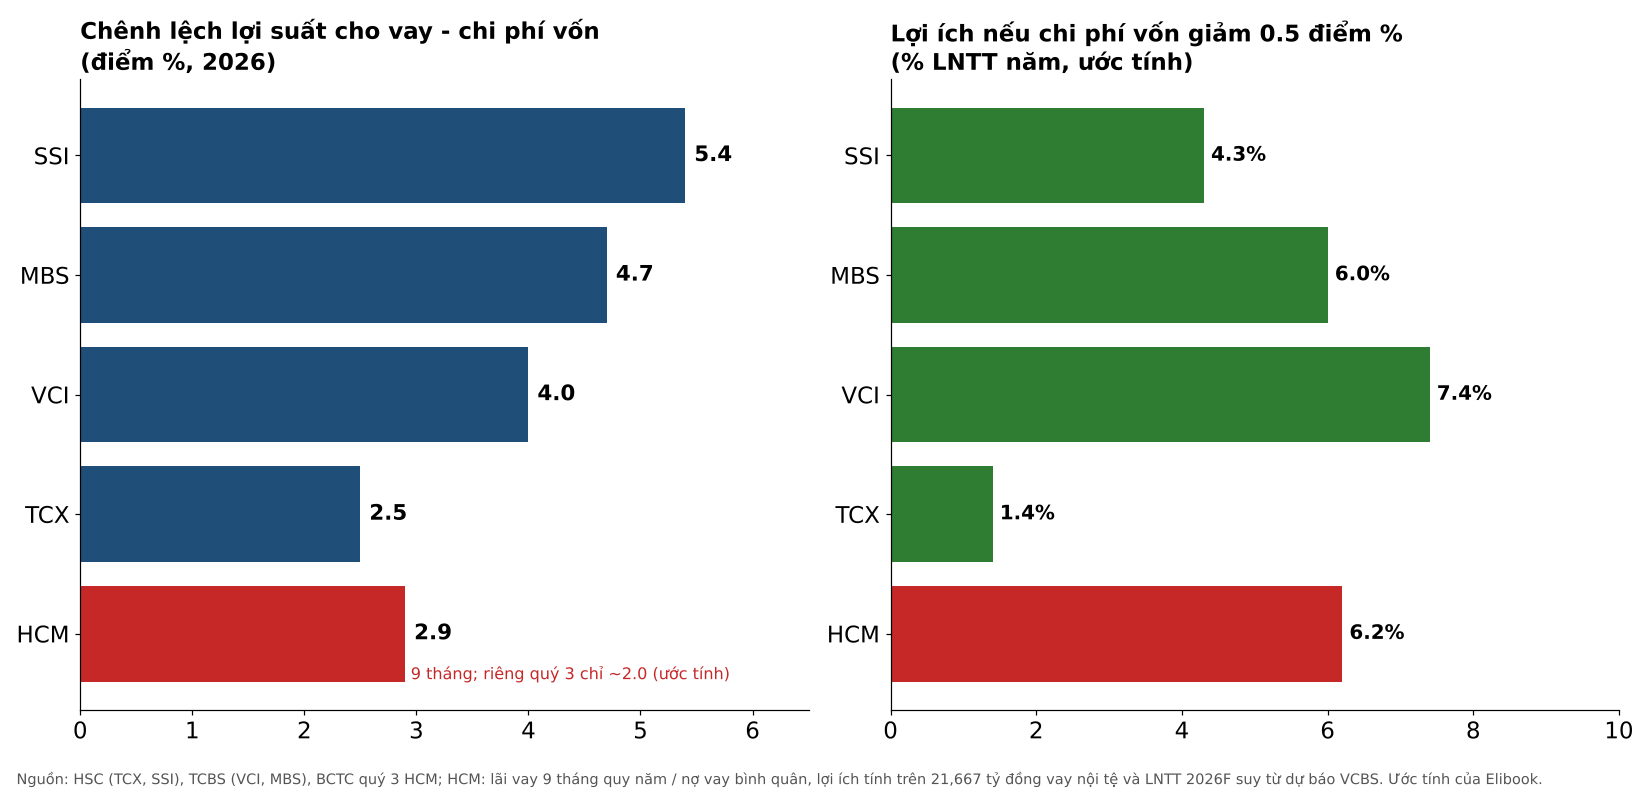
Biên mỏng lại là lý do lãi suất hạ có ý nghĩa với HCM hơn nhiều nhà khác. Ngày 30/9, 21,667 tỷ đồng, tức 96.5% nợ vay, là vay ngắn hạn nội tệ, phần vay ngoại chỉ 789 tỷ đồng. Nếu chi phí vốn giảm 0.5 điểm %, HCM tiết kiệm khoảng 108 tỷ đồng mỗi năm, tương đương 6.2% lợi nhuận trước thuế năm suy từ dự báo của VCBS. Mức này chỉ sau VCI (7.4%), ngang MBS (6%), cao hơn SSI (4.3%) và bỏ xa TCX (1.4%) vốn vay nhiều USD.
Nhưng món quà lớn hơn không đến từ ngân hàng mà từ cổ đông. Đợt chào bán tỷ lệ 4:1 giá 10,000 đồng và ESOP đã mang về khoảng 2,910 tỷ đồng tiền mặt ngay trong quý 3. Dùng để trả bớt nợ vay chi phí khoảng 8.4%, số tiền này tiết kiệm chừng 245 tỷ đồng mỗi năm, gấp hơn hai lần tác động của 0.5 điểm % lãi suất. Nếu dùng để cho vay, nó nới trần cho vay thêm khoảng 5,660 tỷ đồng. Nợ vay cuối quý 3 đã giảm 14% QoQ, dấu hiệu HCM đang đi con đường thứ nhất. Đợt riêng lẻ tối đa 200 triệu cổ phiếu, nếu thành công, thêm ít nhất 2,693 tỷ đồng nữa.
Theo tôi, đây là lý do HCM xứng đáng được nhìn khác SSI hay VCI: lãi suất hạ chỉ là gió xuôi, còn vốn mới mới là động cơ. Câu hỏi còn lại là liệu cánh tự doanh có giấu một quả bom như VPX hay VCI không.
Cổ phiếu chứng khoán: thanh khoản đã về đáy, định giá thì chưa chịu xuống
Tự doanh: bàn cân hai đầu, không phải canh bạc
Nhìn số dư thì không. Danh mục cổ phiếu niêm yết của HCM giảm 82% từ đầu năm, còn 705 tỷ đồng, chủ yếu là VPB 445 tỷ đồng và TCB 228 tỷ đồng. Trái phiếu niêm yết chiếm 87% tài sản FVTPL với 8,162 tỷ đồng, cộng thêm 461 tỷ đồng cổ phiếu cơ sở dùng để phòng ngừa rủi ro cho chứng quyền. HCM không có danh mục AFS, nên không có chuyện lỗ ẩn chảy thẳng vào vốn chủ như VCI.
Bản chất bàn tự doanh của HCM lộ ra ở cách nó giao dịch. Trong 9 tháng, công ty mua bán 32,853 tỷ đồng cổ phiếu, gấp khoảng 47 lần số dư cổ phiếu cuối kỳ, cùng 85,910 tỷ đồng trái phiếu và phát hành 601 triệu chứng quyền. Đó là hành vi của người làm kho và tạo lập thị trường, giữ hàng để phục vụ khách tổ chức và phòng ngừa chứng quyền, không phải người đặt cược vào xu hướng. Quý 3 minh họa rất rõ: lãi bán 61.5 tỷ đồng và lỗ bán 59.2 tỷ đồng gần như triệt tiêu nhau, lãi ròng 2.3 tỷ đồng.
Sau khi trừ chi phí, cả mảng tự doanh mang về khoảng 58 tỷ đồng, so với 66 tỷ đồng cùng kỳ. Ổn định, nhỏ và gắn chặt với môi giới: khi thanh khoản quay lại, chứng quyền và giao dịch tạo lập sẽ tăng theo. Đây là điểm cộng về chất lượng lợi nhuận so với VPX, nơi lãi FVTPL rơi từ 1,521 xuống 140 tỷ đồng. Nhưng chất lượng tốt có đáng trả P/B gần gấp rưỡi SSI hay không là chuyện khác. 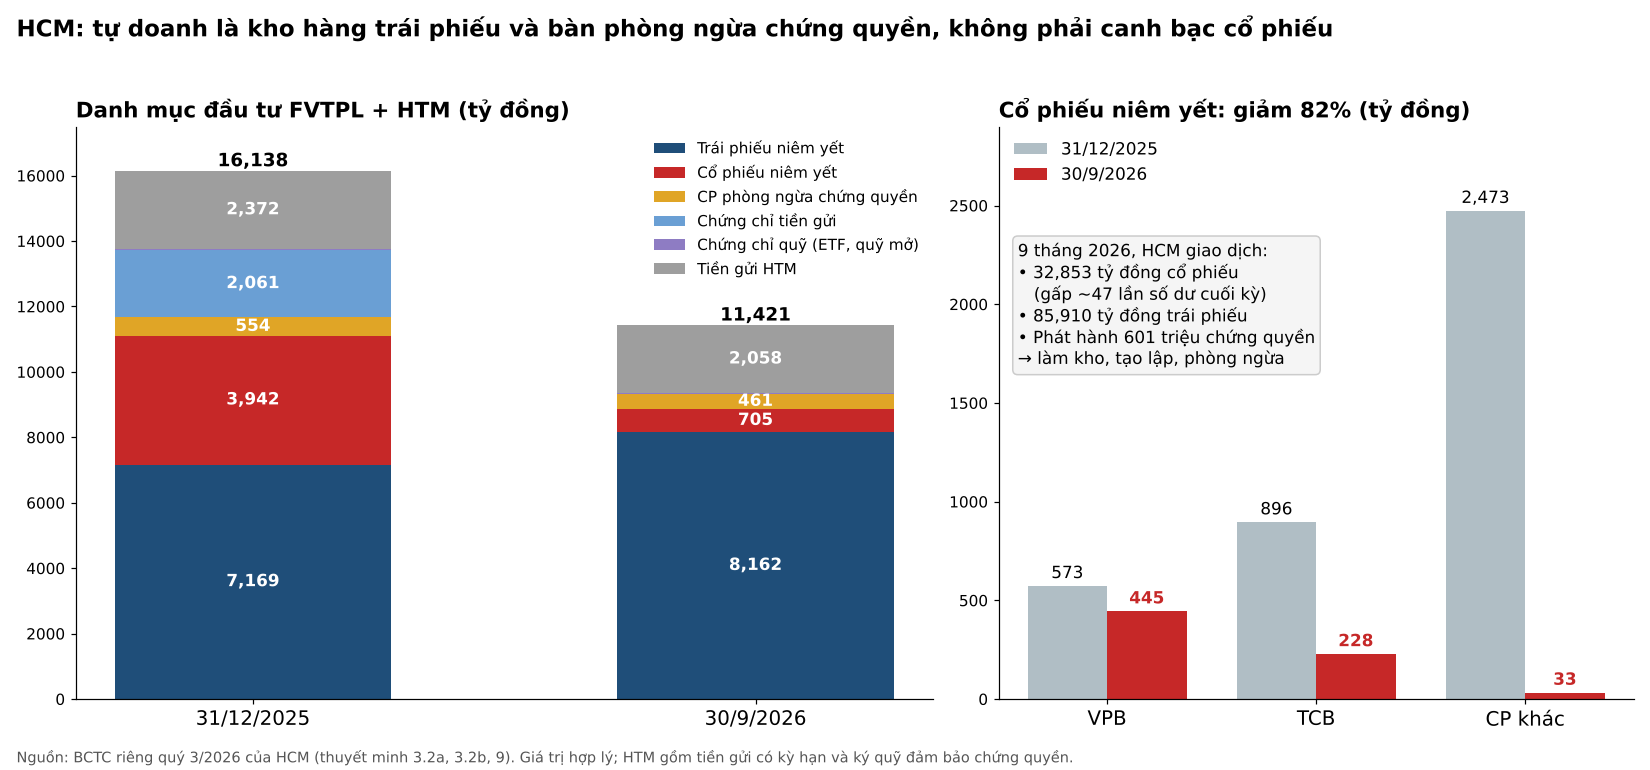
Định giá & khuyến nghị: thị trường trả giá cho thứ chưa có trên báo cáo
Để chạm dự báo lãi sau thuế cả năm 1,397 tỷ đồng của VCBS, HCM cần lãi khoảng 536 tỷ đồng trong quý 4, gấp 1.8 lần quý 3 và cao hơn khoảng 68% quý 4/2025. Kế hoạch đại hội 1,841 tỷ đồng còn xa hơn, cần gần 980 tỷ đồng trong một quý. Yuanta ngày 26/10 cho biết 9 tháng đã đạt 74% dự báo cả năm của họ, tức kỳ vọng quý 4 chỉ quanh mức quý 3. Tôi nghiêng về Yuanta: vốn mới và lãi suất hạ giúp kinh doanh vốn tăng dần, nhưng môi giới không thể hồi phục trong một quý.
Ba CTCK có quan điểm về HCM từ tháng 8 đến nay kể ba câu chuyện khác nhau. DSC, theo bài báo ngày 27/8, khuyến nghị Mua với giá mục tiêu 29,100 đồng, dựa trên dự phóng lợi nhuận trước thuế 2,143 tỷ đồng; con số này giờ đòi hỏi quý 4 lãi trước thuế gần 1,070 tỷ đồng, nên tôi xem như đã lỗi thời. VCBS trong bảng dự báo tháng 9 đặt 27,300 đồng, đặt cược vào việc đẩy mạnh margin ngay sau tăng vốn. Yuanta mới nhất, khuyến nghị Nắm giữ với 26,775 đồng, cho rằng HCM vượt trội cả ngành năm nay chủ yếu nhờ đồn đoán M&A chưa được xác nhận.
Bình quân giá mục tiêu của VCBS và Yuanta khoảng 27,040 đồng, cao hơn khoảng 12.7% giá 24,000 đồng ngày 23/10. Tính cả vốn mới, P/B hiện vào khoảng 1.9 lần, vẫn đắt thứ nhì nhóm sau TCX, trong khi lợi nhuận quý 3 giảm mạnh nhất nhóm. Theo tôi, phần chênh định giá đó là tiền trả trước cho M&A và cho cổ đông chiến lược Dragon Capital (31.48%), không phải cho con số trên báo cáo. Trong thứ tự ưu tiên của nhóm, tôi xếp HCM thứ tư, sau SSI, TCX, MBS và trên VCI: chỉ phù hợp với người tin vào câu chuyện M&A, còn người mua theo lợi nhuận nên chờ quý 4 cho thấy vốn mới thực sự kéo được biên cho vay lên.
| Tiêu chí | DSC (bài báo 27/8/2026) | VCBS (bảng dự báo T9/2026) | Yuanta (26/10/2026) |
|---|---|---|---|
| Khuyến nghị | Mua | Không nêu | Nắm giữ |
| Giá mục tiêu (đồng/cp) | 29,100 (P/B 2.1x) | 27,300 | 26,775 (+11%) |
| Dự phóng năm 2026 | LNTT 2,143 tỷ (+45%) | DT 5,245 tỷ; LNST 1,397 tỷ (+18.5%) | 9T đạt 74% dự báo năm |
| Luận điểm chính | Tăng vốn, thị phần phục hồi | Đẩy margin sau tăng vốn; danh mục chủ yếu trái phiếu | Vượt trội nhờ đồn đoán M&A; P/B 2026E 1.7x, P/E 2027E 22x |
| Rủi ro chính | Không nêu | Biên cho vay hẹp do lãi vay tăng | Cạnh tranh gay gắt, thị trường ảm đạm |
Trên đồ thị, RS của HCM là 74, hoạt động vượt trội so với phần còn lại của ngành chứng khoán và khá tốt trên thị trường. Cổ phiếu HCM tạo nền giá 24,000-26,500 đồng suốt tháng 7 đến giữa tháng 9 sau nhịp tăng từ đáy 16,470 đồng ngày 23/3.
Điểm mua Pocket Pivot đáng tin nhất là phiên 5/8, đóng cửa 25,550 đồng (+1.8%) với khối lượng 9.1 triệu cổ phiếu, gấp 1.88 lần trung bình 50 phiên; các tín hiệu 30/7, 10/8, 21/8 chỉ 1.1-1.3 lần nên yếu hơn.
Đọc theo khung Wyckoff/VSA, vùng 27,000-27,350 đồng bị từ chối ba lần (11/8, 24/8, 7/9), phiên 11/8 khối lượng gấp 2 lần trung bình nhưng đóng cửa xa đỉnh, rồi công thức phát tín hiệu Bán ngày 11/9 và 25/9. Nhịp giảm sau đó về đáy 22,500 đồng (7/10) có khối lượng cạn dần, phiên 7/10 chỉ bằng 0.34 lần trung bình, dấu hiệu lực bán đã yếu. Giá hiện 24,000 đồng, trên MA10 (23,750) và MA200 (22,950) nhưng dưới MA50 (24,860). Mặc dù chưa có tín hiệu mua mới nhưng vùng hỗ trợ quanh giá 23,000 bởi MA200 ngày là rất mạnh. Do đó, nhà đầu tư có thể canh mua ở vùng giá 24,000.
Tôi coi kịch bản tích lũy bị phủ nhận nếu đóng cửa dưới 22,500 đồng, và xác nhận đầu tiên là phiên vượt MA50 kèm khối lượng trên trung bình, mạnh hơn là vượt 26,500 đồng