
Th9
Phân tích Doanh Nghiệp
ANV và VHC sau POR21: Cá rô phi giữ nhịp cho ANV, nhưng HSC và Mirae Asset đang lệch pha định giá gần 30%
- Thuế quan đã ngã ngũ, và ngã theo hai hướng khác hẳn nhau: Kết quả cuối cùng của đợt rà soát POR21 khiến cá tra ANV xuất sang Mỹ gánh tổng mức thuế thực tế lên tới khoảng 43% (thuế CBPG 0.84 USD/kg, tương đương hơn 30% giá xuất khẩu, cộng thêm 12.5% theo Mục 301), trong khi VHC được miễn hoàn toàn thuế CBPG, chỉ chịu 12.5% — khoảng cách cạnh tranh giữa hai “ông lớn” cá tra giờ đã là một câu chuyện định lượng được, không còn là suy đoán.
- ANV: cá rô phi đang gánh team thật, nhưng hai công ty chứng khoán nhìn con số theo hai kịch bản rất khác nhau. HSC hạ giá mục tiêu ANV tới 35.4% xuống 20,100 đồng (từ 31,100 đồng), dự phóng LNST 2026 chỉ 586 tỷ đồng (giảm 41.4% YoY); trong khi Mirae Asset (MAS) vừa nâng khuyến nghị ANV lên Mua với giá mục tiêu 25,900 đồng, dự phóng LNST 2026 cao hơn tới 43% so với HSC, đạt 837 tỷ đồng. Sự chênh lệch này xuất phát từ sự khác biệt trong dự báo biên lợi nhuận gộp của ANV.
- VHC: ba công ty chứng khoán, ba con số lợi nhuận khá gần nhau, nhưng số liệu tháng 8 vừa hé lộ vết nứt tại Mỹ. BVSC (6/8, OUTPERFORM, giá mục tiêu 62,600 đồng), MAS (27/8, Mua, 69,900 đồng) và HSC (14/9, Mua vào, 65,500 đồng) dự phóng LNST 2026 lần lượt 1,431 / 1,433 / 1,518 tỷ đồng — khá đồng thuận. Nhưng báo cáo nhanh của HSC về doanh thu tháng 8 cho thấy xuất khẩu sang Mỹ giảm tới 14.8% YoY, và cả ngành cá tra Việt Nam xuất sang Mỹ sụt 48.8% YoY trong riêng tháng 8 — xác nhận thị trường Mỹ đang co lại thật, dù VHC vẫn đang giành thêm thị phần trong chiếc bánh nhỏ dần đó.
(Update 15.9.2026- VHC giờ đã có ba góc nhìn để đối chiếu trong đợt cập nhật này: BVSC (báo cáo cập nhật 6/8/2026), MAS (27/8/2026), và mới nhất là báo cáo nhanh của HSC ngày 14/9/2026 phản ứng với số liệu doanh thu tháng 8 vừa công bố.
Sáu ngày sau khi elibook.vn đặt câu hỏi “cùng một đạo thuế của Mỹ, vì sao hai số phận trái ngược hoàn toàn” giữa ANV và VHC, câu trả lời giờ đã có thêm dữ liệu cụ thể để cân đo.
Bộ Thương Mại Mỹ đã công bố kết quả chính thức của POR21, và khác biệt giữa mức thuế sơ bộ hồi tháng 2 với mức thuế chính thức không hề nhỏ — mức áp cho các doanh nghiệp lớn của Việt Nam tăng từ 245% đến 440% so với con số sơ bộ.
Với ANV, đây là mức thuế đã được “chốt sổ”, không còn là rủi ro tiềm ẩn mà là chi phí thực tế phải cộng vào giá vốn từ quý 3/2026 trở đi.
Nhưng câu chuyện đáng nói hơn nằm ở chỗ khác: ngay khi cánh cửa cá tra tại Mỹ hẹp lại với ANV, công ty này đã có sẵn một cửa thoát hiểm — cá rô phi, mảng sản phẩm không hề dính đòn thuế chống bán phá giá. Vấn đề là cửa thoát hiểm này rộng đến đâu, và hai công ty chứng khoán vừa ra báo cáo trong hai ngày liên tiếp (HSC ngày 26/8, MAS ngày 27/8) lại không thống nhất với nhau về câu trả lời.
ANV và VHC: cùng một đạo thuế của Mỹ, hai số phận trái ngược hoàn toàn
Thuế mới, một bên gần như đóng cửa thị trường Mỹ, một bên gần như miễn nhiễm
POR21 đã biến rủi ro thành con số cụ thể.
Đợt rà soát hành chính lần thứ 21 của Bộ Thương mại Mỹ (giai đoạn 8/2023-7/2024) công bố mức thuế CBPG chính thức cho ANV là 0.84 USD/kg — tương đương hơn 30% giá xuất khẩu bình quân 2.75 USD/kg mà công ty duy trì từ năm 2025 đến nửa đầu 2026.
Cộng thêm mức thuế 12.5% theo Mục 301 liên quan lao động cưỡng bức (áp dụng từ 24/7/2026 cho toàn bộ hàng hóa Việt Nam xuất sang Mỹ, thay thế mức 10% theo Mục 122 trước đó, và cộng dồn chứ không thay thế thuế CBPG), tổng mức thuế thực tế đè lên cá tra ANV tại Mỹ đã lên tới khoảng 43%.
Với một thị trường vốn chiếm khoảng 20% tổng lượng xuất khẩu cá tra của công ty trong nửa đầu 2026, đây là mức thuế đủ sức làm chậm đáng kể, nếu không muốn nói là gần như đóng cửa, tuyến xuất khẩu này.
VHC lại đứng ở phía hoàn toàn ngược lại.
Công ty này được miễn thuế CBPG, chỉ phải chịu mức 12.5% theo Mục 301 giống như mọi doanh nghiệp thủy sản Việt Nam khác.
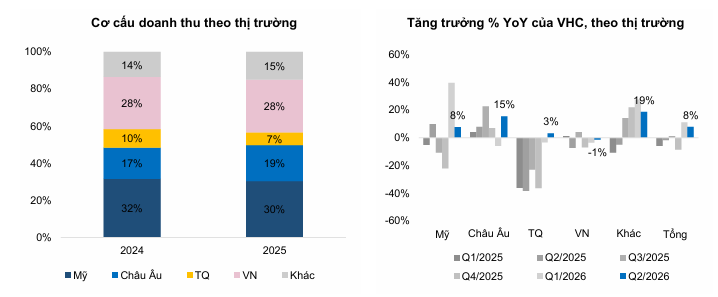
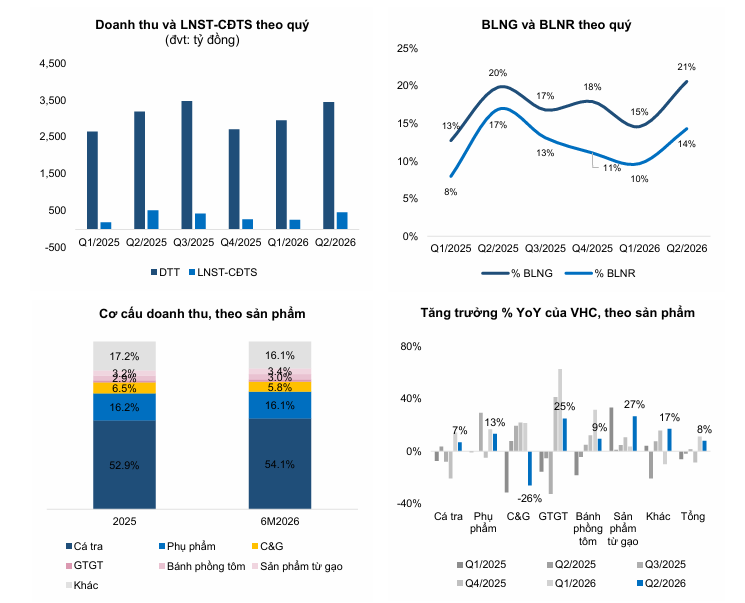
Kết quả phản ánh rõ ngay trong quý 2/2026: doanh thu VHC đạt 3,457.1 tỷ đồng (tăng 7.8% YoY), riêng thị trường Mỹ đóng góp 1,272 tỷ đồng (tăng 10.3% YoY) — thị trường lớn nhất vẫn đang tăng trưởng chứ không co lại.
Biên lợi nhuận gộp nhích lên 20.5% (quý 2/2025: 19.7%), mức cao nhất trong 8 quý gần đây, lợi nhuận gộp đạt 709.6 tỷ đồng (tăng 12% YoY).
Nhưng “thoát thuế” không đồng nghĩa với “lợi nhuận tăng”.
Đây là điểm dễ bị bỏ qua nếu chỉ nhìn vào doanh thu và biên gộp của VHC. Thu nhập tài chính quý 2 giảm mạnh do lãi chênh lệch tỷ giá không còn đóng góp như cùng kỳ, trong khi chi phí tài chính tăng vọt lên 34.4 tỷ đồng (quý 2/2025 chỉ 4.5 tỷ đồng) vì chi phí lãi vay tăng.
Kết quả: lợi nhuận hoạt động quý 2 giảm 4.5% YoY xuống 571.5 tỷ đồng, và LNST giảm 8.5% YoY còn 493.3 tỷ đồng.
Lũy kế 6 tháng, doanh thu VHC đạt 6,419.8 tỷ đồng (tăng 9.5% YoY), LNST 779.3 tỷ đồng (tăng nhẹ 3.8% YoY) — tăng trưởng dương, nhưng khiêm tốn hơn nhiều so với mức cải thiện biên lợi nhuận gộp mà nhiều người kỳ vọng khi nhắc đến “cổ phiếu hưởng lợi từ miễn thuế“.
Ngược lại, bức tranh của ANV trong quý 2 xấu hơn nhiều so với những gì phần trăm doanh thu thể hiện.
Doanh thu quý 2 vẫn tăng 14.2% YoY lên 1,992.4 tỷ đồng, nhưng biên lợi nhuận gộp rơi thẳng từ 27.9% (quý 2/2025) xuống chỉ còn 15.6% — mức giảm gần một nửa.
Lợi nhuận gộp giảm 35.9% YoY xuống 311.7 tỷ đồng, trong khi chi phí quản lý và bán hàng lại tăng 24.8% YoY lên 140.4 tỷ đồng do chi phí vận chuyển và thuê ngoài đội lên.
Cộng dồn hai lực ép này, lợi nhuận hoạt động quý 2 giảm 56.9% YoY còn 159.1 tỷ đồng, và LNST chỉ còn 134.8 tỷ đồng, giảm 59.5% YoY.
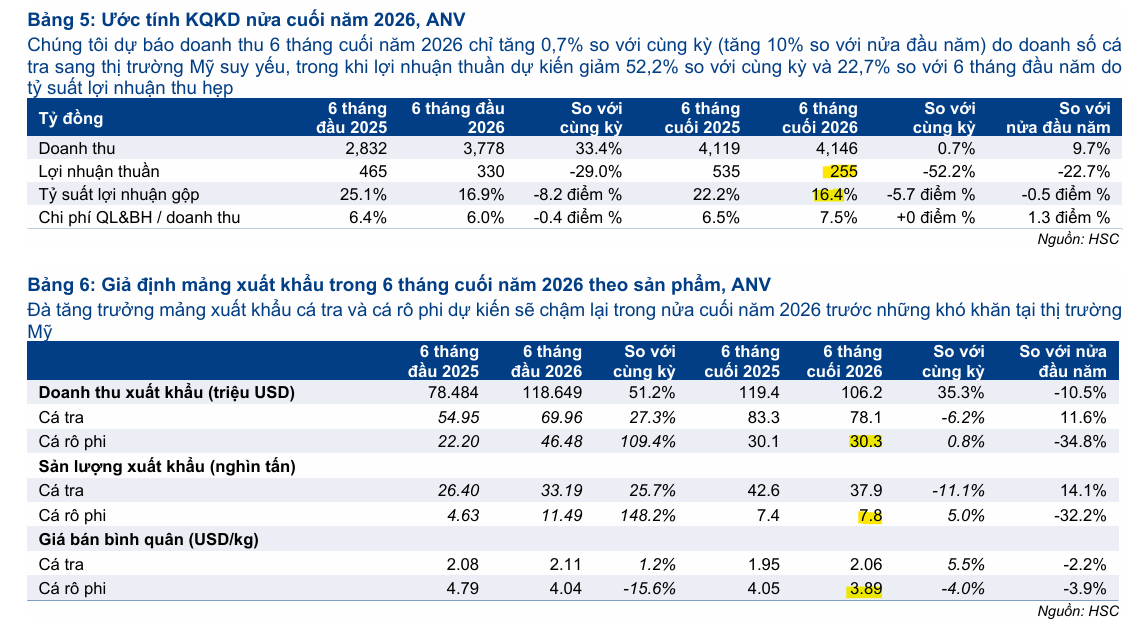
Lũy kế 6 tháng, doanh thu ANV vẫn tăng khá — 3,837.4 tỷ đồng (tăng 34.3% YoY) — nhưng LNST đã giảm 28.9% YoY xuống 330.2 tỷ đồng, một khoảng cách doanh thu-lợi nhuận cho thấy rõ áp lực biên lợi nhuận đang ăn mòn thành quả tăng trưởng sản lượng.
VHC: lá chắn thuế tốt nhất ngành. Các CTCK đồng thuận về định giá
Điểm đáng giá nhất trong đợt cập nhật này không nằm ở lợi nhuận, mà ở thị phần.
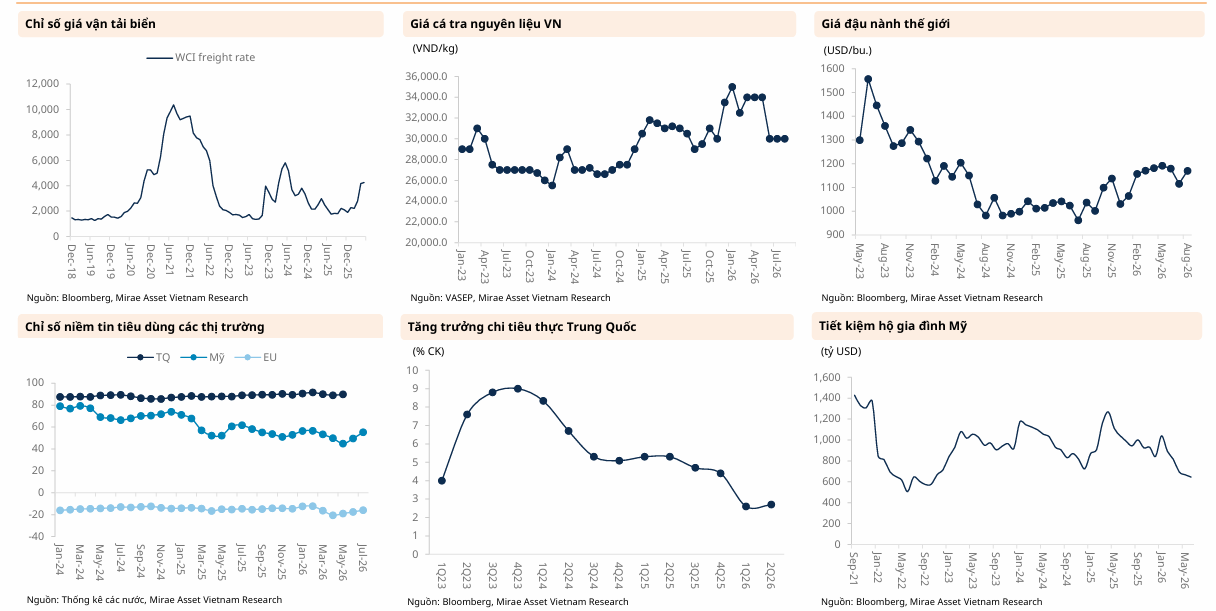
Xuất khẩu cá tra toàn ngành sang Mỹ nhìn chung biến động mạnh trong 6 tháng đầu 2026 vì đòn thuế CBPG giáng xuống các đối thủ, nhưng nhờ khả năng đàm phán đơn hàng tốt, BVSC ước tính VHC đã nâng thị phần xuất khẩu cá tra Việt Nam sang Mỹ từ 40% lên 44% — một minh chứng cụ thể cho luận điểm “kẻ thắng cuộc sau thuế quan” .
Ở chiều ngược lại, mảng hóa mỹ phẩm (C&G) lại là điểm trừ, xuất khẩu sang các thị trường châu Á ảm đạm khiến doanh thu mảng này giảm 26% YoY trong quý 2 (giảm 7% lũy kế 6 tháng) — dấu hiệu nhu cầu tiêu thụ nhóm sản phẩm phụ này đang chững lại, dù đây chỉ là mảng phụ so với cá tra (chiếm phần lớn doanh thu).
Thị trường Mỹ khó, nhưng EU và CPTPP đang mở ra khoảng trống bù đắp.
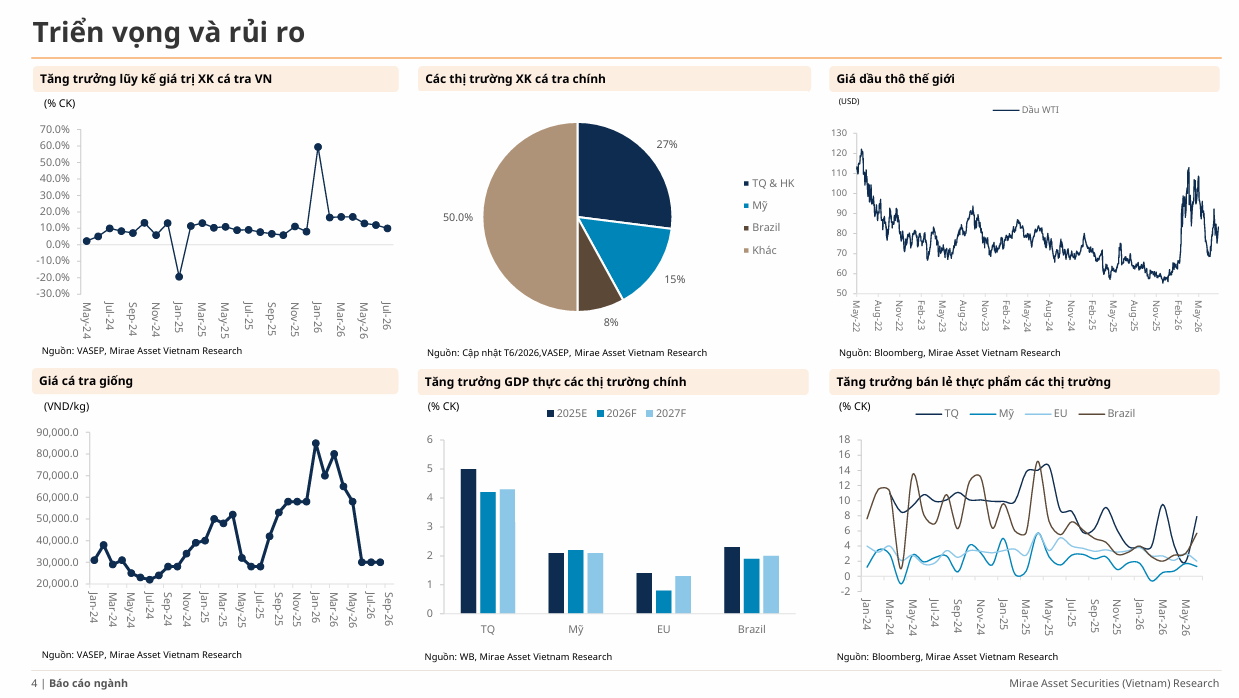
Trái ngược với sự bấp bênh tại Mỹ, thị trường EU (chiếm 11% thị phần doanh thu) và khối CPTPP (28%) lại cho thấy sự ổn định trong 6 tháng đầu 2026, tăng trưởng kim ngạch lần lượt 5% và 15% YoY — tình trạng thiếu hụt cá thịt trắng tại EU cộng với nhu cầu gia tăng đối với sản phẩm sơ chế và giá trị gia tăng tại CPTPP đang mở ra cơ hội bù đắp cho nửa cuối năm, đúng lúc thị trường Mỹ gặp khó.
Nhưng biến động thuế quan với VHC chưa hẳn đã kết thúc — vẫn còn hai quả bom nổ chậm đang chờ.
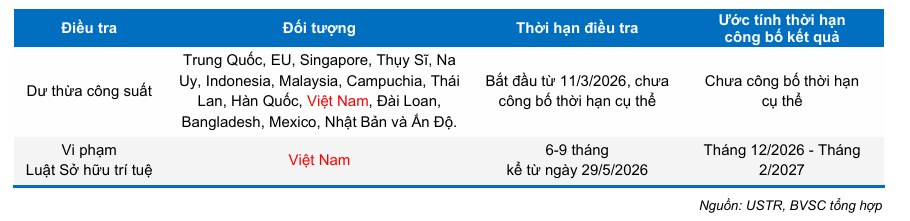
Mỹ hiện đang tiến hành hai cuộc điều tra riêng theo Điều khoản 301: một về cáo buộc dư thừa công suất (áp dụng cho nhiều nước trong đó có Việt Nam, bắt đầu từ 11/3/2026, chưa công bố thời hạn cụ thể) và một về cáo buộc vi phạm Luật Sở hữu trí tuệ riêng với Việt Nam (thời hạn điều tra 6-9 tháng kể từ 29/5/2026, dự kiến có kết quả trong khoảng tháng 12/2026 đến tháng 2/2027).
BVSC cho rằng tác động của mức thuế 12.5% hiện hành (theo Mục 301 liên quan lao động cưỡng bức, thay thế mức 10% theo Mục 122 đã hết hạn cùng ngày 24/7) sẽ còn rõ nét hơn từ tháng 8/2026 trở đi — khách hàng Mỹ có thể yêu cầu đàm phán lại giá FOB thấp hơn để chia sẻ một phần nghĩa vụ thuế, và có tâm lý ngần ngại ký sớm các đơn hàng dài hạn cho năm 2027.
Đây là rủi ro mang tính “chưa xong” chứ không phải đã xử lý dứt điểm, và là điểm cần theo dõi tiếp trong các báo cáo tiếp theo.
Và đúng như lo ngại mà cả BVSC lẫn MAS đều nêu ra, số liệu tháng 8/2026 đã cho thấy vết nứt thật tại thị trường Mỹ.
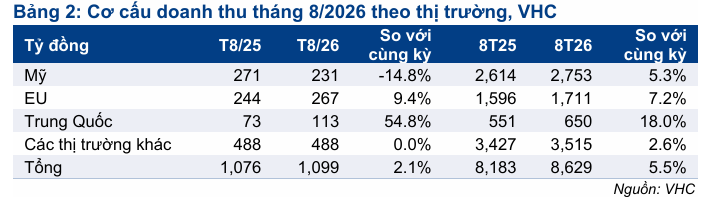
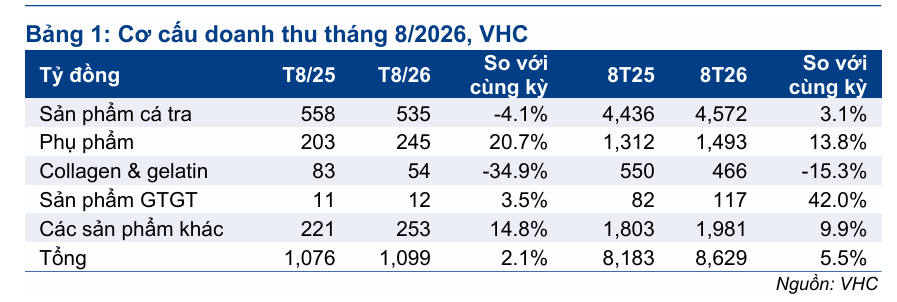
Báo cáo nhanh của HSC ngày 14/9/2026 (phản ứng với số liệu doanh thu tháng 8 vừa công bố) cho thấy doanh thu tháng 8 của VHC đạt 1,099 tỷ đồng, chỉ tăng 2.1% YoY nhưng lại giảm 4.3% so với tháng 7 (MoM) — chủ yếu do doanh thu sản phẩm cá tra giảm 4.1% YoY (giảm 8.4% MoM), nhiều khả năng vì sản lượng tiêu thụ giảm khoảng 10% YoY.
Đáng chú ý nhất: doanh thu xuất khẩu sang Mỹ riêng tháng 8 giảm mạnh 14.8% YoY và tới 28.5% MoM, chỉ còn 231 tỷ đồng — HSC cho rằng đây là dấu hiệu nhu cầu tại Mỹ đang suy yếu thật sự, có thể do thuế nhập khẩu tăng (cả với Việt Nam lẫn các nước xuất khẩu khác) cộng thêm chi phí vận chuyển cao đang bào mòn sức mua của người tiêu dùng Mỹ.
Nhưng đặt trong bối cảnh toàn ngành, đây vẫn là minh chứng cho luận điểm “kẻ thắng cuộc” chứ không phải dấu hiệu VHC đuối sức.
HSC lưu ý tổng sản lượng cá tra Việt Nam xuất khẩu sang Mỹ trong riêng tháng 8 đã sụt tới 48.8% YoY — nghĩa là cả thị trường Mỹ đang co lại rất mạnh cho toàn ngành cá tra Việt Nam, không riêng gì VHC — và mức giảm doanh thu của VHC vẫn thấp hơn hẳn mức giảm chung của toàn thị trường.
Nói cách khác, VHC nhiều khả năng vẫn đang giành thêm thị phần đúng như BVSC đã ghi nhận (từ 40% lên 44% trong 6 tháng đầu năm), chỉ có điều chiếc bánh chung tại Mỹ giờ đang co lại nhanh hơn tốc độ VHC giành thêm phần của mình — nên doanh thu tuyệt đối tại Mỹ vẫn giảm dù thị phần tăng.
Bù lại, thị trường EU (tăng 9.4% YoY trong tháng 8, tăng 14.1% MoM) và đặc biệt Trung Quốc (tăng 54.8% YoY dù giảm 16.9% MoM) tiếp tục là điểm tựa, đúng kịch bản “EU và CPTPP bù đắp cho Mỹ” mà BVSC đã nêu trước đó.
Lũy kế 8 tháng đầu năm 2026, VHC vẫn đang bám sát dự báo cả năm — chưa có gì phải hoảng.
Doanh thu 8 tháng đạt 8,629 tỷ đồng (tăng 5.5% YoY), bằng 64.5% dự báo cả năm của HSC — theo HSC, con số này “sát với dự báo”, nên HSC giữ nguyên toàn bộ dự phóng: lợi nhuận thuần 2026 đạt 1,518 tỷ đồng (tăng 7.0% YoY, cao hơn cả BVSC lẫn MAS), tiếp tục tăng 8.1% năm 2027 lên 1,641 tỷ đồng.
Điểm cần theo dõi tiếp: dữ liệu tháng 8 mới chỉ là một tháng, và biến động MoM ở mảng xuất khẩu vốn dĩ khá thất thường (Trung Quốc cũng giảm 16.9% MoM dù tăng mạnh YoY). Nhưng nếu đà giảm doanh thu Mỹ tiếp diễn sang tháng 9-10, đây sẽ là bằng chứng cụ thể đầu tiên cho thấy rủi ro “khách hàng Mỹ ngần ngại ký hợp đồng dài hạn 2027” mà BVSC cảnh báo hồi tháng 8 đang bắt đầu hiện thực hóa, chứ không còn là rủi ro trên giấy.
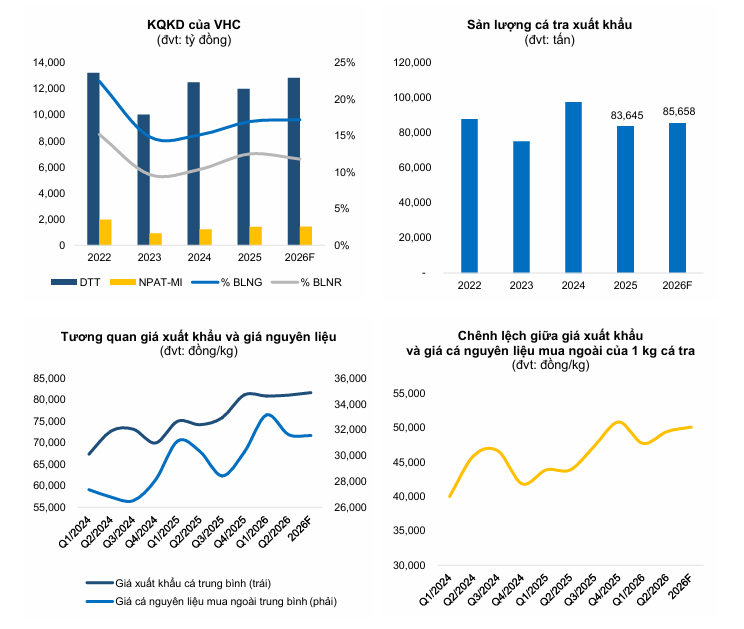
Về định giá và khuyến nghị, các CTCK đều đồng thuận ở phần cốt lõi nhưng khác nhau về mức độ lạc quan.
HSC duy trì khuyến nghị Mua vào, giá mục tiêu theo phương pháp DCF là 65,500 đồng/cp — nằm giữa mức của BVSC (62,600đ) và MAS (69,900đ) — tương ứng upside 26.9% so với giá 51,600đ ngày 10/9/2026.
Cổ phiếu hiện giao dịch ở P/E dự phóng 12 tháng tới 6.8 lần, thấp hơn tới 1.9 độ lệch chuẩn so với bình quân từ tháng 1/2023 (10.3 lần) — theo HSC, đây là mức định giá “hấp dẫn”, càng củng cố thêm sự đồng thuận của cả ba nguồn rằng VHC đang bị định giá thấp hơn hẳn so với lịch sử của chính nó.
BVSC dự phóng doanh thu thuần 2026 đạt 12,859 tỷ đồng (tăng 7% YoY, riêng mảng cá tra tăng 10% YoY và vẫn là mảng đóng góp lớn nhất), LNST-CĐTS 1,431 tỷ đồng (tăng 1% YoY) — tương ứng hoàn thành 92% kế hoạch doanh thu và 89% kế hoạch lợi nhuận cả năm.
BVSC đưa ra mức 62,600 đồng/cp, upside 19% so với giá đóng cửa 52,600 đồng ngày 6/8/2026, khuyến nghị OUTPERFORM.
VHC hiện giao dịch ở mức P/E trượt 12 tháng khoảng 7.6-7.7 lần, thấp hơn đáng kể so với trung bình 2 năm 11.7 lần (BVSC) — một mức định giá được xem là rẻ so với lịch sử.
MAS đưa ra mức giá mục tiêu 69,900 đồng/cp, upside 33.6% so với giá 52,300 đồng ngày 27/8/2026, khuyến nghị Mua.
MAS đưa ra con số gần như trùng khớp với BVSC ở phần lợi nhuận (1,433 tỷ đồng) dù giả định doanh thu cao hơn hẳn (13,675 tỷ đồng, tăng 13.3% YoY) — nghĩa là MAS kỳ vọng doanh thu tăng nhanh hơn nhưng biên lợi nhuận nhỉnh hơn ròng ra lại cho cùng một con số lợi nhuận tuyệt đối.
Bảng so sánh quan điểm giữa các CTCK về VHC
| Tiêu chí | BVSC (6/8/2026) | Mirae Asset — MAS (27/8/2026) | HSC (14/9/2026, báo cáo nhanh) |
|---|---|---|---|
| Khuyến nghị | OUTPERFORM | Mua | Mua vào |
| Giá mục tiêu (VNĐ/cp) | 62,600 | 69,900 | 65,500 |
| Giá tham chiếu & upside | 52,600đ (6/8/26) → +19.0% | 52,300đ (27/8/26) → +33.6% | 51,600đ (10/9/26) → +26.9% |
| Dự phóng doanh thu 2026F (tỷ đồng) | 12,859 (+7% YoY) | 13,675 (+13.3% YoY) | 13,378 (+11.3% YoY) |
| Dự phóng LNST(-CĐTS) 2026F (tỷ đồng) | 1,431 (+1% YoY) | 1,433 (đi ngang) | 1,518 (+7.0% YoY) |
| Phương pháp định giá | FCFF/FCFE/P/E/P/B kết hợp (P/E mục tiêu 8.5 lần, P/B mục tiêu 1.3 lần) | FCFF thuần (tỷ suất lợi nhuận yêu cầu 13%) | DCF |
| P/E dự phóng 2026F | 9.8 lần (tại giá mục tiêu) | 10.4 lần (tại giá mục tiêu) | 6.8 lần (tại giá hiện tại, thấp hơn 1.9 độ lệch chuẩn so với bình quân từ T1/2023) |
| Động lực tăng trưởng chính | Miễn CBPG giúp giành thị phần Mỹ (40%→44% trong 6T2026), EU và CPTPP tăng trưởng ổn định bù đắp rủi ro Mỹ | Vị thế đầu ngành, đa dạng hóa thị trường, biên lợi nhuận gộp cải thiện | Doanh thu 8T2026 bám sát dự báo (đạt 64.5% kế hoạch năm), thị phần Mỹ vẫn tăng dù thị trường co lại |
| Rủi ro chính | Hai cuộc điều tra Mục 301 đang diễn ra (dư thừa công suất, vi phạm SHTT) có thể tạo thêm biến động thuế; khách hàng Mỹ ngần ngại ký hợp đồng dài hạn 2027 | Hạn ngạch cung/đánh bắt sản phẩm thay thế, sản lượng nuôi cá tra trong nước, chính sách thương mại các thị trường trọng điểm | Nhu cầu tiêu dùng Mỹ suy yếu thật (xuất khẩu Mỹ tháng 8 giảm 14.8% YoY, toàn ngành giảm 48.8% YoY), thuế quan và chi phí vận chuyển cao |
Cá rô phi: điểm sáng có thật, nhưng đủ sức gánh cả công ty không?
Về lý thuyết, đây là hàng rào thuế quan gần như hoàn hảo cho ANV.
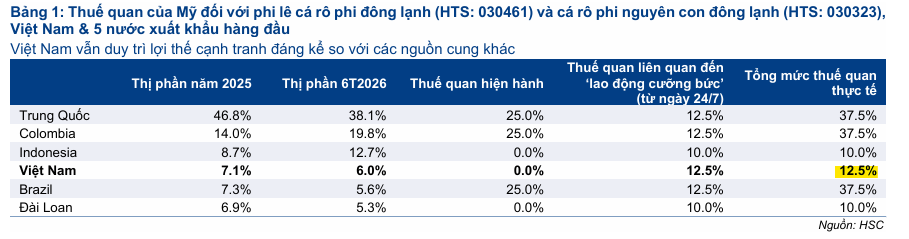
Cá rô phi Việt Nam xuất sang Mỹ không chịu thuế CBPG. Cá rô phi phi lê đông lạnh (chiếm 86% tổng lượng xuất khẩu của ANV) và cá rô phi nguyên con đông lạnh (14%) chỉ chịu mức thuế 12.5% liên quan lao động cưỡng bức — ngang với Đài Loan và Indonesia (đều 10%, chênh 2.5 điểm phần trăm mà HSC cho rằng không đáng kể vì quy mô, chứng nhận và khả năng giao hàng đúng hẹn mới là yếu tố quyết định với nhà nhập khẩu Mỹ), nhưng thấp hơn hẳn mức 37.5% mà Trung Quốc, Colombia và Brazil — ba nước xuất khẩu cá rô phi lớn nhất vào Mỹ — đang phải chịu.
Nói cách khác, trong lúc cá tra bị Mỹ đóng gần hết cửa, cá rô phi lại đang mở toang cửa cho ANV đúng vào thời điểm cần nhất.
Và ANV không phải người chơi nhỏ trong mảng này.
Công ty đang chiếm khoảng 65% tổng giá trị xuất khẩu cá rô phi của cả Việt Nam trong nửa đầu 2026 — gần như đồng nghĩa với việc nói “cá rô phi Việt Nam” bây giờ phần lớn là nói về ANV.
Tỷ trọng doanh thu xuất khẩu từ cá rô phi của công ty được dự báo tăng từ 40.8% năm 2025 lên 49.3% năm 2026 và 65.2% vào năm 2028 — một sự dịch chuyển cơ cấu doanh thu rất nhanh, gần như đảo ngược vai trò giữa hai mảng sản phẩm chỉ trong ba năm.
Nhưng nhìn kỹ vào các con số dự phóng cụ thể, câu chuyện tăng trưởng này đang dựa nhiều hơn vào sản lượng chứ không phải giá bán.
Giá trị xuất khẩu cá rô phi được dự báo đạt 76.8 triệu USD năm 2026, 94 triệu USD năm 2027 và 105.4 triệu USD năm 2028 — tăng trưởng đều đặn.
Nhưng đằng sau đó, giả định sản lượng đã được điều chỉnh tăng mạnh (+14.3% so với dự báo cũ cho năm 2026), trong khi giả định giá bán bình quân lại bị hạ tới 11.5%, xuống còn 3.98 USD/kg cho năm 2026 (từ mức 4.50 USD/kg giả định trước đó).
Điều này có nghĩa: ANV đang được kỳ vọng thắng ở mảng cá rô phi bằng cách giành thêm thị phần và đẩy sản lượng, chứ không phải bằng quyền định giá — hợp lý với một phân khúc còn non trẻ, cạnh tranh đang tăng dần, nhưng cũng là dấu hiệu cho thấy biên lợi nhuận của mảng này khó có thể bù đắp hoàn toàn cho phần biên lợi nhuận đã mất ở mảng cá tra.
Có một điểm cần nêu rõ để tránh lạc quan quá tay: dữ liệu ngành nói chung đang phát đi tín hiệu thận trọng hơn nhiều so với câu chuyện riêng của ANV.
Theo số liệu của Hiệp hội Chế biến và Xuất khẩu Thủy sản Việt Nam (VASEP), xuất khẩu cá rô phi cả nước 7 tháng đầu năm 2026 đạt khoảng 80 triệu USD, tăng 55% YoY — nhưng động lực chính đến từ Brazil (chiếm khoảng 50% giá trị, tăng đột biến), trong khi riêng thị trường Mỹ chỉ đạt 18 triệu USD, giảm 42% YoY.
Đây là điểm mâu thuẫn bề mặt với số liệu riêng của ANV mà HSC đưa ra (doanh thu xuất khẩu cá rô phi của ANV sang Mỹ trong nửa đầu 2026 tăng tới 109.4% YoY) — và chúng tôi chưa có đủ dữ liệu để khẳng định chắc chắn cách lý giải nào đúng, nhưng khả năng hợp lý nhất là ANV đang giành thêm thị phần từ chính các doanh nghiệp cá rô phi nhỏ hơn trong nước ngay cả khi tổng miếng bánh xuất khẩu sang Mỹ đang co lại — nghĩa là tăng trưởng của ANV mang tính “ăn thị phần” nhiều hơn là ngành đang bùng nổ chung.
Nhà đầu tư nên xem đây là một điểm cần theo dõi thêm ở các báo cáo xuất khẩu VASEP những tháng tới, thay vì mặc định câu chuyện cá rô phi sẽ tăng trưởng đều một mạch như trong mô hình định giá.
Vì sao HSC và Mirae Asset lệch nhau tới 43% ở dự phóng lợi nhuận ANV?
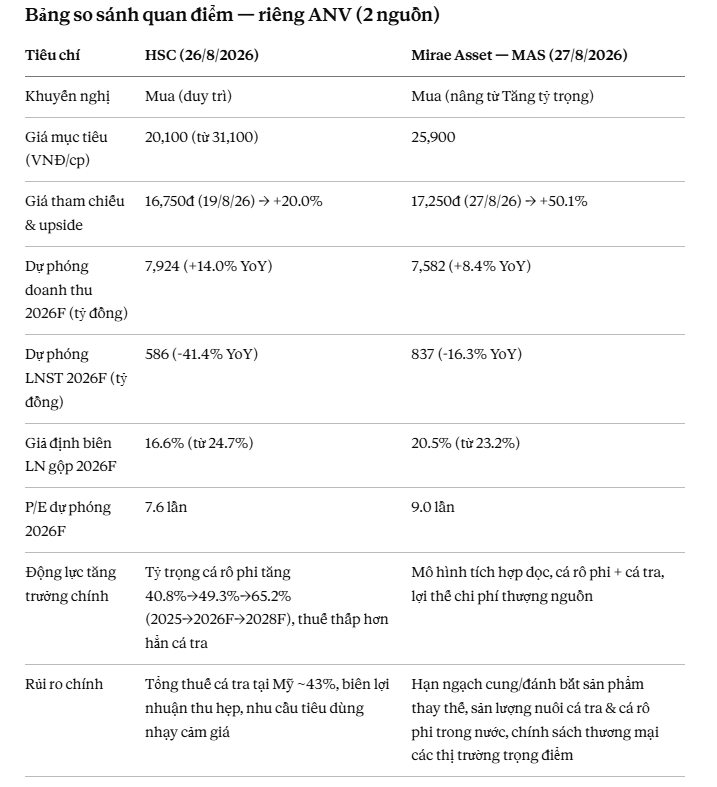
Đây là phần đáng chú ý nhất trong đợt cập nhật lần này. Cả hai báo cáo đều khuyến nghị Mua với ANV — nhưng khi nhìn vào con số cụ thể, khoảng cách lại quá lớn để có thể lấy bình quân mà không nói rõ:
Về giá mục tiêu, HSC đưa ra 20,100 đồng (giảm 35.4% so với 31,100 đồng trước đó), tương ứng upside 20% so với giá 16,750 đồng ngày 19/8/2026.
MAS đưa ra 25,900 đồng, tương ứng upside tới 50.1% so với giá 17,250 đồng ngày 27/8/2026 — và đây còn là mức giá mục tiêu MAS vừa nâng lên khi nâng khuyến nghị từ Tăng tỷ trọng lên Mua. Chênh lệch giữa hai giá mục tiêu là gần 29%.
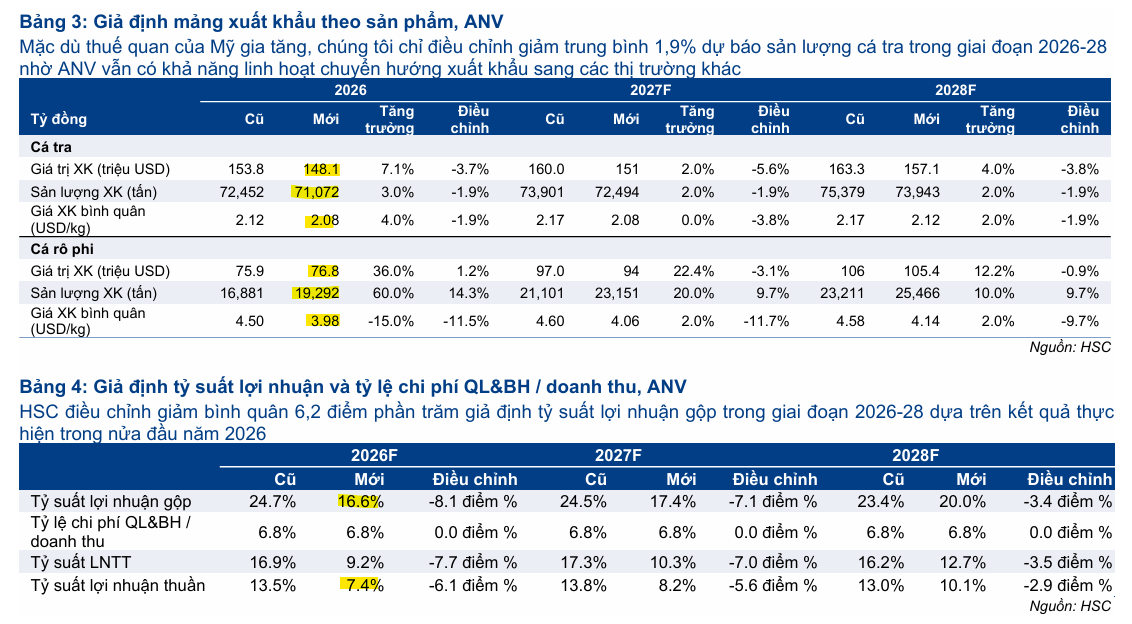
Gốc rễ của khoảng cách này nằm ở giả định biên lợi nhuận gộp năm 2026. HSC dự phóng doanh thu 7,924 tỷ đồng (tăng 14.0% YoY) nhưng hạ biên lợi nhuận gộp xuống chỉ 16.6% (từ 24.7% trong giả định cũ, giảm tới 8.1 điểm phần trăm), kéo LNST 2026F xuống còn 586 tỷ đồng — giảm 41.4% YoY.
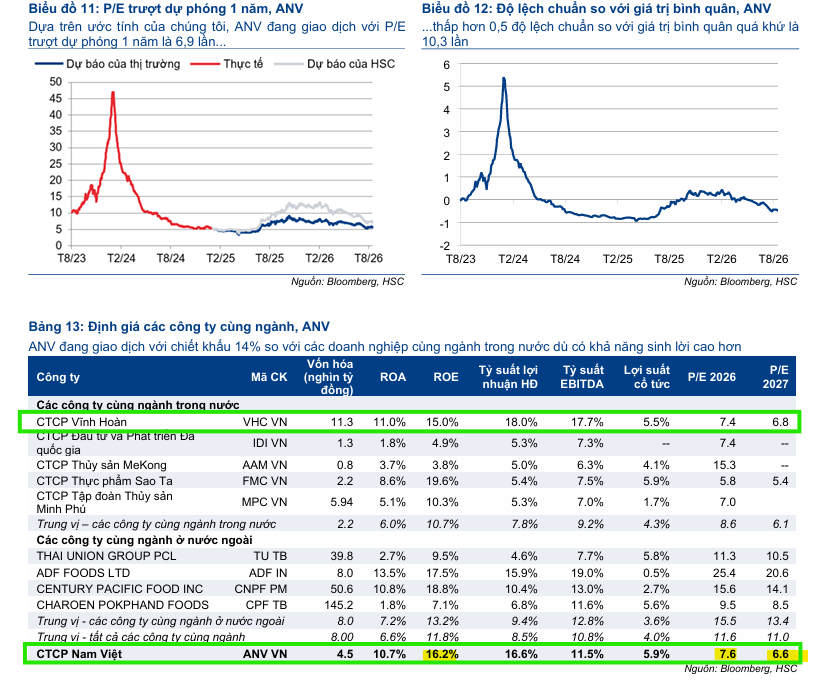
MAS dự phóng doanh thu thấp hơn một chút, 7,582 tỷ đồng (tăng 8.4% YoY), nhưng lại giữ biên lợi nhuận gộp ở mức 20.5% — chỉ giảm nhẹ so với 23.2% của năm 2025 — đưa LNST 2026F lên tới 837 tỷ đồng, cao hơn HSC tới 43%.
Điều đáng nói là chính số liệu thực tế do MAS công bố trong cùng báo cáo lại nghiêng về phía kịch bản thận trọng của HSC hơn.
MAS ghi nhận biên lợi nhuận gộp quý 2/2026 thực tế của ANV chỉ đạt 15.6% — thấp hơn cả mức 16.6% mà HSC dùng làm giả định cho cả năm 2026.
Nếu quý 3 và quý 4 không có một cú bật biên lợi nhuận rất mạnh mà cả hai báo cáo đều không nêu rõ cơ sở cụ thể (giá bột cá, giá nguyên liệu đầu vào hạ nhiệt đến đâu, tốc độ dịch chuyển tỷ trọng sang cá rô phi nhanh ra sao), thì con số cả năm 20.5% của MAS sẽ đòi hỏi nửa cuối năm phục hồi mạnh hơn khá nhiều so với những gì quý 2 vừa thể hiện.
Chúng tôi chưa có đủ chi tiết mô hình của MAS để khẳng định chắc chắn giả định này có cơ sở hay không — nhưng dựa trên dữ liệu đã đọc được, khung dự phóng của HSC (vốn dùng chính số liệu 6 tháng đầu năm 2026 làm nền, với biên gộp thực tế 16.9%) có vẻ bám sát thực tế hơn, còn khung của MAS đang đặt cược vào một sự cải thiện biên lợi nhuận đáng kể ở nửa cuối năm mà bản thân báo cáo chưa giải thích rõ động lực.
Nói cách khác: nếu phải chọn một trong hai kịch bản để làm cơ sở thận trọng, số liệu thực tế gần nhất đang ủng hộ HSC nhiều hơn — nhưng nếu ANV thực sự đẩy nhanh được tốc độ chuyển dịch sang cá rô phi (biên lợi nhuận cao hơn cá tra nhờ né được thuế CBPG) nhanh hơn dự kiến, kịch bản lạc quan của MAS vẫn hoàn toàn có thể xảy ra.
Đây chính xác là lằn ranh mà nhà đầu tư cần theo dõi qua kết quả kinh doanh quý 3/2026 sắp công bố.
Nhóm ngành thủy sản đang là nhóm yếu trên thị trường nên RS của VHC là 42 và ANV là 9. Trong khi nhiều nhóm cổ phiếu đã được “tăng bù” khả năng sắp tới cũng sẽ tới lượt nhóm thủy sản.
Cổ phiếu ANV đang hình thành các điểm test, quanh EMA 21 ngày, sau sự kiện Spring ở pha C. Có thể mua quanh vùng giá 17,100 đồng 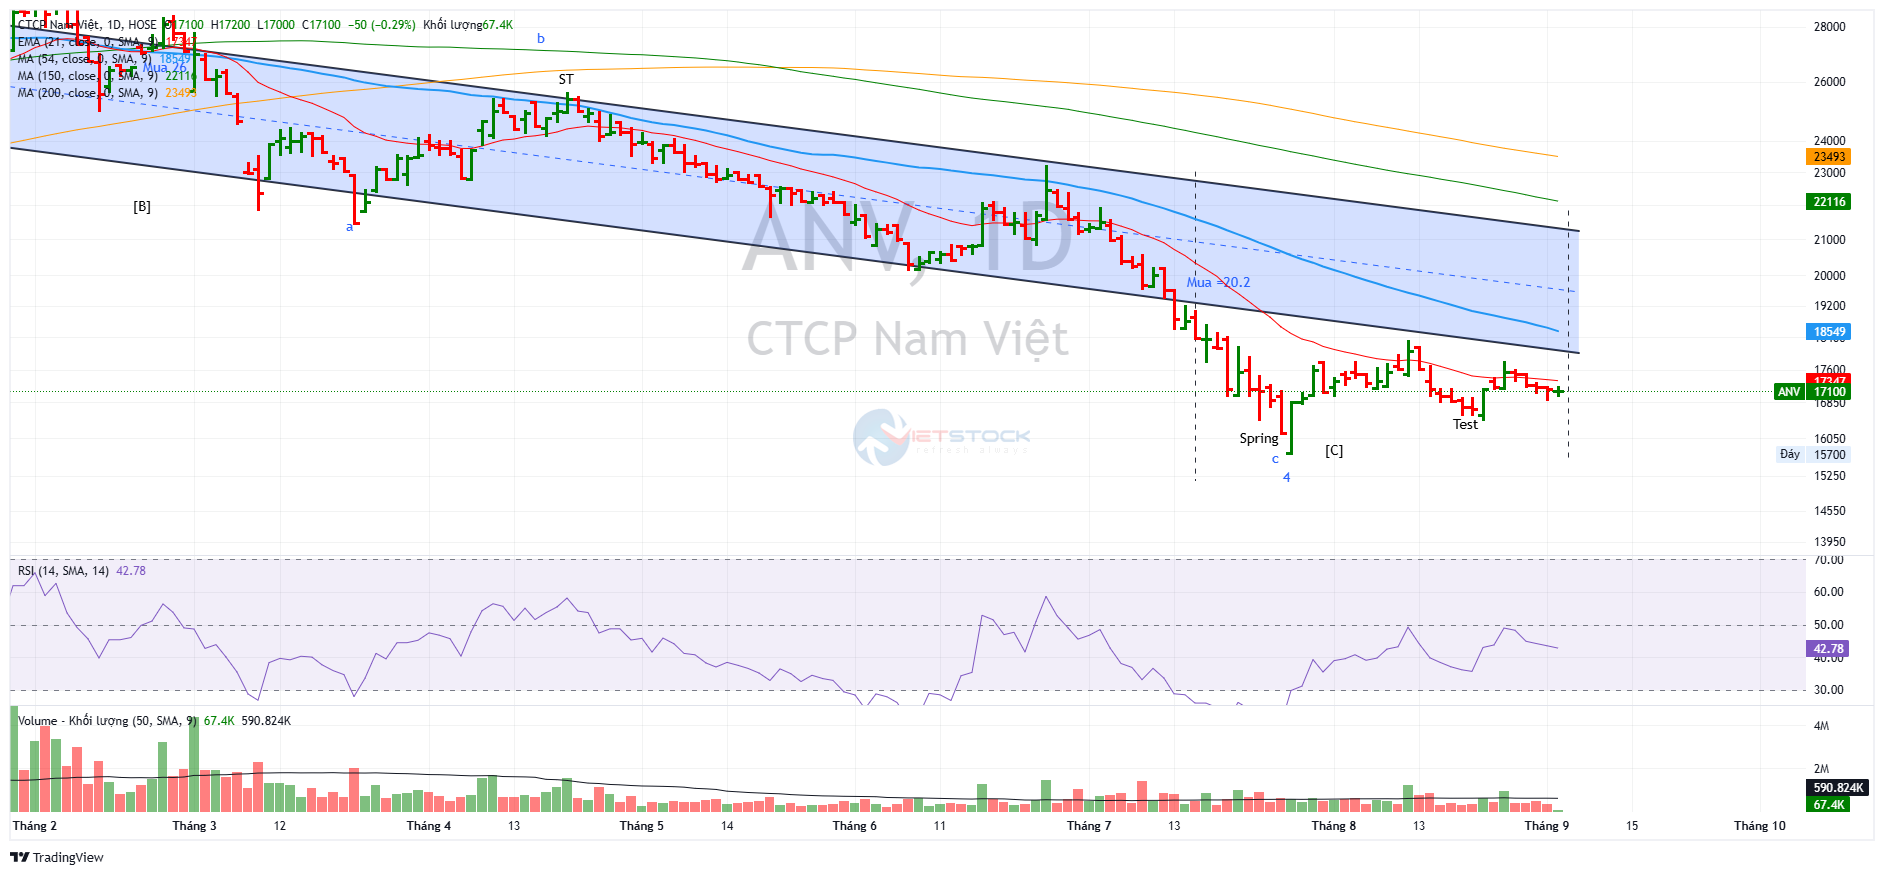
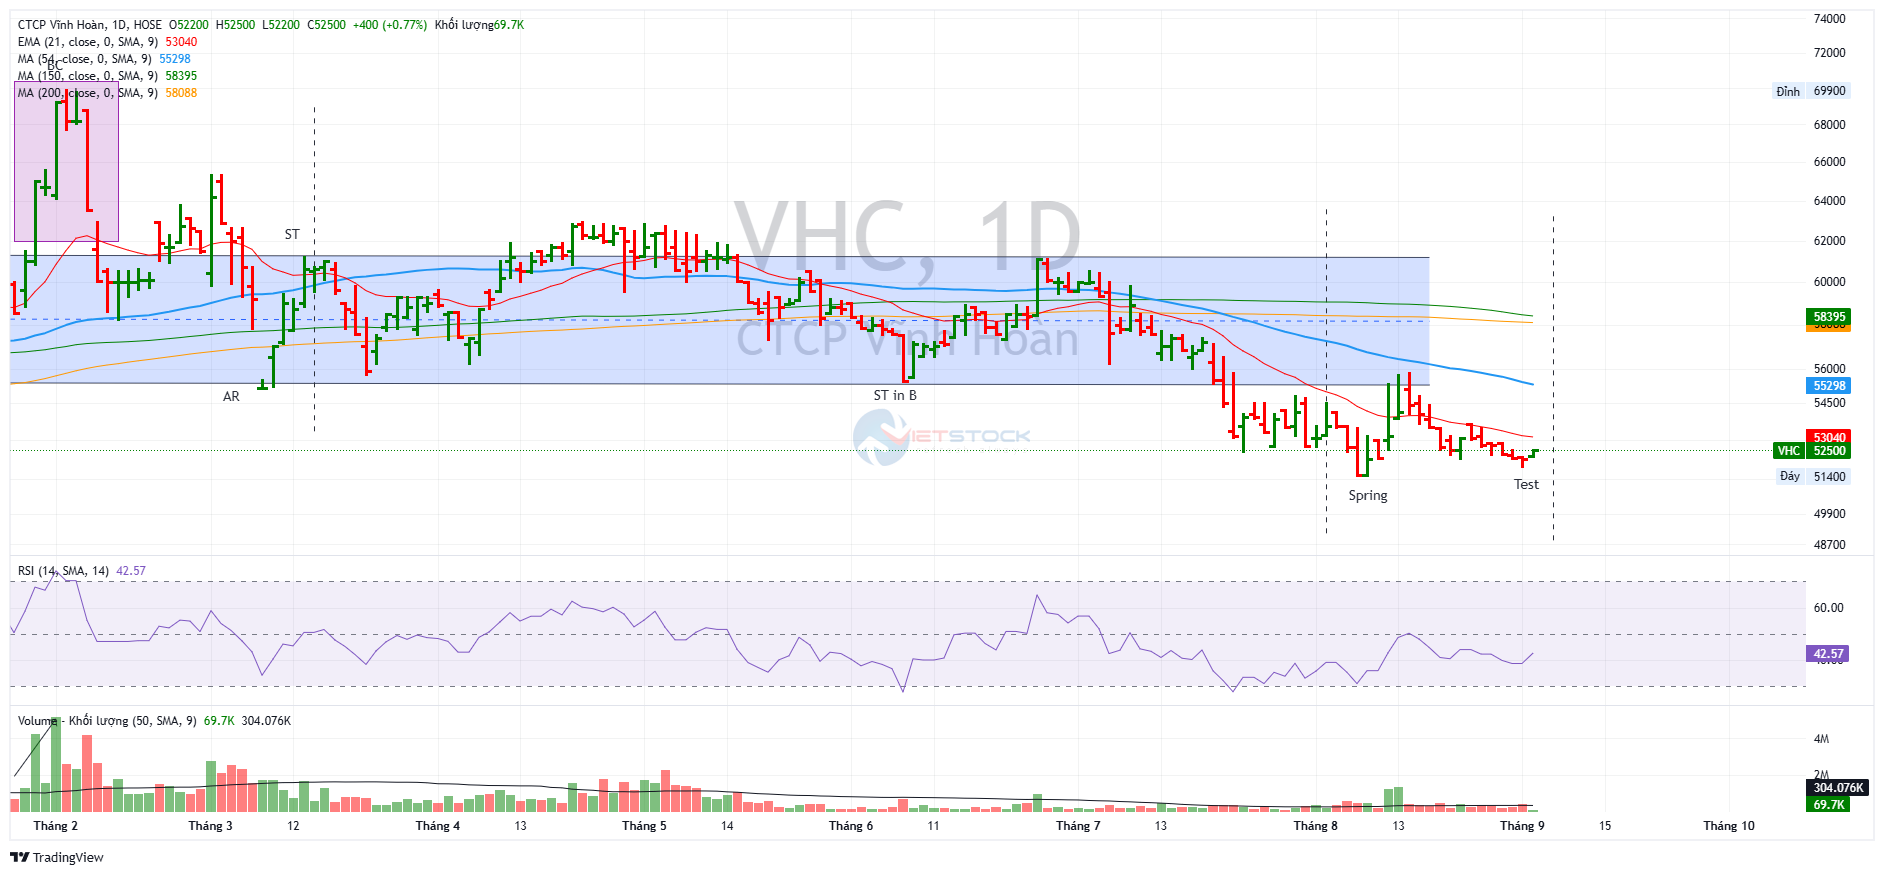
Tương tự, VHC cũng test lại sự kiện Spring, và siết giá quanh EMA 21 ngày. Có thể mua quanh vùng giá 52,500 đồng.