Th9
Phân tích Doanh Nghiệp
HDG: 185 Tỷ Đồng Từ Quyết Định Giá Đất Lật Ngược Bức Tranh Nửa Năm, Chờ Lãi Suất Hạ Nhiệt Tiếp Sức Charm Villas
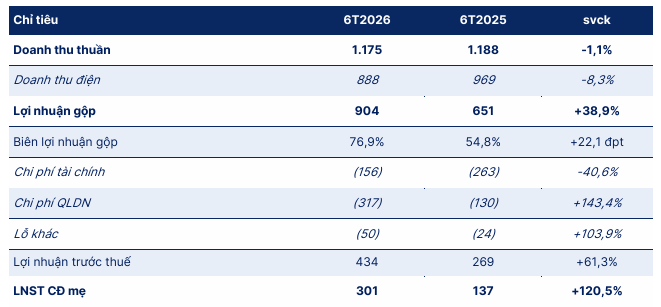
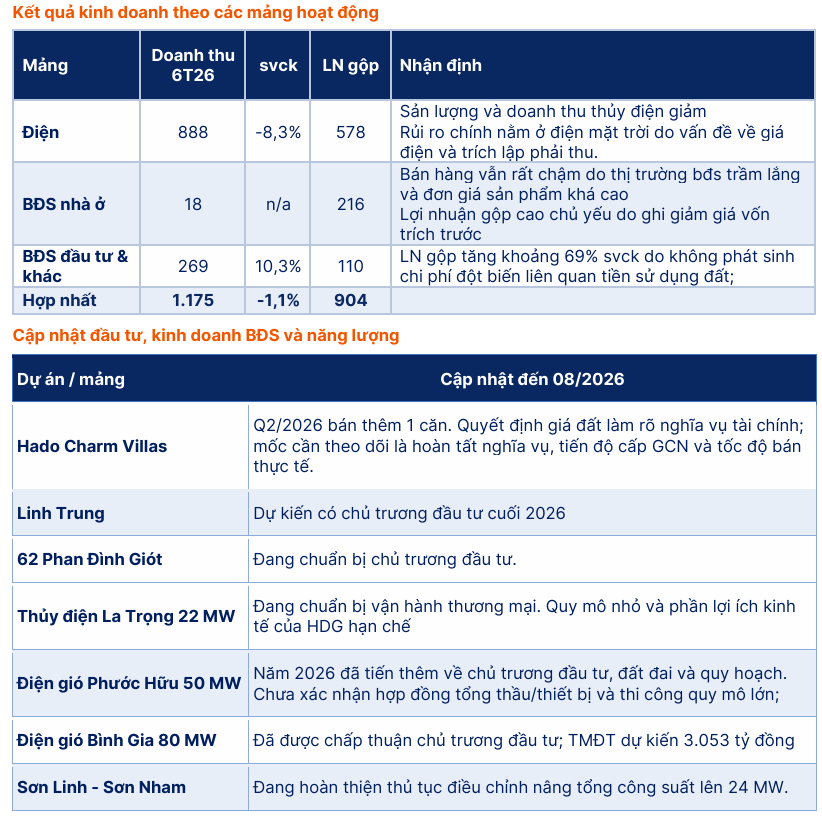
- Đảo chiều sau soát xét: Báo cáo tài chính bán niên 2026 sau soát xét (công bố 03/09) nâng LNST cổ đông mẹ 6 tháng của HDG từ 100 tỷ đồng (báo cáo tự lập, giảm 26.8% YoY) lên 301 tỷ đồng (tăng 120.5% YoY) — toàn bộ chênh lệch 201 tỷ đồng đến từ khoản giảm giá vốn 185.3 tỷ đồng tại dự án Hado Charm Villas, sau quyết định phê duyệt giá đất ngày 24/07/2026.
- Charm Villas: bán chậm nhưng nút thắt pháp lý đang gỡ. Quý 2 chỉ bán thêm đúng 1 căn — mức tương tự cả quý 1 — nhưng quyết định giá đất mới không chỉ giúp giảm chi phí ghi nhận mà còn mở đường hoàn tất nghĩa vụ tài chính và tiến tới cấp giấy chứng nhận cho từng sản phẩm, đúng nút thắt khiến người mua ngần ngại suốt hai năm qua.
- Lãi suất và pháp lý đang xoay chiều có lợi, nhưng chưa đủ để đảo ngược năm 2026: sau khi neo ở vùng đỉnh hai năm (12-16%/năm) trong nửa đầu năm, cuối tháng 8/2026 Vietcombank, VIB, TPBank bắt đầu giảm lãi suất vay mua nhà; cùng lúc dự phóng LNST cổ đông mẹ cả năm 2026 phân hóa mạnh giữa các CTCK, từ 552 tỷ đồng (trước soát xét) đến 668 tỷ đồng (sau soát xét) — vẫn thấp hơn năm 2025.
- Mirae Asset (11/09) xác nhận độc lập con số soát xét, và thêm một góc nhìn mới: khuyến nghị MUA, giá mục tiêu 21,100 đồng/cp, đồng thời cảnh báo một rủi ro chưa CTCK nào nhắc tới — đòn bẩy tài chính có thể tăng từ 64% lên 84% vốn chủ vào năm 2028 khi HDG dồn vốn cho các dự án điện gió mới, kèm nguy cơ pha loãng cổ phiếu.
Nói một câu cho công bằng: quý 2 vừa qua của HDG là quý mà kế toán viết lại câu chuyện nhiều hơn hoạt động kinh doanh. Doanh thu thuần vẫn giảm 17.5-17.6% YoY xuống 486 tỷ đồng, sản lượng thủy điện vẫn hụt hơi vì El Niño, và Charm Villas vẫn chỉ nhích từng căn một.
Nhưng đúng lúc bức tranh nửa năm nhìn có vẻ ảm đạm nhất — LNST cổ đông mẹ báo cáo tự lập giảm gần 27% — thì bản soát xét công bố đầu tháng 9 lật ngược hoàn toàn kết luận đó.
Chênh lệch 201 tỷ đồng không phải phép màu kế toán, mà là hệ quả trực tiếp của một quyết định hành chính: cơ quan chức năng phê duyệt đơn giá đất tính tiền sử dụng đất cho dự án Charm Villas vào cuối tháng 7.
Số tiền sử dụng đất trích trước trước đó cao hơn thực tế phải nộp, và khoản chênh 185.3 tỷ đồng được hoàn nhập vào giá vốn.
Đây chính là điểm giao giữa hai chủ đề tưởng như tách biệt mà bài viết này sẽ đi sâu: chính sách đất đai đang thay đổi, và nó đã chạm trực tiếp vào lợi nhuận của HDG chứ không còn là chuyện “chờ luật mới”.
Cú lật ngược 201 tỷ đồng: giải mã bản soát xét
Hai bộ số liệu, một dự án.
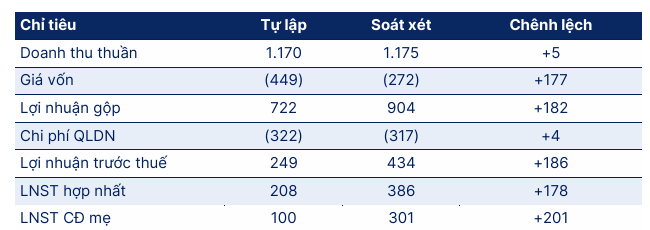
So với báo cáo tự lập công bố cuối tháng 7, bản soát xét giữ nguyên gần như toàn bộ doanh thu (chỉ tăng thêm 5 tỷ đồng lên 1,175 tỷ đồng) nhưng giá vốn giảm mạnh 177 tỷ đồng, kéo lợi nhuận gộp từ 722 tỷ đồng lên 904 tỷ đồng — biên lãi gộp nhảy từ 61.7% lên 76.9%.
Lợi nhuận trước thuế theo đó tăng từ 249 tỷ đồng lên 434 tỷ đồng, và LNST cổ đông mẹ tăng từ 100 tỷ đồng lên 301 tỷ đồng.
Nói cách khác: gần như toàn bộ câu chuyện “lợi nhuận nửa năm đi lùi” mà giới đầu tư đọc được suốt tháng 8 hóa ra chỉ đúng theo con số tự lập — bản soát xét vẽ lại một nửa năm tăng trưởng hơn 120%.
Vì sao khoản này lại nằm ở giá vốn Charm Villas.
Nguyên tắc kế toán buộc doanh nghiệp trích trước chi phí tiền sử dụng đất khi ghi nhận doanh thu bán bất động sản, ngay cả khi cơ quan nhà nước chưa ra quyết định giá đất chính thức — và mức trích trước thường thận trọng (tức cao) để tránh rủi ro thiếu hụt. Khi quyết định giá đất chính thức thấp hơn mức đã trích, phần chênh lệch được hoàn nhập, làm giảm giá vốn của các sản phẩm đã bàn giao trước đó.
Đây là lý do một dự án gần như không bán được bao nhiêu sản phẩm mới trong quý (doanh thu bất động sản 6 tháng chỉ 18 tỷ đồng theo phân loại của SHS) vẫn có thể đóng góp lợi nhuận gộp lên tới 216 tỷ đồng — con số này đến từ việc ghi giảm chi phí của các căn đã bán trước đây, không phải từ doanh số mới.
Không phải toàn bộ tin tốt bị đảo ngược ở chỗ khác.
Đồng thời với khoản hoàn nhập giá vốn, chi phí quản lý doanh nghiệp theo bản soát xét lại tăng mạnh — đạt 317 tỷ đồng trong 6 tháng, tăng 143.4% YoY — chủ yếu do ghi nhận 247.8 tỷ đồng dự phòng phải thu. Đây là khoản mục cần theo dõi kỹ hơn khoản hoàn nhập giá vốn, vì nó liên quan đến rủi ro công nợ mảng điện mặt trời sẽ được phân tích ở phần sau.
Điểm mấu chốt: bản soát xét không đơn thuần “làm đẹp” lợi nhuận — nó vừa gỡ một phần chi phí bất động sản, vừa siết chặt hơn một khoản dự phòng khác. Bức tranh thực chất nằm ở đâu đó giữa hai thái cực 100 tỷ và 301 tỷ đồng, chứ không hẳn là “tốt hơn nhiều so với tưởng tượng” một cách đơn giản.
HDG: Nửa Năm Chỉ Bán Được 1 Căn Charm Villas, Hà Đô Chuẩn Bị Bước Đệm Gì Cho Cú Bật Đường Dài
Charm Villas: bán chậm, nhưng nút thắt lớn nhất đang được gỡ
Tốc độ bán hàng vẫn là điểm trừ lớn nhất.
Nửa đầu năm 2026, HDG chỉ bán được đúng 1 căn tại Charm Villas — và căn này thậm chí chưa được ghi nhận doanh thu trong quý 2, dự kiến dồn sang quý 3.
Doanh thu bất động sản gộp 6 tháng gần như đi ngang so với quý 1 (49 tỷ đồng theo số tự lập), xác nhận không có bàn giao sản phẩm mới nào trong quý 2.
Nguyên nhân được cả ba CTCK nêu thống nhất: mặt bằng lãi suất vay mua nhà cao (12-14%/năm, một số khoản thả nổi lên 15-16%/năm) cùng định vị cao cấp và giá trị mỗi căn lớn khiến sức hấp thụ yếu.
Kế hoạch công ty và dự báo CTCK lệch nhau khá xa.
Bản thân HDG đặt mục tiêu bán thêm 5 căn trong nửa cuối năm 2026.
SSI tỏ ra thận trọng hơn nhiều: hạ giả định số căn bán được cả năm 2026 từ 10 căn xuống còn 5 căn, và cho rằng thực tế nửa cuối năm nhiều khả năng chỉ đạt 1-2 căn — thấp hơn đáng kể kế hoạch công ty đưa ra.
SHS còn dè dặt hơn, chỉ giả định khoảng 3% quỹ thương phẩm còn lại (tương đương 3-4 căn) được bán trong cả năm 2026, dựa trên tốc độ hấp thụ thực tế đã ghi nhận.
MAS đưa ra con số 6 căn được ghi nhận bán thành công trong năm 2026, so với chỉ 2 căn thực hiện được trong cả năm 2025 — nghĩa là ngay cả dự phóng lạc quan nhất trong nhóm cũng chỉ bằng chưa tới 1/3 kế hoạch công ty.
Đây là khoảng cách kỳ vọng đáng chú ý nhất trong toàn bộ nhóm dự phóng: không phải khác biệt về mô hình định giá, mà là khác biệt về niềm tin vào khả năng “thoát hàng” của chính dự án.
Nhưng quyết định giá đất 24/07 mới là biến số đáng chú ý hơn tốc độ bán.
Ý nghĩa của khoản chênh 185.3 tỷ đồng không dừng ở lợi nhuận kế toán quý này. Việc cơ quan chức năng xác định xong nghĩa vụ tài chính về đất tạo cơ sở để HDG hoàn tất thủ tục và tiến tới cấp giấy chứng nhận quyền sử dụng đất (GCN) cho từng sản phẩm đã bàn giao — đây chính là nút thắt pháp lý lớn nhất khiến người mua Charm Villas do dự suốt nhiều năm, vì thiếu sổ đồng nghĩa khó vay ngân hàng và khó bán lại.
Nếu tiến độ cấp sổ được xác nhận trong các quý tới, rủi ro pháp lý cảm nhận của người mua có thể giảm, hỗ trợ trực tiếp tâm lý và khả năng vay — một tác động gián tiếp nhưng có thể lớn hơn nhiều so với 185.3 tỷ đồng ghi nhận một lần.
Quỹ đất mới vẫn đang ở giai đoạn chuẩn bị, chưa đóng góp trong 2026-2027.
Dự án Linh Trung (TP.HCM, khoảng 2.7-2.8 ha) dự kiến có chủ trương đầu tư cuối năm 2026; 62 Phan Đình Giót (Hà Nội, 2.3 ha) đang chuẩn bị thủ tục chủ trương đầu tư, với kế hoạch khởi công sớm nhất vào quý 3/2027 theo lộ trình HDG công bố.
Cả hai dự án này đều chưa được các CTCK đưa vào mô hình dự phóng doanh thu 2026-2027 — nghĩa là toàn bộ tăng trưởng mảng bất động sản ngắn hạn vẫn phụ thuộc gần như tuyệt đối vào tốc độ bán nốt quỹ căn Charm Villas còn lại.
Lãi suất hạ nhiệt và luật đất đai mới: hai biến số đang xoay chiều
Lãi suất là nút thắt lớn nhất của cả ngành bất động sản nhà ở, không riêng HDG.
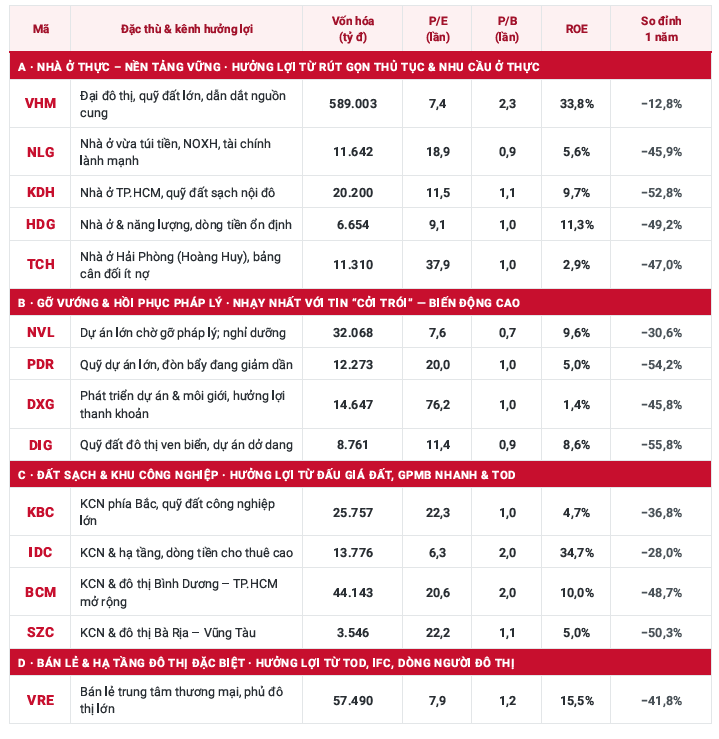
Theo báo cáo ngành của TCBS (28/8/2026), lãi suất vay mua nhà phổ biến ở vùng đỉnh hai năm (12-14%/năm, thả nổi lên 15-16%/năm), kéo tỷ lệ hấp thụ căn hộ Hà Nội rơi từ 98% cùng kỳ 2025 xuống còn 68%, và giá căn hộ thứ cấp Hà Nội lần đầu giảm (-3.2% QoQ) kể từ năm 2022.
Với một dự án biệt thự định vị cao cấp, giá trị mỗi căn lớn như Charm Villas, độ nhạy với chi phí vay còn cao hơn mặt bằng chung — đây là lý do trực tiếp nhất giải thích vì sao chỉ bán được 1 căn trong 6 tháng.
Tín hiệu hạ nhiệt đã xuất hiện, nhưng còn quá sớm để gọi là xu hướng.
Cuối tháng 8/2026, một loạt ngân hàng bắt đầu giảm lãi suất cho vay mua nhà: Vietcombank giảm hơn 1 điểm phần trăm/năm so với mặt bằng cho vay bất động sản thông thường, VIB cho phép cố định lãi suất tới 5 năm, TPBank giảm biên độ tối đa 1.2 điểm phần trăm.
Đây là một phần trong làn sóng giảm lãi suất rộng hơn của hệ thống ngân hàng (Agribank, Vietcombank, BIDV, VietinBank triển khai các gói tín dụng ưu đãi giảm 1-2%/năm từ tháng 8/2026) theo định hướng điều hành của Ngân hàng Nhà nước.
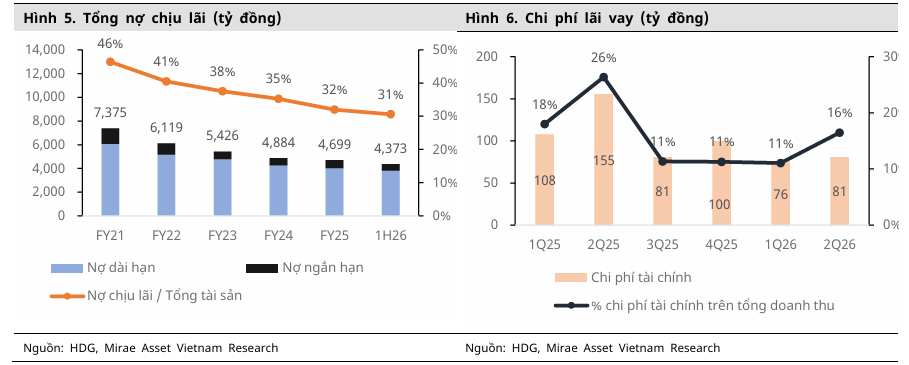
Với HDG, tác động sẽ đến qua hai kênh: gián tiếp qua sức mua Charm Villas, và trực tiếp qua chi phí vốn của chính công ty — dư nợ vay hiện tại khoảng 4,373 tỷ đồng, nên mặt bằng lãi suất hạ sẽ tiếp tục hỗ trợ chi phí tài chính vốn đã giảm mạnh nhờ tái cơ cấu khoản vay ngoại tệ (xem phần dưới).
Khung pháp lý đất đai đang chuyển động nhanh nhất kể từ Luật Đất đai 2024.
Nghị quyết 21-NQ/TW (29/07/2026) thay thế Nghị quyết 18, định hướng sửa Luật Đất đai theo hướng giao đất chủ yếu qua đấu giá/đấu thầu, hạn chế phân lô bán nền.
Dự thảo luật đã trình Quốc hội tại kỳ họp tháng 8/2026 và dự kiến thông qua tại kỳ họp tháng 10/2026, với bảng giá đất mới có hiệu lực sau đó — nghĩa là khung pháp lý mới về đất đai còn cả một quý nữa mới thành hình đầy đủ.
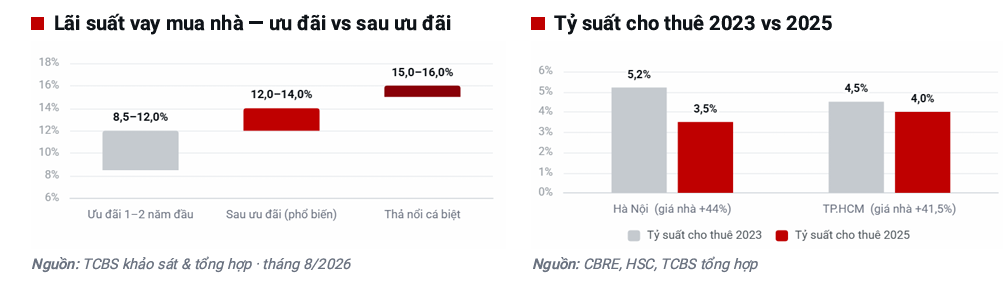
Đáng chú ý, HDG không nằm trong danh sách doanh nghiệp được xếp vào nhóm hưởng lợi trực tiếp từ bốn dự thảo luật bất động sản đang được Quốc hội xem xét (nhóm hưởng lợi chủ yếu là các doanh nghiệp có dự án tồn đọng vướng pháp lý quy mô lớn như NVL, PDR, DIG).
Nói cách khác, tác động chính sách đất đai lớn nhất mà HDG đã thực sự cảm nhận được không phải từ các luật đang chờ thông qua, mà từ cơ chế bảng giá đất mới đã áp dụng từ 01/01/2026 — chính cơ chế này tạo ra quyết định phê duyệt giá đất ngày 24/07 và khoản hoàn nhập 185.3 tỷ đồng đã phân tích ở trên.
Mảng năng lượng: trụ đỡ dòng tiền nhưng có rủi ro công nợ đáng chú ý
Năng lượng vẫn là xương sống lợi nhuận, dù đang chịu áp lực thời tiết.
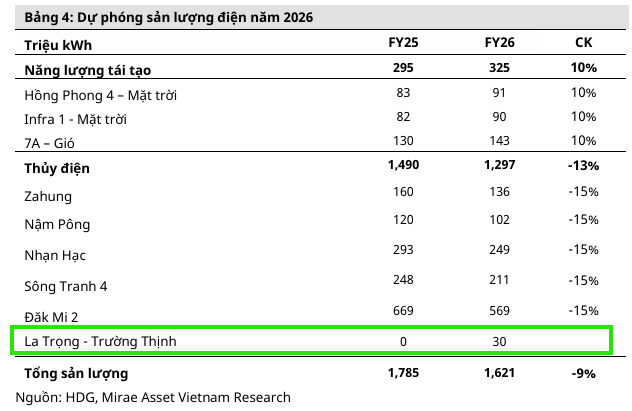
Mảng điện đóng góp khoảng 74% doanh thu 6 tháng (888 tỷ đồng) với biên gộp cao (khoảng 60-65%), nhưng sản lượng điện toàn hệ thống giảm 16% YoY xuống 529 triệu kWh, chủ yếu do El Niño khiến thủy văn kém thuận lợi (thủy điện giảm 24% YoY xuống 363 triệu kWh).
Doanh thu điện quý 2 giảm 18-19% YoY xuống 380 tỷ đồng. Thủy điện La Trọng (22 MW) dự kiến vận hành thương mại trong năm 2026, bổ sung một phần công suất, nhưng quy mô nhỏ nên đóng góp còn hạn chế theo đánh giá của SHS.
Thủy điện La Trọng sắp về đích — ngay trong tháng này.
Theo cập nhật mới nhất của MAS, nhà máy thủy điện La Trọng (22 MW) đã hoàn tất thi công và dự kiến vận hành thương mại (COD) ngay trong tháng 9/2026, kỳ vọng mang về khoảng 130 tỷ đồng doanh thu mỗi năm — cụ thể hơn nhiều so với mốc “trong năm 2026” mà các báo cáo trước đó (SSI, SHS) từng nêu.
Song song, HDG đang mở rộng thêm cụm thủy điện Sơn Linh & Sơn Nhâm (24 MW, đang thi công nâng công suất) và đã chính thức được chấp thuận chủ trương đầu tư cho dự án điện gió Phước Hữu (50 MW) — cột mốc quan trọng mở đường cho giải phóng mặt bằng — trong khi điện gió Bình Gia (80 MW) vẫn đang ở giai đoạn chuẩn bị đầu tư cho 2026-2027.
Nhưng “bệ phóng năng lượng tái tạo” — như cách MAS đặt tên báo cáo — đi kèm hai rủi ro mà các báo cáo trước đó chưa nhắc tới.
Tổng vốn đầu tư cho riêng các dự án điện gió mới dự kiến lên tới 4,730 tỷ đồng, và MAS dự phóng khoản chi này sẽ đẩy tỷ lệ nợ vay/vốn chủ sở hữu của HDG từ 64% năm 2026 lên 84% vào năm 2028 — đảo ngược xu hướng giảm đòn bẩy đã ghi nhận suốt từ giữa 2025 đến nay.
MAS cũng liệt kê rủi ro pha loãng cổ phiếu là một trong ba rủi ro chính đối với khuyến nghị MUA của mình, bên cạnh rủi ro pháp lý quen thuộc tại Hồng Phong 4 và Infra 1 — hàm ý một phần vốn cho các dự án điện gió này có thể đến từ phát hành thêm cổ phiếu, không chỉ vay nợ.
Chi phí tài chính giảm mạnh — nhưng đây là câu chuyện hết lỗ tỷ giá, không phải lãi suất giảm.
Chi phí tài chính 6 tháng giảm 40-41% YoY (còn 154-156 tỷ đồng), chủ yếu vì cùng kỳ 2025 gánh khoản lỗ chênh lệch tỷ giá lớn từ khoản vay bằng đồng EUR tài trợ dự án điện gió 7A — khoản vay này đã được chuyển đổi hoàn toàn sang VND, loại bỏ rủi ro tỷ giá phát sinh trong tương lai.
Đây là yếu tố mang tính cấu trúc, khác với câu chuyện lãi suất thị trường hạ nhiệt ở phần trên.
Song song, HDG đang giảm đòn bẩy đều đặn: dư nợ vay giảm từ 5,013 tỷ đồng (giữa 2025) xuống 4,373 tỷ đồng, nợ vay/vốn chủ ở mức 0.5 lần, nợ vay/EBITDA khoảng 2.5 lần — bảng cân đối lành mạnh hơn hẳn mặt bằng chung ngành bất động sản, nơi nhiều doanh nghiệp có đòn bẩy vượt 100% vốn chủ.
Rủi ro công nợ điện mặt trời là biến số cần theo dõi sát nhất, không thua kém Charm Villas.
Theo bản soát xét (SHS, 03/09/2026), tại 30/06/2026 khoản phải thu từ EVN/EPTC liên quan đến giá điện năng lượng tái tạo chuyển tiếp đạt khoảng 902 tỷ đồng, trong đó HDG đã trích lập dự phòng phải thu tới 811.5 tỷ đồng — tương đương khoảng 90% giá trị khoản phải thu này.
Đây chính là cấu phần lớn nhất trong khoản chi phí quản lý doanh nghiệp tăng vọt đã nhắc ở phần đầu bài.
Mức trích lập đã ở ngưỡng cao, nhưng vướng mắc pháp lý tại hai dự án điện mặt trời Hồng Phong 4 và Infra 1 (liên quan đến việc xác định giá bán điện trong giai đoạn chuyển tiếp) vẫn chưa được giải quyết dứt điểm — ACBS thậm chí dự kiến HDG có thể phải trích lập thêm khoảng 25 tỷ đồng trong quý 3/2026 khi có kết luận cuối cùng cho Hồng Phong 4.
Định giá & khuyến nghị: phân hóa mạnh vì thời điểm phát hành khác nhau
Nhìn tổng thể, sáu CTCK đưa ra bức tranh khá thống nhất về hướng đi (thận trọng, chờ Charm Villas và thủy văn cải thiện) nhưng lệch khá xa về con số — phần lớn vì thời điểm phát hành khác nhau:
bốn báo cáo đầu (Vietcap, ACBS, SSI, TCBS) được viết dựa trên số liệu tự lập (LNST cổ đông mẹ 6 tháng = 100 tỷ đồng), trong khi SHS (03/09) và Mirae Asset (11/09) đã cập nhật theo số liệu soát xét (301 tỷ đồng) — hai dự phóng cả năm 2026 dựa trên nền soát xét này (SHS: 668 tỷ đồng; MAS: 643 tỷ đồng) cũng là hai con số gần nhau nhất trong cả nhóm, dù không hẳn cao hơn nhóm còn lại một cách hệ thống — cho thấy chênh lệch giữa các CTCK đến từ nhiều giả định khác nhau (sản lượng điện, tiến độ Charm Villas, mức trích lập), không chỉ từ việc dùng số liệu tự lập hay soát xét.
| Tiêu chí | Vietcap (31/07) | ACBS (07/08) | SSI (14/08) | TCBS (13/08) | SHS (03/09, sau soát xét) | Mirae Asset (11/09, sau soát xét) |
|---|---|---|---|---|---|---|
| Khuyến nghị | MUA | MUA | KHẢ QUAN | Không khuyến nghị mua/bán chính thức | Tăng tỷ trọng | MUA |
| Giá mục tiêu (VND/cp) | 28,700 | 24,000 (giảm từ 26,100) | 22,700 (giảm từ 26,300) | — | 24,700 | 21,100 |
| Dự phóng LNST-CĐTS năm 2026 (tỷ VND) | 561 (-20% YoY) | 784 (giảm từ dự phóng cũ 890) | 602 (-22.3% YoY) | ~552 (EPS 1,356 đồng) | 668 | 643 (-17% YoY) |
| Động lực tăng trưởng chính | Bán hàng Charm Villas, thủy điện La Trọng vận hành, giảm rủi ro tỷ giá | Không còn lỗ tỷ giá 7A; chờ kết luận Hồng Phong 4 | Bán buôn Charm Villas + Minh Long dời sang 2026-2029, thủy điện phục hồi dài hạn | Không còn chi phí bất thường 2 quý cuối năm; La Trọng vận hành | Quyết định giá đất Charm Villas mở đường cấp GCN; La Trọng, Phước Hữu tiến triển thủ tục | Mở rộng năng lượng tái tạo (La Trọng COD T9/2026, Phước Hữu, Bình Gia); không còn lỗ tỷ giá 7A |
| Rủi ro chính | Khoản lỗ khác/dự phòng điện mặt trời cao hơn dự kiến | El Niño ảnh hưởng thủy điện nặng hơn ước tính | Chậm ghi nhận doanh thu Charm Villas/Green Lane/Minh Long; thời tiết bất lợi kéo dài; pháp lý Hồng Phong 4-Infra 1 | Bản chất chi phí quản lý Q1 chưa rõ; giá điện chuyển tiếp; tiến độ bán BĐS | Công nợ EVN/EPTC còn treo; Charm Villas chậm cấp GCN dù pháp lý tiến triển; giải ngân dự án mới trước khi dòng tiền cải thiện | Pha loãng cổ phiếu; đòn bẩy tăng (nợ vay/VCSH 64%→84% năm 2028) khi dồn vốn cho điện gió; pháp lý Hồng Phong 4-Infra 1 |
Điểm chung đáng tin cậy nhất giữa cả sáu báo cáo, bất kể thời điểm phát hành: HDG đang giao dịch quanh hoặc dưới giá trị sổ sách (P/B khoảng 0.9-1.1 lần), gần vùng đáy 52 tuần sau khi giảm khoảng 42-47% trong 12 tháng qua (MAS ghi nhận mức giảm tuyệt đối 41.8% tính đến 10/09), trong khi bảng cân đối hiện tại vẫn lành mạnh nhờ giảm đòn bẩy đều đặn suốt từ giữa 2025.
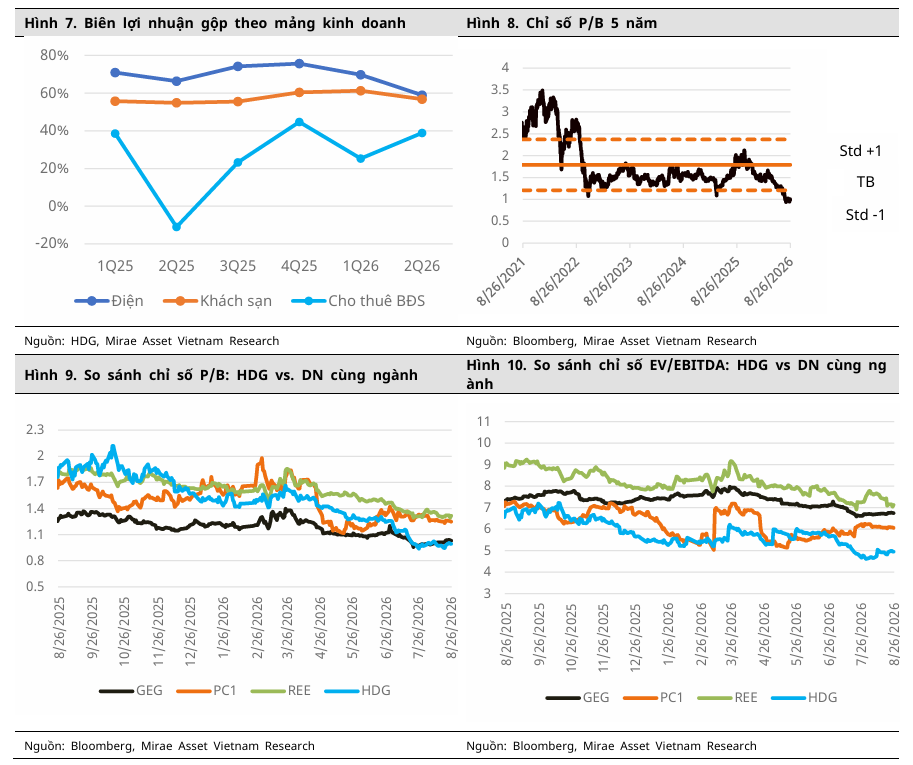
Đây là kiểu định giá “chờ xúc tác” kinh điển — rẻ không phải vì thị trường bỏ quên, mà vì các biến số quyết định (bán hàng Charm Villas, thủy văn, kết luận pháp lý điện mặt trời, và giờ thêm cả tốc độ giải ngân cho điện gió) đều chưa có mốc thời gian chắc chắn.
Với những gì vừa xảy ra — quyết định giá đất đã gỡ một phần nút thắt Charm Villas, lãi suất vay mua nhà bắt đầu nhích xuống, và La Trọng chuẩn bị vận hành ngay trong tháng — câu chuyện đang nghiêng dần về phía tích cực hơn so với hai tháng trước.
Nhưng MAS nhắc một điều đáng cân nhắc: tăng trưởng dài hạn từ năng lượng tái tạo không miễn phí — nó đang được trả giá bằng đòn bẩy tài chính cao hơn và khả năng pha loãng cổ phiếu, nên “nghiêng dần về tích cực” ở mảng bất động sản không đồng nghĩa rủi ro tổng thể của cổ phiếu đang giảm đi.
Nhà đầu tư dài hạn có thể coi đây là vùng tích lũy hợp lý; ai kỳ vọng một cú bật ngắn hạn có lẽ vẫn cần chờ thêm bằng chứng cụ thể hơn về tốc độ cấp sổ Charm Villas, kết luận cuối cùng cho Hồng Phong 4, và kế hoạch huy động vốn cụ thể cho các dự án điện gió mới.
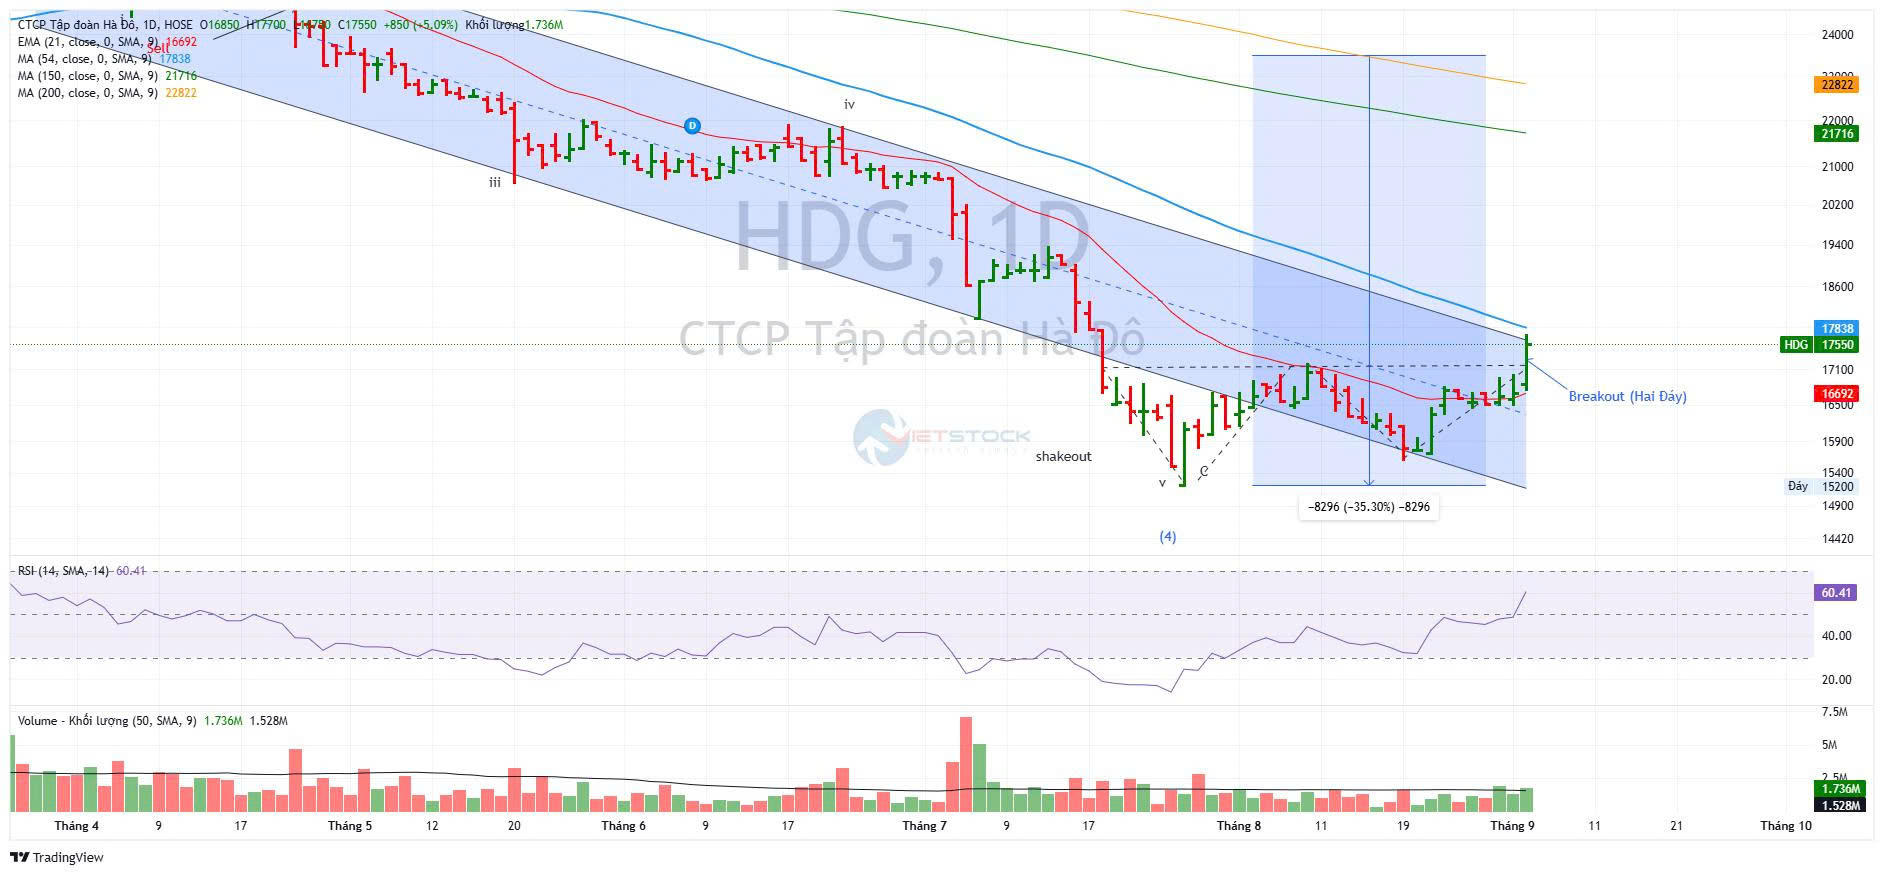
Trên đồ thị, RS của HDG là 21, nằm trong các cổ phiếu hoạt động kém trên thị trường. Tuy nhiên, ngày 4.9.2026, HDG đang tăng giá +5% và ở giá 17,550 đồng, tạo điểm breakout cho mô hình Hai Đáy. Thị trường chung đang rung lắc và các cổ phiếu biên dưới đang lần lượt tăng bù. Kỳ vọng giá mục tiêu ở MA200 ngày.
Pingback: HDG: Áp lực thủy văn quý 3 và bài toán gỡ nút thắt Charm Villas. Lợi nhuận quý 3 dự kiến đạt 210 tỷ, và dần thoát đáy! - Elibook.vn - Tri thức đầu tư