Th10
Phân tích Doanh Nghiệp
DCM: cùng giá urê, cùng sản lượng, lợi nhuận 2027 vẫn lệch nhau 530 tỷ đồng
- Doanh thu & lợi nhuận: Vietcap ước LNTT 9 tháng 2026 đạt 2,400 tỷ đồng (+38% YoY), riêng 8 tháng đã vượt cả năm 2025. Bốn CTCK dự phóng LNST cổ đông mẹ 2026 trong khoảng hẹp 2,526-2,701 tỷ đồng.
- Hoạt động cốt lõi: Sản lượng bán 8 tháng đạt 703 nghìn tấn (+13% YoY). Giá urê Trung Đông quý 3 chỉ 399 USD/tấn (-42% QoQ) nhưng đã hồi về khoảng 440 USD/tấn cuối tháng 9.
- Động lực bổ sung: Bỏ thuế xuất khẩu urê có thể thêm 228 tỷ đồng LNTT mỗi năm. Câu hỏi đầu tư thật nằm ở năm 2027, và nó không nằm ở giá urê.
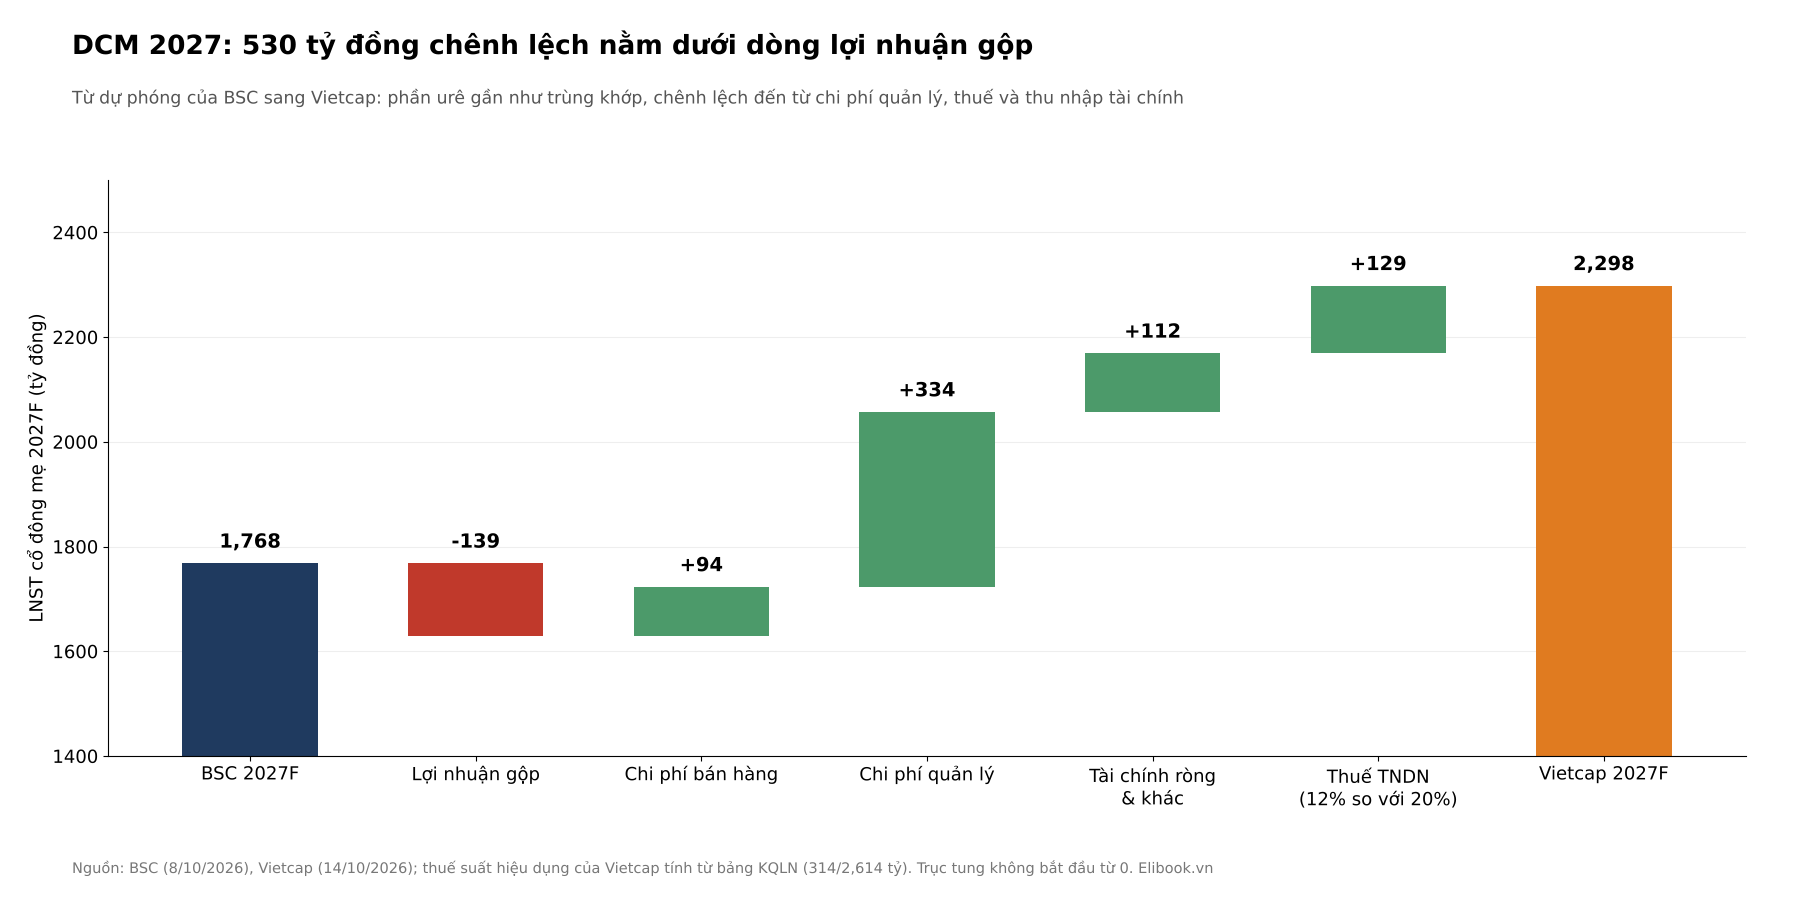
Ngày 14/10, Vietcap nâng giá mục tiêu DCM thêm 12% lên 40,200 đồng, dự báo LNST cổ đông mẹ 2027 đạt 2,298 tỷ đồng, chỉ giảm 9% so với năm đỉnh. Sáu ngày trước đó, BSC ra 33,800 đồng kèm khuyến nghị Nắm giữ, với lợi nhuận 2027 chỉ 1,768 tỷ đồng, giảm 33%. Hai mô hình cách nhau 530 tỷ đồng, tức gần một phần ba lợi nhuận. Lạ ở chỗ: Vietcap giả định giá bán urê 2027 là 11,216 đồng/kg, BSC là 11,121 đồng/kg, lệch chưa tới 1%; sản lượng urê 921 so với 927 nghìn tấn; giá khí đầu vào cũng xấp xỉ nhau.
Với một cổ phiếu mà ai cũng gọi là “cổ phiếu giá urê”, điều này giống như hai bác sĩ đo cùng một nhịp tim, cùng một huyết áp, rồi một người bảo bệnh nhân khỏe, người kia kê giấy nhập viện. Nhưng nếu phần phân bón đã khớp, thì thứ đang quyết định DCM đáng 33,800 hay 40,200 đồng nằm ở đâu?
DCM và BFC: thuế xuất khẩu urê về 0% vá hố thuế 2027, còn người mua urê lại chạy trước
2026: đề thi đã giải xong, cả lớp chép cùng đáp số
Năm 2026 gần như không còn gì để cãi. Theo ban lãnh đạo, doanh thu 8 tháng tăng 30% YoY và LNTT tăng hơn 50%, vượt mức 2,200 tỷ đồng của cả năm 2025. Quý 3 xấu đi về giá, khi giá urê Trung Đông rơi về 399 USD/tấn, nhưng sản lượng bán ước tăng 55% YoY nhờ nông dân trong nước quay lại mua lúc phân rẻ, còn giá bán của DCM vốn trễ giá thế giới khoảng một quý. Bốn CTCK vì thế đưa ra bốn con số 2026 lệch nhau chưa tới 7%, mức đồng thuận hiếm thấy với một doanh nghiệp chu kỳ.
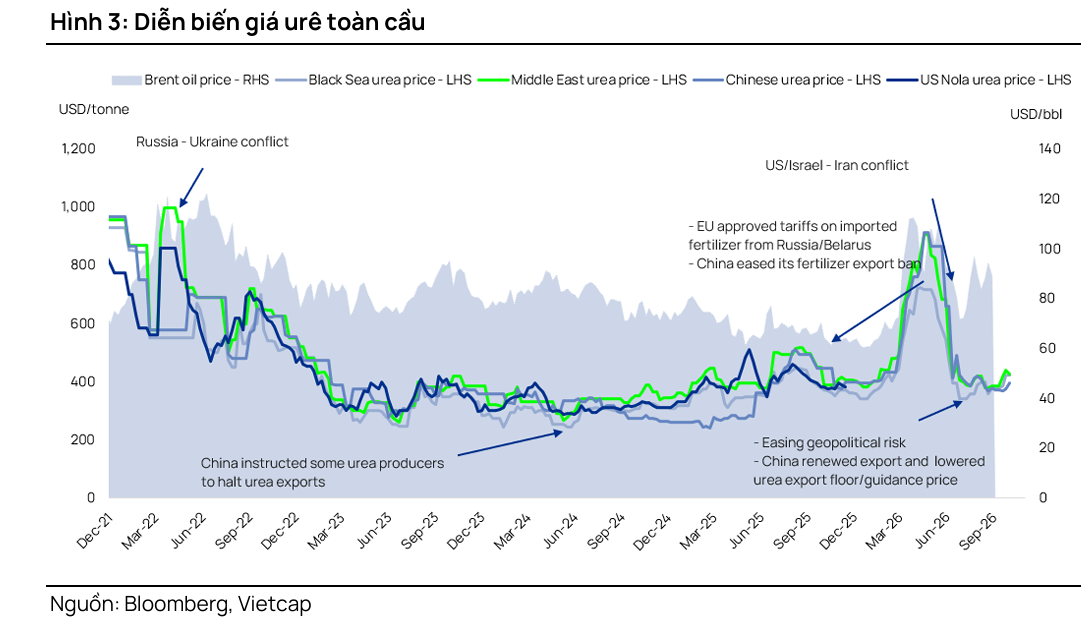
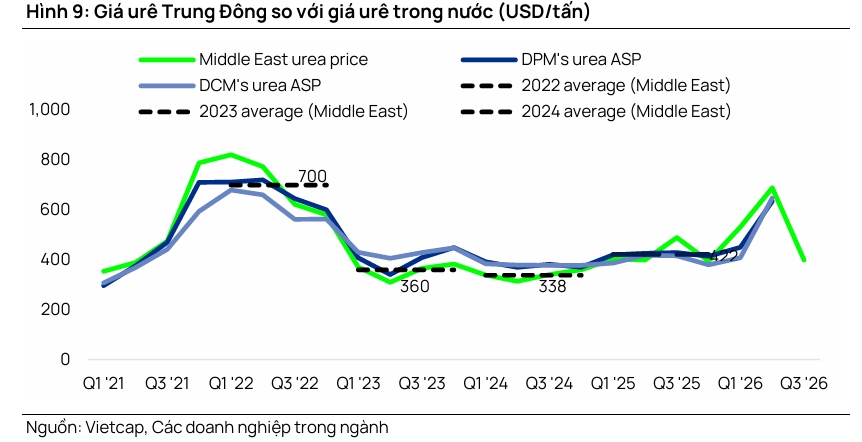
Tin tốt hơn là đáy giá có vẻ đã qua. Giá urê bật lên khoảng 440 USD/tấn cuối tháng 9 khi các cuộc tấn công ở Trung Đông tái diễn từ 11/9, Brazil vào mùa nhập khẩu và urê hạt đục, đúng loại chỉ DCM làm ở Việt Nam, trở nên khan hiếm. Vietcap vì thế nâng giả định giá urê Trung Đông 2026 lên 518 USD/tấn và ước quý 4 đạt 445 USD/tấn (+11% QoQ).
Theo tôi, năm 2026 đã được định giá xong: ở giá 33,900 đồng (16/10), DCM giao dịch quanh 6.8 lần lợi nhuận 2026 bình quân. Người ta mua năm 2027, và ở đó bốn mô hình bắt đầu đi bốn ngả.
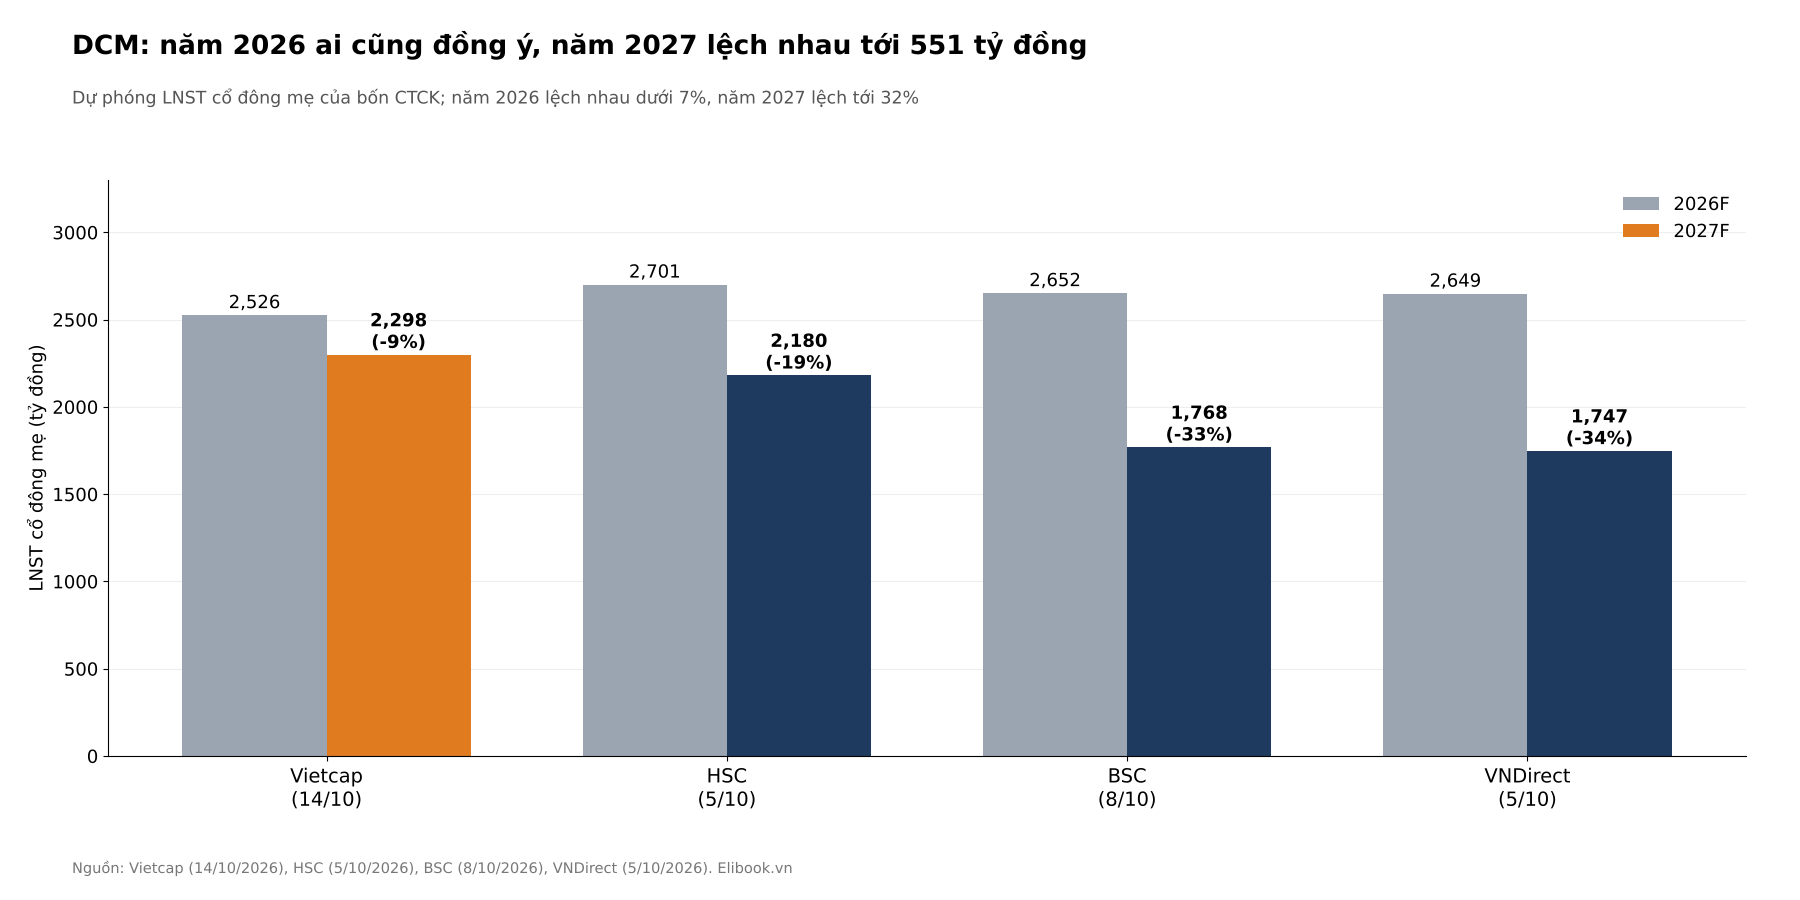
Năm 2027: phần urê khớp nhau, phần còn lại thì không
Đặt hai báo cáo cạnh nhau, bí ẩn tự lộ ra. Lợi nhuận gộp 2027 của Vietcap còn thấp hơn BSC 139 tỷ đồng, tức nếu chỉ nhìn phân bón thì Vietcap mới là bên thận trọng. Chi phí quản lý doanh nghiệp đóng góp nhiều nhất: Vietcap cho rằng khoản này về 986 tỷ đồng khi việc trích quỹ khoa học công nghệ “trở lại bình thường”, còn BSC giữ nguyên 1,320 tỷ đồng như năm 2026. Riêng dòng này đã là 334 tỷ đồng.
Mảnh thứ hai là thuế. BSC áp thuế TNDN 20% cho năm 2027 vì ưu đãi 10% của Nhà máy Đạm Cà Mau hết hạn sau năm 2026. Bảng kết quả kinh doanh của Vietcap lại cho thấy thuế suất hiệu dụng chỉ khoảng 12% (314 trên 2,614 tỷ đồng LNTT), và báo cáo không nhắc tới việc hết ưu đãi. Nếu áp mức 20% lên chính LNTT của Vietcap, lợi nhuận 2027 rơi từ 2,298 xuống khoảng 2,089 tỷ đồng. Tôi đứng về phía BSC ở chuyện thuế, vì ưu đãi có thời hạn thì hết là hết, và VNDirect cũng ngầm định thuế suất khoảng 18% cho năm 2027.
Ở chi phí quản lý, tôi lại thấy BSC hơi khắt khe. Quỹ khoa học công nghệ là khoản doanh nghiệp tự quyết trích, ăn theo lợi nhuận; riêng quý 2 nó đã ngốn 189 tỷ đồng, đúng lúc lãi ở đỉnh, và năm lợi nhuận đi xuống khó trích mạnh như năm bội thu. Nhưng Vietcap cũng không hoàn toàn thuyết phục: dự báo chi phí quản lý cả năm 2026 của họ là 1,028 tỷ đồng, trong khi 6 tháng đầu đã tiêu 733 tỷ đồng, nghĩa là nửa cuối năm chỉ còn 295 tỷ đồng.
Tính nhanh, theo ước tính của người viết: lấy LNTT của Vietcap, cho chi phí quản lý ở mức 1,074 tỷ đồng như VNDirect giả định, rồi áp thuế 20%, lợi nhuận 2027 vào khoảng 2,020 tỷ đồng, giảm chừng 20-24% so với 2026.
Nếu thuế xuất khẩu về 0% từ đầu 2027, Vietcap ước LNTT tăng thêm 228 tỷ đồng mỗi năm, tương đương khoảng 182 tỷ đồng sau thuế 20%, đưa con số lên quanh 2,200 tỷ đồng. Hóa ra năm 2027 của DCM không đen như BSC vẽ, cũng không hồng như mô hình Vietcap. Vậy ngoài thuế và chi phí, còn gì đủ lớn để kéo con số lên cao hơn nữa?
NPK và công suất 125%: hai cửa mà chưa ai bước qua
Câu trả lời của Vietcap là NPK. Họ dự báo lợi nhuận mảng NPK năm 2027 tăng 180% YoY, nhờ sản lượng tăng 22%, đủ bù một phần cú giảm 25% của lợi nhuận urê. BSC nhìn cùng mảng này bằng ánh mắt lạnh hơn nhiều: hiệu suất nhà máy NPK năm 2026 chỉ khoảng 47%, biên gộp 14.4% so với 43.8% của urê, và thị trường có hơn 800 doanh nghiệp, nhóm nhỏ lẻ chiếm khoảng 53% thị phần. Ở thị trường như cái chợ đông người bán, DCM khó làm người ra giá.
Tôi nghiêng về BSC ở điểm này. NPK của DCM trước giờ là chỗ dồn urê khi xuất khẩu kém lời; quý 2 vừa rồi, khi biên urê lên 49.1%, sản lượng NPK lập tức giảm 32% để nhường nguyên liệu cho xuất khẩu. Mảng mà chính chủ sẵn sàng bỏ rơi mỗi khi urê đắt thì khó thành trụ cột trong một năm.
Cửa thứ hai ít người nói hơn: DCM dự kiến nâng công suất thiết kế nhà máy urê lên 125%, vốn khoảng 1,000 tỷ đồng, cải tạo từ cuối 2026 đến tháng 8-9/2027. Cả Vietcap lẫn BSC đều chưa đưa dự án này vào mô hình. Cần nói rõ là nhà máy đã chạy vượt thiết kế, khoảng 920 nghìn tấn trên công suất 800 nghìn tấn, nên phần sản lượng thêm thực tế sẽ nhỏ hơn con số 25% trên giấy. Theo tôi, đây là quyền chọn của năm 2028 hơn là của năm 2027.
Nhưng quyền chọn chỉ có giá trị khi thị trường chịu trả tiền cho nó. Vậy các CTCK đang trả bao nhiêu?
Định giá & khuyến nghị: tranh cãi về 2027 chính là tranh cãi về giá mục tiêu
HSC hạ mạnh nhất, từ 49,600 (17/9) xuống 36,400 đồng (5/10), chuyển từ Mua vào sang Nắm giữ vì công thức giá khí mới, dù đã giảm WACC. VNDirect cũng cắt 18.5% về 40,600 đồng nhưng lại nâng khuyến nghị lên Khả quan, vì giá cổ phiếu đã rơi nhanh hơn giá mục tiêu. Vietcap là bên duy nhất đi ngược chiều: từ 35,800 (23/9) lên 40,200 đồng, nhờ nâng 10% tổng lợi nhuận 2026-2030 và lùi mốc định giá sang cuối 2027. BSC thận trọng nhất với 33,800 đồng; KBSV (11/9) ở 42,100 đồng, BVSC 35,500 đồng, VCBS 36,125 đồng.
DCM: một hợp đồng khí, ba ngưỡng hòa vốn, và nhãn “Mua” rẻ hơn nhãn “Nắm giữ”
Các bên đồng thuận rằng 2026 là đỉnh, giá urê dài hạn quanh 420-450 USD/tấn, và cổ tức 2,000 đồng/cổ phiếu (lợi suất gần 6%) được bảo vệ bởi tiền ròng lớn. Bất đồng thật sự chỉ có một: lợi nhuận 2027. Độ nhạy của BSC cho thấy rõ điều đó, khi chỉ cần giá bán urê 2027 lên 11,800 đồng/kg thì lợi nhuận đạt 2,209 tỷ đồng và giá mục tiêu nhảy lên 39,000 đồng, sát Vietcap.
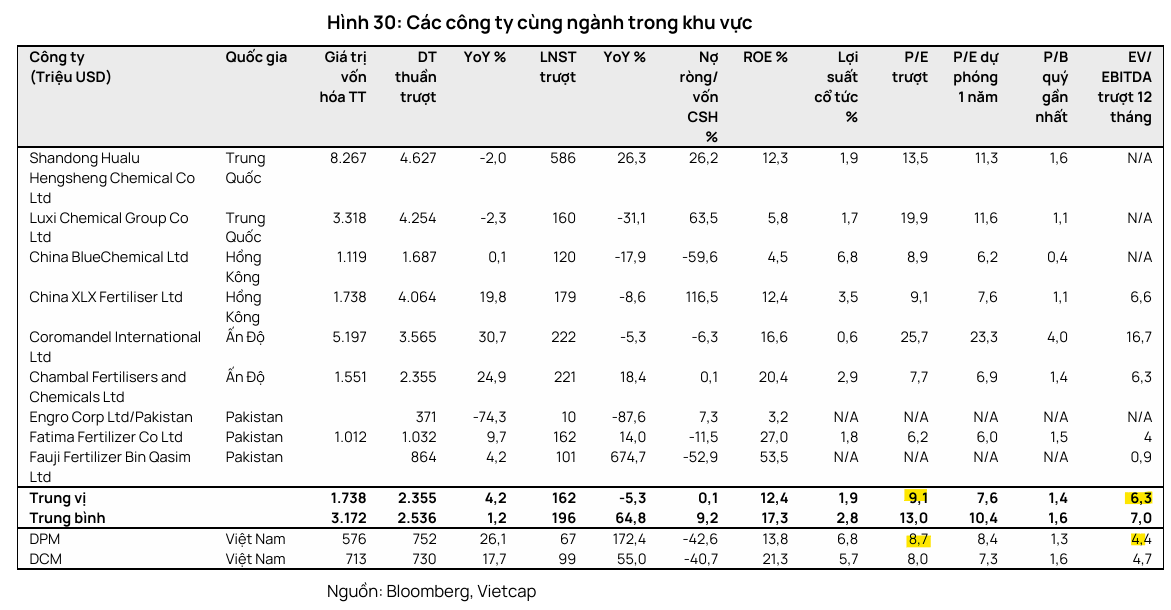
Bình quân bảy mức giá mục tiêu gần nhất là khoảng 37,800 đồng, theo ước tính của người viết cao hơn khoảng 11.6% so với giá 33,900 đồng ngày 16/10, chưa tính cổ tức. Với kịch bản lợi nhuận 2027 khoảng 2,020 tỷ đồng như tính ở trên, DCM đang giao dịch quanh 8.9 lần P/E, rẻ hơn rõ so với mức bình quân 5 năm mà cả Vietcap lẫn VNDirect dẫn ra. Tôi không chọn phe Vietcap vì mô hình của họ đang hưởng một mức thuế đã hết hạn, cũng không chọn phe BSC vì họ chưa tính khoản thuế xuất khẩu được miễn. Ở giữa hai cực, DCM là cổ phiếu trả cổ tức tốt với định giá hợp lý, chưa phải món hời, và chất xúc tác gần nhất để nâng định giá là ngày dự thảo bỏ thuế xuất khẩu được ký.
| Tiêu chí | Vietcap (23/9 → 14/10/2026) | BSC (8/10/2026) | VNDirect (5/10/2026) | HSC (17/9 → 5/10/2026) | KBSV (11/9/2026) |
|---|---|---|---|---|---|
| Khuyến nghị | Mua | Nắm giữ | Khả quan (từ Trung lập) | Mua vào → Nắm giữ | Mua |
| Giá mục tiêu (VND/cp) | 35,800 → 40,200 (+12%) | 33,800 | 40,600 (-18.5%) | 49,600 → 36,400 | 42,100 |
| Doanh thu 2026F (tỷ VND) | 21,461 | 20,454 | 20,989 | 23,045 | 21,035 |
| LNST-CĐTS 2026F / 2027F (tỷ VND) | 2,526 / 2,298 | 2,652 / 1,768 | 2,649 / 1,747 | 2,701 / 2,180 | 2,987 / giảm 45% |
| Phương pháp / luận điểm | DCF, WACC 13.7% | EV/EBITDA 5x năm 2027 | DCF + P/B 1.7x | DCF, WACC 10.7% | Xuất khẩu dẫn dắt |
| Rủi ro chính | Giá urê, NPK yếu | Urê dưới 420 USD/tấn | Giá khí cao, urê giảm | Chu kỳ phân bón | Khí ND-UM đắt hơn |
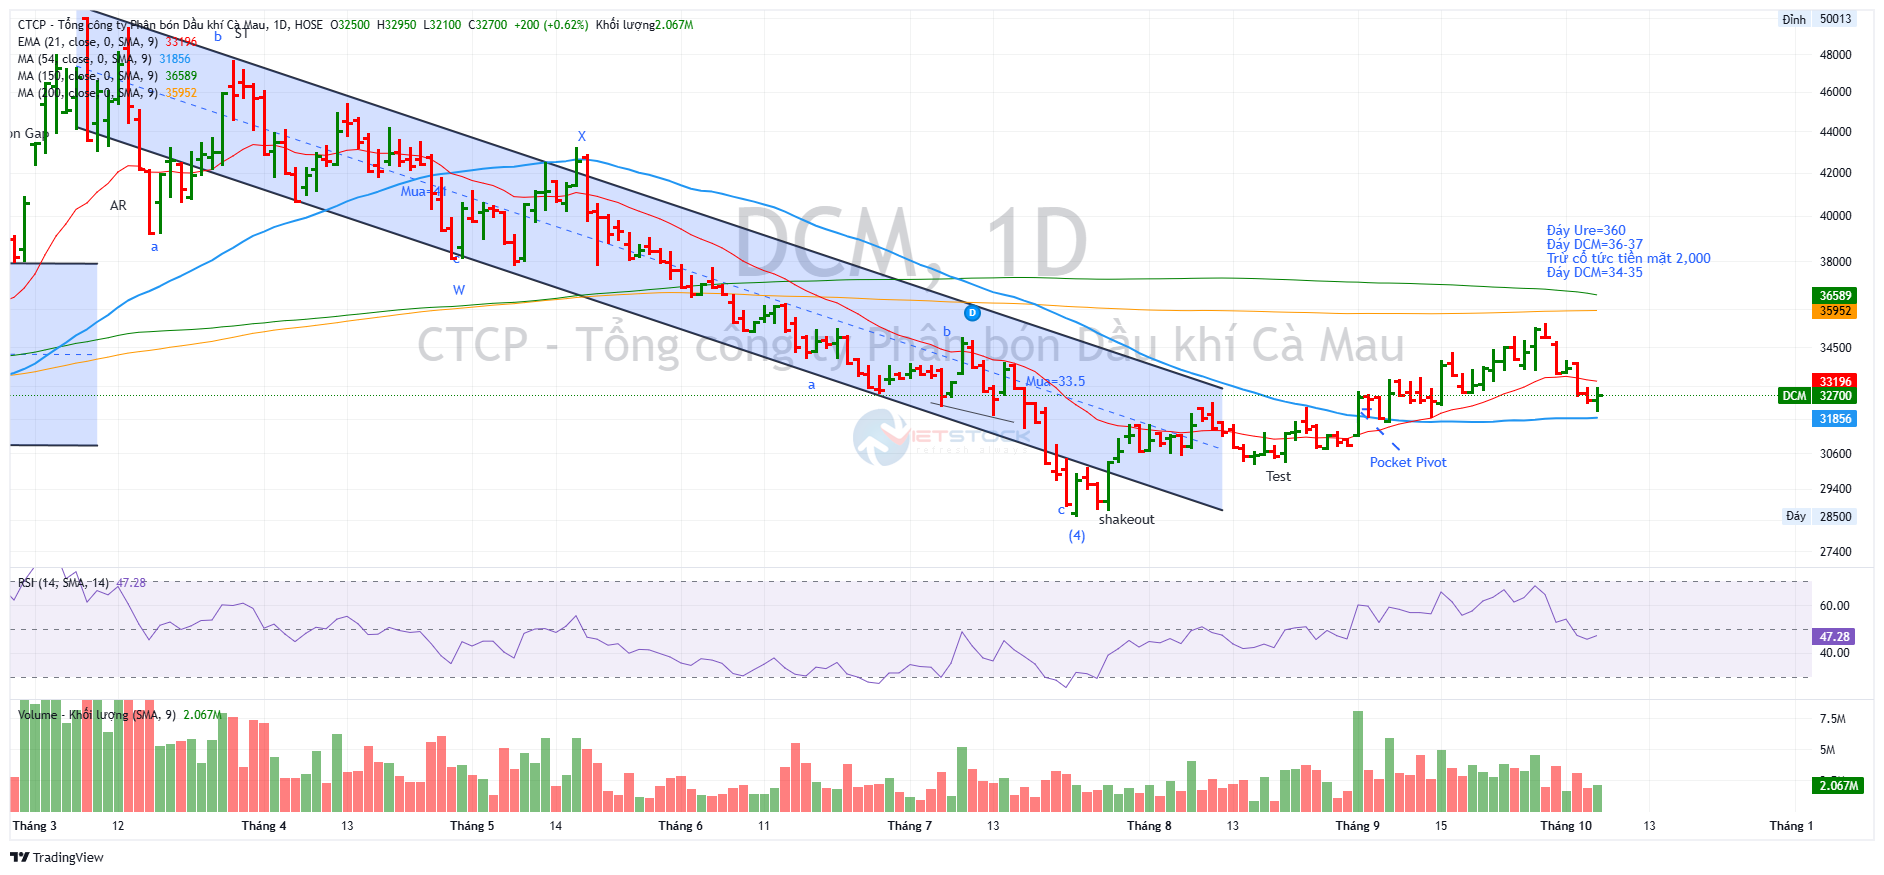
Trên đồ thị, RS của DCM là 74, hoạt động khá tốt trên thị trường. Cổ phiếu DCM vẫn ở trong nền giá 28,500-35,400 đồng sau cú rơi từ đỉnh 50,010 đồng (9/3, giá đã điều chỉnh) về đáy 28,500 đồng (23/7).
Phiên ngày 3/9 là tín hiệu mua Pocket Pivot đáng tin nhất của nhịp hồi: giá tăng 5.7% lên 32,600 đồng với khối lượng 8.07 triệu cổ phiếu, gấp 3.5 lần trung bình 50 phiên, đưa giá trở lại trên MA50.
Vùng 34,900-35,400 đồng đã từ chối giá ba lần (24/9, 28-29/9 và 8-9/10). Nhưng các nhịp lùi ngày càng nông, đáy nâng từ 32,100 (6/10) lên 32,600 đồng (14/10), trong khi khối lượng mấy phiên gần nhất chỉ bằng 0.5-0.65 lần trung bình: cung đang cạn, giống pha kiểm định trong nền tích lũy Wyckoff hơn là phân phối, dù mới là xác suất nghiêng nhẹ.
Giá đóng cửa 33,900 đồng (16/10) nằm sát MA10 (33,840), trên MA50 (32,620) nhưng dưới MA200 (36,100). Đóng cửa dưới 32,100 đồng sẽ phủ nhận kịch bản tích lũy; ngược lại, cần một phiên vượt 35,400 đồng và MA200 với khối lượng trên 4 triệu cổ phiếu mới xác nhận xu hướng tăng.