Th10
Phân tích Doanh Nghiệp
DCM và BFC: thuế xuất khẩu urê về 0% vá hố thuế 2027, còn người mua urê lại chạy trước
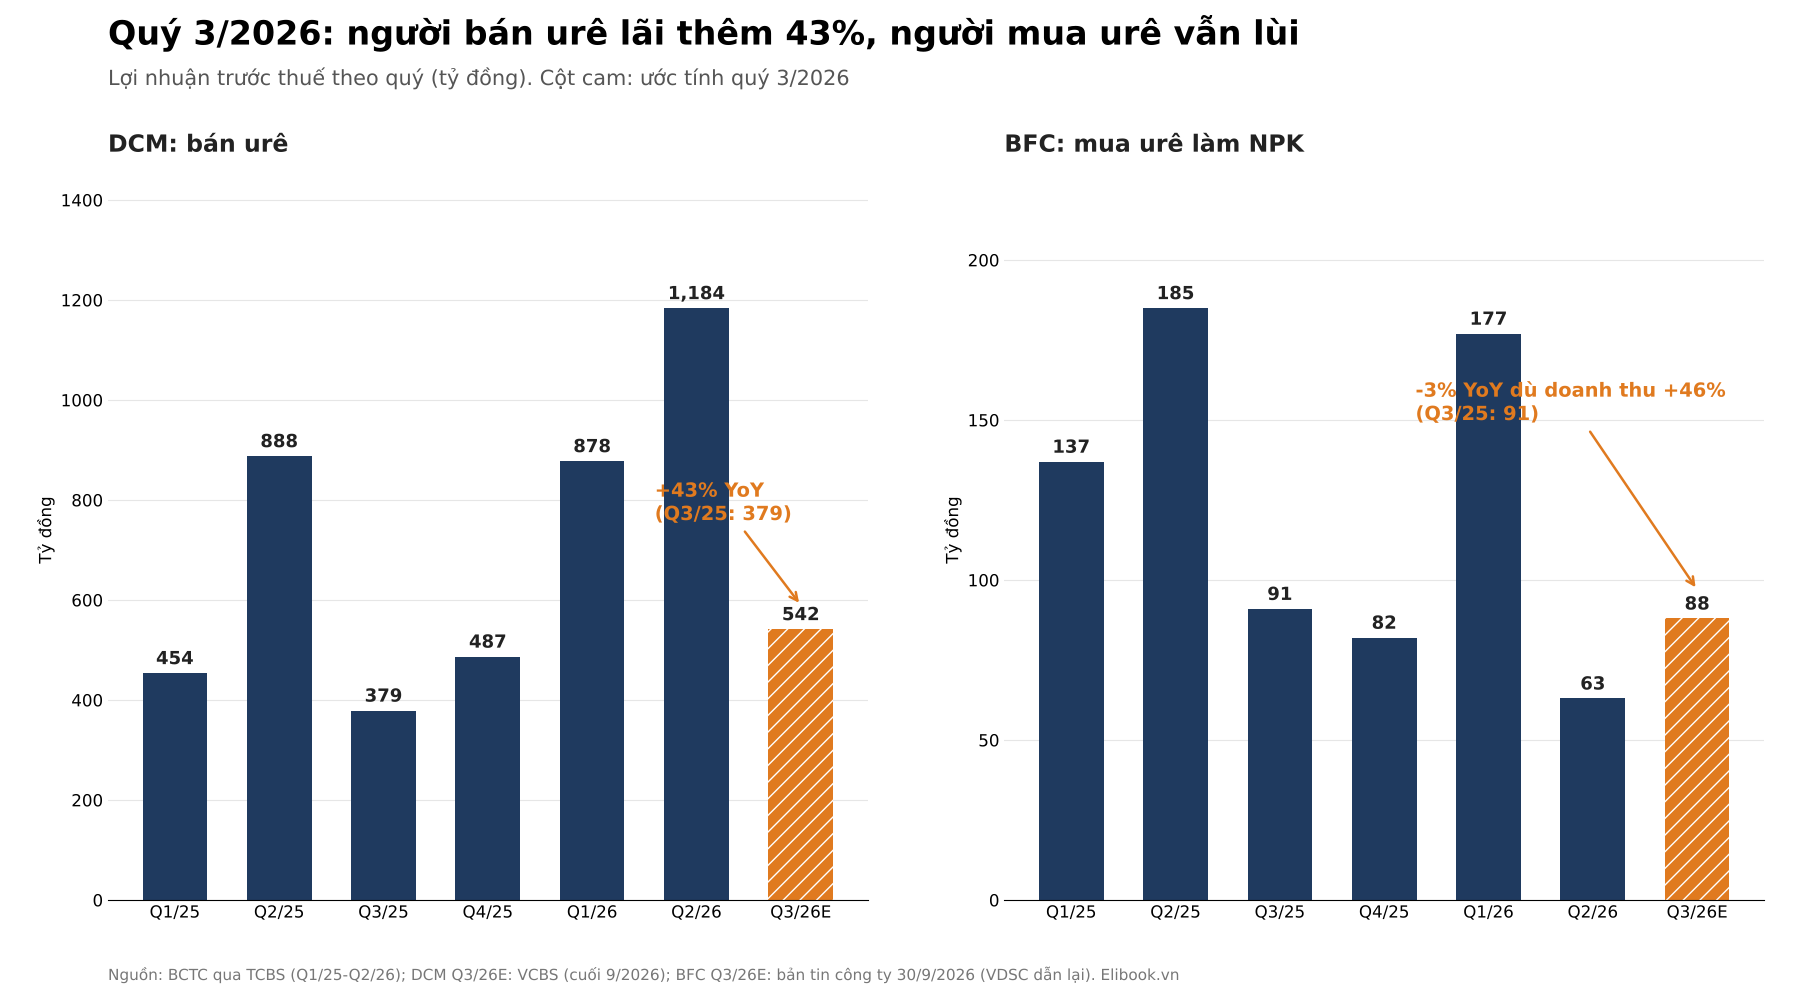
- Doanh thu & lợi nhuận: Quý 3/2026, VCBS ước LNTT của DCM đạt 542 tỷ đồng (+43% YoY). BFC tự ước LNTT 88 tỷ đồng (-3% YoY) dù doanh thu tăng 46% lên 3,066 tỷ đồng.
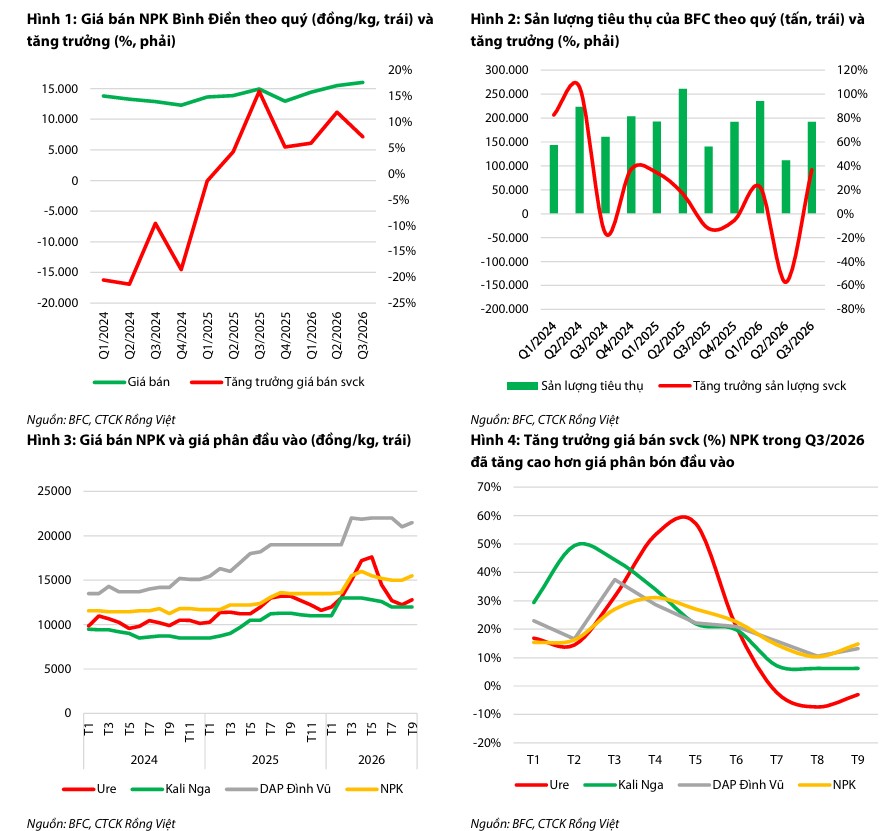
- Hoạt động cốt lõi: BSC dự phóng DCM bán 183 nghìn tấn urê (+47% YoY) trong quý 3. BFC bán 191 nghìn tấn (+36% YoY), giá NPK 16,000 đồng/kg (+7%), nhưng biên LNTT chỉ còn 2.8%.
- Động lực bổ sung: Dự thảo đưa thuế xuất khẩu urê từ 5% về 0%. Với DCM, khoản tiết kiệm có thể bù phần lớn cú tăng thuế TNDN năm 2027; với BFC, đó là một hóa đơn nhỏ ở đầu vào.
Năm 2027, ưu đãi thuế TNDN 10% của Nhà máy Đạm Cà Mau hết hạn, thuế suất lên 20%, và BSC tính DCM mất khoảng 220 tỷ đồng lợi nhuận sau thuế chỉ vì chuyện đó. Cũng trong tuần BSC công bố con số này, Bộ Tư pháp nhận hồ sơ thẩm định dự thảo đưa thuế xuất khẩu urê về 0%. Tính nhanh thì nếu DCM xuất khẩu 350 nghìn tấn mỗi năm, chưa bằng sản lượng xuất khẩu của riêng 6 tháng đầu 2026, khoản thuế được miễn sau thuế TNDN vào khoảng 156 tỷ đồng. Tay phải lấy lại, tay trái trả về gần đủ.
Điều trớ trêu là cổ phiếu chạy nhanh nhất ngành phân bón lúc này không phải người bán urê. BFC, người mua urê về trộn NPK, tăng 32% từ 47,100 đồng (28/8) lên 62,100 đồng (9/10) trong khi lợi nhuận quý 3 còn đi lùi. DCM, người được miễn thuế, chỉ tăng khoảng 13% trong cùng quãng thời gian. Câu hỏi của bài vì thế khá đơn giản: thị trường đang trả tiền cho ai, và trả có đúng chỗ không?
Quý 3: người bán urê vẫn lãi to, người mua urê bán nhiều mà vẫn lùi
Giá urê Trung Đông rơi từ 857 USD/tấn (tháng 4) xuống 404 USD/tấn (tháng 8), mất 53%, vậy mà lợi nhuận quý 3 của DCM vẫn cao hơn cùng kỳ. Bí quyết nằm ở độ trễ: giá bán của DCM đi sau giá thế giới khoảng một quý, nên BSC vẫn tính giá urê bình quân quý 3 ở 11,936 đồng/kg (+8% YoY), trong khi sản lượng tăng gần một nửa nhờ xuất khẩu và nhu cầu nội địa quay lại khi giá hạ.
DCM: một hợp đồng khí, ba ngưỡng hòa vốn, và nhãn “Mua” rẻ hơn nhãn “Nắm giữ”
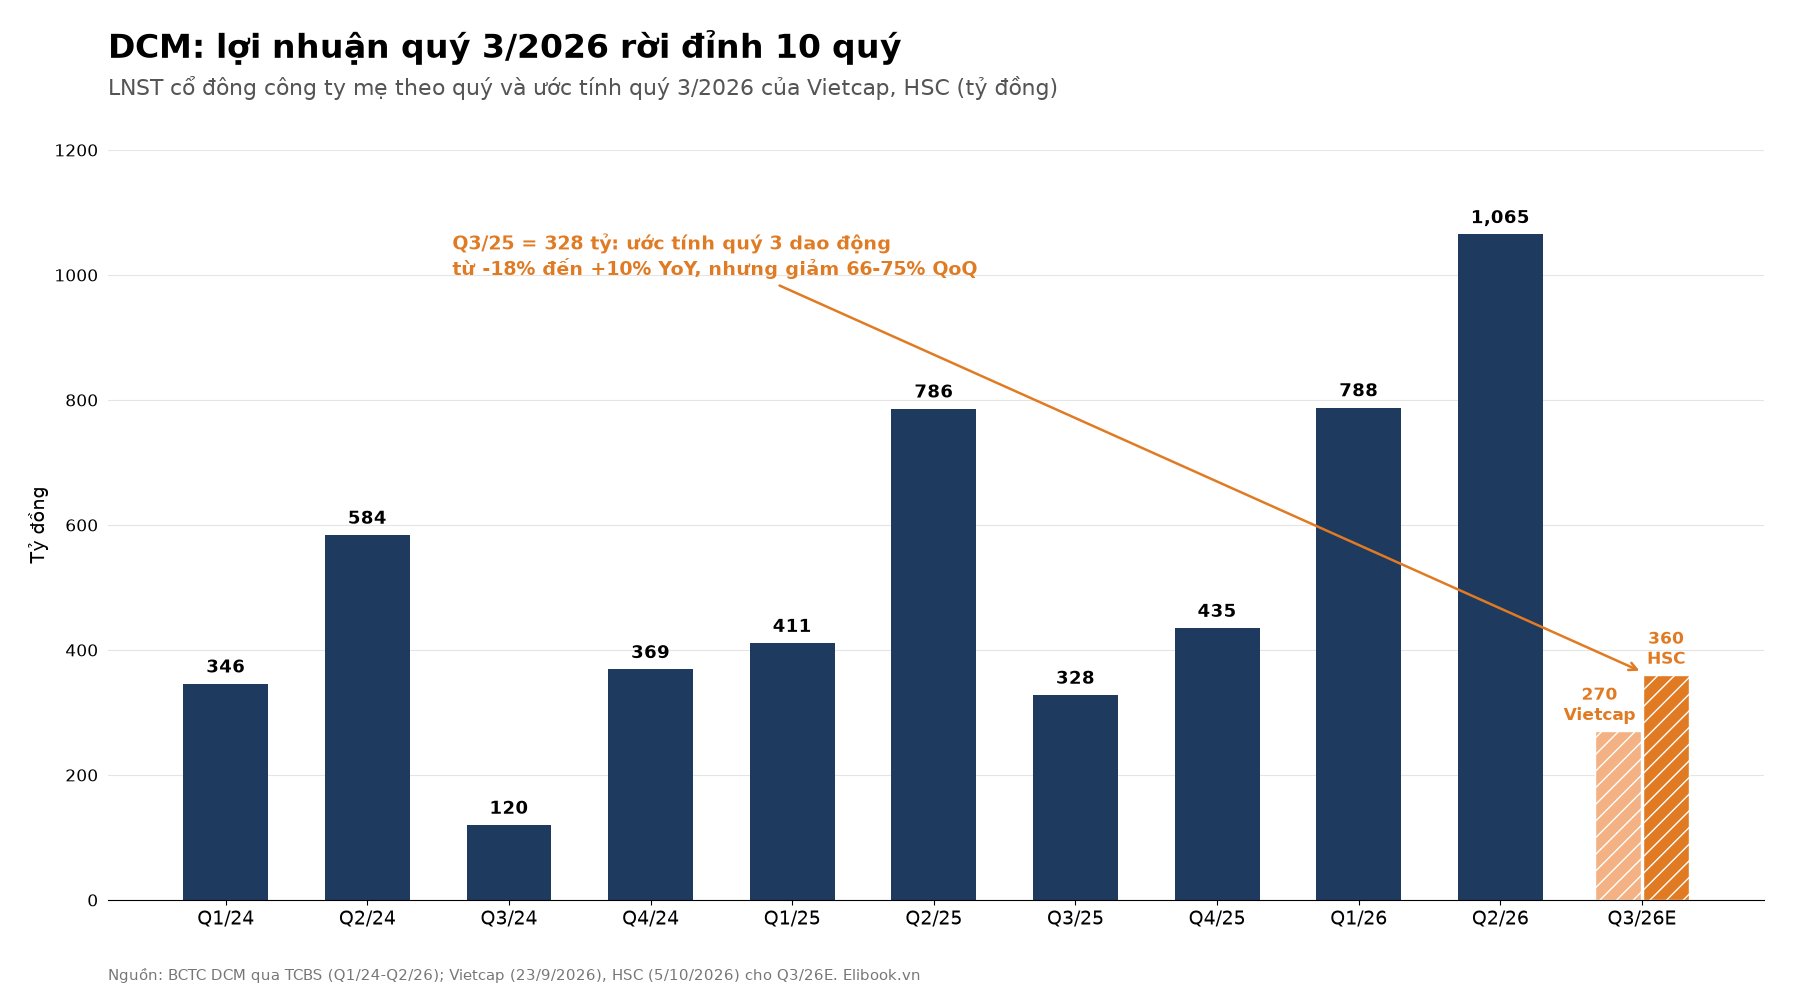
Đáng chú ý hơn là chiều điều chỉnh của giới phân tích. Đầu tháng 9, Vietcap và HSC còn ước LNST cổ đông mẹ quý 3 chỉ 270-360 tỷ đồng. Đến tháng 10, BSC ngầm định 455 tỷ đồng (+39% YoY), VCBS ước LNTT 542 tỷ đồng. Quý 3 hóa ra vẫn còn khá nhiều đồ ăn thừa sau bữa tiệc quý 2.
BFC thì ngược lại. Sản lượng tăng 36%, giá bán tăng 7%, doanh thu tăng 46%, nhưng LNTT vẫn giảm 3%. VDSC chỉ ra thủ phạm: BFC đang bán hàng tồn có giá vốn cao mua từ quý 2, khi số ngày tồn kho phình lên 171 ngày, so với 41 ngày cùng kỳ. Nói cách khác, BFC đang bán bánh nướng bằng bột mua lúc đắt nhất. Độ trễ giúp DCM ở quý 3 chính là độ trễ làm khổ BFC.
Chi tiết thú vị nhất nằm ở kế hoạch: đầu năm BFC chỉ đặt LNTT hợp nhất 305 tỷ đồng, và chính công ty dự kiến quý 3 lãi trước thuế khoảng 52 tỷ đồng. Kết quả 88 tỷ đồng vượt kế hoạch quý tới 69%, đưa LNTT 9 tháng lên 328 tỷ đồng, tức 108% kế hoạch năm. BFC xấu so với năm ngoái, nhưng tốt hơn hẳn so với chính nỗi sợ của nó. Nhưng một chính sách mới đang chia lại phần bánh giữa người bán và người mua urê.
Thuế xuất khẩu urê về 0%: quà lớn cho người bán, hóa đơn nhỏ cho người mua
Dự thảo sửa Nghị định 26/2023 đề xuất đưa thuế xuất khẩu urê, supe lân và kali sulphat từ 5% về 0%; Bộ Tư pháp nhận hồ sơ thẩm định ngày 8/10. Lý lẽ của Bộ Tài Chính khá gọn: bốn nhà máy urê có tổng công suất 2.73 triệu tấn/năm, trong khi tiêu thụ nội địa bình quân 2021-2024 chỉ 2.15 triệu tấn. Phần dư phải đi đâu đó, và đối thủ ở Trung Đông, Trung Quốc, Indonesia, Malaysia không ai bị đánh thuế khi xuất khẩu. Đáng nói là chỉ khoảng năm tháng trước, khi xung đột Trung Đông đẩy giá phân bón lên đỉnh, chính Bộ Tài Chính còn đề xuất giữ nguyên thuế. Giá hạ nhiệt thì cửa mới mở.
Người hưởng lợi rõ nhất là DCM. Sáu tháng đầu 2026, DCM xuất khẩu 351 nghìn tấn, bằng 128% kế hoạch cả năm, chủ yếu sang Campuchia.
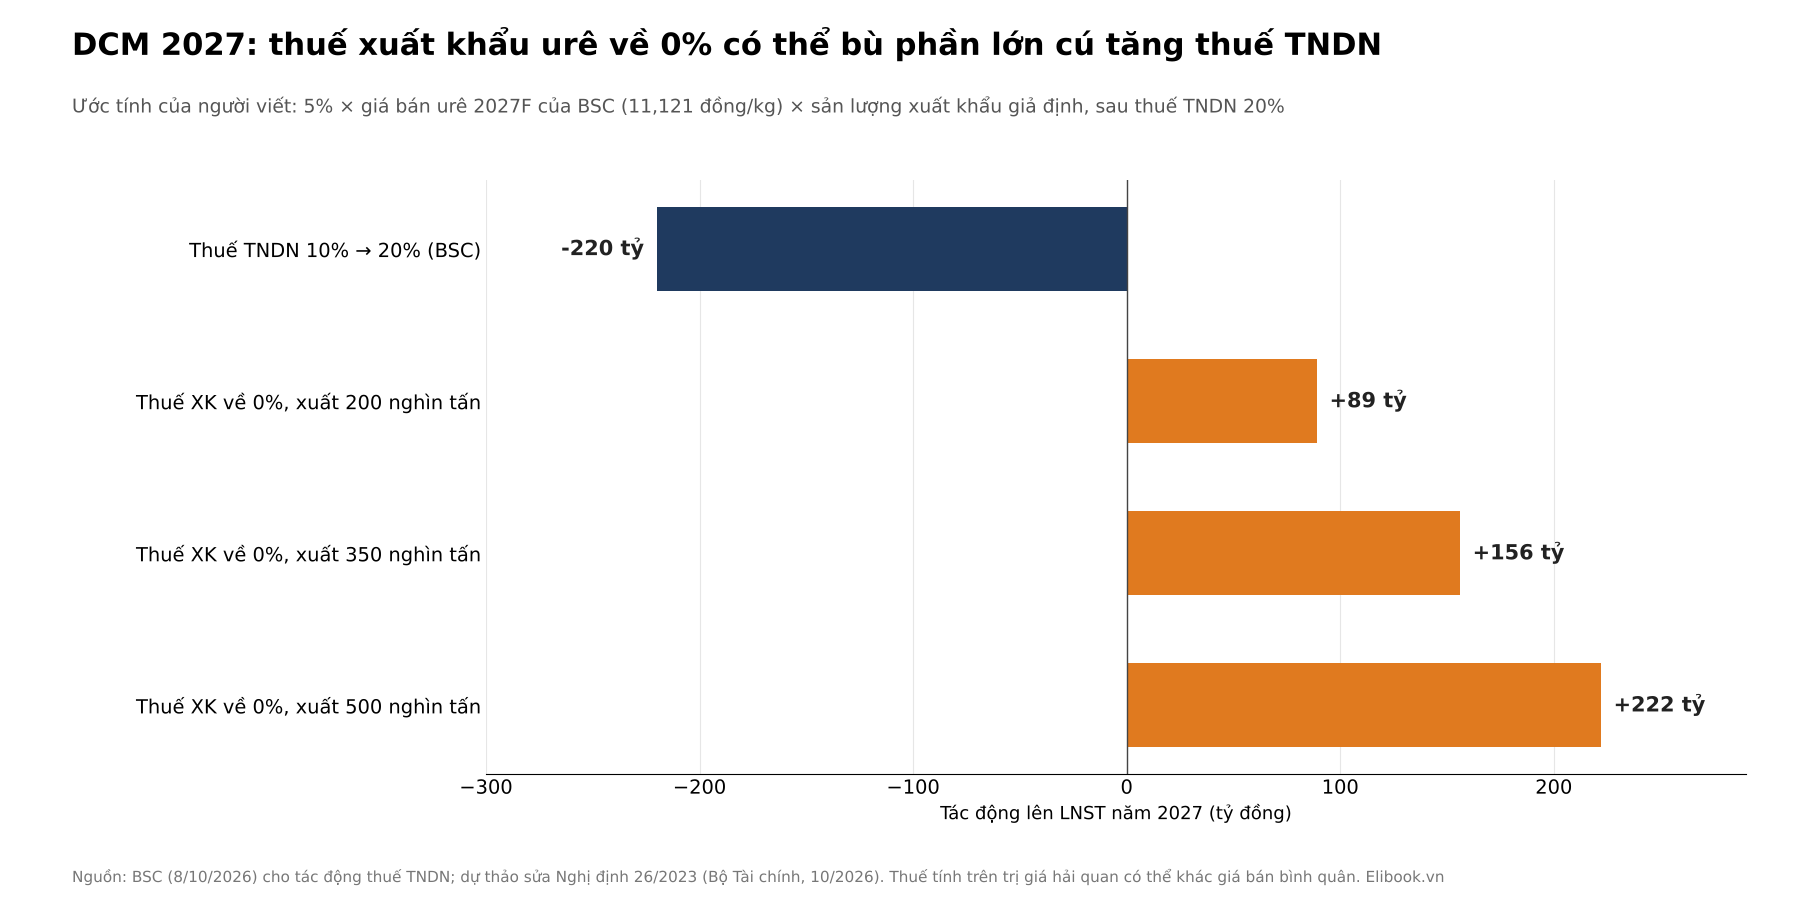
Theo ước tính của người viết, dùng giá bán urê 2027 mà BSC giả định (11,121 đồng/kg), mỗi 100 nghìn tấn xuất khẩu sẽ được miễn khoảng 56 tỷ đồng thuế, còn 44 tỷ đồng sau thuế TNDN 20%. Ở mức xuất khẩu 500 nghìn tấn, khoản tiết kiệm 222 tỷ đồng xóa trọn cú tăng thuế TNDN; ở mức 350 nghìn tấn, nó bù được 71%, tương đương gần 9% LNST 2027 mà BSC dự phóng. Báo cáo của BSC không nhắc tới yếu tố này. Cần nói rõ hai điều: dự thảo chưa được ban hành và chưa có ngày hiệu lực; thuế tính trên trị giá hải quan nên số thực có thể lệch, và một phần lợi ích có thể phải nhường cho khách mua qua giá chào.
Với BFC, câu chuyện ngược chiều nhưng nhẹ hơn nhiều. Urê là đầu vào rẻ nhất của BFC lúc này: giá urê Phú Mỹ quý 3 chỉ 12,575 đồng/kg, giảm 4% YoY, trong khi DAP tăng 13% và kali tăng 7%. Khi cửa xuất khẩu mở rộng, urê nội địa mất bớt “lớp đệm” 5%, và giá trong nước có xu hướng tiến gần giá xuất khẩu hơn. Theo tôi, đây là rủi ro bậc hai với BFC, không phải lý do để bán; thứ quyết định biên lợi nhuận của BFC vẫn là DAP, kali và tốc độ tiêu hết kho hàng đắt. Vậy thì vì sao người được lợi lại đứng yên, còn người chịu thiệt lại tăng giá?
Định giá & khuyến nghị: DCM bị chiết khấu cho năm 2027, BFC được trả giá cho quý 4
Báo cáo mới nhất về DCM là của BSC ngày 8/10: Nắm giữ, giá mục tiêu 33,800 đồng, định giá EV/EBITDA 5 lần trên EBITDA 2027 (2,394 tỷ đồng), cộng tiền ròng 5,925 tỷ đồng, bằng 33% vốn hóa. BSC gọi 2027 là “năm bình thường đầu tiên sau đỉnh“: LNST giảm 33% về 1,768 tỷ đồng vì giá urê về 450 USD/tấn, thuế TNDN gấp đôi và giá khí chỉ giảm 11%. Độ nhạy của họ rất đáng nhớ: mỗi 1,000 đồng/kg giá urê làm giá mục tiêu xê dịch khoảng 7,700 đồng.
BSC là bên thận trọng nhất trong khoảng hai tháng qua. HSC hạ từ 49,600 xuống 36,400 đồng (Nắm giữ) sau đại hội 23/9, Vietcap giữ Mua với 35,800 đồng, BVSC Trung lập ở 35,500 đồng, VCBS ở 36,125 đồng, còn KBSV (11/9) và VNDirect (2/10) cao hơn với 42,100 và 40,600 đồng. Bình quân bảy mức giá mục tiêu là 37,190 đồng, theo ước tính của người viết cao hơn 6.7% so với giá 34,850 đồng ngày 9/10, chưa kể cổ tức 2,000 đồng. Các bên đồng thuận rằng 2026 là đỉnh; bất đồng thật nằm ở năm 2027, khi BSC dự phóng 1,768 tỷ đồng còn HSC tới 2,180 tỷ đồng. Ở giá hiện tại, DCM có P/E 8.0 lần lợi nhuận 2026 nhưng 12.1 lần lợi nhuận 2027 của BSC.
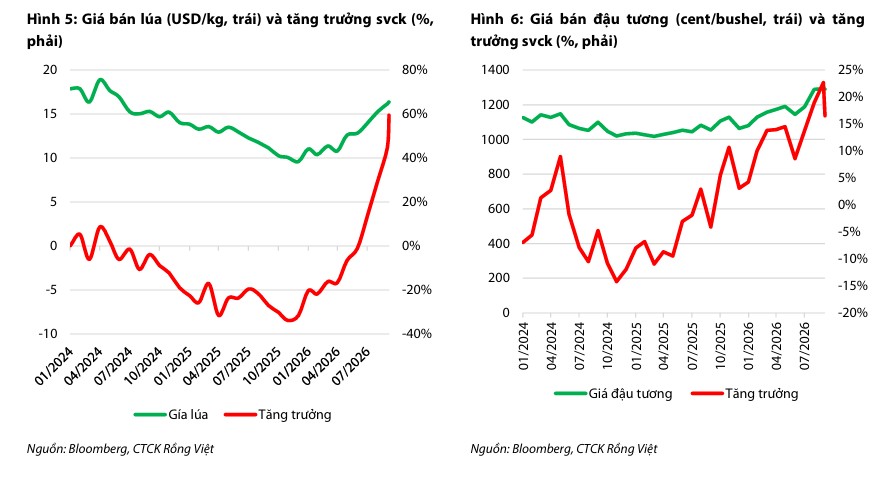
BFC là chuyện khác hẳn. VDSC (6/10) giữ LNTT 2026 ở 427 tỷ đồng (-20%), EPS 5,169 đồng, kỳ vọng quý 4 lãi 99 tỷ đồng (+20%) nhờ vụ Đông Xuân, khi nông dân phải gieo lại khoảng 30% diện tích lúa đã bỏ ở vụ Hè Thu và giá lúa tăng 60% YoY. Ở giá 62,100 đồng, BFC giao dịch quanh P/E 12 lần và P/B 2.4 lần, ngang P/E 2027 của DCM, dù BFC gánh 1,838 tỷ đồng vay ngắn hạn (+142% YoY) và kho hàng 171 ngày.
Tôi nghiêng về DCM lúc này. Thị trường đã chiết khấu DCM cho một năm 2027 mà bên thận trọng nhất là BSC chưa tính tới khoản thuế xuất khẩu được miễn, trong khi BFC đã được trả trước cho một quý 4 phục hồi mà kho hàng đắt còn chưa tiêu hết. Câu chuyện của BFC hợp lý, nhưng giá đã chạy trước câu chuyện khá xa.
| Tiêu chí | DCM – BSC (8/10/2026) | DCM – HSC (25/9 → 5/10/2026) | DCM – Vietcap (23/9/2026) | DCM – VCBS (cuối 9/2026) | BFC – VDSC (6/10/2026) |
|---|---|---|---|---|---|
| Khuyến nghị | Nắm giữ | Mua vào → Nắm giữ | Mua | Không nêu | Không nêu (nhật ký chuyên viên) |
| Giá mục tiêu (VND/cp) | 33,800 | 49,600 → 36,400 | 35,800 | 36,125 | Không nêu |
| Doanh thu 2026F (tỷ VND) | 20,454 | 23,045 | Không nêu | 19,678 | 10,166 |
| Lợi nhuận 2026F (tỷ VND) | LNST-CĐTS 2,652 | LNST-CĐTS 2,701 | LNST-CĐTS 2,200 | LNTT 2,693 | LNTT 427 |
| Luận điểm / phương pháp | EV/EBITDA 5x năm 2027 | DCF, WACC 10.7% | Khí Nam Du – U Minh đắt hơn | Sản lượng phục hồi khi giá hạ | Vụ Đông Xuân, giá nông sản |
| Rủi ro chính | Urê dưới 420 USD/tấn | Chu kỳ phân bón | Chu kỳ giá urê | Không nêu | Tồn kho giá vốn cao, vay nợ |
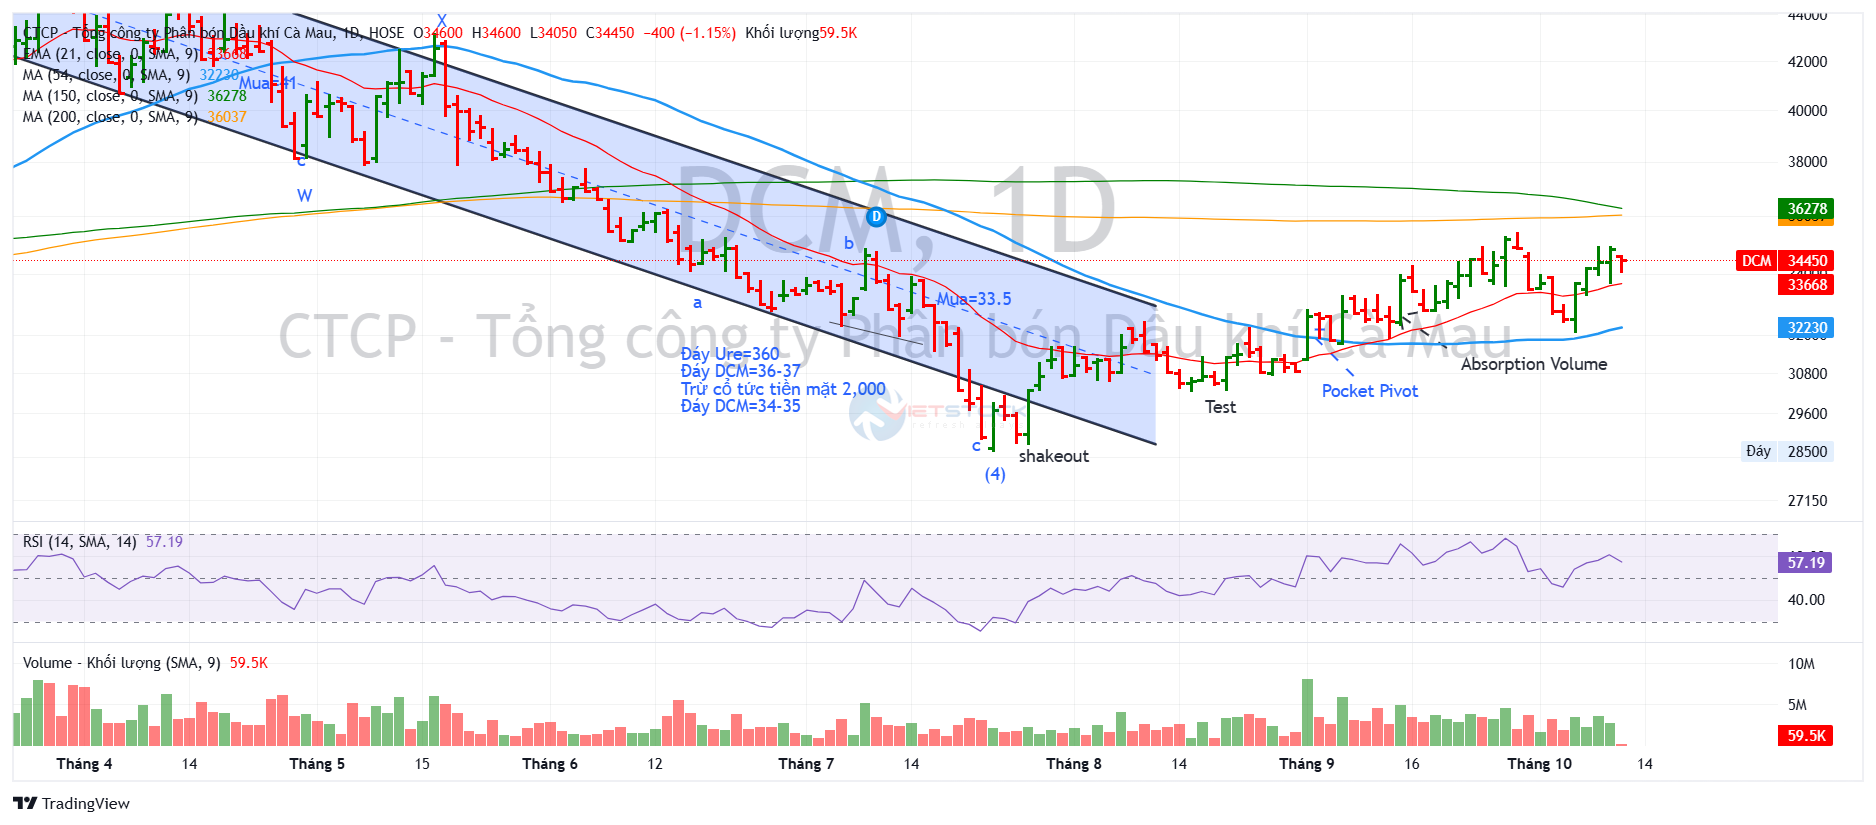
Về kỹ thuật, RS của DCM là 68, hoạt động ở mức trung bình trên thị trường. Cổ phiếu đang xây dựng lại nền giá sau cú rơi từ đỉnh 47,460 đồng (đóng cửa 12/3, giá đã điều chỉnh) về đáy 28,900 đồng (22/7).
Phiên ngày 3/9 có tín hiệu điểm mua Pocket Pivot đáng tin nhất: giá tăng 5.7% lên 32,600 đồng, khối lượng 8.07 triệu cổ phiếu, gấp 3.5 lần trung bình 50 phiên; các tín hiệu ngày 15/9 và 28/9 yếu hơn (1.6-1.9 lần). Vùng 35,200-35,400 đồng đã chặn giá hai phiên 28-29/9, rồi phiên 30/9 thủng MA10 ngày,
Nhịp lùi sau đó dừng ở 32,100 đồng (6/10), phiên ngày 5/10 khối lượng chỉ bằng 0.67 lần trung bình, và giá đã trở lại 34,850 đồng (9/10), trên MA10 (33,970) và MA50 (32,340) nhưng vẫn dưới MA200 (36,020).
Đọc theo khung Wyckoff, đây giống kiểm định cung (sau thanh giá hấp thụ ngày 15/9) hơn là phân phối. Đóng cửa dưới 32,100 đồng sẽ phủ nhận cấu trúc; vượt 35,400 đồng và MA200 với khối lượng trên 4 triệu cổ phiếu mới xác nhận xu hướng.
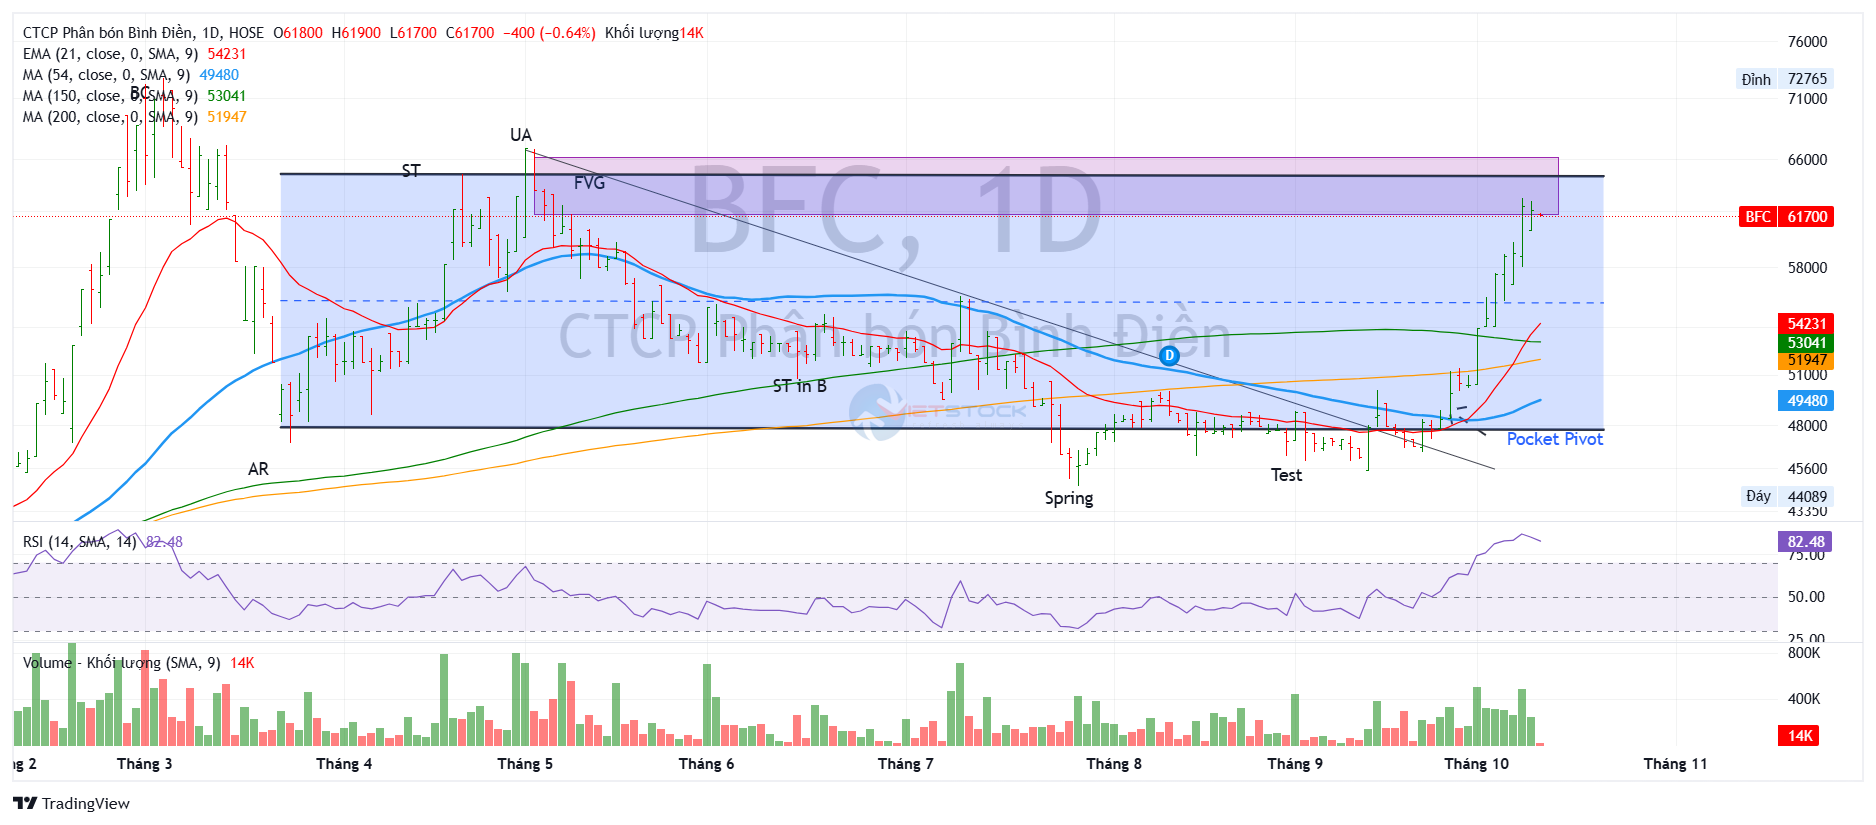
BFC đang mạnh mẽ với RS =90 điểm, và đang tăng dốc. Sau nền giá 46,000-49,000 đồng suốt tháng 8-9 và phiên rũ 15/9 chạm 45,450 đồng, phiên ngày 1/10 tăng trần 6.9% lên 53,900 đồng với khối lượng gấp 2.9 lần trung bình, mở đầu chuỗi tăng tới 62,100 đồng.
Đáng chú ý là công thức Pocket Pivot không cho tín hiệu Mua chuẩn nào trong nhịp này (hoặc có thể chấp nhận điểm mua Pocket Pivot kém hơn vào ngày 28.9), vì giá bật lên khi đã nằm trên MA10 và MA50 vẫn dưới MA200; đây là một cú phá nền mạnh nhưng không phải điểm mua sớm đúng chuẩn.
Giá hiện cách MA10 (55,910) khoảng 11%, trên MA50 (49,440) và MA200 (51,840), chưa có tín hiệu Bán. Đóng cửa dưới MA10 hoặc vùng 57,500 đồng sẽ là dấu hiệu đầu tiên của nhịp chỉnh; vượt 63,000 đồng kèm khối lượng trên 480 nghìn cổ phiếu mới mở đường về vùng đỉnh cũ khoảng 66,900 đồng (4/5, giá đã điều chỉnh).
Trước mắt, tôi ưu tiên bán chốt lãi một nửa vị thế BFC ở vùng giá 61,700 đồng khi đã đạt tới biên trên.