Th10
Phân tích Doanh Nghiệp
VSC – HAH: Cảng sống nhờ tàu, và dòng tiền quanh Gelex chỉ ghé chơi
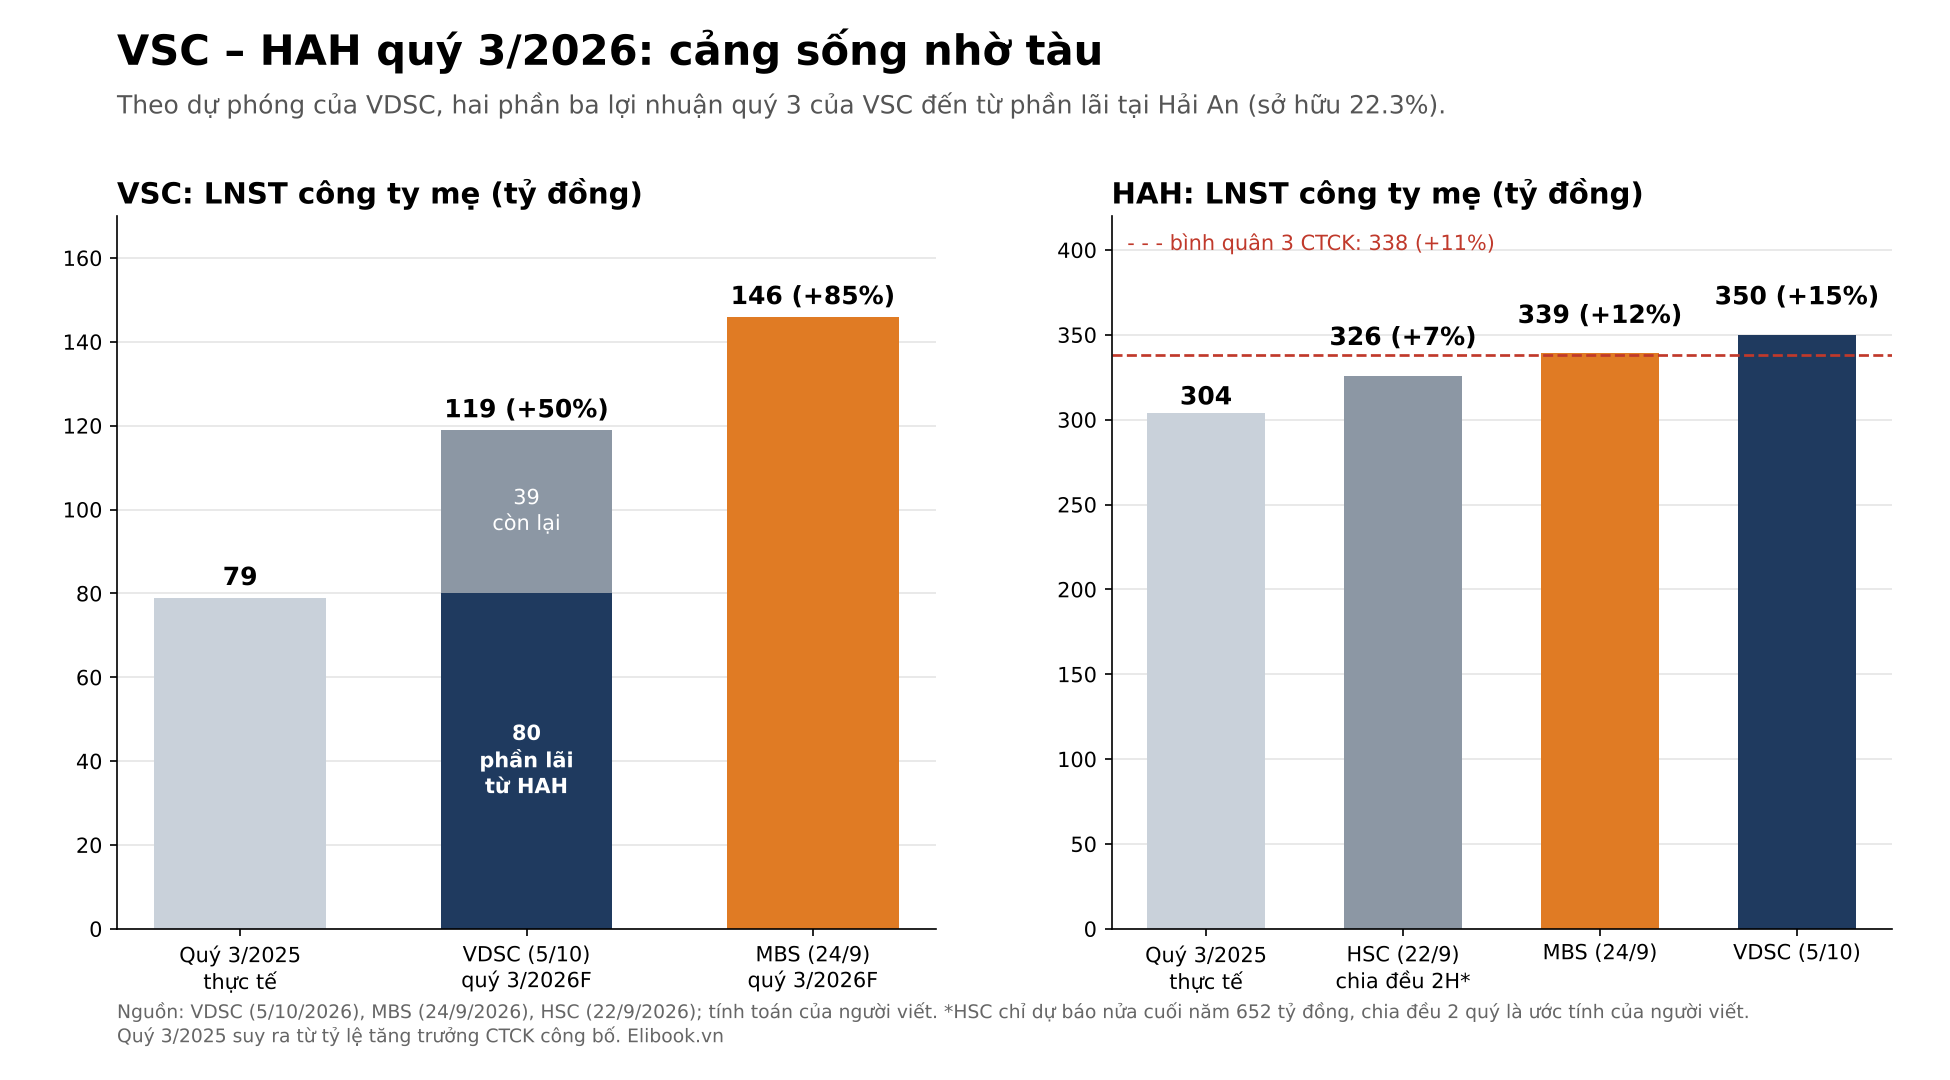
- Doanh thu & lợi nhuận: Quý 3/2026, bình quân ba CTCK dự báo HAH lãi 338 tỷ đồng (+11% YoY); VSC lãi 119-146 tỷ đồng (+50-85% YoY), trong đó khoảng 80 tỷ đồng là phần lãi từ HAH.
- Hoạt động cốt lõi: Cảng Nam Hải Đình Vũ của VSC chạy 94% công suất nhờ tàu HAH dời về, biên gộp quý 2 lên 43.6%; nhưng chi phí lãi vay tăng 148% YoY lên 144 tỷ đồng.
- Động lực bổ sung: Hai đợt huy động giá rẻ, VSC 10,000 đồng và chứng quyền HAH 20,000 đồng, cùng nuôi đội tàu Hải An Green. Tiền quanh Gelex vào rồi ra trong vài tuần; người cầm dài hạn là VSC và VietinBank Capital.
Ngày 9/10, Viconship (VSC) được định giá khoảng 4,920 tỷ đồng. Trong túi doanh nghiệp cảng này có 42 triệu cổ phiếu Hải An (HAH), tức 22.3% vốn tính cả ba công ty con, và theo thị giá 50,300 đồng thì gói cổ phần ấy đáng khoảng 2,110 tỷ đồng, bằng 43% vốn hóa của chính VSC. Nói cách khác, người mua VSC hôm nay trả gần một nửa tiền cho những con tàu chứ không phải cho cầu cảng.
Bức tranh lợi nhuận còn rõ hơn: theo dự phóng của VDSC, 80 trong 119 tỷ đồng lãi quý 3 của VSC đến từ HAH. Chuyện Gelex ngồi ghế cổ đông lớn HAH 33 ngày đã được kể; nhìn từ phía VSC, câu hỏi lớn hơn hiện ra: nếu cổ đông lớn nhất của HAH lại là một doanh nghiệp đang gánh 6,500 tỷ đồng nợ, sống nhờ lãi từ HAH và vừa đi qua tay một dòng tiền có dấu vân tay của hệ sinh thái Gelex, thì ai thật sự đang cầm lái cặp cổ phiếu này?
Lợi nhuận quý 3: HAH chạy đều, VSC chạy nhờ HAH
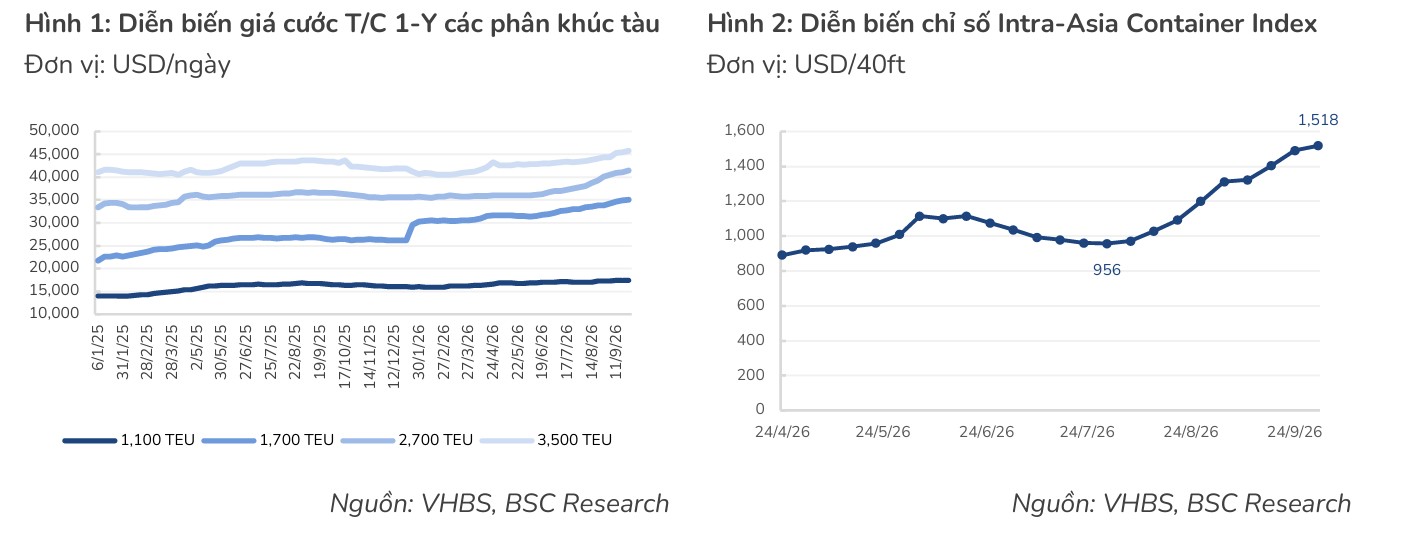
Với HAH, các CTCK khá đồng thuận: VDSC dự báo LNST công ty mẹ quý 3 đạt 350 tỷ đồng vì hợp đồng cho thuê tàu đã ký kín đến hết năm, MBS ra 339 tỷ đồng nhờ thêm một tàu chuyển sang cho thuê, còn dự báo nửa cuối năm 652 tỷ đồng của HSC, chia đều cho hai quý, cho khoảng 326 tỷ đồng. Bình quân 338 tỷ đồng, tăng 11% so với 304 tỷ đồng cùng kỳ. Tôi đặt dải 330-345 tỷ đồng vì hai lực ngược chiều: giá thuê tàu 1,700 TEU đã lên 35,059 USD/ngày, nhưng phần lãi thuộc cổ đông thiểu số đã chiếm 20.3% LNST quý 2 và Hải An Green vẫn lỗ giai đoạn đầu.
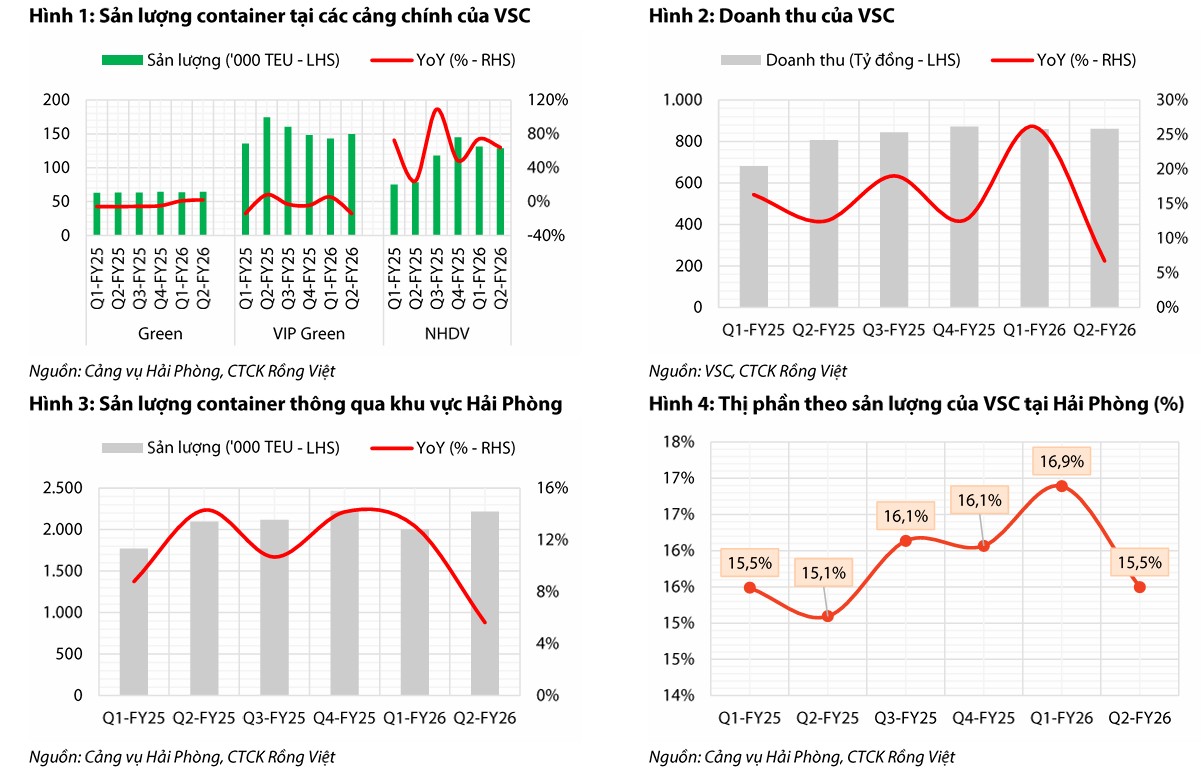
VSC thì khác, và các CTCK cũng lệch nhau hơn. VDSC dự báo 119 tỷ đồng (+50% YoY) vì sản lượng hai tháng đầu quý qua cảng VSC giảm 4% do bão Dolphin làm lệch lịch tàu. MBS cho 146 tỷ đồng (+85%) với giả định sản lượng tăng 6% và Nam Hải Đình Vũ đạt hiệu suất 73.6%. Tôi nghiêng về VDSC vì họ dùng số liệu cảng vụ thực tế của tháng 7-8; nếu thay phần lãi HAH bằng mức bình quân 338 tỷ đồng, theo ước tính của người viết VSC lãi khoảng 115-125 tỷ đồng, tăng 45-58% YoY trên nền thấp 79 tỷ đồng.
Điều đáng ngẫm nằm ở cơ cấu: chi phí lãi vay quý 3 của VSC được VDSC ước 145 tỷ đồng, lớn hơn cả phần lãi từ HAH. Hải An năm nay trả cổ tức tiền mặt 2,000 đồng/cổ phiếu, tức khoảng 84 tỷ đồng cho nhóm VSC, chỉ đủ trả hơn nửa quý tiền lãi. VSC đang vay để giữ một tài sản sinh lãi kế toán đẹp nhưng tiền mặt mỏng. Vậy tiền ở đâu ra để giữ nó, và ai đã góp tay?
VSC: Hải An “gánh” cả quý 2 ngoạn mục, còn VIX ôm lỗ hơn 40% vì chính đặt cược vào cổ phiếu này
Hệ sinh thái Gelex: ba cánh cửa, cửa nào cũng mở ra rất nhanh
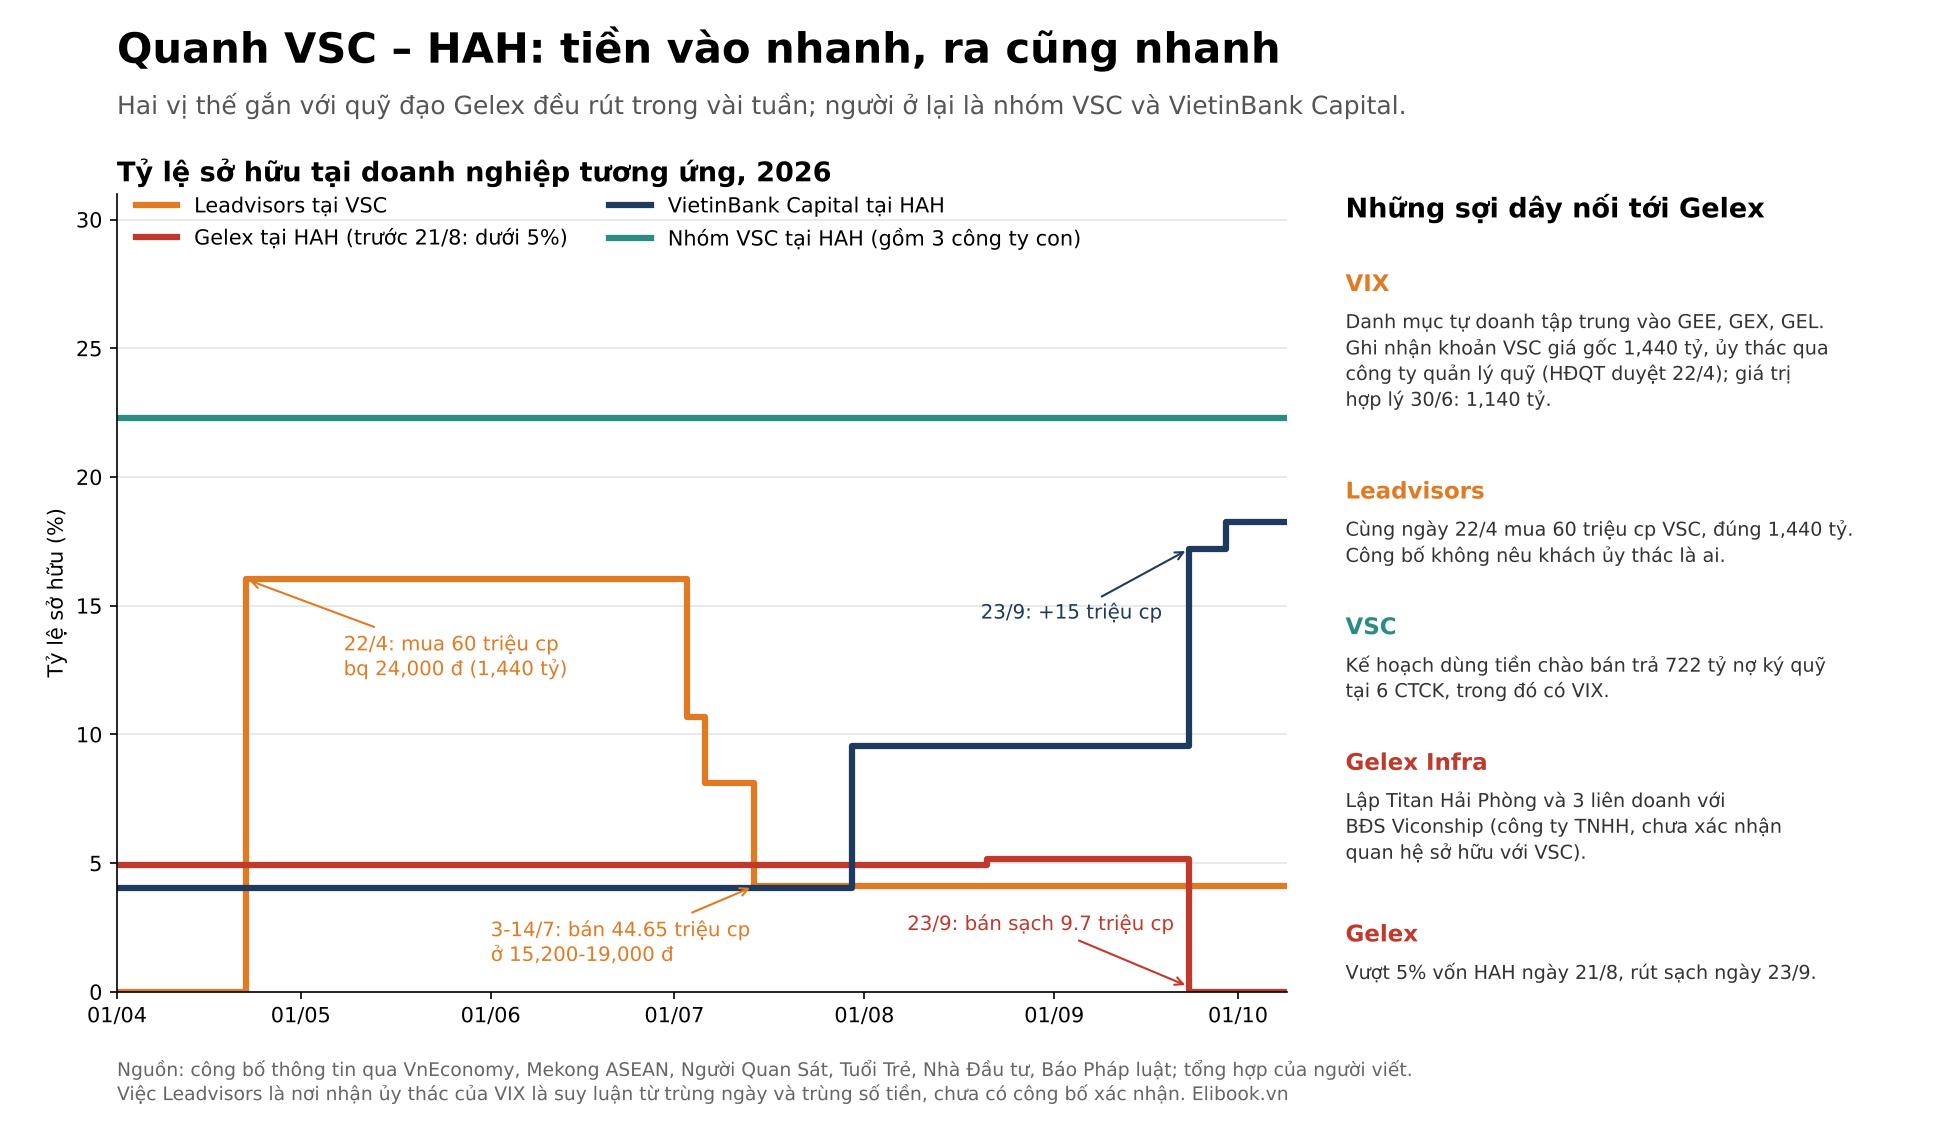
Cánh cửa thứ nhất ai cũng thấy: Gelex vượt 5% vốn HAH ngày 21/8 rồi bán sạch 9.7 triệu cổ phiếu ngày 23/9, đúng phiên VietinBank Capital mua 15 triệu cổ phiếu.
Cánh cửa thứ hai nằm ở VSC. Ngày 22/4, Quản lý quỹ Leadvisors mua 60 triệu cổ phiếu VSC, bình quân 24,000 đồng, tổng 1,440 tỷ đồng. Cũng ngày 22/4, HĐQT Chứng khoán VIX duyệt mua cổ phiếu VSC, và báo cáo tài chính quý 2 của VIX ghi khoản VSC giá gốc đúng 1,440 tỷ đồng, ủy thác qua một công ty quản lý quỹ. Danh mục tự doanh của VIX vốn tập trung vào GEE, GEX và GEL, ba mã của hệ sinh thái Gelex. Trùng ngày, trùng số tiền, nhưng chưa văn bản nào nêu tên Leadvisors là nơi nhận ủy thác của VIX; đây là suy luận của người viết.
Cánh cửa thứ ba mờ hơn: Gelex Infra cùng Công ty TNHH Hạ tầng Công nghiệp và Bất động sản Viconship lập Titan Hải Phòng (49% và 30%) rồi ba liên doanh hạ tầng nước ở TP.HCM. Công ty TNHH này mang tên Viconship nhưng khi thành lập do một cá nhân sở hữu 100%, và chưa có công bố nào nối nó với VSC niêm yết. Thêm một sợi dây tài chính: VSC dự định dùng tiền chào bán trả 722 tỷ đồng nợ ký quỹ tại sáu CTCK, trong đó có VIX.
Điểm chung của các vị thế gắn với quỹ đạo Gelex là thời gian nắm giữ. Leadvisors bán 44.65 triệu cổ phiếu VSC từ 3/7 đến 14/7 ở 15,200-19,000 đồng; theo ước tính của người viết, khoản lỗ đã thực hiện khoảng 280 tỷ đồng. Gelex ở HAH được 33 ngày. Tôi đọc đây là giao dịch tài chính, không phải đặt chân chiến lược: tiền ghé chơi rồi đi. Người ở lại là nhóm VSC (22.3%), VietinBank Capital (18.24%) và Hải Hà (13.84%), và chính những người ở lại sắp phải móc ví.
Cổ đông nội bộ và hai chiếc vé giá rẻ: ai bán, ai phải bỏ tiền
Trong các ngày 21-24/9, hai Phó Tổng giám đốc VSC là bà Trương Anh Thư (kiêm Giám đốc Tài chính) và ông Nguyễn Đức Thành bán toàn bộ lần lượt 265,100 và 250,000 cổ phiếu; Phó Tổng giám đốc Vũ Ngọc Lâm đăng ký mua 500,000 cổ phiếu nhưng không thực hiện. Lượng nhỏ, nhưng thời điểm thì không: ba tuần sau khi HĐQT duyệt phương án chào bán 187.2 triệu cổ phiếu tỷ lệ 2:1 giá 10,000 đồng, cộng 18.7 triệu cổ phiếu trả cổ tức, nâng vốn thêm 55%. Người nắm sổ sách bán ra trước đợt chào bán giá rẻ là tín hiệu tôi không bỏ qua.
Tiền chào bán của VSC chủ yếu để trả nợ: 1,582 tỷ đồng, cùng 290 tỷ đồng góp vào Hải An Green, nơi VSC giữ 60% và HAH giữ 40%, để đóng mới tàu container. Không đồng nào dành cho trái phiếu kèm chứng quyền của HAH, dù với 22.3%, nhóm VSC có quyền mua khoảng 4.2 triệu trái phiếu, tức khoảng 420 tỷ đồng. VSC sẽ phải vay thêm, bán quyền, hoặc chấp nhận để tỷ lệ tại HAH bị pha loãng về sau.
Còn chiếc vé 20,000 đồng của HAH có một điều khoản ít được nhắc: chứng quyền chỉ được thực hiện sớm nhất hai năm sau ngày phát hành, tối đa 30% ở đợt đầu, 50% ở đợt hai và phần còn lại sau bốn năm. Vì vậy, áp lực pha loãng của HAH là chuyện của 2028-2030, khi tàu mới đã về. Áp lực của VSC lại đến ngay: giá lý thuyết sau quyền tính trên thị giá 13,150 đồng là khoảng 12,100 đồng. Hai chiếc vé giống nhau, nhưng một chiếc trả tiền sau, một chiếc trả ngay.
Định giá & khuyến nghị: VSC lệch nhau 39%, HAH lệch nhau ở năm 2027
Với HAH, BSC (7/10) khuyến nghị Theo dõi, giá mục tiêu 58,900 đồng theo P/E 8.7 lần trên EPS 2027F 6,750 đồng, và cho LNST công ty mẹ 2027 tăng 8% nhờ Hải An Green có lãi. HSC (22/9) giữ Tăng tỷ trọng nhưng hạ giá mục tiêu 15% xuống 52,800 đồng do WACC lên 13.4%, và dự báo lợi nhuận 2027 giảm 8% khi giá thuê tàu hạ nhiệt. Shinhan (12/8) đặt 59,500 đồng. Bình quân ba mức khoảng 57,070 đồng, cao hơn giá 50,300 đồng khoảng 13%, theo tính của người viết. Bất đồng thật nằm ở năm 2027: tôi nghiêng về HSC, vì cước nội Á đã qua đỉnh và lợi ích thiểu số đang ăn dần phần tăng trưởng.
Với VSC, VDSC (5/10) khuyến nghị Mua, giá mục tiêu 22,600 đồng (hạ từ 26,500 đồng tháng 7), định giá tổng thành phần: mảng cảng 5,278 tỷ đồng theo FCFF với WACC 14%, phần HAH 2,579 tỷ đồng trên giả định vốn chủ HAH 11,563 tỷ đồng, khoảng 60,300 đồng/cổ phiếu. SHS (giữa tháng 9) đặt 16,240 đồng, kết hợp DCF và EV/EBITDA. Khoảng cách 39% chủ yếu do VDSC tính trên 374 triệu cổ phiếu hiện hữu. Nếu cộng 1,872 tỷ đồng tiền chào bán vào giá trị của VDSC rồi chia cho khoảng 580 triệu cổ phiếu sau phát hành, theo ước tính của người viết giá trị còn khoảng 17,800 đồng, gần với SHS hơn. Tôi xem VSC là chứng chỉ HAH có đòn bẩy, kèm một cảng tốt nhưng đang trả lãi đắt, và rủi ro chính là kỷ luật vốn chứ không phải sản lượng.
| Tiêu chí | VDSC – VSC (5/10) | SHS – VSC (giữa 9) | MBS (24/9) | BSC – HAH (7/10) | HSC – HAH (22/9) |
|---|---|---|---|---|---|
| Khuyến nghị | Mua | Chưa rõ | Không đưa | Theo dõi | Tăng tỷ trọng (giữ) |
| Giá mục tiêu (đồng/cp) | 22,600 (từ 26,500) | 16,240 | Không đưa | 58,900 | 52,800 (-15%) |
| LNST quý 3/2026F (tỷ đồng) | VSC 119; HAH 350 | Không nêu | VSC 146; HAH 339 | Không nêu | HAH ~326 (chia đều 2H) |
| LNST 2026F (tỷ đồng) | 387 (+12%, CĐM) | 661 (phạm vi chưa rõ) | VSC 370; HAH 1,391 | 1,231 (+2%, CĐM) | 1,325 (+10%) |
| Phương pháp | SoTP, FCFF WACC 14% | DCF và EV/EBITDA | Dự báo quý | P/E 8.7x EPS 2027F | DCF, WACC 13.4% |
| Rủi ro chính | Sản lượng Hải Phòng, lãi vay | Pha loãng 55% | Giá nhiên liệu | Giá nhiên liệu neo cao | Biển Đỏ mở lại, dư cung tàu |
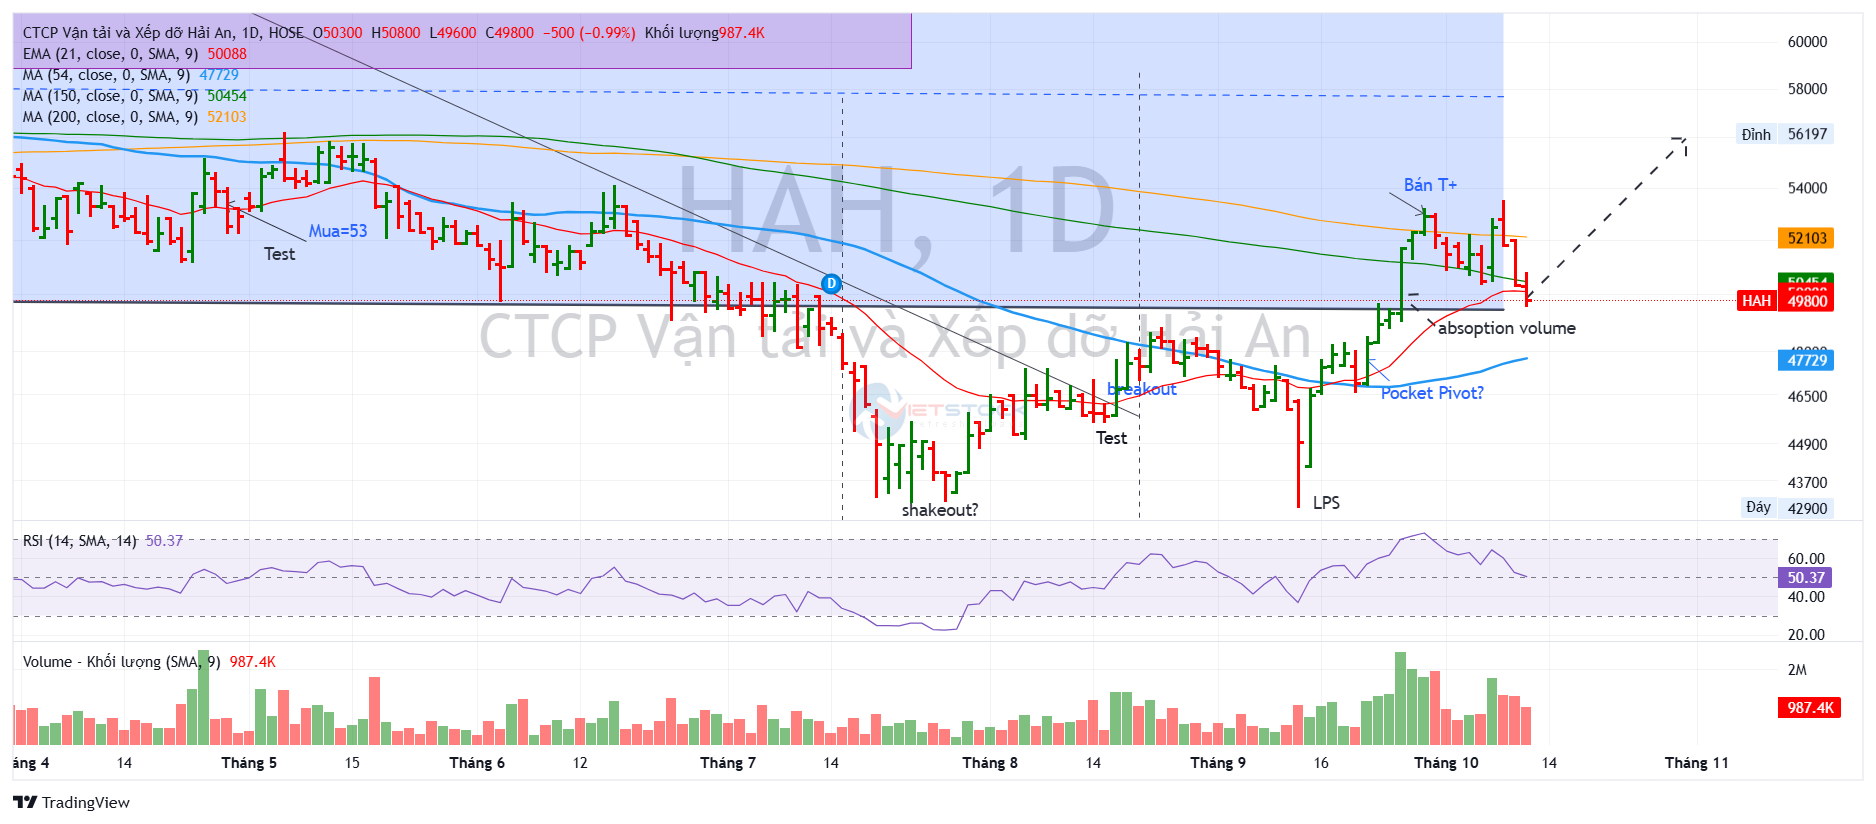
Elibook Team không có khuyến nghị giao dịch ở VSC và hiện đang nắm giữ HAH. Cổ phiếu này mạnh hơn với RS là 65: Điểm mua Pocket Pivot ngày 22/9 (48,300 đồng, +2.99%, khối lượng 1.8 lần), rồi ba lần bị từ chối ở 53,000-53,500 đồng (29/9, 30/9, 8/10) ngay trên MA200 (52,130); phiên 9/10 giảm 2.9%, khối lượng 1.46 lần, kích hoạt tín hiệu yếu, đóng cửa 50,300 đồng, dưới MA10 (51,670) nhưng còn trên MA50 (47,890).
Diễn giải theo khung Wyckoff, HAH đang kiểm tra lại vùng cản. Với HAH, kịch bản bị phủ nhận nếu đóng cửa dưới 46,850 đồng, đáy phiên 22/9, và được xác nhận khi vượt 53,500 đồng với khối lượng trên 877,000 cổ phiếu.