Th10
Phân tích Doanh Nghiệp
CTD: quý 3 có thể “đỏ” 38%, năm giá mục tiêu nối đuôi nhau trượt dốc
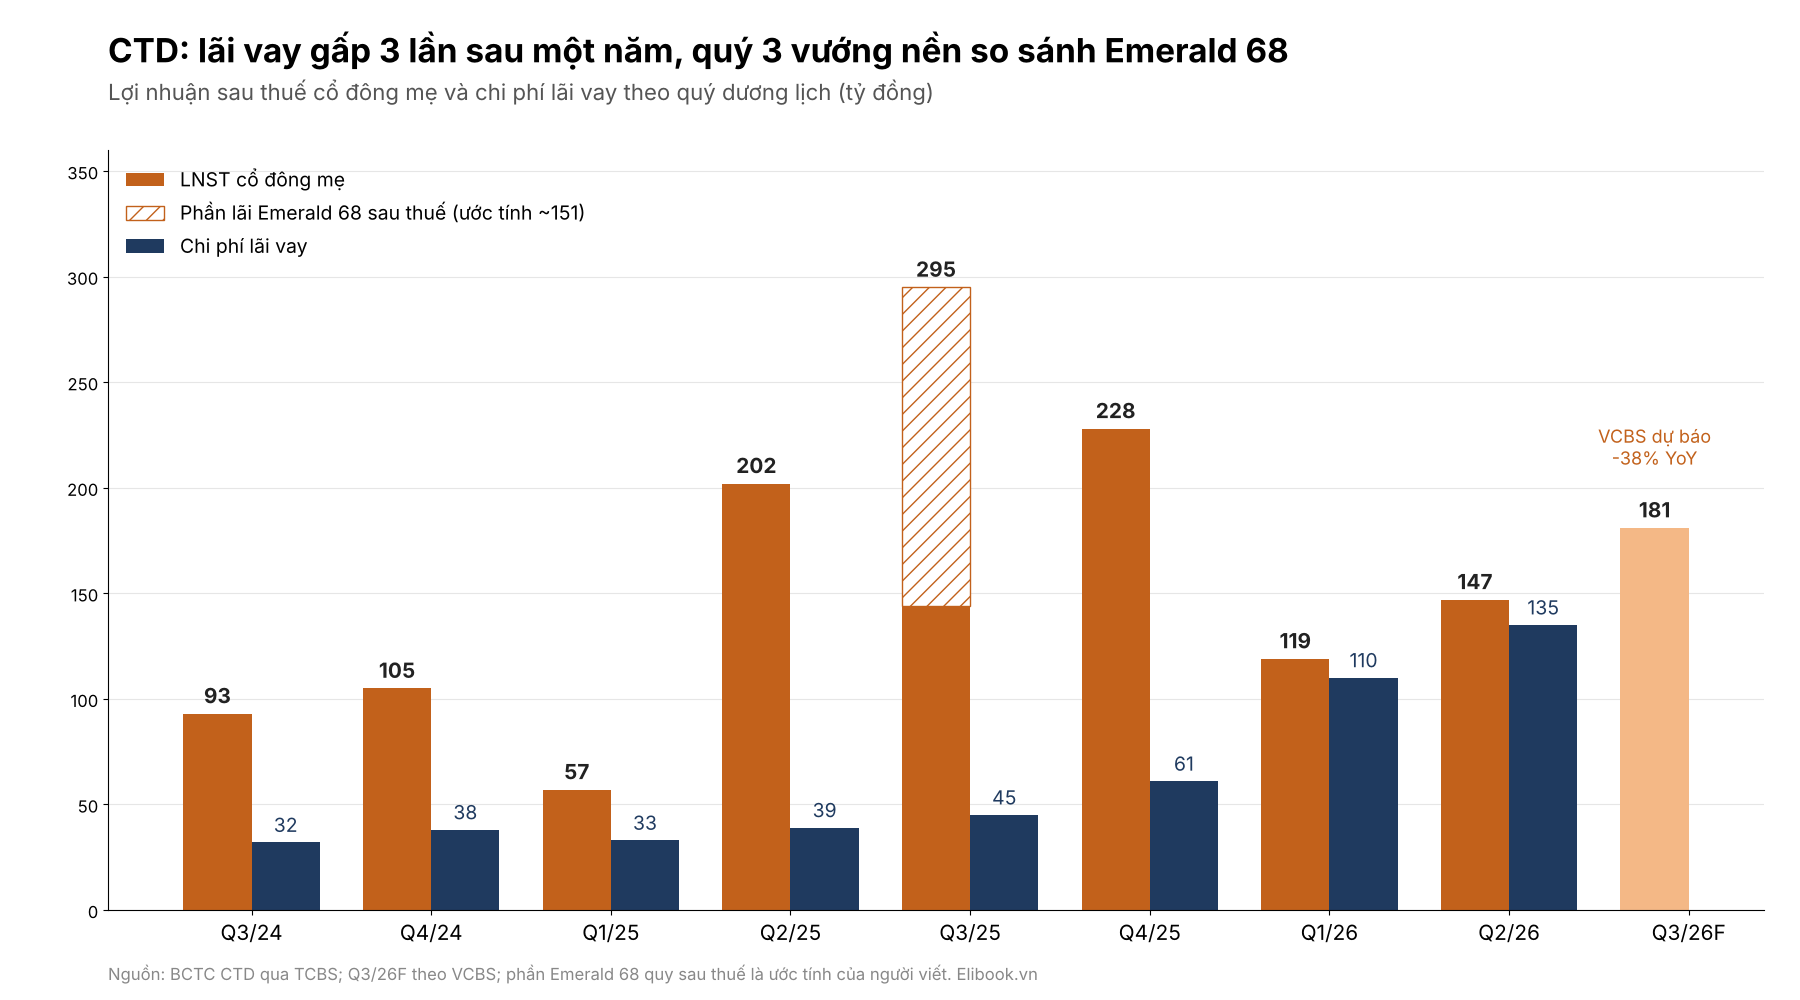
- Doanh thu & lợi nhuận: VCBS dự báo quý 3/2026 (quý 1 niên độ 2027) doanh thu 8,471 tỷ đồng (+14% YoY), LNST 181 tỷ đồng (-38% YoY), do nền cùng kỳ có khoản lãi chuyển nhượng Emerald 68.
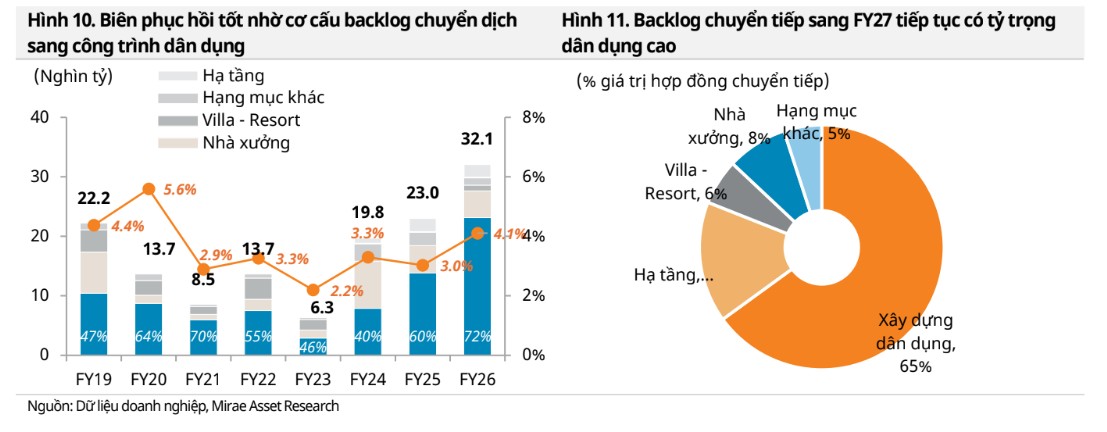
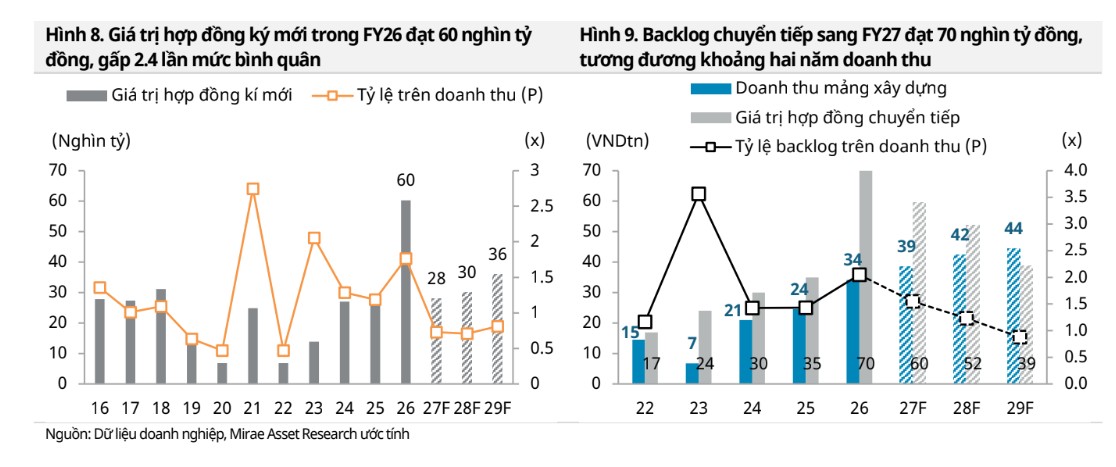
- Hoạt động cốt lõi: Backlog chuyển tiếp 70,000 tỷ đồng, biên gộp niên độ 2026 4.2%; nhưng chi phí lãi vay quý 2/2026 đã lên 135 tỷ đồng, gấp 3 lần cùng kỳ.
- Động lực bổ sung: VDSC kỳ vọng doanh thu hạ tầng niên độ 2027 đạt 6,719 tỷ đồng (+179%). Đầu tư công là câu chuyện thật, nhưng chưa đủ lớn để gánh cả con tàu dân dụng.
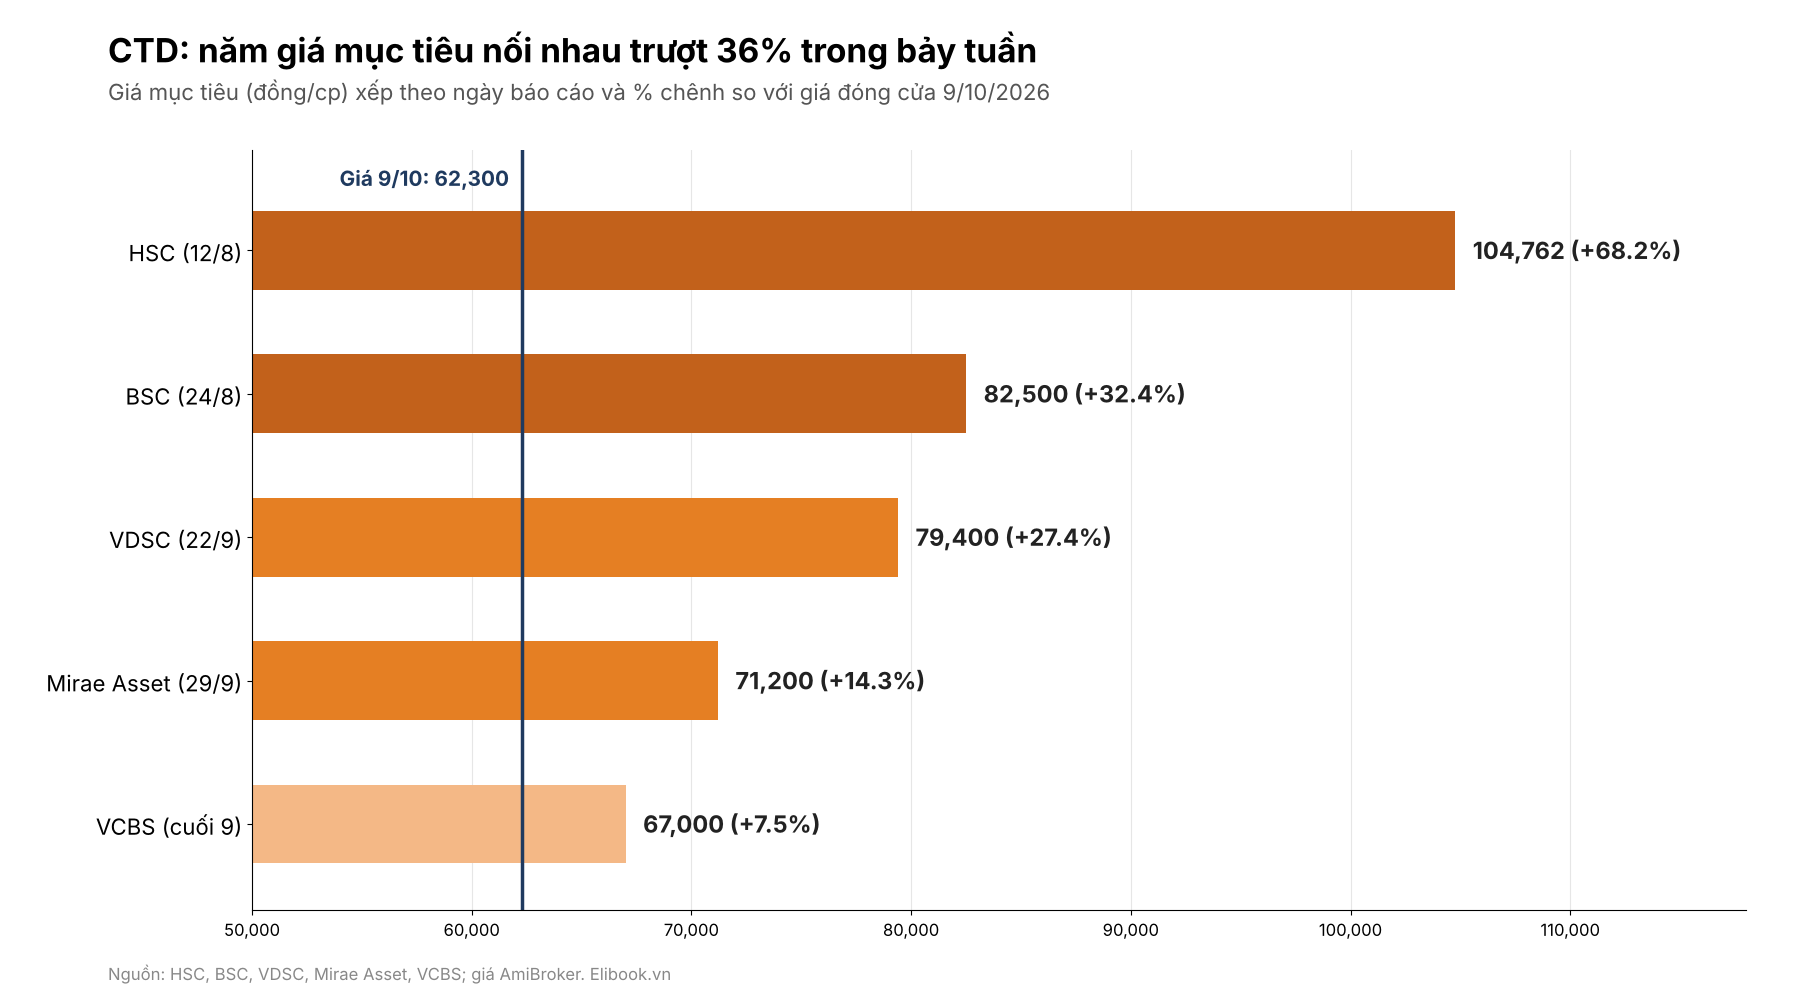
Ngày 12/8, HSC đặt giá mục tiêu cho Coteccons ở 104,762 đồng. Bảy tuần sau, VCBS đưa ra con số 67,000 đồng. Ở giữa là BSC, VDSC và Mirae Asset, mỗi bên ra sau lại thấp hơn bên ra trước, như một dãy bậc thang đi xuống. Điều lạ là không ai chê CTD: cả năm đều nói về backlog kỷ lục, và bốn trong năm bên ghi rõ chữ Mua. Họ chỉ lặng lẽ trả ít tiền hơn cho cùng một câu chuyện.
Khi các nhà phân tích đồng ý về cốt truyện nhưng chênh nhau hơn 35% về cái giá, câu hỏi đáng hỏi không phải là “CTD tốt hay xấu” mà là thị trường đang chiết khấu thứ gì. Trong lúc lãi suất đi lên và giá vật liệu chưa chịu đứng yên, phần lợi nhuận nào của CTD thực sự là của cổ đông, và đầu tư công có cứu được biên lợi nhuận mỏng như tờ giấy này hay không?
Lợi nhuận quý 3: con số đỏ, nhưng cái lõi chưa chắc đã đỏ
Nhìn thẳng vào dự báo của VCBS, quý 3 trông như cú hụt hơi: doanh thu tăng 14% mà lợi nhuận lại giảm 38%. Nhưng con số này phải đọc cùng với cái nền. Quý 3/2025 CTD báo lãi 295 tỷ đồng, trong đó có khoản lợi nhuận khoảng 189 tỷ đồng trước thuế từ việc chuyển nhượng dự án Emerald 68, một món chỉ xuất hiện một lần. Nếu bóc phần này ra, theo ước tính của người viết, lợi nhuận “lõi” quý 3/2025 chỉ còn khoảng 145-150 tỷ đồng, và con số 181 tỷ đồng VCBS dự báo cho quý này thực chất cao hơn khoảng 20-25%.
Bảng kết quả quý này nhiều khả năng sẽ có màu đỏ, nhưng đó là cái bẫy so sánh quen thuộc: hôm qua bạn trúng xổ số, hôm nay đi làm nhận lương thì thu nhập “giảm” thảm hại. Tôi không coi một quý giảm vì nền Emerald 68 là tín hiệu xấu về hoạt động thi công.
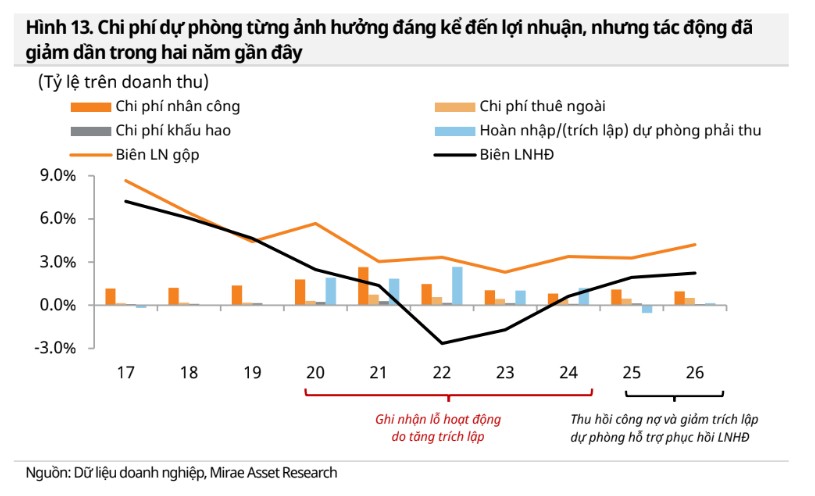
Cái đáng lo nằm ở chỗ khác. Lợi nhuận hoạt động quý 2/2026 đạt 194 tỷ đồng, nhưng chi phí lãi vay cùng quý đã là 135 tỷ đồng, trong khi một năm trước chỉ 45 tỷ đồng. Làm nhiều thì phải vay thêm để ứng vốn công trường, nhưng chi phí lãi vay tăng gấp ba đang ăn dần phần thưởng của việc làm nhiều hơn, trong khi VCBS cho rằng chi phí vật liệu tiếp tục giữ biên ròng ở nền thấp. Hai chiếc kìm ấy mới là thứ quyết định CTD lãi được bao nhiêu trong niên độ 2027.
 Lãi suất và nguyên vật liệu: hai chiếc kìm siết vào biên lợi nhuận 4%
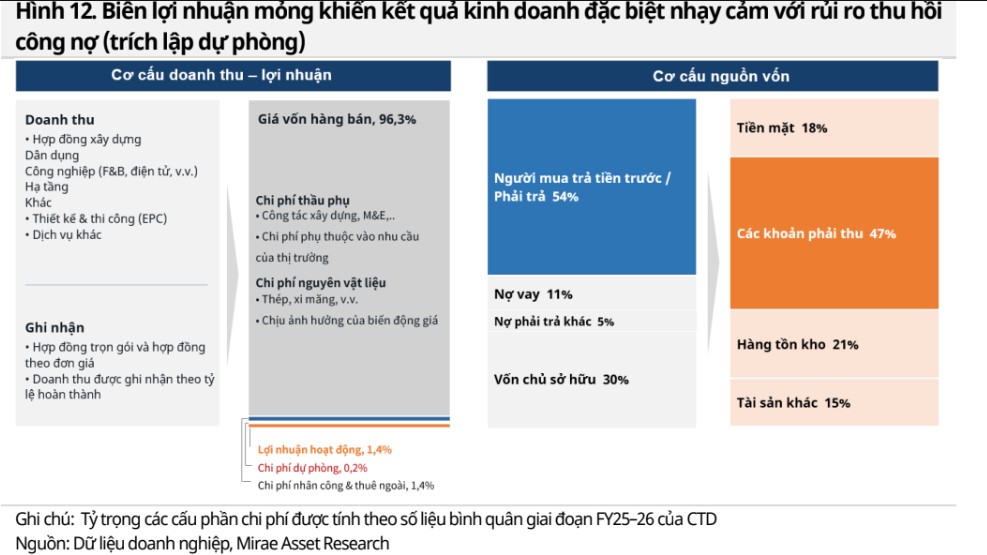
Với một doanh nghiệp có biên gộp quanh 4%, mọi thứ đều phóng đại. Theo VDSC, nguyên vật liệu chiếm khoảng 59% và thầu phụ khoảng 36% chi phí sản xuất kinh doanh của CTD. Mirae Asset ghi nhận giai đoạn 6/2025 đến 6/2026 giá thép tăng 4-6%, xi măng tăng 8-10%. Từ tháng 7, thép xây dựng gần như đi ngang, nhưng HRC đã quay đầu tăng từ đầu tháng 9, tức sóng chi phí chưa hẳn đã qua.
Tấm khiên của CTD là điều khoản chia sẻ biến động giá: hơn 50% backlog có điều khoản này, theo CTD. Tính nhanh thì nếu giá vật liệu tăng thêm 1% và phần backlog không có điều khoản phải chịu trọn, LNST niên độ 2027 có thể mất khoảng 88 tỷ đồng, tương đương 10% mức Mirae Asset đang dự phóng. Đây là ước tính thô của người viết, nhưng đủ để thấy vì sao không ai dám vẽ biên gộp tăng mạnh.
Lãi suất thì đánh vào CTD theo cách lắt léo hơn. CTD vẫn là doanh nghiệp tiền ròng (khoảng 1,880 tỷ đồng cuối niên độ 2026), nên lãi tiền gửi cao về lý thuyết là có lợi. Nhưng dư nợ vay đã tăng gần gấp đôi lên 5,943 tỷ đồng, và thu nhập tài chính ròng niên độ 2026 đã giảm 67% còn 57 tỷ đồng. VDSC giả định vay ngắn hạn chỉ 6.5%/năm, ngang lợi suất tiền gửi. Trong khi tiết kiệm 12 tháng ở nhóm Big4 đã lên 6.8% và khoản gửi lớn có nơi trả tới 8%, tôi thấy giả định này khá lạc quan.
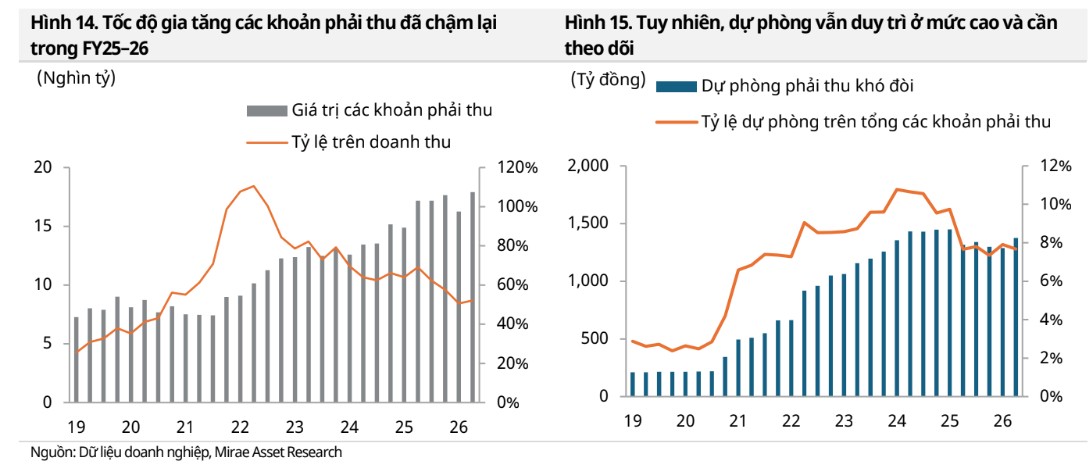
Đòn đau nhất của lãi suất lại nằm ở khách hàng. Mirae Asset chỉ ra lãi suất cao và bất động sản kém thanh khoản ảnh hưởng tới cả quy mô việc làm lẫn khả năng thu tiền, khi phải thu có vấn đề vẫn ở mức 1,835 tỷ đồng (+17.7% YoY). Đó là lý do nhiều người kỳ vọng đầu tư công sẽ là lối thoát.
CTD – Chốt niên độ 2026 rực rỡ, mở cửa vốn ngoại và chờ khoản hoàn nhập nghìn tỷ cho 2027
Đầu tư công: lối thoát thật, nhưng cửa còn hẹp
Hai báo cáo cách nhau đúng một tuần nói ngược nhau. VDSC (22/9) gọi tên là “Cú hích từ xây dựng hạ tầng”: backlog hạ tầng ký mới niên độ 2026 gần 20,000 tỷ đồng (+738% YoY), doanh thu hạ tầng dự phóng 6,719 tỷ đồng niên độ 2027 nhờ các gói thầu APEC Phú Quốc (khoảng 5,000 tỷ đồng), nhà để xe và nhà ga hàng hóa Long Thành (khoảng 7,000 tỷ đồng), cùng cơ hội ở sân bay Gia Bình. Chuyên đề đầu tư công của TCBS (15/9) lại xếp CTD vào nhóm đối chứng chứ không phải nhóm hưởng lợi, vì khoảng 74% backlog tại 31/3/2026 vẫn là nhà cao tầng dân dụng.
Tôi nghĩ cả hai đều đúng, chỉ là đang nhìn hai mốc thời gian khác nhau. Ngay cả trong kịch bản của VDSC, hạ tầng niên độ 2027 chỉ chiếm khoảng 15% tổng doanh thu, còn dân dụng vẫn gánh gần hai phần ba. Một chiếc xe tải thêm một bánh mới thì chạy vững hơn, nhưng tải trọng vẫn đè lên những bánh cũ. Thêm nữa, phần “hạ tầng” của CTD phần lớn đến từ khách quen tư nhân như Sun Group và Masterise, tức là đầu tư công đi qua cửa PPP hơn là tiền ngân sách.
TCBS còn chỉ ra một điểm khó chịu hơn: CTD nằm trong nhóm bảy mã có dòng tiền kinh doanh ba năm thấp hơn một nửa lợi nhuận, và xếp nhóm nhà thầu dân dụng vào lớp “tiền chảy qua”, biên gộp chỉ khoảng 4.7%. Chính VDSC cũng cảnh báo hạ tầng chiếm dụng vốn lâu hơn, nên áp lực dòng tiền sẽ tăng khi mảng này lớn dần. Đầu tư công vì vậy giải quyết bài toán “có việc làm” chứ chưa giải được bài toán “làm có lãi và thu được tiền”. Và khi tương lai còn mờ như vậy, mỗi nhà phân tích tự chọn cho mình một con số.
Định giá & khuyến nghị: cùng một backlog, năm bản lợi nhuận
Đặt các dự phóng LNST niên độ 2027 cạnh nhau sẽ thấy vì sao giá mục tiêu trượt: BSC 1,201 tỷ đồng, VDSC 948 tỷ đồng, Mirae Asset 856 tỷ đồng, TCBS khoảng 751 tỷ đồng và VCBS 730 tỷ đồng. Bên cao nhất gấp 1.65 lần bên thấp nhất, dù cùng nhìn một backlog. Chỗ đồng thuận là doanh thu còn tăng; chỗ bất đồng thật sự là biên gộp. VDSC tin biên gộp mở rộng lên 4.5% nhờ đàm phán giá thầu, còn Mirae Asset cho rằng biên sẽ giảm về 4.0% vì phần backlog ký ở mặt bằng giá cũ vẫn còn chảy qua giá vốn.
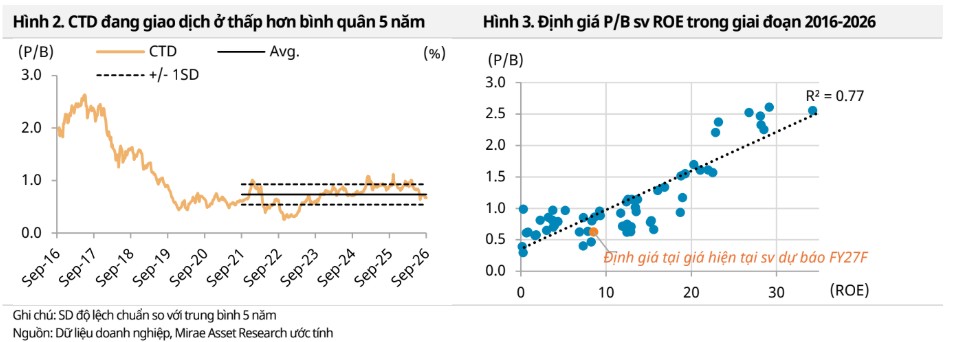
Bội số định giá cũng hạ dần, từ P/B 1.0 lần của BSC xuống 0.8 lần của VDSC và 0.77 lần ở mức giá mục tiêu DCF của Mirae Asset. Mirae Asset còn đưa ra một phép tính đáng suy nghĩ: ở P/B 0.62 lần, thị trường đang hàm ý CTD chỉ có ROE trung hạn khoảng 4.3%, bằng một nửa mức 8.5% của niên độ vừa qua.
Bình quân năm giá mục tiêu khoảng 81,000 đồng, cao hơn giá đóng cửa 9/10 khoảng 30%; bỏ con số đã cũ của HSC thì còn khoảng 75,000 đồng, tương đương upside 20% (ước tính của người viết). Tôi nghiêng về phía Mirae Asset và VCBS hơn là VDSC, vì biên gộp chỉ mở rộng được khi cả vật liệu lẫn lãi suất cùng thuận, mà hiện cả hai đều chưa thuận. Nhưng chính mức giá hàm ý ROE 4.3% lại là điểm tôi thấy hấp dẫn: thị trường đang trả tiền cho kịch bản CTD kém đi, trong khi khoản 526 tỷ đồng của Ngôi Sao Việt và phán quyết có lợi ở Kenton Node mới chỉ được Mirae Asset đưa một phần vào mô hình.
| Tiêu chí | HSC (12/8) | BSC (24/8) | TCBS (3/9) | VDSC (22/9) | Mirae Asset (29/9) | VCBS (cuối 9) |
|---|---|---|---|---|---|---|
| Khuyến nghị | Mua | Mua | Quan sát, chờ mua | Mua | Mua (báo cáo đầu) | Không ghi rõ |
| Giá mục tiêu (VND/cp) | 104,762 | 82,500 | Không đưa ra | 79,400 | 71,200 | 67,000 |
| Doanh thu NĐTC 2027 (tỷ VND) | Chưa cập nhật | 59,500 | Không công bố | 44,952 | 38,697 | 36,581 |
| LNST NĐTC 2027 (tỷ VND) | Chưa cập nhật | 1,201 | ~751 | 948 | 856 | 730 (có thể là hợp nhất) |
| Phương pháp / luận điểm | P/E lịch sử | P/B 1.0x, chiết khấu 15% | So P/E, P/B lịch sử | P/B 0.8x + P/E 8.5x | DCF, WACC 12.1% | Backlog kỷ lục |
| Rủi ro chính | Quản trị vốn | Nhân sự, vật liệu | Biên mỏng, vốn lưu động | Vốn lưu động, giải ngân | Lãi suất, thu hồi nợ | Chi phí vật liệu |
Elibook Team không có khuyến nghị giao dịch ở CTD.