Th10
Phân tích Doanh Nghiệp
MSB: Hệ sinh thái giá 9,360 tỷ đồng, quý 3 trông vào ngoại hối và nợ cũ
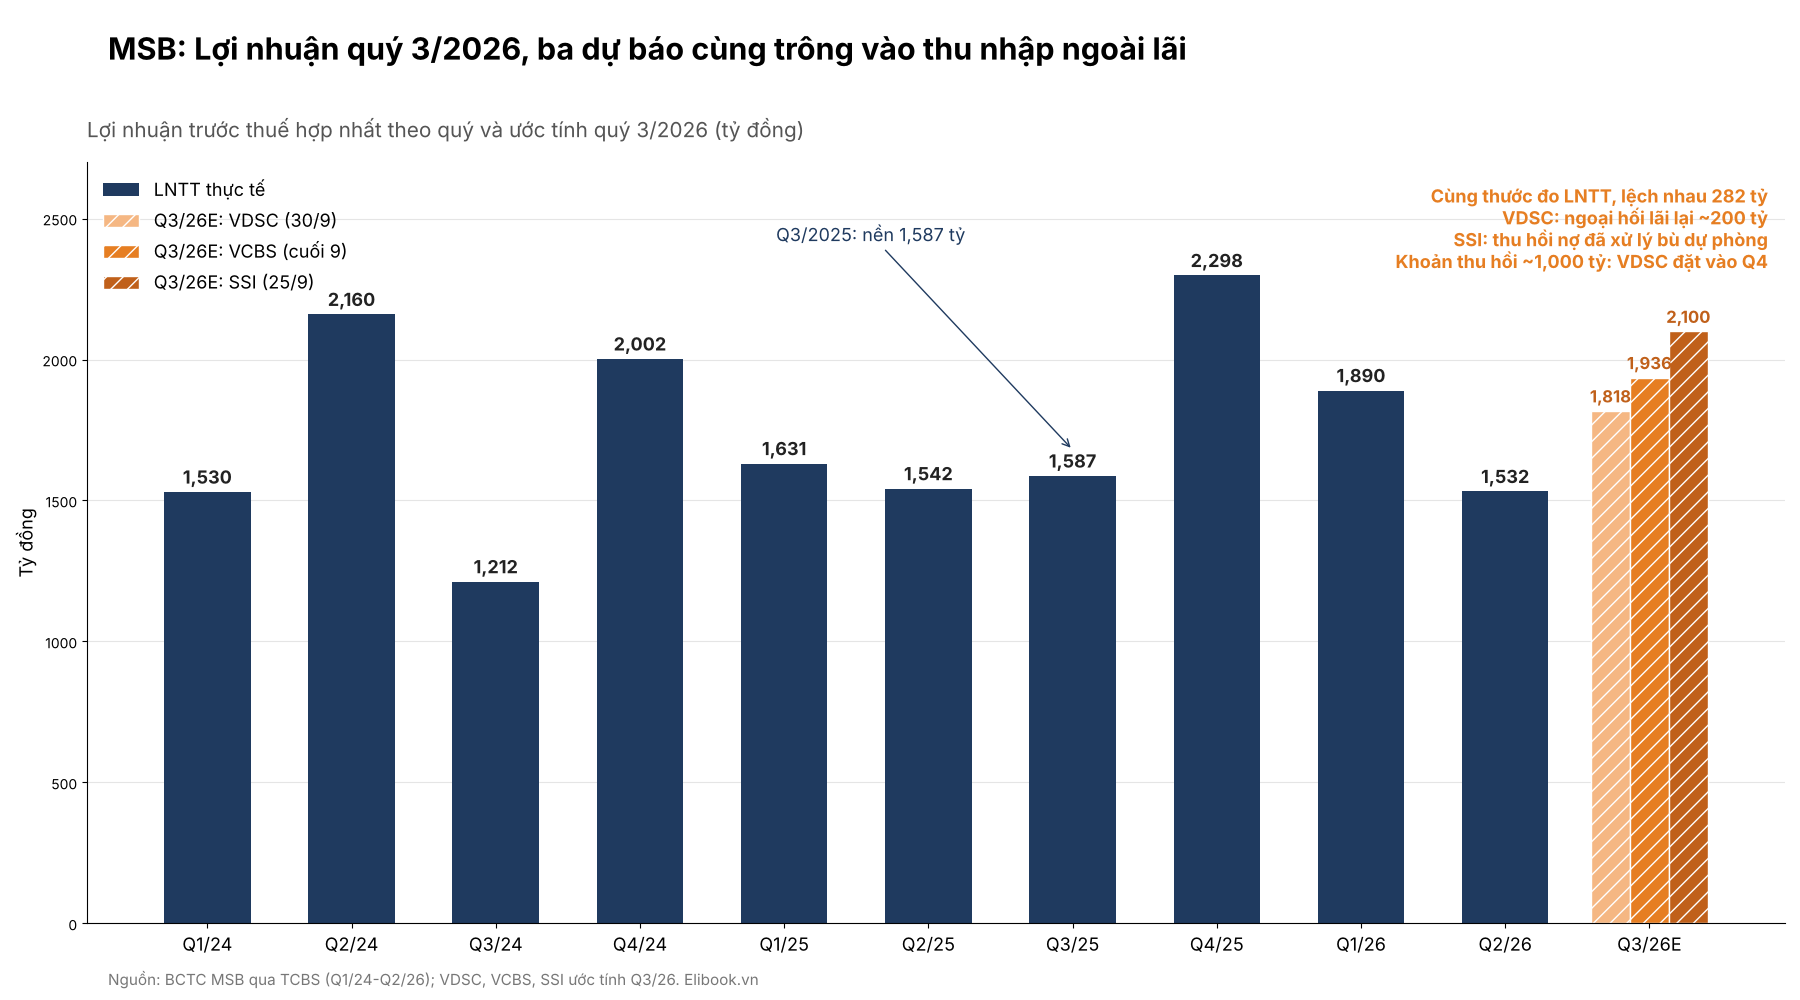
- Doanh thu & lợi nhuận: LNTT quý 2/2026 đạt 1,532 tỷ đồng (-1% YoY, -19% QoQ). Quý 3 được dự báo 1,818-2,100 tỷ đồng (+15% đến +32% YoY) tùy công ty chứng khoán.
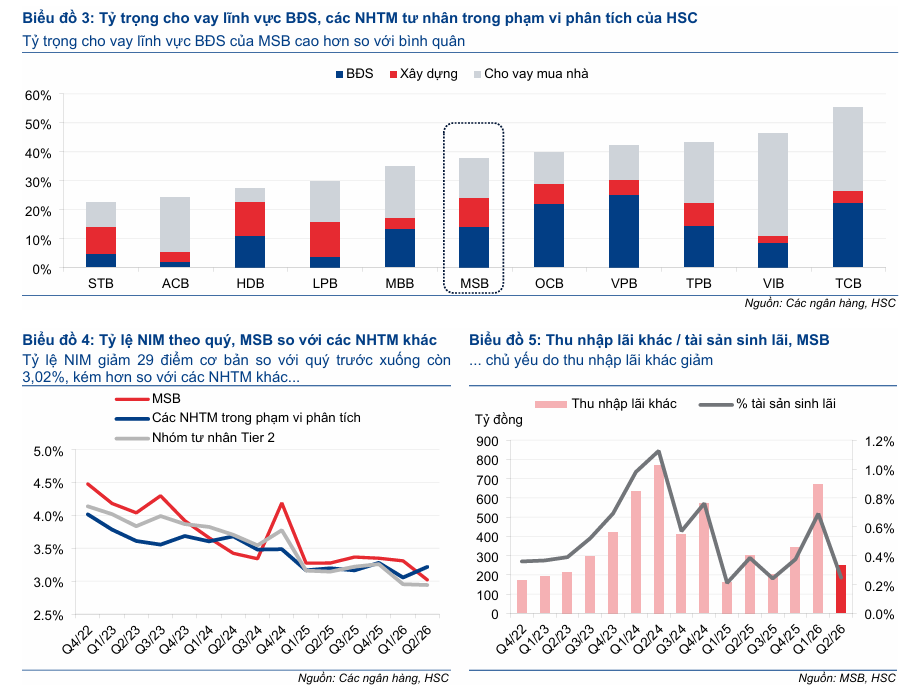
- Hoạt động cốt lõi: Tín dụng hợp nhất tăng 11.4% so với đầu năm, ngân hàng mẹ dùng hết hạn mức. NIM quý 2 còn 3.02% (-29 điểm cơ bản QoQ), thu nhập ngoài lãi giảm 59% YoY.
- Động lực bổ sung: Đề xuất phát hành quyền mua 25% giá 10,000 đồng để làm bảo hiểm, chứng khoán, ngân hàng tại VIFC. Kế hoạch lớn, nhưng giá cổ phiếu đã chạy trước kế hoạch.
Từ đầu năm đến phiên 9/10, cổ phiếu MSB tăng khoảng 41%, nhanh nhất trong nhóm ngân hàng mà HSC theo dõi. Cùng khoảng thời gian, LNTT 6 tháng của ngân hàng chỉ tăng 8%, còn HSC tính rằng nếu bỏ khoản thu hồi nợ tồn đọng dự kiến ghi nhận cuối năm, LNTT 2026 thậm chí giảm khoảng 3%. Giá đi bằng thang máy, lợi nhuận đi cầu thang bộ.
Rồi ngày 28/9, ngân hàng gửi cổ đông một tấm bản đồ lớn: thành lập hoặc mua công ty bảo hiểm nhân thọ và phi nhân thọ, một ngân hàng tại Trung tâm tài chính quốc tế (VIFC), mua công ty chứng khoán, công ty quản lý quỹ, kèm đợt chào bán 936 triệu cổ phiếu cho cổ đông hiện hữu giá 10,000 đồng, thấp hơn thị giá khoảng 30%.
Câu hỏi thật của MSB lúc này không phải “hệ sinh thái có tốt không“, mà là: nhà đầu tư đang trả tiền cho lợi nhuận của năm nay, hay đã trả trước cho một giấc mơ mà chính các công ty chứng khoán cho rằng sớm nhất 2028 mới bắt đầu có trái?
Hệ sinh thái: tấm bản đồ đẹp, chưa có giờ khởi hành
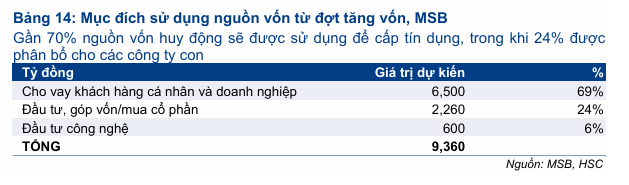
Nhìn vào cách dùng tiền, đợt tăng vốn khá thực dụng. Trong 9,360 tỷ đồng dự kiến thu về, 6,500 tỷ đồng (69%) dành cho cho vay, 2,260 tỷ đồng (24%) góp vốn vào công ty con và 600 tỷ đồng cho công nghệ. HSC ước tính hệ số CAR tăng từ 12.3% lên 14.7% trước khi trừ phần góp vốn công ty con. Ngân hàng vừa dùng hết hạn mức tín dụng ngay trong quý 2, nên thêm vốn cấp 1 là nhu cầu thật.
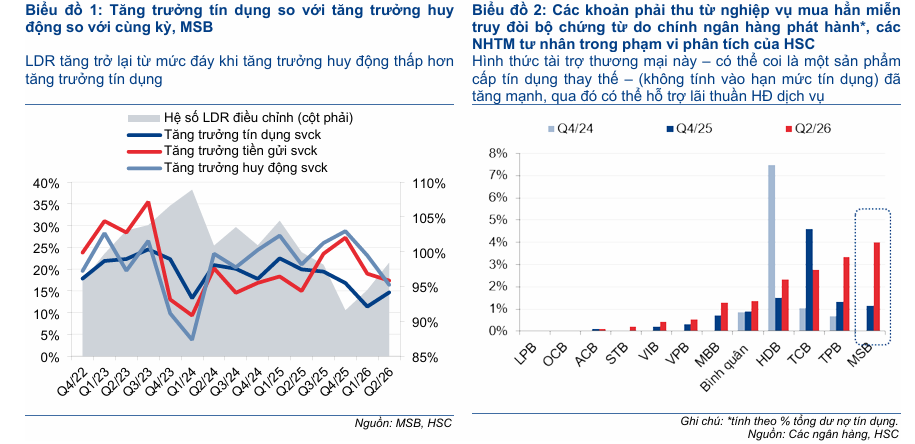
Phần hệ sinh thái thì giống tấm bản đồ chưa có giờ khởi hành. HSC lưu ý đây là lần đầu MSB nói tới bảo hiểm và ngân hàng tại VIFC, nhưng chưa có lộ trình. Công ty chứng khoán mục tiêu, theo HSC, nhiều khả năng là Chứng khoán Stanley Brothers (VUA), nơi các công ty liên quan Tập đoàn ROX nắm 87%, và ban lãnh đạo chỉ mua khi công ty này có lãi ba năm liền, tức quanh 2028. Mảng bảo hiểm nhân thọ còn vướng hợp đồng phân phối độc quyền với Prudential giai đoạn 2021-2036, nên muốn tự làm có thể phải bồi thường. VCBS nhắc thêm một chiều ngược lại: ngân hàng tính chuyển nhượng một phần hoặc toàn bộ vốn tại công ty tài chính TNEX.
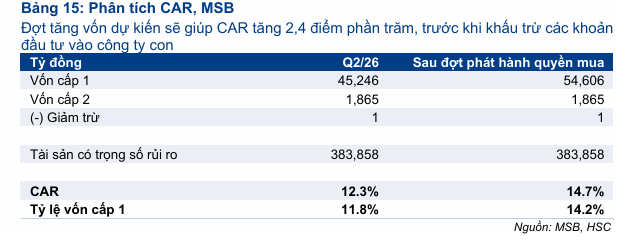
Có hai chi tiết nhà đầu tư nên đặt cạnh nhau. Thứ nhất, người mua công ty chứng khoán là ngân hàng, còn người bán là các bên liên quan đến nhóm cổ đông nắm 14.2% MSB; giá và cấu trúc thương vụ chưa công bố. Thứ hai, quyền mua giá thấp sẽ kéo giá tham chiếu về khoảng 13,680 đồng nếu tính từ giá 14,600 đồng ngày 9/10, theo ước tính của người viết. Cổ đông thực hiện quyền thì không mất gì, nhưng ai không nộp tiền sẽ bị pha loãng, và EPS lẫn ROE sẽ chững lại cho tới khi đồng vốn mới sinh lời.
Theo tôi, hệ sinh thái là câu chuyện cho 2028-2030, còn ngay lúc này nó chủ yếu là một đợt huy động vốn được kể bằng ngôn ngữ đẹp. Muốn biết MSB có đủ sức chờ tới lúc đó không, phải nhìn vào cỗ máy đang chạy: lợi nhuận quý 3.
Lợi nhuận quý 3: ba dự báo, một biến số tên là ngoài lãi
Ba công ty chứng khoán cùng đo LNTT quý 3 và cùng thấy tăng trưởng, nhưng lệch nhau gần 300 tỷ đồng. VDSC thận trọng nhất với 1,818 tỷ đồng (+15% YoY), VCBS ra 1,936 tỷ đồng (+22%), còn SSI cao nhất với 2,100 tỷ đồng (+32%). Nền quý 3/2025 là 1,587 tỷ đồng.
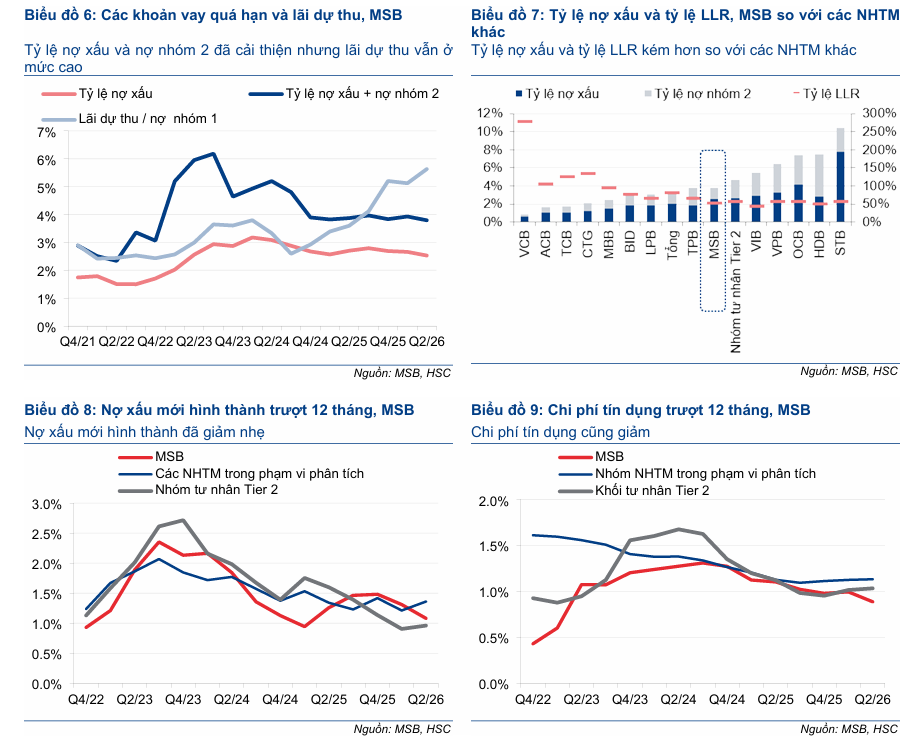
Phần tăng thêm không đến từ thu nhập lãi. Ngân hàng mẹ đã dùng hết hạn mức tín dụng 10.45% ngay cuối quý 2, nên VDSC dự báo tín dụng quý 3 đi ngang và NIM lùi thêm về khoảng 2.9%. Lý do NIM giảm khá rõ: tín dụng chạy nhanh hơn huy động, LDR lên 66.8%, CASA tụt từ 26.5% xuống 23.1%, chi phí tiền gửi tăng 70 điểm cơ bản chỉ trong một quý. VDSC chỉ ra MSB là ngân hàng hiếm hoi trong nhóm cùng quy mô có NIM quý 2 đi lùi, trong khi phần đông đã cải thiện.
Vì vậy cả câu chuyện quý 3 dồn vào thu nhập ngoài lãi. VDSC kỳ vọng mảng này tăng 80% QoQ, chủ yếu nhờ ngoại hối quay lại lãi khoảng 200 tỷ đồng sau khi lỗ 34 tỷ ở quý 2, và phí dịch vụ hồi 18%. SSI lạc quan hơn nhờ thu hồi nợ đã xử lý, đủ bù chi phí dự phòng tăng khi nợ xấu nhích lên. Tôi nghiêng về khoảng giữa của VCBS: kịch bản của VDSC đã khá hợp lý, còn để chạm con số của SSI thì MSB cần một khoản thu hồi lớn rơi đúng vào quý 3, trong khi VDSC đặt khoản đột biến khoảng 1,000 tỷ đồng vào quý 4 và HSC giả định 1,200 tỷ đồng cho cả năm.
Chính khoản đột biến này mới là trục xoay của cả năm. Ban lãnh đạo kỳ vọng thu về 1,000-2,500 tỷ đồng trong nửa cuối năm từ 2-3 tài sản tồn đọng lớn, có tài sản đảm bảo khoảng 8,000 tỷ đồng. Nếu thành công, LNTT 2026 tăng hai chữ số. Nếu trễ hẹn như lần đã hẹn trong năm 2025, phần còn lại là một ngân hàng có lợi nhuận cốt lõi đi ngang, NIM đang co, và tỷ trọng cho vay kinh doanh bất động sản cùng xây dựng chiếm khoảng 35% dư nợ.
Định giá & khuyến nghị: cổ phiếu đã mua vé trước chuyến tàu
Sau nhịp tăng, MSB giao dịch ở P/B dự phóng 1 năm 0.98 lần, cao hơn bình quân 5 năm 0.91 lần, còn mức chiết khấu so với nhóm ngân hàng tư nhân thu hẹp từ 40% xuống 17% theo HSC. Một phần nhịp định giá lại có lý do kỹ thuật: MSB nằm trong 27 mã của danh mục FTSE Russell hiệu lực từ 21/9, và tỷ lệ sở hữu nước ngoài mới khoảng 7.3% trên giới hạn 30%. Nhưng dòng tiền chỉ số trả tiền cho việc được vào rổ, không trả tiền cho ROE.
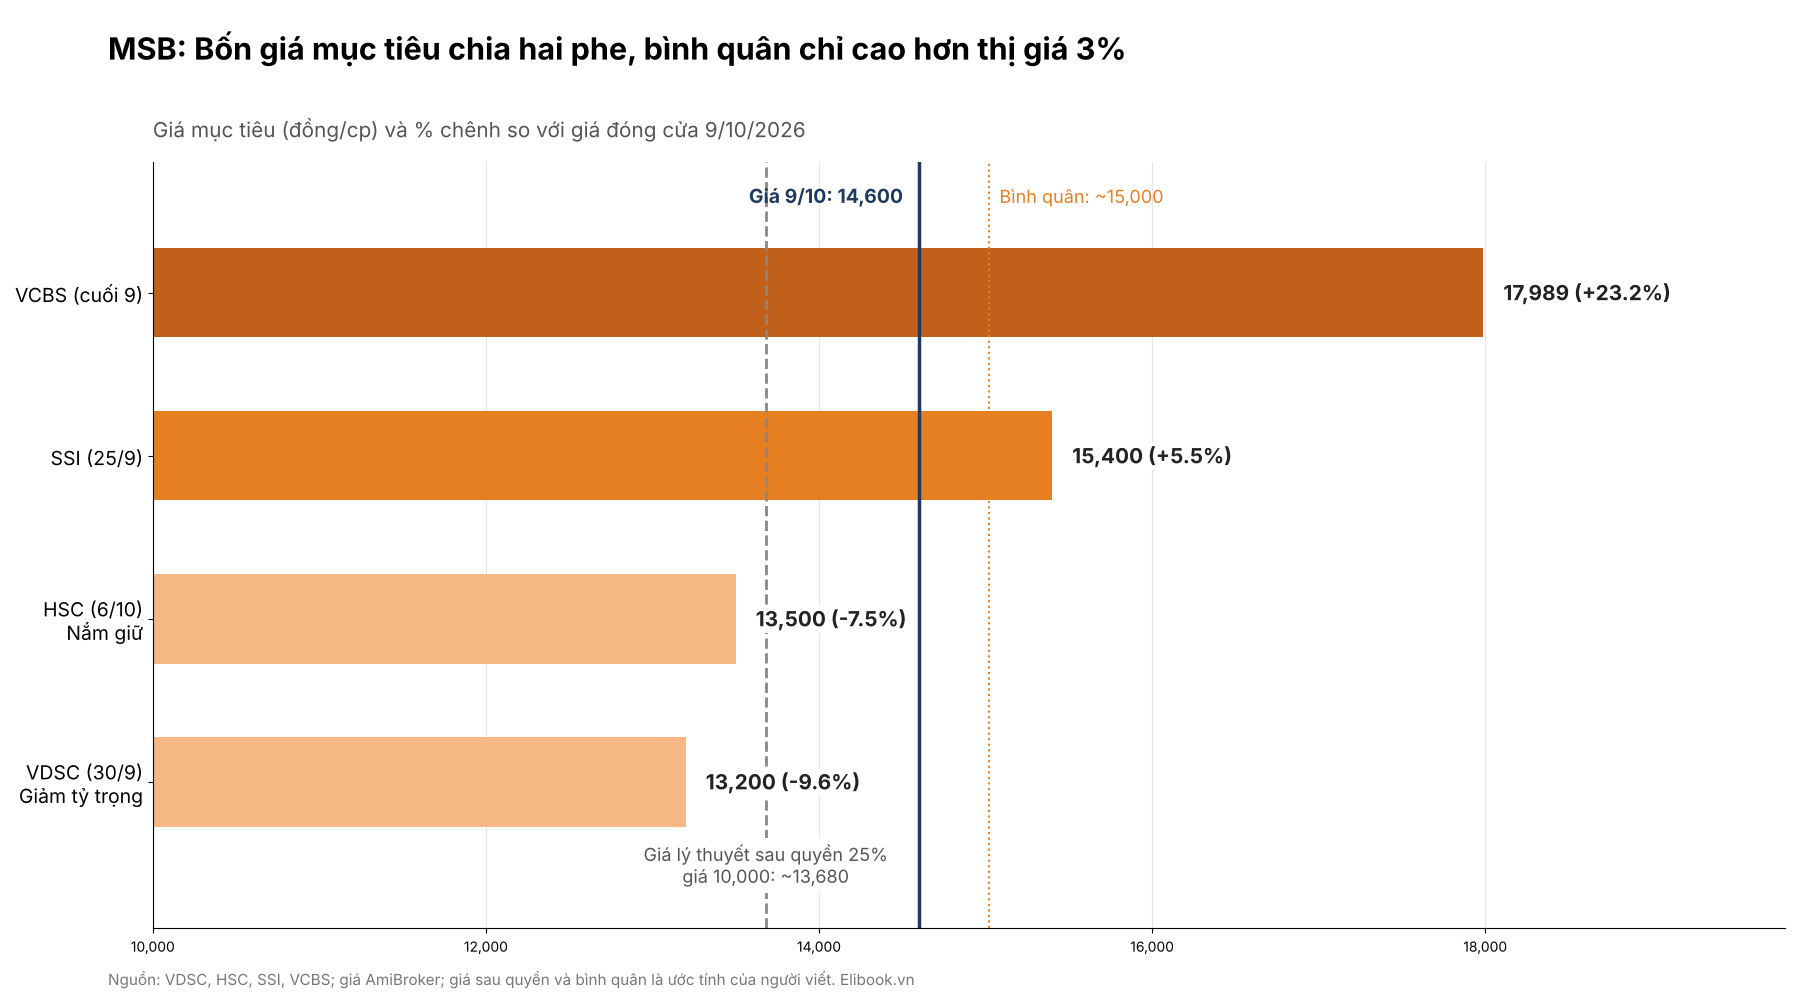
Bốn công ty chứng khoán chia thành hai phe rõ rệt. Phe thận trọng gồm VDSC và HSC. VDSC hạ khuyến nghị xuống Giảm tỷ trọng, giá mục tiêu 13,200 đồng, thấp hơn 12% so với mức 15,050 đồng hồi tháng 6, sau khi cắt 13% dự báo LNTT 2026 còn 7,759 tỷ đồng vì hạ NIM xuống 3.04% và hạ thu nhập ngoài lãi 16%; phương pháp vẫn là P/B mục tiêu 1.0 lần kết hợp thu nhập thặng dư với chi phí vốn 14.9%. HSC giữ khuyến nghị Nắm giữ và 13,500 đồng, giảm bình quân 2.6% dự báo LNTT 2026-2028 nhưng nâng nhẹ ROE dài hạn để phản ánh hệ sinh thái, hai tác động triệt tiêu nhau. Phe lạc quan là VCBS với giá mục tiêu 17,989 đồng và LNTT 2026 8,610 tỷ đồng (+22%), cùng SSI với 15,400 đồng.
Theo ước tính của người viết, giá mục tiêu bình quân khoảng 15,000 đồng, chỉ cao hơn giá 14,600 đồng khoảng 3%. Chỗ bất đồng thật nằm ở hai biến số: khoản thu hồi nợ có về đủ trong năm hay không, và NIM có hồi trong nửa cuối năm như HSC kỳ vọng hay tiếp tục co như VDSC dự báo. Tôi nghiêng về phe thận trọng. Không phải vì hệ sinh thái là ý tưởng tồi, mà vì giá đã trả trước cho nó trong khi HSC dự báo ROE 2027 chỉ còn 12.5%, thấp hơn chi phí vốn mà chính họ dùng để định giá. Với người đang nắm giữ, đợt quyền mua giá 10,000 đồng là lý do để ở lại; với người chưa có hàng, báo cáo quý 3 và khoản thu hồi nợ quý 4 là hai trạm kiểm soát nên chờ.
| Tiêu chí | VDSC (30/9/2026) | HSC (6/10/2026) | SSI (25/9/2026) | VCBS (cuối 9/2026) |
|---|---|---|---|---|
| Khuyến nghị | Giảm tỷ trọng | Nắm giữ (giữ nguyên) | Không nêu | Không nêu |
| Giá mục tiêu (VND/cp) | 13,200 (hạ từ 15,050 hồi 6/2026) | 13,500 (giữ nguyên) | 15,400 | 17,989 |
| LNTT Q3/2026 (tỷ đồng) | 1,818 (+15%) | Không nêu | 2,100 (+32%) | 1,936 (+22%) |
| LNTT 2026F (tỷ đồng) | 7,759 (+10%), hạ 13% | 8,031 (+13.8%), hạ 3.5% | LN tăng 14% | 8,610 (+22%) |
| Luận điểm / phương pháp | NIM 3.04%, ngoài lãi yếu; P/B 1.0x + RI, Ke 14.9% | Phụ thuộc 1,200 tỷ thu nhập bất thường; RI, Ke 14.45% | Thu hồi nợ đã xử lý bù dự phòng | Tín dụng 16.9%, thu hồi nợ 1,000-1,500 tỷ, hệ sinh thái |
| Rủi ro chính | ROE giảm, nợ xấu hình thành ròng chưa cải thiện | NIM, cho vay BĐS cao, pha loãng ROE | Nợ xấu tăng nhẹ | Không nêu |
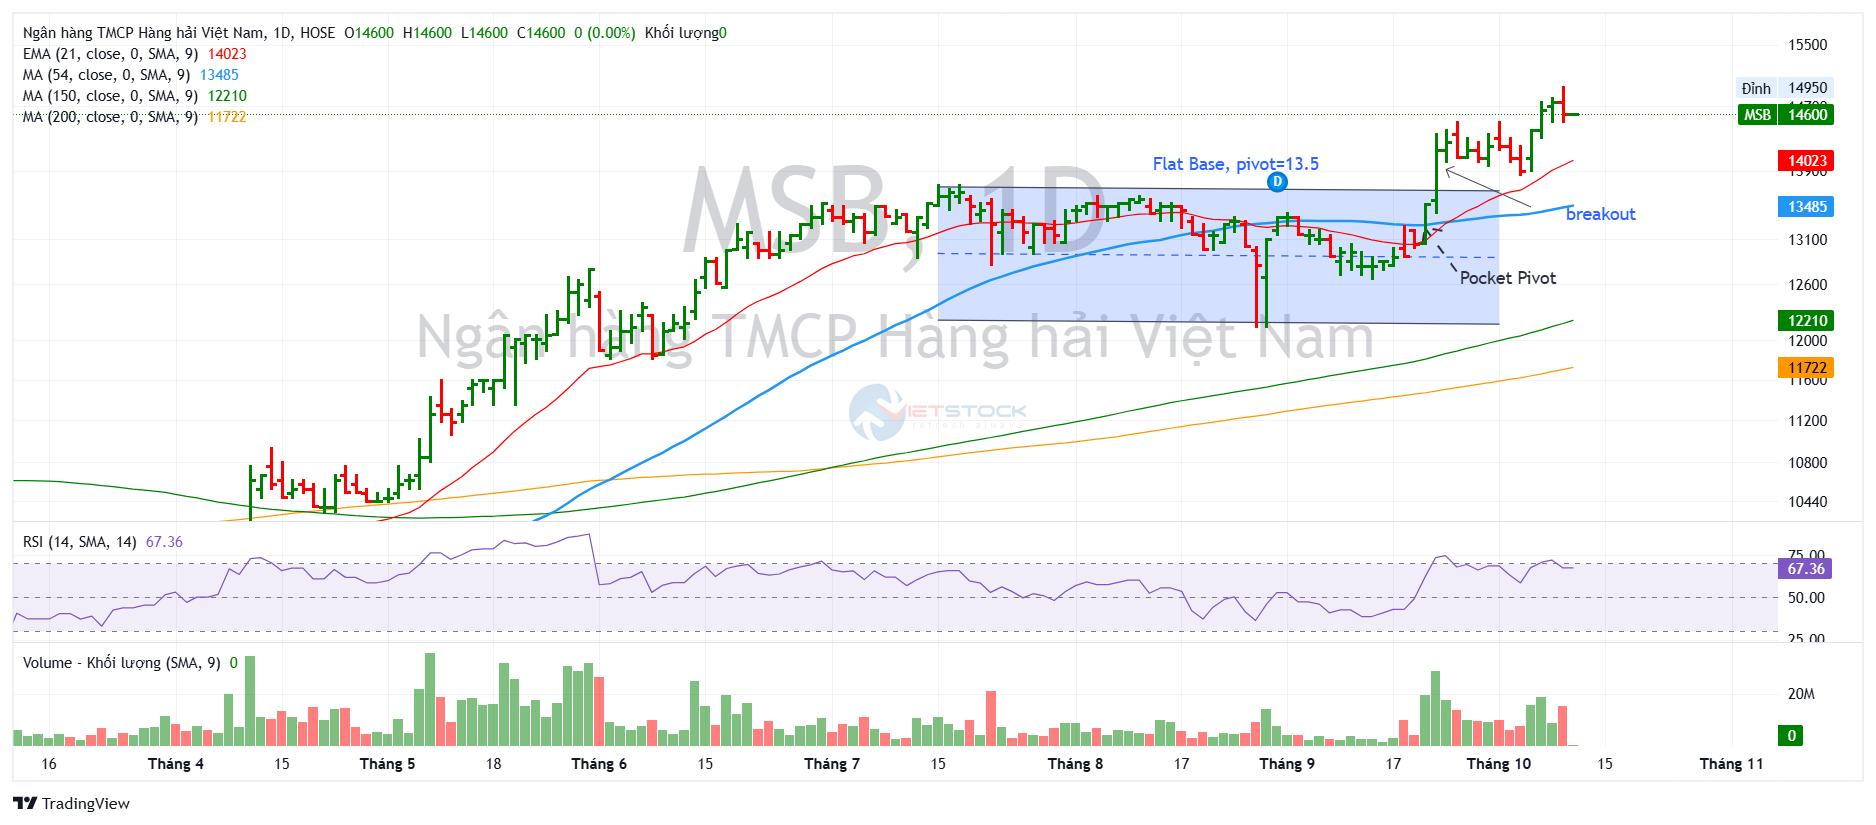
Trên đồ thị, sau khi tạo đáy quanh 9,000 đồng hồi tháng 3, MSB đi ngang trong nền giá 12,700-13,700 đồng suốt từ đầu tháng 7 tới giữa tháng 9, khối lượng cạn dần, có phiên chỉ bằng 0.18 lần trung bình 50 phiên.
Tín hiệu điểm mua Pocket Pivot đáng tin nhất là phiên ngày 22/9: đóng cửa 13,500 đồng (+3.45%), khối lượng 19.4 triệu cổ phiếu, gấp 3.2 lần trung bình, ngay sau ngày MSB vào rổ FTSE, và phiên sau tăng tiếp 4.8% với khối lượng gấp 4.4 lần.
Đọc theo Wyckoff/VSA, sau cú bật giá tích lũy hai tuần trong vùng 13,850-14,500 đồng với khối lượng co về 0.8 lần, đỉnh 14,500 bị từ chối hai lần (25/9 và 1/10), rồi phiên 6/10 phát thêm một điểm mua Pocket Pivot ở 14,400 đồng (+3.6%, gấp 2.3 lần) trước khi giá vượt cản ngày 7/10.
Điểm cần cảnh giác là phiên 9/10: chạm đỉnh mới 14,950 đồng nhưng đóng cửa 14,600 đồng (-1.0%) với khối lượng gấp 2.1 lần, dấu hiệu nguồn cung xuất hiện ở vùng cao. Giá hiện trên MA10 (14,290), MA50 (13,470) và MA200 (11,690), chưa có tín hiệu Bán nào kể từ tháng 7. Tôi coi đóng cửa dưới 13,900 đồng, đáy phiên 6/10, là ngưỡng phủ nhận kịch bản tăng; ngưỡng xác nhận là đóng cửa vượt 14,950 đồng kèm khối lượng lớn. Lưu ý thêm: khi đợt quyền mua đến ngày giao dịch không hưởng quyền, các mốc giá này sẽ được điều chỉnh xuống theo.