Th10
Phân tích Doanh Nghiệp
BID: Lãi quý 3 tăng tới 33%, còn tăng vốn là bình dưỡng khí chứ không phải trò chơi
- Doanh thu & lợi nhuận: Bốn CTCK dự báo LNTT quý 3/2026 trong khoảng 8,855-10,062 tỷ đồng, tăng 17-33% YoY nhờ nền thấp; 6 tháng đầu năm đạt khoảng 18,900 tỷ đồng (+17.9%).
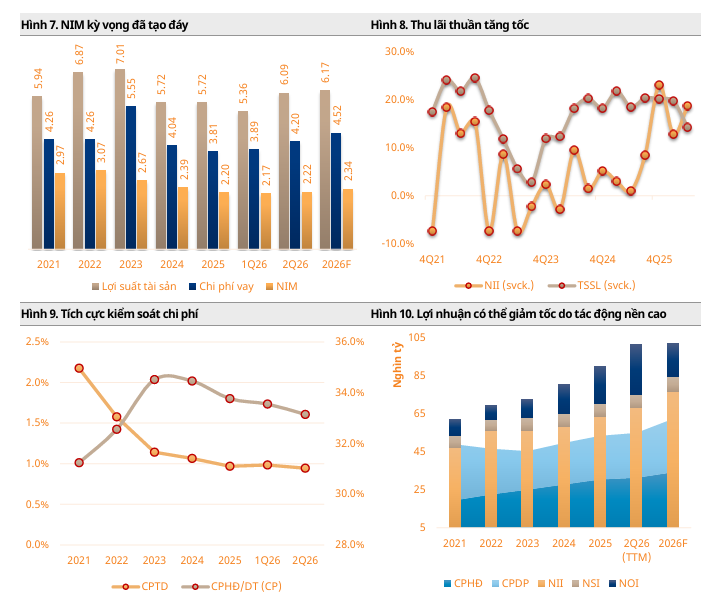
- Hoạt động cốt lõi: NIM tạo đáy 2.17% ở quý 1 rồi nhích khoảng 5 điểm cơ bản; thu nhập lãi thuần quý 3 được MBS ước tăng 18% YoY, tín dụng tăng 6-9% từ đầu năm tùy nguồn.
- Động lực bổ sung: Kế hoạch nâng vốn điều lệ từ 72,800 lên tối đa 99,558 tỷ đồng, nhưng chỉ phần chào bán khoảng 10.7% mang tiền mới. Với BID, đó là nhu cầu sống còn chứ không phải phần thưởng.
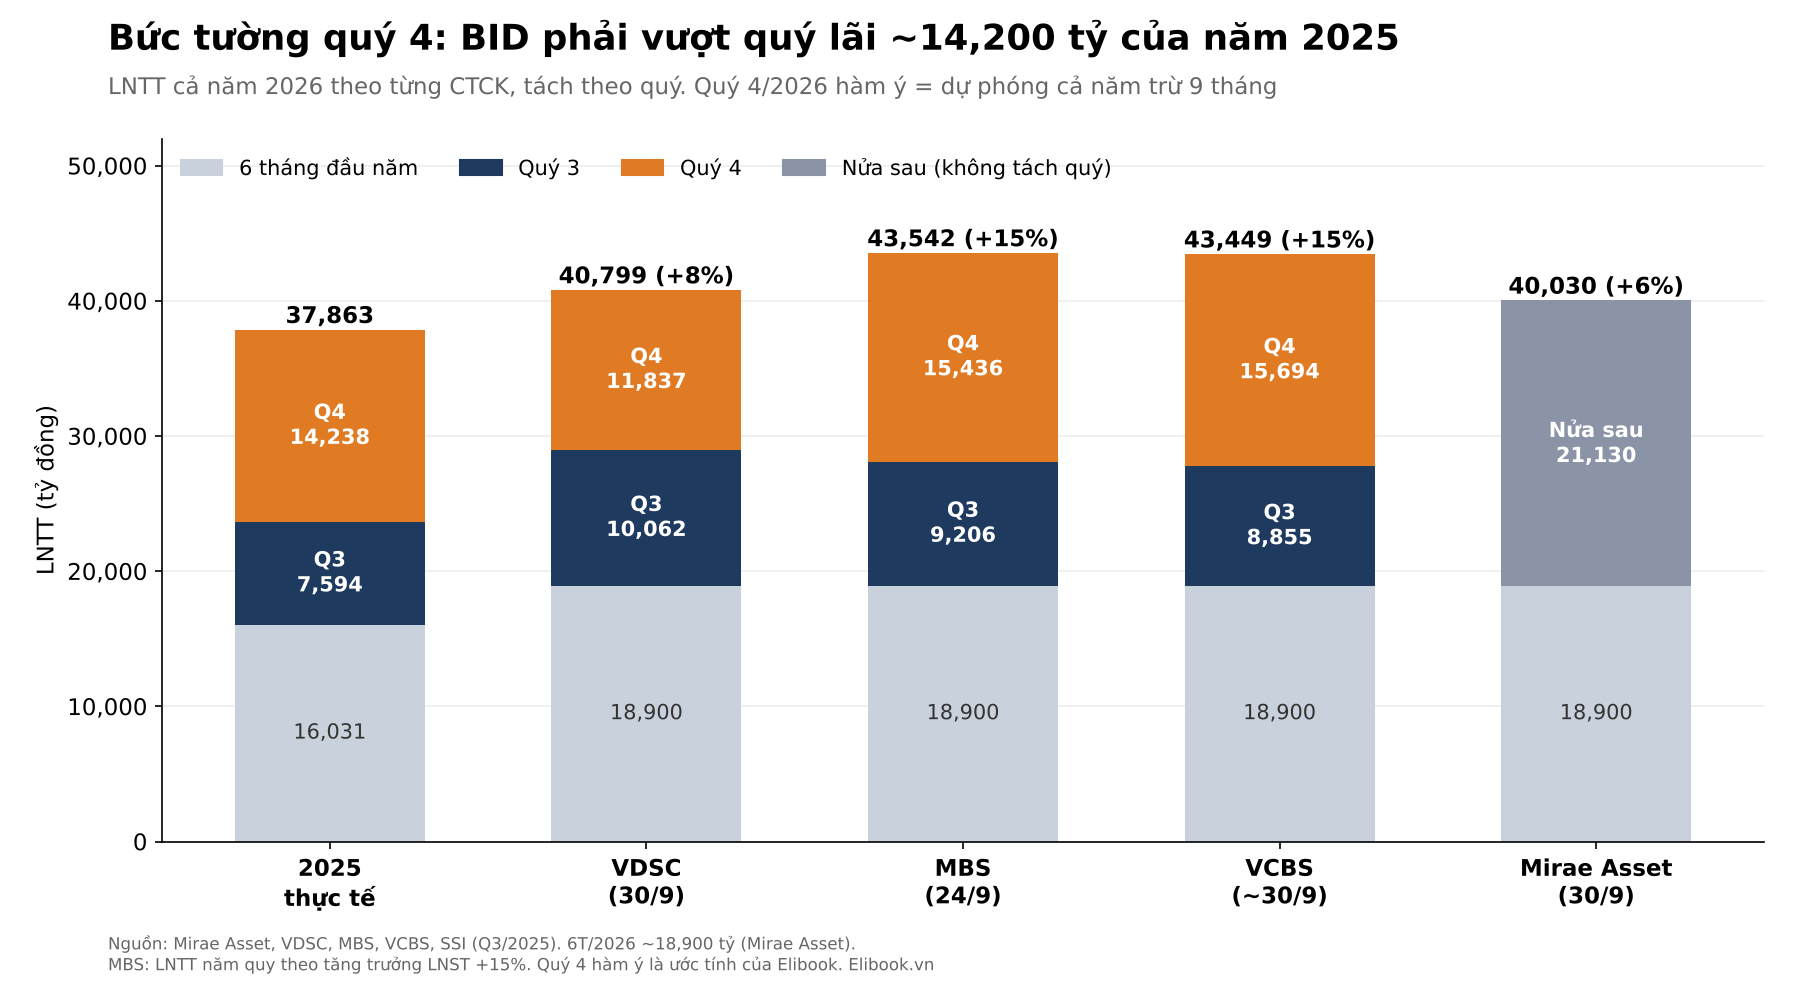
Năm ngoái, BID làm một việc khá kỳ quặc: lãi trước thuế quý 4 khoảng 14,200 tỷ đồng, gần gấp đôi quý 3 cùng năm (khoảng 7,600 tỷ). Năm nay quý 3 được dự báo tăng tới 33%, nghe rất sướng tai, nhưng khi đặt dự phóng cả năm của các CTCK cạnh nhau, mức tăng chỉ còn 6-15%. Phần chênh lệch đó nằm chặn ngang ở quý 4, như một bức tường ngân hàng phải trèo qua trước khi được khen.
Câu chuyện này đáng bận tâm vì BID đang cần một thứ hơn cả lợi nhuận đẹp: vốn. Tỷ lệ an toàn vốn chỉ quanh 9.2%, vốn chủ sở hữu mỏng nhất nhóm, và kế hoạch tăng vốn hai năm tới có một cấu phần phải bán cổ phiếu lấy tiền thật. Vậy quý 3 tăng mạnh là thật hay chỉ là hiệu ứng nền, và bức tường quý 4 sẽ quyết định giá chào bán ra sao?
VCB, CTG, BID: Cùng một Quyết định 40, cùng một con sóng FTSE, nhưng ba số phận khác hẳn nhau
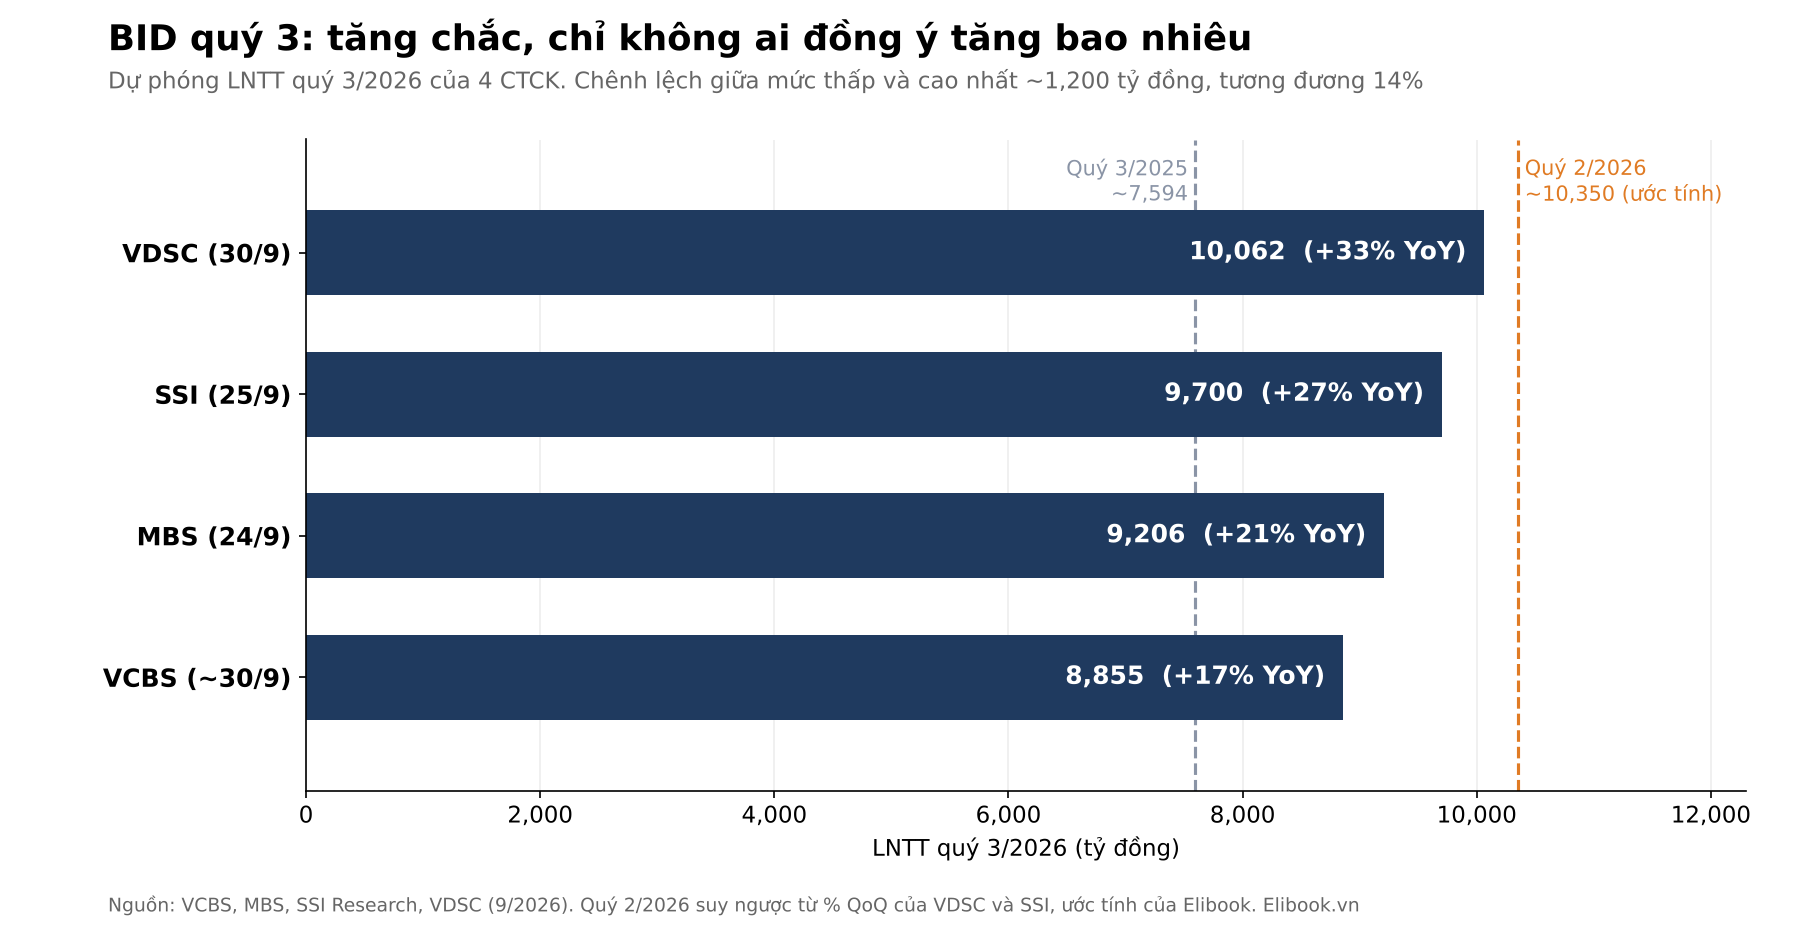
Lợi nhuận quý 3: tăng chắc, chỉ không ai đồng ý tăng bao nhiêu
Bốn CTCK cùng nhìn một ngân hàng nhưng đưa ra bốn con số cách nhau khoảng 1,200 tỷ đồng. VCBS thận trọng nhất với 8,855 tỷ đồng (+17%), MBS 9,206 tỷ (+21%), SSI 9,700 tỷ (+27%), còn VDSC lạc quan nhất với 10,062 tỷ (+33%). Cả bốn đều không vượt quý 2 (khoảng 10,350 tỷ đồng). Mức tăng YoY đẹp chủ yếu nhờ quý 3/2025 là quý thấp, không phải vì cỗ máy vừa thay động cơ.
Bên trong, nguồn lực vẫn là thu nhập lãi. MBS cho rằng NIM cải thiện nhẹ so với cùng kỳ khi các khoản vay ưu đãi dần chuyển sang lãi suất thả nổi, đẩy thu nhập lãi thuần tăng khoảng 18%, cộng thêm thu từ nợ đã xử lý. Nhưng bất đồng lộ ra ở tín dụng: MBS chỉ kỳ vọng dư nợ tăng khoảng 6% từ đầu năm, trong khi VDSC ước 9%, tương đương khoảng 2.59 triệu tỷ đồng.
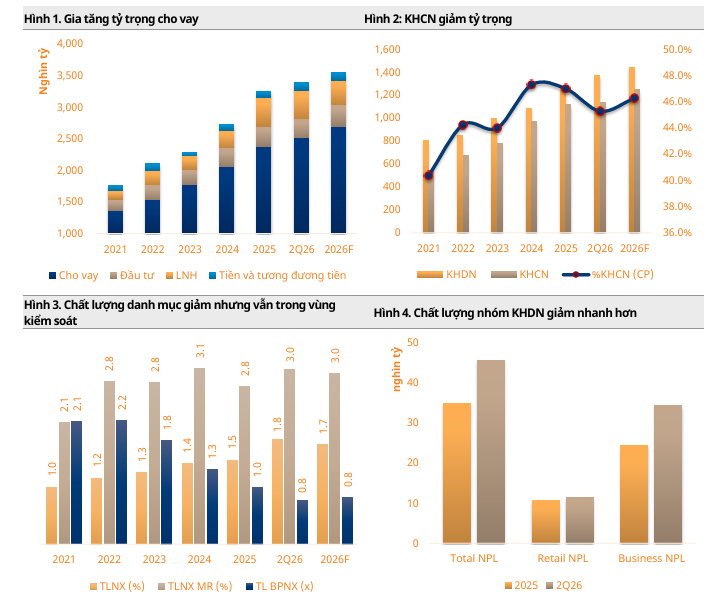
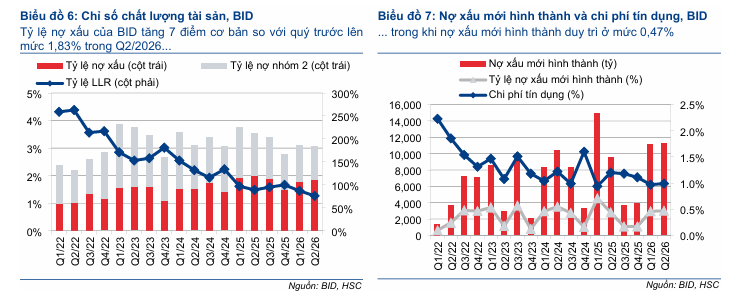
Chỗ khiến tôi để ý nhất là dự phòng. SSI tin chi phí tín dụng cao hơn có thể khiến LNTT giảm so với quý trước, còn VDSC xếp BID vào nhóm ba ngân hàng gánh khoảng 57% chi phí dự phòng của cả danh mục theo dõi. Nợ xấu nửa đầu năm đã lên 1.83%, bao phủ nợ xấu được Mirae Asset dự báo chỉ còn 82.2%. Theo tôi, quý 3 là một quý tăng chắc, nhưng là kiểu tăng của người chạy xuống dốc: đà có sẵn, chưa chứng minh được sức leo.
Và con dốc thật sự nằm ngay phía trước.
Bức tường quý 4: hai phe lệch nhau 4,000 tỷ đồng
Lấy LNTT cả năm 2025 là 37,863 tỷ đồng, trừ đi 9 tháng, quý 4/2025 còn lại khoảng 14,200 tỷ đồng (ước tính của người viết). Đó là nền so sánh nặng nhất mà ngân hàng phải đối mặt năm nay.
Khi quy dự phóng cả năm về quý 4, các CTCK tách thành hai phe rõ rệt. Phe thận trọng gồm VDSC và Mirae Asset: VDSC cho rằng 9 tháng mới hoàn thành 71% dự phóng năm, tức quý 4 hàm ý khoảng 11,800 tỷ đồng, thấp hơn cùng kỳ khoảng 17%; Mirae Asset chỉ dự phóng LNTT cả năm 40,030 tỷ đồng (+5.7%), nghĩa là nửa sau năm nay thậm chí thấp hơn nửa sau năm ngoái. Phe lạc quan gồm VCBS và MBS với LNTT cả năm khoảng 43,500 tỷ đồng (+15%), buộc quý 4 phải đạt khoảng 15,500-15,700 tỷ đồng, cao hơn kỷ lục năm ngoái.
Hai phe lệch nhau khoảng 4,000 tỷ đồng lợi nhuận quý 4, gần nửa quý 3, vì ba biến số: tín dụng cuối năm (VCBS kỳ vọng cả năm 16.1%, Mirae Asset 13.5%), NIM (VCBS chỉ đặt 2.1%) và chất lượng tài sản (VCBS tin nợ xấu cuối năm giảm về 1.3%, Mirae Asset dự 1.74%).
Tôi nghiêng về phe thận trọng. Nợ nhóm 2 toàn ngành đã tăng hai quý liền, bộ đệm dự phòng của BID mỏng hơn hẳn VCB, và quý 4 là lúc ngân hàng quốc doanh hay “dọn sổ”. Muốn vượt bức tường 14,200 tỷ, BID cần cả tín dụng bứt tốc lẫn dự phòng hiền lành cùng lúc, mà hai điều này hiếm khi đi chung.
Nhưng vì sao một quý 4 kém sắc lại đáng lo hơn bình thường? Vì BID sắp phải đi bán cổ phiếu.
Tăng vốn: với BID không phải trò chơi, mà là bình dưỡng khí
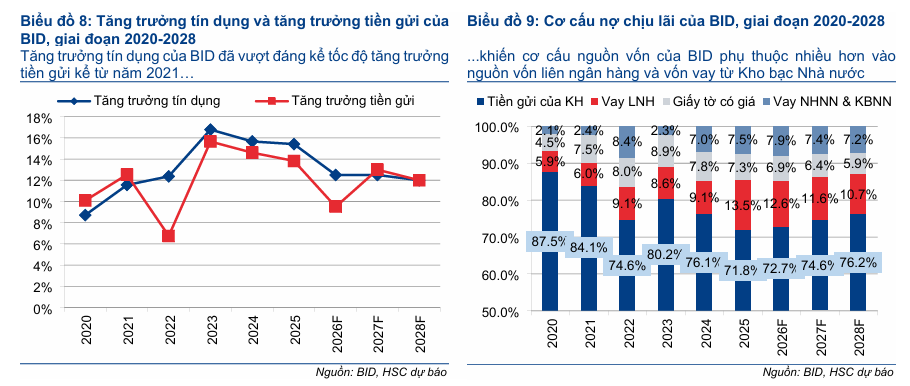
Game tăng vốn ngân hàng mùa này thường được kể như trò đổi tờ tiền: cổ đông cầm nhiều giấy hơn nhưng không giàu thêm. Với BID, khung đó chỉ đúng một nửa. Tháng 3, ngân hàng đã bán riêng lẻ hơn 258.7 triệu cổ phiếu cho 31 nhà đầu tư giá bình quân 38,900 đồng, thu về hơn 10,000 tỷ đồng tiền thật. Đại hội tháng 4 thông qua thêm ba cấu phần: 6.84% cổ phiếu thưởng từ quỹ dự trữ đã chốt danh sách ngày 18/8, 19.19% cổ tức cổ phiếu đang chờ phê duyệt, và chào bán riêng lẻ hoặc ra công chúng tối đa 780 triệu cổ phiếu (khoảng 10.7%) trong 2026-2027. Đến 9/10, BID chưa công bố thời điểm cho đợt chào bán này.
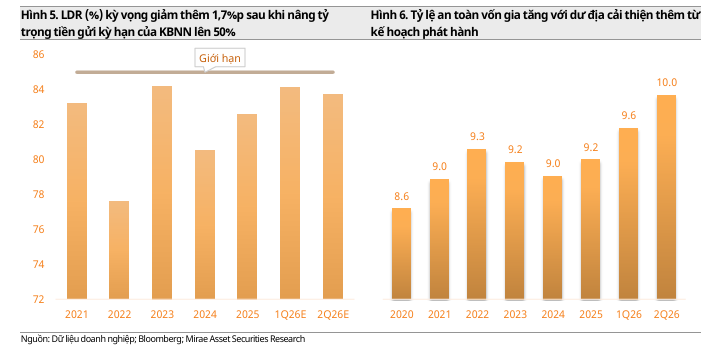
Hai cấu phần đầu là đổi tờ tiền. Cấu phần thứ ba mới là bình dưỡng khí, và BID cần nó hơn mọi ngân hàng quốc doanh khác. CAR cuối 2025 chỉ 9.2%, vốn chủ sở hữu khoảng 5.8% tổng tài sản, còn tỷ lệ đòn bẩy khoảng 5.3%, thấp nhất 26 ngân hàng trong thống kê của TCBS. Khác CTG bị khóa ở ngưỡng sở hữu nhà nước 65%, BID còn dư địa để phát hành, nên câu hỏi chỉ là “bán ở giá nào”.
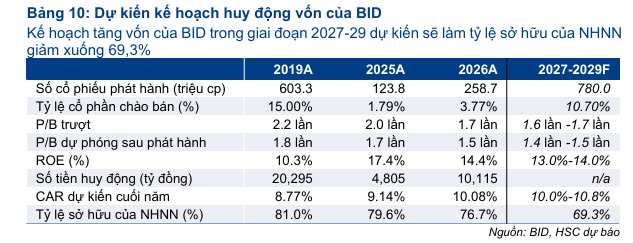
Đây là chỗ bài toán trở nên khó chịu. Nếu quy 780 triệu cổ phiếu theo giá 33,900 đồng hiện tại, BID thu về khoảng 26,400 tỷ đồng, tăng vốn chủ khoảng 15% so với cuối 2025 (ước tính của người viết). Nhưng Mirae Asset nhận xét các đợt phát hành gần đây có giá sát thị giá nên không tạo nhiều thặng dư, và vì thế kế hoạch tăng vốn 2026-2027 “có thể không tạo nhiều hỗ trợ cho giá cổ phiếu”. Nói thẳng ra, bán cổ phiếu khi P/B đang ở vùng thấp nhất ba năm là bán hàng lúc chợ chiều.
Theo tôi, đây là sợi dây nối quý 4 với câu chuyện vốn. Một quý 4 vượt tường sẽ kéo định giá lên trước đợt chào bán, giúp ngân hàng thu nhiều tiền hơn với ít cổ phiếu hơn. Một quý 4 hụt hơi thì ngược lại: pha loãng nặng hơn cho cùng một lượng vốn. Nhà đầu tư vì thế không nên đuổi theo lịch chốt quyền 19.19%, mà nên theo dõi giá chào bán của 10.7%.
Vậy ở mức giá hiện tại, thị trường đã trừ hao kịch bản xấu đến đâu?
Định giá & khuyến nghị: rẻ có lý do, nhưng đã rẻ gần đáy
BID đóng cửa 33,900 đồng ngày 9/10, thấp hơn đỉnh tháng 1 khoảng 35%. VDSC cho biết P/B chỉ 1.44 lần, sát đáy ba năm 1.31 lần và xa mức trung bình 1.86 lần; theo giá trị sổ sách dự phóng 2026 của Mirae Asset (28,100 đồng), P/B forward còn khoảng 1.2 lần.
Ba CTCK có giá mục tiêu trong hai tháng qua đều nghiêng về phía tích cực, nhưng không đồng đều. Mirae Asset khuyến nghị Tăng tỷ trọng, giá mục tiêu 42,350 đồng, hạ nhẹ từ 42,750 đồng trong báo cáo cuối tháng 8 và giữ nguyên ở bản cập nhật 30/9, dựa trên P/B mục tiêu 1.5 lần. SSI (25/9) đặt 46,300 đồng với tăng trưởng lợi nhuận 2026 khoảng 12%, còn VCBS (khoảng 30/9) cao nhất với 49,271 đồng, đi cùng dự phóng LNTT tăng 15%. Giá mục tiêu bình quân khoảng 45,970 đồng, upside khoảng 36% (ước tính của người viết). VDSC và MBS không đưa giá mục tiêu cho BID.
Các bên đồng thuận rằng quý 3 tăng và định giá rẻ; bất đồng thật nằm ở quý 4 và chất lượng tài sản. Mirae Asset, bên có giá mục tiêu thấp nhất, cũng là bên duy nhất vừa hạ dự phóng. Tôi tin dự phóng của Mirae Asset sát thực tế hơn, nhưng ngay cả giá mục tiêu thận trọng nhất vẫn cao hơn thị giá khoảng 25%. Lưu ý: các giá mục tiêu chưa nêu rõ đã tính đợt cổ tức 19.19% hay chưa. BID là cổ phiếu để tích lũy kiên nhẫn qua kỳ báo cáo quý 4 và giá chào bán, không phải để lướt sóng chốt quyền.
| Tiêu chí | Mirae Asset (26/8 và 30/9) | SSI (25/9) | VCBS (~30/9) | VDSC (30/9) | MBS (24/9) |
|---|---|---|---|---|---|
| Khuyến nghị | Tăng tỷ trọng | n.a | n.a | Tích lũy chọn lọc ngành | n.a |
| Giá mục tiêu (đồng) | 42,350 (từ 42,750) | 46,300 | 49,271 | n.a | n.a |
| LNTT quý 3/2026 (tỷ đồng) | n.a | 9,700 (+27%) | 8,855 (+17%) | 10,062 (+33%) | 9,206 (+21%) |
| LNTT 2026F (tỷ đồng) | 40,030 (+5.7%) | Lợi nhuận +12% | 43,449 (+15%) | ~40,800 (hàm ý) | LNST 34,981 (+15%) |
| Luận điểm / phương pháp | P/B 1.5 lần; hạ NIM về 2.34% | NIM phục hồi từ nền thấp | Tín dụng 16.1%, nợ xấu về 1.3% | P/B 1.44 lần, sát đáy 3 năm | Thu nhập lãi +18%, thu nợ đã xử lý |
| Rủi ro chính | Chất lượng tài sản, NIM | Chi phí tín dụng tăng | NIM thấp 2.1% | Gánh nặng dự phòng | Tín dụng bán lẻ chậm |
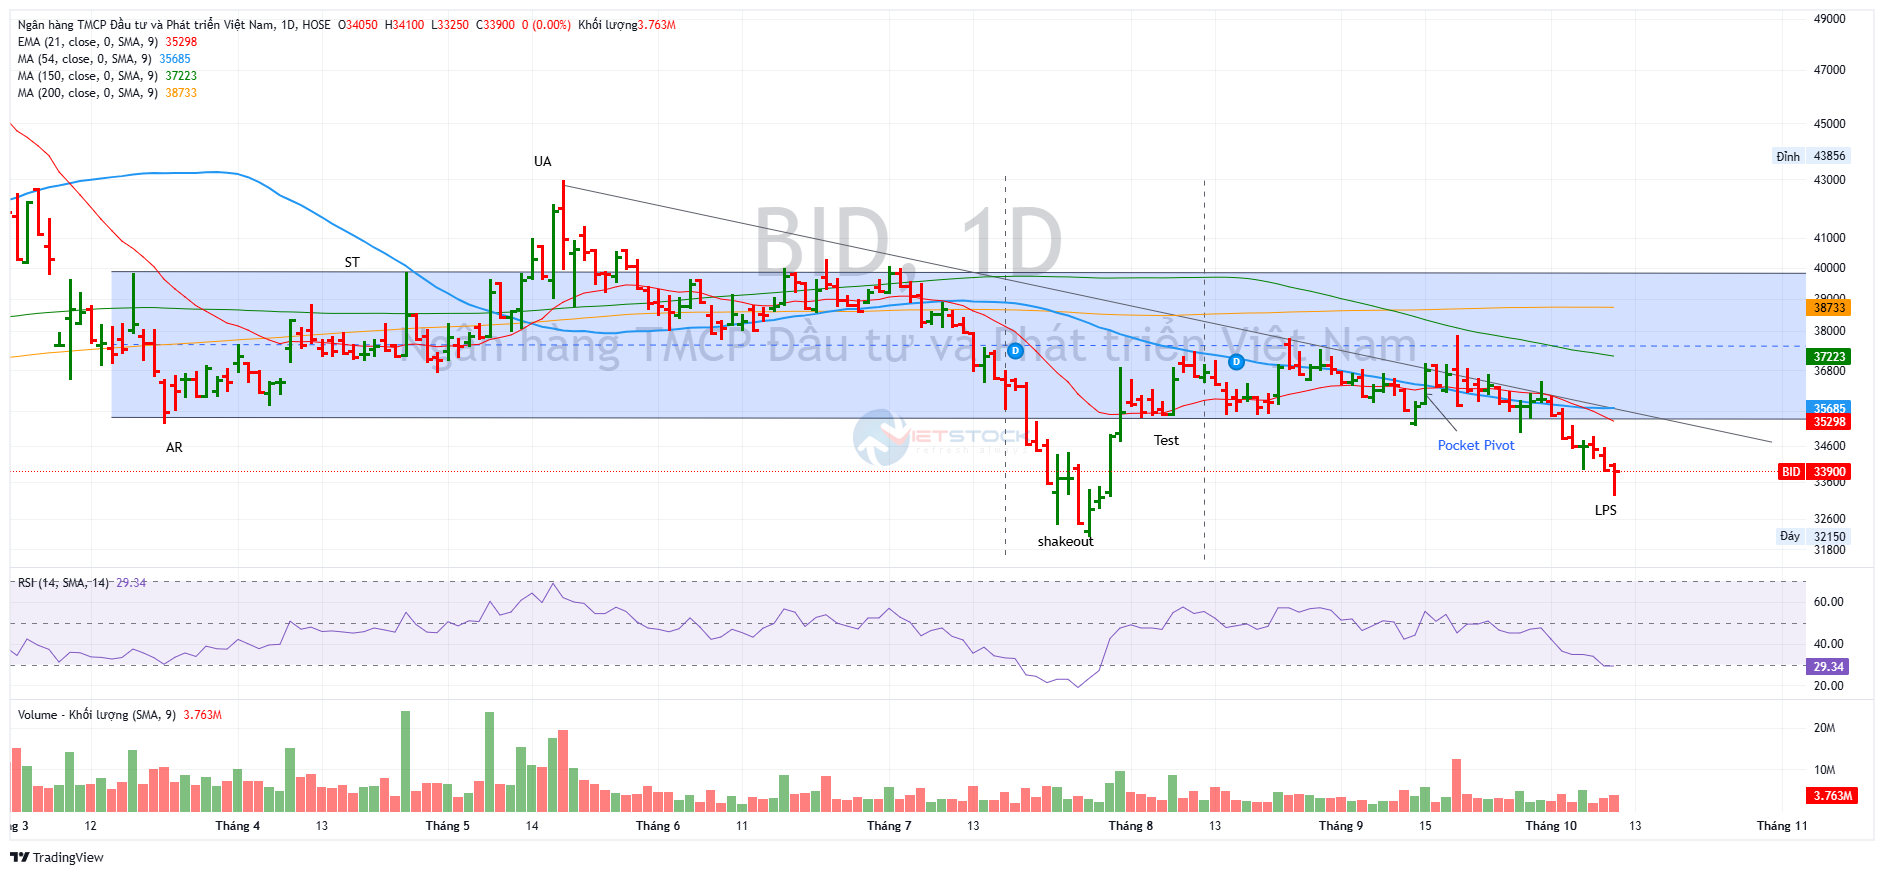
Trên đồ thị, RS của BID là 49, nằm trong số các cổ phiếu hoạt động vừa phải trên thị trường. Cổ phiếu đã trượt từ đỉnh khoảng 52,370 đồng (22/1) xuống đáy 32,150 đồng ngày 28/7, mất gần 39%, rồi đi ngang trong nền giá 35,000-37,850 đồng suốt tháng 8 và tháng 9.
Tín hiệu điểm mua Pocket Pivot gần nhất là phiên ngày 15/9: đóng cửa 36,800 đồng (+2.94%), khối lượng 5.81 triệu cổ phiếu, gấp 1.52 lần trung bình 50 phiên; MA50 còn dưới MA200 nên đây chỉ là tín hiệu sớm.
Đọc theo khung Wyckoff/VSA, vùng 37,200-37,850 đồng đã từ chối giá bảy phiên, nặng nhất là phiên 18/9 khi giá chạm 37,850 rồi đóng cửa ở đáy phiên 35,750 với khối lượng gấp 3.2 lần trung bình, dáng dấp một nhịp đẩy lên bị cung chặn.
Tín hiệu suy yếu xuất hiện ngày 25/9 khi giá mất mốc MA50 ngày, và nhịp giảm tháng 10 diễn ra với khối lượng bình quân chỉ khoảng 0.84 lần trung bình. Giá 33,900 đồng hiện nằm dưới MA10 (34,935), MA50 (35,890) và MA200 (38,730). Tôi coi đóng cửa dưới 32,150 đồng là ngưỡng phủ nhận kịch bản tích lũy, còn ngưỡng xác nhận là lấy lại MA50 rồi vượt 37,850 đồng kèm khối lượng lớn.