
Th11
Phân tích Doanh Nghiệp
CTG: lãi quý 3 “giảm” 7% vì cất 6,800 tỷ vào két, món quà để dành cho năm 2027
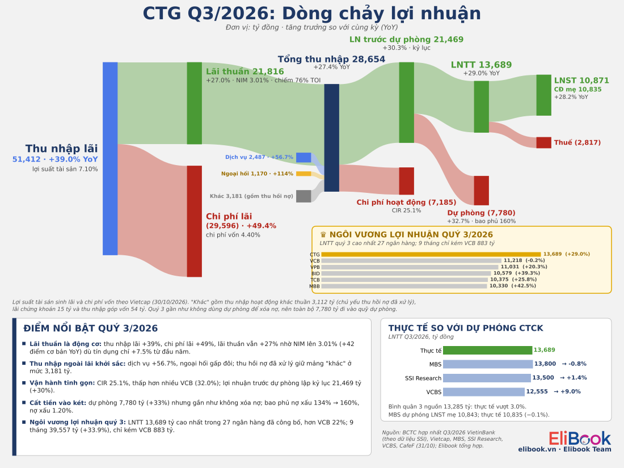
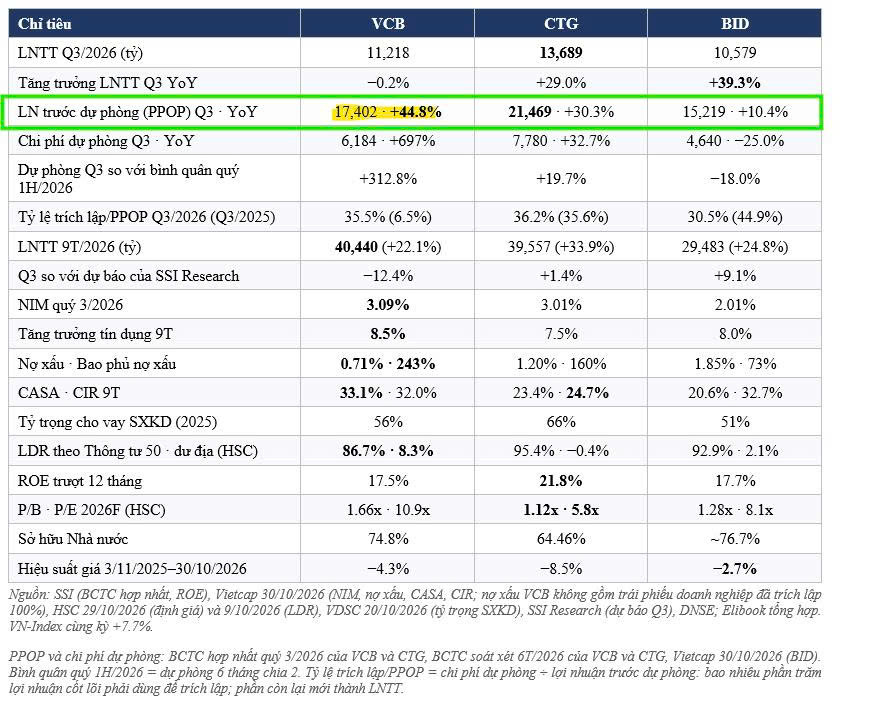
- Doanh thu & lợi nhuận: LNTT quý 3/2026 đạt 13,689 tỷ đồng (+29.0% YoY, -7.1% QoQ), cao nhất hệ thống; lũy kế 9 tháng 39,557 tỷ đồng (+33.9% YoY).
- Hoạt động cốt lõi: thu nhập lãi thuần 21,816 tỷ đồng (+27.0% YoY) dù tín dụng chỉ tăng 7.5% từ đầu năm; NIM quý quanh 3%, cao nhất khoảng 10 quý.
- Động lực bổ sung: bao phủ nợ xấu vọt từ 134% lên 160.4%, tạo bộ đệm cho năm 2027, đúng năm thị trường đang lo lợi nhuận hụt hơi.
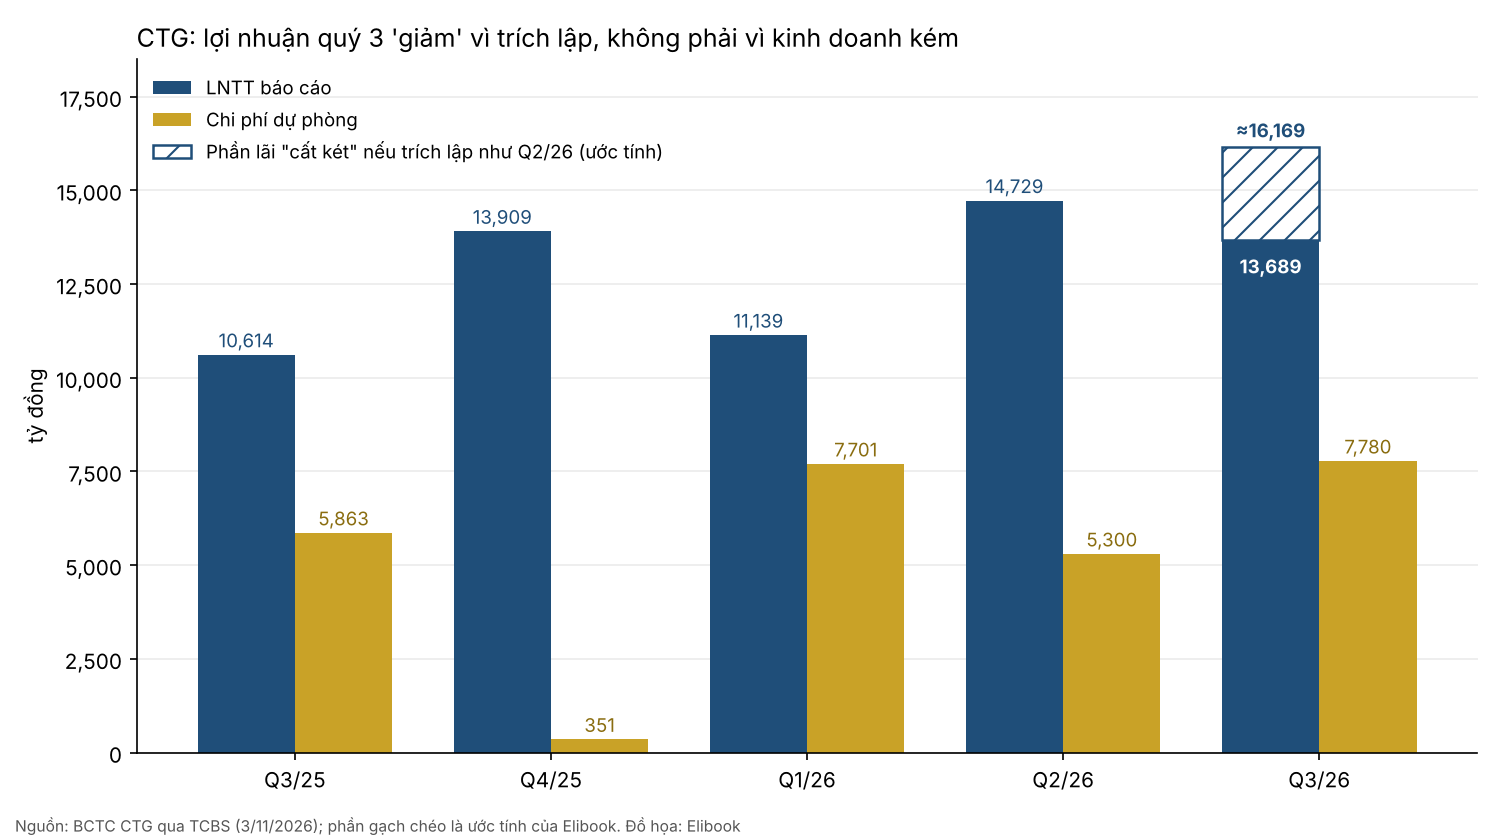
Có một phép tính nhỏ khiến báo cáo quý 3 của VietinBank đọc ngược hẳn nghĩa. Chi phí dự phòng quý 3 là 7,780 tỷ đồng, cao hơn quý 2 tới 46.8%. Nếu chỉ trích lập bằng quý 2, khoảng 5,300 tỷ đồng, thì theo ước tính của người viết LNTT quý 3 sẽ là khoảng 16,170 tỷ đồng, tăng 52% YoY và gần 10% QoQ, thay vì con số “giảm 7.1%” trên tiêu đề các bản tin. CTG không kiếm ít đi, mà chủ động cất bớt lãi vào két.
Thị trường lại không thưởng cho sự cẩn thận đó. Lợi nhuận 9 tháng tăng gần 34%, nhưng cổ phiếu vẫn giảm khoảng 14.6% từ đầu năm, và ACBS tính ra P/E chỉ 5.8 lần, thấp hơn trung vị lịch sử 9.3 lần hơn 1.5 độ lệch chuẩn. Thị trường đang sợ năm 2027, khi tín dụng tăng chậm và hiệu ứng NIM đã chạy gần hết. Câu hỏi thật vì thế rất cụ thể: cái két vừa dày lên là bình xăng dự trữ cho năm 2027, hay dấu hiệu ngân hàng thấy trước một cơn mưa?
Quý 3: lãi “giảm” trên giấy, két dày thêm 6,800 tỷ
Muốn hiểu quý 3 của CTG, hãy nhìn cột dự phòng chứ đừng nhìn dòng lợi nhuận. Số dư dự phòng cho vay tăng 23.1% trong một quý lên 41,353 tỷ đồng, trong khi nợ nhóm 3-5 chỉ tăng 2.8% lên 25,781 tỷ đồng, và xóa nợ trong quý gần như không đáng kể. Gần như toàn bộ 7,780 tỷ trích lập không bị tiêu để xử lý nợ mà đi thẳng vào két, đẩy bao phủ nợ xấu từ 134% lên 160.4%.
Tính nhanh thì nếu giữ bao phủ ở 134% như quý 2, CTG chỉ cần khoảng 34,550 tỷ dự phòng. Phần vượt lên, khoảng 6,800 tỷ đồng theo ước tính của người viết, bằng một nửa LNTT quý 3 và khoảng 13% LNTT cả năm 2026 mà ACBS hay TCBS dự phóng. Đó là tiền đã trừ vào lợi nhuận năm nay nhưng chưa có khoản nợ nào đòi tiêu tới.
Cỗ máy kiếm tiền phía trước vẫn chạy khỏe. Tổng thu nhập hoạt động tăng 27.4% YoY lên 28,654 tỷ đồng, chi phí hoạt động chỉ tăng 19.3%, thu phí dịch vụ tăng 56.7%. TCBS gọi chất lượng lợi nhuận quý này là cao vì mức tăng đến từ hoạt động lõi. Tôi đồng ý, với điều kiện két dày lên là vì muốn để dành, không phải vì thấy trước cơn mưa.
Cơn mưa ấy có dấu hiệu thật. Nợ nhóm 2 tăng 17.9% QoQ lên 23,063 tỷ đồng, tức 1.08% dư nợ, tập trung ở xây dựng cơ bản, điện và bất động sản theo MBS, còn thu hồi nợ đã xử lý giảm 24.5% YoY theo ACBS. Theo tôi, đây là trích lập kép: một phần để dành, một phần đón trước nợ nhóm 2, và ngay cả khi một nửa két phải dùng cho nhóm 2 thì phần còn lại vẫn là đệm lớn. Vậy vì sao một ngân hàng lãi tốt như vậy lại chọn tăng tín dụng chậm hơn cả ngành?
NIM thay sản lượng: CTG đi chậm để ăn dày, nhưng đường đã sắp hết
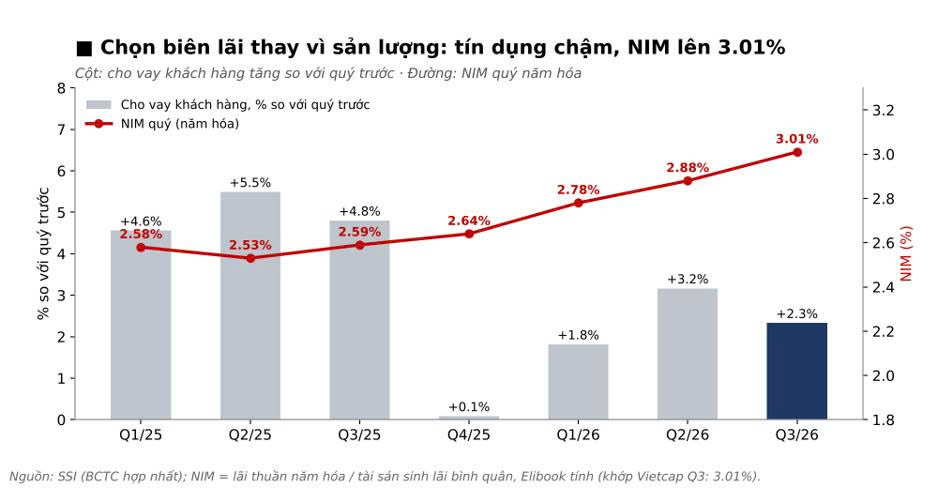
Tín dụng CTG tăng 7.5% từ đầu năm, trong khi toàn hệ thống tăng 11.6%. Giống tài xế xe tải cố tình chạy 60 km/h trên cao tốc: chậm, nhưng mỗi chuyến chở hàng giá cao. Lợi suất cho vay tăng 54 điểm cơ bản trong quý lên 8.42%, nhanh hơn chi phí vốn, đưa NIM quý lên 3.06% theo cách tính của ACBS, cao nhất 10 quý.
Bí quyết nằm ở rổ nguồn vốn. Ngân hàng giảm 13.9% QoQ giấy tờ có giá phát hành đắt tiền, thay bằng tiền gửi khách hàng tăng 8.4% từ đầu năm và tiền gửi Kho bạc chi phí thấp. Nhờ vậy thu nhập lãi thuần tăng 27% dù dư nợ chỉ tăng khoảng 7.6% so với cùng kỳ.
Nhưng dư địa đang hẹp lại từ hai phía. MAS ước tỷ lệ cho vay trên huy động riêng lẻ đã lên 83%, sát trần 85%, nên tăng tốc giải ngân quý 4 sẽ phải trả giá bằng huy động đắt hơn; quy định tính 50% tiền gửi có kỳ hạn của Kho bạc vào nguồn vốn, như TCBS chỉ ra, chỉ nới thêm được một ít. Phía còn lại là chính sách: Ngân hàng Nhà nước chỉ đạo giảm lãi suất cho vay quyết liệt, nên ACBS dự phóng NIM 2027 lùi về 2.90% từ 2.98% năm nay.
Theo tôi, CTG đã vắt gần hết nước từ quả cam NIM. Năm 2027 ngân hàng phải quay lại tăng sản lượng, ACBS giả định tín dụng tăng 15%, đúng lúc lợi suất bị ép xuống. Nếu doanh thu không còn chạy nhanh như năm nay, lợi nhuận 2027 sẽ dựa vào đâu?
Năm 2027: thị trường sợ hụt hơi, két dự phòng là bình xăng dự trữ
Nỗi lo 2027 hiện rõ trong dự phóng. MAS (17/8) chỉ kỳ vọng LNST 2027 tăng khoảng 5.6%, TCBS khoảng 9%, ACBS lạc quan nhất với khoảng 17.6%. Đáng chú ý, ACBS vừa nâng dự phóng LNTT 2027 thêm 18.8% lên 62,638 tỷ đồng nhưng lại hạ P/E mục tiêu từ 9.4 xuống 8.0 lần vì lợi nhuận chậm lại. Một tay nâng số, một tay hạ hệ số: đó chính là tâm lý thị trường lúc này.
Thị trường đang bỏ sót thứ tự của câu chuyện. Năm 2026, CTG gánh chi phí tín dụng khoảng 1.25% theo ACBS, cao hơn hẳn 0.93% năm 2025, vì quý 1 và quý 3 đều trích lập trên 7,700 tỷ. Két đã đầy thì năm 2027 không cần nạp nhiều như thế, và giả định chi phí tín dụng về 1.1% của ACBS là khá nhẹ tay. Lịch sử cũng gợi ý: quý 4/2025, CTG chỉ trích lập 351 tỷ đồng, đẩy LNTT quý đó lên 13,909 tỷ.
Quý 4/2026 là phép thử đầu tiên. TCBS dự phóng LNTT quý 4 khoảng 14,408 tỷ đồng, trong khi MAS cảnh báo chi phí dự phòng 9 tháng đã bằng 96.4% dự phóng năm của họ và cả năm nhiều khả năng sẽ vượt. Tôi nghiêng về phía TCBS: với bao phủ 160%, CTG có quyền trích lập nhẹ tay mà không làm mỏng bộ đệm. Nếu quý 4 lãi trên 14,000 tỷ trong khi bao phủ vẫn trên 150%, luận điểm bình xăng dự trữ được xác nhận.
Kịch bản xấu là nợ nhóm 2 chuyển nhanh thành nợ xấu và két phải tiêu ngay năm 2027. Khi đó P/E thấp chỉ là bẫy giá trị, nhất là khi khối ngoại đã bán ròng 3,080 tỷ đồng trong 12 tháng và room ngoại chỉ còn 5.6%. Vậy mức giá hiện tại đang đặt cược vào kịch bản nào?
Định giá & khuyến nghị: Mua đồng thuận, lệch nhau 30% về niềm tin
Ở giá 31,050 đồng (4/11), CTG giao dịch quanh 6.1 lần LNST 2026 và 5.2 lần LNST 2027 theo EPS dự phóng của ACBS, P/B khoảng 1.1 lần, thấp nhất từ cuối 2023. TCBS chỉ ra rằng trong nhóm ngân hàng có ROE trên 20%, CTG có P/B và P/E thấp nhất nhưng bao phủ nợ xấu cao nhất, chỉ sau VCB. Với ROE 12 tháng 22.5%, mức giá này đang ngầm định một năm 2027 khá u ám.
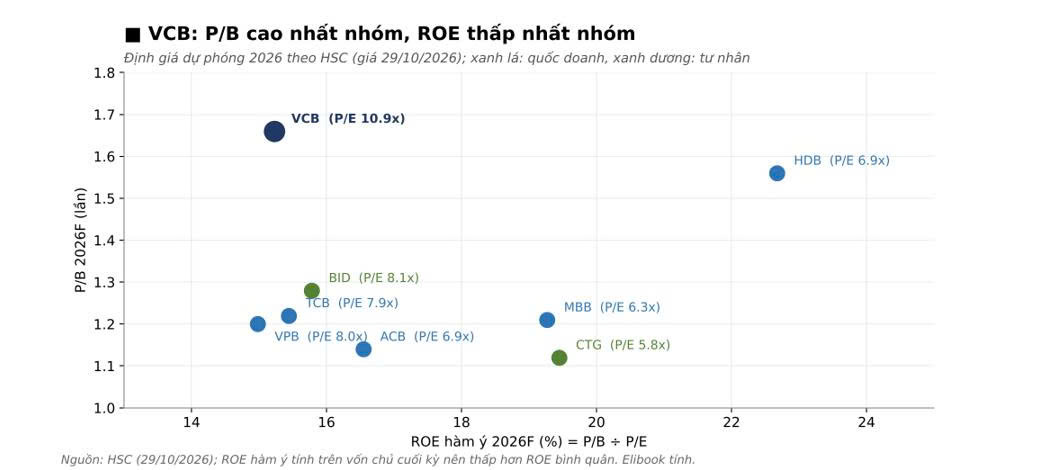
Trong hai tháng qua, tám CTCK đều đứng phía mua, nhưng giá mục tiêu trải từ 38,800 đến 50,200 đồng. ACBS (4/11) nâng nhẹ 0.4% lên 50,200 đồng nhờ dời mốc định giá sang 2027 dù hạ P/E mục tiêu. MBS hạ từ 50,900 đồng (13/8) xuống 48,900 đồng (24/9), Vietcap giữ 48,800 đồng, HSC giữ 48,300 đồng, VDSC (17/9) đặt 45,000 đồng. Phía thận trọng, MAS giữ 41,500 đồng từ tháng 8, còn SSI hạ khuyến nghị xuống Khả quan và hạ P/B mục tiêu từ 1.6 xuống 1.3 lần, ra 38,800 đồng; TCBS (3/11) đánh giá hấp dẫn nhưng không công bố giá mục tiêu.
Các bên đồng thuận rằng quý 3 vượt kỳ vọng và cổ phiếu rẻ, chỉ bất đồng ở năm 2027: phe 48,000-50,000 đồng tin tín dụng quay lại và chi phí tín dụng giảm, phe 38,000-41,000 đồng lo NIM bị ép và nợ nhóm 2. Giá mục tiêu bình quân của bảy CTCK có công bố giá khoảng 45,900 đồng, cao hơn khoảng 48% giá ngày 4/11. Báo cáo CANSLIM ngày 31/10 của Elibook Team thận trọng hơn, đặt giá trị hợp lý 39,000-42,000 đồng.
Tôi nghiêng về phía lạc quan nhưng không tới mức ACBS, vì két 6,800 tỷ là thứ thị trường chưa trả tiền và chính là lời đáp cho nỗi lo 2027. Rủi ro cần canh là nợ nhóm 2, tốc độ tín dụng quý 4, cùng các đợt cổ tức cổ phiếu sắp tới khiến mọi mức giá mục tiêu phải chia lại.
Chi tiết tín hiệu giao dịch CTG tại Elibook Team (zalo 0977.697.420)
| CTCK (ngày) | Khuyến nghị | Giá mục tiêu (đồng) | LNST 2026F (tỷ) | LNST 2027F (tỷ) | Luận điểm chính |
|---|---|---|---|---|---|
| ACBS (4/11) | Mua | 50,200, nâng 0.4% | 42,492 | 49,955 | P/E mục tiêu 9.4 → 8.0 lần |
| MAS (17/8; 3/11) | Mua | 41,500, giữ | 39,837 | 42,063 | Lo dự phòng, LDR 83% |
| TCBS (3/11) | Hấp dẫn | Không công bố | 43,069 | 46,946 | P/B thấp nhất từ 2023 |
| MBS (13/8; 24/9) | Mua | 50,900 → 48,900 | Không nêu | Không nêu | Nợ xấu quanh 1% |
| Vietcap (26/8; 30/10) | Mua | 48,800, giữ | 42,929 | Chưa kiểm | NIM 2.85% |
| HSC (29/9; 29/10) | Mua vào | 48,300, giữ | Không nêu | Không nêu | Lợi từ xử lý nợ xấu |
| VDSC (17/9) | Mua | 45,000 | Gần 43,000 | Không nêu | Chiết khấu sâu |
| SSI (27/8; 12/10) | Khả quan (hạ) | 38,800 | 43,319 | Chưa kiểm | P/B mục tiêu 1.3 lần |