
Th11
Phân tích Doanh Nghiệp
CTG giành ngôi vương lợi nhuận quý 3, nhưng VCB mới là vị vua thật sự
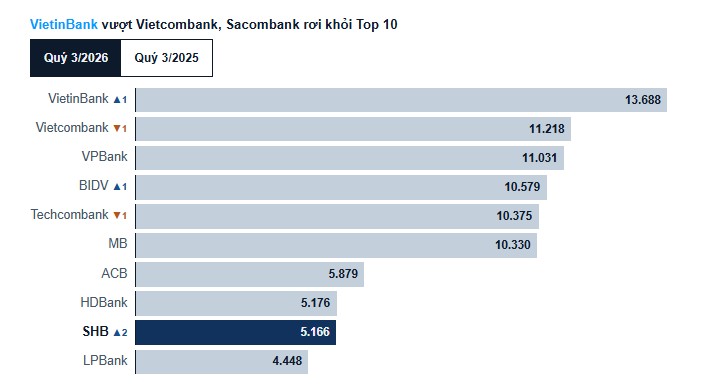
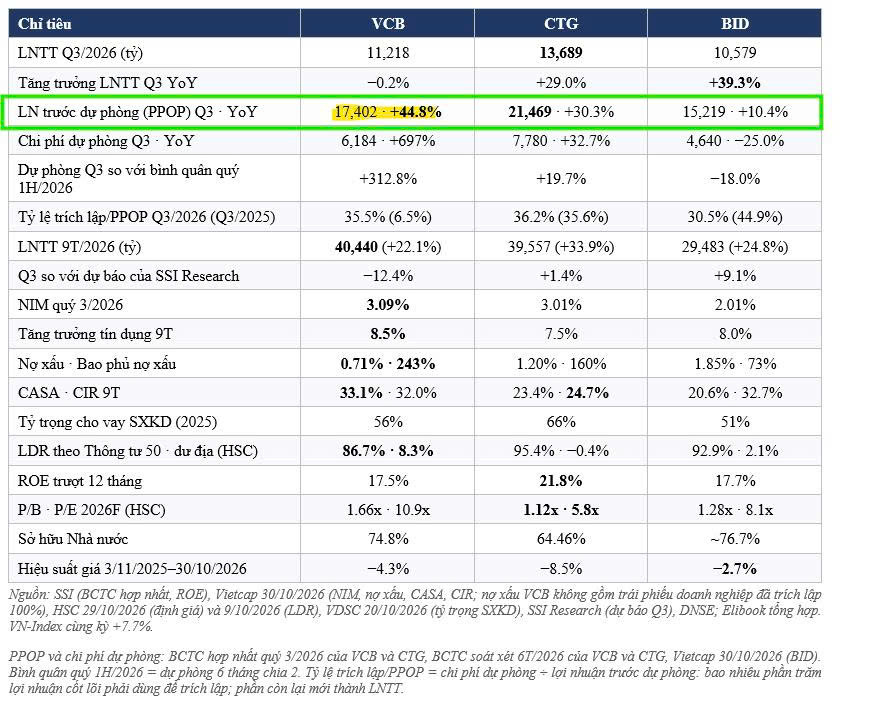
- Lợi nhuận: CTG dẫn đầu quý 3 với 13,689 tỷ đồng LNTT, VCB đạt 11,218 tỷ đồng. Nhưng sau chín tháng, VCB vẫn đứng trên CTG: 40,440 tỷ đồng, hơn 883 tỷ đồng.
- Hoạt động cốt lõi: VCB tăng thu nhập lãi thuần 39.1% YoY, lợi nhuận trước dự phòng tăng 44.8%. Khoản tăng dự phòng hấp thụ hết phần lợi nhuận tạo thêm.
- Chất lượng tài sản: Nợ xấu cho vay của VCB 0.71%, bao phủ 243.2%. EliBook ưu tiên VCB nhờ bộ đệm này, đồng thời theo dõi rủi ro trái phiếu và tiến độ tăng vốn.
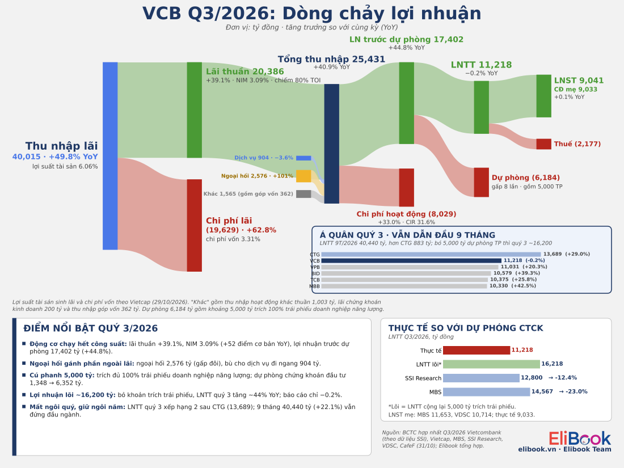
Vietcombank kiếm thêm 5,387 tỷ đồng trước dự phòng trong quý 3, nhưng LNTT vẫn hụt 21 tỷ đồng. Ngân hàng tăng chi phí dự phòng thêm 5,408 tỷ đồng, vừa đủ hấp thụ phần kiếm thêm. Người chỉ nhìn dòng lợi nhuận cuối cùng sẽ thấy VCB đứng yên giữa lúc các đối thủ tăng tốc.
CTG giành ngôi đầu quý trong nhóm ngân hàng đã công bố kết quả, với LNTT tăng 29.0% YoY dù giảm 7.1% QoQ. Sau chín tháng, lợi nhuận VCB tăng 22.1%, còn CTG tăng 33.9%. Tôi vẫn chọn VCB cho vị trí “vua” khi đánh giá khả năng duy trì lợi nhuận qua những quý phải xử lý rủi ro. Lựa chọn ấy cần dựa vào cơ cấu thu nhập, chất lượng tài sản và bộ đệm dự phòng; danh tiếng lâu năm không đủ để người mua trả giá cao hơn.
Lợi nhuận: VCB dành 5,000 tỷ để dự phòng trái phiếu
VCB đạt 20,386 tỷ đồng thu nhập lãi thuần, tăng 39.1% YoY, và lãi ngoại hối 2,576 tỷ đồng, tăng 101.4%. Sau chi phí hoạt động, ngân hàng còn 17,402 tỷ đồng lợi nhuận trước dự phòng, tăng 44.8%. Dù vậy, LNTT giảm 0.2% YoY và 35.6% QoQ khi ngân hàng tăng chi phí rủi ro.
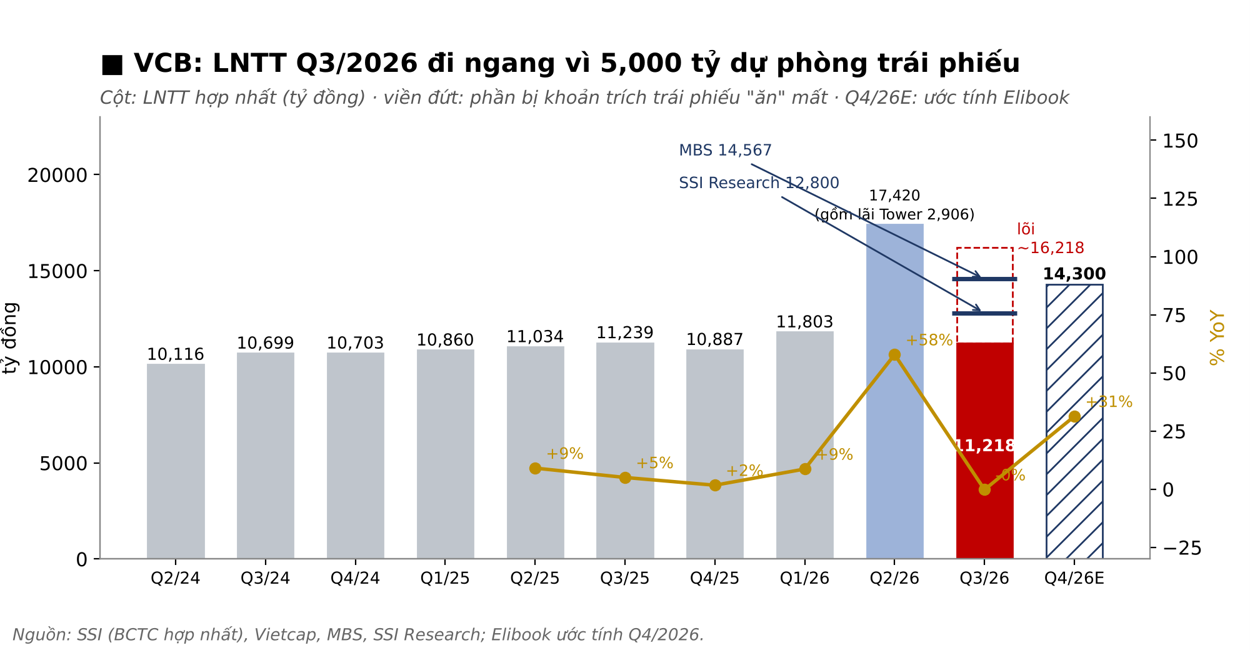
Trong 6,184 tỷ đồng chi phí dự phòng quý 3, phần trái phiếu doanh nghiệp chiếm khoảng 5,004 tỷ đồng. Nếu tách riêng chi phí này để xem ảnh hưởng, LNTT tương ứng khoảng 16,222 tỷ đồng. Đây là phép tính giả định, không phải khoản lợi nhuận cổ đông có thể lấy về: VCB phải ghi nhận chi phí khi tài sản mang rủi ro. Cách đọc của EliBook là ngân hàng có sức tạo thu nhập để xử lý khoản rủi ro ấy ngay trong quý mà vẫn giữ LNTT gần bằng cùng kỳ.
CTG cũng tăng dự phòng lên 7,780 tỷ đồng, tăng 32.7% YoY, đồng thời tạo 21,469 tỷ đồng lợi nhuận trước dự phòng. CTG thắng về quy mô kinh doanh trong quý; VCB tăng lợi nhuận trước dự phòng nhanh hơn nhưng vẫn thấp hơn về số tuyệt đối. Tôi đánh giá cao khả năng VCB hấp thụ khoản chi phí rủi ro này bằng thu nhập trong quý.
Chất lượng tài sản: hơn nhau ở khoản đệm sau lưng
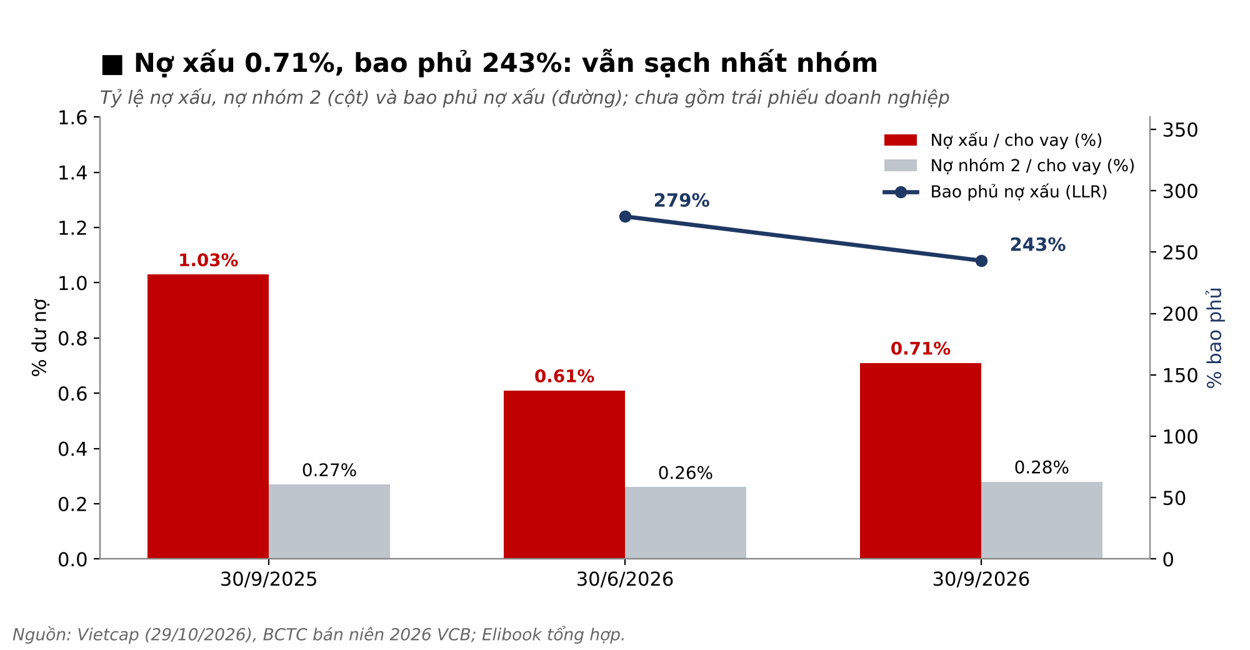
Với mỗi 100 đồng nợ xấu cho vay, VCB có khoảng 243 đồng dự phòng, CTG có khoảng 160 đồng. Tỷ lệ nợ xấu tương ứng là 0.71% và khoảng 1.20%; nợ nhóm 2 của VCB khoảng 0.28%, so với 1.08% của CTG. Các tỷ lệ này cho thấy VCB có dư địa hấp thụ tổn thất cho vay lớn hơn khi khách hàng chậm trả.
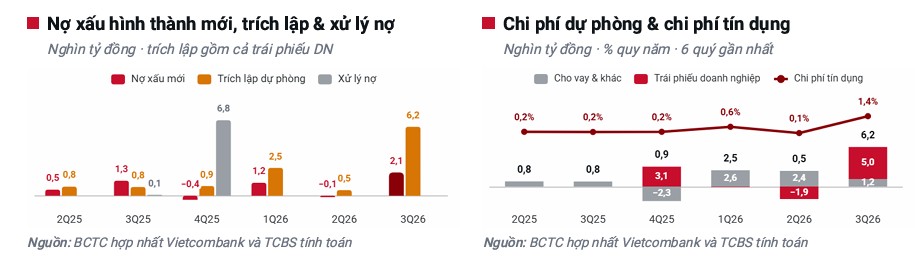
Dù vậy, nợ xấu VCB vẫn tăng 19.4% QoQ, còn bao phủ giảm từ khoảng 279% xuống 243.2%. Danh mục trái phiếu cũng cần một phép đo riêng: dự phòng khoảng 6,352 tỷ đồng trên số dư 6,501 tỷ đồng, tương đương 97.7%. Không thể lấy tỷ lệ bao phủ cho vay để kết luận toàn bộ bảng cân đối đã hết rủi ro. Tôi xem mức trích lập gần đủ cho trái phiếu là bước xử lý cần thiết; khoản dự phòng ấy chỉ trở thành nguồn hoàn nhập nếu ngân hàng đáp ứng điều kiện thu hồi và kế toán.
Một khoản thu nhập bất thường cũng từng giúp lợi nhuận VCB đẹp hơn: quý 2 có 2,906 tỷ đồng lãi đánh giá lại khoản đầu tư khi hợp nhất kinh doanh. Khi xét độ bền, EliBook phải loại cả thu nhập một lần lẫn nhận diện chi phí rủi ro phát sinh, thay vì chỉ cộng lại phần làm giảm lợi nhuận. Chính cách đối xử nhất quán với hai phía ấy mới giúp đánh giá khả năng kiếm tiền của ngân hàng.
Nguồn vốn: lợi thế còn đó, ROE cần cải thiện
Nguồn vốn rẻ tiếp tục hỗ trợ thu nhập VCB. Tiền gửi không kỳ hạn chiếm 31.8% tiền gửi khách hàng theo TCBS; tính cùng định nghĩa từ BCTC, CTG khoảng 22.7%. NIM quý của VCB trong báo cáo EliBook đạt 3.09%, tăng 52 điểm cơ bản YoY. Nguồn vốn thanh toán giúp VCB kiểm soát chi phí, dù TCBS ghi nhận chi phí vốn vẫn tăng lên khoảng 3.3%.
VCB chưa thắng trên mọi chỉ tiêu hiệu quả. CIR chín tháng khoảng 32.0%, cao hơn 24.7% của CTG. ROA của VCB quanh 1.6%; ROE trượt bốn quý 17.5% thấp hơn trung vị 18.9% của nhóm ngân hàng lớn TCBS theo dõi. Người mua VCB trả thêm cho chất lượng cho vay và bộ đệm, trong khi CTG kiểm soát chi phí hoạt động tốt hơn trên thước đo CIR.
EliBook ước LNTT quý 4 VCB khoảng 14,300 tỷ đồng, đưa cả năm lên 54,740 tỷ đồng. Bình quân hai dự báo mới của MAS và TCBS xấp xỉ 54,200 tỷ đồng, khá gần kịch bản đó. Điều kiện là chi phí dự phòng giảm sau quý trích lập mạnh, còn thu nhập lãi giữ được nhịp. Nếu ngân hàng phải hạ lãi suất cho vay nhanh hơn chi phí huy động, lợi nhuận phục hồi sẽ thấp hơn kỳ vọng.
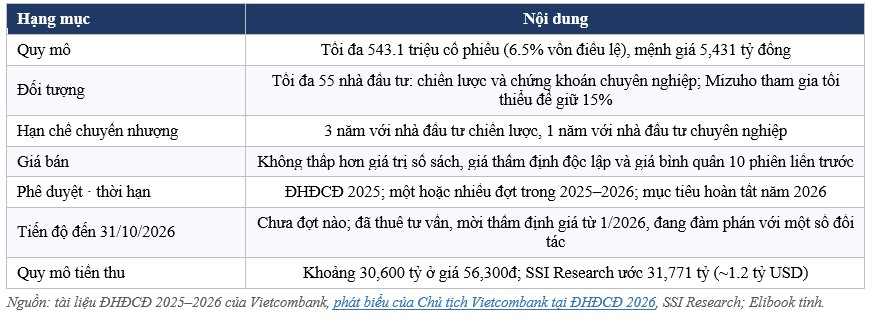
Kế hoạch phát hành riêng lẻ 6.5%, tối đa 543.1 triệu cổ phiếu, bổ sung một hướng tăng năng lực tài chính. TCBS cập nhật rằng VCB đã nhận văn bản chấp thuận của NHNN đầu tháng 11; ngân hàng vẫn phải hoàn tất phát hành mới có vốn mới. Tôi quan tâm đến số tiền thực thu và hiệu quả sử dụng vốn hơn mức tăng vốn điều lệ trên giấy.
Định giá & khuyến nghị
Tại mốc giá 04/11, TCBS tính VCB giao dịch quanh P/B 1.8 lần và P/E 11.0 lần lợi nhuận trượt bốn quý. P/B vẫn cao hơn trung vị khoảng 1.2 lần của nhóm ngân hàng lớn trong báo cáo. Người mua đang trả giá cao hơn cho mỗi đồng vốn chủ của VCB; ngân hàng phải duy trì được chênh lệch chất lượng tài sản và chuyển nó thành lợi nhuận cho cổ đông.
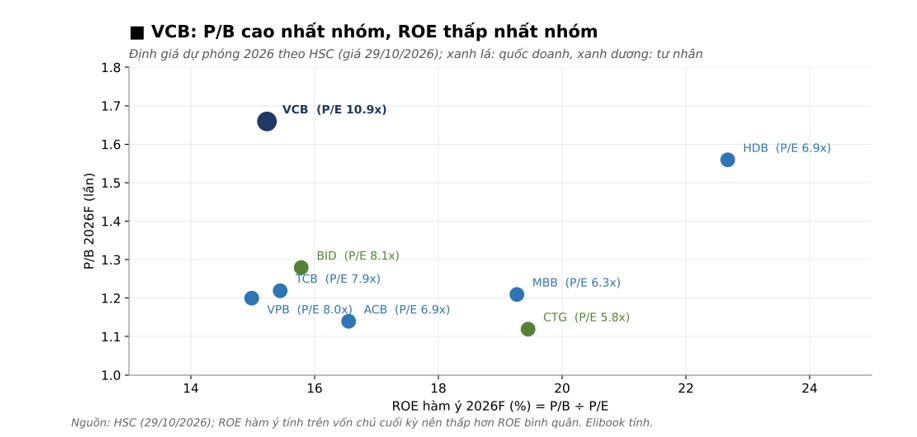
VCB cũng đã rẻ hơn chính mình: TCBS đặt P/B gần đáy từ 2022, so với trung vị khoảng 2.8 lần trong giai đoạn này. Nhưng ROE đã giảm từ 24.4% năm 2022 xuống 17.5%. Tôi không dùng việc từng được trả giá cao để mặc định cổ phiếu phải quay lại mức cũ. Ngân hàng cần chứng minh lợi nhuận phục hồi sau dự phòng, trong khi không để nợ nhóm 2 chuyển xấu nhanh hơn.
EliBook giữ vùng giá trị hợp lý 63,000–68,000 đồng trong báo cáo ngày 30/10. Vùng này thận trọng hơn giá mục tiêu 69,300 đồng của MAS và 75,600 đồng của HSC. Tôi ưu tiên tích lũy VCB khi giá tạo đủ khoảng cách với vùng giá trị hợp lý, thay vì mua chỉ vì cổ phiếu đã giảm. Sức tạo thu nhập, tỷ lệ nợ xấu và bộ đệm dự phòng là ba căn cứ để tôi giữ lựa chọn VCB; ROE thấp hơn CTG là phần VCB còn phải cải thiện.
Các báo cáo sau quý 3 cùng ghi nhận đà tăng thu nhập và sức ép dự phòng. MAS nâng nhãn khuyến nghị lên Mua nhưng giữ giá mục tiêu; TCBS đánh giá hấp dẫn mà không công bố mục tiêu mới. Vietcap cảnh báo khả năng hạ dự báo năm 2026 sau khoản trích trái phiếu. Vì các bên dùng khác kỳ và phạm vi lợi nhuận, bảng dưới giữ nguyên thước đo của từng nguồn.
Tín hiệu giao dịch ở VCB chi tiết ở room zalo Elibook Team (0977.697.420)
| Nội dung | MAS — 02/11 | TCBS — 04/11 | HSC — 02/11 | Vietcap — 11/09 và 30/10 |
|---|---|---|---|---|
| Quan điểm VCB | Mua; trước đó Tăng tỷ trọng | Hấp dẫn để nắm giữ | Mua, duy trì | Mua tại 11/09; 30/10 cập nhật KQKD |
| Giá mục tiêu, đồng | 69,300; giữ so với 07/08 | Không công bố trong bản cập nhật | 75,600 | 76,500 tại 11/09; 30/10 chưa nêu mục tiêu mới |
| LNTT 2026F, tỷ đồng | 53,517 | 54,819 | Chưa nêu trong tóm tắt đã đọc | 57,720 tại 11/09; có rủi ro hạ sau Q3 |
| LNST 2026F, tỷ đồng | 43,862; công ty mẹ | 44,572; hợp nhất | Không có trong nguồn đã đọc | 46,176; công ty mẹ, dự báo 11/09 |
| LNST 2027F, tỷ đồng | Chưa nêu | 47,367; hợp nhất | Không có trong nguồn đã đọc | Không có trong nguồn đã đọc |
| Cơ sở đánh giá | NII, dự phòng trái phiếu; chưa nêu mô hình định giá | P/B lịch sử, chất lượng tài sản, vốn mới | P/B dự phóng thấp hơn lịch sử | NIM và chi phí vốn; cần đánh giá lại dự phòng |