Th11
Phân tích Doanh Nghiệp
NLG: thuế lấy 86% lãi quý 3, bài thi cuối kỳ dồn hết vào quý 4
- Doanh thu & lợi nhuận: Quý 3/2026 doanh thu 327.7 tỷ đồng (-82.5% YoY), LNTT 38.4 tỷ, nhưng thuế 33.1 tỷ nên LNST cổ đông mẹ chỉ 4.8 tỷ (-96.7% YoY). 9 tháng đạt 128.2 tỷ, bằng 18% kế hoạch.
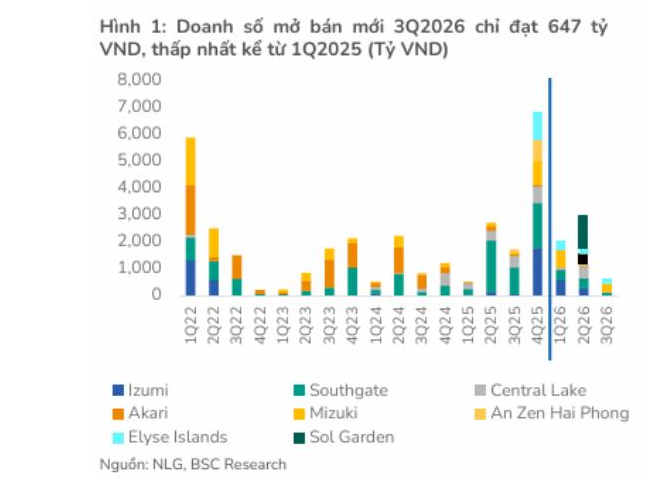
- Hoạt động cốt lõi: Biên gộp vẫn 46.1%, cao hơn cùng kỳ, nhưng doanh số bán quý 3 chỉ 647 tỷ (-61% YoY), thấp nhất từ quý 1/2025.
- Động lực bổ sung: Kết luận thanh tra khép lại với khoảng 262 tỷ đã nộp, tiền ròng 1,079 tỷ, backlog khoảng 13,000 tỷ. NLG rẻ theo tài sản, nhưng chưa rẻ theo lợi nhuận.
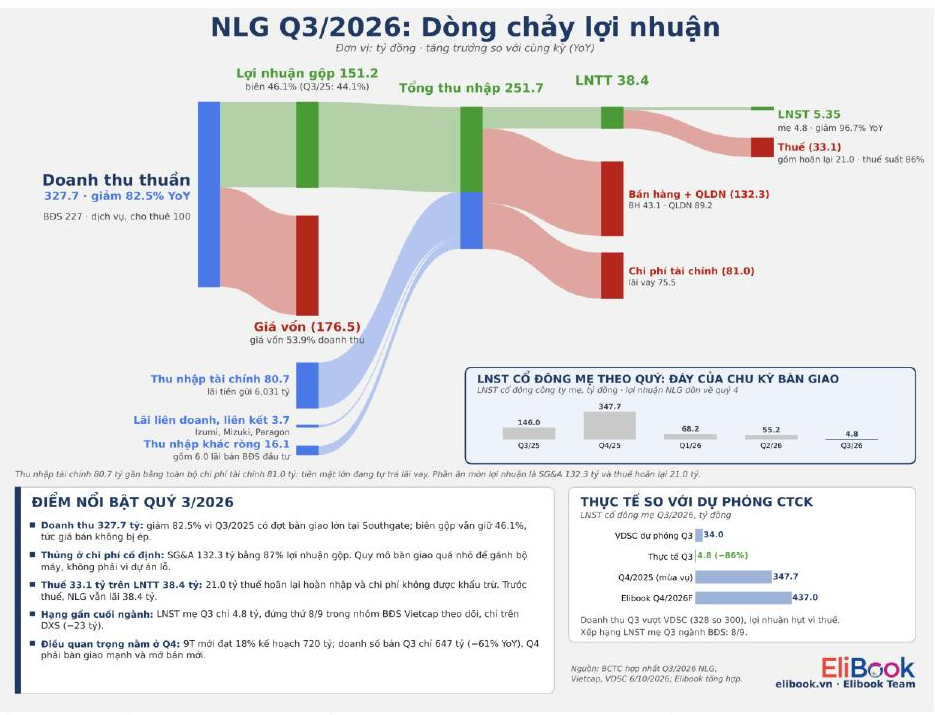
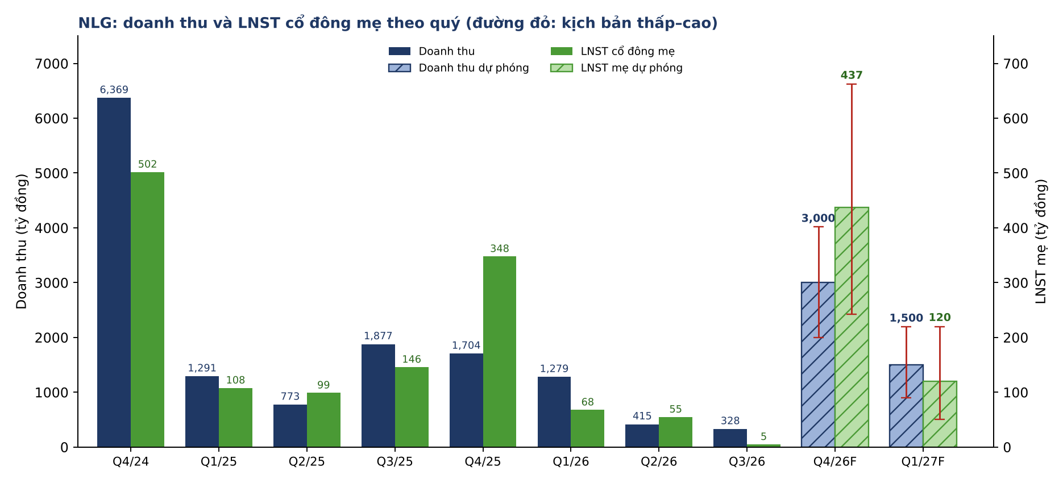
Quý 3 năm nay, NLG làm ra 38.4 tỷ đồng lợi nhuận trước thuế và nộp lại 33.1 tỷ đồng tiền thuế, tức nhà nước cầm khoảng 86% “chiếc bánh”. Cổ đông công ty mẹ còn 4.8 tỷ đồng, chia cho 485 triệu cổ phiếu ra khoảng 10 đồng mỗi cổ phiếu, chưa đủ mua một viên kẹo. Nhưng con số khiến tôi dụi mắt không nằm ở quý 3 mà ở quý 4: muốn dự phóng cả năm của HSC, VDSC hay Vietcap thành hiện thực, NLG phải lãi 569–711 tỷ đồng chỉ trong ba tháng cuối năm, gấp khoảng 120–150 lần quý vừa rồi.
Nghe thì như chuyện cổ tích, nhưng NLG vốn là “cổ phiếu quý 4” điển hình: năm 2024 quý 4 chiếm 88% doanh thu cả năm. Vì thế câu hỏi thật không phải “quý 3 có tệ không”, mà là: thị giá 22,300 đồng đang đặt cược vào ai, vào bài kiểm tra 15 phút vừa trượt hay vào bài thi cuối kỳ chưa diễn ra?
NLG quý 3/2026: dòng chảy lợi nhuận
Quý 3: thuế 86% gây sốc, nhưng vết thương thật nằm ở bộ máy
Con số 86% dễ làm người đọc giật mình, song phần lớn là kế toán. Trong 33.1 tỷ đồng thuế có 21.0 tỷ thuế hoãn lại, tức là hoàn nhập tài sản thuế đã ghi từ trước, cộng thêm chi phí không được khấu trừ; tiền thuế thực chi trong quý chỉ khoảng 2.0 tỷ đồng. Quy về thuế suất 22%, LNST cổ đông mẹ quý 3 vào khoảng 25–28 tỷ đồng.
Điều đáng lo hơn là 25–28 tỷ đồng ấy vẫn giảm hơn 80% so với cùng kỳ. Chi phí bán hàng và quản lý 132.3 tỷ đồng nuốt 87% lợi nhuận gộp, để lại lãi từ hoạt động kinh doanh chỉ 28.3 tỷ đồng. Hình dung một nhà hàng lớn mở cửa đủ nhân viên nhưng khách chỉ lèo tèo vài bàn: món ăn vẫn ngon (biên gộp 46.1%, NLG không giảm giá để đẩy hàng), nhưng tiền lương và mặt bằng thì không chờ ai. Thu nhập tài chính 80.7 tỷ đồng chỉ vừa đủ trả chi phí tài chính 81.0 tỷ.
Theo tôi, quý 3 không phá vỡ luận điểm, nhưng nó lột trần một sự thật: với hơn 9,000 tỷ đồng hàng tồn kho, quy mô bàn giao hiện tại quá nhỏ để nuôi bộ máy. Vậy quý 4 có đủ hàng và đủ tốc độ để lấp hố này không?
Quý 4: không thiếu hàng, chỉ thiếu tốc độ
Về “hàng”, NLG không nghèo. Backlog chưa ghi nhận khoảng 13,000 tỷ đồng, 60% nằm ở Southgate, đủ cho 1.5–2 năm doanh thu. Khách hàng trả trước tăng từ 2,588 tỷ đồng đầu năm lên 3,192 tỷ đồng, tức người mua đã đặt tiền thật vào các căn chưa giao. Nguồn bàn giao quý 4 đến từ Valora và Park Village tại Southgate, EhomeS Cần Thơ, An Zen, cùng Izumi City và Mizuki Park qua dòng lãi liên doanh.
Nút thắt là tốc độ, ở cả hai đầu. Đầu ra, doanh số bán quý 3 chỉ 647 tỷ đồng, nâng 9 tháng lên 5,730 tỷ, tăng 14% nhưng mới bằng 49% dự báo năm 11,700 tỷ của Vietcap và khoảng một phần tư mục tiêu 23,460 tỷ của ban lãnh đạo. BSC ghi nhận hầu hết phân khu đã có giấy phép bán hàng từ tháng 9 sau kết luận thanh tra, và NLG đang mở bán đồng loạt nhiều dự án với giá cạnh tranh.
Đầu vào thì tốn tiền. Dòng tiền kinh doanh 9 tháng âm 1,450 tỷ đồng vì Waterpoint giai đoạn 1 và 2 vẫn đang xây, riêng quý 3 tồn kho hút 493 tỷ. NLG vẫn giữ tiền ròng 1,079 tỷ đồng nhờ đối tác góp 1,154 tỷ đồng vào công ty con trong 9 tháng; đó là đặc quyền của người có bạn đồng hành Nhật Bản, đổi lại phải chia lợi nhuận dự án. Một chi tiết nhỏ nhưng đáng nhớ: hoa hồng môi giới trả trước tăng từ 329 lên 598 tỷ đồng, và khoản này sẽ thành chi phí đúng lúc căn hộ được giao, nên quý 4 càng bàn giao lớn thì chi phí bán hàng cũng càng phình theo.
Theo ước tính của người viết, LNST cổ đông mẹ quý 4 kịch bản cơ sở khoảng 437 tỷ đồng (dải 242–662 tỷ), tăng 26% so với quý 4/2025, đưa cả năm lên khoảng 565 tỷ, bằng 78% kế hoạch. Dưới 250 tỷ ở quý 4 thì luận điểm phục hồi phải xem lại. Nhưng nếu rủi ro chính là tốc độ, tại sao thị trường lại bán tháo vì một kết luận thanh tra?
Thanh tra 3451: hóa đơn 262 tỷ, thị trường trả trước 1,150 tỷ
Trong 7 phiên cuối tháng 9, khi tin thanh tra lan ra, NLG rơi từ 24,100 xuống 21,750 đồng, vốn hóa bốc hơi khoảng 1,150 tỷ đồng. Theo BSC, số tiền NLG đã nộp chỉ khoảng 262 tỷ đồng, chủ yếu là 260 tỷ tiền sử dụng đất bổ sung ở Waterpoint. Nhà đầu tư đã định giá vụ việc gấp hơn 4 lần hóa đơn thực tế, kiểu đi khám thấy ho nhẹ mà đã đặt cọc phòng hồi sức.
Kết luận thanh tra không có thu hồi đất. Phần chưa in xong hóa đơn là Southgate (điều chỉnh quy hoạch, phải xác định nghĩa vụ tài chính bổ sung) và Izumi City, nơi Đồng Nai đã ra quyết định thu thêm tiền sử dụng đất; Izumi là liên doanh 50% nên NLG chỉ chịu một nửa, và BSC kỳ vọng khu đất 1 ha này không phát sinh thêm. Quan trọng hơn, tiền đất bổ sung thường được ghi vào giá vốn dự án, làm mỏng biên các năm sau chứ không phải một cú lỗ một lần.
Phép thử độ nhạy cho thấy RNAV sau chiết khấu chỉ rơi xuống dưới thị giá khi tổng nghĩa vụ bổ sung vượt khoảng 1,250 tỷ đồng, gần 5 lần số đã nộp. Tôi nghĩ mua ở 22,300 đồng là đặt cược rằng hóa đơn Southgate và Izumi không lớn đến thế, một ván cược có lợi cho người mua. Rủi ro đáng sợ hơn nằm ở chỗ khác: cấp sổ chậm thì bàn giao chậm, và doanh thu lại trôi sang năm sau. Thế thì với ngần ấy bất định, NLG đáng giá bao nhiêu?
Định giá & khuyến nghị: rẻ theo tài sản, chưa rẻ theo lợi nhuận
Ở 22,300 đồng, NLG giao dịch quanh 0.85 lần giá trị sổ sách. RNAV sau chiết khấu theo kịch bản cơ sở của người viết khoảng 23,945 đồng, cao hơn thị giá chừng 7%: biên an toàn theo tài sản có, nhưng mỏng. Phép thử ngược lại mới là chỗ đau. Nếu ROE bình thường hóa chỉ 8%, NLG đáng khoảng 0.5 lần sổ sách, tức 13,209 đồng; P/B 0.85 lần đang ngầm định ROE bền vững quanh 11%, gần gấp đôi mức 5–6% mà NLG đạt được bốn năm nay.
Các CTCK vẫn đồng loạt lạc quan nhưng đều lùi bước. HSC ngày 30/9 giữ Mua vào nhưng hạ giá mục tiêu từ 39,700 xuống 32,200 đồng, khoảng 19%. Vietcap từ cuối tháng 8 đã hạ 20% xuống 36,800 đồng khi nâng WACC lên 15.2% và chuyển sang pha 50% RNAV với 50% P/B 1.3 lần. VDSC ngày 6/10 giữ Mua với 35,300 đồng theo RNAV, kèm dự phóng lãi 839 tỷ, cao nhất nhóm. SSI ngày 9/10 thận trọng nhất với Khả quan, 28,800 đồng. BSC là bên duy nhất cập nhật sau số quý 3: ngày 5/11 vẫn giữ Mua, 33,400 đồng và dự phóng 731 tỷ cho 2026, nhưng nói thẳng quý 4 phải lãi khoảng 610 tỷ, gần gấp năm lần cả 9 tháng, và báo trước sẽ hạ dự phóng 2027–2028 lẫn giá mục tiêu do giãn tiến độ.
Bình quân năm mức giá mục tiêu khoảng 33,300 đồng, cao hơn thị giá chừng 49%. Chỗ các bên đồng thuận là bảng cân đối và quỹ đất; chỗ bất đồng thật là lợi nhuận 2026, trải từ 697 đến 839 tỷ, trong khi kịch bản cơ sở của người viết chỉ 565 tỷ. Tôi nghiêng về phía thận trọng: cả bốn báo cáo lập trước quý 3 gần như chắc sẽ bị cắt dự phóng, và đợt hạ đó có thể đè giá ngắn hạn.
Chi tiết tín hiệu giao dịch về NLG trong ElibooK Team (zalo 0977.697.420)
| Tiêu chí | HSC (30/9) | Vietcap (28/8) | VDSC (6/10) | SSI (9/10) | BSC (8/9; 5/11) |
|---|---|---|---|---|---|
| Khuyến nghị | Mua vào | Mua vào | Mua | Khả quan | Mua |
| Giá mục tiêu (đồng) | 32,200 (hạ từ 39,700) | 36,800 (hạ 20%) | 35,300 | 28,800 | 33,400 (hạ 9% ngày 8/9, giữ ngày 5/11) |
| Doanh số 2026 (tỷ) | – | 11,700 | – | – | 13,331 |
| LNST-CĐTS 2026 (tỷ) | 747 | 697 | 839 | – | 731 (2027: 867) |
| Phương pháp | SoTP/RNAV | 50% RNAV, 50% P/B 1.3x; WACC 15.2% | RNAV | – (P/E 2026F 17.6x) | RNAV chiết khấu 30% |
| Rủi ro chính | Hấp thụ toàn ngành yếu | Mở bán chậm | – | – | Giãn tiến độ; nợ đáo hạn 2027 2,350 tỷ |