Th9
Phân tích Doanh Nghiệp
KDH và NLG: cùng người nhà mua vào giống nhau, nhưng số phận hai cổ phiếu lại rẽ theo hai hướng trái ngược. Bảng cân đối tài sản lý giải điều gì?
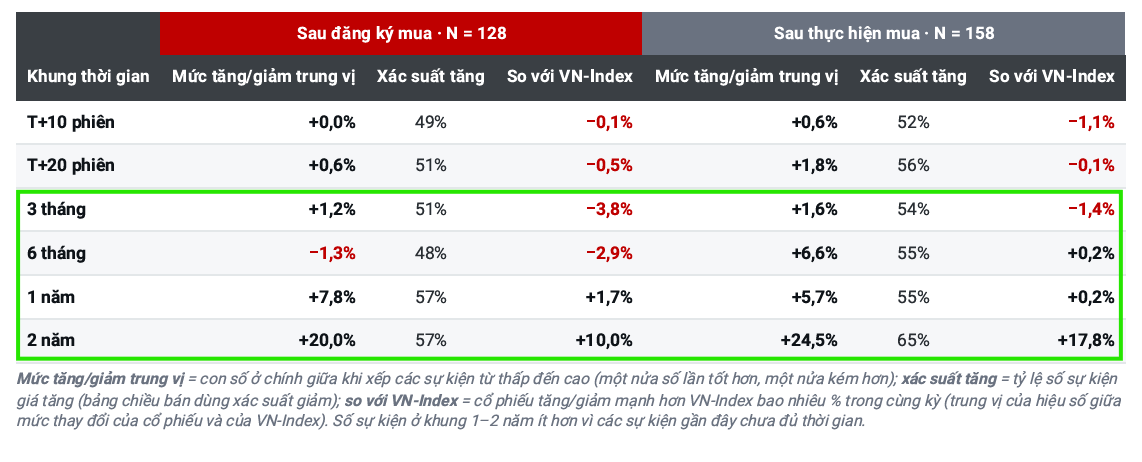
- Nội bộ mua vào là tín hiệu có điều kiện, không phải bùa hộ mệnh: TCBS thống kê 737 sự kiện tại 19 doanh nghiệp bất động sản nhà ở (2018–9/2026): sau khi lãnh đạo đăng ký mua, mức tăng trung vị sau 20 phiên chỉ 0.6% (xác suất tăng 51%) và sau 1 năm 7.8% (xác suất 57%). Ông Lý Tuấn Kiệt gom 20 triệu cổ phiếu KDH (khoảng 360 tỷ đồng, chỉ 2.0% vốn hóa) đang lỗ trên giấy khoảng 12%; người nhà Chủ tịch NLG mua nhỏ giọt 1.6 triệu cổ phiếu (khoảng 43 tỷ đồng) trong năm 2026.
- Định giá: cùng cỡ 0.94–0.95 lần sổ sách, nhưng “rẻ” theo hai thước khác nhau: P/B của KDH là 0.95 lần và NLG là 0.94 lần (TCBS), song nợ vay ròng/vốn chủ sở hữu của KDH đi từ 34.9% lên 99.0% (2025–2028F, Vietcap) còn NLG từ tiền mặt ròng 17.8% lên nợ ròng 7.6%. Tăng 1.2 điểm % WACC chỉ cắt giá mục tiêu 6.1% với KDH và 2.4% với NLG (bảng độ nhạy của Vietcap), trong khi giá KDH đã giảm 49.8% từ đầu năm — lãi suất chiết khấu không phải thủ phạm chính.
- Hạ tầng và bán hàng: đọc phụ lục trước khi đọc tiêu đề: mỗi năm bán sớm hơn nhờ hạ tầng đáng khoảng 1,250–1,300 đồng/cổ phiếu (5.2% giá NLG, 8.2% giá KDH). Doanh số 6 tháng của NLG đạt 5,080 tỷ đồng (52% YoY) nhưng bỏ Sol Garden ra chỉ còn 15%; Gladia Heights của KDH bán được khoảng 90% số căn mở bán ngày 1/8 nhưng khách chỉ phải đóng 10% giá trị hợp đồng đến khi nhận nhà. Nói gọn: NLG là câu chuyện bảng cân đối đang được thị trường trả giá, KDH là câu chuyện chờ vốn và chờ lịch trình — và cú mua của người nhà không đủ để thay cho hai thứ đó.
Có một kiểu suy luận rất dễ viết và rất dễ thuyết phục trong mùa báo cáo này: lãnh đạo bỏ tiền túi mua cổ phiếu, giá đang ở đáy nhiều năm, vậy chắc là đáy. Kiểu suy luận này không sai hẳn, nhưng nó bỏ qua hai câu hỏi — tín hiệu đó đáng bao nhiêu tiền, và ai đứng sau lưng nó.
Số liệu đến hết phiên 18/9 trả lời khá phũ. Từ đáy 27/7, cổ phiếu NLG tăng 20.5%, VN-Index tăng 8.8%, còn KDH giảm 3.7% và đã chạm đáy mới 15,300 đồng vào ngày 16/9 — dù ông Lý Tuấn Kiệt, Phó Tổng giám đốc KDH, vừa gom 20 triệu cổ phiếu trong giai đoạn 23/7–21/8. Cùng một hành động (người nhà mua lúc giá thấp), hai kết cục ngược nhau.
Bài này đi qua bốn câu hỏi: tín hiệu nội bộ thực sự nặng bao nhiêu ký; định giá đã phản ánh lãi suất và giá vật liệu đến đâu; hạ tầng hoàn thiện đáng bao nhiêu phần trăm giá cổ phiếu; và những con số bán hàng đẹp kia thực chất đến từ đâu.
Nội bộ mua vào: tín hiệu chỉ đáng tiền khi bảng cân đối đứng sau lưng nó
Cả ngành: mua nội bộ gần như tung đồng xu.
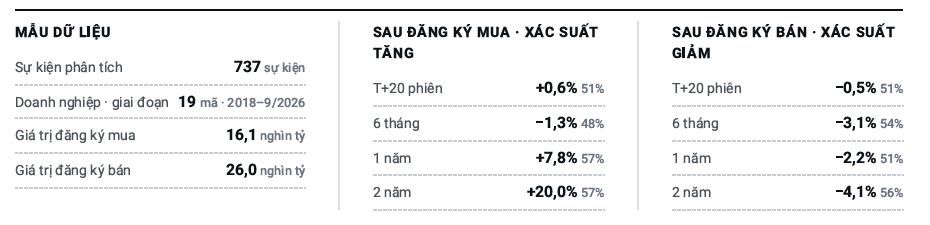
TCBS thống kê 737 lần cổ đông nội bộ và người liên quan đăng ký hoặc hoàn tất giao dịch tại 19 doanh nghiệp bất động sản nhà ở niêm yết, riêng chiều mua có 128 lần đăng ký trị giá 16.1 nghìn tỷ đồng, chiều bán 202 lần trị giá 26.0 nghìn tỷ đồng.
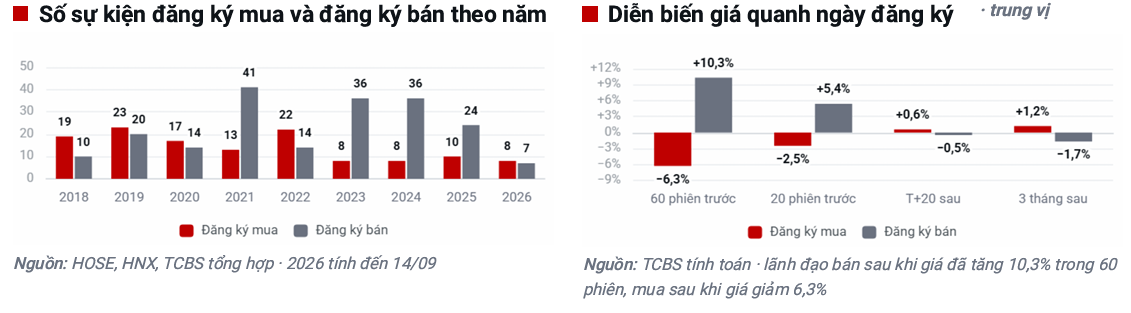
Sau khi lãnh đạo đăng ký mua, mức tăng trung vị sau 20 phiên là 0.6% (xác suất tăng 51%), sau 6 tháng là giảm 1.3% (xác suất tăng 48%), sau 1 năm là 7.8% (xác suất 57%, hơn VN-Index vỏn vẹn 1.7 điểm %).
Nói thẳng: nếu bạn mua chỉ vì đọc được dòng tin “lãnh đạo đăng ký mua“, tỷ lệ thắng ở mọi khung dưới 1 năm gần bằng tung đồng xu.
Chiều bán mới là nơi có thông tin.
Trước ngày đăng ký bán, giá cổ phiếu đã tăng trung vị 10.3% trong 60 phiên; sau đó, ở khung 1 năm, cổ phiếu thua VN-Index 9.5 điểm %.
Chủ tịch hoặc Tổng giám đốc bán thì tệ hơn hẳn: mức giảm trung vị sau 1 năm 15.9% với xác suất giảm 72%, sau 2 năm 16.3% với xác suất giảm 92% (TCBS).
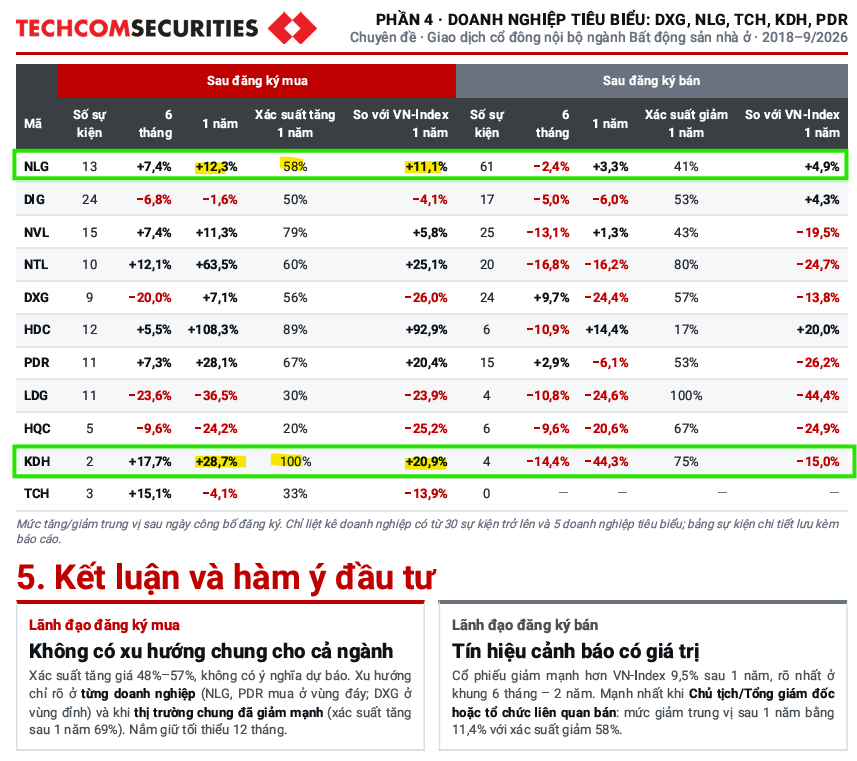
KDH có 4 lần đăng ký bán của lãnh đạo và người liên quan trong mẫu này, và 1 năm sau đó giá giảm trung vị 44.3% (xác suất giảm 75%) — tệ nhất trong bảng doanh nghiệp tiêu biểu của TCBS. Người trong nhà KDH bán khá đúng lúc; câu hỏi là họ có mua đúng lúc như vậy không.
Từng mã một mới có quy luật.
Ở cấp toàn ngành không có xu hướng, nhưng ở cấp doanh nghiệp thì có: TCBS ghi nhận lãnh đạo mua là tín hiệu tốt tại NLG (mức tăng trung vị sau 1 năm 12.3%), PDR (28.1%), NTL (63.5%) và HDC (108.3%), còn tại DXG, LDG và HQC thì kém nhất mẫu (LDG giảm 36.5% sau 1 năm, HQC giảm 24.2%, DXG giảm 30.1% sau 2 năm).
Với KDH, TCBS tự nhận là “quá ít giao dịch để kết luận“: chỉ có 2 lần đăng ký mua, đều của Chủ tịch (11/2018 và 10/2022, tăng 12% và 45% sau 1 năm). Lần mua 20 triệu cổ phiếu của ông Kiệt không nằm trong hai lần đó, nên KDH gần như chưa có “hồ sơ tín nhiệm” nào cho kiểu mua này.
Bộ lọc thị trường vừa đổi chiều, nhưng cú mua của ông Kiệt vẫn lọt.
TCBS tìm ra một điều kiện đáng giá: khi VN-Index đang dưới đường trung bình 200 phiên, lãnh đạo mua có mức tăng trung vị sau 1 năm 18.5% (xác suất 69%) và sau 2 năm 73.3% (xác suất 70%); khi chỉ số đang ở trên đường này, kết quả là giảm 0.6% sau 1 năm (xác suất tăng chỉ 49%).
Tính lại trên dữ liệu VN-Index của TCBS, đường MA200 hiện nằm quanh 1,793 điểm, chỉ số đóng cửa 18/9 ở 1,815.66 điểm (cao hơn 1.3%) — tức đã trở lại phía “không có lợi thế“.
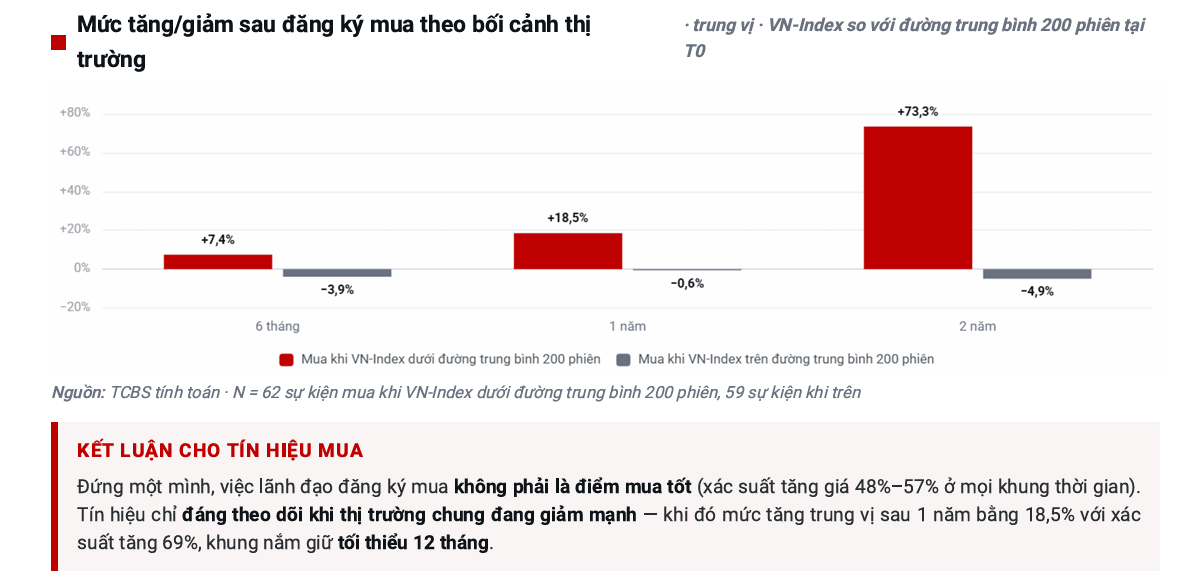
Nhưng ngày 27/7 chỉ số thấp hơn MA200 khoảng 5.9%, và ngày ông Kiệt công bố kết quả (21/8) thấp hơn khoảng 0.5%, nên cú mua này vẫn thuộc nhóm mua ngược thị trường.
Điều kiện đi kèm là khung nắm giữ 12–24 tháng: TCBS không thấy lợi thế nào trong 3 tháng đầu (mức tăng trung vị 1.2%), vì vậy khoản lỗ trên giấy khoảng 12% sau 4 tuần của ông Kiệt chưa chứng minh được điều gì, theo cả hai chiều.
360 tỷ đồng mua được bao nhiêu niềm tin?
Theo giá đóng cửa 18,000 đồng ngày công bố, 20 triệu cổ phiếu trị giá khoảng 360 tỷ đồng; ở giá 15,800 đồng hiện tại, khoản lỗ trên giấy khoảng 44 tỷ đồng.
Con số ấy bằng 2.0% vốn hóa KDH (17,731 tỷ đồng, TCBS) và 2.2% tổng vốn đầu tư sơ bộ 16.37 nghìn tỷ đồng của dự án BT Mả Lạng – Chợ Gà – Gạo.
Theo Vietcap, nhà đầu tư dự án phải tự thu xếp 100% vốn, khoảng 15% là vốn chủ (cỡ 2,456 tỷ đồng) và khoảng 85% là nợ vay hoặc nguồn hợp pháp khác (cỡ 13.9 nghìn tỷ đồng). Cú mua của ông Kiệt bằng 14.7% phần vốn chủ ấy — một tín hiệu niềm tin thật, nhưng bài toán của KDH nằm ở cột nợ chứ không nằm ở 360 tỷ đồng.
Phía bán của KDH không chỉ có người nhà.
Dữ liệu giao dịch nội bộ của TCBS ghi nhận trong năm 2026 có 12.2 triệu cổ phiếu KDH được bán (khoảng 324 tỷ đồng, giá bình quân khoảng 26,500 đồng), trong khi các lần mua ngoài ông Kiệt chỉ 1.8 triệu cổ phiếu (khoảng 51 tỷ đồng) — tính ròng, nếu loại 20 triệu cổ phiếu của ông Kiệt, phía bán vượt phía mua khoảng 10.4 triệu cổ phiếu (273 tỷ đồng).
Nguồn dữ liệu này không tách riêng quỹ và lãnh đạo: chẳng hạn nhóm Dragon Capital báo bán 300,000 cổ phiếu KDH ngày 3/6 (theo Vietstock), nên đây không phải bằng chứng người nhà bán. Nhưng bức tranh chung khá rõ: dòng tiền chuyên nghiệp đi ra, dòng tiền gia đình đi vào, và một trong hai phe sẽ phải nhận sai.
NLG: quy mô nhỏ hơn, lịch sử đẹp hơn.
TCBS ghi nhận 13 lần đăng ký mua của lãnh đạo NLG, phần lớn sau khi giá đã giảm (trung vị giảm 10.2% trong 20 phiên trước), mức tăng trung vị sau 1 năm 12.3% (xác suất 58%, hơn VN-Index 11.1 điểm %) — ổn định nhất nhóm.
Các đợt mua lớn nhất của gia đình Chủ tịch (tháng 3/2020 sau khi giá giảm 31%, tháng 10–11/2022 sau khi giảm 37–59%) đều rơi đúng vùng đáy, cổ phiếu tăng 36–87% trong 6 tháng sau đó.
Chiều bán của NLG (61 lần) thì gần như nhiễu: mức tăng trung vị sau 1 năm 3.3%, xác suất giảm chỉ 41%, đúng kiểu bán để cân đối tài chính. Điểm trừ là các lần mua trong 2026 (1.6 triệu cổ phiếu, khoảng 43 tỷ đồng, 0.37% vốn hóa) hơi sớm: giá bình quân khoảng 27,060 đồng, nay lỗ trên giấy khoảng 10.9%.
Ban điều hành thay người, cổ phiếu không quan tâm.
Tổng giám đốc Lucas Loh bị miễn nhiệm từ 1/9 và rời HĐQT ngày 7/9 sau khoảng 4 tháng, bà Nguyễn Thanh Hương giữ quyền Tổng giám đốc từ 28/7; Chủ tịch Nguyễn Xuân Quang gọi đó là “chuyện bình thường” và giữ nguyên các mục tiêu 2026, còn BSC đánh giá thay đổi này không ảnh hưởng nhiều đến chiến lược.
Thị trường có vẻ đồng ý: NLG tăng 20.5% kể từ đáy 27/7 bất chấp tin nhân sự. Lý do hợp lý nhất là NLG có thứ mà tin nhân sự không lay được — tiền mặt ròng.
Bảng cân đối phân xử.
Chính TCBS khuyến nghị chỉ coi tín hiệu mua là điểm cộng khi đi cùng định giá hợp lý, bảng cân đối lành mạnh và thị trường chung ở vùng thấp.
Áp bộ lọc này, nợ vay ròng/vốn chủ sở hữu của KDH theo Vietcap đi từ 34.9% (2025) lên 62.0%, 87.5% rồi 99.0% (2028F); HSC còn thận trọng hơn với 44.5%, 89.7%, 107% và 117%.
NLG theo Vietcap đi từ tiền mặt ròng 17.8% vốn chủ (2025) sang nợ ròng 3.4%, 7.7% và 7.6%. Cùng một tín hiệu “người nhà mua”, bên NLG nó nằm trên nền tiền mặt ròng, bên KDH nó nằm trên nền đòn bẩy tăng gần gấp ba.
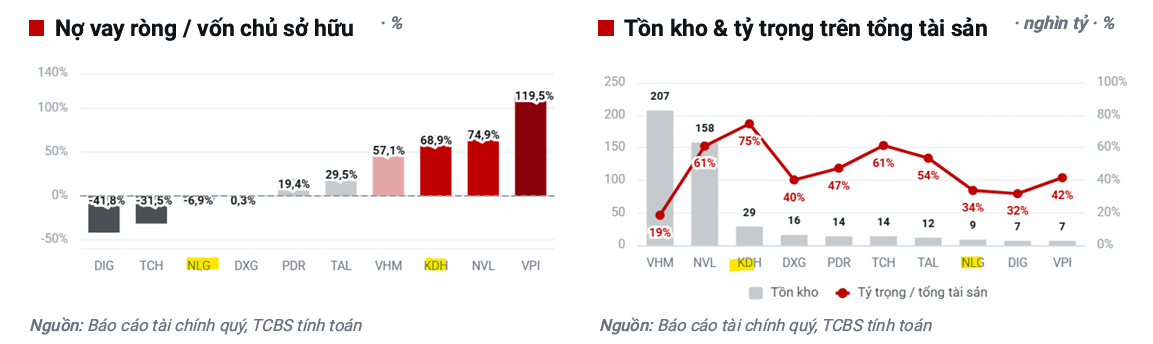
Định giá: cùng 0.94 lần sổ sách, nhưng “rẻ” của KDH và NLG được đo bằng hai cái thước khác nhau
Hai con số 0.9 lần giống nhau đến lạ.
Theo giá đóng cửa 18/9, P/B của KDH khoảng 0.95 lần (BVPS 16,581 đồng) và của NLG khoảng 0.94 lần (BVPS 25,764 đồng), tính theo dữ liệu TCBS.
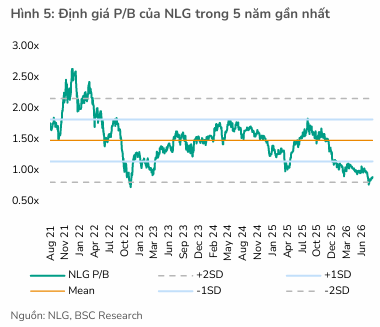
Vietcap cho biết mức trung bình 5 năm là 2.1 lần với KDH và 1.5 lần với NLG; BSC ghi nhận P/B 2026F của NLG là 0.87 lần, sát mức trừ 2 độ lệch chuẩn (0.81 lần).
Nhìn qua thì hai cổ phiếu “giảm giá” gần như đồng đều — nhưng ROE dự phóng của Vietcap cho thấy hai bảng sổ sách không kiếm tiền như nhau: KDH 8.1%, 6.9%, 12.1% (2026–2028F), NLG 5.4%, 6.7%, 6.9%.
P/E 10 lần của KDH là ảo giác một lần.
TCBS ghi P/E của KDH là 10.1 lần, còn NLG là 18.9 lần — nghe như KDH rẻ gần gấp đôi.
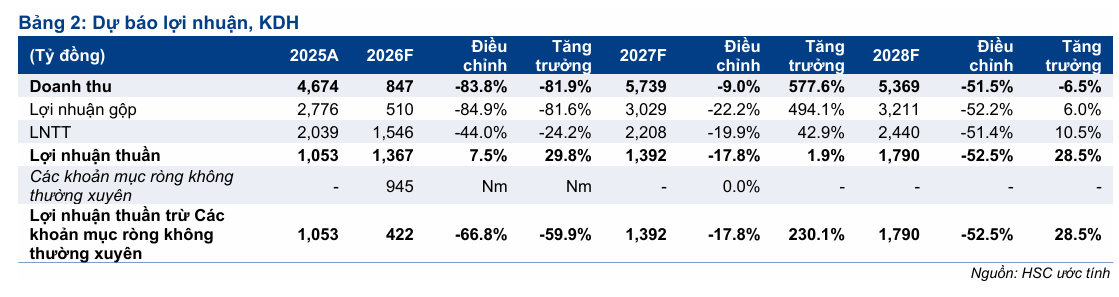
Nhưng lợi nhuận 2026F của KDH có khoản lãi tài chính 896 tỷ đồng từ vụ chuyển nhượng 2% vốn tại Bình Trưng Mới; HSC dự báo lợi nhuận thuần trừ các khoản không thường xuyên chỉ 422 tỷ đồng (giảm 59.9% YoY).
Tính lại trên số này với vốn hóa 17,619 tỷ đồng (HSC), P/E cốt lõi của KDH vào khoảng 41.7 lần (phép tính của Elibook), so với 17.6 lần của NLG theo dự phóng 2026F của Vietcap.
Cái rẻ theo lợi nhuận của KDH chỉ có thật từ 2027–2028, khi Gladia Heights bàn giao và Bình Trưng Đông đi vào ghi nhận.
Chiết khấu RNAV: hỏi trước xem RNAV của ai.
HSC tính KDH đang giao dịch với mức chiết khấu 63.4% so với RNAV (bình quân 3 năm 37.2%), và trong báo cáo ngành ngày 17/8, chiết khấu của KDH (60.7%) và NLG (61.6%) gần như trùng nhau.
Vấn đề là RNAV của mỗi CTCK một khác: với NLG, HSC ước RNAV 56,640 đồng/cổ phiếu còn Vietcap chỉ 37,600 đồng (thấp hơn 33.6%);
với KDH, HSC 42,935 đồng còn Vietcap 33,300 đồng (thấp hơn 22.4%).
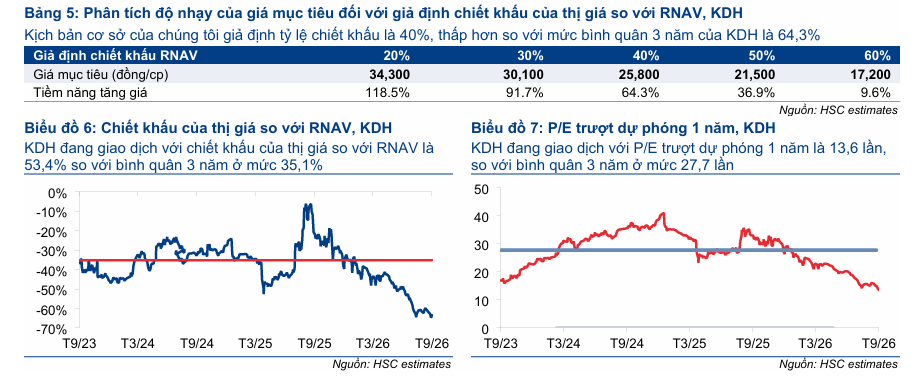
Nếu lấy RNAV của Vietcap làm thước, chiết khấu của KDH ở giá 15,800 đồng là khoảng 52.6%, còn NLG ở giá 24,100 đồng chỉ còn khoảng 35.9%, gần như đã về mức bình quân 3 năm mà HSC tính (34.0%).
Nói cách khác, sau nhịp tăng 20.5%, NLG đã bớt rẻ đáng kể; KDH thì vẫn rẻ trên giấy, và câu hỏi là nó rẻ vì cái gì.
KDH: giá hiện tại gần như trả cho mọi thứ trừ Tân Tạo.
Theo Vietcap, tổng NAV dự án của KDH là 51,552 tỷ đồng, trong đó Tân Tạo A (330 ha) chiếm 20,183 tỷ đồng (39.2%), với dự kiến mở bán từ 2029 và bàn giao từ 2031.
Bỏ riêng Tân Tạo A ra, cộng tiền mặt 2,890 tỷ đồng, trừ nợ vay 16,659 tỷ đồng, giá trị còn lại vào khoảng 15,530 đồng/cổ phiếu — gần đúng thị giá 15,800 đồng (phép tính của Elibook trên bảng RNAV của Vietcap). Làm cùng phép tính trên bảng của HSC (Tân Tạo 27,314 tỷ đồng trong tổng 64,173 tỷ đồng) ra khoảng 18,600 đồng/cổ phiếu, tức thị giá thấp hơn khoảng 15%.
Thị trường không chỉ giảm giá KDH; nó đang định giá phần lớn quỹ đất chờ 3–5 năm mới bán ở mức gần bằng không.
Lãi suất đã vào định giá, bằng con số nhỏ đến bất ngờ.
Vietcap nâng lãi suất phi rủi ro từ 6% lên 7%, chi phí nợ vay từ 11.5% lên 12.5%, đẩy WACC từ 14.2% lên 15.2%; HSC nâng chi phí nợ vay từ 10% lên 12%, WACC lên 14.1%, đồng thời tăng mức chiết khấu RNAV từ 30% lên 40%.
Giá mục tiêu bị cắt mạnh: KDH của Vietcap từ 42,600 xuống 31,700 đồng (giảm 26%), của HSC từ 32,300 xuống 25,800 đồng (giảm 20.1%);
NLG của Vietcap từ 45,800 xuống 36,800 đồng (giảm 20%).
Nhưng nếu chỉ nhích WACC từ 14.6% lên 15.8% (tăng 1.2 điểm %), bảng độ nhạy của Vietcap cho thấy giá mục tiêu KDH chỉ giảm 6.1% (32,700 xuống 30,700 đồng, ở P/B 1.7 lần) và NLG giảm 2.4% (37,300 xuống 36,400 đồng, ở P/B 1.3 lần).
Thế mà giá KDH đã giảm 49.8% từ đầu năm và NLG giảm 19.3% trong khi VN-Index tăng 1.7%, nên phần lớn cú giảm không đến từ lãi suất chiết khấu — nó đến từ nỗi lo về vốn và tiến độ.
Mặt bằng lãi suất vay mua nhà mới là chỗ khó đọc.
Cuối tháng 8, vài ngân hàng bắt đầu giảm lãi suất qua các gói ưu đãi (Vietcombank giảm tới 1 điểm % so với lãi suất cho vay bất động sản thông thường), nhưng theo Dân trí ngày 3/9, lãi suất bình quân kỳ cố định 12–24 tháng ở 11 ngân hàng vẫn khoảng 10.9%/năm, thả nổi sau ưu đãi phổ biến 12–15%, cao hơn 2–3 điểm % so với mức ưu đãi bình quân 8.5–9.2% hồi quý 2.
HSC ghi nhận các khoản vay mua nhà từ 2024 đã chuyển sang thả nổi và mặt bằng lãi suất vay mua nhà bình quân lên 14–15%, buộc một số nhà đầu tư đòn bẩy phải cắt lỗ.
Với KDH và NLG, cái cần theo dõi không phải là tin hạ lãi suất, mà là việc các chủ đầu tư phải “gánh hộ” lãi suất cho người mua ở các đợt mở bán mới.
Lãi suất thật sự của KDH nằm trong hàng tồn kho.
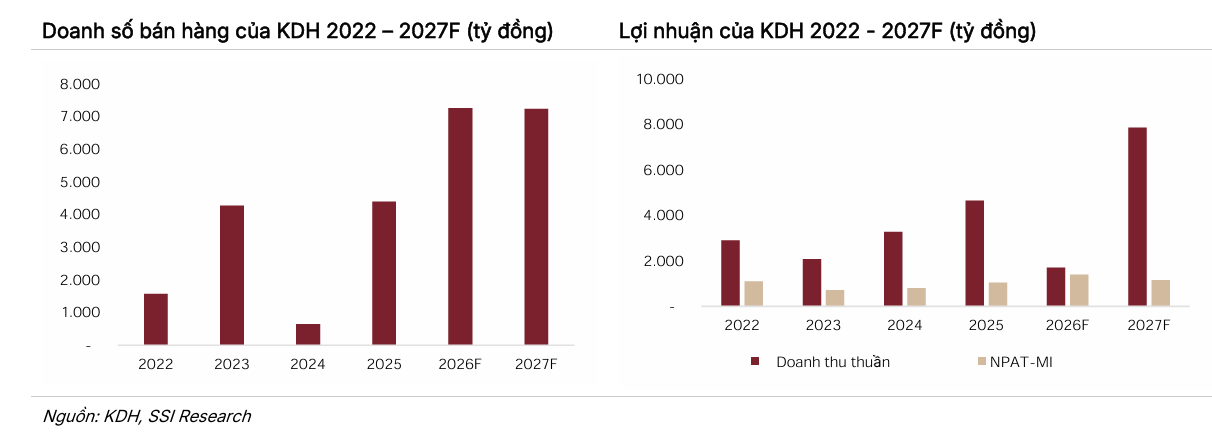
Vietcap ước chi phí lãi vay vốn hóa của KDH năm 2026 đạt 1,780 tỷ đồng (tăng 121% YoY), bằng 116% lợi nhuận sau lợi ích cổ đông thiểu số dự phóng (1,531 tỷ đồng) và 4.6 lần lợi nhuận từ hoạt động kinh doanh (388 tỷ đồng).
Khoản này nằm trong giá trị dự án dở dang và sẽ chảy vào giá vốn khi dự án bàn giao — đây là phần lãi suất mà báo cáo lãi lỗ hôm nay chưa cho thấy, và là lý do khiến biên lợi nhuận gộp KDH giai đoạn 2026–2028 dao động mạnh (Vietcap dự phóng 56.0%, 40.7%, 47.3%).
Giá vật liệu: NLG mất ở biên lợi nhuận, KDH mất ở lịch trình.
Chỉ số nhóm nhà ở và vật liệu xây dựng tăng 6.72% trong 6 tháng đầu năm và 7.77% riêng quý 2, thép bình quân khoảng 16,575 đồng/kg (tăng 9.42% YoY); trong khi xi măng tăng hơn 7%, còn cát, đá, gạch xây tăng 13.5–23.3% trong tháng 3 (theo Dân Việt, VnEconomy).
Vietcap cắt biên lợi nhuận gộp bất động sản cốt lõi 2026 của NLG từ 50.1% xuống 45.6% vì chi phí xây dựng, kéo dự phóng lợi nhuận 2026, 2027, 2028 giảm 2%, 7% và 25%.
Ở KDH, Vietcap cũng nâng giả định chi phí xây dựng nhưng không thể hiện thành một con số riêng; HSC thì cắt lợi nhuận 2027 và 2028 lần lượt 17.8% và 52.5% chủ yếu vì lùi thời điểm mở bán Bình Trưng Mở rộng và Cát Lái sang 2029. Vật liệu tăng giá làm NLG bớt lãi, còn KDH bị đẩy lùi cả mốc thời gian.
Kiểm tra cuối: HSC nói KDH rẻ hơn hay ít rẻ hơn?
Ngày 5/8, HSC thấy tiềm năng tăng 78.0% (giá 18,150 đồng, mục tiêu 32,300 đồng); ngày 14/9, giá xuống 15,700 đồng nhưng mục tiêu bị cắt còn 25,800 đồng, tiềm năng chỉ còn 64.3%.
Giá giảm 12.9% nhưng “giá trị hợp lý” của HSC giảm 20.1%, nên khoảng cách giữa hai con số hẹp lại chứ không rộng ra.
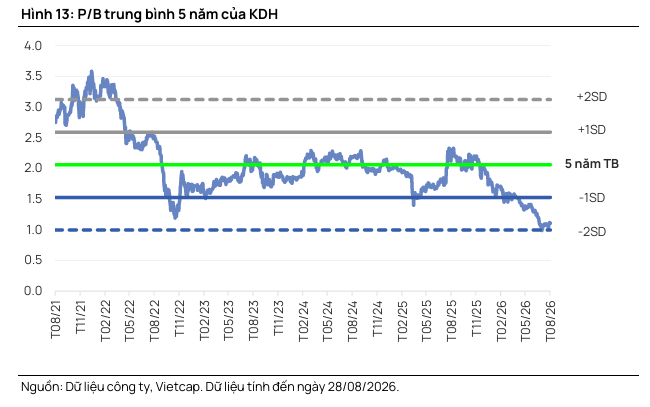
Thêm một phép thử bằng sách giáo khoa: với chi phí vốn cổ phần 17.4% mà Vietcap dùng, P/B 0.94 lần hàm ý ROE bền vững cỡ 16% nếu không tăng trưởng, trong khi ROE dự phóng 2026–2027 của cả hai chỉ 5–8%.
Mức giá hiện tại chỉ “rẻ” nếu bạn tin ROE nhảy vọt vào 2028 — kịch bản mà Vietcap dự phóng cho KDH (12.1%) nhưng chưa ai dự phóng cho NLG (6.9%).
Hạ tầng: tấm vé có thật, nhưng giá vé chỉ khoảng 5–8% cổ phiếu cho mỗi năm bán sớm hơn
Phần lớn hạ tầng phía Đông đã nằm trong lịch 2026.
Cao tốc Bến Lức – Long Thành (khoảng 58 km) đã hoàn thành 99% khối lượng và đặt mục tiêu thông xe toàn tuyến trong tháng 9/2026;
Sân bay Long Thành khai thác thương mại từ 1/12/2026, giai đoạn 1 (đến 27/3/2027) chỉ đón chuyến bay quốc tế mới và thuê chuyến, các đường bay xa mở từ 28/3/2027;
Vành đai 3 (hơn 90 km, vốn 75,300 tỷ đồng) dự kiến thông xe đoạn trên cao TP.HCM ngày 30/9 và hoàn thành toàn tuyến trong năm 2026.
Các mảnh còn lại chậm hơn: đại lộ Nguyễn Hữu Cảnh (Hương lộ 2, 15.5 km, vốn hơn 6,500 tỷ đồng) khởi công cuối tháng 6/2026 và dự kiến xong năm 2028, cầu Long Hưng (vốn hơn 11,000 tỷ đồng) cũng dự kiến hoàn thành 2028 theo VCBS, dù ngày khởi công còn lệch giữa các nguồn (VCBS ghi 1/2026, CafeF ngày 12/4 vẫn viết “chuẩn bị khởi công” quý 2).
Nghĩa là thứ thị trường có thể “thưởng” đã được nói đến từ lâu, còn thứ chưa xong sẽ chỉ xong sau các đợt mở bán lớn của 2026–2027.
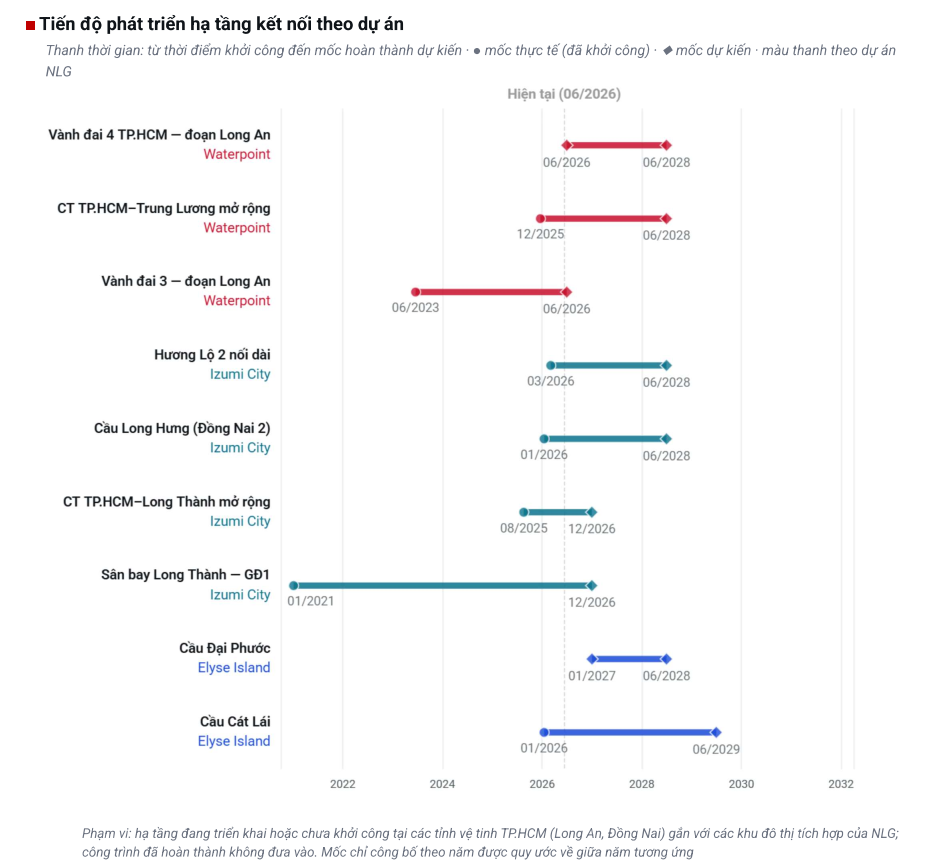
NLG hưởng lợi lớn khi Vành Đai 3 khép kín cuối năm 2026, khởi công cầu Đồng Nai 2 trong quý 2
NLG: Izumi City nhạy với hạ tầng nhất, và đã bắt đầu hiện trong số bán.
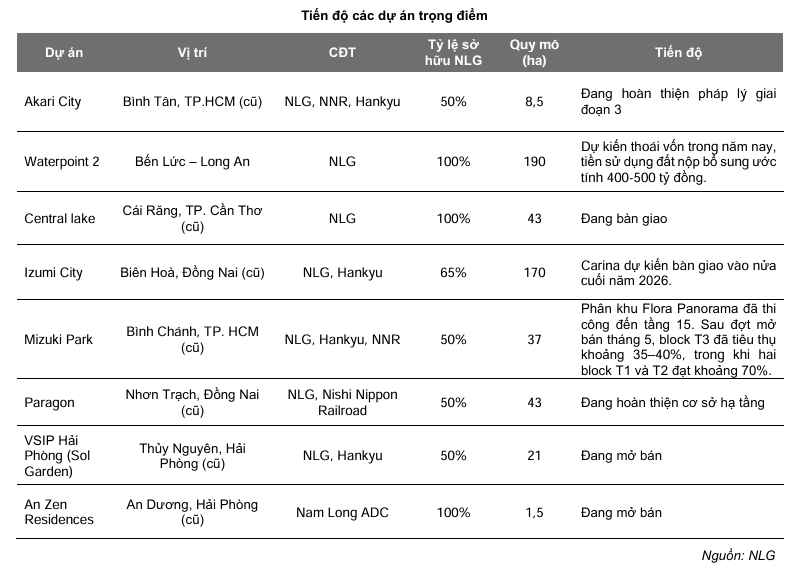
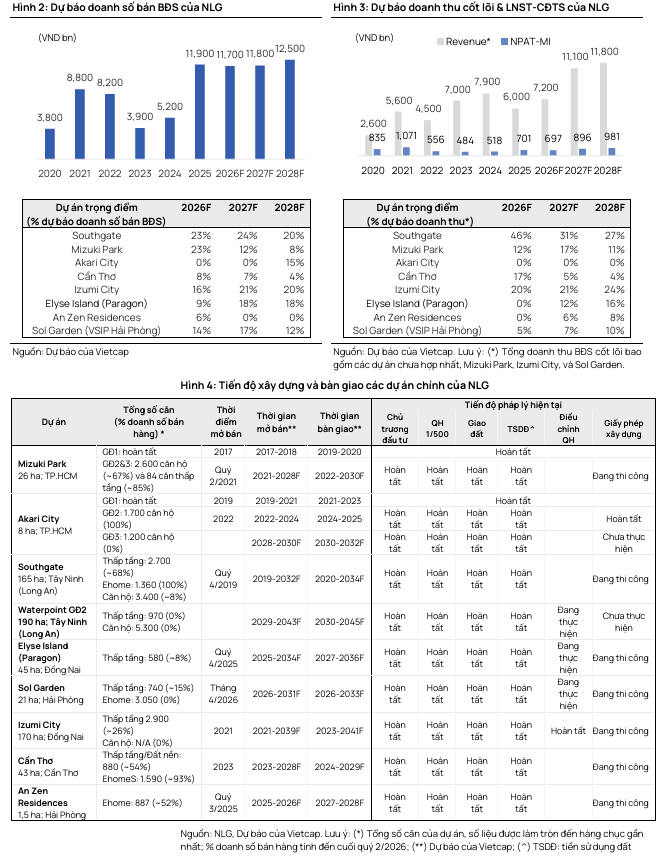
Izumi City (170 ha, Biên Hòa) nằm ngay giao điểm Hương lộ 2 và đường Nam Cao, và doanh số 6 tháng đầu năm 2026 của dự án đạt 910 tỷ đồng, gấp 4.3 lần cùng kỳ (210 tỷ đồng), theo bảng tổng hợp của Vietcap.
Nhưng theo quý thì đà giảm dần từ đỉnh mở bán: 1,790 tỷ đồng (Q4/2025), 610 tỷ đồng (Q1/2026), 310 tỷ đồng (Q2/2026).
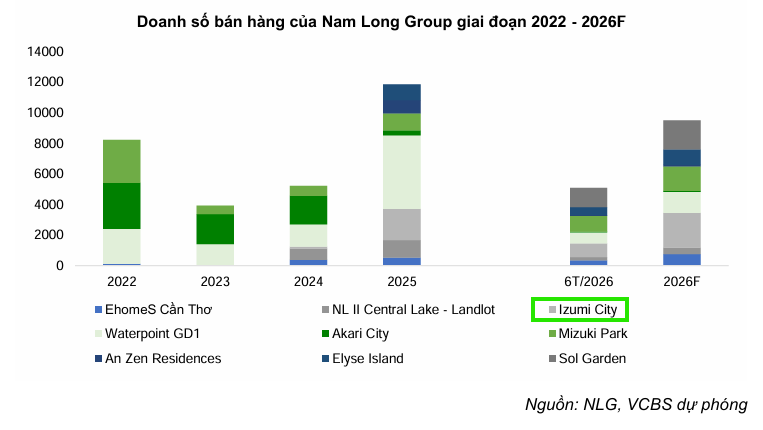
Về định giá, Vietcap gán cho Izumi City NPV hiệu dụng 3,999 tỷ đồng, tương đương 22% tổng NPV dự án của NLG; Elyse Island (Nhơn Trạch) đóng góp thêm 540 tỷ đồng doanh số 6 tháng, và NLG đã nâng tỷ lệ sở hữu tại đây lên 72% (theo BSC, sau khi mua 13% từ TBS).
KDH: hạ tầng không phải nút thắt của tài sản lớn nhất.
HSC cho rằng tỷ lệ hấp thụ 70% toàn dự án Gladia (vượt xa dự báo khoảng 40% của HSC) đến từ mức giá hợp lý và hạ tầng khu vực xung quanh tiếp tục hoàn thiện — đúng logic hạ tầng hỗ trợ bán hàng.
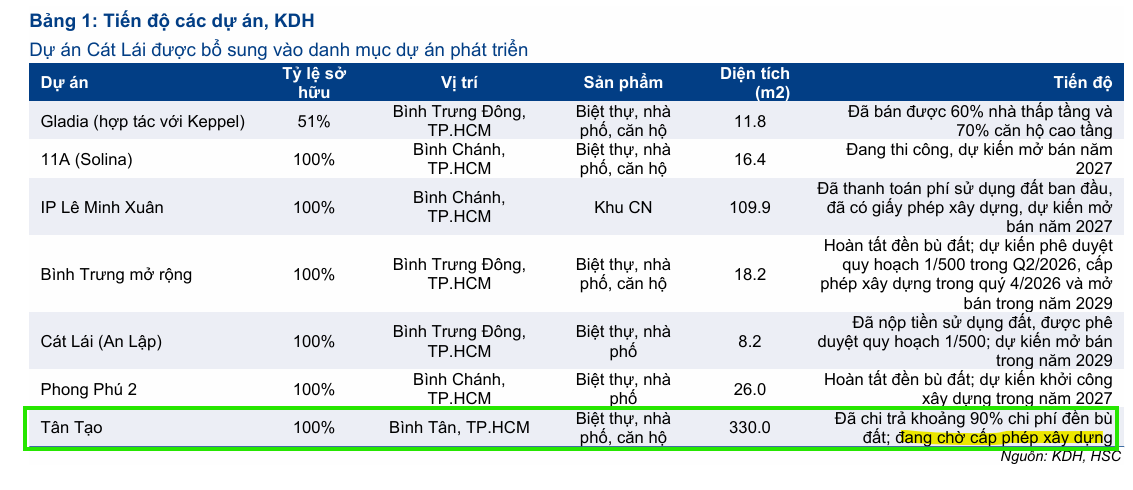
Nhưng Tân Tạo A, tài sản lớn nhất trong RNAV, đang vướng ở chỗ khác: theo Vietcap, quy hoạch 1/500 đã hoàn tất, đền bù dự kiến cơ bản xong trong 2026, song giao đất, tiền sử dụng đất và giấy phép xây dựng đều chưa hoàn tất; HSC ghi nhận đã chi khoảng 90% chi phí đền bù và đang chờ cấp phép xây dựng. Nói cách khác, Tân Tạo cần giấy phép và vốn nhiều hơn cần thêm một cây cầu.
Định lượng: mỗi năm bán sớm hơn đáng bao nhiêu?
Ở mức chiết khấu 15.2% mà Vietcap dùng, dời một dòng tiền lên sớm một năm làm giá trị hiện tại tăng khoảng 15.2%. Áp vào NPV hiệu dụng của Izumi City (3,999 tỷ đồng) cho ra khoảng 608 tỷ đồng, tức 1,253 đồng/cổ phiếu NLG (5.2% giá 24,100 đồng); áp vào NPV của Bình Trưng Đông (9,684 tỷ đồng) của KDH cho ra khoảng 1,472 tỷ đồng, tức 1,299 đồng/cổ phiếu KDH (8.2% giá 15,800 đồng).
Đây là mức trần vì phép tính giả định toàn bộ NPV dời sớm một năm.
Kết luận thực dụng: hạ tầng cộng được vài phần trăm giá cổ phiếu cho mỗi năm bán sớm hơn, không phải phép màu để chiết khấu RNAV từ 63% về 35%.
Chỗ hai CTCK lệch nhau lớn hơn cả hạ tầng.
Vietcap dự phóng Bình Trưng Đông mở bán năm 2027 và bàn giao từ 2028; HSC lùi Bình Trưng Mở rộng (cùng khu 18.2 ha liền kề Gladia) và Cát Lái sang 2029 vì KDH sẽ ưu tiên nguồn lực cho dự án BT.
Cách nhau hai năm nghĩa là chênh lệch khoảng 32.7% giá trị hiện tại của dự án (theo NPV của Vietcap: khoảng 3,170 tỷ đồng, tương đương 2,800 đồng/cổ phiếu, hay 17.7% thị giá KDH).
Một quyết định ưu tiên nguồn lực trong nội bộ KDH có thể nặng ký hơn toàn bộ hiệu ứng hạ tầng cộng lại — và nó nằm trong tay KDH, không phải trong tay Nhà nước.
Bán hàng theo dự án: hai con số “đẹp” cần đọc kèm phụ lục
Toàn cảnh: cầu yếu, giá cao, và điều khoản thanh toán đang gánh việc giảm giá.
Theo HSC dẫn số liệu CBRE, tỷ lệ hấp thụ quý 2/2026 chỉ 68% tại Hà Nội và 73% tại TP.HCM, so với 98% và 88% cùng kỳ năm ngoái.
Các chủ đầu tư giữ giá niêm yết nhưng nới điều khoản: The Privé (DXG) hỗ trợ 100% lãi suất trong 24 tháng đầu, Monrei Saigon (PDR) chỉ thu 15% đến khi bàn giao, Gladia Heights (KDH) chỉ thu 10% giá trị hợp đồng đến khi nhận nhà.
HSC gọi thẳng đây là hình thức hỗ trợ giá, và cảnh báo chi phí tài chính cùng thời gian thu hồi dòng tiền kéo dài sẽ đè lên biên lợi nhuận.
NLG: +52% là số thật, nhưng ai đóng góp?
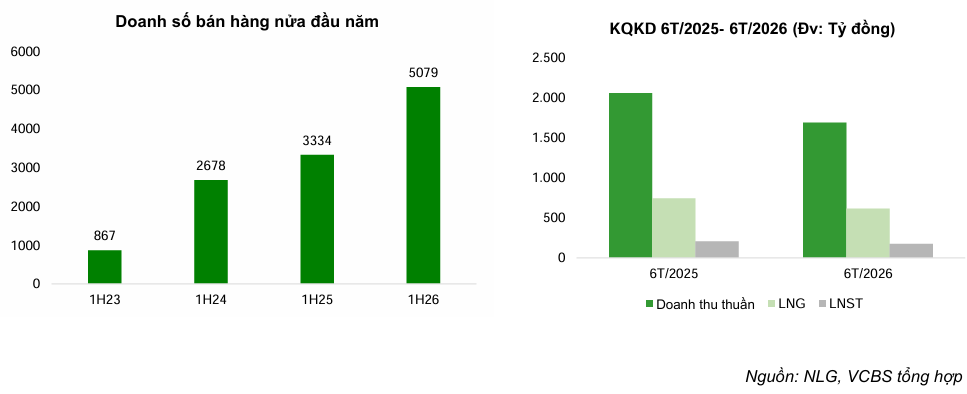
Doanh số 6 tháng đầu năm đạt 5,080 tỷ đồng (52% YoY, từ 3,330 tỷ đồng), riêng Q2 khoảng 3,010 tỷ đồng (Vietcap).
Nhưng ba dự án mới mở bán (Sol Garden 1,250 tỷ đồng, Elyse Island 540 tỷ đồng, An Zen 40 tỷ đồng) đã đóng góp 1,830 tỷ đồng; bỏ riêng Sol Garden ra, doanh số chỉ còn 3,830 tỷ đồng, tăng 15%. Mizuki Park tăng gấp 7.4 lần (140 lên 1,030 tỷ đồng), Izumi City gấp 4.3 lần, trong khi Southgate — dự án lớn nhất của NLG — giảm 67% (2,190 xuống 720 tỷ đồng, so với nền cao bất thường 1,980 tỷ đồng của Q2/2025), Cần Thơ giảm 10% và Akari City giảm 74%.
Kế hoạch 23,460 tỷ đồng và những dự báo chỉ bằng một nửa.
Sáu tháng đầu năm mới hoàn thành khoảng 22% kế hoạch doanh số của NLG (khoảng 23,000–23,460 tỷ đồng tùy nguồn); Vietcap dự phóng doanh số cả năm 11,700 tỷ đồng (giảm 2% YoY), BSC 13,331 tỷ đồng (sau khi cắt 12%) — thấp hơn kế hoạch 43–50%.
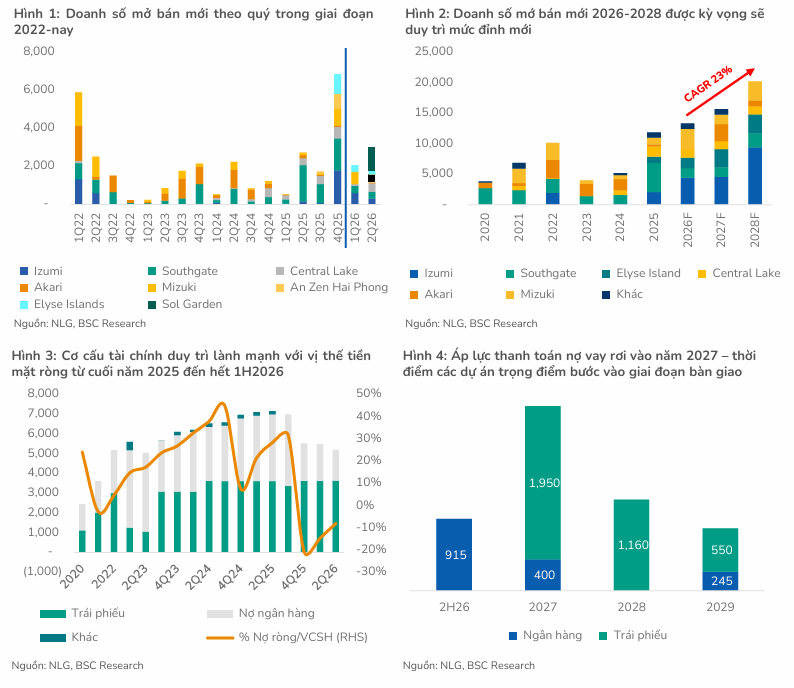
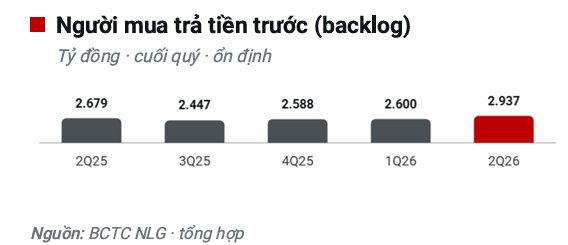
Để đạt mức của Vietcap, nửa cuối năm cần khoảng 6,620 tỷ đồng, cao hơn nửa đầu năm 30%, trong khi Vietcap tính nửa cuối 2026 vẫn thấp hơn nửa cuối 2025 22%. BSC ghi nhận NLG vẫn duy trì chính sách hỗ trợ lãi suất 9% cho người mua, trong khi lãi suất ngân hàng chào quanh 10–10.5%.
KDH: “hấp thụ 90%” và dòng tiền là hai câu chuyện khác nhau.
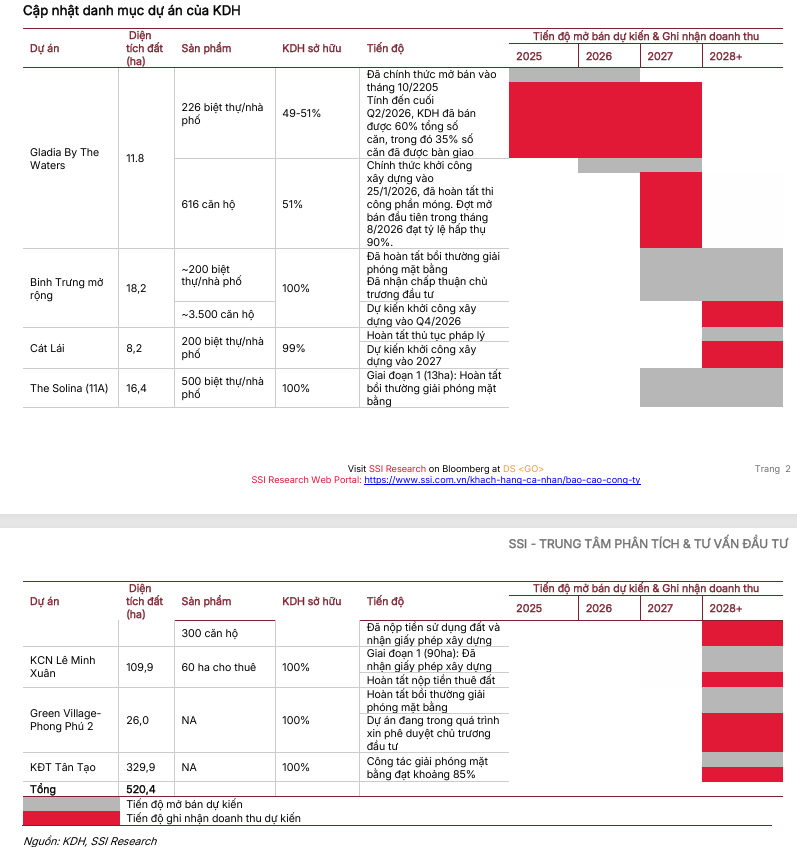
Gladia Heights mở bán khoảng 500 căn ngày 1/8, khoảng 90% đã bán với giá bình quân 100–110 triệu đồng/m², tổng giá trị khoảng 4 nghìn tỷ đồng (HSC), tỷ lệ hấp thụ toàn dự án đạt 70% trên 636 căn; Vietcap dự kiến bàn giao từ Q4/2027.
Vì khách chỉ đóng 10% giá trị hợp đồng đến khi nhận nhà, dòng tiền vào trong giai đoạn 2026–2027 cỡ 400 tỷ đồng (phép tính thô của Elibook, chưa tính tiền đặt cọc) — ngang bằng 360 tỷ đồng ông Kiệt bỏ ra mua cổ phiếu.
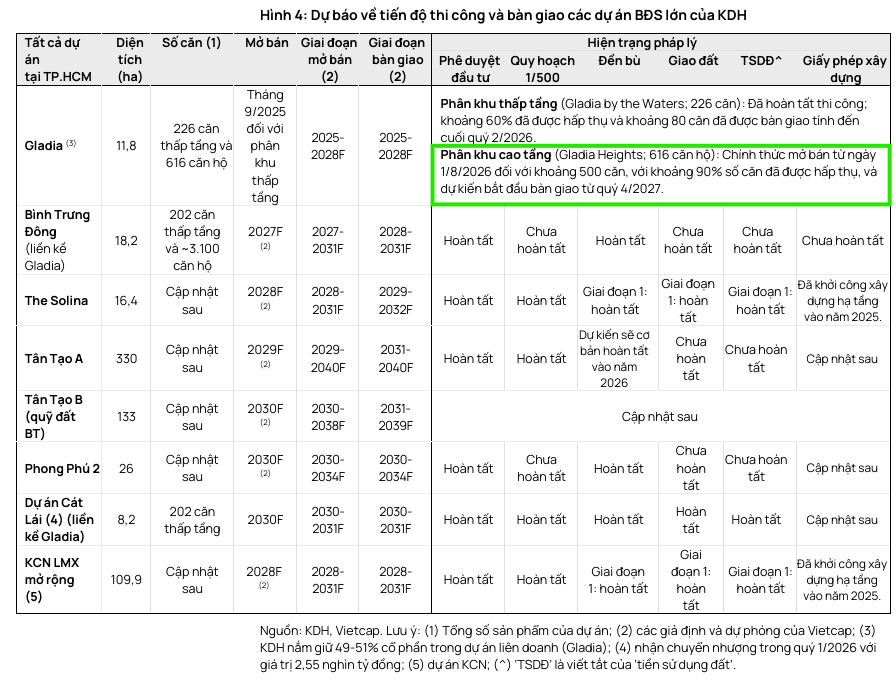
Phân khu thấp tầng chỉ bán được khoảng 60% và bàn giao khoảng 80 căn (Vietcap), còn HSC cho rằng bán hàng thấp tầng nhiều khả năng kéo sang 2027 vì giá trị mỗi căn lớn và thị trường thấp tầng tiếp tục yếu.
Hai CTCK cách nhau 2.2 lần về doanh số KDH năm 2027.
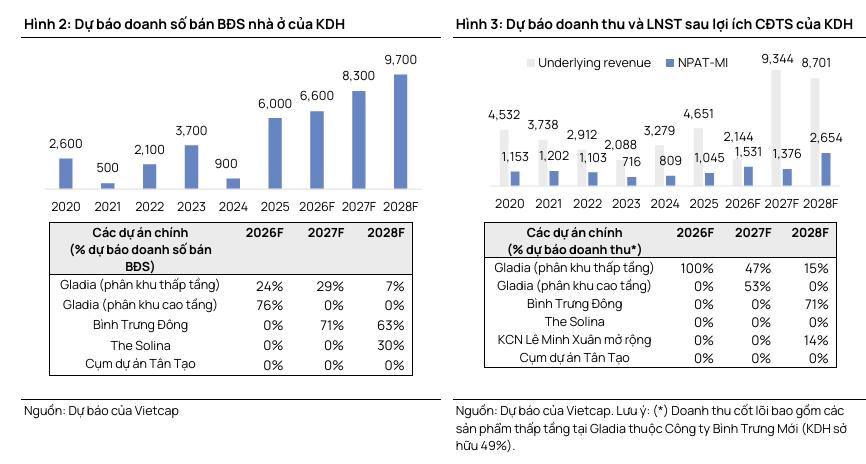
Vietcap dự phóng doanh số bán bất động sản của KDH 6,600 tỷ đồng (2026F) và 8,300 tỷ đồng (2027F); HSC chỉ 4.7 nghìn tỷ đồng và 3.8 nghìn tỷ đồng.
Trong số của Vietcap, Bình Trưng Đông chiếm 71% doanh số 2027F (khoảng 5,900 tỷ đồng); bỏ phần này ra, phần còn lại khoảng 2,400 tỷ đồng, gần khớp con số 3.8 nghìn tỷ đồng của HSC.
Toàn bộ khoảng cách giữa hai bên quy về một dự án và một quyết định thời điểm.
Dòng tiền BT và tiền khách trả trước là hai đường ngược chiều.
Khách trả trước cho KDH giảm từ 2,387 tỷ đồng (cuối 2023) xuống 399 tỷ đồng (cuối tháng 6/2026), theo Báo Pháp luật Việt Nam dẫn báo cáo tài chính, trong khi dự án BT trị giá 16.37 nghìn tỷ đồng khởi công ngày 29/8/2026 và dự kiến bàn giao năm 2029.
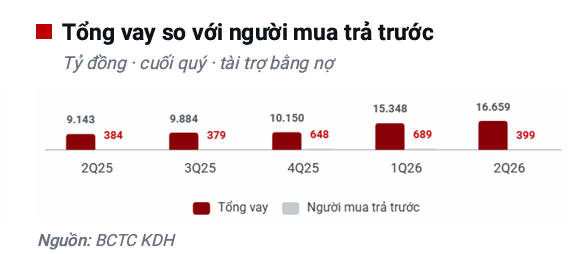
Đổi lại, KDH nhận quỹ đất khoảng 133 ha tại Tân Tạo (Khu B) định giá sơ bộ 24.14 nghìn tỷ đồng, trừ khoảng 13.4 nghìn tỷ đồng chi phí bồi thường và tái định cư còn ròng 10.74 nghìn tỷ đồng (Vietcap), cộng phần bù ngân sách 5.64 nghìn tỷ đồng thanh toán sau khi dự án nghiệm thu, dự kiến 2029.
KDH phải ứng vốn trước từ 2026 và nhận tiền về từ 2029 — đó chính là lý do bài toán đòn bẩy quan trọng hơn con số doanh số.
| Tiêu chí | KDH – HSC (18/9/2026) | KDH – Vietcap (28/8/2026) | NLG – HSC (17/8/2026) | NLG – Vietcap (28/8/2026) | NLG – BSC (8/9/2026) | NLG – VCBS (17/8/2026) |
|---|---|---|---|---|---|---|
| Khuyến nghị | Mua vào | Mua vào | Mua vào | Mua vào | Mua | Mua |
| Giá mục tiêu (VND/cp) | 25,800 (giảm 20.1%) | 31,700 (giảm 26%) | 39,700 | 36,800 (giảm 20%) | 33,400 (giảm 9%) | 29,828 |
| Dự phóng doanh thu 2026F (tỷ VND) | 847 (giảm 81.9% YoY) | 881 (giảm 81% YoY) | Không nêu | 5,349 (giảm 5% YoY) | 5,304 | 5,819 |
| Dự phóng LNST-CĐTS 2026F (tỷ VND) | 1,367 (tăng 29.8% YoY, gồm 896 tỷ lãi tài chính) | 1,531 (tăng 46% YoY) | 747 | 697 (giảm 1% YoY) | 731 | 1,149 (LNST chung, chưa tách lợi ích CĐTS) |
| Động lực tăng trưởng chính | Chiết khấu 63.4% so với RNAV; Gladia Heights hấp thụ 70%; lợi nhuận tăng tốc từ 2029 | Gladia cao tầng hấp thụ khoảng 90%; Bình Trưng Đông mở bán 2027; quỹ đất hơn 600 ha | Phân khúc nhu cầu ở thực, bảng cân đối lành mạnh | Backlog khoảng 12.7 nghìn tỷ, bàn giao dồn từ Q4/2026 (Park Village, Canaria, Sol Garden) | P/B 2026F 0.87 lần sát đáy lịch sử; đối tác đồng phát triển Waterpoint giai đoạn 2 | Hạ tầng Đồng Nai (Hương lộ 2, cầu Long Hưng) hỗ trợ Izumi City |
| Rủi ro chính | Nợ ròng/VCSH 89.7% (2026F); dồn vốn cho dự án BT; lùi Bình Trưng Mở rộng và Cát Lái sang 2029 | Nợ ròng/VCSH 62.0% (2026F) lên 99.0% (2028F); mở bán dự án mới chậm; tâm lý người mua thận trọng | Hấp thụ toàn ngành yếu; chưa có yếu tố đủ mạnh để định giá lại | Tiến độ mở bán chậm hơn kỳ vọng; tâm lý người mua kéo dài | Lãi suất cao, nguồn cung dồi dào; áp lực trả nợ vay dồn vào 2027 | Doanh số chậm lại nửa cuối năm; thanh khoản thị trường và lãi suất |
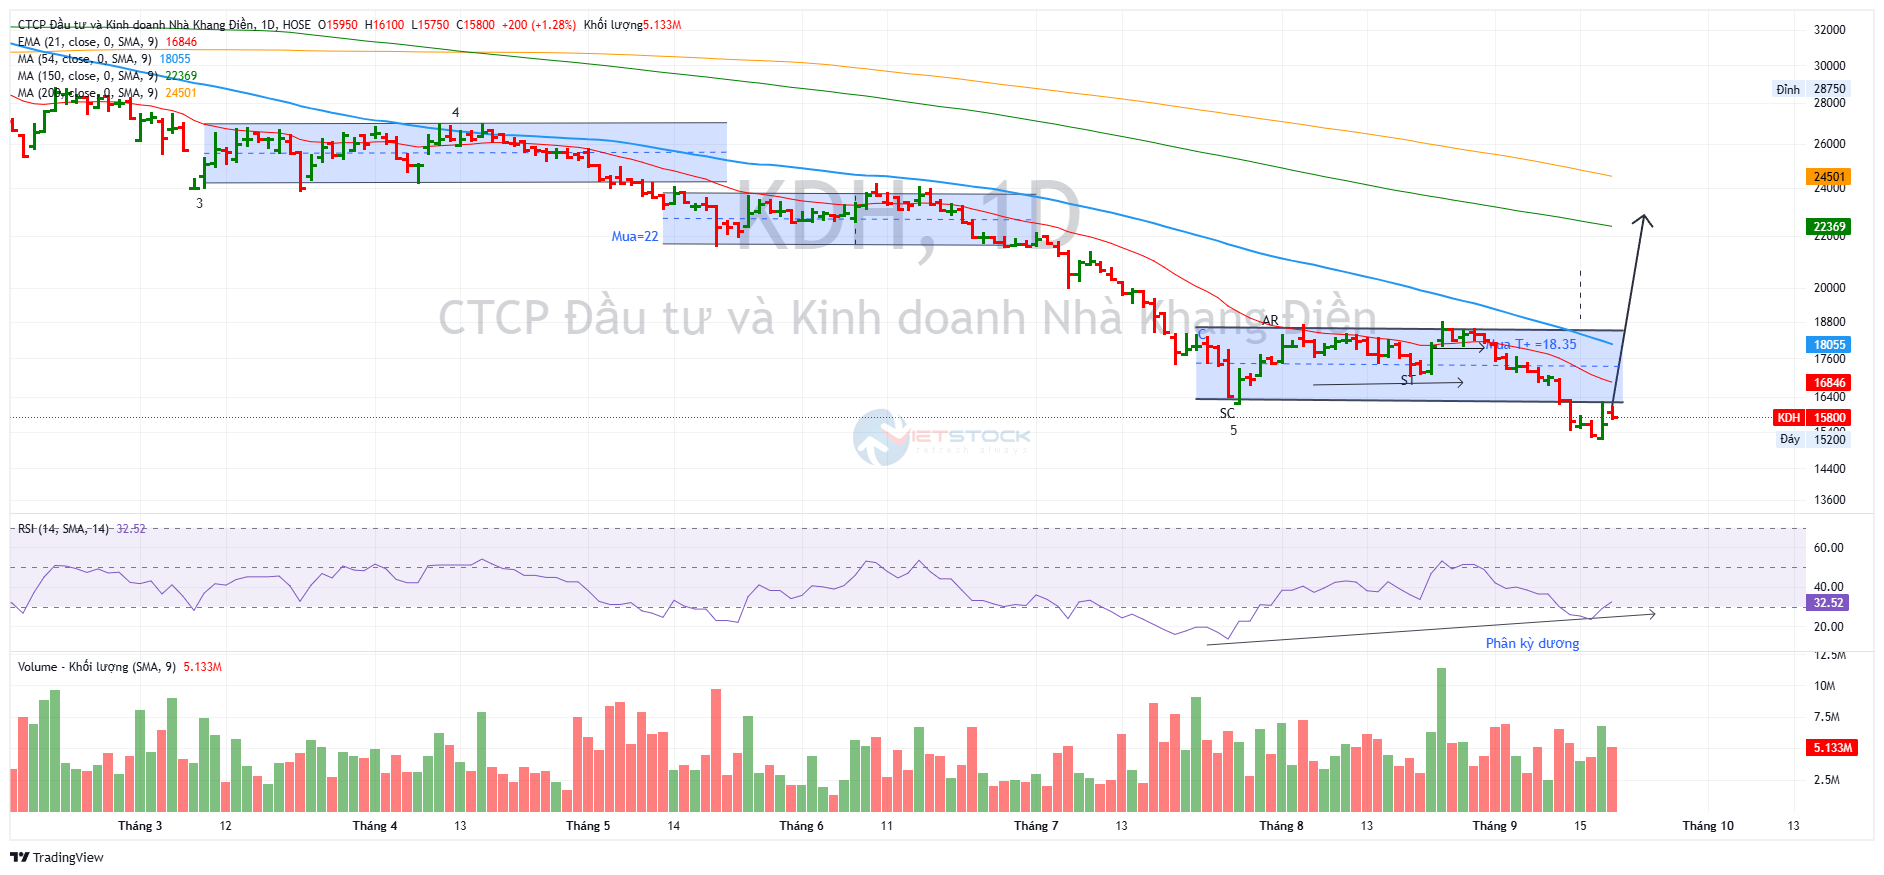
Trên đồ thị, RS của KDH là 3, là một trong những cổ phiếu yếu nhất thị trường. Tuy nhiên, hiện KDH đang có phân kỳ dương giữa giá và RSI điều mang lại cho cổ phiếu khả năng tạo đáy và kỳ vọng phục hồi về MA200 ngày.
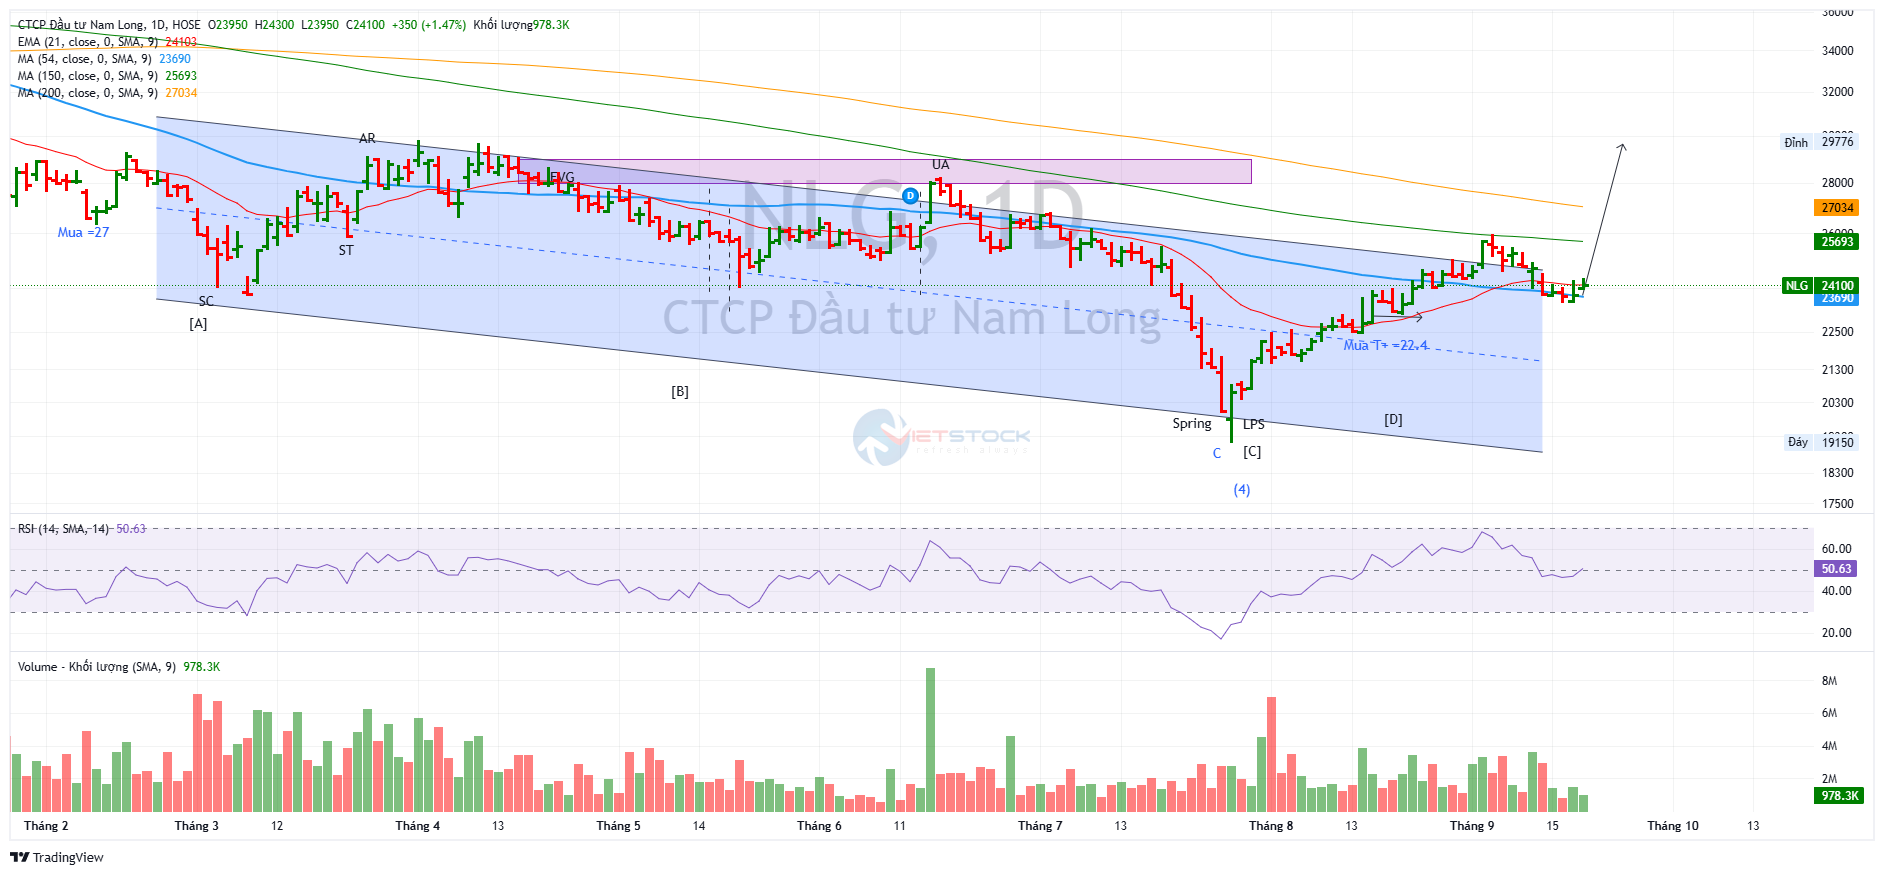
Trong khi đó, NLG là cổ phiếu khỏe nhất dòng bất động sản với RS là 54. Cổ phiếu sau khi hoàn tất cấu trúc tích lũy đã vượt qua MA50 ngày và kỳ vọng vượt MA200 ngày trong thời gian tới.