Th10
Phân tích Doanh Nghiệp
KDH: Lãi quý 3 giảm nhưng sạch nhất năm. Thị trường trả giá 0 đồng cho đại đô thị Tân Tạo. Ông Lý Tuấn Kiệt đang tạm lỗ 58 tỷ cho 20 triệu cổ phiếu đã mua hồi tháng 8.
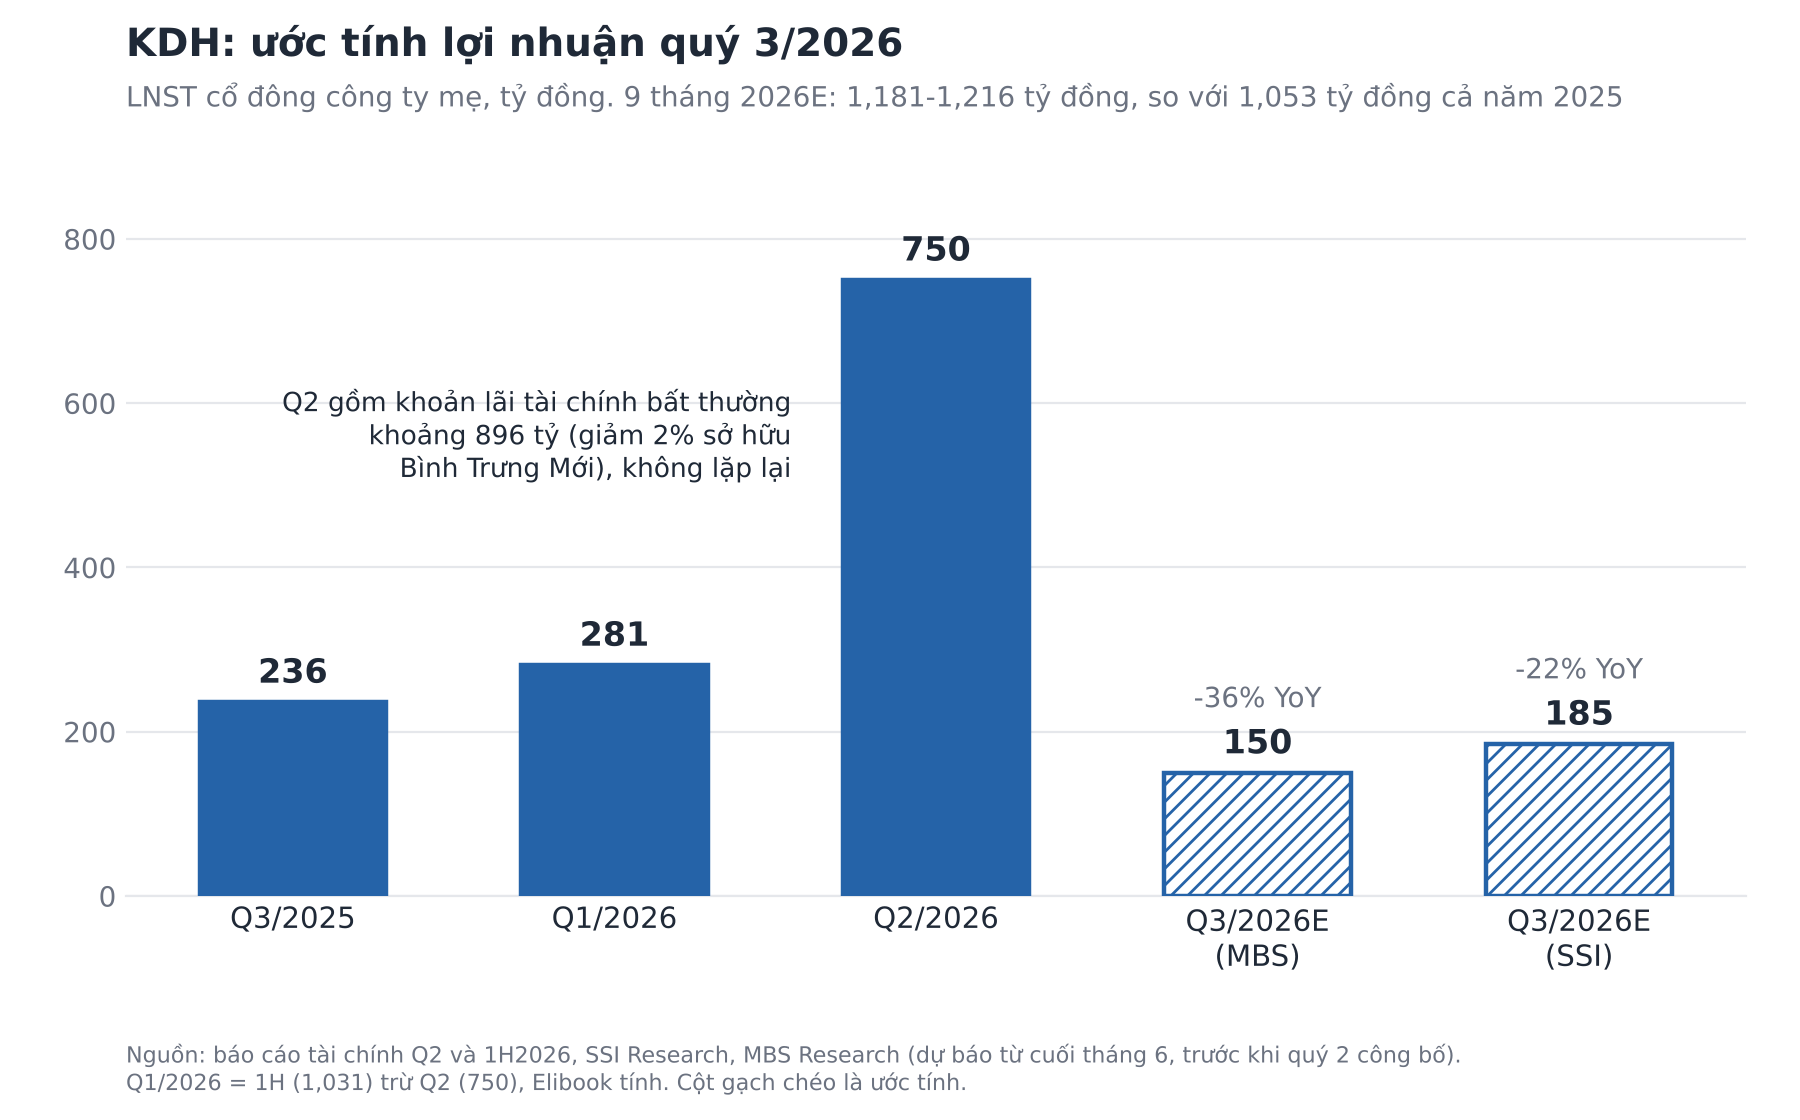
- Doanh thu & lợi nhuận: SSI ước LNST quý 3 đạt 185 tỷ đồng (-22% YoY, -75% QoQ), MBS ước 150 tỷ đồng (-36% YoY). Cộng nửa đầu năm, 9 tháng đạt khoảng 1,181-1,216 tỷ đồng, vượt cả năm 2025 (1,053 tỷ đồng).
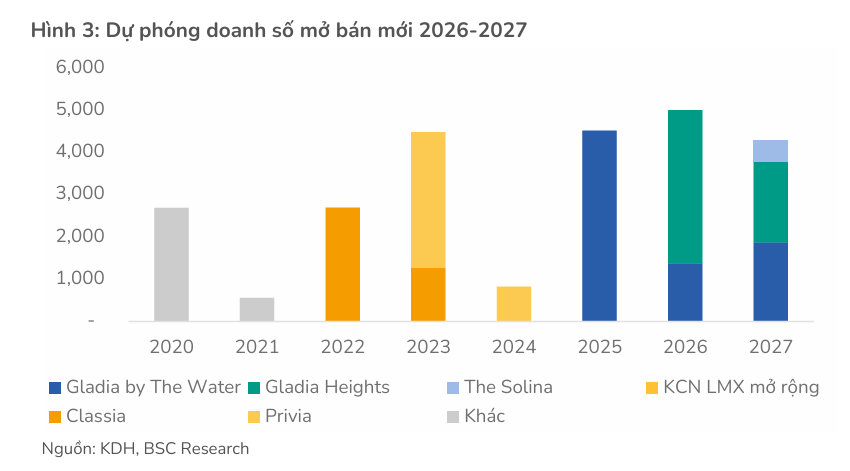
- Hoạt động cốt lõi: Lợi nhuận hoạt động 1H2026 chỉ 33 tỷ đồng (-93.1% YoY); bàn giao thấp tầng Gladia nay đi qua lợi nhuận liên kết thay vì doanh thu. Gladia Heights bán khoảng 90% căn mở bán ngày 1/8, ghi nhận từ 2027.
- Động lực bổ sung: Giá khoảng 15,100 đồng (P/B 0.91 lần). Thị trường không chỉ giảm giá KDH; nó đang định giá phần lớn quỹ đất chờ 3–5 năm mới bán ở mức gần bằng không. Rẻ hay không nằm ở vốn và giấy phép, không nằm ở sổ sách.
Nếu các dự báo quý 3 đúng, 9 tháng đầu năm KDH sẽ lãi khoảng 1,181-1,216 tỷ đồng, nhiều hơn cả năm 2025 từ 12% đến 15%. Vậy mà một năm qua cổ phiếu đã mất 59.6% giá trị, còn ông Lý Tuấn Kiệt, người bỏ khoảng 360 tỷ đồng mua 20 triệu cổ phiếu hồi tháng 8, đang lỗ trên giấy khoảng 58 tỷ đồng. Lợi nhuận kế toán vượt kỷ lục năm ngoái, người nhà họ Lý xuống tiền, thế mà giá vẫn tụt như thang máy mất phanh.
Lý do là thị trường không đọc cuốn sổ của kế toán. Nó đọc hai thứ: phần lợi nhuận kiếm từ nhà bán thật, và lượng vốn doanh nghiệp còn phải bơm. Nửa đầu năm, gần như toàn bộ 1,031 tỷ đồng lãi là khoản lãi tài chính 896 tỷ đồng khi KDH giảm 2% sở hữu tại Bình Trưng Mới, nên người ta gạch nó đi và chỉ nhìn phần còn lại.
Câu hỏi thật vì vậy hẹp hơn nhiều so với “KDH có rẻ không“: ở 15,100 đồng, thị trường đang trả tiền cho cái gì, và đang tặng không cái gì?
Quý 3: tiêu đề xấu, nhưng là quý ít được trang điểm nhất năm
Hai bản dự báo quý 3 cùng chiều và lệch nhau về độ sâu. SSI ước lợi nhuận sau thuế cổ đông công ty mẹ 185 tỷ đồng, giảm 22% so với 236 tỷ đồng của quý 3/2025 và giảm 75% so với 750 tỷ đồng của quý 2, vì sản phẩm thấp tầng Gladia bàn giao ít và nền quý 2 quá cao do khoản lãi bất thường.
MBS thấp hơn, 150 tỷ đồng (giảm 36% YoY), cũng đổ cho bàn giao chậm tại Gladia. Bản của MBS viết từ cuối tháng 6, trước khi quý 2 lộ diện, nên tôi coi 150 tỷ đồng là mức sàn và 185 tỷ đồng là con số cập nhật hơn.
Tiêu đề báo chí sẽ rất xấu, nhưng phần ruột ngược chiều. Lấy 1,031 tỷ đồng lãi nửa đầu năm trừ khoản 896 tỷ đồng (HSC coi là lãi ròng), phần cốt lõi nửa đầu chỉ khoảng 135 tỷ đồng, theo ước tính của người viết. Cộng quý 3 vào, lợi nhuận cốt lõi 9 tháng nằm trong khoảng 285-320 tỷ đồng.
Con số đó làm lộ một chỗ lệch: BSC dự báo lợi nhuận cốt lõi cả năm 2026 chỉ 302 tỷ đồng, tức ba quý đã chạm trần, còn HSC dự báo 422 tỷ đồng, tức quý 4 cần thêm khoảng 100-137 tỷ đồng. BSC loại cả khoản lãi mua rẻ An Lập ra khỏi lợi nhuận cốt lõi nên thước đo của họ hẹp hơn, vì thế tôi chưa dám phán ai đúng. Nhưng chỉ cần quý 3 ra trong khoảng 150-185 tỷ đồng, đáy lợi nhuận cốt lõi của năm 2026 đã nằm sau lưng chứ không còn phía trước.
Đừng để doanh thu quý 3 dọa: theo HSC, doanh thu thấp tầng Gladia nửa cuối năm đi qua liên doanh nên dòng doanh thu hợp nhất mỏng có chủ đích, đó là cấu trúc kế toán chứ không phải sức khỏe suy yếu. Nhưng một quý lãi sạch cỡ 150-185 tỷ đồng cũng không giải thích nổi vì sao cổ phiếu mất gần 60%. Phải có ai đó đang bán rất đều tay.
Giao dịch nội bộ: người mua đúng chiều, nhưng đứng trước một bức tường bán
Dữ liệu giao dịch KDH trên TCBS kể một chuyện thú vị. Từ đầu tháng 4, ba đợt công bố bán ngày 5/5, 4/6 và 16/6 (tổng 1.7 triệu cổ phiếu, giá 22,800-24,400 đồng) đều đi trước mức giảm 34-38% cho đến nay, còn cú mua 20 triệu cổ phiếu ngày 21/8 ở giá 18,000 đồng đã bị giá bỏ lại phía sau 16.1%. Bảng của TCBS không tách quỹ với lãnh đạo, nên đừng gán cả ba đợt bán cho người nhà. Điều rút ra là cả hai chiều giao dịch đều bị giá đi sai hướng, tức giá KDH năm nay đang chạy theo một lực khác lớn hơn cả mua lẫn bán của người trong nhà.
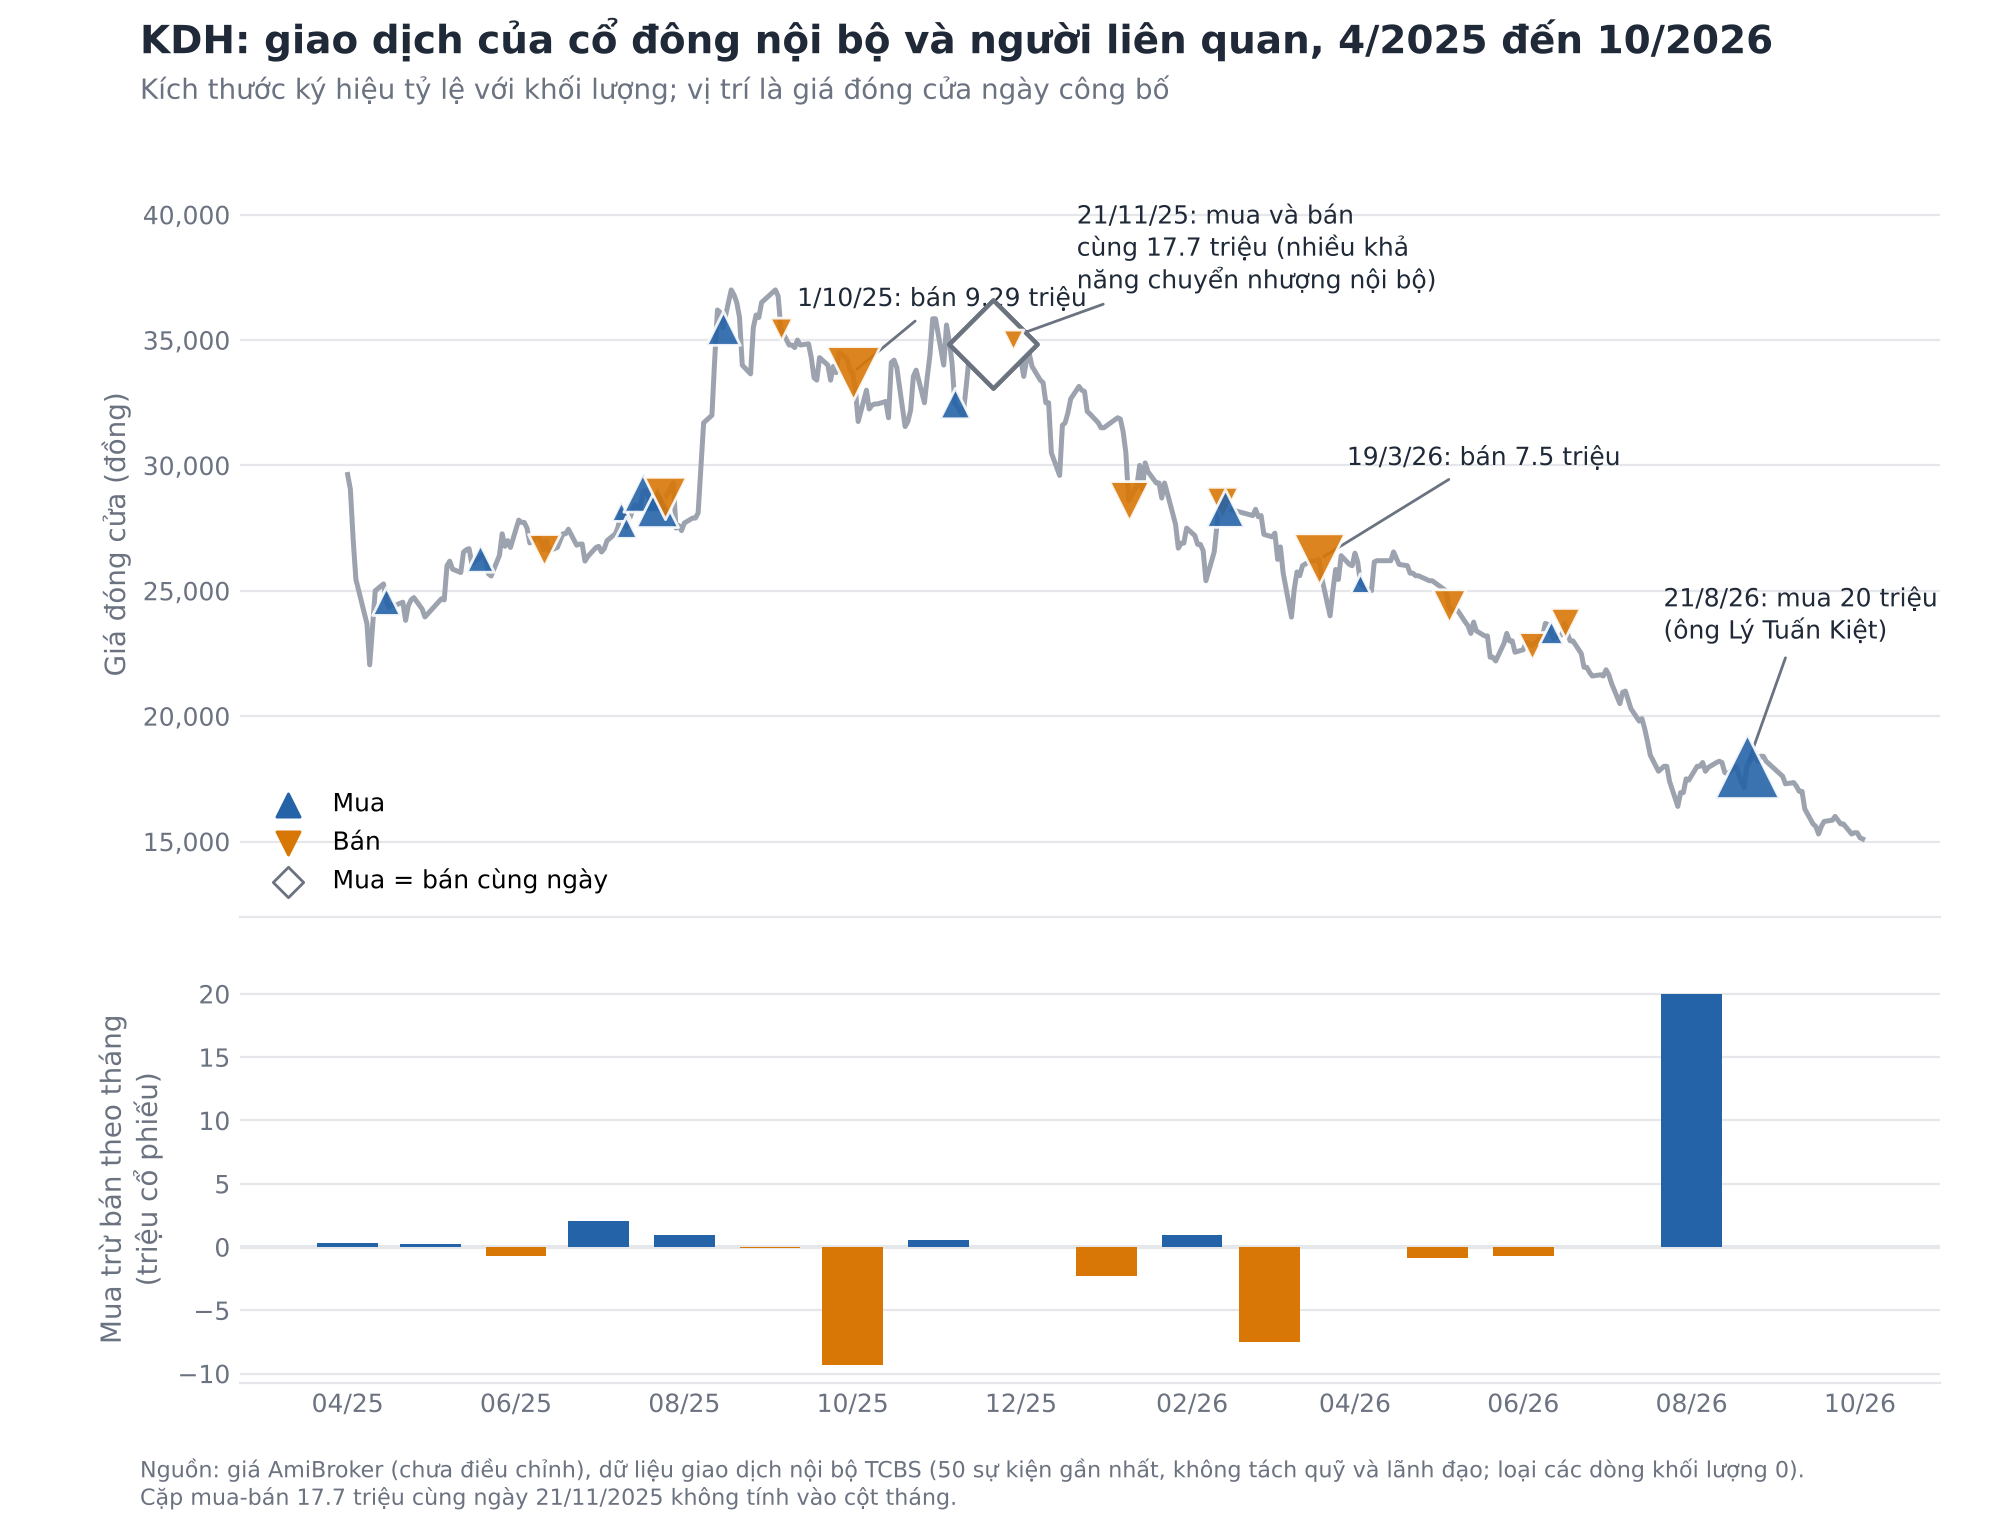
Lực đó có tên: BSC ghi nhận khối ngoại bán ròng 70.8 triệu cổ phiếu KDH trong 12 tháng, bằng 6.3% số cổ phiếu lưu hành. Cú mua của ông Kiệt chỉ bằng 28% khối lượng đó. Cộng với 17.7 triệu cổ phiếu bà Đoàn Thị Nguyên mua hồi tháng 11/2025 theo các công bố trước, gia đình họ Lý đã hấp thụ khoảng 37.7 triệu cổ phiếu, hơn một nửa khối bán ròng của khối ngoại. Nếu coi thị trường là trận kéo co, đội nhà đã kéo được hơn nửa sức đội ngoại mà sợi dây vẫn trượt về phía bên kia.
Thống kê dài hạn cũng không hứa hẹn gì cho người mong “nội bộ mua là đáy“. TCBS tính trên 737 sự kiện của 19 doanh nghiệp bất động sản nhà ở: sau khi lãnh đạo đăng ký mua, mức tăng trung vị sau 20 phiên chỉ 0.6% (xác suất tăng 51%), sau 1 năm là 7.8%. Chiều bán mới có thông tin: Chủ tịch hoặc Tổng giám đốc bán thì sau 1 năm giảm trung vị 15.9%. Riêng KDH, hai lần mua trước đều của Chủ tịch (tăng 12% và 45% sau 1 năm) và bốn lần bán đều đúng (giảm trung vị 44.3%), nhưng TCBS nhận mẫu này quá ít để kết luận.
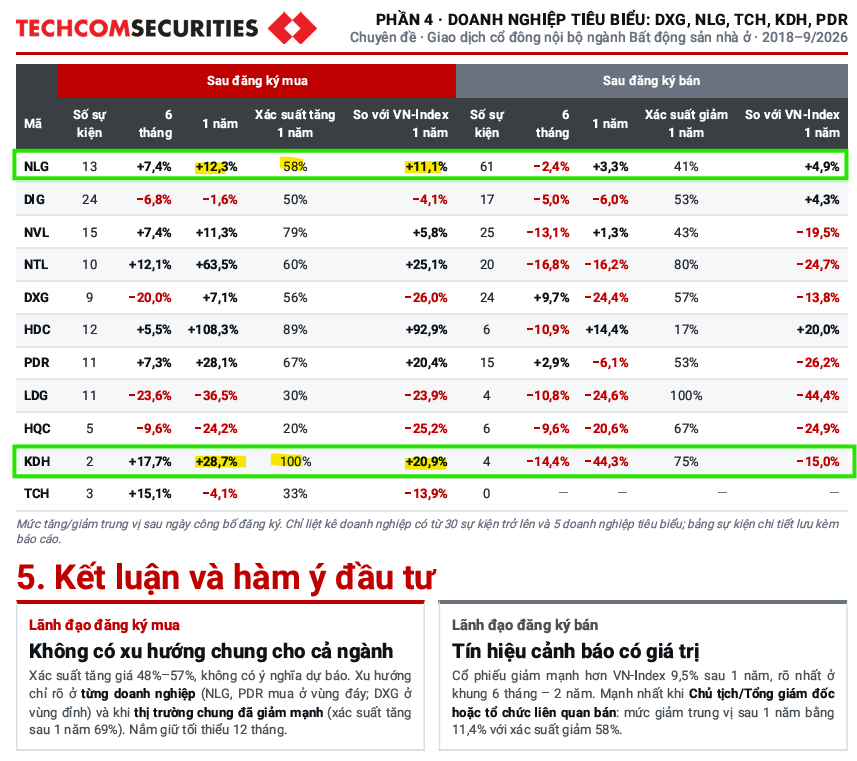
Tôi đọc 360 tỷ đồng của ông Kiệt như một lá phiếu có thời hạn 12-24 tháng, không phải miếng đệm đỡ giá trong 4 tuần. Nó cho biết người trong nhà thấy giá thấp hơn giá trị, nhưng không nói khi nào thị trường đồng ý. Miếng đệm thật chỉ xuất hiện khi dòng bán của khối ngoại cạn, và đó là thứ cần đếm hằng tuần. Còn “thấp hơn giá trị” nghĩa là thấp hơn cái gì? Muốn biết phải tách giá trị ra từng mảnh.
Định giá và khuyến nghị: thị trường trả 19 đồng cho mỗi 100 đồng đất chưa mở bán
Nhìn bề mặt thì KDH rẻ thật: vốn hóa khoảng 16,945 tỷ đồng, giá sổ sách 16,581 đồng nên P/B chỉ 0.91 lần, thấp hơn cả mức trừ 2 độ lệch chuẩn (1.06 lần) mà BSC tính. P/E 9.6 lần thì là ảo giác, vì lợi nhuận bốn quý gần nhất chứa khoản 896 tỷ đồng một lần.
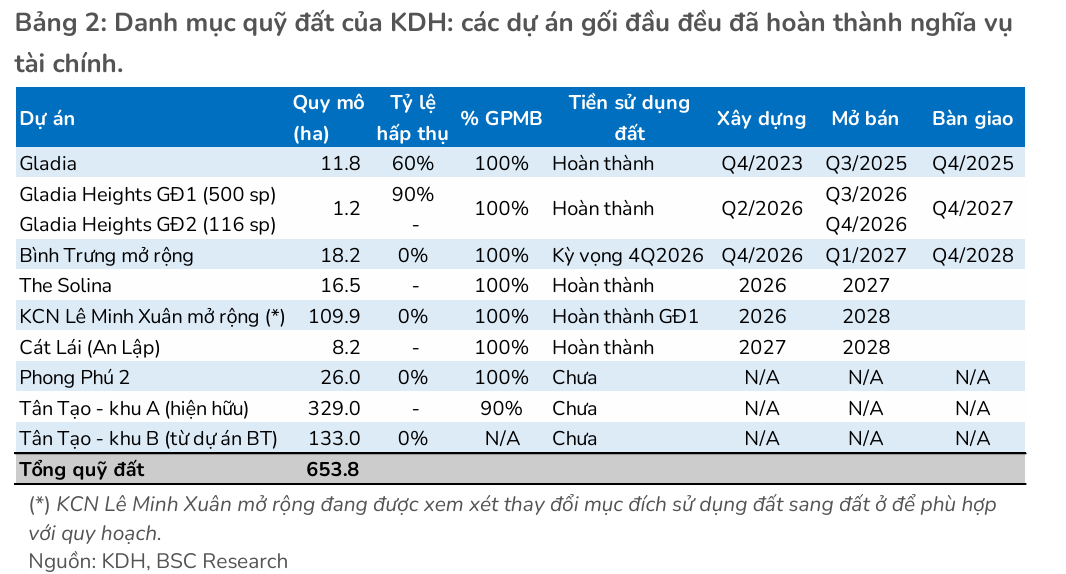
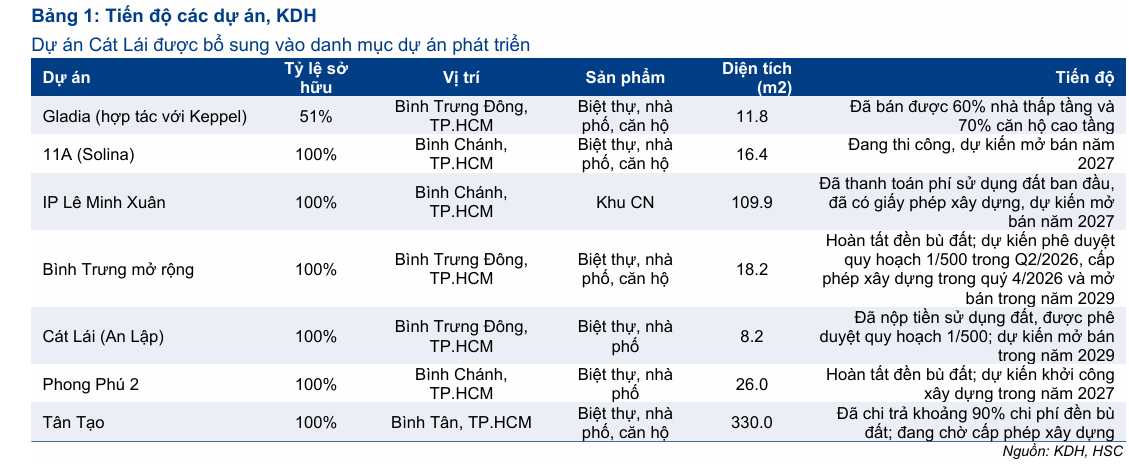
Con số đáng tin hơn là bảng định giá từng dự án của HSC. Tân Tạo (27,314 tỷ đồng) và Phong Phú 2 (11,297 tỷ đồng) cộng lại 38,611 tỷ đồng, riêng hai khu đất này gấp 2.3 lần vốn hóa; cả hai đều chưa mở bán, Tân Tạo còn chờ giấy phép xây dựng và Phong Phú 2 dự kiến khởi công năm 2027.
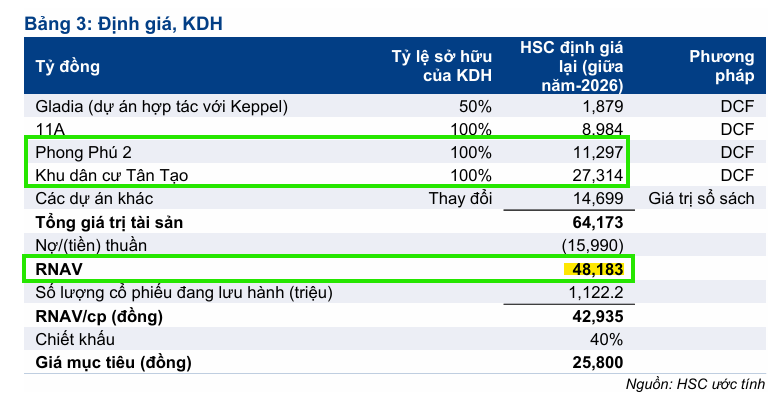
Bỏ hai khu đất ra, phần còn lại gồm Gladia 1,879 tỷ đồng, 11A 8,984 tỷ đồng và các dự án khác 14,699 tỷ đồng theo giá sổ sách, tổng 25,562 tỷ đồng. Trừ nợ ròng 15,990 tỷ đồng của HSC còn 9,572 tỷ đồng. Vốn hóa 16,945 tỷ đồng trừ đi 9,572 tỷ đồng cho thấy thị trường đang trả khoảng 7,373 tỷ đồng, tức 19% giá trị HSC gán cho hai khu đất lớn nhất.
Quy ngược giá mục tiêu về cùng thước đo, BSC 18,400 đồng hàm ý trả khoảng 29%, HSC 25,800 đồng hàm ý khoảng 50%.
Nếu hai khu đất bị coi bằng không, giá chỉ còn khoảng 8,530 đồng, thấp hơn thị giá 43.5%. Đây là phép quy đổi thô của người viết, dựa trọn vào bảng của HSC, nhưng nó cho thấy bức tranh bất đối xứng: lên vùng BSC là khoảng +22%, lên vùng HSC là +71%, còn kịch bản xấu nhất là -43.5%.
Theo Vietcap, tổng NAV dự án của KDH là 51,552 tỷ đồng, trong đó Tân Tạo A (330 ha) chiếm 20,183 tỷ đồng (39.2%), với dự kiến mở bán từ 2029 và bàn giao từ 2031.
Bỏ riêng Tân Tạo A ra, cộng tiền mặt 2,890 tỷ đồng, trừ nợ vay 16,659 tỷ đồng, giá trị còn lại vào khoảng 15,530 đồng/cổ phiếu — gần đúng thị giá 15,800 đồng (phép tính của Elibook trên bảng RNAV của Vietcap). Làm cùng phép tính trên bảng của HSC (Tân Tạo 27,314 tỷ đồng trong tổng 64,173 tỷ đồng) ra khoảng 18,600 đồng/cổ phiếu, tức thị giá thấp hơn khoảng 15%.
Thị trường không chỉ giảm giá KDH; nó đang định giá phần lớn quỹ đất chờ 3–5 năm mới bán ở mức gần bằng không
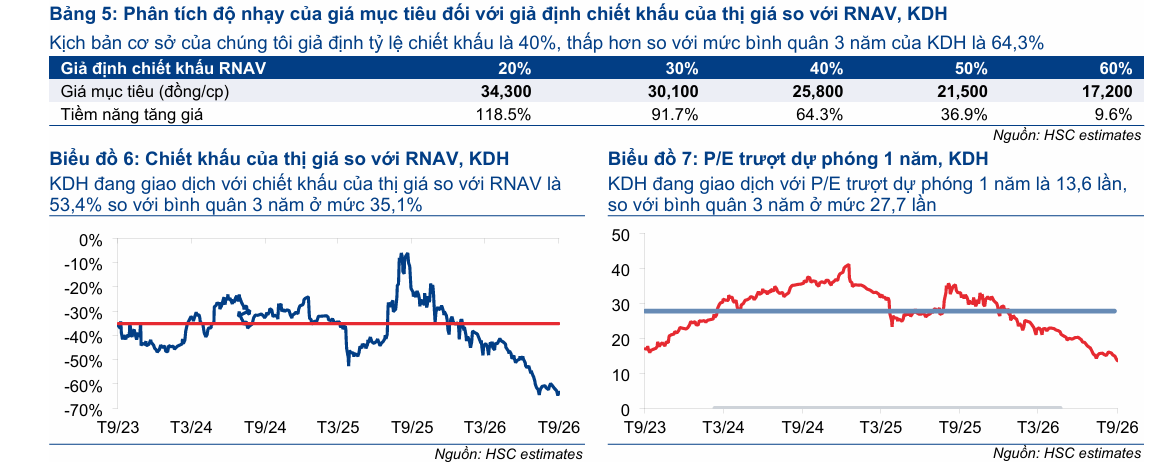
Các công ty chứng khoán trong hai tháng qua đồng thuận ở điểm gần như tất cả cùng hạ giá mục tiêu mà vẫn giữ khuyến nghị tích cực. HSC hạ từ 32,300 xuống 25,800 đồng (-20.1%) giữa ngày 5/8 và 18/9 bằng cách nâng chiết khấu RNAV từ 30% lên 40%, nâng WACC lên 14.1% và lùi mở bán Bình Trưng Mở rộng, Cát Lái sang 2029.
Vietcap hạ 26% xuống 31,700 đồng, đổi sang mô hình pha 50:50 giữa RNAV và P/B.
Bất đồng nằm ở độ rộng của khoảng giá mục tiêu, từ 18,400 đến 31,700 đồng, bình quân bốn mức khoảng 24,850 đồng (+65% so với giá hiện tại). Tôi nghiêng về cách đọc của BSC và SSI hơn, vì quý 4 còn phải tạo khoảng 234-269 tỷ đồng để cả năm đạt mức bình quân khoảng 1,450 tỷ đồng của năm nguồn, cao hơn quý 3, trong khi bảng cân đối vay thêm và dòng tiền từ dự án BT chỉ về từ 2029.
| Tiêu chí | HSC (5/8, 18/9) | Vietcap (28/8) | SSI (25/8) | BSC (2/10) | TCBS (26/8) |
|---|---|---|---|---|---|
| Khuyến nghị | Mua vào | Mua vào | Khả quan | Mua | Trung lập |
| Giá mục tiêu (VND/cp) | 32,300 → 25,800 (-20.1%) | 31,700 (-26%) | 23,500 | 18,400 (-54.1%) | Không nêu |
| LNST-CĐTS 2026F (tỷ VND) | 1,367 | 1,531 | 1,402 | 1,479 | ~1,470 |
| Luận điểm / phương pháp | RNAV chiết khấu 40%, WACC 14.1% | 50:50 RNAV và P/B 1.7 lần, WACC 15.2% | Gladia Heights hấp thụ vượt kỳ vọng | Chiết khấu 40%, P/B 2026F 0.89 lần | Chờ bàn giao Gladia |
| Rủi ro chính | Nợ cao, dự án BT, lùi mở bán 2029 | Mở bán chậm, nợ ròng/VCSH lên 99% (2028F) | Hấp thụ, lãi suất, đòn bẩy | Nhu cầu vốn, mở khóa Tân Tạo và Phong Phú 2 | Đòn bẩy tăng, backlog mỏng |
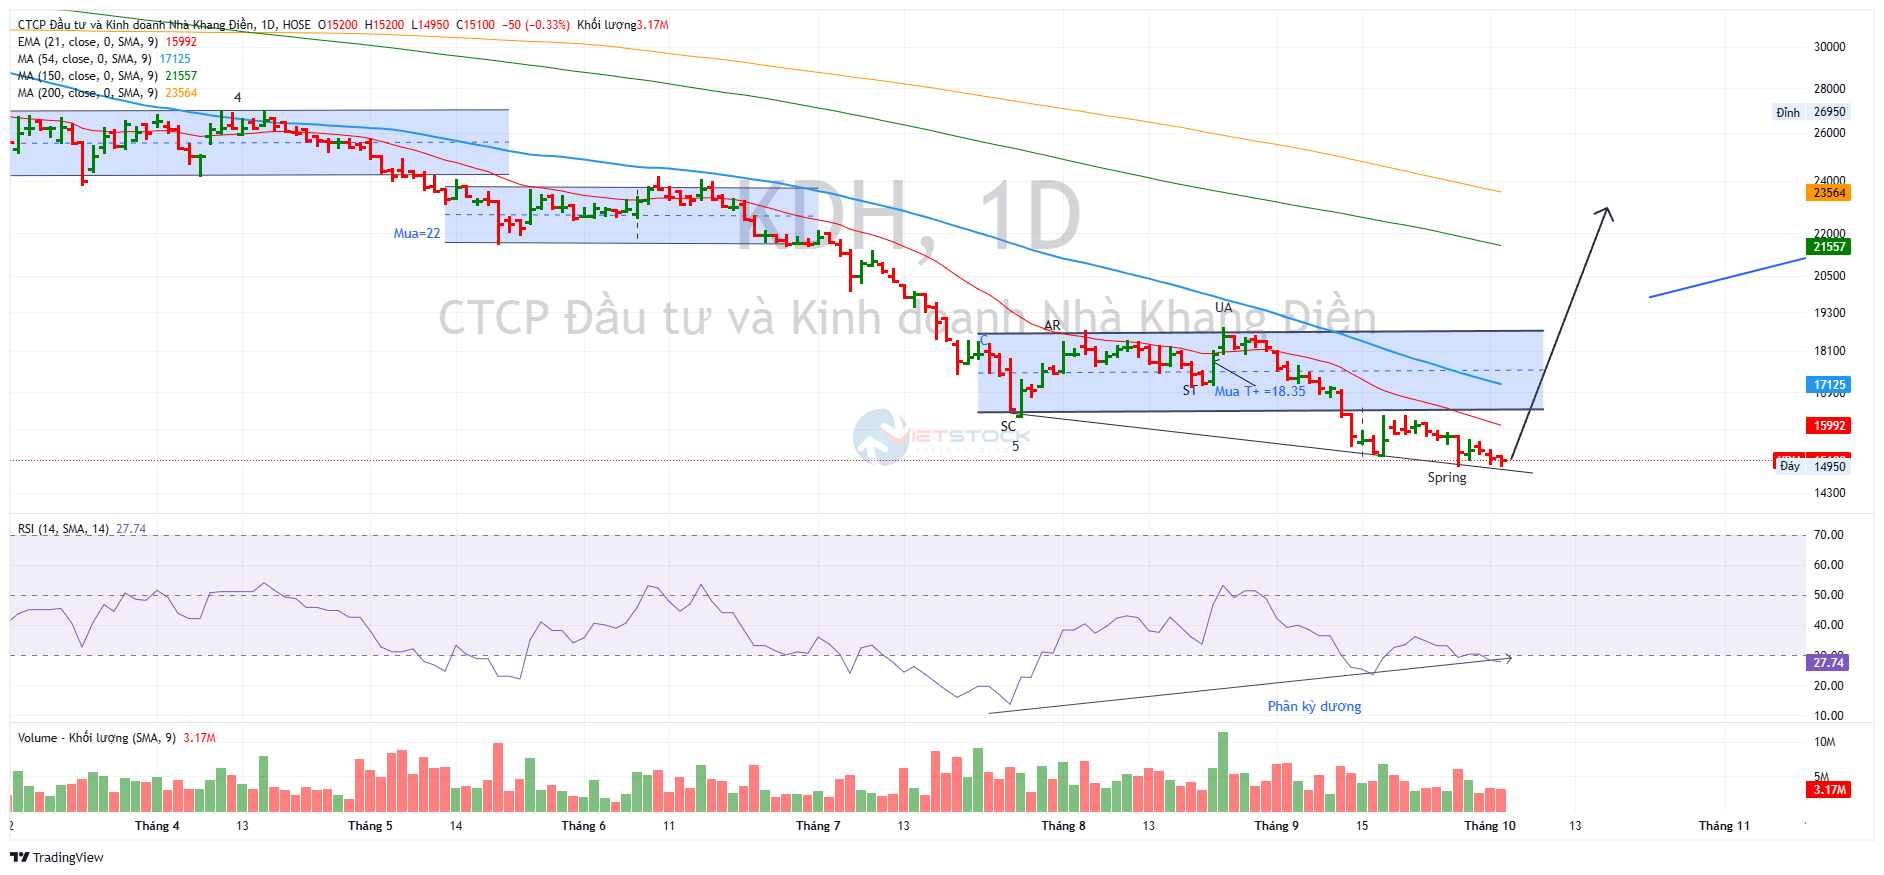
Trên đồ thị, KDH vẫn nằm trong nhịp giảm dài, từ đỉnh đóng cửa 37,000 đồng ngày 3/9/2025 xuống 15,100 đồng ngày 2/10/2026 (-59.2%), chưa có nền giá đủ rõ để gọi tên.
KDH chỉ có tín hiệu Bán, mới nhất ngày 4/9/2026. Đáy 16,400 đồng ngày 27/7 đã bị thủng ngày 14/9, rồi giá chạm 14,950 đồng hai lần (28/9 và 2/10) khi khối lượng cạn dần, năm phiên gần nhất chỉ bằng 0.80 lần trung bình.
Vùng 16,250 đồng bị từ chối hai lần (17/9, 21/9), còn nhịp hồi lên 18,550 đồng ngày 24/8 với 11.39 triệu cổ phiếu (2.43 lần) không giữ nổi. Giá nằm dưới MA10 (15,535), MA50 (17,032) và MA200 (23,564).
Tôi chỉ coi kịch bản tạo đáy có cơ sở khi giá đóng cửa trên 16,250 đồng kèm khối lượng vượt khoảng 4.9 triệu cổ phiếu; đóng cửa dưới 14,950 đồng thì kịch bản đó bị phủ nhận.
Hãy theo dõi trạng thái phân kỳ dương giữa giá và RSI như là chỉ báo tiên đoán về khả năng tạo đáy.