
Th10
TTCK Việt Nam
Fed bấm cò, đạn là tỷ giá và margin: VN-Index đang trả giá bởi câu chuyện NVL, PNJ có thể đe dọa đến rủi ro margin, hơn là việc tăng lãi suất của FED!
Fed tăng 0.25 điểm % lên 3.75-4.00% với tỷ lệ phiếu 12-0, lần đầu sau hơn ba năm. Nghe như một cú sốc, nhưng thực ra là cú sốc mà cả thị trường đã mua vé từ trước. Lãi suất Mỹ chỉ là cò súng. Thứ làm VN-Index đau là hai viên đạn nằm sẵn trong ổ: tỷ giá ở đỉnh lịch sử và dư nợ margin ở đỉnh lịch sử. Còn “áo giáp” nâng hạng FTSE thì mới được mặc có 10% kích cỡ.
Mỹ: lãi suất không làm vỡ bong bóng, nó chỉ làm dây cháy ngắn lại
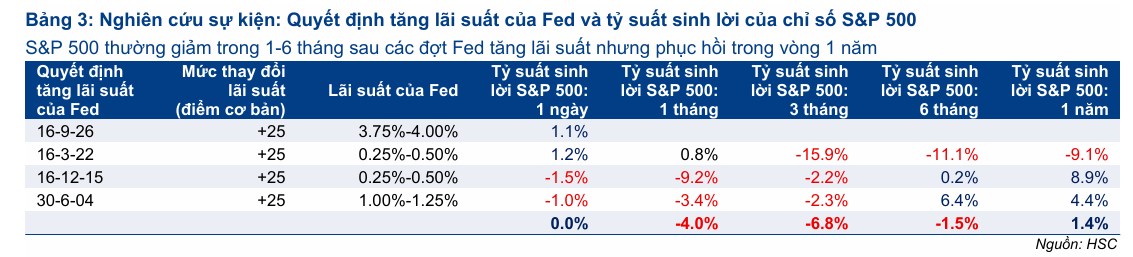
HSC dẫn chứng thống kê trung bình cho thấy, S&P 500 thường yếu sau lần tăng lãi suất đầu tiên của một chu kỳ: -4.0% sau 1 tháng, -6.8% sau 3 tháng, -1.5% sau 6 tháng, rồi hồi phục +1.4% sau 1 năm. Cả ba chu kỳ gần nhất (2004, 2015, 2022) đều âm ở mốc 3 tháng. Nhưng đó chỉ là ba quan sát, và cả ba đều diễn ra khi định giá chưa phi lý như bây giờ.
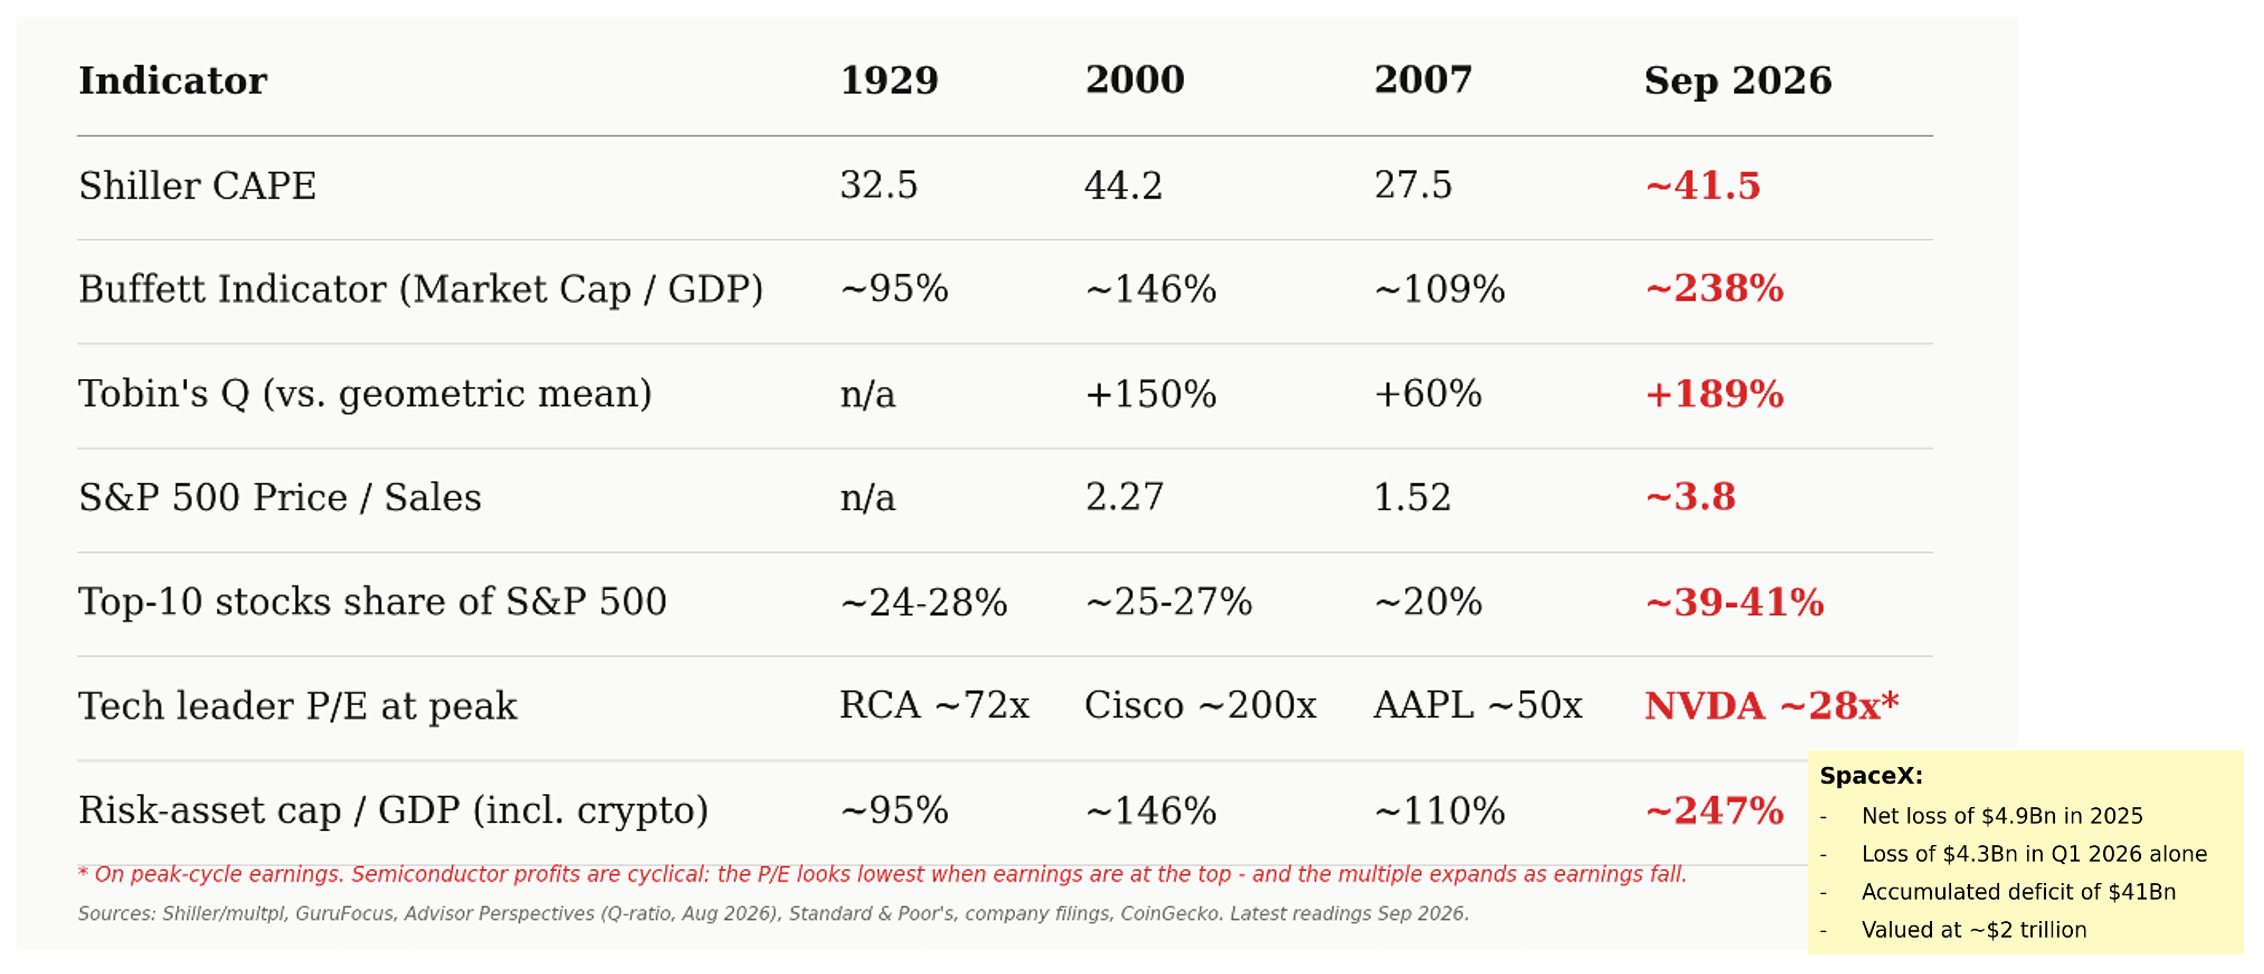
Lần này nền khác hẳn. Henrik Zeberg, nhà chiến lược vĩ mô theo trường phái cực kỳ thận trọng, đọc bức tranh này bằng kịch bản 1928-1929 và 1999-2000: những lần tăng lãi suất đầu tiên không bẻ gãy bong bóng, đôi khi còn trùng với đoạn tăng dốc nhất của nó, trước khi gãy rất nhanh.
Shiller CAPE khoảng 41.5, chỉ thấp hơn đỉnh bong bóng dot-com (44.2) và cao hơn hẳn đỉnh 1929 (32.6). Chỉ báo Buffett vào khoảng 236-238% GDP, mười cổ phiếu lớn nhất chiếm gần 40% S&P 500, dư nợ margin 1.45 nghìn tỷ USD (tăng 37% trong một năm), và các hộ gia đình đang để 48.2% tài sản tài chính vào cổ phiếu, kỷ lục từ 1945. Lợi suất trái phiếu Mỹ 10 năm đóng quanh 5.0-5.2%, cao nhất từ 2007, còn chỉ số USD vượt mốc 100.
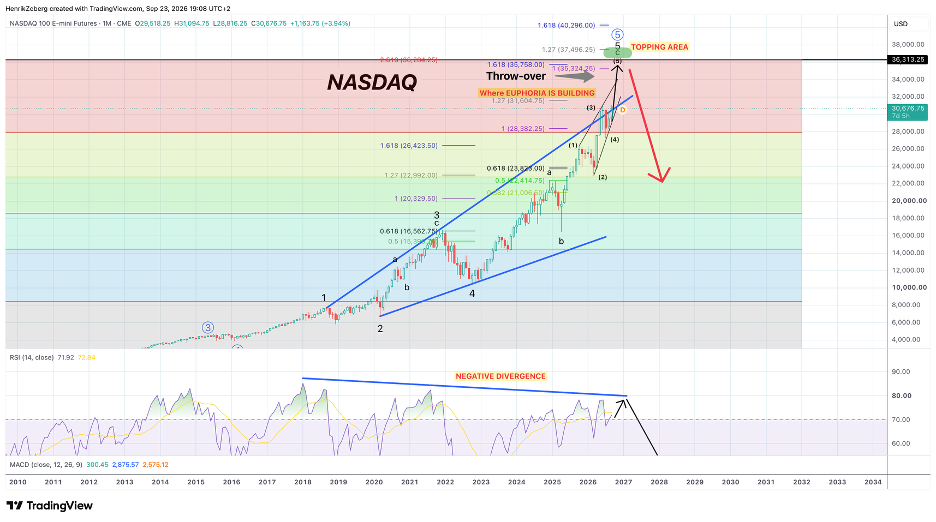
Cách đọc này có logic hơn mức trung bình thống kê của HSC, vì nó khớp với điều kiện định giá hiện tại. Nhưng phải tách bạch hai lớp. Lớp logic (tăng nóng rồi gãy khi định giá cực đoan và Fed siết vào lúc kinh tế yếu) đáng cân nhắc.
Lớp con số (Nasdaq 100 lên 37,000-39,700, rồi giảm khoảng 35% trong vài tuần) là phỏng đoán có điều kiện.
Kết luận cho phần Mỹ: tín hiệu đúng không phải là “bán vì Fed tăng lãi suất“, mà là rủi ro lệch về phía đuôi trái: có thể còn một nhịp tăng nữa, nhưng khi gãy sẽ gãy theo kiểu nhiều lớp, vì đòn bẩy nằm ở margin, tín dụng tư nhân và nợ chính phủ chứ không còn ở bảng cân đối ngân hàng.
Việt Nam: Fed đi vào qua tỷ giá, không đi vào qua lãi suất USD
Phần lớn báo cáo giải thích kênh truyền dẫn “lãi suất Mỹ tăng, chiết khấu dòng tiền tăng, định giá giảm“. Đúng, nhưng chưa đủ. Với Việt Nam, đường vào chính là đồng USD.
Tỷ giá trung tâm ngày 17/9 là 25,632 đồng, cao nhất lịch sử. Dự trữ ngoại hối chỉ khoảng 86-88 tỷ USD, tương đương 1.6-1.85 tháng nhập khẩu (dưới ngưỡng 3 tháng IMF khuyến nghị). Sáu tháng đầu năm Việt Nam nhập siêu 16.65 tỷ USD, trong khi cùng kỳ xuất siêu 7.95 tỷ. Nghĩa là NHNN có ít đạn can thiệp hơn so với năm 2022, đúng lúc Fed bắt đầu hút USD về.
Trong khi đó, huy động đang thấp hơn tín dụng khoảng 2.8 triệu tỷ đồng (13.8% dư nợ), nên dư địa để chủ động hạ lãi suất VND bằng không. Lãi suất liên ngân hàng đã dịu (1 tuần quanh 3.0%, so với 13.44% hồi đầu năm), nhưng tiết kiệm 12 tháng ở nhóm Big4 vẫn 6.8%, và khoản gửi lớn có nơi trả tới 8%.
Khi tỷ giá không cho phép nới lỏng, đòn bẩy trở thành điểm yếu. Dư nợ margin cuối quý 2 khoảng 425 nghìn tỷ đồng, cao nhất lịch sử, trong khi tiền gửi của nhà đầu tư tại công ty chứng khoán giảm 29.8% so với quý 1. Margin nhiều, tiền mặt ít: đó là công thức quen thuộc của một nhịp rơi bị khuếch đại.
Số liệu từ bảng giá xác nhận cái bóng của kịch bản này. VN-Index chốt 1,810.11 điểm ngày 16/9, bật +0.7% phiên sau Fed (đúng thống kê “tin đã được chờ sẵn”), rồi trượt dần. Đến 2/10 chỉ số đóng cửa ở 1,737.71 điểm, thấp hơn 4.0% so với mốc trước Fed và 6.3% so với vùng đỉnh 1,853 (đóng cửa ngày 8/7 và 4/9), chỉ sau 12 phiên.
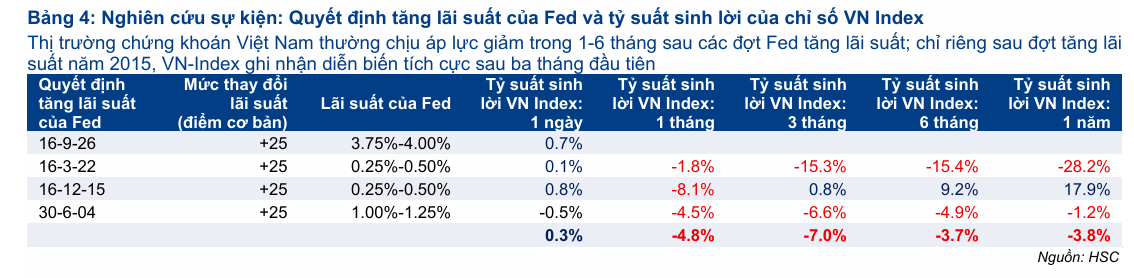
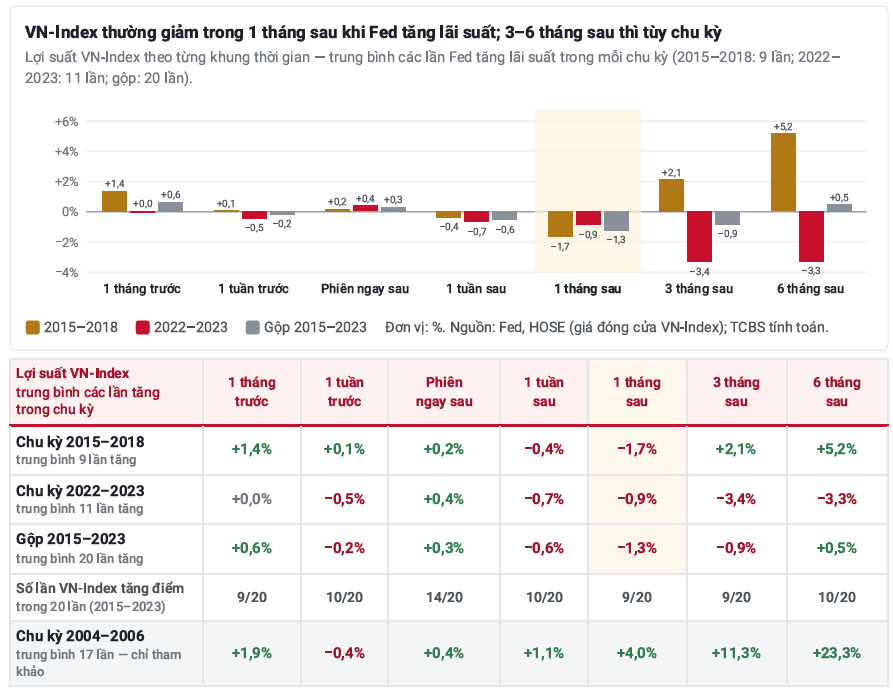
Thống kê trung bình của HSC cho mốc 1 tháng là -4.8%, của TCBS (lấy cả 20 lần tăng) là -1.3%. Hai con số khác nhau về độ sâu, nhưng cùng một dấu: 1 tháng đầu là giai đoạn yếu nhất.
Đến mốc 3-6 tháng, TCBS gộp lại gần như bằng 0 và kết luận Fed không quyết định xu hướng trung hạn: bối cảnh trong nước mới quyết định. Điều này hợp lý và cũng là lý do bài này đặt trọng tâm vào tỷ giá và margin chứ không phải bản thân con số lãi suất.
Nâng hạng FTSE: thuốc tốt, nhưng liều nhỏ và chia bốn lần
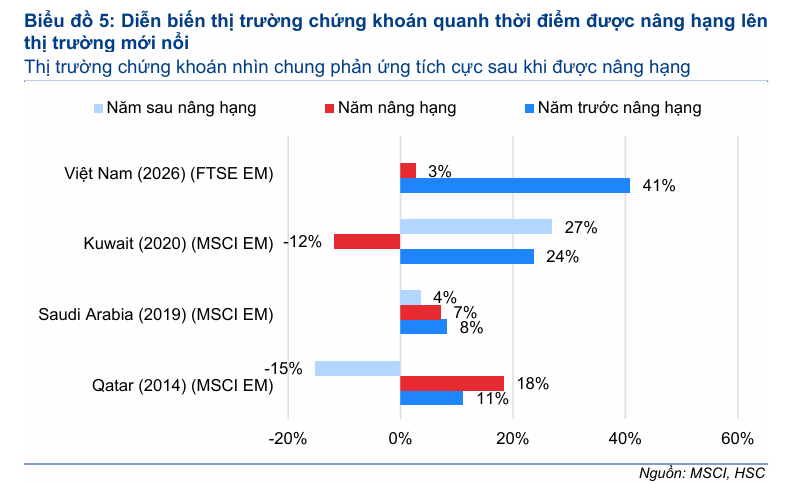
Mirae Asset gọi lần tăng lãi suất này là “sự kiện giải tỏa rủi ro” và nhấn mạnh VN-Index đang giao dịch ở P/E 13.8 lần, quanh mức trung bình trừ một độ lệch chuẩn. HSC thì thêm lập luận rằng nâng hạng là điểm khác biệt, vì các thị trường Kuwait, Saudi Arabia, Qatar từng phản ứng tích cực quanh thời điểm nâng hạng. Cả hai đúng một phần. Nhưng nếu bỏ qua cách FTSE giải ngân, người đọc dễ kỳ vọng sai.
Việc đưa 27 cổ phiếu Việt Nam vào rổ chỉ số được thực hiện theo bốn giai đoạn: 10% từ 21/9/2026, 20% từ 22/3/2027, 35% từ 21/6/2027 và 35% từ 20/9/2027. Tỷ trọng Việt Nam trong FTSE Emerging All Cap chỉ là 0.488%. Nói cách khác, mới chỉ nạp vào 10% liều thuốc, và phần lớn dòng vốn thụ động được dải trong hơn một năm.
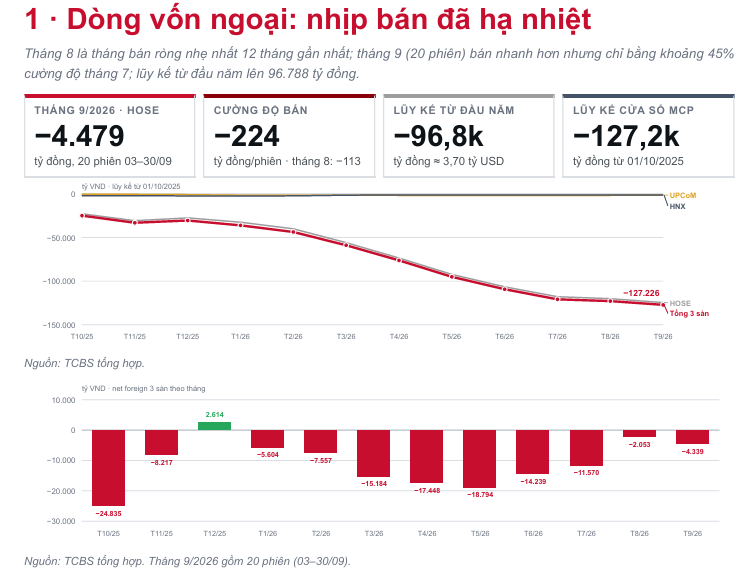
Thực tế sau ngày hiệu lực khớp với điều đó: từ phiên 21/9 đến 2/10, khối ngoại bán ròng khoảng 7.6 nghìn tỷ đồng trên HOSE (riêng 2/10 là 3.3 nghìn tỷ, trong đó khoảng 1.2 nghìn tỷ ở PNJ và hơn 1 nghìn tỷ ở HDB, nên phần “thuần Fed” nhỏ hơn con số tổng), nâng mức bán ròng từ đầu năm lên khoảng 100 nghìn tỷ đồng. Trước đó chỉ có ba phiên mua ròng (14-16/9, tổng 1,751 tỷ) và phiên 18/9 mua ròng thêm 1.3 nghìn tỷ. Dòng vốn thụ động có thể có thật, nhưng chưa đủ lớn để bù cho dòng bán khi lợi suất trái phiếu Mỹ lên 5% và USD mạnh.
Có thêm một chi tiết kỹ thuật đáng chú ý: room ngoại còn lại trong các cổ phiếu ngân hàng thuộc rổ FTSE khá hẹp (STB 3.5%, HDB 5.1%, VPB 7.2% theo bảng của Mirae Asset), trong khi các mã chứng khoán như VCI, VCK, TCX còn trên 90%. Dòng vốn thụ động vì vậy sẽ chọn nơi có chỗ để vào, không nhất thiết là nơi đã được kỳ vọng nhiều nhất.
Và còn một biến số cấu trúc mà bài toán Fed làm nặng thêm: nhóm Vingroup (VIC, VHM, VRE, VPL) chiếm 30% vốn hóa và 20% giá trị giao dịch của HOSE, tăng từ 7% và 2% hồi đầu 2025. Khi chỉ số phụ thuộc vào một nhóm, chỉ cần dòng tiền ngoại rút khỏi những mã còn lại, VN-Index vẫn có thể “đứng vững” trong khi phần thân thị trường lặng lẽ yếu đi.
Bảng giá làm trọng tài
Luận điểm “tỷ giá và margin quan trọng hơn lãi suất Fed” có thể kiểm chứng ngay trên bảng giá. Tính trên 60 phiên gần nhất, VN-Index đã nằm dưới MA20 (khoảng 1,797) và dưới MA50 (khoảng 1,773), nên theo quy ước chỉ báo thì xu hướng tăng đang ở trạng thái có thể bị thay đổi.
Điểm giữ quan trọng nhất là vùng đáy tháng 8: các phiên đóng cửa quanh 1,725-1,730 điểm, hiện chỉ cách chỉ số khoảng 0.5%. Nếu vùng này thủng, kịch bản “gió ngược USD kết hợp xả margin” được xác nhận, và đáy gần nhất 1,668.53 điểm (22/7) sẽ là mục tiêu kế tiếp (cũng là mức xấp xỉ khi áp mức giảm trung bình 7.0% sau 3 tháng của HSC lên mốc 16/9).
Ngược lại, lấy lại được MA50 mới là bằng chứng đầu tiên cho thấy dòng vốn nội đã đỡ được phần việc của dòng ngoại.
Quan sát trực tiếp: nhịp giảm này có “dấu vân tay” của PNJ và Novaland nhiều hơn của Fed
Video phân tích mới nhất của tôi (cuối tuần 3/10) đặt lại tỷ trọng các nguyên nhân. Trong tuần, hai tin riêng lẻ là Novaland (đến ngày chốt quyền tăng vốn) và PNJ (câu chuyện thay máu cổ đông) đều đã kéo cổ phiếu nằm sàn, rồi lan sang tâm lý chung. Chính phiên 2/10 cũng cho thấy điều đó: khối ngoại bán ròng 3,300 tỷ đồng, nhưng hơn 1,200 tỷ nằm ở PNJ và hơn 1,000 tỷ ở HDB. Loại trừ hai mã này, mức bán ròng chỉ quanh 800-900 tỷ, thậm chí 400-800 tỷ như các phiên trước.
PNJ: Đợt phát hành đắt hơn cả vốn hóa công ty, và chiếc đồng hồ cát chạy về phía người mua
Nỗi lo thật sự là cơ chế lây lan: nếu hai mã này tiếp tục nằm sàn thì nguy cơ bán cưỡng bức do margin lan sang cả thị trường, đúng như đã xảy ra hồi tháng 7. Đây chính là điểm khớp với luận điểm của bài: đòn bẩy là kênh khuếch đại, còn tin riêng lẻ hoặc tin vĩ mô chỉ là mồi lửa.
Theo quan sát của tôi, tháng 7 thị trường chỉ tạo đáy khi PNJ có những phiên khớp lệnh kỷ lục; phiên 2/10 PNJ khớp kỷ lục khoảng 76 triệu cổ phiếu (khoảng 15% lượng lưu hành), một tín hiệu “lịch sử tái hiện“. Lưu ý cần nói rõ. tôi không đầu tư vào PNJ vì ý tưởng đầu tư đã hỏng, mã này chỉ được theo dõi vì khả năng cháy lan. Phần Novaland được đánh giá dễ giải quyết hơn, và hai phiên cuối tuần đã qua ngày giao dịch không hưởng quyền.
Về Fed, áp lực đang qua đỉnh chứ chưa tăng thêm. Sau báo cáo bảng lương phi nông nghiệp ngày 2/10 thấp hơn dự báo, xác suất Fed tăng lãi suất tháng 10 rớt còn khoảng 18%, và kỳ vọng lợi suất trái phiếu Mỹ 2 năm đã lập đỉnh.
Nếu lãi suất và USD hạ nhiệt thì khối ngoại bớt bán. Đây là một nghịch lý thú vị: tin xấu về việc làm của Mỹ lại là tin tốt trong ngắn hạn cho Việt Nam, dù là tin xấu cho phần nền kinh tế Mỹ mà Zeberg đang cảnh báo.
Quan điểm chung của tôi là vẫn “đặt cửa bull” (nghiêng về hồi phục), nhưng đặt điều kiện: PNJ và Novaland không nằm sàn kéo dài, và vùng đáy tháng 7 phải giữ được.
Kết luận theo chữ M (CANSLIM): xu hướng tăng có thể bị thay đổi. Tâm lý đang bi quan và giá nằm dưới MA20, MA50, nhưng quan điểm trực tiếp của tôi vẫn nghiêng về khả năng hồi phục nếu hai điều kiện trên được thỏa mãn.
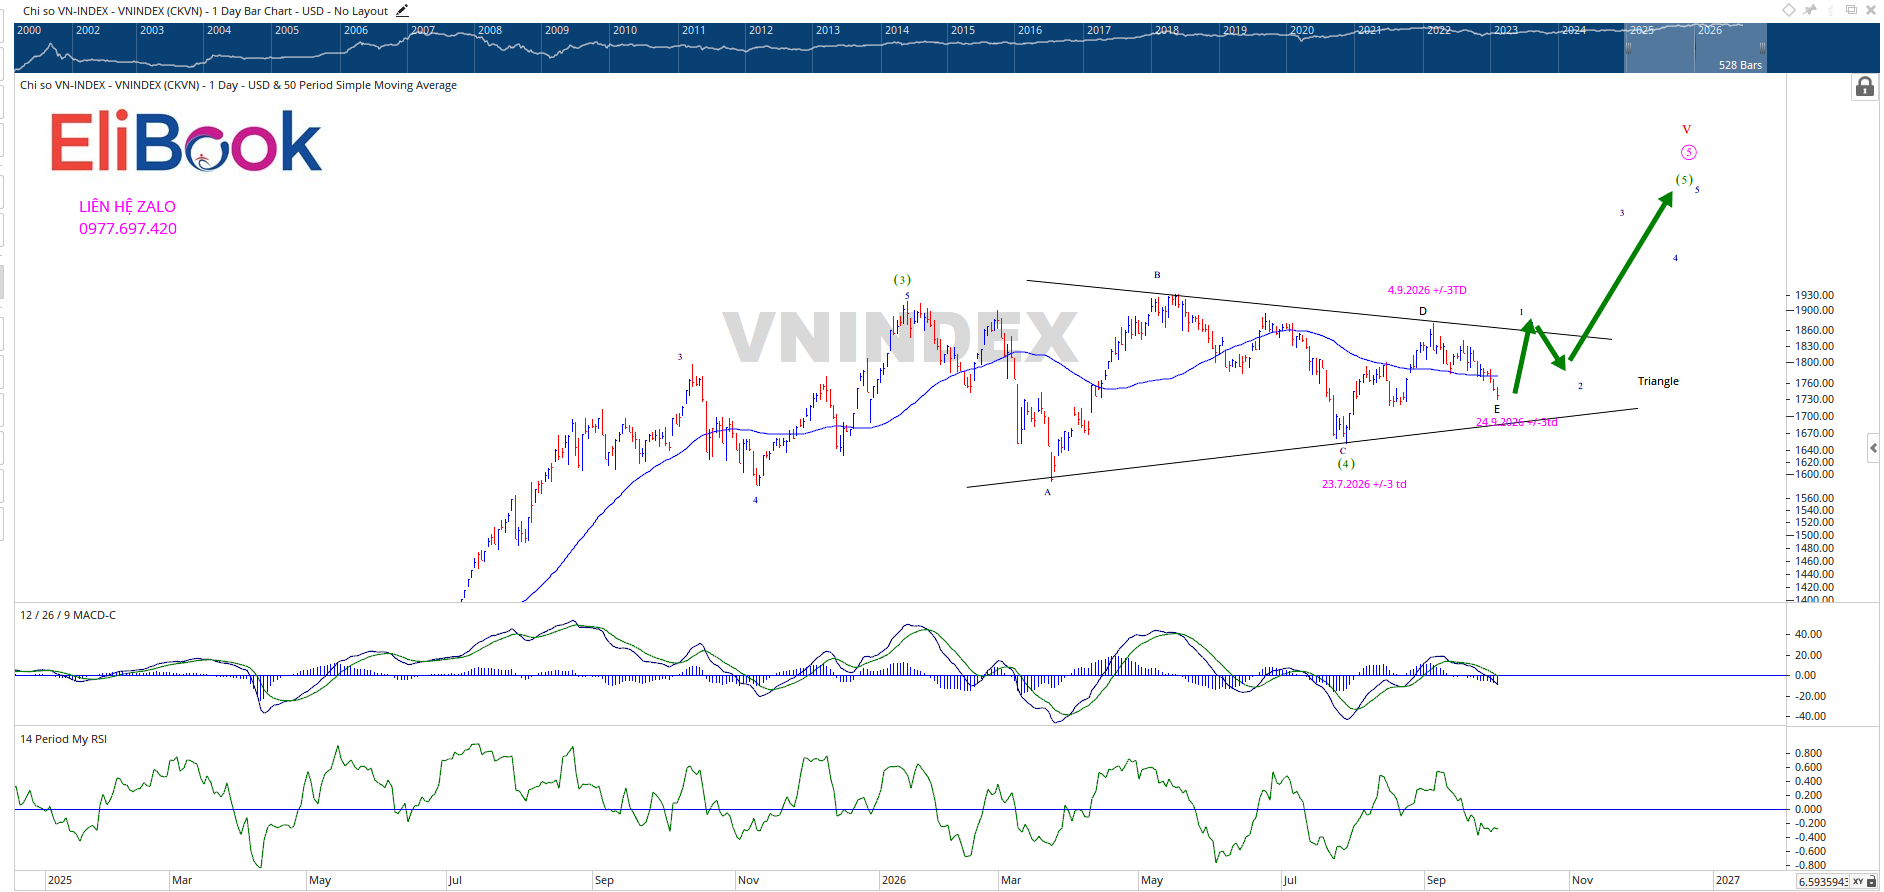
Kịch bản A (hồi phục): PNJ và Novaland hạ nhiệt, DXY và lợi suất Mỹ hạ, VN-Index giữ vùng 1,725-1,730 rồi lấy lại MA50 (khoảng 1,773). Theo cấu trúc sóng Elliott, VN-Index đang hình thành sóng tam giác (triangle) và chuẩn bị bước vào sóng tăng (5).
Kịch bản B (gãy): PNJ nằm sàn kéo dài, margin bị ép bán, VN-Index thủng 1,725 và hướng về đáy 22/7 (1,668.53).
Tiêu chí quan sát để biết kịch bản nào đang thắng thế đều nằm trên bảng giá: thanh khoản của PNJ, khối ngoại ngoài các mã bị tác động bởi đổi chủ, và vùng 1,725-1,730 của chỉ số.
Các mốc cần theo dõi
Có năm tín hiệu có thể quan sát được, sắp theo thứ tự thời gian:
- Tỷ giá bán ra của ngân hàng so với trần (tỷ giá trung tâm cộng 5%, hiện khoảng 26,914 đồng). Giá bán ra áp sát trần là tín hiệu căng thẳng.
- Số liệu lạm phát Mỹ và cuộc họp FOMC ngày 27-28/10. Trước báo cáo việc làm ngày 2/10, thị trường phái sinh từng định giá xác suất khoảng 70% cho lần tăng thứ hai (theo Zeberg trích CME); sau đó, xác suất rơi còn khoảng 18%. Nếu số liệu lạm phát lại nóng lên và xác suất quay đầu tăng, mốc 1 tháng sau Fed lần đầu (giữa tháng 10) khó là đáy.
- Dòng vốn ngoại trở lại.
- Chỉ số USD (DXY): giữ trên 100 là bất lợi cho VND; nếu quay đầu xuống quanh 93-94 (kịch bản của Zeberg) thì áp lực tỷ giá sẽ nhẹ đi, nhưng đó cũng là kịch bản đi kèm rủi ro đảo chiều lớn hơn ở phía Mỹ.
- Quốc hội thông qua Luật Chứng Khoán sửa đổi trong kỳ họp tháng 10, bước cần thiết cho lộ trình MSCI đến 2030.