Th10
Phân tích Doanh Nghiệp
NLG: Hóa đơn thanh tra 1.9 tỷ đồng, nhưng thị trường đã tính nhầm cả nghìn tỷ. Đặt cược lớn vào quý 4
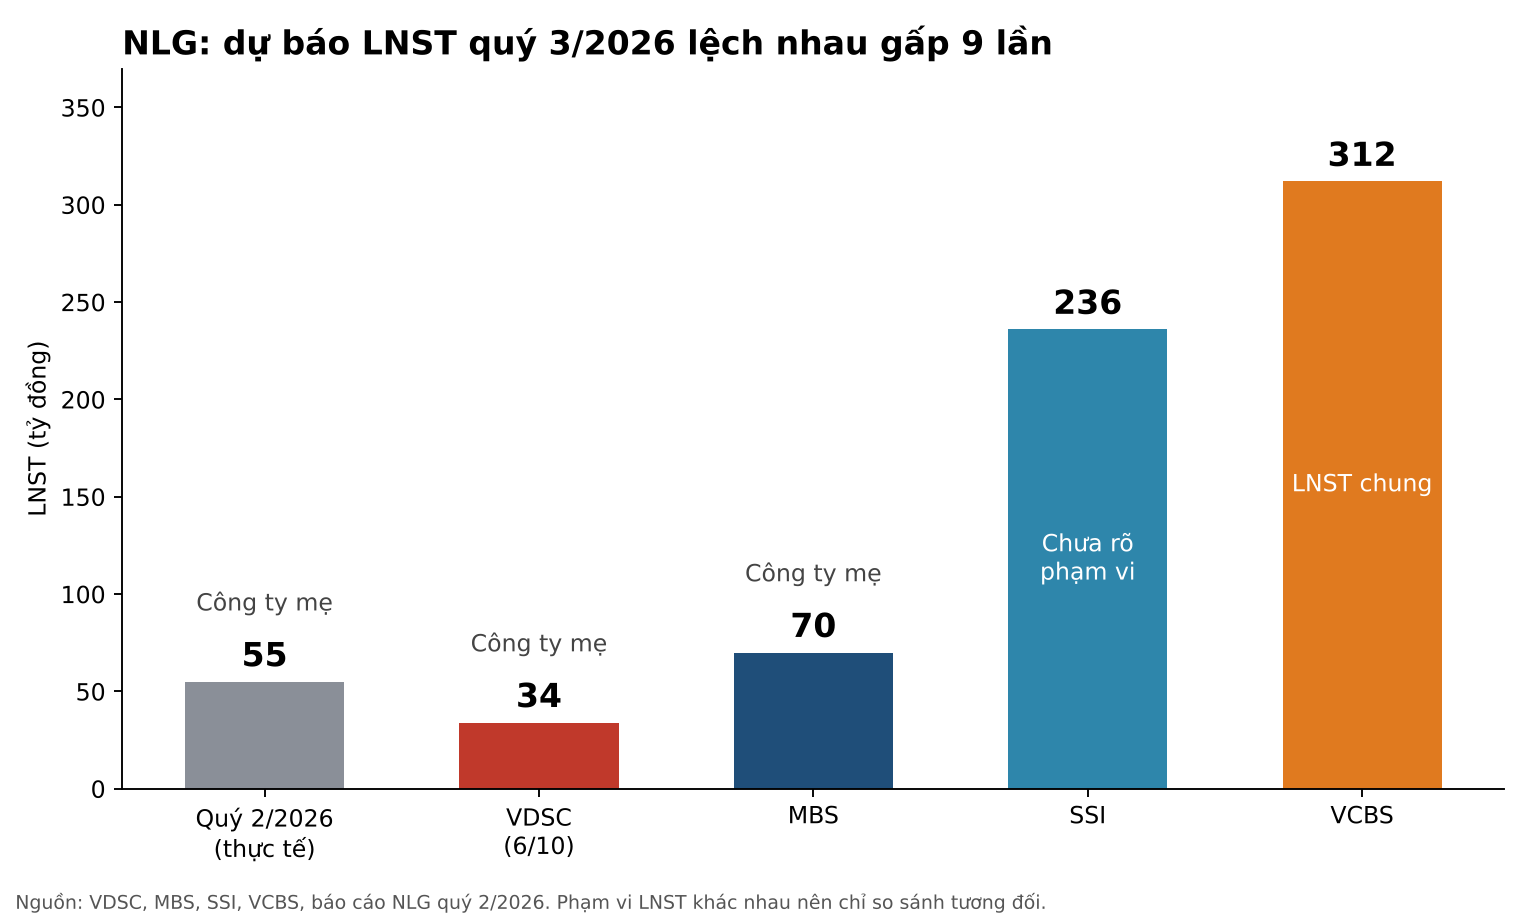
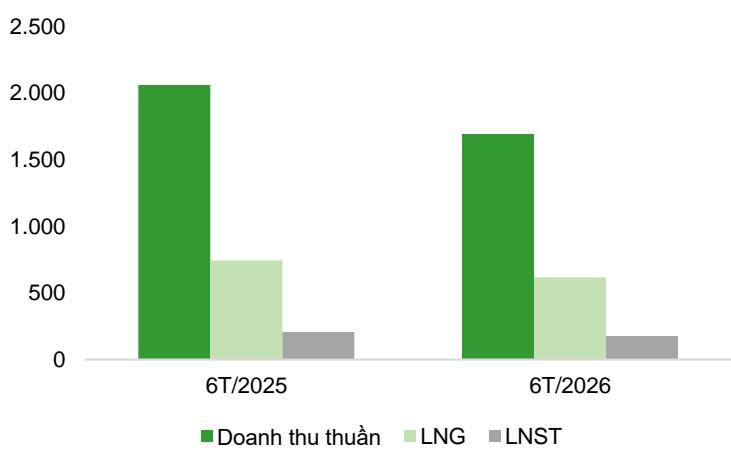
- Doanh thu & lợi nhuận: 6 tháng đầu 2026, doanh thu 1,695 tỷ đồng (-18% YoY), LNST 176 tỷ đồng (-15% YoY); quý 2 chỉ còn 415 tỷ đồng doanh thu. Dự báo LNST quý 3 của các CTCK trải từ 70 đến 312 tỷ đồng.
- Hoạt động cốt lõi: Doanh số 6 tháng 5,079 tỷ đồng (+52.4% YoY) nhưng mới bằng 22% kế hoạch năm; biên gộp quý 2 vọt lên 57.1%.
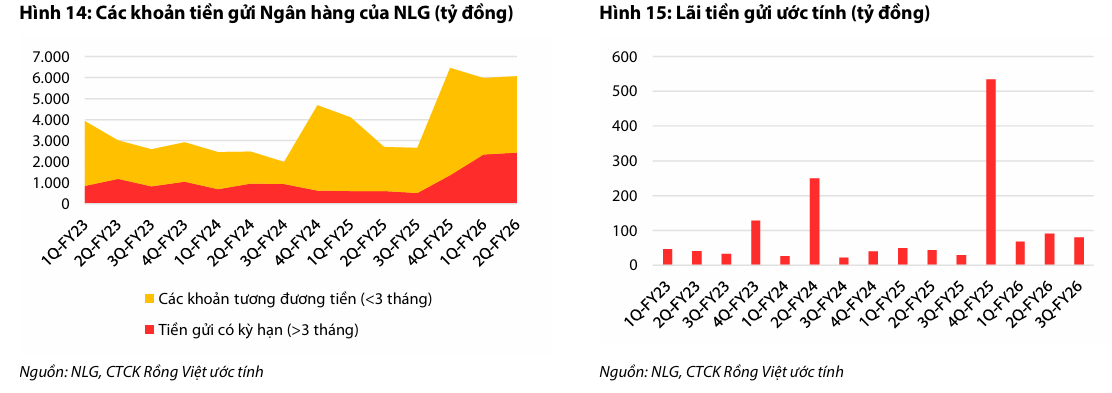
- Động lực bổ sung: Giá 21,750 đồng, bằng 0.84 lần sổ sách, trong khi tiền và đầu tư ngắn hạn 6.2 nghìn tỷ đồng vượt nợ vay. Tin xấu đã được trả giá, phần thưởng nằm ở quý 4.
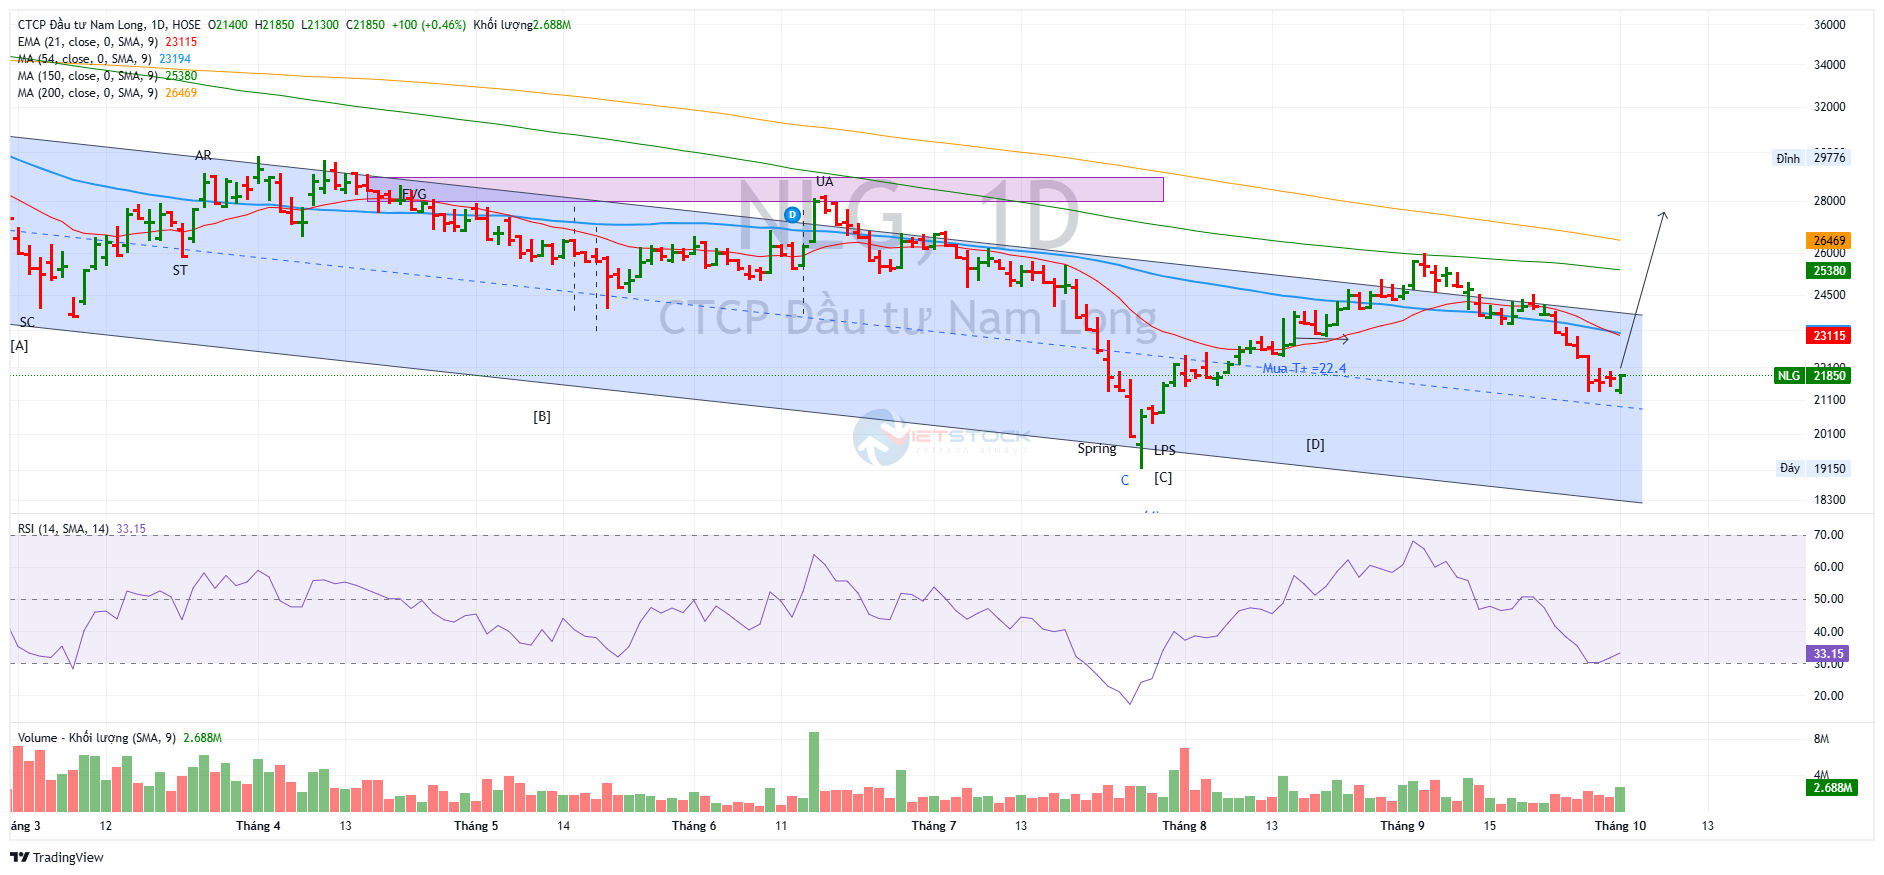
Có những phép chia khiến người ta phải dụi mắt. Trong 7 phiên từ 21/9 đến 30/9, cổ phiếu NLG rơi từ 24,100 xuống 21,750 đồng, bốc hơi chừng 1,100 tỷ đồng vốn hóa theo ước tính của người viết. Nguyên nhân được đổ cho kết luận của Thanh tra Chính phủ tại 5 dự án, thứ mà công ty đã trả bằng khoảng 1.92 tỷ đồng. Thị trường vừa đánh mất số tiền gấp hơn 500 lần hóa đơn, vậy nó đang sợ điều gì?
Tôi nghĩ nỗi sợ ấy không nằm trong bản kết luận. Nó nằm ở chỗ bản kết luận xuất hiện đúng lúc nhà đầu tư đã mệt: quý 2 lãi giảm sâu, lãi suất vay mua nhà chưa chịu hạ, giá thép và nhựa đang leo, kế hoạch doanh số bị các phân tích viên cắt gần một nửa. Cú hích nhỏ cũng đủ làm đám đông ở mép vực ngã, và câu hỏi là mép vực ấy có thật hay chỉ là cái bóng của một quý yếu theo lịch bàn giao.
Quý 3: cùng một lịch bàn giao, nhưng ba dự báo lệch nhau gấp bốn lần
Quý 2 của NLG giống một căn nhà vừa bàn giao xong, trống trơn chứ không hỏng. Doanh thu 415 tỷ đồng giảm 46.3% YoY và 67.6% QoQ vì ít sản phẩm đến kỳ bàn giao, kéo LNST công ty mẹ xuống 55 tỷ đồng (-44.4% YoY). Biên gộp quý đó lên 57.1%, cao nhất nhiều quý: căn đã bàn giao vẫn bán giá tốt.
Vậy chiếc đồng hồ ấy sẽ điểm vào quý 3 hay quý 4, và đây là chỗ các CTCK bất đồng gay gắt nhất. SSI dự báo LNST 236 tỷ đồng nhờ Southgate, Central Lake và Izumi City. VCBS còn táo bạo hơn với 312 tỷ đồng. MBS đứng phía đối diện với 70 tỷ đồng LNST công ty mẹ. VDSC (6/10) còn lạnh hơn: doanh thu quý 3 chỉ 300 tỷ đồng, LNST công ty mẹ 34 tỷ đồng (-77% YoY), vì mọi dự án trọng điểm đều xếp hàng chờ quý 4. Các con số không cùng thước đo, vì MBS và VDSC chỉ tính phần công ty mẹ. Khoảng cách thực nhỏ hơn con số gấp chín lần: đây là cuộc cãi nhau về ngày giao nhà, không phải về việc có ai mua hay không.
Bảng kê từng dự án của VDSC khiến tôi hạ kỳ vọng. Danh sách giao nhà quý 3 chỉ còn phần đuôi của đất nền Nam Long Cần Thơ (116 tỷ đồng), EhomeS Cần Thơ (56 tỷ đồng) và Valora Southgate (49 tỷ đồng), nên quý 3 nhiều khả năng chỉ ngang hoặc kém quý 2, chứ không khá hơn như tôi từng nghĩ.
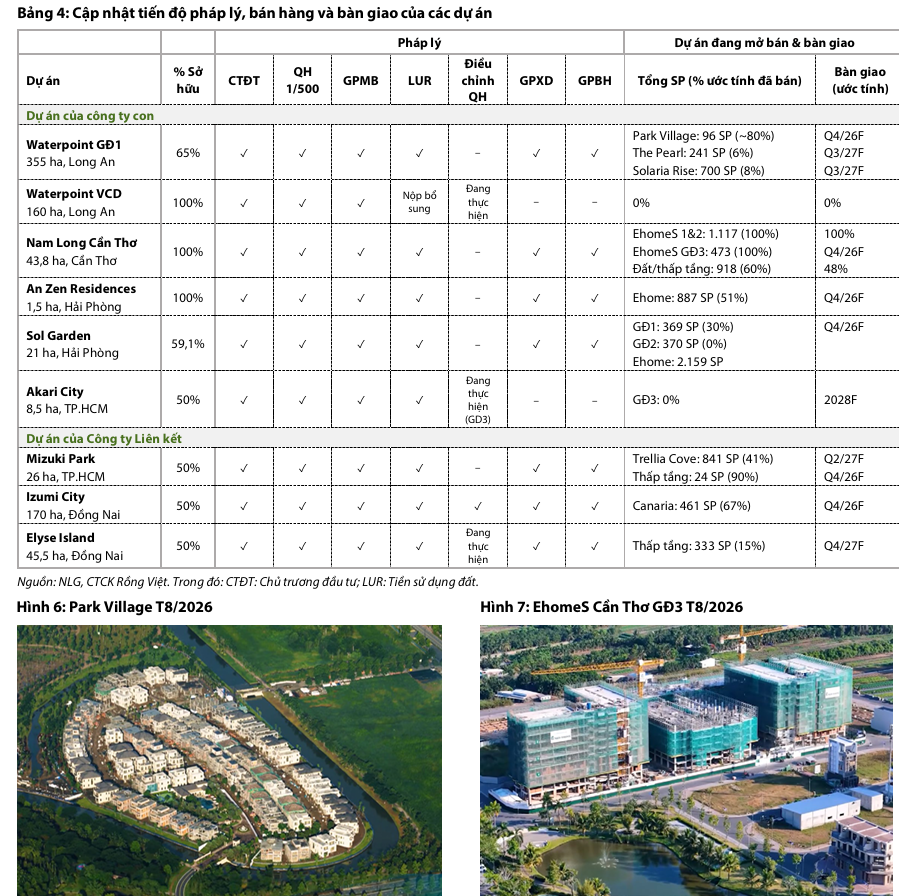
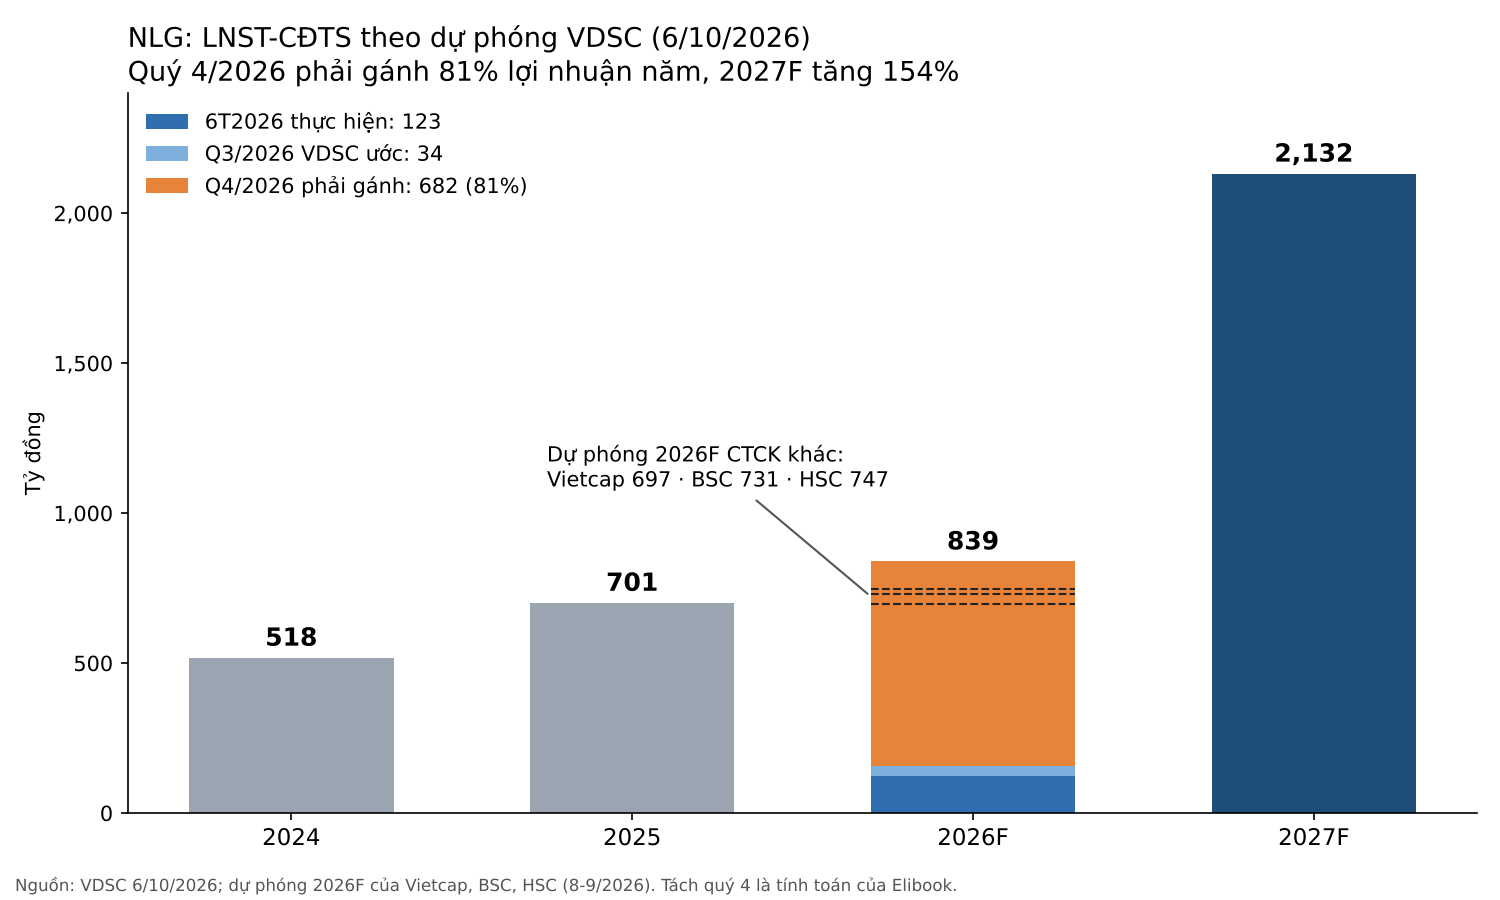
Cú bứt phá, nếu có, nằm trọn ở quý 4: HSC dự báo LNST công ty mẹ cả năm 747 tỷ đồng (+6.5% YoY), nghĩa là 6 tháng cuối phải gánh khoảng 83.5%. VDSC còn mạnh tay hơn với 839 tỷ đồng (+19.7% YoY): trừ đi 6 tháng (123 tỷ đồng) và quý 3 (34 tỷ đồng), riêng quý 4 phải gánh khoảng 682 tỷ đồng, theo ước tính của người viết. Thú vị ở chỗ VDSC vừa bi quan nhất về quý 3, vừa lạc quan nhất về cả năm nếu tính phần công ty mẹ. Một chân của cú bứt phá ấy là chuyển nhượng 6-7 ha đất giáo dục tại Izumi City (khoảng 600 tỷ đồng doanh thu, biên gần như bằng không), tức là quý 4 không hoàn toàn là chuyện giao nhà.
Lãi suất và vật liệu: một cái đè lên người mua, một cái cắn vào biên
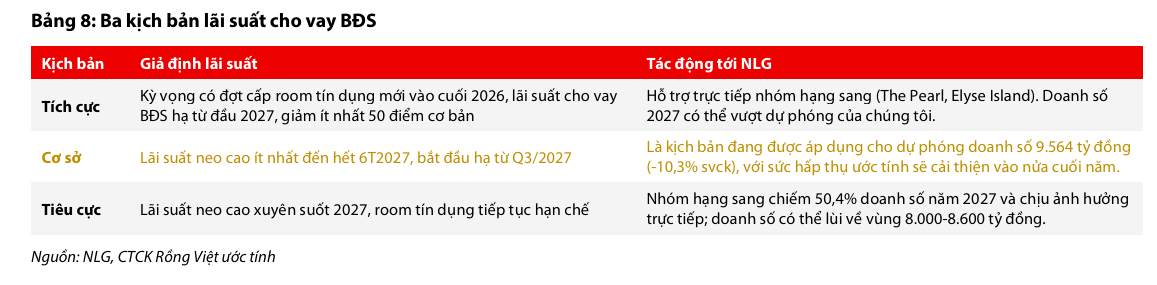
Lãi suất là chiếc phanh tay kéo lên người mua nhà chứ chưa kéo lên NLG. Lãi suất vay mua nhà vẫn phổ biến 12-14%/năm, thả nổi có nơi tới 15-16.5%/năm. HSC thấy Southgate và Elyse Island bán chậm vì khách chủ yếu là nhà đầu tư, nhóm nhạy lãi suất nhất. VDSC nhìn xa hơn và thấy một rủi ro lớn hơn ở năm 2027: 85.7% giỏ hàng khi đó là thấp tầng, và nếu lãi suất neo cao suốt năm, doanh số có thể lùi về 8,000-8,600 tỷ đồng. Nhưng nhìn sang bảng cân đối thì cảnh tượng đảo ngược: tiền và đầu tư ngắn hạn 6.2 nghìn tỷ đồng vượt nợ vay 5.2 nghìn tỷ đồng, và HSC dự báo lãi vay thuần dương 139 tỷ đồng năm 2026. Lãi suất cao làm khách khó thở, còn NLG lại là người cho vay ròng, một vị thế hiếm trong ngành quen sống bằng nợ.
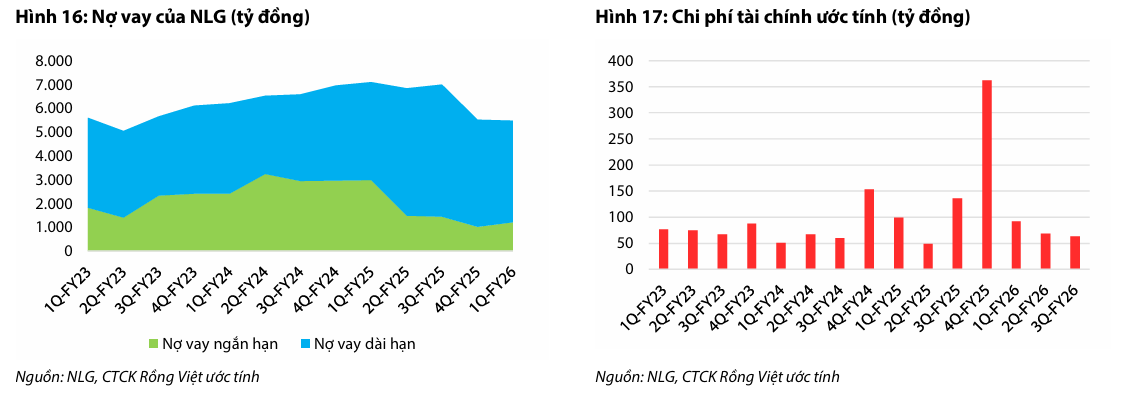
Giá vật liệu thì cắn vào biên, nhưng không nhanh như nỗi sợ gợi ý. Hạt nhựa PVC tăng 30%, thép bình quân 16,575 đồng/kg (+9.42% YoY), song chi phí chỉ lộ ra khi bàn giao nên cú sốc đến chậm. Vietcap đã tính trước bằng cách cắt biên gộp bất động sản cốt lõi 2026 từ 50.1% xuống 45.6%. VDSC thì cho rằng loại trừ đất giáo dục, biên gộp cốt lõi vẫn quanh 50%, và quý 3 còn 51.7% nhờ đất nền, thấp tầng. Theo tôi, biên sẽ phụ thuộc vào cơ cấu sản phẩm bàn giao nhiều hơn là vào giá thép.
Thanh tra và người nhà mua cổ phiếu: hóa đơn nhỏ, cái đuôi chưa khép
Phần tiền mặt của vụ thanh tra nhỏ như hạt cát. Thông báo số 3451/TB-TTCP nêu việc bán hàng trước khi công khai thông tin và thiếu tiền sử dụng đất 137.77 m² tại Nguyên Sơn. NLG đã nộp bổ sung 1.56 tỷ đồng tiền sử dụng đất ngày 30/6 và 357 triệu đồng kinh phí bảo trì tại Akari Hoàng Nam ngày 20/7, tổng cộng khoảng 1.92 tỷ đồng, bằng 0.08% khoản 2,538 tỷ đồng 5 dự án đã nộp ngân sách 2020-2025.
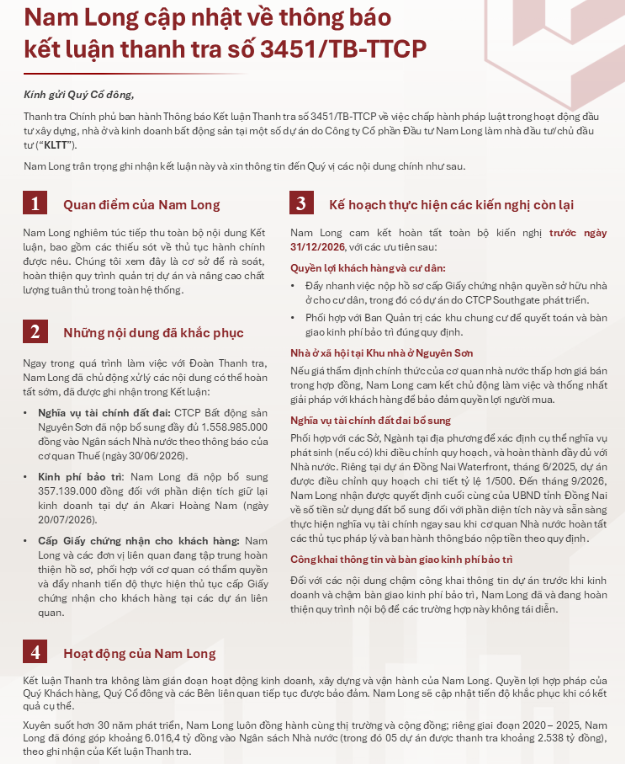
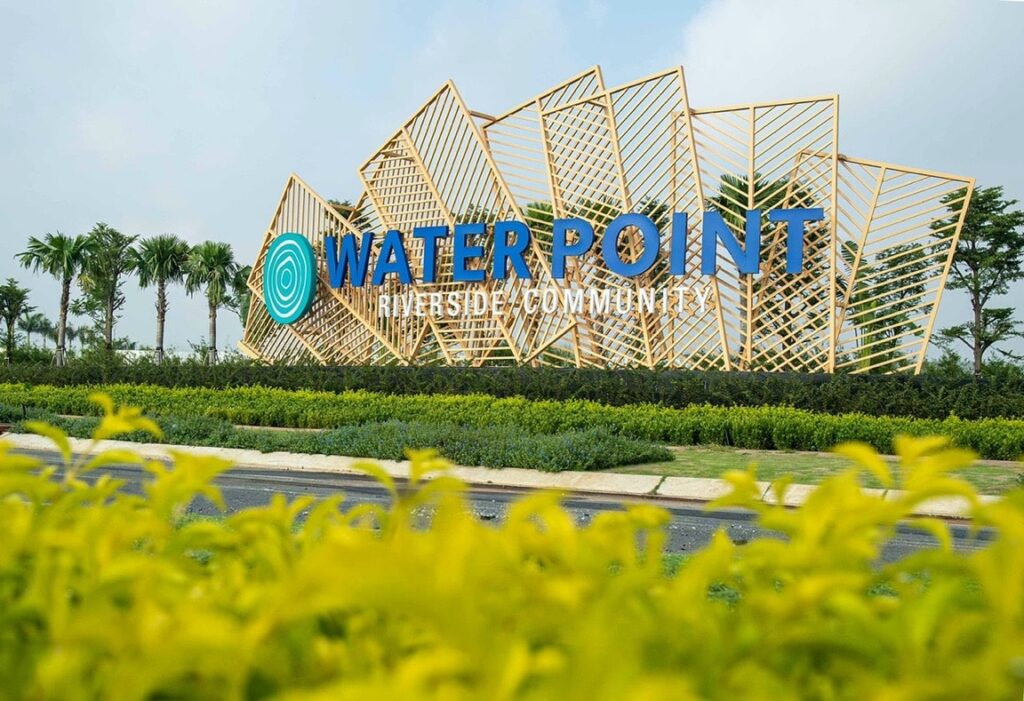
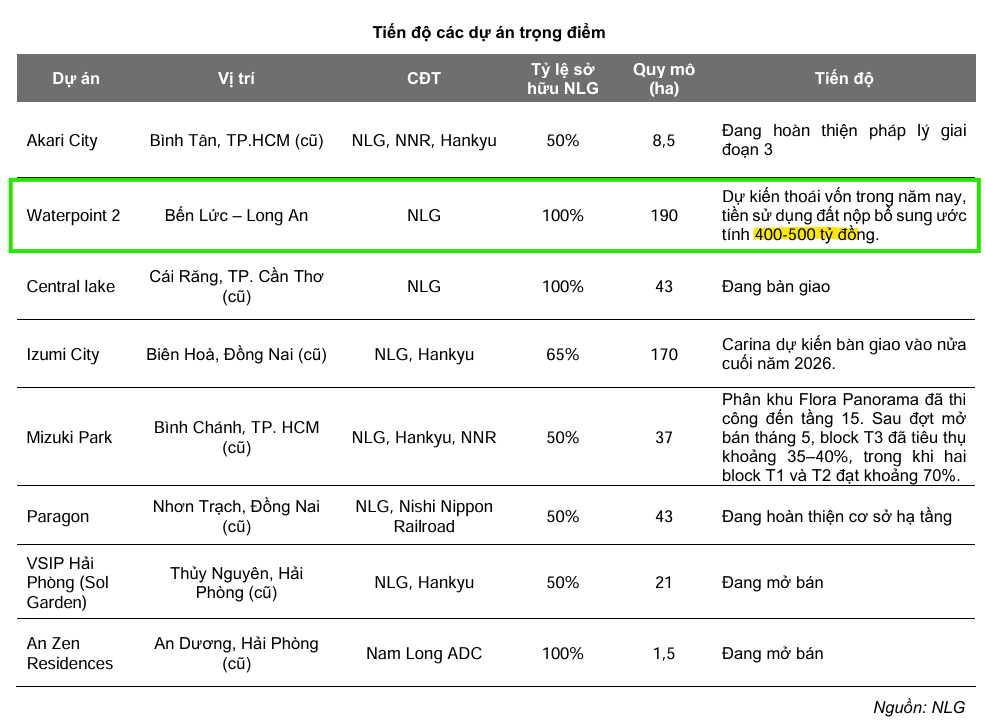
Cái đuôi mới là phần đáng chú ý. Tại Đồng Nai Waterfront, điều chỉnh quy hoạch tăng hơn 10,000 m² đất ở nhưng chưa thu tiền sử dụng đất, NLG chỉ cam kết nộp khi có thông báo. Kèm theo là giấy chứng nhận cho cư dân, hạn khắc phục 31/12/2026. Theo tôi, rủi ro thật nằm ở tiến độ cấp giấy chứng nhận vì nó gắn với bàn giao và dòng tiền, còn nghĩa vụ đất lớn hơn nhiều nằm ở Waterpoint giai đoạn 2: VCBS ước tính khoảng 400-500 tỷ đồng, bằng 3.8-4.7% vốn hóa. Nhưng cái đuôi ấy cũng là một lá bài: VDSC định giá quỹ đất 160 ha này 3,610 tỷ đồng và cho rằng NLG có thể bán bớt vốn sau khi nộp xong tiền đất, như từng làm ở Mizuki hay Izumi. Đây là bất ngờ tích cực chưa nằm trong dự báo nào.
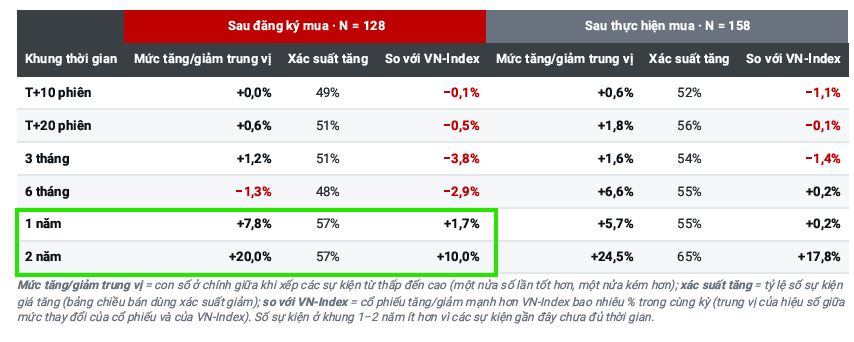
Chuyện người nhà Chủ tịch mua cổ phiếu có vị cay riêng, vì họ mua trước tin xấu và đang lỗ gần 20%. Hai con trai Chủ tịch đã đăng ký mua tổng cộng 3 triệu cổ phiếu trong năm 2026, lần gần nhất 1 triệu cổ phiếu (8/7-6/8) ở giá khoảng 25,800 đồng.
Dữ liệu TCBS ghi nhận 1.6 triệu cổ phiếu, khoảng 43 tỷ đồng, giá bình quân 27,060 đồng, tức đang lỗ khoảng 19.6%. Cú lỗ này chưa kết luận được gì. TCBS đo cả ngành bất động sản nhà ở và thấy mua nội bộ gần như tung đồng xu, tăng trung vị 0.6% sau 20 phiên với xác suất 51%.
Riêng NLG thì khác: 13 lần đăng ký mua trước đây cho mức tăng trung vị 12.3% sau 1 năm, xác suất 58%, hơn VN-Index 11.1 điểm %. Tín hiệu ấy đáng tin ở khung 12 tháng chứ không phải quý 3.
Định giá & khuyến nghị: năm CTCK mua, một bên đứng ngoài, và ai cũng vừa cắt giá mục tiêu
Nhìn từ xa, các CTCK rất đồng thuận. Từ tháng 8, HSC, Vietcap, BSC, VCBS và mới nhất là VDSC cùng khuyến nghị Mua, TCBS giữ trung lập, năm giá mục tiêu trải từ 29,828 đến 36,800 đồng, bình quân khoảng 33,500 đồng, cao hơn giá hiện tại khoảng 54% theo ước tính của người viết. Nhưng nhìn gần, đó là sự đồng thuận của những người vừa cùng hạ giá: HSC từ 39,700 xuống 32,200 đồng, Vietcap từ 45,800 xuống 36,800 đồng, BSC giảm 9% còn 33,400 đồng, VDSC từ 38,400 xuống 35,300 đồng, chỉ VCBS giữ nguyên. Riêng HSC hạ thẳng RNAV từ 56,640 xuống 45,943 đồng/cổ phiếu.
Bất ngờ nhất là chẳng ai tin kế hoạch doanh số. Kế hoạch 23,460 tỷ đồng bị kéo xuống 10,000 tỷ đồng (HSC), 10,657 tỷ đồng (VDSC), 11,700 tỷ đồng (Vietcap) và 13,331 tỷ đồng (BSC), chỉ bằng 43-57%. Về LNST công ty mẹ 2026, TCBS thấp nhất với 612 tỷ đồng, VDSC cao nhất với 839 tỷ đồng, chênh nhau 37%.
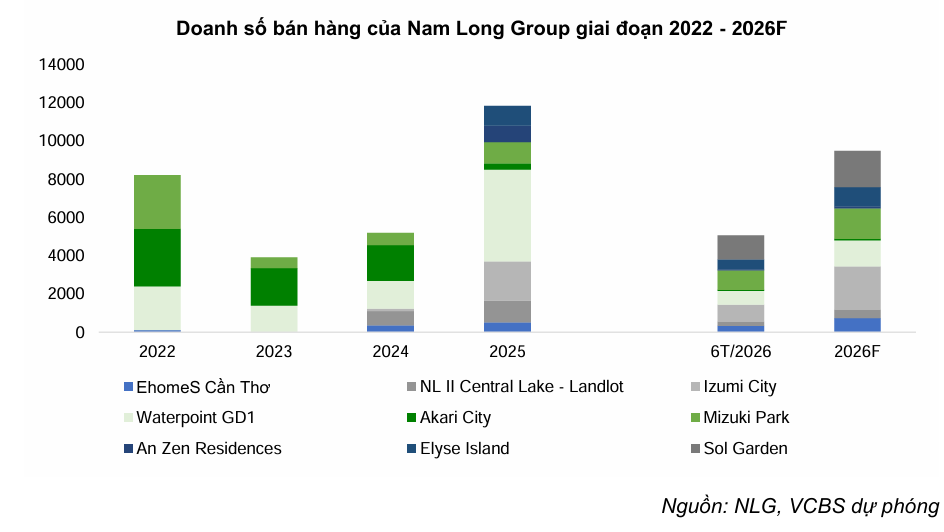
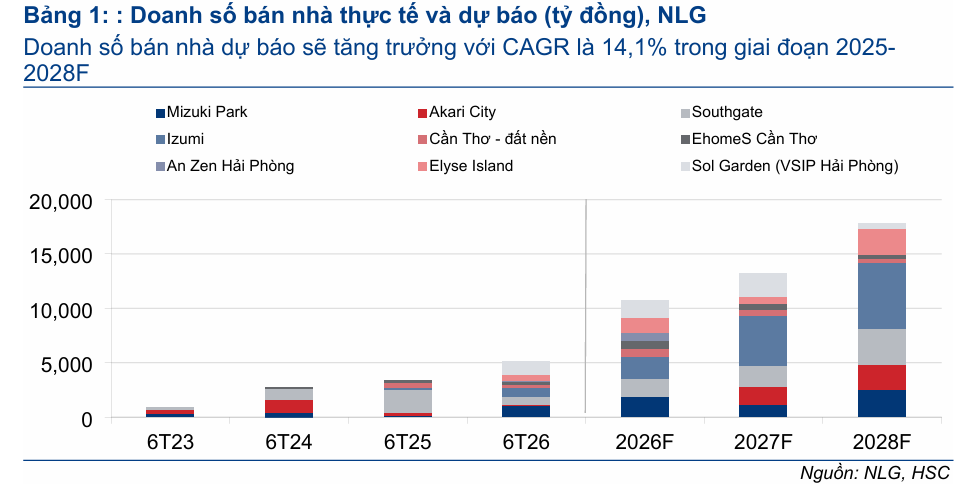
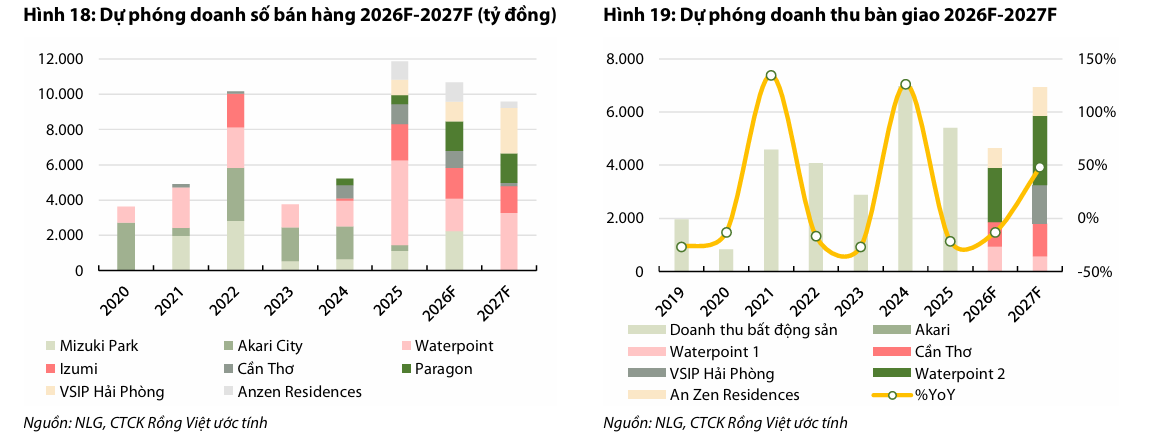
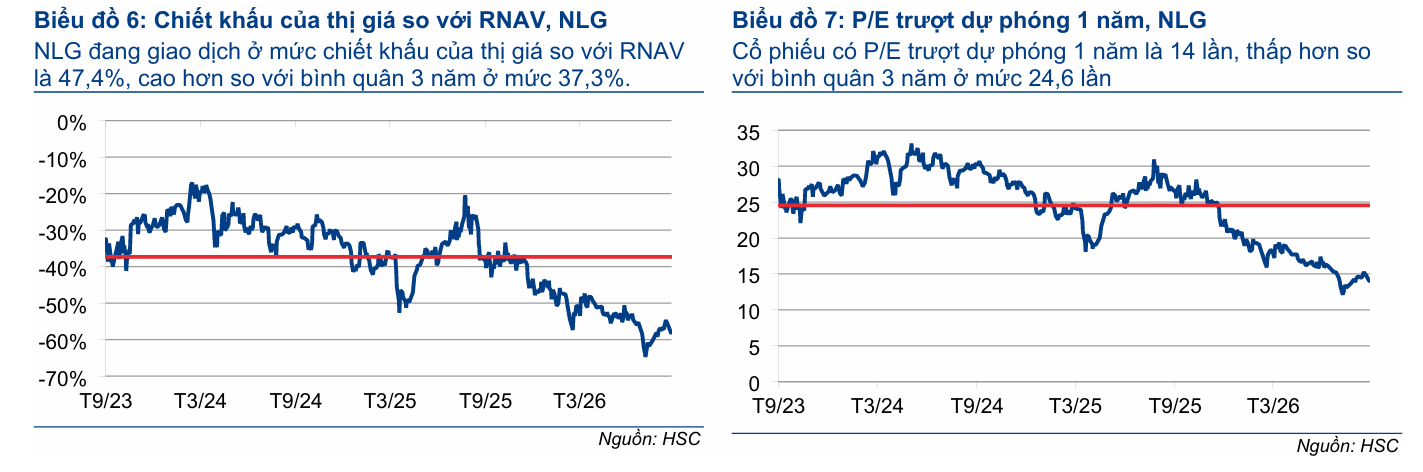
Còn giá cổ phiếu thì rơi nhanh hơn cả các giá mục tiêu. Ở 21,750 đồng, so với RNAV 45,943 đồng của HSC, cổ phiếu đang chiết khấu khoảng 52.7%, trong khi bình quân 3 năm là 37.3%. Nhưng mục tiêu phụ thuộc gần như hoàn toàn vào mức chiết khấu: HSC dùng 30% cho ra 32,200 đồng, còn nếu thị trường giữ 50% thì chỉ còn 23,000 đồng, cao hơn giá hiện tại có 5.7%. VDSC thì nhìn qua năm 2026 để đặt cược vào 2027: LNST công ty mẹ 2,132 tỷ đồng (+154%) khi Trellia Cove, Izumi Canaria và Elyse Island cùng bàn giao, đẩy lãi liên doanh lên 714 tỷ đồng. Với EPS 2027 dự phóng 4,466 đồng, P/E tương lai chỉ khoảng 4.9 lần theo ước tính của người viết, rẻ đến mức đáng nghi, vì chính VDSC thừa nhận rủi ro thực hiện 2027 cao hơn hẳn. Tôi thấy hai phe: HSC, VCBS, Vietcap, VDSC tin bàn giao quý 4 sẽ đến, TCBS, SSI, MBS thận trọng, và phép thử cho cả hai là bàn giao quý 4 cùng khoản tiền sử dụng đất tại Đồng Nai Waterfront.
| Tiêu chí | HSC (17/8 và 30/9) | Vietcap (28/8) | BSC (8/9) | VCBS (17/8) | TCBS (27/8) | SSI / MBS (dự báo Q3) | VDSC (6/10) |
|---|---|---|---|---|---|---|---|
| Khuyến nghị | Mua vào | Mua vào | Mua | Mua | Trung lập | Không nêu | Mua |
| Giá mục tiêu (VND/cp) | 39,700 xuống 32,200 | 36,800 (từ 45,800) | 33,400 (-9%) | 29,828 (giữ) | Không nêu | SSI 28,800 | 35,300 (từ 38,400) |
| LNST 2026F (tỷ VND) | 747 | 697 | 731 | 1,149 (LNST chung) | 612 | SSI -3% YoY | 839 |
| Doanh số 2026F (tỷ VND) | 12,885 xuống 10,000 | 11,700 | 13,331 | Không nêu | Không nêu | Không nêu | 10,657 |
| LNST quý 3 (tỷ VND) | Không nêu | Không nêu | Không nêu | 312 (+33% YoY) | Không nêu | SSI 236; MBS 70 (công ty mẹ) | 34 (-77% YoY) |
| Luận điểm chính | Tiền mặt ròng | Backlog 12,700 tỷ từ Q4 | P/B 0.87 lần | Hạ tầng Đồng Nai | Chờ bàn giao H2 | SSI: bàn giao Q3 | Bàn giao dồn Q4, LDLK 2027 |
| Rủi ro chính | Southgate, Elyse Island bán chậm | Mở bán chậm | Doanh số, nhân sự cấp cao | Doanh số chậm lại | Phụ thuộc bàn giao, lãi vay | MBS: bàn giao ít | Lãi suất, thấp tầng 2027 |