Th9
Phân tích Doanh Nghiệp
POW: Khung giá điện khí mở lối đàm phán, ‘phao cứu sinh’ Qc giữ nhịp tăng trưởng 2026 – 2027
-
Doanh thu & lợi nhuận: Doanh thu thuần Q2/2026 đạt 20,308 tỷ đồng (+116.1% YoY) và lợi nhuận sau thuế cổ đông công ty mẹ đạt 3,519 tỷ đồng (+484.6% YoY), giúp lũy kế 6 tháng đầu năm hoàn thành tới 420% kế hoạch lợi nhuận cả năm 2026.
-
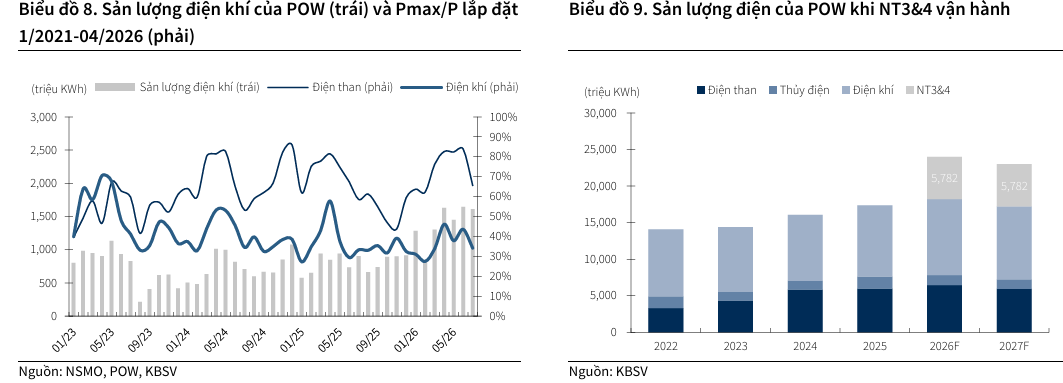
Hoạt động cốt lõi: Sản lượng điện thương phẩm 6 tháng cán mốc 13,034 triệu kWh (+45.0% YoY); trong đó cụm điện khí Nhơn Trạch 3 & 4 đóng góp 2,600 triệu kWh, điện than Vũng Áng 1 duy trì công suất cao với 4,184 triệu kWh (+13.2% YoY) nhờ thời tiết El Nino và nguồn than dự trữ dồi dào.
-
Động lực bổ sung: Quyết định 1882/QĐ-BCT nâng khung giá phát điện khí thêm 11.0% lên 3,410.64 đồng/kWh tạo hành lang đàm phán thuận lợi cho các dự án mới, đồng thời cơ chế thanh toán chênh lệch sản lượng theo giá công suất (Qc 65%) của Nhơn Trạch 3 & 4 tiếp tục được duy trì xuyên suốt nửa cuối 2026 và cả năm 2027, đóng vai trò bệ đỡ dòng tiền vững chắc cho chu kỳ vận hành thương mại đầu tiên.
Quý 2/2026 chứng kiến kết quả kinh doanh bùng nổ chưa từng có trong lịch sử niêm yết của Tổng Công ty Điện lực Dầu khí Việt Nam (PV Power). Doanh thu thuần tăng gấp đôi cùng kỳ, trong khi lợi nhuận sau thuế vọt lên mức kỷ lục, đưa doanh nghiệp cán đích kế hoạch lợi nhuận cả năm chỉ sau 6 tháng hoạt động.
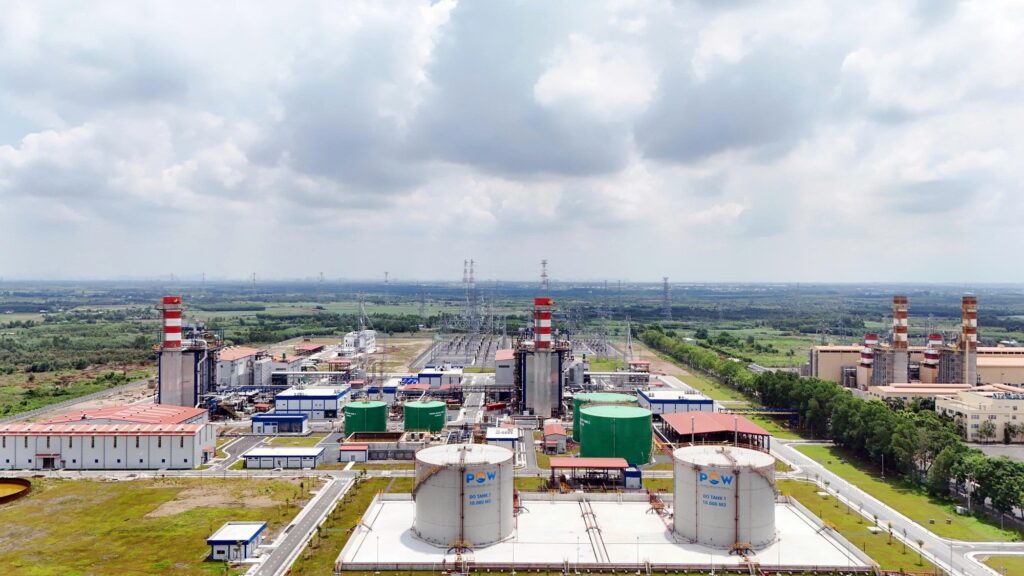
Sự bứt phá này đến từ sự cộng hưởng nhịp nhàng giữa đà hồi phục của mảng phát điện truyền thống và các khoản thu nhập hồi tố quy mô lớn từ EVN. Đằng sau những con số tài chính ấn tượng là bước chuyển mình mang tính bước ngoặt: cụm nhà máy điện khí LNG Nhơn Trạch 3 & 4 đã chính thức hòa lưới và vận hành thương mại trọn vẹn, mở ra kỷ nguyên năng lượng mới cho doanh nghiệp sản xuất điện lớn thứ hai cả nước.
Tuy nhiên, thị trường đang đặt ra hai câu hỏi then chốt đối với triển vọng trung hạn của POW: Khung giá phát điện khí thiên nhiên mới vừa được ban hành sẽ tác động ra sao đến biên lợi nhuận của các dự án mới?
Và quan trọng không kém, khoản thu nhập bù đắp thiếu hụt sản lượng hợp đồng (Qc) của Nhơn Trạch 3 & 4 ghi nhận trong quý 2 liệu có tiếp tục kéo dài sang nửa cuối năm 2026 và năm 2027?
POW: Quý 2 lập kỷ lục lợi nhuận, nhưng chìa khóa 2026-2030 nằm ở cuộc mặc cả Qc cho điện khí LNG
Cú bứt phá lợi nhuận Q2/2026: Trợ lực từ hồi tố và sức bật sản lượng cốt lõi
Điểm tựa từ các khoản thu hồi tố nghìn tỷ.
Mức tăng trưởng lợi nhuận đột biến trong quý 2 có đóng góp rất lớn từ các khoản thu nhập mang tính quá khứ được EVN phê duyệt quyết toán.
Doanh nghiệp đã ghi nhận khoảng 1,121 tỷ đồng tiền chênh lệch giá khí giai đoạn từ tháng 10/2019 đến tháng 12/2021 của Nhà máy điện Cà Mau 1 & 2, cùng 1,028 tỷ đồng hoàn nhập chênh lệch tỷ giá giai đoạn 2019 – 2021 cho Nhiệt điện Vũng Áng 1.
Ngoài ra, việc giảm trích lập dự phòng chi phí vận hành và bảo dưỡng (O&M) cũng đóng góp thêm vào bức tranh lợi nhuận, giúp biên lợi nhuận gộp toàn công ty nhảy vọt từ mức 12.4% của cùng kỳ lên 23.2%.
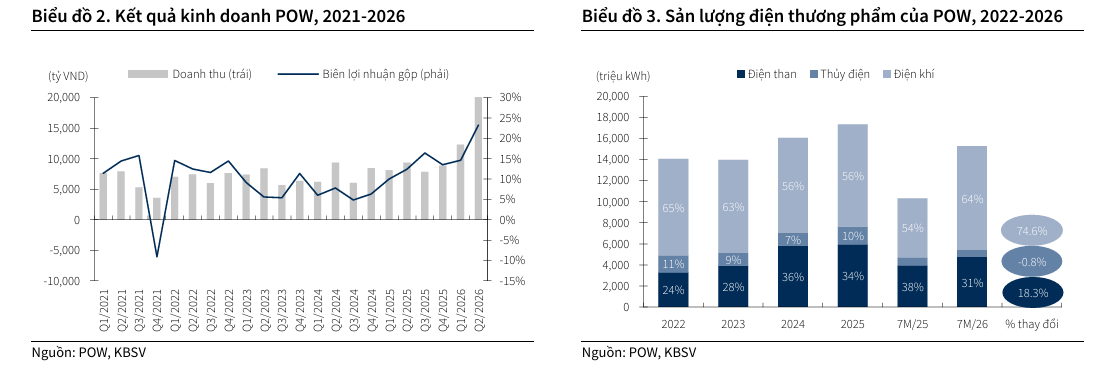
Sản lượng phát điện cải thiện thực chất.
Nếu bóc tách toàn bộ phần doanh thu và lợi nhuận hồi tố nói trên, kết quả kinh doanh cốt lõi của doanh nghiệp vẫn duy trì xu hướng phục hồi rõ nét với mức tăng trưởng lợi nhuận ước tính khoảng 30.0% YoY.
Tổng sản lượng điện 6 tháng đầu năm đạt 13,034 triệu kWh, vượt 15.0% so với kế hoạch đề ra, trong bối cảnh giá bán điện trên thị trường điện cạnh tranh (CGM) thường xuyên neo ở mức cao với giá trần đạt 1,725 đồng/kWh trong những tháng cao điểm nắng nóng.
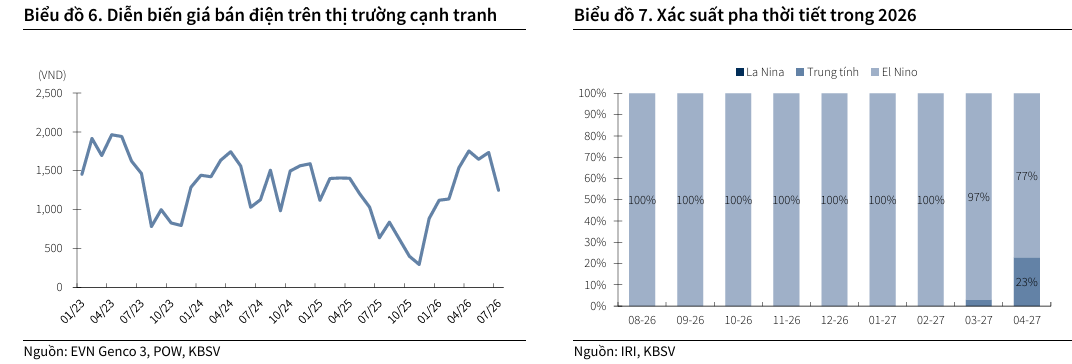
Nhiệt điện than duy trì phong độ cao nhờ El Nino.
Nhà máy Nhiệt điện Vũng Áng 1 đã vận hành với hệ số khả dụng và công suất phát điện ở mức cao nhờ nguồn than đầu vào ổn định từ TKV và Tổng công ty Đông Bắc, cộng hưởng với lượng than dự trữ dồi dào tích lũy từ trước.
Trong khi các nhà máy thủy điện trên toàn quốc suy giảm công suất do thời tiết khô hạn, nhiệt điện than trở thành nguồn gánh tải chủ lực cho lưới điện quốc gia, mang lại doanh thu 6 tháng mảng than đạt 8,902 tỷ đồng, tăng 29.5% YoY.
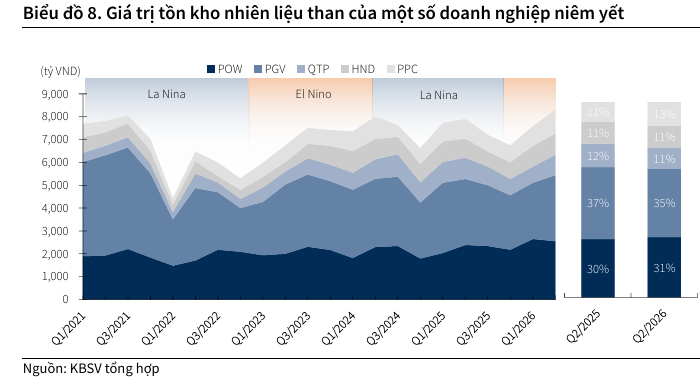
Khung giá điện khí 2026 tăng 11%: Khơi thông rào cản pháp lý và dư địa đàm phán
Bước điều chỉnh cần thiết từ Quyết định 1882/QĐ-BCT.
Ngày 23/07/2026, Bộ Công Thương đã ban hành Quyết định số 1882/QĐ-BCT phê duyệt khung giá phát điện cho các nhà máy nhiệt điện sử dụng khí thiên nhiên năm 2026 ở mức 3,410.64 đồng/kWh, tăng 11.0% so với khung giá năm 2025.
Đây là văn bản pháp lý có ý nghĩa rất lớn sau một thời gian dài thị trường chờ đợi cơ chế tính toán phản ánh sát sườn chi phí đầu vào của các chủ đầu tư nguồn điện khí.
Ba tham số đầu vào được tính đúng, tính đủ.
Mức tăng 11.0% của trần giá phát điện được cấu thành từ việc điều chỉnh đồng bộ cả ba biến số trọng yếu: giá nhiên liệu khí cơ sở tăng từ 11.69 lên 11.98 USD/triệu BTU, cước phí vận chuyển khí tăng từ 1.83 lên 1.87 USD/triệu BTU, và tỷ giá tính toán được điều chỉnh từ 25,670 lên 26,378 VND/USD.
Việc cập nhật này giúp tháo gỡ điểm nghẽn lớn nhất trong đàm phán hợp đồng mua bán điện (PPA), giúp các nhà máy điện khí không còn phải chịu rủi ro “bào mòn” biên lợi nhuận khi giá nhiên liệu quốc tế và tỷ giá biến động mạnh.
Mở đường cho chuỗi dự án Tây Nam Bộ và dự án LNG tương lai.
Khung giá phát điện mới tạo cơ sở pháp lý vững chắc để POW bước vào bàn đàm phán giá bán điện cho cụm nhà máy điện khu vực Tây Nam Bộ (Cà Mau 1 & 2) khi dòng khí nội địa từ chuỗi dự án Lô B – Ô Môn chính thức cung cấp vào năm 2028.
Đối với dự án Nhiệt điện LNG Quảng Ninh công suất 1,500 MW, doanh nghiệp đã hoàn tất tiếp nhận 100% mặt bằng sạch (41.12 ha) từ tháng 04/2026 và đang thỏa thuận đấu nối lưới truyền tải 500kV với EVN.
Kinh nghiệm vận hành và hành lang giá ngày càng rõ ràng sẽ là lợi thế giúp dự án này đẩy nhanh tiến độ đầu tư.
Cơ chế bù đắp Qc của Nhơn Trạch 3 & 4: ‘Bảo hiểm doanh thu’ tiếp tục trong 2026 và 2027
Bài toán vị thế huy động của cụm nhà máy LNG đầu tiên.
Cụm Nhơn Trạch 3 & 4 với tổng công suất 1,624 MW và tổng vốn đầu tư khoảng 1.4 tỷ USD (tương đương 34,000 tỷ đồng) bắt đầu vận hành thương mại toàn bộ từ cuối năm 2025.
Tuy nhiên, do sử dụng nhiên liệu LNG nhập khẩu với chi phí cao và suất đầu tư ban đầu lớn, giá bán điện thực tế của nhà máy bình quân ở mức 2,850 đồng/kWh, cao hơn gần 90.0% so với mức giá bình quân của thị trường điện giao ngay.
Do đó, theo nguyên tắc chào giá cạnh tranh trên thị trường CGM, cụm nhà máy này thường bị xếp ở cuối thứ tự huy động (merit order).
Bản chất khoản thanh toán chênh lệch công suất.
Để bảo đảm tính khả thi tài chính cho các dự án điện khí LNG, Nghị định 100/2025/NĐ-CP đã quy định tỷ lệ sản lượng điện hợp đồng bao tiêu tối thiểu là 65.0% (Qc).
Trong thực tế vận hành nửa đầu năm 2026, khi sản lượng huy động thực phát (Qm) của Nhơn Trạch 3 & 4 thấp hơn mức cam kết 65.0%, nhà máy rơi vào trạng thái “over-contracted“.
Theo các điều khoản của Hợp đồng chênh lệch (CfD), EVN có nghĩa vụ thanh toán phần chênh lệch sản lượng này thông qua giá công suất sẵn dụng (capacity charge), nhằm bù đắp chi phí vốn đầu tư cố định cho doanh nghiệp.
Khoản đền bù Qc chắc chắn kéo dài sang nửa cuối 2026 và năm 2027.
Câu trả lời cho băn khoăn của thị trường là khoản thu nhập này mang tính cấu trúc và sẽ tiếp tục được ghi nhận đều đặn.
Chừng nào mức chênh lệch giữa tỷ lệ cam kết 65.0% và sản lượng huy động thực tế còn tồn tại, EVN vẫn phải thực hiện nghĩa vụ thanh toán đền bù theo hợp đồng.
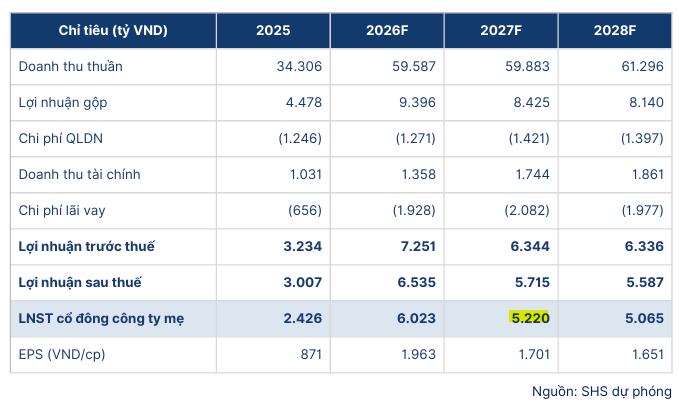
SHS ước tính tổng giá trị đền bù thiếu hụt sản lượng hợp đồng của cụm Nhơn Trạch 3 & 4 trong năm 2026F sẽ đạt khoảng 2,230 tỷ đồng, sau khi đã ghi nhận khoảng 1,100 tỷ đồng trong quý 2.
Bệ đỡ doanh thu hàng chục nghìn tỷ đồng mỗi năm.
Cùng chung góc nhìn này, KBSV dự phóng cụm Nhơn Trạch 3 & 4 sẽ đóng góp doanh thu lần lượt lên tới 17,848 tỷ đồng trong năm 2026 và 17,621 tỷ đồng trong năm 2027, chiếm tỷ trọng từ 32.0% đến 37.0% tổng doanh thu toàn tổng công ty.
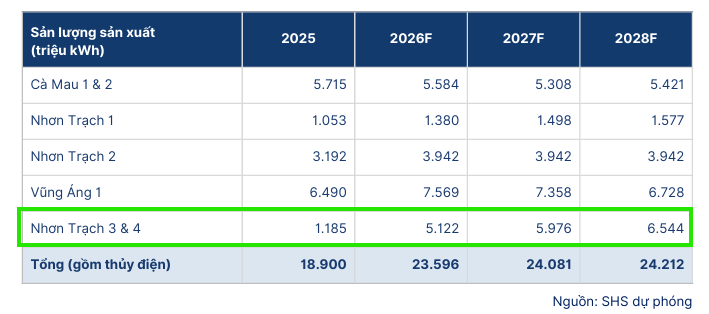
Nhờ cơ chế thanh toán công suất sẵn sàng, biên lợi nhuận gộp của dự án trong năm 2027 vẫn được bảo vệ vững vàng ngay cả khi sản lượng điện phát thương phẩm thực tế chưa đạt tới mức công suất thiết kế tối đa.
Triển vọng các mảng kinh doanh truyền thống và hưởng lợi từ lưới điện 500kV mạch 3
Đường dây 500kV mạch 3 giảm tải áp lực cạnh tranh phía Nam.
Dự án đường dây 500kV Mạch 3 đi vào vận hành đã giải quyết căn cơ bài toán truyền tải điện từ miền Trung ra miền Bắc, giúp giảm áp lực cạnh tranh công suất của các nhà máy điện khu vực miền Nam.
Nhờ đó, các nhà máy điện khí Đông Nam Bộ sử dụng nguồn khí nội địa như Nhơn Trạch 1 & 2 được tạo điều kiện tăng sản lượng phát điện. Doanh thu của Nhơn Trạch 1 & 2 trong năm 2026 được dự báo sẽ đạt 11,104 tỷ đồng, tăng 5.3% YoY.
Áp lực cạnh tranh xuất hiện từ năm 2027 đối với mảng điện than.
Mặc dù mảng điện than đang trong giai đoạn kinh doanh vàng với dự phóng doanh thu cả năm 2026 đạt 12,630 tỷ đồng (+11.0% YoY), bức tranh năm 2027 sẽ đối mặt với thách thức mới.
Dự án Nhiệt điện than Quảng Trạch 1 dự kiến đi vào vận hành từ năm 2027 sẽ cạnh tranh trực tiếp công suất phát với Vũng Áng 1 tại khu vực Bắc Trung Bộ.
KBSV dự báo sản lượng của Vũng Áng 1 trong năm 2027 có thể suy giảm nhẹ 3.0% YoY xuống mức 5,962 triệu kWh, khiến doanh thu mảng than thu hẹp về 10,638 tỷ đồng.
Định giá & Bảng so sánh quan điểm của các CTCK
Vùng trũng định giá mở ra cơ hội sinh lời hấp dẫn.
Cổ phiếu POW đang giao dịch ở mức P/E dự phóng năm 2026 khoảng 9.9 lần theo tính toán của KBSV và EV/EBITDA khoảng 6.3 – 6.7 lần, thấp hơn đáng kể so với mức bình quân 5 năm lịch sử lần lượt là 19.5 lần và 8.5 lần.
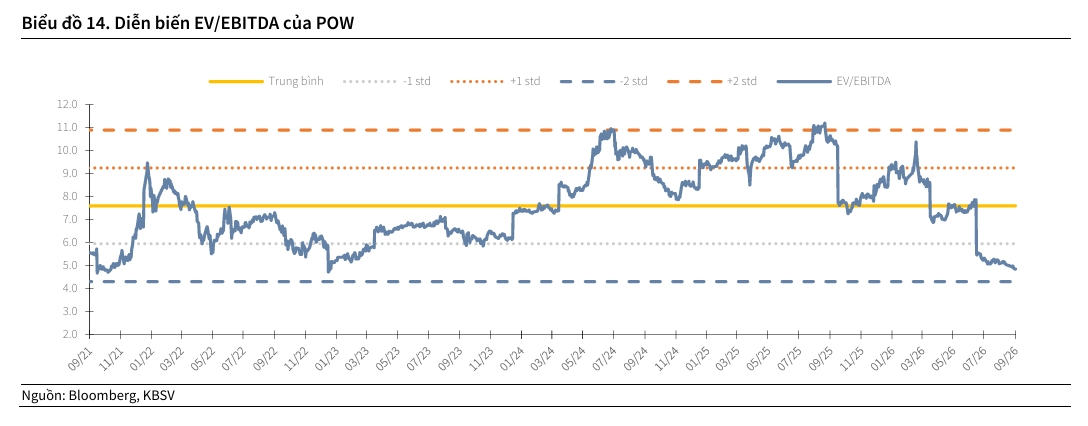
Mức định giá chiết khấu sâu này chưa phản ánh hết bước nhảy vọt về quy mô tài sản và dòng tiền ổn định mà cụm Nhơn Trạch 3 & 4 mang lại trong giai đoạn 2026 – 2028.
Dưới đây là bảng tổng hợp và so sánh chi tiết quan điểm phân tích, dự phóng kết quả kinh doanh và định giá cổ phiếu POW từ các công ty chứng khoán: