Th11
TTCK Việt Nam
Chiến lược tháng 11/2026: Mỹ chưa thôi tăng lãi suất, Việt Nam đã qua đỉnh. Tiền rẻ đi, nhưng chỉ trả giá cho lợi nhuận quý 3 thật
- Nghịch lý lãi suất: Fed vẫn bỏ ngỏ khả năng tăng tiếp vào tháng 12, trong khi lãi suất qua đêm liên ngân hàng ở Việt Nam đã rơi từ 12.49% về 4.6%, giảm 63% từ đỉnh. Đỉnh lãi suất trong nước đã xác lập; ở Mỹ mới là vùng đỉnh có điều kiện.
- Đáy giá đã có, đáy thời gian chưa đủ: VN-Index tạo đáy 1,680-1,690 điểm, có FTD ngày 4/11, ERP 4.68 điểm % cao hơn cả đáy 2022. Nhưng thanh khoản mới đạt 0.17% vốn hóa mỗi phiên và khối ngoại bán ròng 24,000 tỷ đồng trong tháng 10.
- Hành động: mua lợi nhuận quý 3 thật ở bán lẻ, thép, ngân hàng. Bảy mã qua cửa CANSLIM: MWG, FRT, MSN, CTG, MSB, GMD, NKG; HPG là trụ cột chờ RS vượt 70. VN-Index đóng cửa dưới 1,680 điểm thì trả margin, dưới 1,650 điểm thì phòng thủ.
Có một phép trừ đáng dán lên màn hình giao dịch tháng này. Ngày 28/10, Fed giữ lãi suất ở 3.75-4.00% nhưng có hai phiếu đòi tăng, và thị trường vẫn đặt khoảng 68% xác suất cho một lần tăng nữa vào tháng 12. Cùng lúc đó, lãi suất qua đêm liên ngân hàng ở Việt Nam về 4.6%, từ đỉnh 12.49% hồi tháng 6. Ở Mỹ lãi suất chưa thôi tăng, còn ở Việt Nam lãi suất đã giảm 63%.
Với nhà đầu tư Việt Nam, chi phí cơ hội thật nằm ở sổ tiết kiệm 12 tháng, nơi giữ khoảng 60% tài sản hộ gia đình, chứ không nằm ở lãi suất Fed. Giá tiền trong nước đã quay đầu. Câu hỏi còn lại là tiền rẻ sẽ chảy vào đâu, và mùa báo cáo quý 3 trả lời khá rõ: vào nơi có lợi nhuận thật.
Đỉnh lãi suất: Việt Nam đã xác lập, Mỹ mới là vùng đỉnh có điều kiện
Bằng chứng trong nước đủ để gọi tên đỉnh. Tính đến 21/10, huy động tăng 11.80% từ đầu năm, lần đầu tiên nhỉnh hơn tín dụng (11.70%), sau cả mùa hè tín dụng chạy trước huy động 3-3.5 điểm %. NHNN yêu cầu giảm lãi suất huy động ít nhất 0.5 điểm %, Big4 đưa lãi suất 12 tháng về 5.0-5.3% (danh nghĩa). Quan trọng nhất, từ 11/11 NHNN mua USD giao ngay quanh 25,500 đồng, tức bơm hẳn tiền đồng thay vì cho mượn có kỳ hạn qua swap. Sự khác biệt này không nhỏ: sau ba đợt swap năm nay, VN-Index 20 phiên sau lần lượt −3.5%, −4.7% và +2.7%. Tiền cho mượn thì người ta tiêu dè dặt.
Ở Mỹ, thị trường trái phiếu đã đi trước Fed. Lợi suất trái phiếu Mỹ 10 năm từ vùng 5.0-5.2% đầu tháng 10 về khoảng 4.85% ngày 6/11, thấp nhất từ tháng 9, chỉ số USD đứng quanh 101.6. Đỉnh lợi suất dài hạn nhiều khả năng đã qua, đỉnh lãi suất điều hành thì chưa. Với Việt Nam như vậy là đủ: USD/VND liên ngân hàng ở 25,547 đồng, còn xa ngưỡng gây hại 26,500 đồng.
Điểm chưa ổn là lãi suất thực trả. Niêm yết Big4 đã về quanh 5%, nhưng mặt bằng 12 tháng thực trả vẫn khoảng 8.45%, cao hơn mặt bằng trước chu kỳ khoảng 3 điểm %. Đỉnh đã qua, nhưng là một đỉnh còn cao, nên đèn rủi ro vẫn vàng.
Đáy chứng khoán: đáy giá đã có, đáy thời gian chưa đủ
Hai bài chiến lược gần nhất đúng một nửa. Bài tháng 10 kỳ vọng VN-Index giữ trên khoảng 1,710 điểm, nhưng thị trường đã thủng xuống 1,692 điểm ngày 20/10. Bài quý 4 đặt vùng chờ 1,668-1,700 điểm và vùng này đã giữ được, nhưng lại hẹn lãi suất dịu từ năm 2027, sai về thời điểm vì NHNN đổi chiều ngay tháng 11. Cả hai cùng đánh giá thấp tốc độ phản ứng của nhà điều hành khi lãi suất qua đêm vượt 10%.
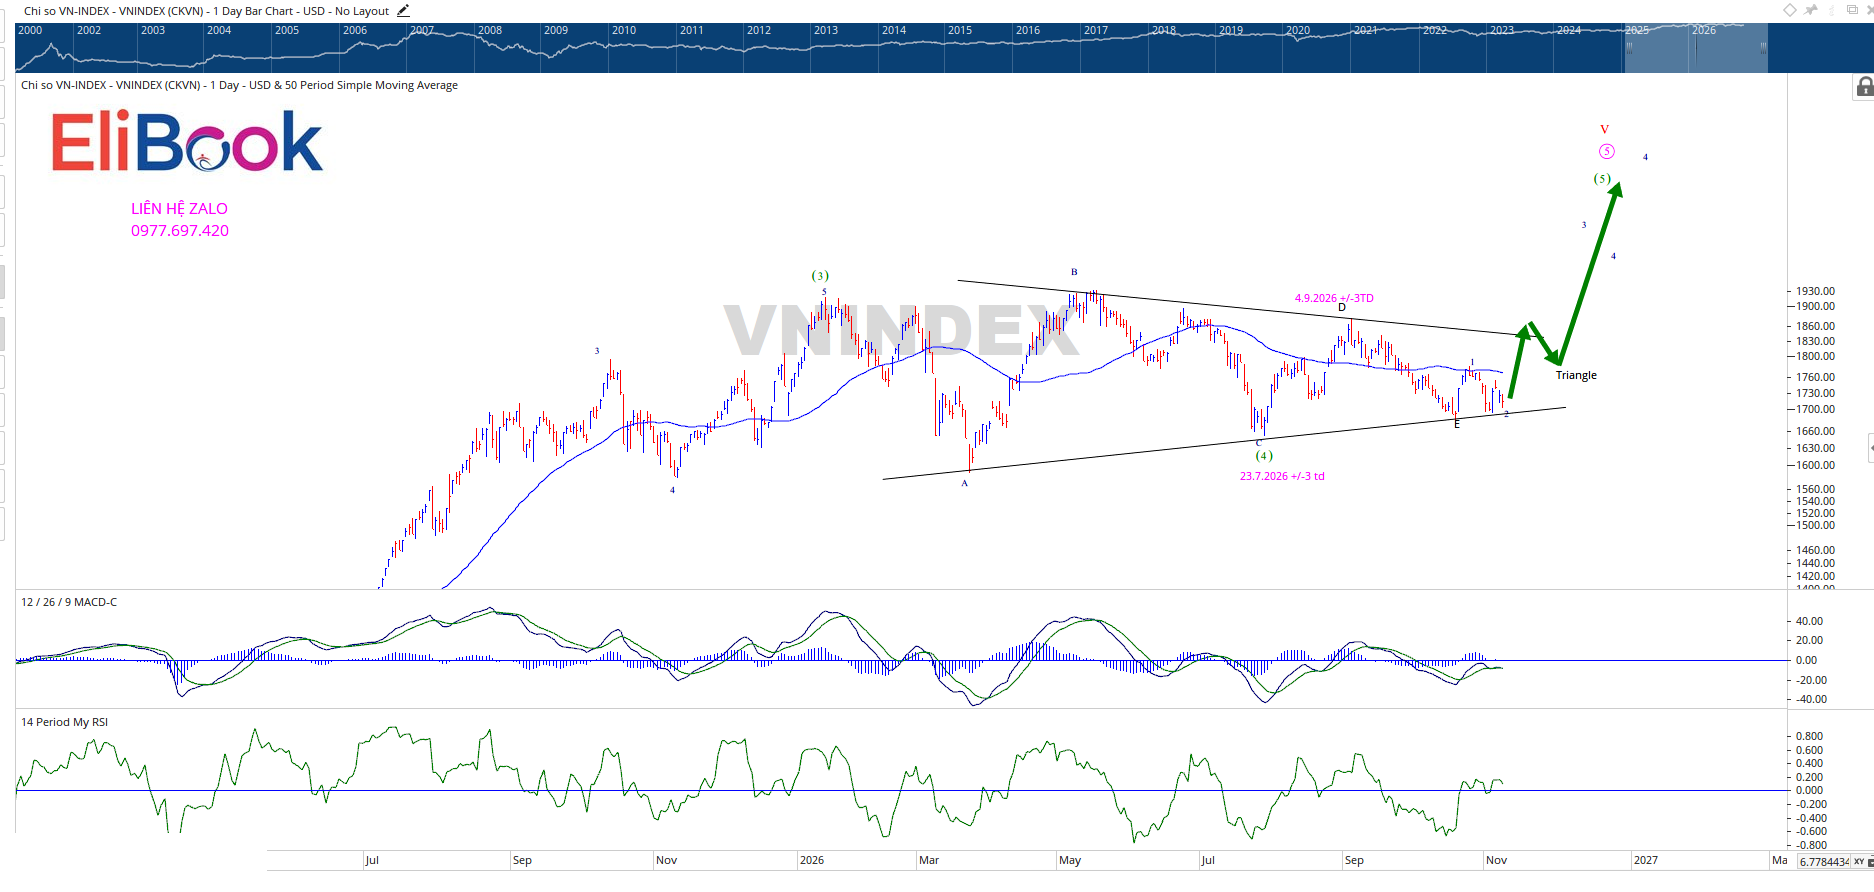
Theo cách đếm sóng của Elibook, sóng (4) là một tam giác ABCDE kéo gần một năm, từ đáy A 1,591 điểm (23/3), đỉnh B 1,925 điểm, đáy C quanh 1,650 điểm, đỉnh D quanh 1,870 điểm đến đáy E 1,680-1,690 điểm. Ngày 4/11, VN-Index tăng 33 điểm (+1.97%) với 21 mã trần, là FTD lần thứ ba sau hai lần hụt hơi ngày 3/8 và 21/10. Lần này có xúc tác tiền tệ đi kèm nên đáng tin hơn.
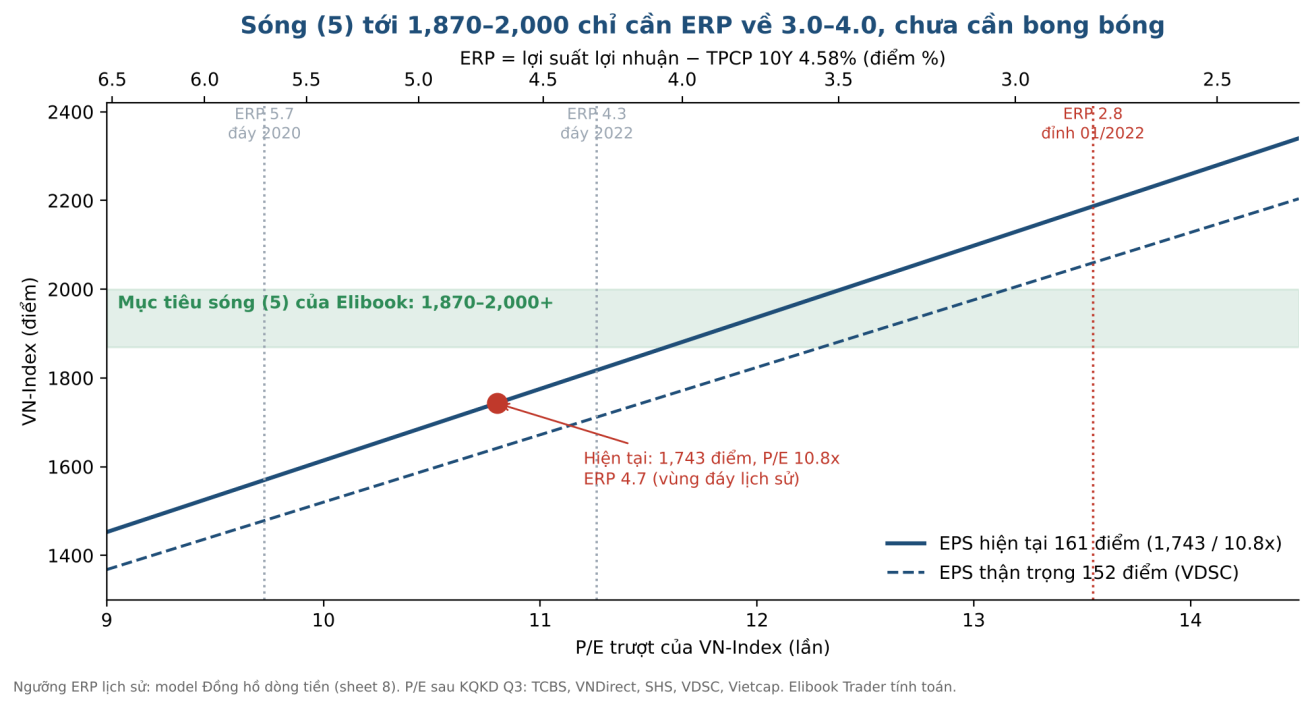
Định giá cũng ở vùng đáy. P/E khoảng 10.8 lần tương đương lợi suất lợi nhuận 9.26% mỗi năm; trừ lợi suất trái phiếu chính phủ 10 năm 4.58% còn ERP 4.68 điểm %, cao hơn mức 4.3 ở đáy 2022.
Đáy thời gian thì chưa đủ. Thanh khoản dưới ngưỡng xác nhận 0.24% vốn hóa mỗi phiên, dư nợ margin gấp 23.9 lần giá trị giao dịch bình quân, và chỉ 5/34 chỉ số ngành nằm trên cả MA50 lẫn MA200. Giá đã chạm đáy, nhưng thị trường còn cần thời gian tiêu hóa hàng margin và chờ tiền mới. FTD mới là giấy mời dự tiệc, chưa phải vé VIP.
Chu kỳ chuyển pha: tiền rẻ đi đúng lúc lợi nhuận qua đỉnh động lượng
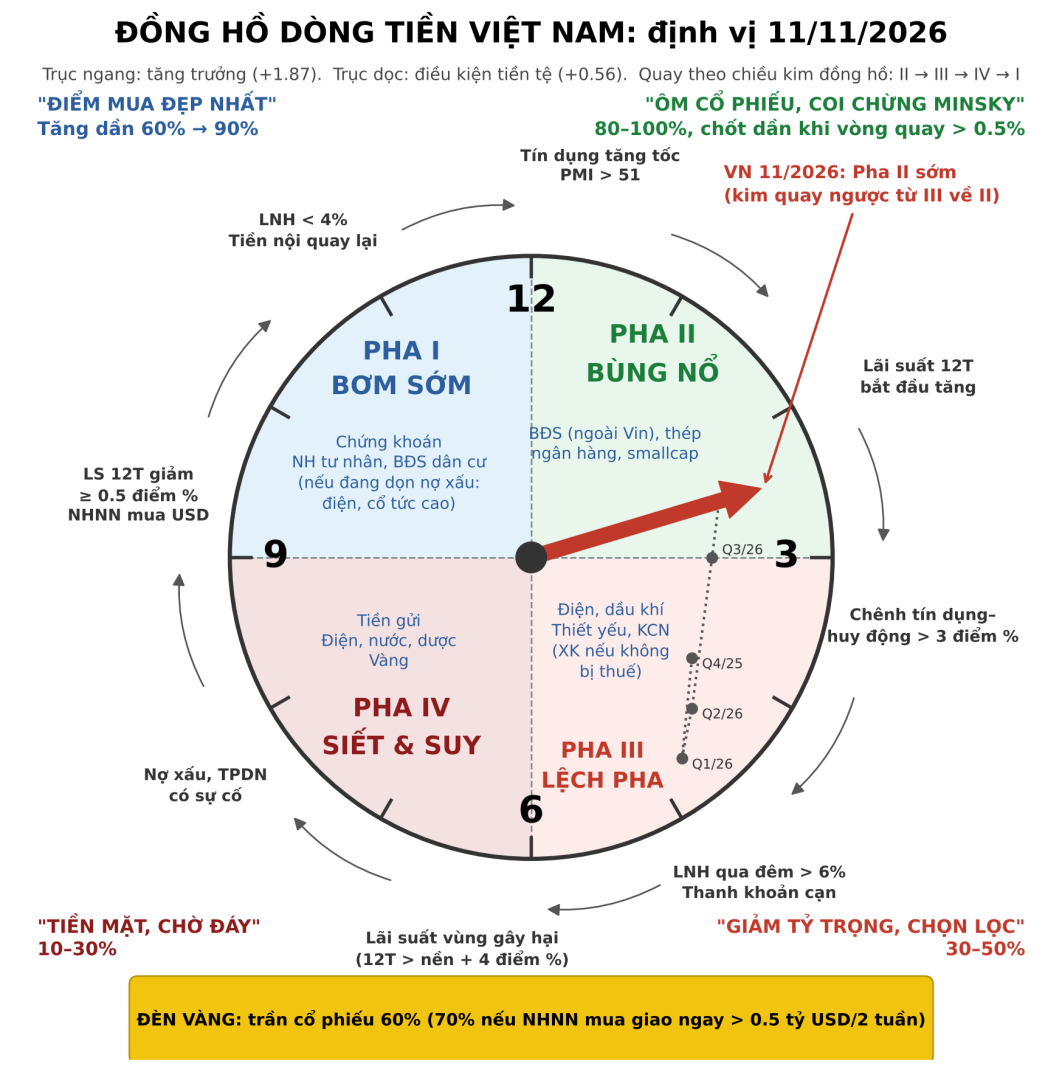
Trên đồng hồ dòng tiền, Việt Nam vừa chuyển từ Pha III (kinh tế nóng, tiền đắt) sang Pha II sớm: GDP quý 3 tăng 9.95%, PMI tháng 10 đạt 52.3, trục tiền tệ lên +0.56 từ đáy −2 hồi quý 1. Kiểm định ngược từ 2006 cho thấy Pha II là sân của ngân hàng, thép và BĐS. Giai đoạn 2016 đến quý 1/2018, ba nhóm này tăng 110-124% khi VN-Index tăng 103%, còn điện chỉ nhích 6.4%.
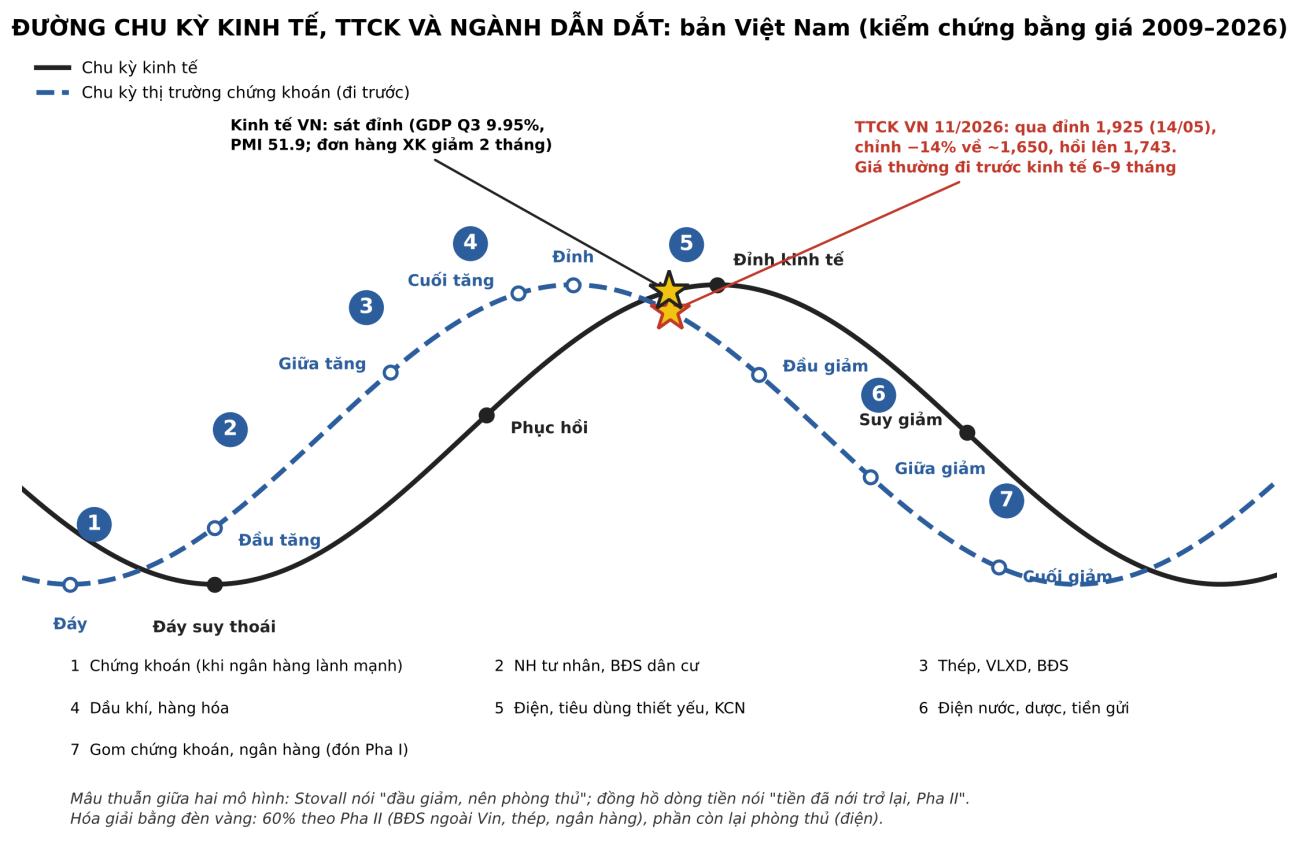
Nhưng phải nói thẳng một điều: tiền rẻ đi đúng lúc lợi nhuận ở đỉnh động lượng. Năm 2026 lợi nhuận tăng khoảng 40%, năm 2027 chỉ được dự báo tăng 12-15%. Tỷ lệ doanh nghiệp tăng lãi quý 3 giảm từ 62% xuống 54%, đơn hàng xuất khẩu mới giảm ba tháng liền. Đó là công thức của nhịp tăng nhờ định giá lại: P/E nở ra khi lợi nhuận chậm dần. Nhịp này thường nhanh, mạnh, và là sóng cuối của chu kỳ chứ không phải khởi đầu chu kỳ mới.
Dòng tiền có ba cửa. Cửa tiền gửi sẽ mở khi lãi suất thực trả rời vùng 8-9%, vì ERP 4.68 điểm % đủ hấp dẫn để kéo tiền khỏi sổ tiết kiệm. Cửa khối ngoại đang đóng nhưng đã có lịch: FTSE giải ngân đợt 2 (20%) ngày 22/3/2027 và đợt 3 (35%) ngày 21/6/2027. Cửa margin coi như đã đầy. Nhạy nhất với ba cửa này là cổ phiếu chứng khoán: nhóm này thua cả 4/4 lần ở Pha III-IV và chỉ dẫn đầu khi thanh khoản bùng nổ. Lãi quý 3 của ngành giảm 45%, nên đây là nhóm chờ đèn xanh, không phải nhóm mua vì rẻ.
Cổ phiếu chứng khoán: thanh khoản đã về đáy, định giá thì chưa chịu xuống
CANSLIM sau quý 3: lợi nhuận đã chọn ngành, giá chưa chọn theo
Lợi nhuận quý 3 toàn thị trường tăng 46.1%, nhưng bỏ VIC và VHM chỉ còn 22.4%, bỏ thêm BSR còn 17.5%. Vì vậy cửa lọc phải gồm cả chữ C (lãi quý tăng từ 25%) lẫn chữ L (RS từ 70), áp vào ngành có lợi nhuận vừa mạnh, vừa lan rộng, vừa bền. Bán lẻ lãi +94.5% với 13/19 doanh nghiệp tăng lãi. Thép +158% nhờ sản lượng HPG tăng từ 2.5 lên 3.8 triệu tấn. Ngân hàng chỉ +21.8% nhưng đều nhất, 23/29 ngân hàng tăng lãi.
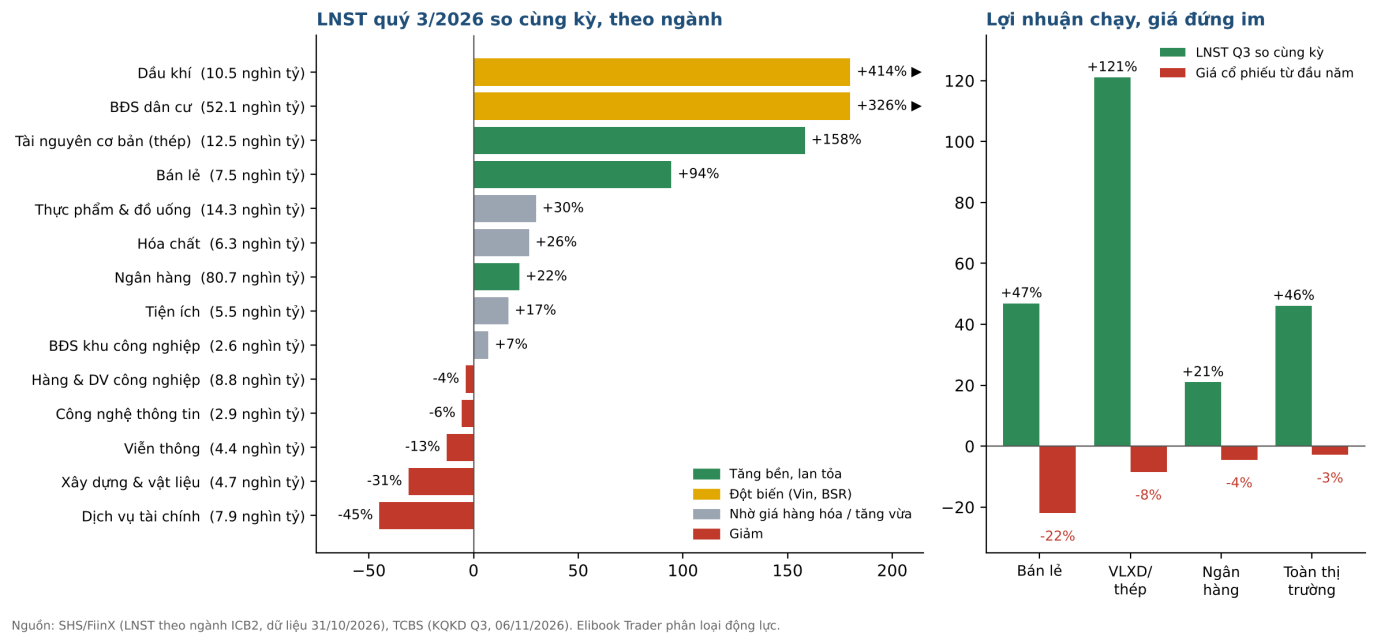
Chỗ đáng tiền là độ vênh giữa lãi và giá. Theo mẫu của TCBS, bán lẻ lãi +47% mà giá ngành −22% từ đầu năm, VLXD lãi +121% mà giá −8.5%, ngân hàng lãi +21% mà giá −4.5%. P/B ba nhóm thấp hơn trung bình 5 năm lần lượt 38%, 20% và 18%. Khoảng cách kiểu này thường được lấp nhanh khi lãi suất bắt đầu giảm.
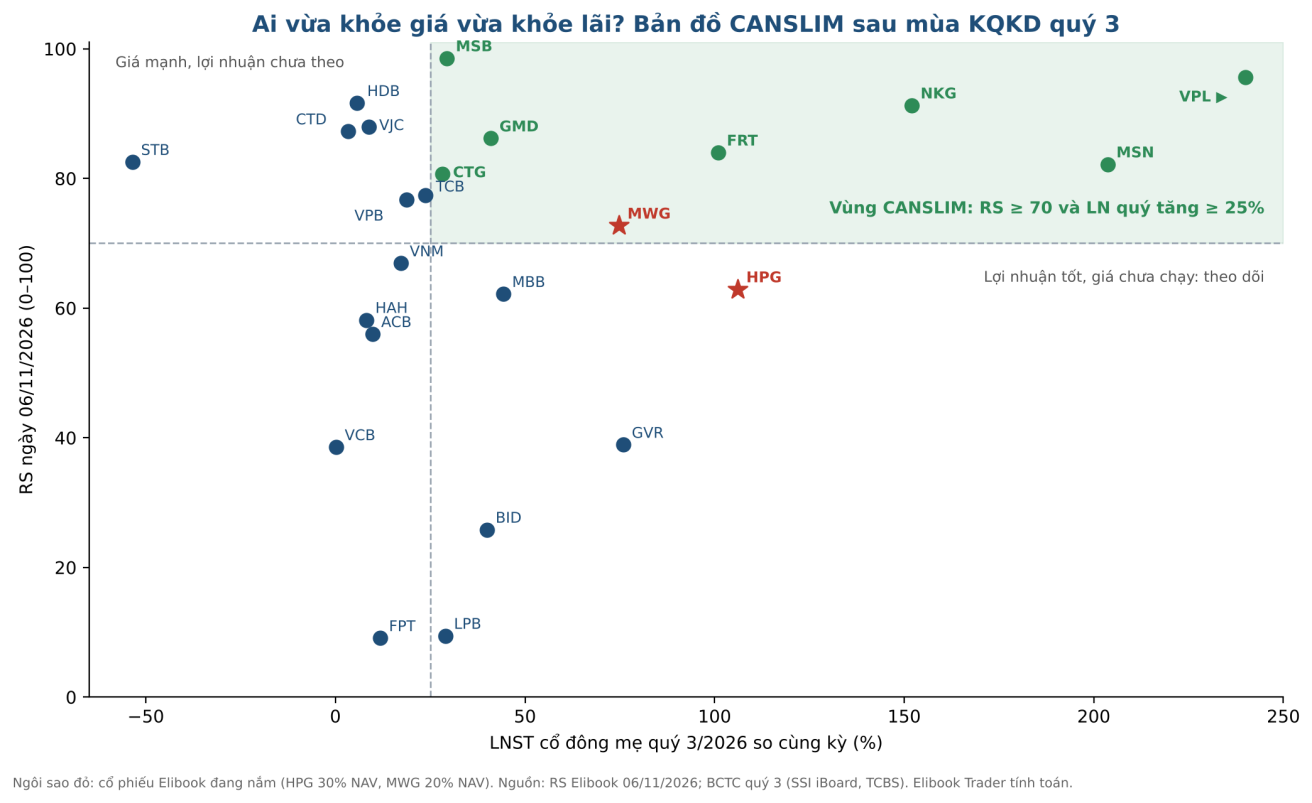
Bảy mã qua cả C và L chia làm hai nhóm. Nhóm có lợi nhuận không cần lãi suất giảm gồm MWG (lãi quý 3 +75%, P/E 9.7 lần), FRT (+101%, nhờ Long Châu), MSN (+204%, cần tách phần vonfram khỏi lợi nhuận lõi) và GMD (+41%, ngách cảng biển). Nhóm hưởng lợi khi lãi suất giảm gồm CTG (+28%, P/E 5.6 lần, rẻ nhất trong các ngân hàng lớn), MSB (+29%, RS 98.6 cao nhất ngành) và NKG (+152%, nền thấp, thanh khoản nhỏ).
HPG đứng giữa hai nhóm: lãi quý 3 8,217 tỷ đồng, gấp đôi cùng kỳ, chiếm 74% lợi nhuận ngành VLXD, P/E 6.6 lần. Lãi suất giảm là tin tốt kép với HPG, vừa hạ chi phí vốn, vừa kéo nhu cầu thép. Điều duy nhất còn nợ là RS 62.9. Trong tháng 11, HPG được bốn CTCK cùng chọn, MWG ba nơi, ngân hàng năm nơi.
Danh sách nên tránh quan trọng không kém. BSR lãi đột biến nhờ biên lọc dầu sau gián đoạn ở eo Hormuz, khó lặp lại, trong khi giá ngành dầu khí đã rơi 36.7% từ đỉnh. VIC và VPL có RS trên 95 nhưng P/E trên 40 lần và lợi nhuận phụ thuộc tiến độ bàn giao. HDB lãi chỉ +6%, giảm 31% so với quý 2; STB giảm 54% vì trích lập, đó là câu chuyện tái cơ cấu chứ không phải CANSLIM. Mua chỉ số BĐS lúc này là mua cổ phiếu Vin đội lốt, vì 65/102 doanh nghiệp BĐS giảm lãi.
Các mốc cần theo dõi
Mốc quan trọng nhất là lượng USD NHNN mua giao ngay cộng dồn sau các phiên 11, 16 và 18/11: vượt 0.5 tỷ USD trong hai tuần là đủ nâng tỷ trọng một bậc. Tiếp theo là lãi suất qua đêm dưới 4.5% và kỳ hạn 3 tháng dưới 6% trong hai tuần liền.
Trên bảng giá, cần thanh khoản HOSE quanh 24,700 tỷ đồng mỗi phiên và VN-Index đóng cửa tuần trên 1,780 điểm, kháng cự chung mà VNDirect, MBS và Vietcap cùng chỉ ra. Ngân hàng chiếm 32.2% vốn hóa rổ, nên muốn qua 1,780 điểm thì ngân hàng phải chạy; thép đã lấy lại MA50, ngân hàng thì chưa. CPI tháng 11, công bố đầu tháng 12, phải hạ từ 5.09% về quanh 4.5%, nếu không NHNN hết dư địa giảm lãi suất. Cuối cùng là cuộc họp Fed tháng 12: Fed tăng tiếp và chỉ số USD bật hơn 3% trong ba tháng thì mọi mức tỷ trọng nên hạ một bậc.
Hàm ý hành động
Kịch bản cơ sở (xác suất 50%, theo đánh giá chủ quan của Elibook): VN-Index tích lũy 1,700-1,800 điểm hết tháng 11, vượt 1,780 điểm trong tháng 12, hướng tới 1,870-1,950 điểm. Kịch bản tốt (30%): thanh khoản về sớm, sóng (5) lên 2,000-2,050 điểm, chứng khoán dẫn đầu. Kịch bản xấu (20%): thủng 1,650 điểm khi CPI không hạ, Fed tăng tiếp, USD/VND vượt 26,500 đồng. VN-Index 2,000 điểm chỉ cần ERP về 3.5-4.0 điểm %: không cần bong bóng, chỉ cần thôi bi quan.
Nên ưu tiên đầu tàu ba ngành dẫn dắt, mua giá đỏ khi cổ phiếu test nền, không đua giá tím. Bán lẻ và thép chỉ mua đầu ngành (MWG, FRT, HPG), vì ba doanh nghiệp bán lẻ lớn nhất gánh 99% lợi nhuận ngành và HPG một mình gánh 74% VLXD. Ngân hàng thì mua theo rổ tư nhân có RS từ 75 cộng CTG, giải ngân khi chỉ số ngành vượt MA50. Chứng khoán chỉ mua khi thanh khoản vượt 24,700 tỷ đồng mỗi phiên. Nên thận trọng với dầu khí, CNTT (FPT RS 9.1), dệt may, thiết bị điện và BĐS KCN (RS ngành 23): rẻ chưa bao giờ là lý do đủ để bắt dao rơi.
Về tỷ trọng, mô hình cho phép 60% cổ phiếu ở đèn vàng, 70% khi NHNN mua đủ USD hoặc VN-Index đóng tuần trên 1,780 điểm. Elibook Team đang ở 100-120% NAV, có margin, vì đặt cược vào chuỗi hạ lãi suất, định giá lại và tăng hình chữ V: từ 1,743 điểm, mục tiêu 2,000 cách 14.7%, điểm sai 1,650 chỉ cách 5.3%, tỷ lệ gần 3 ăn 1. Cửa thoát rõ ràng: đóng cửa dưới 1,680 điểm là trả margin, dưới 1,650 điểm là thừa nhận đếm sóng sai. Sóng (5) giống bữa tiệc cuối năm, vui nhất lúc nhạc to, nhưng người dùng margin nên đứng sát cửa ra.
| Mã | Ngành | LNST Q3 YoY | LNST 9T YoY | Nhóm | CTCK cùng chọn (T11) / giá mục tiêu | RS 06/11 |
|---|---|---|---|---|---|---|
| MWG | Bán lẻ | +75% | +84% | Không cần lãi suất giảm | VNDirect, TCBS; HSC Mua 119,800 (sau KQKD Q3) | 72.7 |
| FRT | Bán lẻ (dược) | +101% | +112% | Không cần lãi suất giảm | — | 84.0 |
| MSN | Tiêu dùng | +204% | +205% | Không cần lãi suất giảm (cần tách vonfram) | TCBS | 82.2 |
| GMD | Cảng biển | +41% | +81% | Không cần lãi suất giảm | SHS (chọn ngành cảng) | 86.2 |
| CTG | Ngân hàng | +28% | +34% | Hưởng lợi khi lãi suất giảm | TCBS | 80.7 |
| MSB | Ngân hàng | +29% | +17% | Hưởng lợi khi lãi suất giảm | — | 98.6 |
| NKG | Thép (tôn mạ) | +152% | +22% | Hưởng lợi khi lãi suất giảm | — | 91.3 |
| HPG | Thép | +106% | +104% | Cả hai | VNDirect, Vietcap, TCBS, BSC (VLXD); SSI Mua 32,700 (10/2026) | 62.9 |
RS theo dữ liệu Elibook ngày 06/11/2026; lợi nhuận theo BCTC quý 3 (SSI iBoard, TCBS). “—” là chưa có CTCK nào chọn đích danh trong các báo cáo tháng 11 đã tổng hợp.