Th10
TTCK Việt Nam
Chiến lược tháng 10/2026: Vingroup giữ điểm, thị trường thật đã ở 1,646. Đừng mua chỉ số, hãy mua lợi nhuận quý 3
- Chỉ số đang “trang điểm”: VN-Index chỉ giảm 2.6% từ đầu năm, nhưng loại nhóm Vingroup thì chỉ số còn khoảng 1,646 điểm (-7.7%). Midcap và Smallcap đã mất hơn 17%.
- Lợi nhuận quý 3 ước tăng 19-25%, nhưng một lần nữa Vingroup làm méo số liệu: nhóm BĐS dân cư tăng 214% nhờ VHM, phần còn lại của nhóm lại giảm. Ngân hàng tăng khoảng 19-23%, dẫn dắt bởi nhóm quốc doanh.
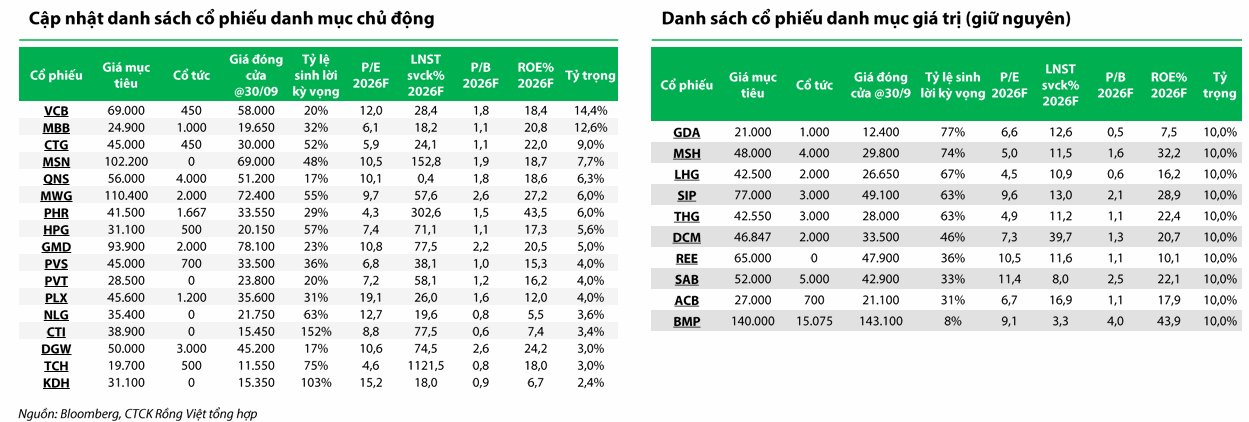
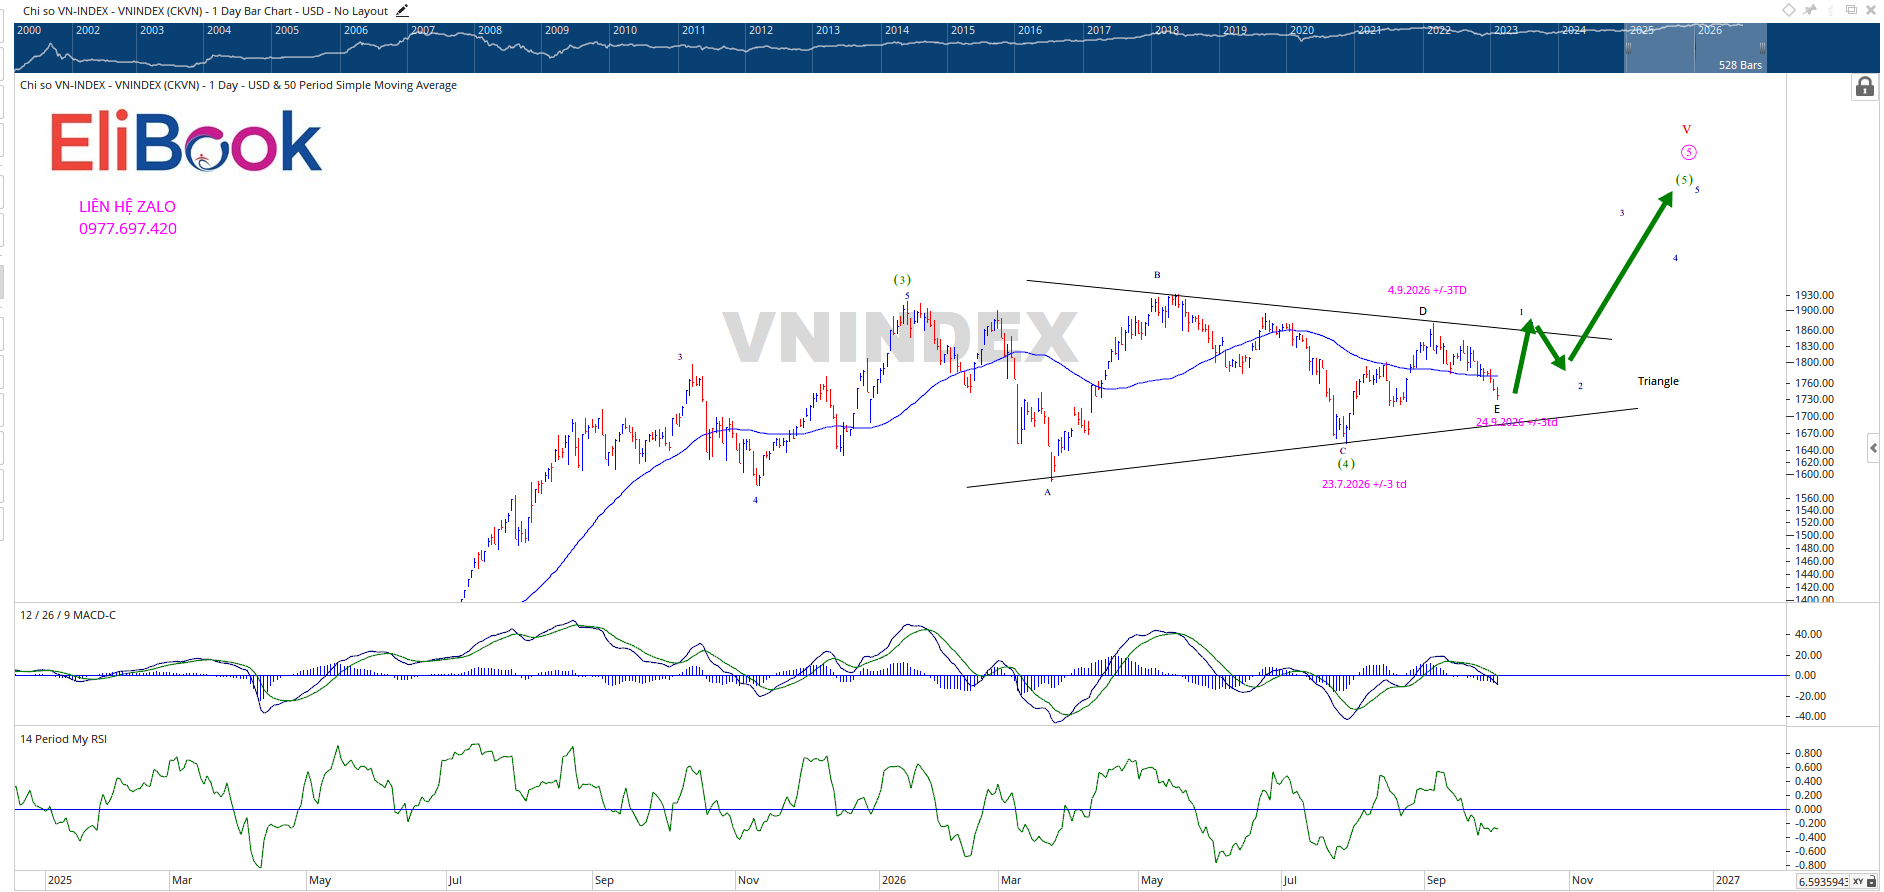
- Hành động: tháng 10 là tháng yếu nhất trong năm về mùa vụ, khối ngoại chưa quay lại. Các CTCK thận trọng khuyến nghị nhà đầu tư giữ tiền chờ vùng 1,680-1,700, giải ngân vào doanh nghiệp có lợi nhuận quý 3 tăng mạnh như: ngân hàng quốc doanh, cao su có tiền đền bù đất, bán lẻ, vận tải dầu. Elibook Team có quan điểm lạc quan hơn với kỳ vọng đáy quanh mốc timing 2.10.2026 +/-3 TD và VN-Index giữ được trên đáy tháng 8 (khoảng >1,710 điểm), thậm chí đây có thể là đáy lớn cho mục tiêu sóng 2,000-2,100 điểm.
VN-Index giảm 2.6% từ đầu năm nghe như một năm “hơi mệt”. Thực tế, phần lớn danh mục của nhà đầu tư cá nhân đã trải qua một năm khá tệ. MBS tính rằng nếu bỏ VIC, VHM, VRE và VPL ra khỏi rổ, chỉ số chỉ còn khoảng 1,646 điểm, tức phần còn lại của thị trường đã mất khoảng 138 điểm thay vì 47 điểm như bảng điện hiển thị. VN Midcap giảm 18.4%, VN Smallcap giảm 17.2% kể từ đầu năm (tính đến 2/10). Chỉ số không nói dối, nhưng nó đang trang điểm khá đậm.
Điều này quan trọng vì nó thay đổi câu hỏi của tháng 10. Câu hỏi đúng không phải là “VN-Index còn giảm nữa không“, mà là “tiền nên đặt vào đâu khi chỉ số chưa có lý do để tăng, còn phần thân thị trường thì đã rẻ thật“. Câu trả lời của bài này: đừng chưa mua chỉ số, mà mua lợi nhuận quý 3,
Rẻ thật nằm ở phần thân, không nằm ở chỉ số
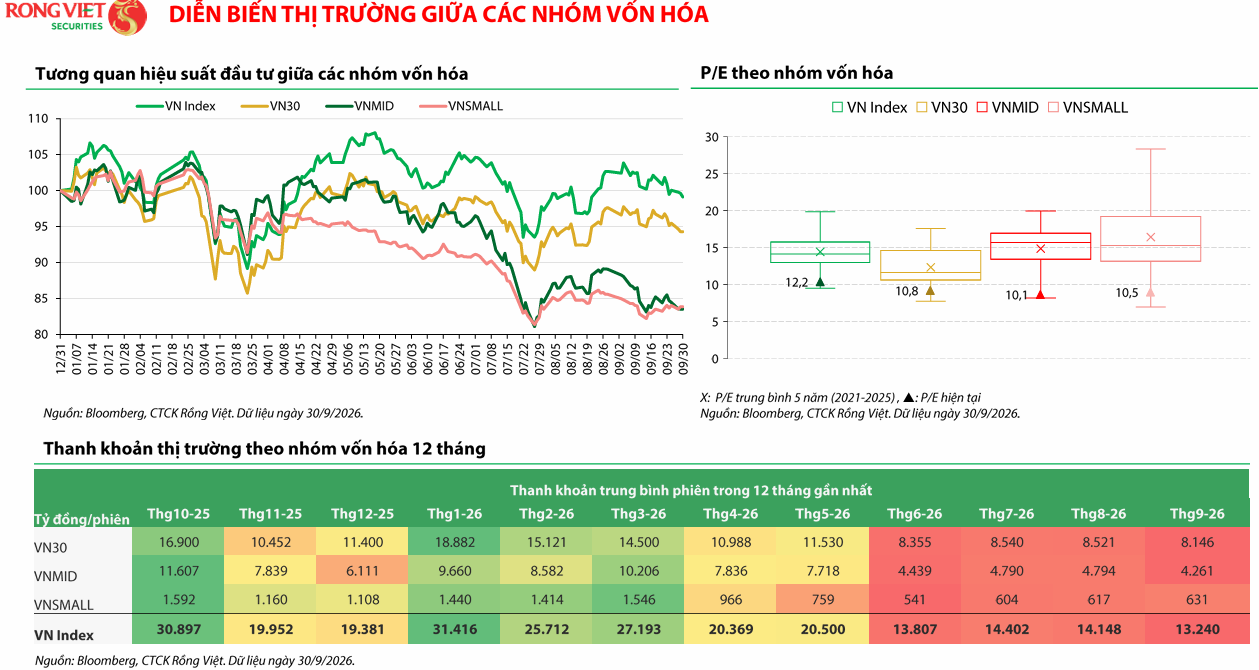
Định giá là điểm mà gần như mọi CTCK đều đồng ý. P/E VN-Index về khoảng 12.2 lần, thấp hơn bình quân 5 năm 13.9 lần. Con số đáng chú ý hơn nằm trong phụ lục của VDSC: chênh lệch giữa lợi suất lợi nhuận (E/P) của thị trường và lợi suất trái phiếu Chính phủ 10 năm hiện ở mức 3.9%, nhưng nếu loại VIC ra thì lên tới 5.2%. Nói cách khác, chỉ một cổ phiếu đã đủ kéo “độ rẻ” của cả thị trường xuống hơn một điểm phần trăm.
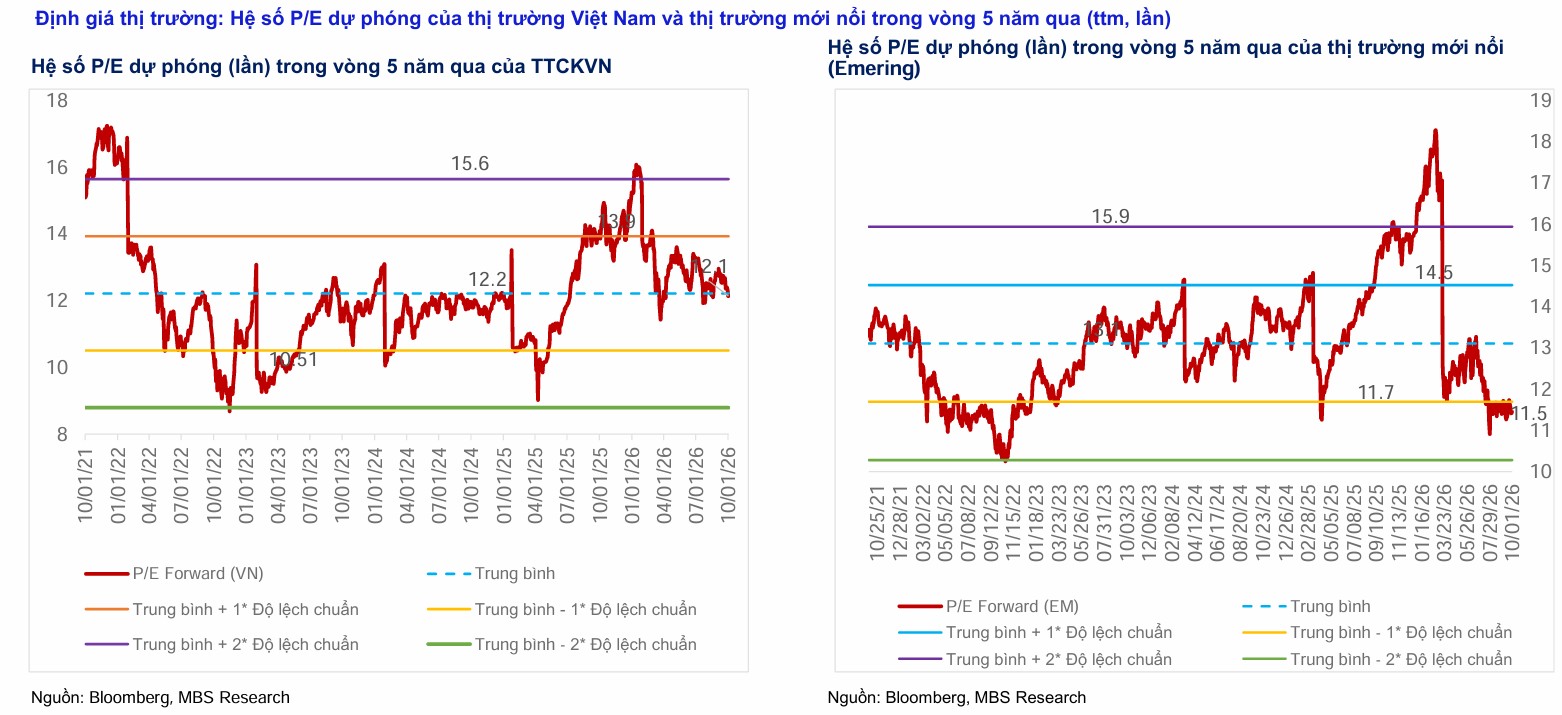
Hệ quả rất thực tế: một nhà đầu tư mua ETF theo VN-Index đang trả giá cho một thị trường đắt hơn đáng kể so với người tự chọn cổ phiếu ở phần thân. Phần thân đó cũng là nơi lợi nhuận quý 3 đang cải thiện, như phần dưới sẽ cho thấy.
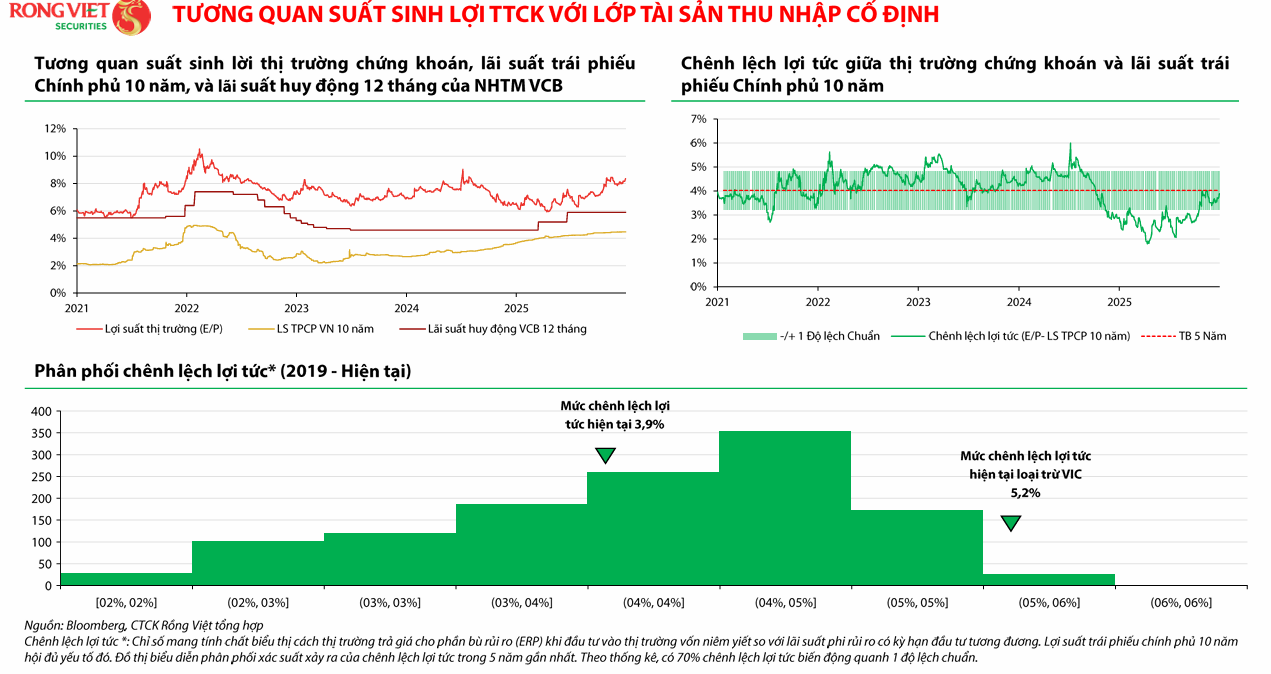
Lợi nhuận quý 3: tăng thật, nhưng phải đọc sau khi gỡ Vingroup ra
Các CTCK đều dự báo một mùa lợi nhuận quý 3 tốt. MBS ước lợi nhuận toàn thị trường tăng 25% so với cùng kỳ, VDSC ước tổng LNST công ty mẹ của 30 nhóm ngành trong danh mục theo dõi tăng 19.2%, với 19/30 ngành tăng trưởng. Tuy nhiên, MBS cũng cảnh báo tốc độ này bắt đầu chậm lại so với quý 1 và quý 2, vì nền so sánh thấp đang hết dần và lãi suất cao bắt đầu ngấm vào chi phí.
Chi tiết đáng chú ý nhất là nhóm dẫn đầu. MBS dự báo BĐS dân cư tăng 214%, nhưng gần như toàn bộ là nhờ VHM ghi nhận bàn giao số lượng lớn tại Global Gate Hạ Long và Sài Gòn Park. Rổ BĐS dân cư của VDSC, không có VHM (gồm HDG, KDH, NLG, TCH), lại ước giảm 18%. Ngay cả với VHM, các CTCK cũng chưa thống nhất: VCBS ước LNST quý 3 tăng 243% (gồm doanh thu hợp đồng BCC), trong khi SSI chỉ ước tăng 3.7%. Khi một mã có thể là +3.7% hoặc +243% tùy cách hạch toán, việc mua cả nhóm “BĐS hưởng lợi” là đặt cược vào kế toán, không phải vào kinh doanh.
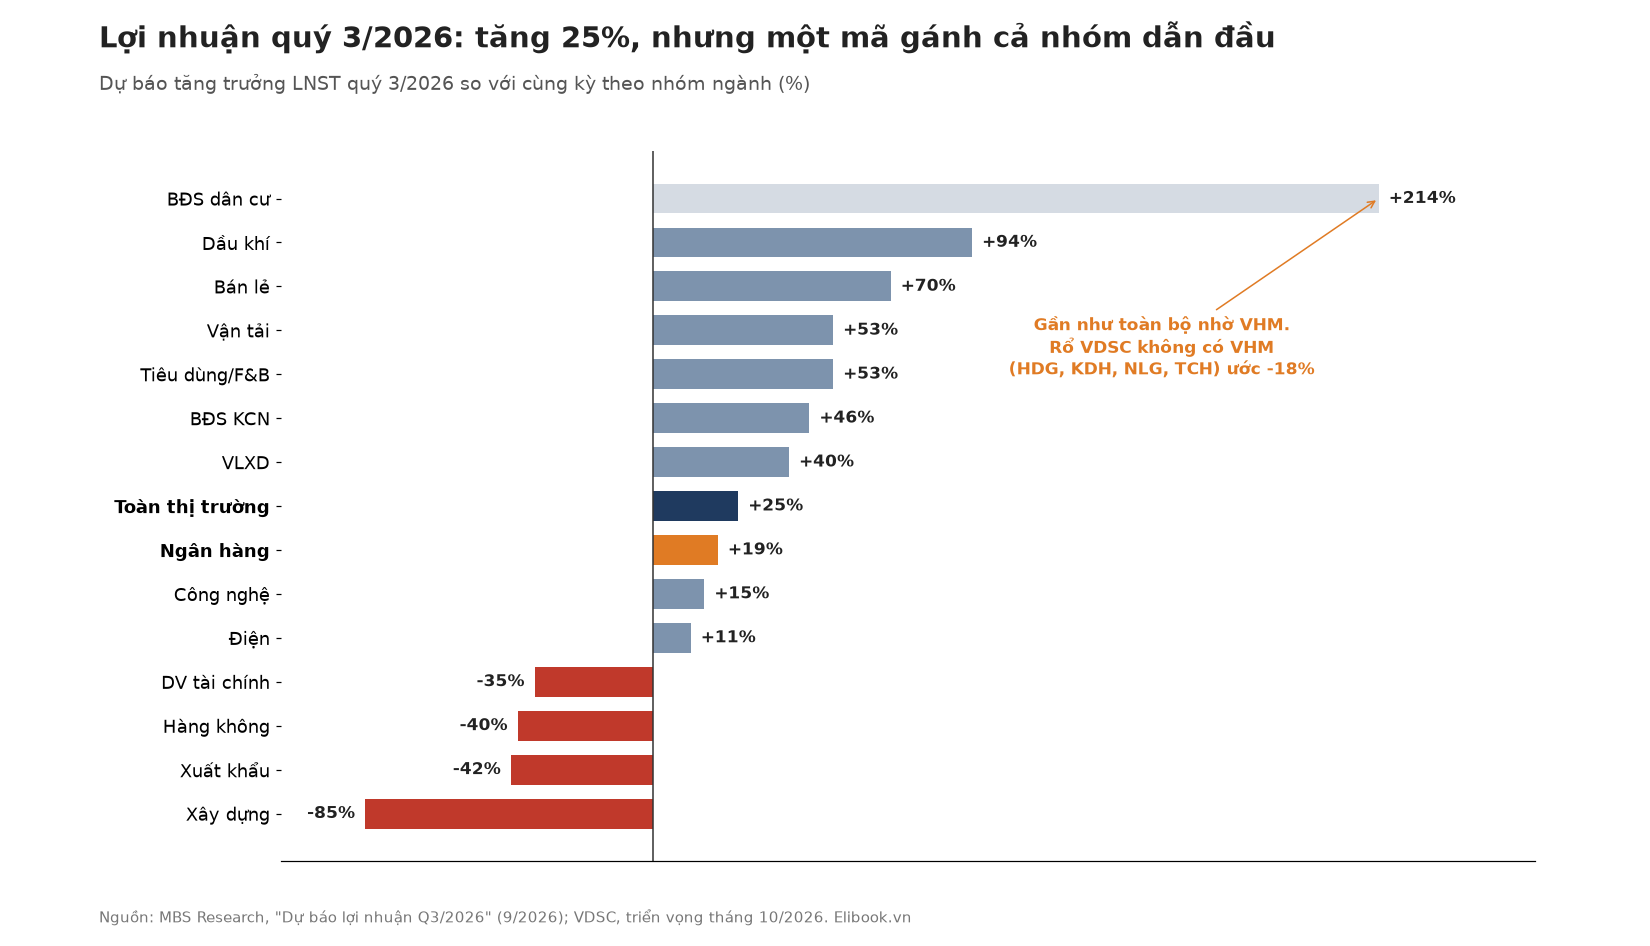
Bỏ VHM ra, bức tranh sạch hơn và dễ hành động hơn. Dầu khí tăng 94% nhờ giá dầu neo quanh 100 USD/thùng, bán lẻ tăng 70% nhờ chu kỳ thay mới điện thoại và máy tính, vận tải tăng 53% nhờ cảng nước sâu và cước tàu dầu.
Ở chiều ngược lại, xây dựng giảm 85%, xuất khẩu giảm 42%, hàng không giảm 40%, dịch vụ tài chính giảm 35%. Điểm chung của nhóm giảm khá rõ: chi phí đầu vào tăng (nhiên liệu, lãi vay) hoặc phụ thuộc vào thanh khoản thị trường vốn đang thấp nhất nhiều tháng.
Các mã được ít nhất hai CTCK cùng dự báo tăng mạnh là:
- Cao su có tiền đền bù đất: PHR được SSI ước tăng 118%, VCBS tăng 61%, VDSC tăng 79% (khoản đền bù khoảng 320-600 tỷ đồng tùy nguồn). GVR được SSI và VCBS cùng ước tăng 15-16%, và MBS đưa GVR, TRC vào danh mục tháng 10.
- Bán lẻ: MWG được ba nguồn ước tăng 43-85%, FRT tăng 80-99%. DGW cũng tăng 37-70%.
- Vận tải dầu và cảng: PVT được ước tăng 54-133%, GMD tăng 67-137% (riêng GMD giảm so với quý 2 vì quý trước có khoản lãi bất thường 624 tỷ đồng từ thoái vốn CJ Logistics).
Một trường hợp cần đọc kỹ là SAB. Vietcap và VDSC cùng chọn SAB làm cổ phiếu phòng thủ, nhưng cả SSI, VCBS và VDSC đều ước lợi nhuận quý 3 giảm 3-6% (do nền cao từ khoản thu nhập tài chính bất thường cùng kỳ). Mua SAB là mua cổ tức tiền mặt 5,000 đồng/cổ phiếu (lợi suất khoảng 11.5% ở giá 42,900 đồng), không phải mua tăng trưởng lợi nhuận. Phân biệt hai lý do này giúp không bị bất ngờ khi báo cáo quý 3 ra.
Ngân hàng: lợi nhuận tăng 20%, giá đứng yên, và tiền nên chọn phía quốc doanh
Ngân hàng là trụ cột lớn nhất. Như bài Bức tranh Q3/2026 của ngành ngân hàng đã phân tích, LNTT quý 3 của 11 ngân hàng dự kiến khoảng 85,200 tỷ đồng, tăng 23% so với cùng kỳ, trong khi cổ phiếu ngành đứng yên quanh 0% từ đầu năm. MBS dự báo cả nhóm ngân hàng niêm yết tăng 19%, VDSC ước 23%. Lợi nhuận tăng mà giá không tăng có nghĩa thị trường đang chiết khấu một điều gì đó: nợ nhóm 2 tăng hai quý liên tiếp, chi phí dự phòng tăng, và khối ngoại đã bán ròng hơn 37,000 tỷ đồng cổ phiếu ngân hàng trong 9 tháng.
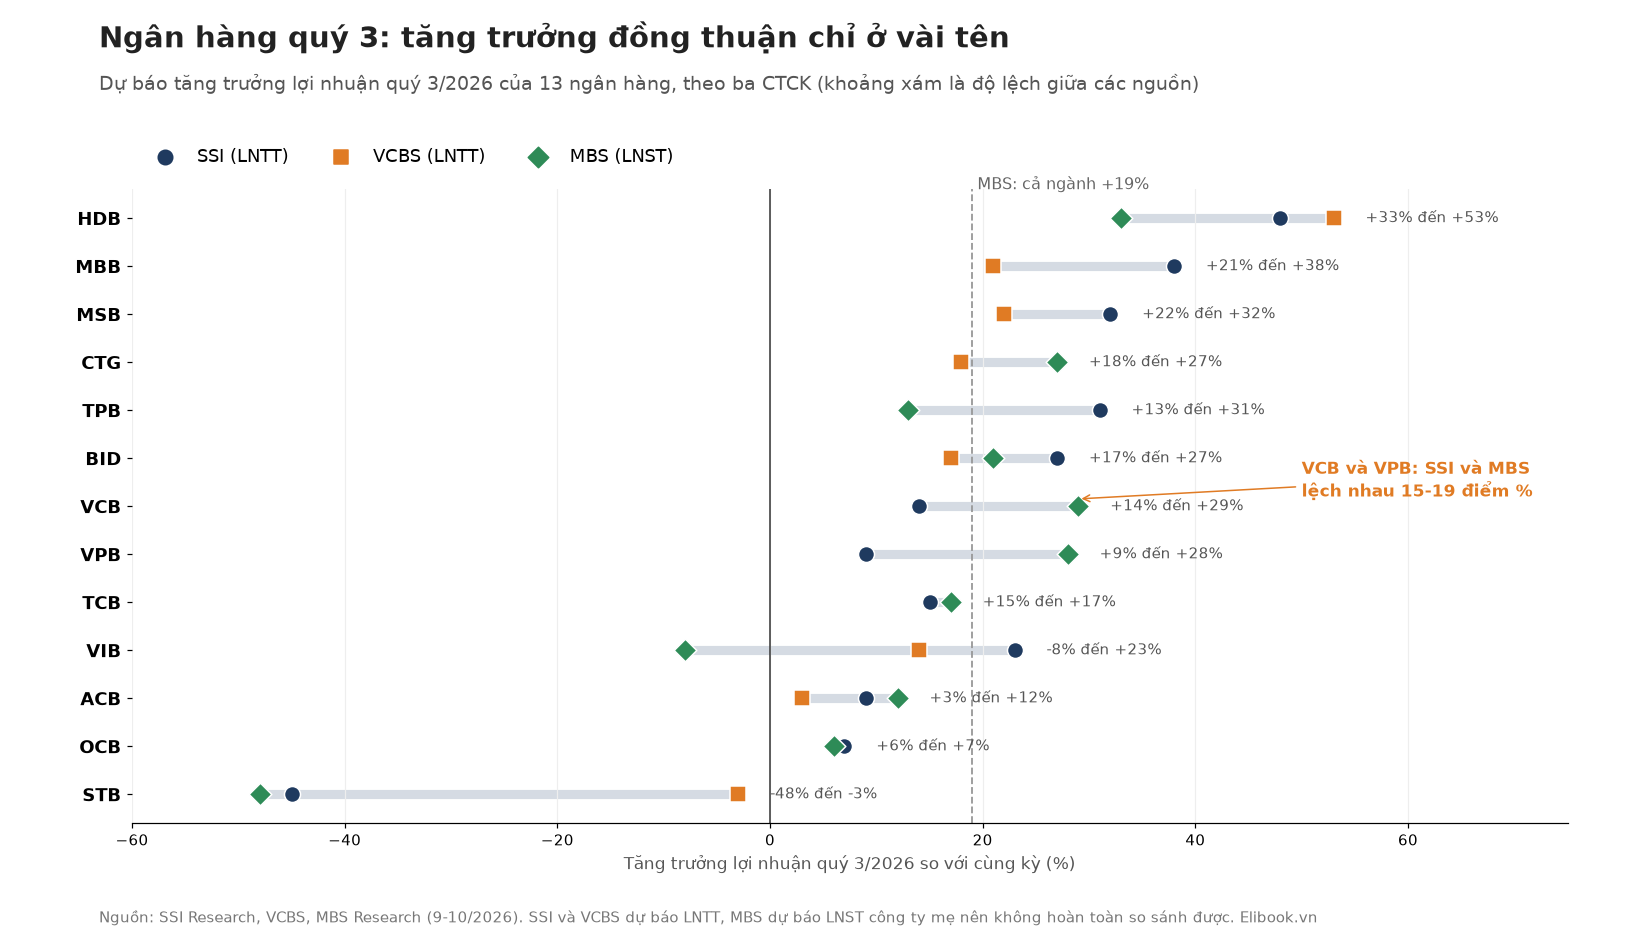
Đặt dự báo của ba CTCK (SSI, VCBS, MBS) cạnh nhau, con số trung bình của ngành che đi một sự phân hóa lớn. Chỉ một số ít ngân hàng có dự báo vừa cao vừa đồng thuận. HDB được ước tăng 33-53%, CTG tăng 18-27%, BID tăng 17-27%. Ngược lại, VCB và VPB cho thấy các CTCK lệch nhau 15-19 điểm %: SSI chỉ ước VCB tăng 14%, MBS ước 29%; SSI ước VPB tăng 9%, MBS ước 28%. Trong khi đó, STB giảm 45-48% theo SSI và MBS (chi phí dự phòng cao), dù VCBS chỉ ước giảm 3%.
Động lực của ngành nằm ở nhóm quốc doanh. MBS ước thu nhập lãi thuần của ngân hàng quốc doanh tăng 22.1%, cao hơn hẳn mức 14.1% của khối tư nhân, nhờ tham gia tài trợ các dự án hạ tầng trọng điểm và chuyển dần các khoản vay ưu đãi sang lãi suất thả nổi. Đây là nghịch lý đáng khai thác: CTG và BID có lợi nhuận quý 3 tăng đồng thuận, nhưng giá vẫn thấp hơn đỉnh 52 tuần khoảng 31-34% và giảm 3-16% từ đầu năm. CTG đóng cửa 29,650 đồng ngày 5/10, trong khi giá mục tiêu của SSI là 38,800 đồng, của VCBS là 46,280 đồng.
Theo đánh giá của người viết, khoản chiết khấu ở nhóm quốc doanh lớn hơn rủi ro thật mà nhóm này đang gánh. Ngược lại, câu chuyện STB là ví dụ đối nghịch: giá tăng 17.9% từ đầu năm trong khi lợi nhuận quý 3 dự báo giảm gần một nửa. Vietcap đưa STB vào danh mục kỹ thuật ngắn hạn (mua 67,500, cắt lỗ 66,000 đồng), nhưng đó là một giao dịch theo đường MA200, không phải một khoản đầu tư dựa trên lợi nhuận.
HDB là trường hợp nằm giữa. Dự báo lợi nhuận đẹp nhất ngành, tự doanh CTCK mua ròng 1,467 tỷ đồng trong tuần qua dù khối ngoại bán 936 tỷ đồng. Nhưng nợ nhóm 2 của HDB đã lên 4.70%, cao hơn nhiều mức bình quân 1.38% của nhóm theo dõi. Lợi nhuận đẹp với chất lượng tài sản đang xấu đi là loại cổ phiếu chỉ nên nắm với tỷ trọng vừa phải.
Vì sao các CTCK khuyến nghị không nên mua chỉ số trong tháng 10?
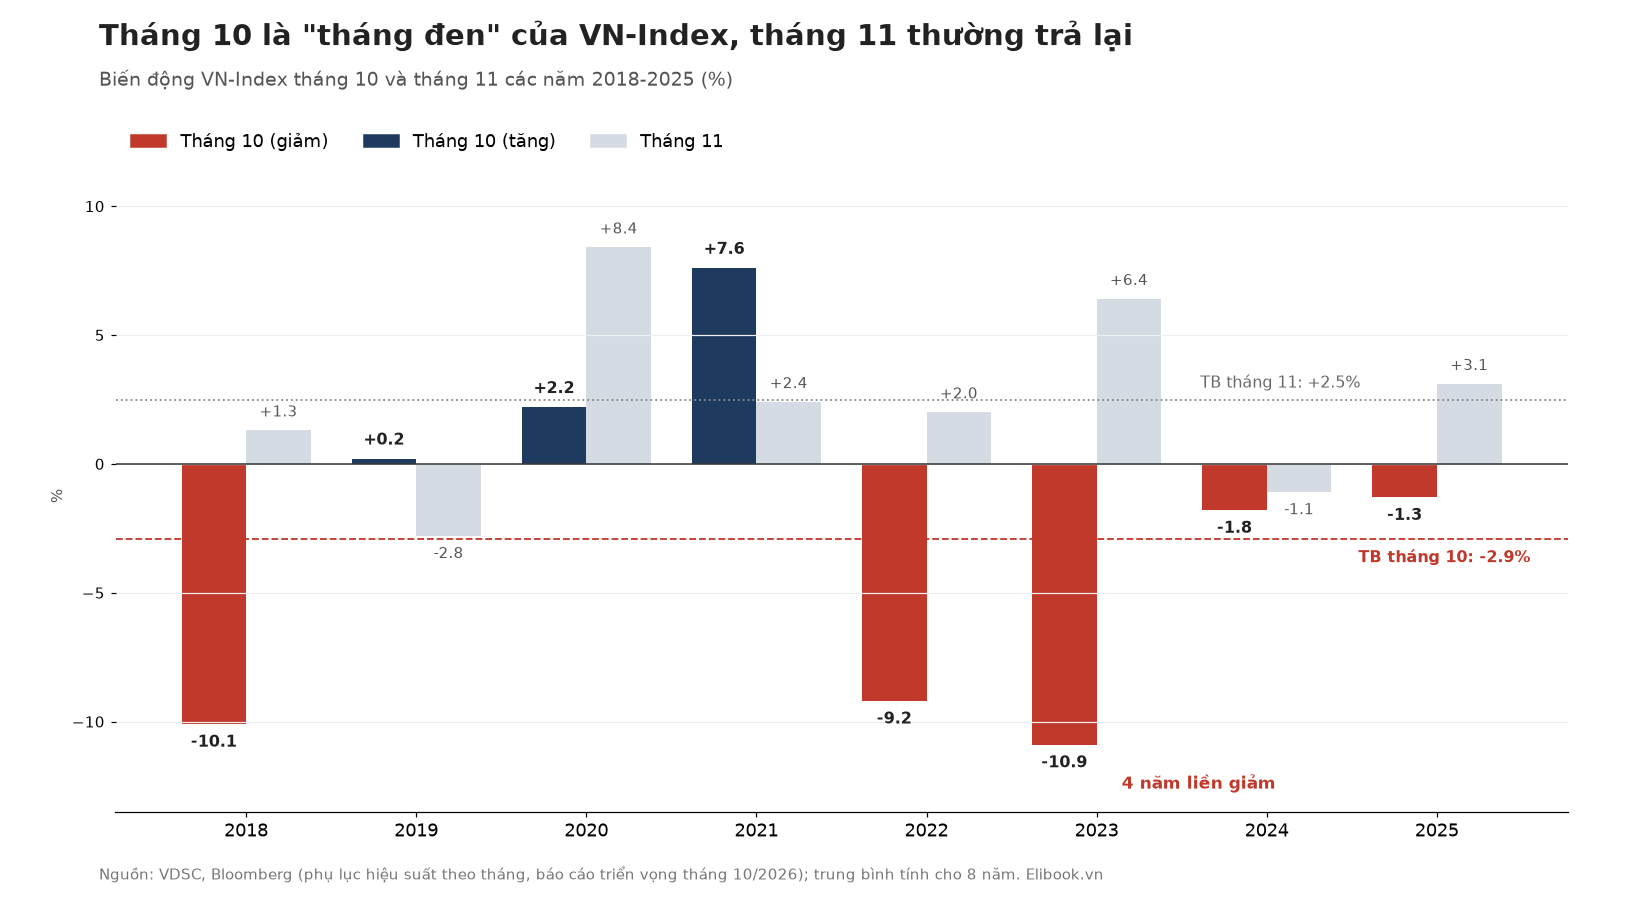
Lý do thứ nhất là mùa vụ. VN-Index đã giảm trong tháng 10 bốn năm liền (2022-2025), trung bình 8 năm gần nhất giảm khoảng 2.9%. Tháng 11 thì ngược lại, trung bình tăng khoảng 2.5% và là tháng có hiệu suất cao thứ hai trong năm theo thống kê của MBS. Thống kê mùa vụ không phải định luật, nhưng khi nó trùng với các yếu tố bên dưới thì không nên bỏ qua.
Lý do thứ hai là dòng vốn. Lợi suất trái phiếu Chính phủ Mỹ 10 năm chốt tháng 9 ở 5.29%, cao nhất kể từ năm 2007. Sự kiện nâng hạng FTSE có hiệu lực từ 21/9 cũng chưa đảo chiều được khối ngoại: tháng 9 họ bán ròng 4,830 tỷ đồng trên HOSE, trong đó khoảng 4,447 tỷ đồng (hơn 90%) diễn ra sau ngày nâng hạng. Lũy kế từ đầu năm, khối ngoại đã bán ròng khoảng 98,440 tỷ đồng (tương đương 3.77 tỷ USD). Thanh khoản khớp lệnh HOSE tháng 9 chỉ còn 13,240 tỷ đồng/phiên, thấp nhất trong 12 tháng.
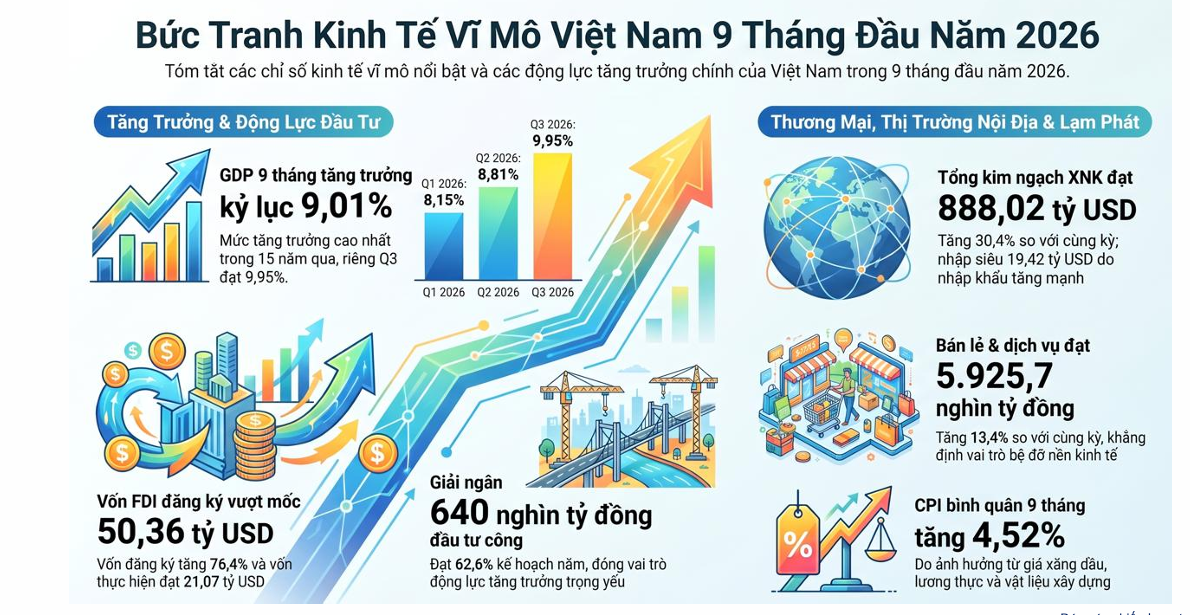
Lý do thứ ba ít được nhắc tới hơn: chất lượng tăng trưởng GDP. Quý 3 tăng 9.95%, 9 tháng tăng 9.01%, các con số rất đẹp. Nhưng VDSC chỉ ra tích lũy tài sản tăng 21.39%, gấp hơn hai lần tiêu dùng cuối cùng (8.96%), trong khi 9 tháng nhập siêu 19.42 tỷ USD. Để đạt mục tiêu 10% cả năm, quý 4 cần tăng trên 12%, tức áp lực tiếp tục dồn lên đầu tư công và FDI. Tăng trưởng đang được “mua” bằng đầu tư, và lợi nhuận từ đó chưa lan đều tới doanh nghiệp niêm yết, như nhóm xây dựng với lợi nhuận dự báo giảm 85% đang cho thấy. Trong khi đó, CPI tháng 9 tăng 5.08% so với cùng kỳ, nên dư địa hạ lãi suất gần như không có.
Ở điểm này, các CTCK bất đồng khá rõ về ngưỡng hỗ trợ. Vietcap nghiêng về lạc quan với xác suất 65% chỉ số giữ được vùng 1,725 rồi hồi về 1,775-1,795 điểm. MBS thận trọng hơn: nguy cơ mất 1,720 hoặc 1,700 là “khá cao”, vùng hỗ trợ thật ở 1,660-1,680. VDSC đặt biên dưới trung hạn ở 1,694 điểm (tương ứng P/E 11.7 lần). Cách nhìn của MBS dựa trên việc nhóm chiếm tỷ trọng lớn như chứng khoán, ngân hàng, BĐS dân cư, vật liệu xây dựng, thực phẩm đã xuyên qua vùng hỗ trợ tương đương trước khi chỉ số chạm tới. Khi phần lớn các nhóm đã thủng hỗ trợ, chỉ số thường chỉ đang đi chậm hơn một nhịp.
Triển vọng tháng 9: VN-Index tăng bằng niềm tin, chưa tăng bằng tiền thật
Bảng giá làm trọng tài: Elibook Team lạc quan
Phiên 5/10 VN-Index hồi 0.9% lên 1,753.2 điểm, nhưng khối lượng khớp chỉ khoảng 434 triệu cổ phiếu, thấp hơn khá nhiều so với 617 triệu của phiên giảm 2/10. Một phiên hồi trên thanh khoản thấp hơn phiên bán chưa phải tín hiệu tạo đáy.
Quan điểm trực tiếp của tôi trong video cuối tuần 3/10 vẫn nghiêng về khả năng hồi phục, với kết luận theo chữ M (CANSLIM) là xu hướng tăng có thể bị thay đổi. Hai điều kiện đi kèm: PNJ và Novaland không nằm sàn kéo dài, và vùng đáy tháng 7-8 phải giữ được. Theo quan sát của tôi, tháng 7 thị trường chỉ tạo đáy khi PNJ có những phiên khớp lệnh kỷ lục, và phiên 2/10 PNJ đã khớp khoảng 76 triệu cổ phiếu.
Hai luồng thông tin này không mâu thuẫn mà bổ sung cho nhau. Bảng giá ngắn hạn cho phép kỳ vọng một nhịp hồi kỹ thuật, còn bối cảnh cơ bản (mùa vụ, khối ngoại, lợi suất Mỹ) cho thấy nhịp hồi đó khó đi xa trong tháng 10. Nhưng nhìn xa, trong vài tháng tới, góc nhìn sóng Elliott kỳ vọng thị trường sẽ bứt tốc hướng đến các vùng 2,000-2,100 điểm.
- Kịch bản hồi phục: VN-Index giữ 1,725 và vượt được vùng MA20-MA50-MA200 quanh 1,775-1,795 với thanh khoản tăng lên, PNJ ngừng giảm. Khi đó có thể giải ngân sớm hơn kế hoạch.
- Kịch bản điều chỉnh tiếp: VN-Index đóng cửa dưới 1,700. Khi đó vùng 1,660-1,680 (đáy tháng 7 khoảng 1,668.53) là nơi bắt đầu giải ngân từng phần, vì đó cũng là vùng P/E khoảng 11.7 lần mà VDSC coi là biên dưới định giá.
Các mốc cần theo dõi trong tháng 10
- Giữa đến cuối tháng 10: mùa công bố BCTC quý 3. Đối chiếu số thật với dự báo của các mã nêu trên; mã nào vượt dự báo mà giá chưa phản ứng là ứng viên mua đầu tiên.
- Giữa tháng 10: CPI Mỹ tháng 9; 15/10: đáo hạn phái sinh.
- 27-28/10: Fed họp (kết quả công bố rạng sáng 29/10 giờ Việt Nam). Thị trường đang đặt cược khoảng 78% Fed giữ nguyên lãi suất sau báo cáo việc làm tháng 9 chỉ thêm 29,000 công việc, nhưng vẫn đặt cược khoảng 86% khả năng tăng vào tháng 12.
- Kỳ họp Quốc hội tháng 10: Bộ Tài chính trình Luật sửa đổi Luật Chứng khoán, yếu tố quan trọng để giữ và nâng hạng thị trường.
- Khối ngoại: chỉ khi họ ngừng bán ròng ở nhóm ngân hàng và VHM, VIC, câu chuyện nâng hạng mới bắt đầu chuyển thành dòng tiền.
Hàm ý hành động
Ưu tiên (giải ngân từng phần ở vùng 1,680-1,700, hoặc sớm hơn nếu kịch bản hồi phục được xác nhận):
- Ngân hàng quốc doanh có lợi nhuận quý 3 tăng đồng thuận nhưng giá còn chiết khấu sâu: CTG, BID. VCB phù hợp với vai trò phòng thủ, chấp nhận lợi nhuận tăng ở mức vừa.
- Cao su có tiền đền bù đất: PHR, GVR. Lợi nhuận được bốn CTCK cùng xác nhận, ít phụ thuộc vào lãi suất.
- Bán lẻ và vận tải dầu: MWG, FRT, PVT, GMD. Lưu ý đây là những mã đã tăng tốt, nên chỉ mua khi giá điều chỉnh về hỗ trợ cùng thị trường.
Thận trọng hơn với nhóm có lợi nhuận quý 3 giảm:
- Chứng khoán: lợi nhuận quý 3 giảm theo thanh khoản (VCBS ước LNST SSI giảm 29.3%, HCM giảm 14%), giá đã thủng hỗ trợ.
- BĐS dân cư ngoài VHM, xây dựng, xuất khẩu, hàng không: lợi nhuận giảm do chi phí và lãi suất.
Tháng 10 là tháng để đi chợ chậm. Thị trường thật đã giảm sâu hơn nhiều so với con số trên bảng điện, và đó là tin tốt cho người còn tiền mặt. Chỉ cần nhớ mua doanh nghiệp có lợi nhuận, đừng mua cái chỉ số đang trang điểm.