Th10
Phân tích Doanh Nghiệp
TPB: Bỏ trái phiếu, ôm SME, lợi nhuận quý 3 ước tăng khoảng 13%-31% so với cùng kỳ
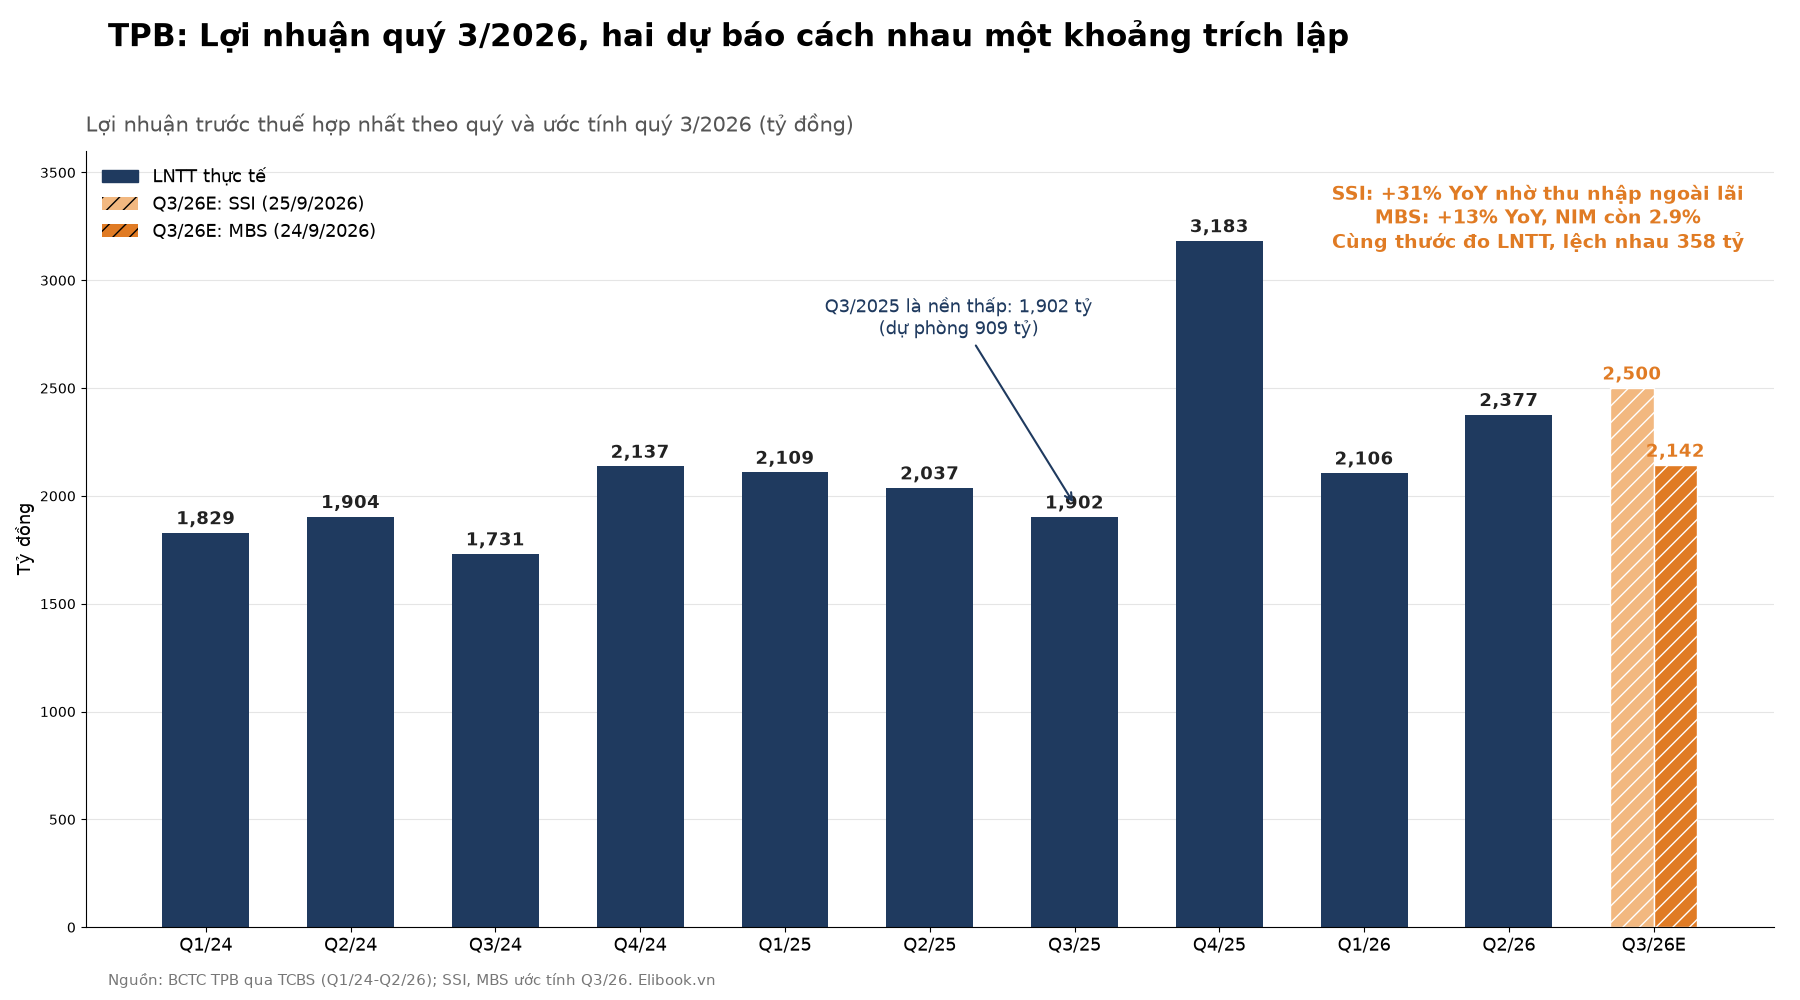
- Doanh thu & lợi nhuận: LNTT quý 2/2026 đạt 2,377 tỷ đồng (+16.7% YoY), tăng 12.9% QoQ. Quý 3 được dự báo trong khoảng 2,142-2,500 tỷ đồng (+13% đến +31% YoY) tùy nguồn.
- Hoạt động cốt lõi: Tín dụng nửa đầu năm tăng 10.1% so với đầu năm, cho vay SME tăng 26.7% và chiếm 37% danh mục. NIM quý 2 còn 3.0%, giảm 23 điểm cơ bản YoY.
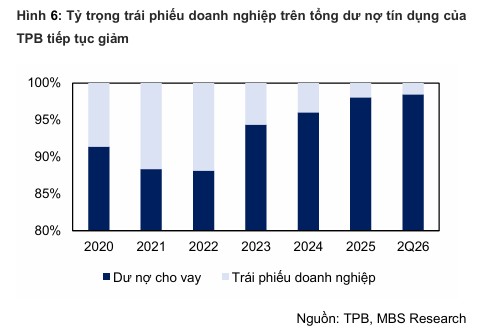
- Động lực bổ sung:Trái phiếu doanh nghiệp trên sổ ngân hàng co về mức nhỏ nhất nhiều năm, nhưng phần BCG ở công ty con chứng khoán vẫn chờ trích lập đến 2028. P/B dự phóng chỉ 0.7-0.77 lần, ba công ty chứng khoán cùng nghiêng về phía tích cực.
Tháng 8/2026, TPBank tung gói tín dụng 8,000 tỷ đồng cho doanh nghiệp vừa và nhỏ. Cùng lúc đó, nếu lấy tổng tín dụng hợp nhất 343 nghìn tỷ đồng cuối quý 2 trừ đi dư nợ cho vay khách hàng 338.1 nghìn tỷ đồng trên báo cáo tài chính, phần còn lại, tức trái phiếu doanh nghiệp, chỉ còn khoảng 5,000 tỷ đồng theo ước tính của người viết. Nói cách khác, một gói vay SME tung ra trong một tháng đã lớn hơn toàn bộ danh mục trái phiếu mà ngân hàng từng bị thị trường “hỏi thăm” suốt hai năm qua.
Câu chuyện đáng chú ý nằm ở chỗ đó. TPB đã dọn gần sạch căn phòng trái phiếu trên sổ ngân hàng, dù một góc tủ BCG vẫn nằm ở công ty con chứng khoán, và dồn sức vào SME, mảng có lợi suất cao hơn nhưng cũng dễ sinh nợ xấu hơn khi lãi suất neo cao. Thị trường thì vẫn trả cho TPB mức P/B ngang đáy thuế quan tháng 4/2025, trong khi hai công ty chứng khoán dự báo lợi nhuận quý 3 lệch nhau 358 tỷ đồng trên cùng một thước đo. Vậy cái giá rẻ hiện nay đang chiết khấu cho rủi ro cũ đã qua, hay cho rủi ro mới vừa bắt đầu?
Trái phiếu doanh nghiệp: căn phòng cũ gần trống, còn một góc tủ
Hình 6 trong báo cáo MBS ngày 5/10 cho thấy tỷ trọng trái phiếu doanh nghiệp trên tổng tín dụng của TPB tiếp tục giảm. Giữa năm 2025, danh mục này còn khoảng 8,000 tỷ đồng. Theo ước tính của người viết dựa trên chênh lệch giữa tổng tín dụng MBS công bố và dư nợ cho vay trên BCTC, con số cuối 2025 vào khoảng 5,700 tỷ đồng, cuối quý 2/2026 còn quanh 4,900 tỷ đồng, tức chưa tới 1.5% tổng tín dụng.
Góc tủ còn lại nằm ở Chứng khoán Tiên Phong (ORS), công ty con mà TPBank nắm 51% và hợp nhất từ tháng 12/2025, kèm việc điều chỉnh giảm 30% giá trị hợp lý danh mục trái phiếu ORS nắm giữ. HSC (7/10) nhắc rằng cả 6 lô trái phiếu hệ sinh thái BCG do ORS tư vấn, tổng 9,500 tỷ đồng, đều chậm thanh toán và chưa lô nào xử lý xong. ORS còn giữ khoảng 800 tỷ đồng trái phiếu BCG và khoảng 5,200 tỷ đồng phải thu, bằng 34% tài sản ORS nhưng chỉ khoảng 1% tổng tài sản hợp nhất TPB. HSC dự kiến các khoản này bị xếp vào nợ xấu trong nửa cuối 2026 và đưa vào dự báo tổng cộng 1,050 tỷ đồng dự phòng chứng khoán kinh doanh cùng 1,700 tỷ đồng dự phòng phải thu trong giai đoạn 2026-2028.
Theo tôi, rủi ro trái phiếu đã đổi bản chất: từ quả bom có thể làm thủng bảng cân đối thành một khoản trả góp chia đều trong ba năm. Với ngân hàng có tổng tài sản 547.7 nghìn tỷ đồng, khoản trả góp đó nặng tay nhưng không chết người. Thị trường thì vẫn trả giá như thể mái nhà đang thủng, trong khi đồ đạc đã được chuyển sang một căn phòng khác, và căn phòng đó có chắc chắn hơn không thì phải xem tiếp.
SME: động cơ mới chạy bằng nhiên liệu đắt
Căn phòng mới là SME. Nửa đầu năm, dư nợ SME tăng 26.7% so với đầu năm, nâng tỷ trọng từ 32% lên 37% danh mục, trong khi khách hàng doanh nghiệp lớn chỉ tăng 1.2% và bán lẻ tăng 3.1%. Gói 8,000 tỷ đồng tháng 8 tương đương 30% phần SME tăng thêm trong 6 tháng, trong đó 5,000 tỷ dành cho doanh nghiệp xuất nhập khẩu. TPB rõ ràng không muốn quý 3 chậm lại.
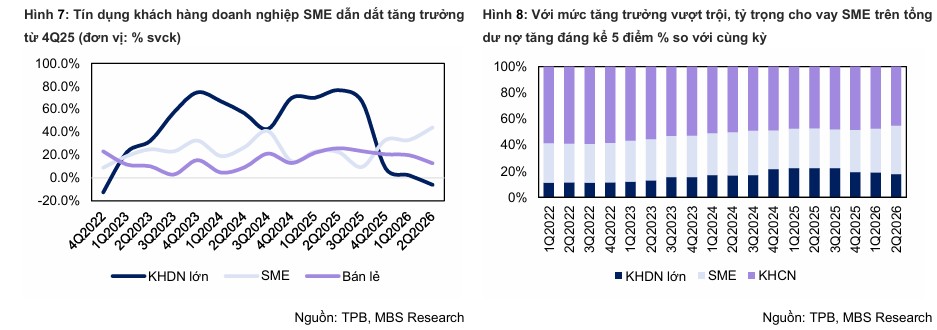
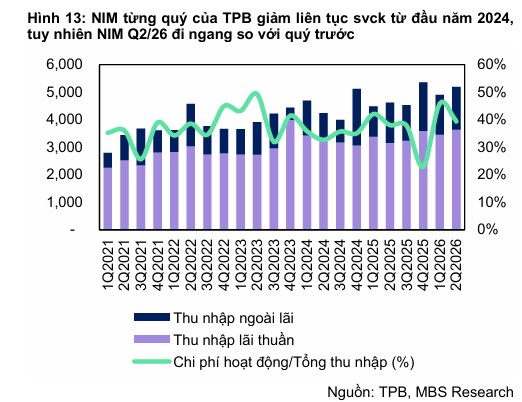
Lựa chọn này có logic. Cho vay trung dài hạn tăng 16% so với đầu năm, nâng tỷ trọng lên 64.6%, giúp lợi suất tài sản nhích lên và giữ NIM quý 2 đi ngang quý 1 ở mức 3.0%. Tăng trưởng dư nợ cho vay so với cùng kỳ đạt khoảng 18.7%, cao hơn phần lớn ngân hàng tư nhân không thuộc nhóm nhận chuyển giao bắt buộc.
Nhưng nhiên liệu cho cỗ máy này đắt. Nửa đầu năm, huy động chỉ tăng 1.4% trong khi tín dụng tăng 10.1%, CASA rơi về 21% và CIR 6 tháng lên 42.5%, cao hơn trung bình ngành khoảng 6 điểm %. MBS dự báo NIM cả năm về 2.9% và 2.8% năm 2027; trong dự báo quý 3 riêng, MBS cho NIM quý chỉ khoảng 2.9%, giảm 31 điểm cơ bản YoY. Tôi cho rằng đây là điểm yếu thật của câu chuyện tăng trưởng: TPB đang tăng tốc bằng cách đi vay đắt để cho vay rủi ro hơn, và chỉ chất lượng tài sản mới quyết định phép tính đó có lời hay không.
Chất lượng tài sản: nợ xấu đi theo mùa, nhóm 2 mới là chỉ báo
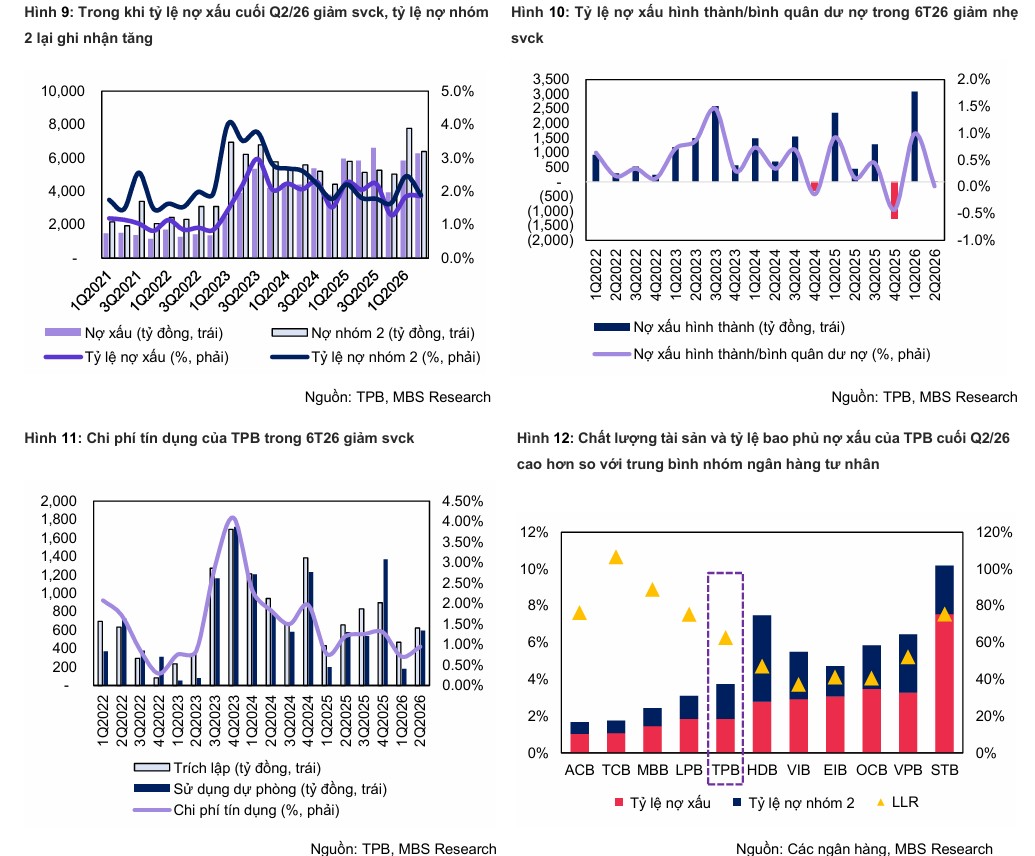
Nhìn chuỗi số TPB vài năm, nợ xấu có nhịp mùa vụ khá rõ: cuối năm “giảm cân” nhờ xử lý và trích lập, đầu năm lại tăng. Cuối 2025, tỷ lệ nợ xấu còn 1.3%; đến cuối quý 2/2026 đã lên 1.86%, nợ xấu tuyệt đối tăng từ khoảng 3,900 lên 6,300 tỷ đồng, dù gần như đi ngang so với quý 1. So với cùng kỳ thì lại cải thiện 19 điểm cơ bản. Hai câu “nợ xấu tăng” và “nợ xấu cải thiện” đều đúng, tùy bạn đứng ở mốc nào.
Chỉ báo tôi theo dõi kỹ hơn là nợ nhóm 2, đã lên 1.89% cuối quý 2, cao hơn cả đầu năm lẫn cùng kỳ, dù HSC ghi nhận nó đã giảm nhẹ so với quý 1. Phòng chờ của nợ xấu có bớt đông, nhưng vẫn đông hơn đầu năm, đúng lúc ngân hàng đẩy mạnh SME trong môi trường lãi suất cao. Bộ đệm dự phòng cũng chưa dày lên: tỷ lệ bao phủ nợ xấu còn 66.5%, giảm 25.9 điểm % so với đầu năm. HSC cũng thừa nhận quý 2 tốt hơn kỳ vọng nhờ dự phòng thấp, và cho rằng gánh nặng thật bị đẩy sang 2027-2028. Nói cách khác, một phần lợi nhuận hiện tại là lợi nhuận “mượn” của tương lai.
Đây cũng chính là chỗ hai dự báo quý 3 tách nhau. SSI (25/9) ước LNTT 2,500 tỷ đồng (+31% YoY) nhờ thu nhập ngoài lãi tăng 28%, dù dự phòng tăng 10%. MBS (24/9) ra 2,142 tỷ đồng (+13% YoY), với thu nhập ngoài lãi chỉ tăng 8% và dự phòng tăng 5%. Cả hai cùng đo LNTT nên khoảng cách 358 tỷ đồng là bất đồng thật, nằm gần như trọn ở thu nhập ngoài lãi. Tôi nghiêng về con số của MBS, vì thu nhập thu hồi nợ đã xử lý toàn ngành đang chậm lại khi thanh khoản bất động sản yếu, và giờ còn thêm khả năng dự phòng BCG bắt đầu ghi nhận từ nửa cuối năm. Quý 3 trên 2,300 tỷ đồng sẽ là bất ngờ tích cực, dưới 2,100 tỷ đồng mới là tín hiệu xấu.
Định giá & khuyến nghị: rẻ ngang đáy thuế quan
Giá 11,900 đồng đưa TPB về P/B 2026F khoảng 0.77 lần theo MBS, ngang đáy thuế quan 9/4/2025. HSC tính P/B dự phóng 1 năm chỉ 0.7 lần, thấp hơn 1.5 độ lệch chuẩn so với bình quân 5 năm và thấp hơn khoảng 40% so với nhóm ngân hàng tư nhân. Ban lãnh đạo không mua cũng không bán: TCBS không ghi nhận giao dịch nội bộ nào từ tháng 7/2025. Vốn điều lệ vừa được nâng từ 27,740 lên 31,901 tỷ đồng qua cổ tức cổ phiếu 15%, nên các mốc EPS và giá trước đợt chia cần quy đổi trước khi so sánh.
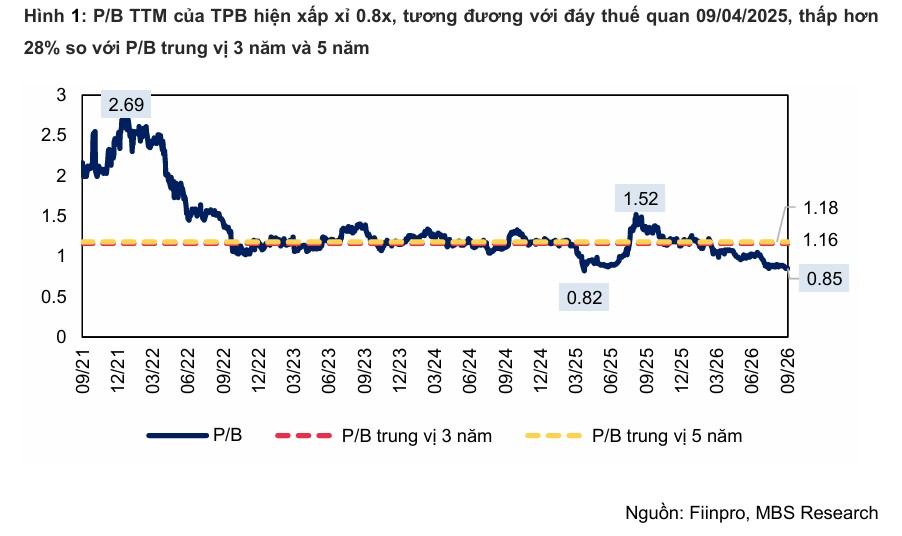
Ba công ty chứng khoán đồng thuận về hướng, lệch nhau về mức. MBS duy trì Khả quan nhưng hạ giá mục tiêu xuống 16,600 đồng, hạ P/B mục tiêu từ 1.2 lần xuống 1.0 lần vì NIM thấp hơn. HSC giữ Mua vào, hạ giá mục tiêu 3% xuống 16,700 đồng, nâng chi phí vốn lên 15.5% và cắt dự báo LNTT 2027-2028 khoảng 5-6% để chứa dự phòng BCG; LNTT 2026 dự kiến 10,042 tỷ đồng (+8.8%). SSI đặt giá mục tiêu 17,800 đồng. Theo ước tính của người viết, giá mục tiêu bình quân khoảng 17,000 đồng cho upside khoảng 43%. Đáng để ý là cả MBS và HSC cùng hạ mục tiêu trong vòng hai tuần: thị trường đang được báo trước rằng định giá lại sẽ chậm.
Tôi đồng ý TPB rẻ, nhưng không cho rằng nó rẻ vô cớ. Rủi ro trái phiếu đã thành khoản trả góp có lịch, còn rủi ro SME thì chưa có giá. Nếu nợ nhóm 2 tiếp tục giảm trong quý 3 và tỷ lệ bao phủ ngừng giảm, mức P/B 0.7 lần là một món hời rõ ràng. Nếu ngược lại, chiết khấu sẽ đổi tên từ “trái phiếu” sang “SME” và kéo dài thêm. Báo cáo tài chính quý 3 là phép thử cần xem trước khi xuống tiền.
| Tiêu chí | MBS (24/9 và 5/10/2026) | SSI (25/9/2026) | HSC (7/10/2026) |
|---|---|---|---|
| Khuyến nghị | Khả quan (duy trì) | Không nêu, chỉ có giá mục tiêu | Mua vào (duy trì) |
| Giá mục tiêu (VND/cp) | 16,600; hạ P/B mục tiêu 1.2x xuống 1.0x | 17,800 | 16,700 (từ 17,217) |
| LNTT Q3/2026 | 2,142 tỷ (+13% YoY) | 2,500 tỷ (+31% YoY) | Không nêu |
| Dự báo 2026F | LNST 8,338 tỷ (+12.6%); LNTT 10,422 tỷ (+12.9%) | LN ròng tăng 10% | LNTT 10,042 tỷ (+8.8%); LN thuần 8,067 tỷ |
| Luận điểm / phương pháp | Tín dụng 14.8%, SME dẫn dắt, chi phí tín dụng ~1%; RI + P/B | Thu nhập ngoài lãi +28%, dự phòng +10% | NIM đáy Q1/2026, tín dụng 14.5%; RI, COE 15.5% |
| Rủi ro chính | NIM giảm sâu hơn, nợ xấu SME và bán lẻ | Nợ xấu lên 2.0% | Dự phòng BCG tại ORS, tỷ trọng cho vay BĐS cao |
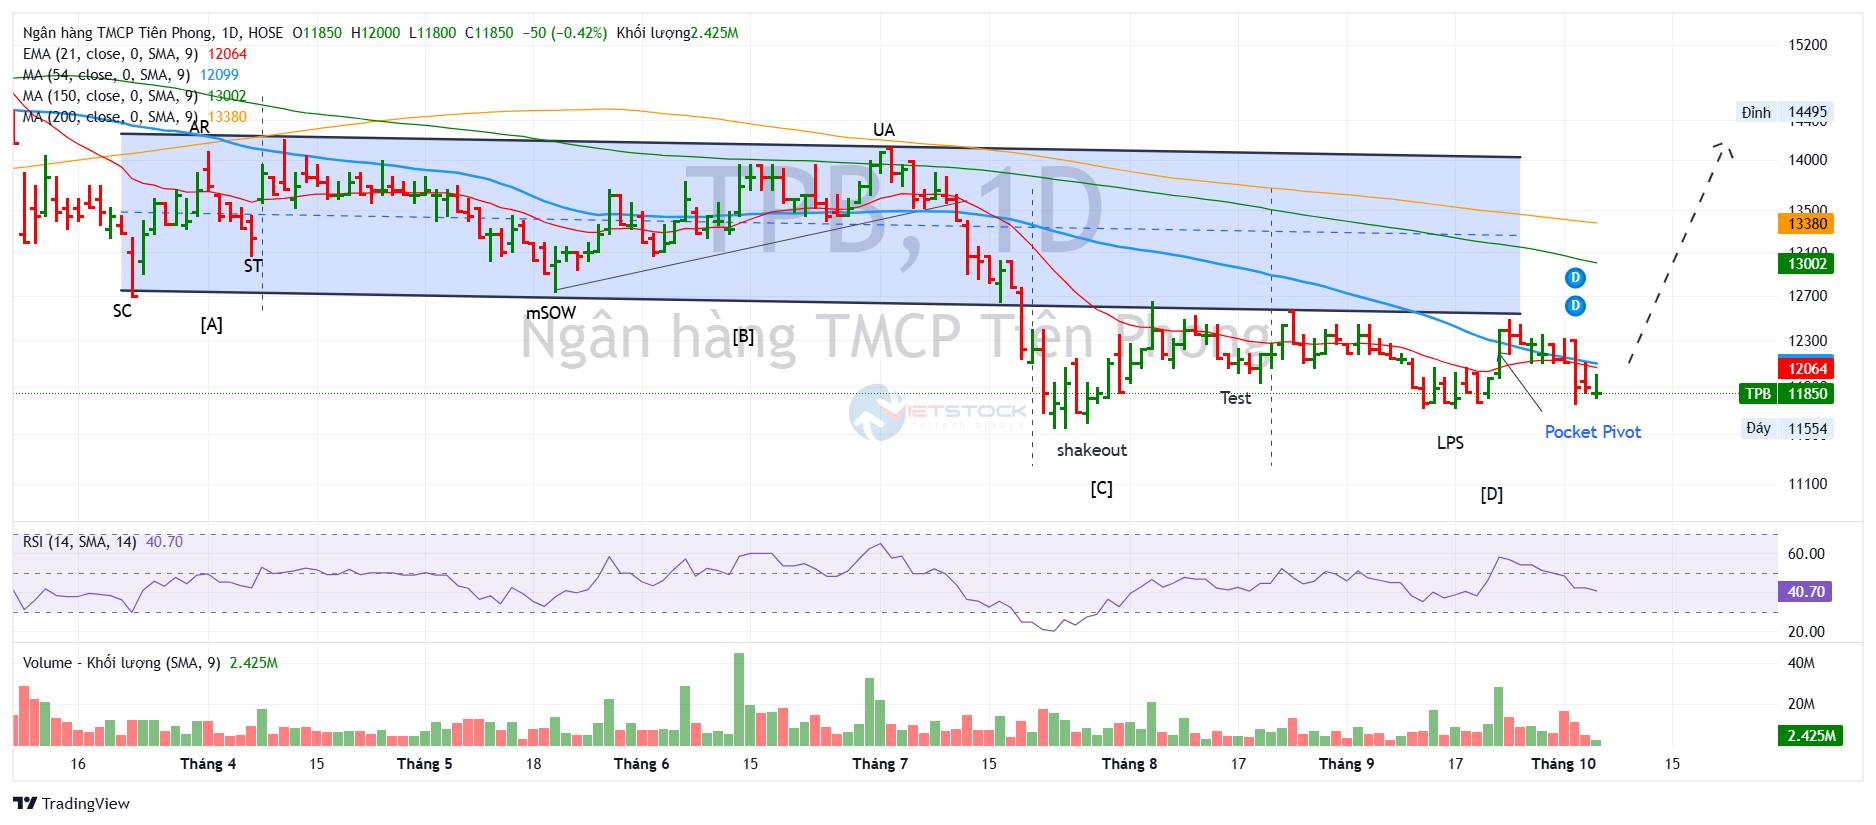
Trên đồ thị, RS của TPB là 53, hoạt động ở mức trung bình. Cổ phiếu TPB trượt từ đỉnh khoảng 16,100 đồng (10/2025) xuống đáy 11,540 đồng ngày 23/7/2026 (tính theo giá đã điều chỉnh), rồi đi ngang trong nền giá 11,700-12,550 đồng.
Tín hiệu Pocket Pivot mạnh nhất gần đây là phiên 12/6: đóng cửa 13,720 đồng, tăng 3.15%, khối lượng 44.5 triệu cổ phiếu, gấp 4.8 lần trung bình 50 phiên, nhưng đã thất bại khi giá thủng nền tháng 7.
Phiên ngày 23/9 tăng 3.5% với khối lượng gấp 3.35 lần trung bình nhưng không phải là điểm Pocket Pivot mạnh, vì MA50 vẫn nằm dưới MA200. Tuy nhiên, đây vẫn có thể là điểm mua được quanh giá 12,000-12,300 đồng.
Đọc theo khung Wyckoff/VSA áp cho cổ phiếu, phía cung tháng 8 đã cạn rõ với nhiều phiên chỉ 0.26-0.4 lần trung bình, và phiên ngày 15/9 có cầu đỡ quanh 11,750 đồng. Nhưng vùng 12,450-12,550 đồng đã từ chối giá bốn lần (10/8, 11/8, 24/8, 24/9), và phiên ngày 2/10 phát tín hiệu yếu khi giá cắt xuống MA10 rồi đóng dưới đáy phiên trước, bao gồm dưới cả điểm mua Pocket Pivot ngày 23/9.
Giá 11,900 đồng hiện nằm dưới MA10 (12,140), MA50 (12,090) và MA200 (13,380). Tôi coi đóng cửa dưới 11,540 đồng là ngưỡng phủ nhận kịch bản tích lũy, còn ngưỡng xác nhận là vượt 12,550 đồng kèm khối lượng lớn. Xu hướng chỉ thực sự đổi khi giá lấy lại MA200.