Th11
Phân tích Doanh Nghiệp
KDH: rẻ hơn cả đáy Covid, trong khi ban lãnh đạo hẹn năm 2027 tiền về gấp đôi
- Doanh thu & lợi nhuận: Quý 3/2026 doanh thu chỉ 41 tỷ đồng (-96% YoY), LNST cổ đông mẹ 176 tỷ đồng (-25.5% YoY). Lũy kế 9 tháng 1,209 tỷ đồng, đạt 81% kế hoạch năm, nhưng gần hết là lãi một lần.
- Hoạt động cốt lõi: Người mua trả tiền trước tăng từ 399 lên 1,864 tỷ đồng trong một quý nhờ Gladia Heights; đổi lại nợ vay lên 17,776 tỷ đồng (+75% từ đầu năm).
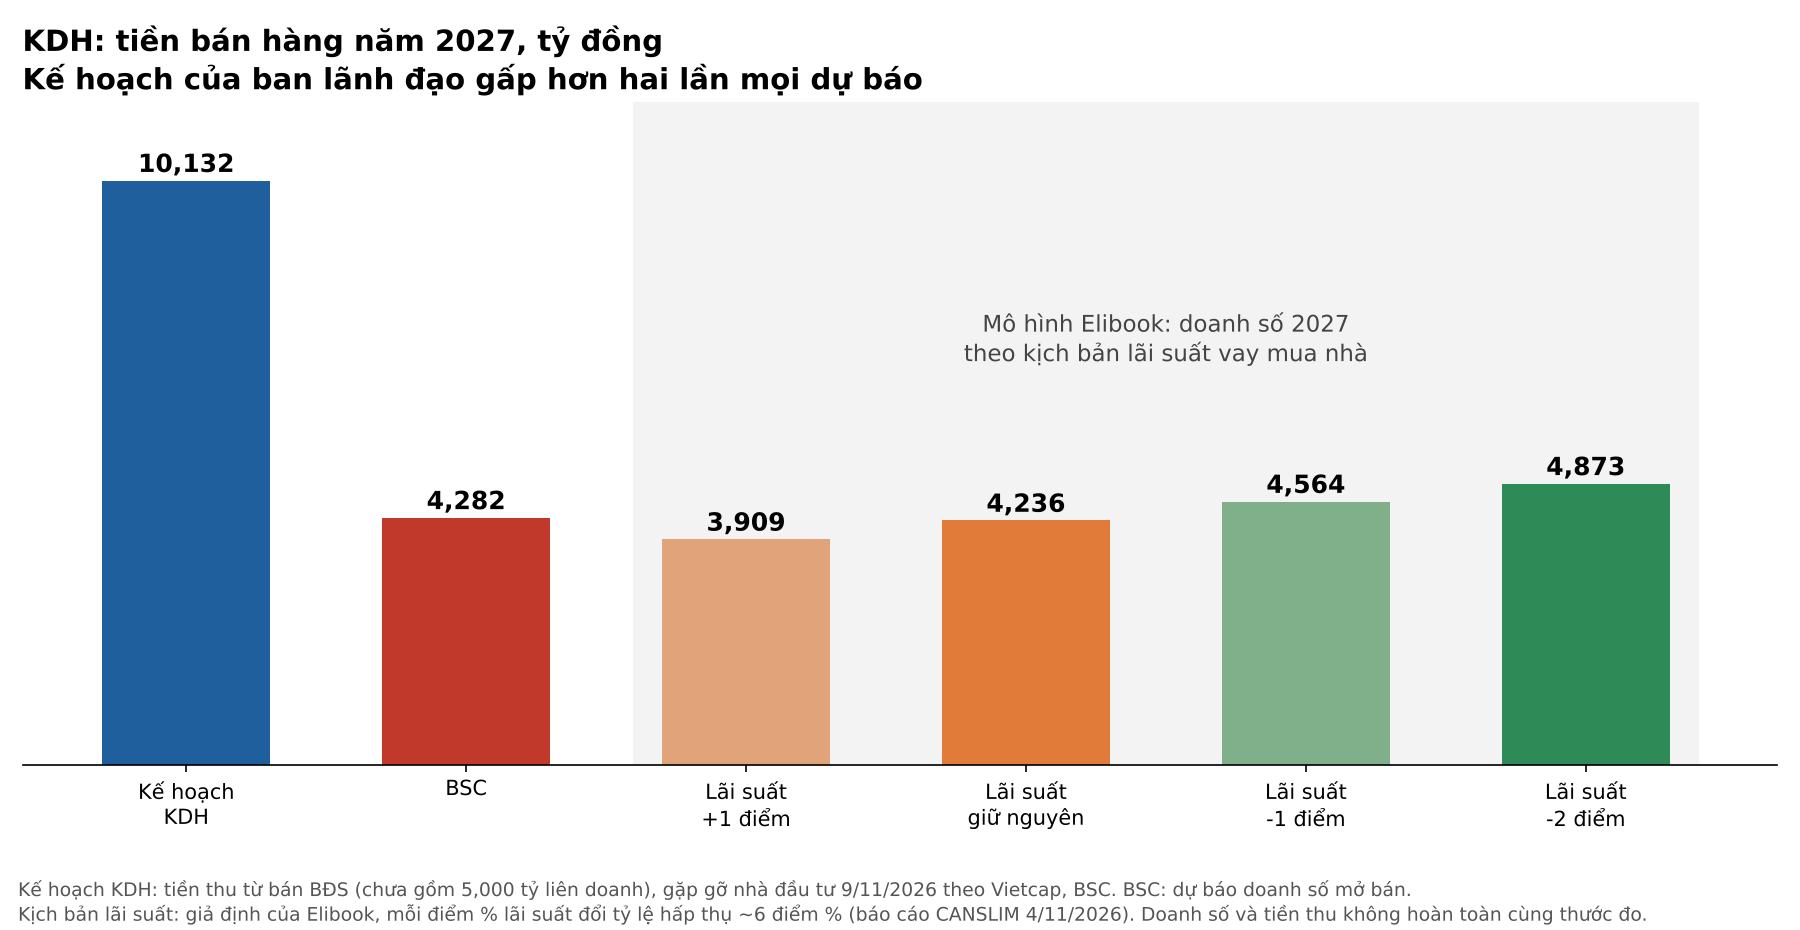
- Động lực bổ sung: Ban lãnh đạo hẹn tiền bán hàng năm 2027 trên 10,000 tỷ đồng, gấp đôi năm nay, đúng lúc lãi suất quay đầu giảm. Giá cổ phiếu vẫn đang định giá như thể kế hoạch sẽ trượt.
Ở giá 13,800 đồng, cả Nhà Khang Điền được thị trường định giá khoảng 17,000 tỷ đồng. Cũng tuần này, ban lãnh đạo nói với giới phân tích rằng năm 2027 họ dự kiến thu về hơn 15,000 tỷ đồng tiền mặt, tính cả bán nhà lẫn góp vốn của đối tác. Nếu kế hoạch thành sự thật, chỉ một năm tiền về đã gần bằng giá cả công ty trên sàn.
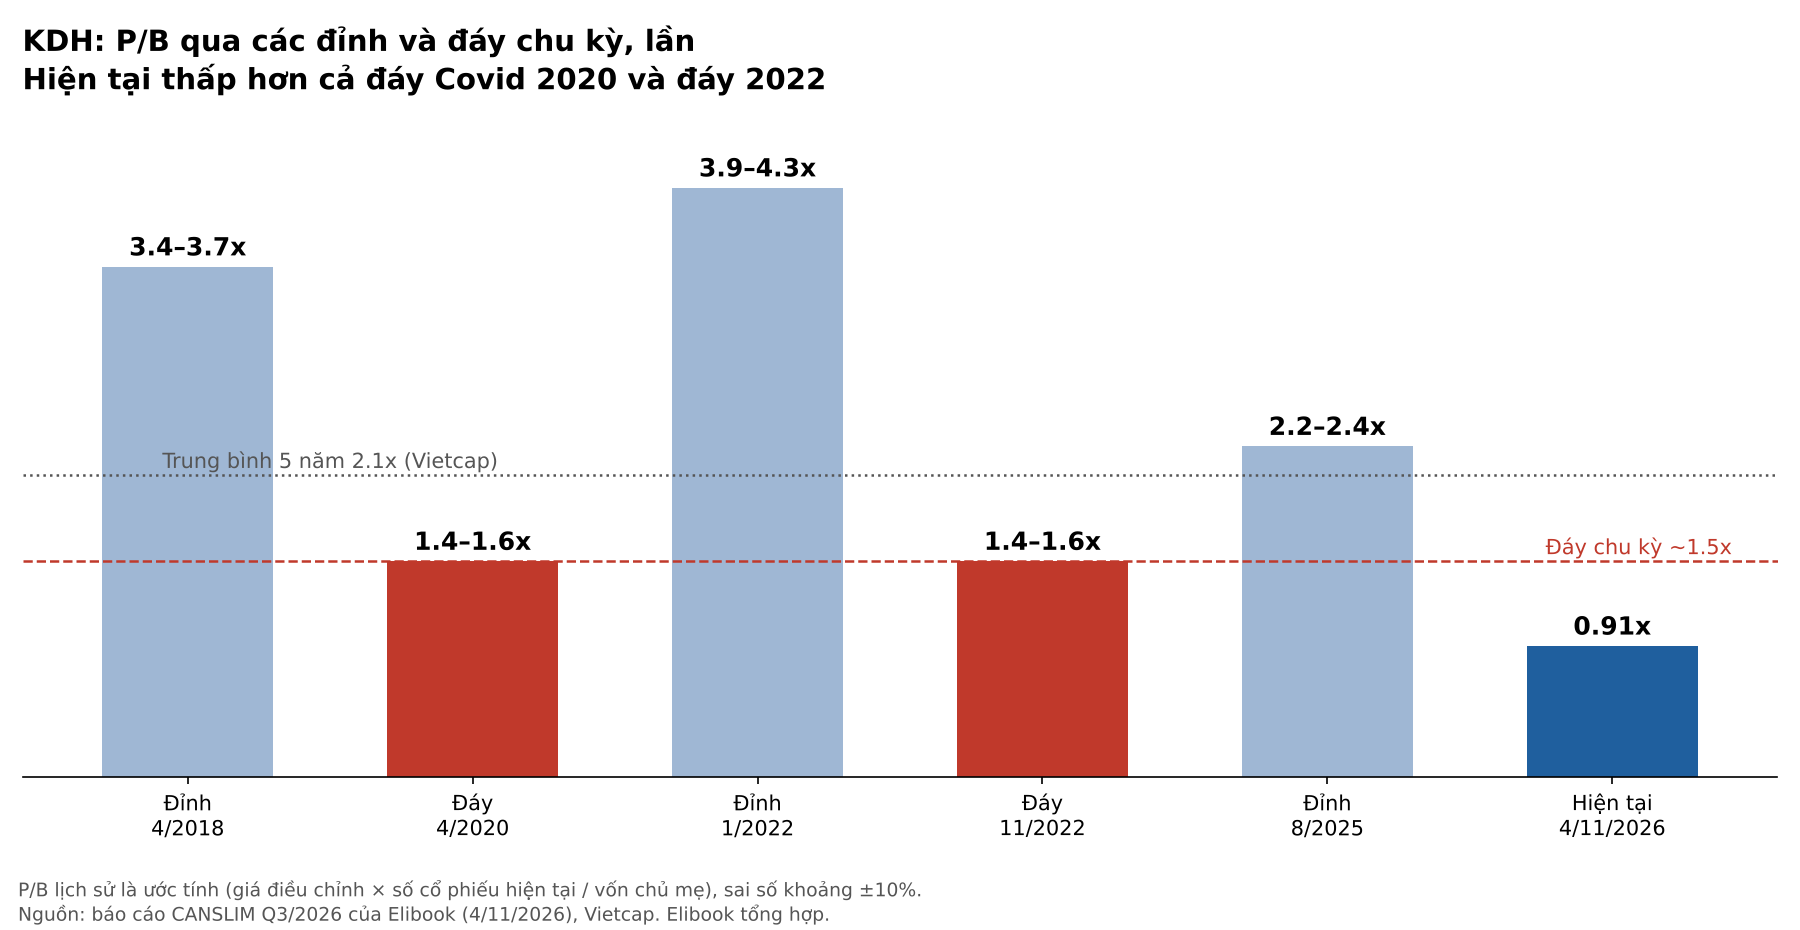
Thị trường rõ ràng không tin. P/B của KDH chỉ 0.91 lần, thấp hơn cả đáy Covid tháng 4/2020 và đáy tháng 11/2022, khi cổ phiếu vẫn được trả 1.4–1.6 lần sổ sách. BSC dự báo doanh số năm 2027 chỉ khoảng 4,282 tỷ đồng, chưa bằng một nửa con số ban lãnh đạo đặt ra. Vậy ai đang sai: ban lãnh đạo quá lạc quan, hay thị trường đang bán một cổ phiếu rẻ nhất mười năm với giá như hàng thanh lý?
Buổi gặp 9/11: lịch trình đã có ngày, tiền thì vẫn nằm trên giấy
Ba bài trước về KDH tôi đều kết bằng chữ “chờ”. Buổi gặp nhà đầu tư ngày 9/11/2026, theo ghi chép của Vietcap và BSC, là lần đầu ban lãnh đạo đặt ngày cụ thể cho gần như mọi dự án. Bình Trưng mở rộng, sát Gladia, đã có quyết định giao đất tháng 10/2026 và nhắm mở bán quý 1/2027. The Solina nhắm mở bán quý 4/2027 với giá khoảng 70 triệu đồng/m², KDH ước tính mang về 22,000 tỷ đồng doanh thu. Tân Tạo B (133 ha), quỹ đất đổi từ dự án BT Mả Lạng – Chợ Gà, được giao đợt đầu 49 ha vào năm 2027.
Thay đổi đáng chú ý nhất lại là chuyện đổi sản phẩm. KCN Lê Minh Xuân mở rộng (gần 110 ha) chuyển sang khoảng 30,000 căn hộ, trong đó 80% là nhà ở xã hội giá 800 triệu đến 1.5 tỷ đồng/căn. BSC gọi đây là “xoay trục chiến lược“: bớt nhà phố, biệt thự, thêm chung cư giá dễ mua. Người quen bán biệt thự cho khách nhà giàu nay bắt đầu bán căn hộ cho người đi làm thuê.
Bảng kế hoạch tiền về mới là phần đáng đọc kỹ. Tiền bán hàng năm 2026 dự kiến 4,526 tỷ đồng, năm 2027 lên 10,132 tỷ, cộng thêm 5,000 tỷ đồng từ liên doanh, hợp tác, thành 15,132 tỷ đồng. Vấn đề là gần 65% tiền bán hàng năm 2027 đến từ Bình Trưng mở rộng và Solina, hai dự án chưa mở bán căn nào, còn 5,000 tỷ đồng liên doanh thì ban lãnh đạo chưa công bố đối tác. BSC cũng lưu ý các dự án này vẫn đang hoàn thiện pháp lý.
Theo tôi, lịch trình đã có, nhưng mới là lịch trình của người bán. Nó chỉ thành tiền nếu bảng cân đối gánh nổi đến ngày mở bán, và báo cáo quý 3 có cả tin vui lẫn tin buồn về chuyện đó.
Quý 3: lợi nhuận mỏng như tờ giấy, tiền khách dày lên trông thấy
Nhìn báo cáo quý 3, ai đọc vội dễ tưởng KDH đóng cửa. Doanh thu còn 41 tỷ đồng, giảm 96%, biên gộp 14.9%. Lý do là kế toán: từ tháng 6, Bình Trưng Mới (chủ đầu tư Gladia thấp tầng) chuyển từ công ty con sang công ty liên kết, nên lợi nhuận Gladia chỉ còn đi vào dòng lãi liên kết, 132.7 tỷ đồng trong quý.
Lũy kế 9 tháng 1,208.7 tỷ đồng, đạt 81% kế hoạch khoảng 1,493 tỷ. Dự báo cả năm của các CTCK nằm trong vùng 1,234–1,500 tỷ đồng (VDSC thấp nhất, Vietcap cao nhất), nên kế hoạch gần như chắc chắn hoàn thành. Nhưng theo ước tính của người viết, bỏ ba khoản không lặp lại (lãi mất kiểm soát Bình Trưng Mới 896 tỷ, lãi mua rẻ An Lập 285 tỷ, bồi thường khoảng 103 tỷ sau thuế), lợi nhuận lõi 9 tháng còn khoảng âm 76 tỷ đồng. Đây là một năm KDH lãi nhờ sổ sách chứ không nhờ giao nhà.
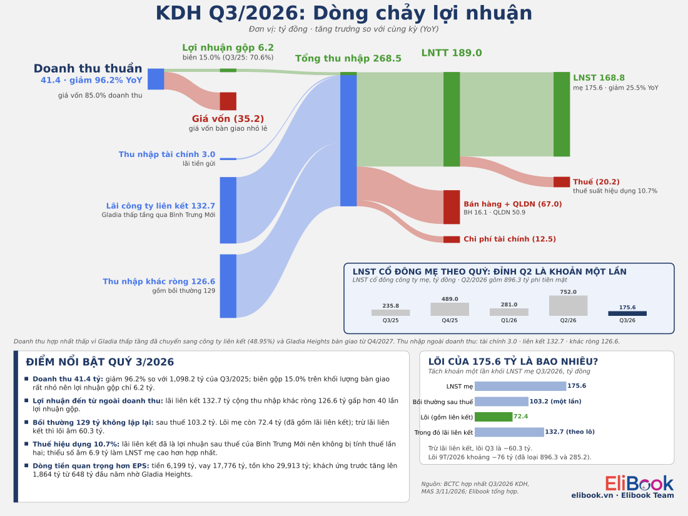
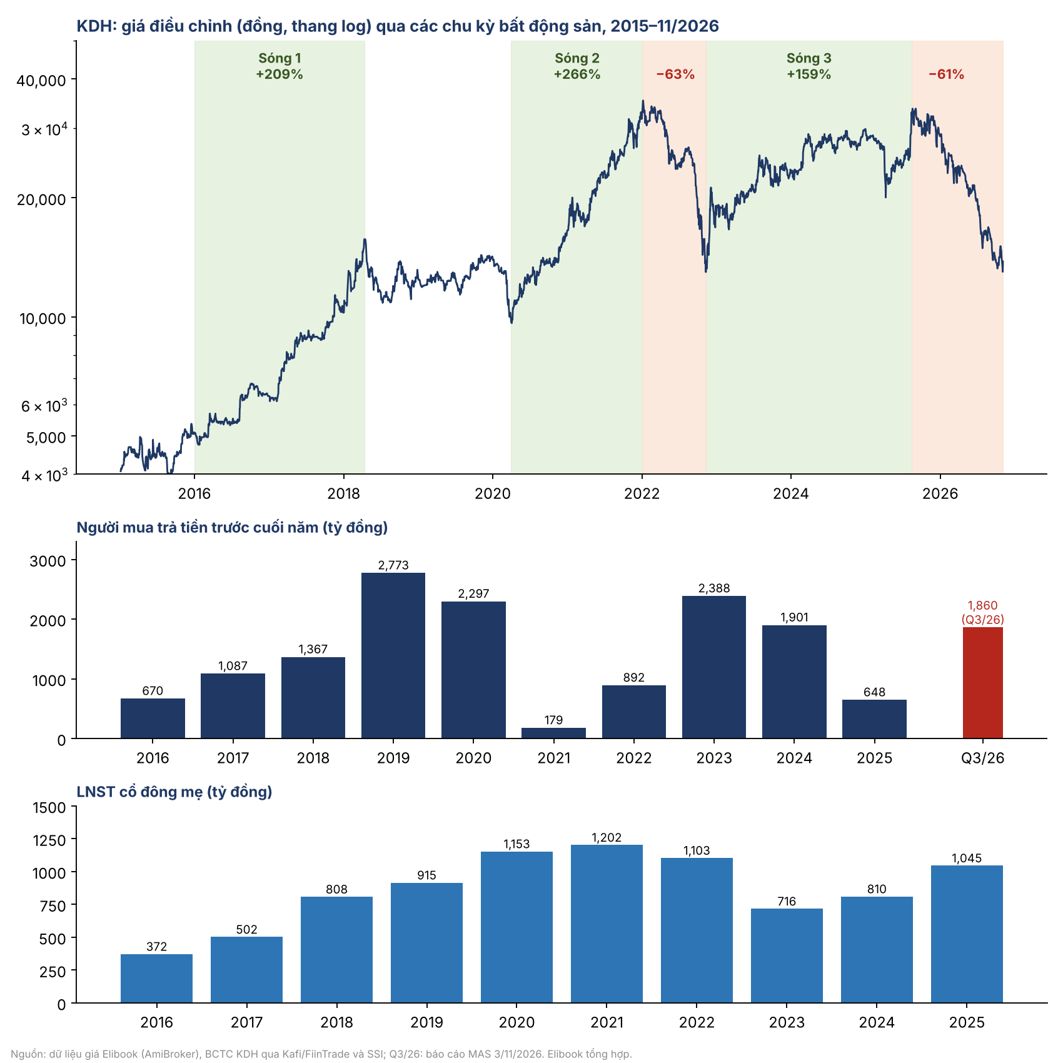
Phần đáng tiền nằm ở bảng cân đối. Người mua trả tiền trước tăng từ 399 lên 1,864 tỷ đồng chỉ trong một quý, tiền đặt cọc và ký quỹ từ 38 lên 1,031 tỷ, nhờ đợt mở bán Gladia Heights ngày 1/8 đã bán khoảng 80% số căn. Mặt trái là tồn kho lên 29,912 tỷ đồng, nợ vay 17,776 tỷ đồng, nợ ròng bằng 56% vốn chủ (BSC tính tổng nợ vay/vốn chủ 0.88 lần, gần gấp đôi trung bình ngành), và hai dự án BT cần khoảng 15,700 tỷ đồng vốn, phần lớn là vay.
Nói gọn: tiền khách đã bắt đầu chảy về, nhưng tiền ngân hàng vẫn chảy về nhanh hơn. Với một doanh nghiệp đi vay để giữ đất, câu hỏi kế tiếp là giá của đồng tiền đi vay.
Lãi suất: thoát tội ở WACC, nhưng là thủ phạm trên bảng giá
Tháng 9, tôi viết rằng “lãi suất chiết khấu không phải thủ phạm chính“, vì trong bảng độ nhạy của Vietcap, tăng WACC 1.2 điểm % chỉ làm giá mục tiêu giảm 6.1%. Về số học, điều đó vẫn đúng. Nhưng lãi suất làm hại KDH qua ba cửa khác, và cả ba đang đổi chiều.
Cửa thứ nhất là chi phí vốn. Mỗi 1 điểm % lãi suất trên 17,776 tỷ đồng nợ là khoảng 178 tỷ đồng mỗi năm. Con số này gần như không hiện ra trong lợi nhuận, vì 96% lãi vay 9 tháng được vốn hóa vào tồn kho, nhưng lại hiện ra ngay trong tiền mặt: quý 3 KDH trả 365.6 tỷ đồng tiền lãi, gấp 1.9 lần lợi nhuận trước thuế. Lãi suất giảm không làm đẹp EPS 2027, nhưng làm nhẹ dòng tiền ngay.
Cửa thứ hai là người mua nhà. Lãi vay mua nhà hiện 8.5–10.5%, mỗi điểm % giảm đi làm khoản trả góp hằng tháng nhẹ đi khoảng 7–10%. Theo bảng độ nhạy trong báo cáo CANSLIM của Elibook, giảm 2 điểm % có thể đẩy doanh số 2027 thêm khoảng 15%. Chưa tới 10,000 tỷ, nhưng đủ phân biệt một đợt mở bán Bình Trưng ế ẩm với một đợt bán chạy.
Cửa thứ ba, quan trọng nhất, là hệ số P/B. Mười năm dữ liệu cho thấy giá KDH đi theo nhịp lãi suất, không theo nhịp bán hàng: đỉnh tháng 1/2022 rơi đúng lúc tiền khách trả trước thấp nhất mười năm. Đáy cổ phiếu bất động sản thường hình thành trong khoảng từ 2 tháng trước đến 8 tháng sau lần giảm lãi suất đầu tiên. Vì vậy tôi sửa lại nhận định cũ: lãi suất không phải thủ phạm qua WACC, mà là thủ phạm qua tâm lý định giá.
Báo cáo chiến lược tháng 11 của Elibook cho thấy “giá tiền” đã quay đầu: lãi suất huy động giảm ít nhất 0.5 điểm %, lãi suất qua đêm liên ngân hàng từ đỉnh 12.49% về 4.6%, và từ 11/11 NHNN mua USD giao ngay, tức bơm hẳn tiền đồng vào hệ thống. Đồng hồ dòng tiền đã sang Pha II sớm, vốn là sân của bất động sản, thép và ngân hàng; giai đoạn 2016–2018 và 2020–2021, chỉ số bất động sản đều tăng khoảng 124%. Nhưng KDH chưa ở toa đầu: báo cáo xếp bất động sản ngoài nhóm Vin vào nhóm “chọn lọc”, RS của KDH chỉ 28, và chỉ đề xuất xoay sang bất động sản dân cư khi lãi suất qua đêm dưới 4.5% và kỳ hạn 3 tháng dưới 6% trong hai tuần liền. KDH đang đứng ở phòng chờ, vé đã in, chỉ còn chờ gọi tên.
Định giá & khuyến nghị: rẻ hơn mọi đáy, nhưng rẻ có điều kiện
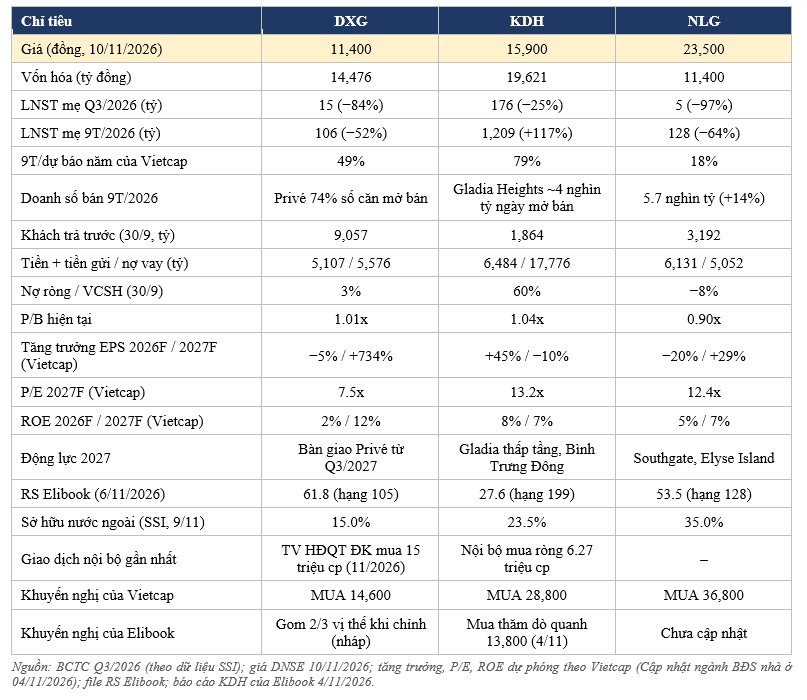
Ở P/B 0.91 lần, KDH rẻ hơn khoảng 39% so với đáy chu kỳ 1.5 lần, và chỉ bằng chưa tới một nửa mức trung bình 5 năm 2.1 lần theo Vietcap. P/E 2026 dự phóng 12.8 lần theo SSI ít ý nghĩa, vì lợi nhuận năm nay chủ yếu là lãi một lần. NLG cũng dưới 1 lần sổ sách nhưng có tiền mặt ròng, VHM được trả 2.1 lần nhờ bàn giao mạnh; KDH rẻ vì đòn bẩy và đất ở xa. Mô hình RNAV của Elibook cho giá trị cơ sở khoảng 16,560 đồng/cổ phiếu sau chiết khấu, nhưng nếu bỏ Tân Tạo ra thì chỉ còn khoảng 10,833 đồng, tức thị giá hiện tại chỉ trả cho khu đất lớn nhất khoảng một phần ba giá trị mà VDSC ước tính.
Các CTCK trong hai tháng qua đều khuyến nghị mua, nhưng lý do mua khác nhau rất xa. KBSV hào phóng nhất với 36,200 đồng, đặt cược vào quỹ đất và Tân Tạo. VDSC (13/10) đưa ra 28,300 đồng, MAS (3/11) giữ 26,500 đồng, HSC (18/9) cắt 20.1% về 25,800 đồng sau khi nâng chi phí nợ lên 12% và chiết khấu RNAV lên 40%. SSI (9/10) thận trọng nhất với 21,600 đồng và gợi ý KDH hợp với giao dịch ngắn hạn hơn.
BSC là phe bi quan về lợi nhuận, hạ dự báo LNST 2027 tới 53%, còn 690 tỷ đồng. Theo ước tính của người viết, giá mục tiêu bình quân của năm CTCK có số liệu là khoảng 27,680 đồng, cao hơn giá 13,800 đồng ngày 4/11 khoảng 100%. Các bên không bất đồng về giá trị đất, mà về tốc độ đất biến thành tiền. Tôi nghiêng về phía SSI và BSC cho lợi nhuận 2027, nhưng nghiêng về phía nhóm lạc quan cho hướng đi của P/B.
Lý do tôi thấy đáng mua KDH lúc này: lần đầu tiên lịch mở bán có ngày, tiền khách đã về thật (1,864 tỷ đồng), người nội bộ mua 6.27 triệu cổ phiếu sát đáy 12,750–13,000 đồng, và lãi suất đã quay đầu đúng lúc P/B ở mức thấp nhất mười năm. Nhưng đây là khoản mua quyền chọn vào chu kỳ lãi suất, không phải mua lợi nhuận.
Luận điểm này sai nếu xảy ra một trong bốn điều: Bình Trưng mở rộng không mở bán được trong nửa đầu 2027; thương vụ liên doanh 1,580 tỷ đồng dự kiến quý 4/2026 không thành; nợ vay tiếp tục tăng mà tiền khách trả trước tụt dưới 1,800 tỷ đồng; hoặc lãi suất qua đêm quay lại trên 6%, khi đó kim đồng hồ lùi về Pha III và bất động sản lại thành toa bị bỏ lại.
| Tiêu chí | HSC (18/9) | SSI (9/10) | VDSC (13/10) | KBSV (Q4/2026) | MAS (3/11) | BSC (Q4/2026; 9/11) |
|---|---|---|---|---|---|---|
| Khuyến nghị | Mua | Khả quan | Mua | Danh mục mẫu | Mua | Ngành: Trung lập |
| Giá mục tiêu (đ/cp) | 25,800 (hạ 20.1%) | 21,600 | 28,300 | 36,200 | 26,500 (đặt 9/6) | Không nêu |
| LNST-CĐTS 2026F (tỷ) | 1,367 | ~1,400* | 1,234 | Không nêu | 1,328 | Không nêu |
| LNST-CĐTS 2027F (tỷ) | Không nêu | -17% | 788 | Không nêu | Không nêu | 690 (hạ 53%) |
| Luận điểm | Chiết khấu RNAV 63% | Giao dịch ngắn | DCF dự án | Quỹ đất, Tân Tạo | Kế hoạch 2026 | Xoay trục |
| Rủi ro | Nợ, BT | Doanh số 2027 | Bàn giao chậm | Pháp lý Tân Tạo | Lõi yếu | Pháp lý 2027 |
*Quy đổi từ mức tăng 34% SSI công bố. Vietcap (30/10, 9/11) giữ LNST 2026 khoảng 1,500 tỷ đồng, đang đánh giá lại dự báo trung hạn.