Th9
Phân tích Doanh Nghiệp
KBC: Lợi nhuận quý 2 “bốc hơi” 96%, nhưng Chủ tịch vẫn âm thầm gom 20 triệu cổ phiếu — cửa nào cho nửa cuối năm?
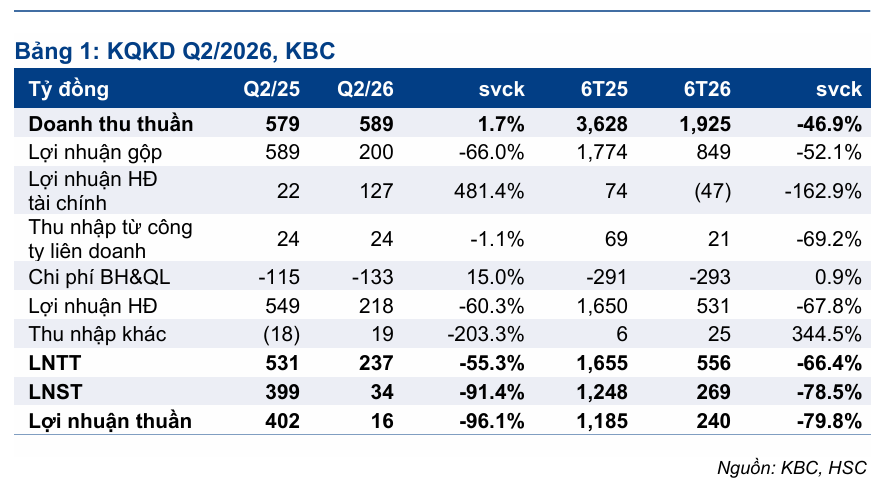
- Doanh thu & lợi nhuận: Quý 2/2026, KBC ghi nhận doanh thu thuần 589 tỷ đồng, gần như đi ngang so với cùng kỳ (+1.7% YoY) nhưng rơi tự do 55.9% QoQ; lợi nhuận sau thuế cổ đông công ty mẹ chỉ còn vỏn vẹn 16 tỷ đồng, giảm 96.1% YoY — một trong những quý tệ nhất của doanh nghiệp này trong nhiều năm trở lại đây.
- Hoạt động cốt lõi: Mảng tạo lợi nhuận chính — cho thuê đất khu công nghiệp — chỉ mang về 96 tỷ đồng doanh thu, giảm 72.2% YoY, do diện tích đất bàn giao trong quý teo lại còn khoảng 10ha (so với ~30ha ở quý 1); biên lợi nhuận gộp toàn công ty rơi từ 48.6% (quý 1/2026) xuống còn 34%.
- Động lực bổ sung: Nợ vay tài chính lập đỉnh 32.7 nghìn tỷ đồng, tồn kho vượt 33.3 nghìn tỷ đồng, nhưng đổi lại có hơn 170ha đất đã ký hợp đồng cho thuê (trong đó Luxshare chiếm 94ha) đang chờ bàn giao nửa cuối năm, cộng thêm một siêu dự án trung tâm dữ liệu AI trị giá 2 tỷ USD vừa được TP.HCM lập tổ công tác thúc tiến độ — và các tổ chức liên quan Chủ tịch Đặng Thành Tâm vừa âm thầm gom thêm 20 triệu cổ phiếu KBC trong tháng 7-8/2026.
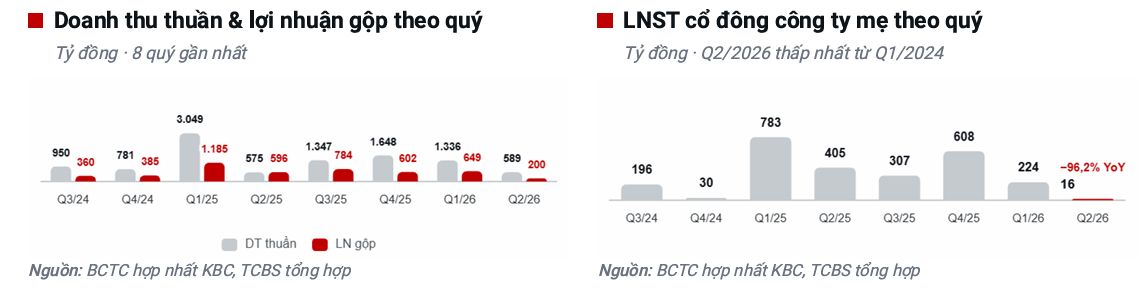
Nói thẳng: đây là một quý mà nhìn vào bảng kết quả kinh doanh, người ta dễ nghĩ KBC đang gặp vấn đề nghiêm trọng. Lợi nhuận giảm 96% không phải chuyện đùa, và đây đã là quý thứ hai liên tiếp con số này gây thất vọng. Nhưng nhìn kỹ vào cơ cấu doanh thu, câu chuyện lại phức tạp hơn nhiều so với một tiêu đề giật gân.
Lũy kế 6 tháng đầu năm 2026, doanh thu thuần đạt 1,925 tỷ đồng, giảm khoảng 47% YoY; lợi nhuận sau thuế cổ đông công ty mẹ đạt 240 tỷ đồng, giảm 80% YoY. Với một doanh nghiệp mà ban lãnh đạo từng đặt mục tiêu lãi ròng 3,000 tỷ đồng cho cả năm 2026 tại đại hội cổ đông hồi tháng 4, con số 240 tỷ sau nửa năm là một khoảng cách không hề nhỏ.
Vấn đề cốt lõi không nằm ở nhu cầu thuê đất công nghiệp — thứ vẫn đang tăng đều — mà nằm ở tốc độ ghi nhận doanh thu.
KBC đã ký hợp đồng cho thuê hơn 170ha đất KCN tính đến giữa năm, nhưng phần lớn diện tích này vẫn chưa đủ điều kiện bàn giao do vướng khâu đền bù giải phóng mặt bằng. Đây chính là gốc rễ của cả bức tranh quý 2, lẫn của toàn bộ luận điểm đầu tư cho nửa cuối năm.
Vấn đề không phải nhu cầu, mà là cái đồng hồ ghi nhận doanh thu chạy chậm
Mảng lõi hụt hơi vì lịch bàn giao, không phải vì mất khách.
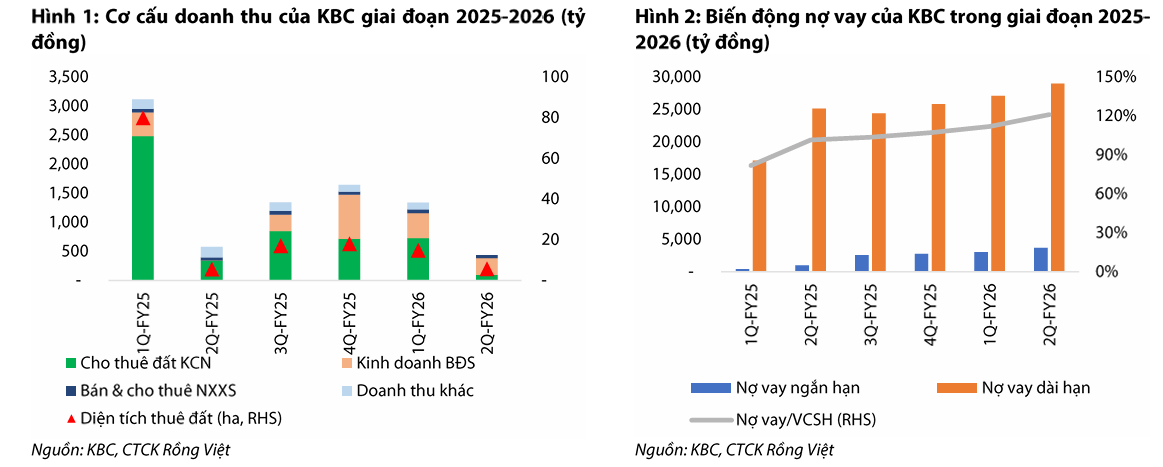
Doanh thu cho thuê đất và hạ tầng KCN quý 2/2026 chỉ đạt 96 tỷ đồng, giảm 72.2% YoY và giảm tới 86.9% QoQ.
Theo ước tính của Vietcap, diện tích bàn giao mới trong quý chỉ khoảng 10ha, sụt mạnh so với khoảng 30ha của quý 1 — chủ yếu đến từ Khu công nghiệp Nam Sơn Hạp Lĩnh và Quế Võ 2 mở rộng, với giá thuê ước tính quanh 160 USD/m²/chu kỳ.
Lũy kế 6 tháng, mảng này bàn giao khoảng 20ha, giảm 76% YoY — một sự sụt giảm rõ rệt, nhưng quan trọng là nó phản ánh thời điểm ghi nhận kế toán hơn là sự suy yếu của cầu thuê thật sự.
Biên lợi nhuận gộp co lại vì tỷ trọng đóng góp của mảng “béo bở” nhất bị thu hẹp.
Khi doanh thu KCN — mảng có biên lợi nhuận cao nhất trong hệ sinh thái kinh doanh của KBC — hụt đi, tỷ trọng đóng góp của các mảng biên lợi nhuận thấp hơn (như bất động sản nhà ở) tăng lên tương ứng, kéo biên lợi nhuận gộp chung từ 48.6% quý 1 xuống còn 34% ở quý 2.
Mảng bất động sản nhà ở, chủ yếu đến từ bàn giao nhà ở xã hội tại Evergreen Bắc Giang và Tràng Duệ, ghi nhận doanh thu 288 tỷ đồng trong quý nhưng biên lợi nhuận gộp chỉ khoảng 15%, thấp hơn nhiều so với mảng KCN.
Hai mảng phụ vẫn giữ được nhịp ổn định, cho thấy hoạt động cho thuê hạ tầng sẵn có của KBC không hề “đóng băng”.
Doanh thu cho thuê kho và nhà xưởng xây sẵn đi ngang quanh mức 54 tỷ đồng, còn doanh thu dịch vụ quản lý và tiện ích KCN — mảng ổn định nhất trong cơ cấu — tăng 32.9% YoY lên 150 tỷ đồng, với biên lợi nhuận gộp cải thiện từ 51.6% lên 58.4%.
Đáng chú ý, kết quả quý 2 còn được đỡ một phần bởi khoản lãi từ giao dịch mua giá rẻ trị giá 327 tỷ đồng, liên quan đến thương vụ KBC mua cổ phần chi phối tại chủ đầu tư dự án 1A, 1C, 1D Láng Hạ (Hà Nội) — nếu loại trừ khoản thu nhập một lần này, lợi nhuận cốt lõi thực chất còn mỏng hơn con số 16 tỷ đồng đã công bố.
Đòn bẩy tài chính cao kỷ lục — cái giá của tham vọng ôm nhiều dự án cùng lúc
Nợ vay và tồn kho cùng phình to trong lúc doanh thu chưa kịp về.
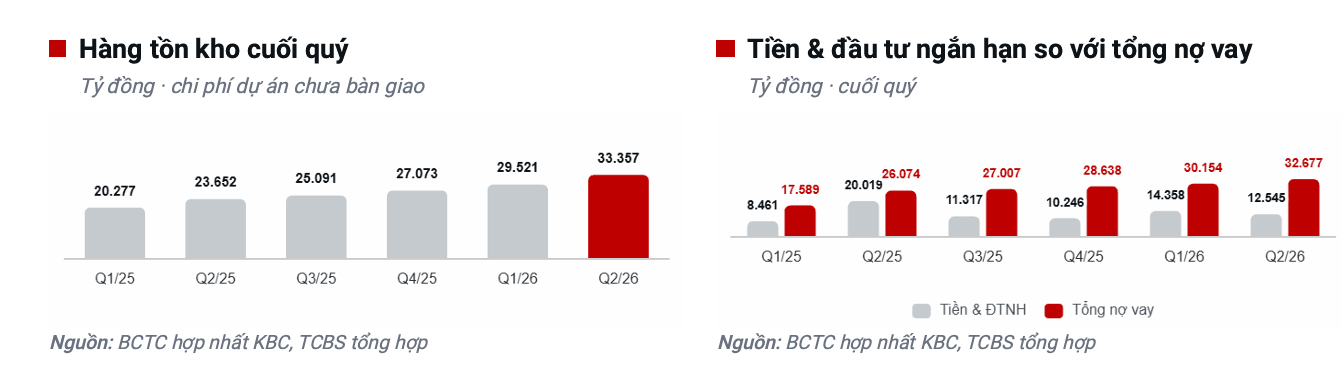
Tổng nợ vay tài chính cuối quý 2/2026 đạt gần 32.7 nghìn tỷ đồng, tăng khoảng 25% YoY; nợ vay thuần tăng lên 27.1 nghìn tỷ đồng, đưa tỷ lệ nợ thuần trên vốn chủ sở hữu lên mức 1.01 lần — một kỷ lục mới của công ty.
Song song đó, hàng tồn kho vượt mốc 33.3 nghìn tỷ đồng, tăng 23% so với đầu năm, trong đó riêng dự án Tràng Cát đã chiếm hơn 17.8 nghìn tỷ đồng.
Đây là kiểu cơ cấu tài chính điển hình của một doanh nghiệp bất động sản đang “gánh” cùng lúc nhiều dự án lớn ở giai đoạn đền bù — tiền đã chi ra, nhưng doanh thu thì chưa thể ghi nhận.
KBC: Tổng quy mô nợ vay đã lên đến mức 30 nghìn tỷ đồng, đặt cược lớn vào KĐT Tràng Cát
Trái phiếu lãi suất 12%/năm — một tín hiệu về chi phí vốn không hề rẻ.
KBC vừa phê duyệt phát hành 700 tỷ đồng trái phiếu kỳ hạn 3 năm với lãi suất 12%/năm để tái cấu trúc nợ.
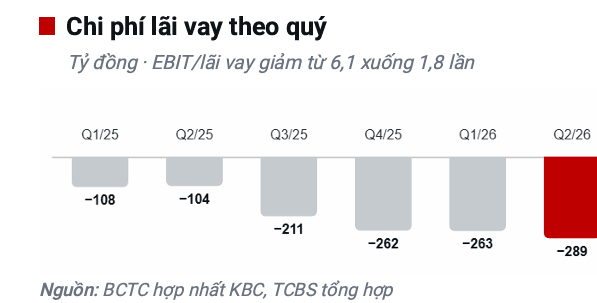
Mức lãi suất này cao hơn đáng kể so với mặt bằng lãi vay ngân hàng thông thường, phần nào phản ánh việc huy động vốn của KBC đang không còn dễ dàng như trước — và giải thích vì sao chi phí tài chính của công ty tăng tới 153-167% YoY trong quý 2, trở thành một trong những lực cản lớn nhất lên lợi nhuận.
Tràng Cát vẫn là canh bạc lớn nhất, và cũng là nơi rủi ro tập trung cao nhất.
Khoảng 45% tổng dư nợ vay của KBC đang được sử dụng để tài trợ cho các dự án bất động sản nhà ở, chủ yếu là Khu đô thị và dịch vụ Tràng Cát quy mô 585ha tại Hải Phòng — dự án đã được nâng tổng vốn đầu tư lên hơn 69,000 tỷ đồng (khoảng 2.7 tỷ USD), gấp 11 lần vốn ban đầu.
Dự án đã hoàn thành nghĩa vụ tiền sử dụng đất và san lấp khoảng 170ha, nhưng vẫn đang chờ thị trường bất động sản ấm lên để triển khai bán sỉ 20ha đất thương phẩm đầu tiên.
Một dự án khác đáng chú ý là Khu phức hợp đô thị, du lịch sinh thái và sân golf Khoái Châu (990ha, Hưng Yên, hợp tác với Tập đoàn Trump) — giá trị tồn kho tại đây đã tăng gấp đôi trong quý, từ 1,335 tỷ lên 2,718 tỷ đồng, cho thấy tốc độ triển khai đền bù đang được đẩy nhanh, dù đây cũng là một phần nguyên nhân khiến đòn bẩy tài chính hợp nhất tăng lên.
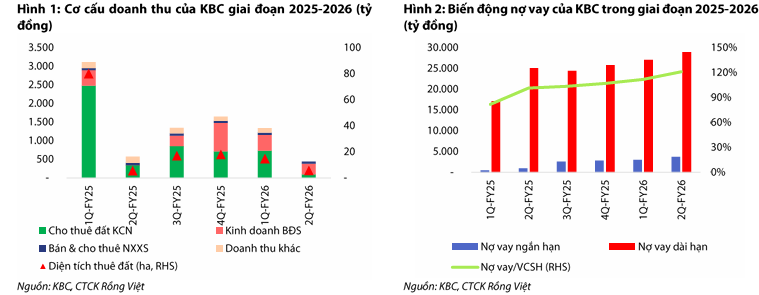
170ha đã ký nhưng chưa bàn giao, và siêu dự án AI 2 tỷ USD — cửa sáng cho nửa cuối năm
Luxshare và hơn 170ha đất chờ ngày “về đích”.
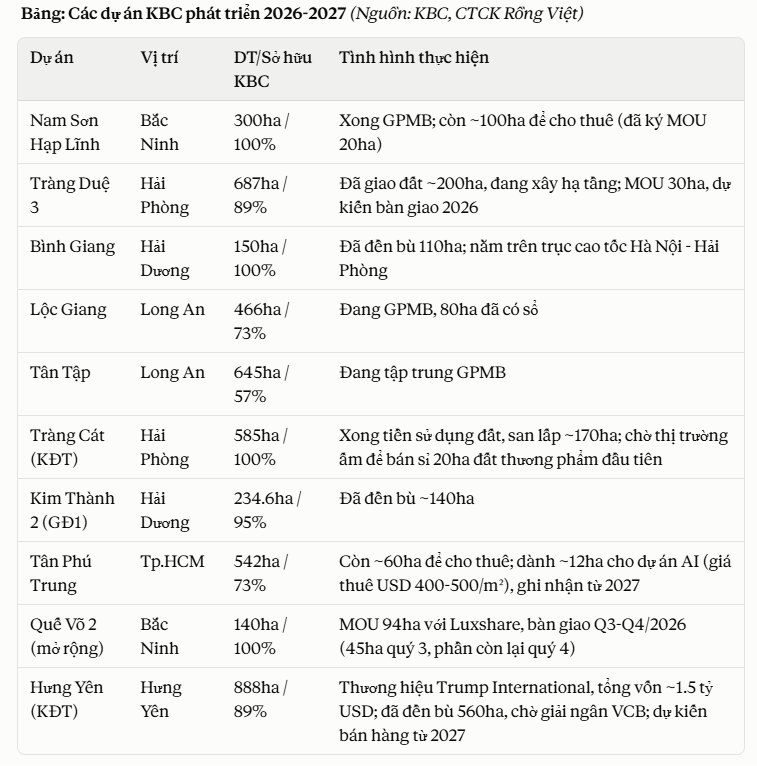
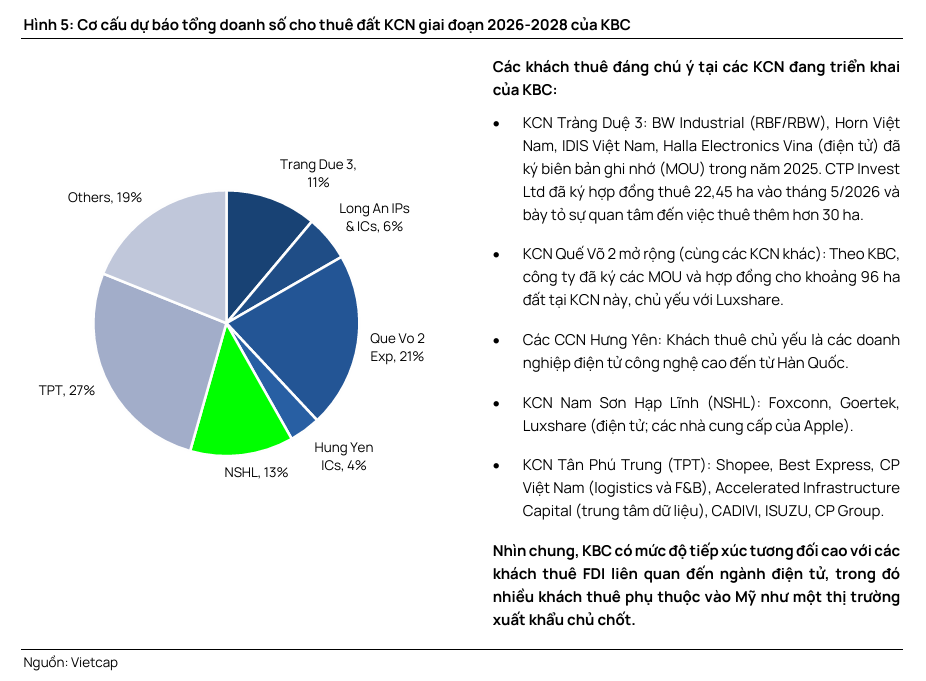
Tính đến giữa năm 2026, KBC đã ký MOU cho thuê khoảng 170ha đất KCN, trong đó lớn nhất là 94ha tại Khu công nghiệp Quế Võ 2 mở rộng cho đối tác Luxshare (đối tác của Apple) — dự kiến bàn giao 45ha trong quý 3 và phần còn lại trong quý 4/2026.
Ngoài ra còn có 25ha tại Nam Sơn Hạp Lĩnh và 30ha tại Tràng Duệ 3 đã có khách ký MOU.
Ban lãnh đạo công ty đặt mục tiêu bàn giao tối thiểu 100ha đất công nghiệp trong nửa cuối năm để “hoàn thành và có thể vượt kế hoạch lợi nhuận năm” — theo phát biểu tại cuộc họp cập nhật kết quả kinh doanh đầu tháng 8.
Nếu lịch bàn giao này diễn ra đúng kế hoạch, phần lớn khoảng cách lợi nhuận của 6 tháng đầu năm hoàn toàn có thể được thu hẹp trong quý 3 và quý 4.
Triển vọng Quý 3 và cả năm 2026 của KBC theo góc nhìn VDSC
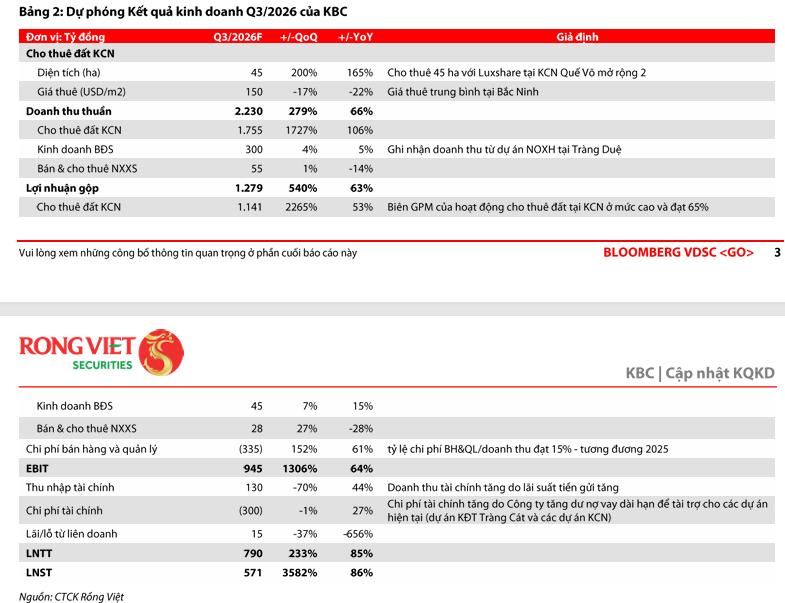
Các hợp đồng này đóng vai trò là động lực cốt lõi để bù đắp sự thiếu hụt doanh thu trong nửa đầu năm và thúc đẩy tăng trưởng trong nửa cuối năm 2026. Với kỳ vọng bàn giao trước 45 héc-ta cho Luxshare ngay trong quý 3, VDSC dự phóng doanh thu thuần và lợi nhuận sau thuế cổ đông công ty mẹ quý 3 sẽ lần lượt đạt 2,230 tỷ đồng (tăng 66% so với cùng kỳ) và 571 tỷ đồng (tăng 86% so với cùng kỳ).
Đóng góp lớn nhất vào doanh thu quý 3 đến từ mảng cho thuê đất khu công nghiệp với dự kiến đạt 1,755 tỷ đồng (tăng 106% so với cùng kỳ) dựa trên diện tích 45 héc-ta bàn giao và giá thuê ước tính khoảng 150 USD/m^2.
Bên cạnh đó, doanh nghiệp tiếp tục ghi nhận khoảng 300 tỷ đồng từ việc bàn giao căn hộ tại dự án nhà ở xã hội Evergreen Tràng Duệ và 55 tỷ đồng từ dịch vụ cho thuê nhà xưởng xây sẵn.
Biên lợi nhuận gộp của hoạt động cho thuê đất được duy trì ở mức cao 65%, đưa tổng lợi nhuận gộp quý 3 lên mức 1,279 tỷ đồng.
Dù gánh nặng chi phí tài chính ròng duy trì ở mức 170 tỷ đồng do áp lực lãi vay tài trợ dự án và chi phí bán hàng, quản lý doanh nghiệp tăng lên 335 tỷ đồng, lợi nhuận thuần từ hoạt động kinh doanh vẫn ghi nhận mức tăng trưởng tích cực đạt 945 tỷ đồng, tương ứng tăng 64% so với cùng kỳ năm trước.
Chính sách quốc gia đang đứng về phía các doanh nghiệp KCN có quỹ đất lớn như KBC.
Nghị quyết 10-NQ/TW (ban hành 8/6/2026) đặt mục tiêu FDI đăng ký đạt 40-50 tỷ USD/năm và FDI thực hiện 30-40 tỷ USD/năm cho giai đoạn 2026-2030, đồng thời chuyển hướng thu hút FDI từ ưu đãi thuế sang chọn lọc theo tiêu chí chuyển giao công nghệ.
Trong 6 tháng đầu năm 2026, vốn FDI giải ngân đã đạt 10.8 tỷ USD (+13% YoY) và vốn đăng ký mới đạt 10.8 tỷ USD (+113% YoY) — vượt cả mức của toàn bộ năm 2025.
Đặc biệt, chính sách tín dụng áp dụng từ 1/1 đến hết 31/12/2026 cho phép các tổ chức tín dụng không tính phần dư nợ tăng thêm cho vay KCN, KCX vào room tín dụng bất động sản — một điểm tựa chính sách khá kịp thời cho một doanh nghiệp đang “khát vốn” như KBC.
Canh bạc công nghệ: trung tâm dữ liệu AI 2 tỷ USD tại Củ Chi.
KBC đang hợp tác cùng Accelerated Infrastructure Capital (AIC) và VietinBank phát triển dự án trung tâm dữ liệu AI mang tên SGI-HCM Campus tại Khu công nghiệp Tân Phú Trung (Củ Chi, TP.HCM), quy mô khoảng 10ha, công suất thiết kế 200MW, hướng tới phục vụ tới 100,000 GPU trong vài năm tới.
TP.HCM đã thành lập tổ công tác liên ngành 15 thành viên để thúc tiến độ dự án này — một tín hiệu cho thấy đây không chỉ là kế hoạch trên giấy.
Đây cũng chính là mảnh ghép mà các báo cáo ngành gọi là bước chuyển từ “KCN truyền thống” sang KCN công nghệ cao, hạ tầng số — xu hướng mà KBC, cùng với BCM và IDC, đang được đánh giá là nhóm hưởng lợi nhiều nhất nhờ sở hữu quỹ đất lớn chưa khai thác.
Không phải toàn bộ quỹ đất của KBC đều là tin vui. Bên cạnh 170ha đã có khách ký kết, báo cáo cập nhật của Vietcap cũng chỉ ra một lớp rủi ro ít được nhắc tới: khoảng 2,750ha đất tại các khu/cụm công nghiệp đã được Nhà nước phê duyệt chủ trương đầu tư (Lộc Giang, Tân Tập, các cụm công nghiệp Phước Vĩnh Đông, Kim Thành 2 giai đoạn 1, Bình Giang, Phú Bình, Sông Hậu 2…) nhưng đến nay vẫn chưa cho thuê được mét vuông nào; riêng 3 dự án khác (CCN Ân Thi, CCN Kim Thi, Kim Thành 2 giai đoạn 2 — tổng cộng khoảng 350ha) thậm chí còn chưa được phê duyệt chủ trương đầu tư.
Đây là lời nhắc rằng quỹ đất lớn — vốn là luận điểm định giá cốt lõi cho mọi cổ phiếu KCN — chỉ có giá trị thực sự khi chuyển hóa được thành hợp đồng cho thuê, và với KBC, khoảng cách giữa “sở hữu đất” và “bán được đất” vẫn còn khá xa.
Nội bộ gom cổ phiếu giữa lúc thị trường còn hoài nghi — đáng chú ý nhưng không nên vội kết luận.
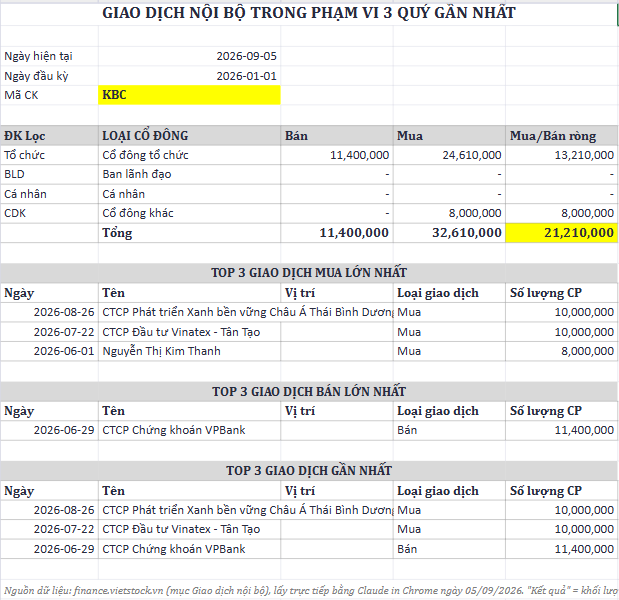
Trong khoảng thời gian từ cuối tháng 6 đến cuối tháng 8/2026 — đúng giai đoạn giá cổ phiếu KBC giảm 18% trong 3 tháng và kết quả kinh doanh gây thất vọng — hai tổ chức liên quan đến Chủ tịch Đặng Thành Tâm đã mua vào tổng cộng 20 triệu cổ phiếu KBC: CTCP Đầu tư Vinatex – Tân Tạo mua 10 triệu cổ phiếu (30/6-22/7), nâng sở hữu từ 4.16% lên 5.22% vốn; CTCP Phát triển Xanh Bền vững Châu Á Thái Bình Dương mua thêm 10 triệu cổ phiếu (29/7-21/8), nâng sở hữu từ 9.19% lên 10.25% vốn.
Đây là động thái đáng để ý — lãnh đạo doanh nghiệp thường không mua vào cổ phiếu của chính mình nếu không có niềm tin vào triển vọng — nhưng nhà đầu tư cũng nên nhớ rằng đây là giao dịch của các tổ chức liên quan, không phải bằng chứng chắc chắn về việc doanh nghiệp sẽ đạt kế hoạch, và cần đặt cạnh bối cảnh công ty đang cần huy động vốn (kể cả qua phát hành trái phiếu lãi suất cao) để đánh giá toàn diện hơn.
Mục tiêu 3,000 tỷ đã âm thầm hạ xuống “vượt 2,000 tỷ” — định giá đang chiết khấu sâu, nhưng ai đúng ai sai?
Đáng chú ý là khoảng cách giữa tham vọng và thực tế đang tự thu hẹp dần — không phải trên báo cáo CTCK, mà trong chính phát ngôn của ban lãnh đạo KBC.
Tại đại hội cổ đông tháng 4/2026, công ty đặt mục tiêu lãi ròng 3,000 tỷ đồng cho cả năm (tăng 36% so với 2025) cùng kế hoạch chia cổ tức tiền mặt 20% — mức cổ tức tiền mặt đáng kể đầu tiên kể từ năm 2018.
Nhưng chỉ ba tháng sau, tại cuộc họp cập nhật kết quả kinh doanh cuối tháng 7, phát ngôn của ban lãnh đạo đã chuyển thành “tái khẳng định mục tiêu lợi nhuận ròng hợp nhất vượt 2,000 tỷ đồng” — một cách nói khéo léo để hạ kỳ vọng mà không cần công bố điều chỉnh kế hoạch chính thức.
Nên nhớ, đây không phải lần đầu KBC đặt mục tiêu đầy tham vọng rồi không đạt được — điều mà giới đầu tư theo dõi công ty này đã quá quen thuộc qua nhiều năm.
So với con số 2,000-3,000 tỷ đồng mà ban lãnh đạo đưa ra, các CTCK đang thận trọng hơn nhiều: dự phóng LNST-CĐTS/LNT điều chỉnh cả năm 2026 của HSC chỉ khoảng 1,196-1,388 tỷ đồng, VDSC, trong báo cáo cập nhật ngày 6/9/2026, dự phóng LNST cả năm 2026 đạt 1,818 tỷ đồng (giảm 13-15% YoY), giữ khuyến nghị MUA nhưng hạ giá mục tiêu xuống 38,200 đồng/cổ phiếu (từ 41,600 đồng đưa ra hồi tháng 6, theo phương pháp P/B mục tiêu 1.35 lần, chiết khấu 10% so với bình quân 5 năm); còn Vietcap, trong báo cáo cập nhật ngày 20/8/2026, cắt mạnh nhất trong nhóm — hạ dự phóng LNST-CĐTS 2026 xuống 2,002 tỷ đồng (giảm 4.8% YoY, thay vì tăng 38% YoY như ước tính hồi đầu tháng 8), đồng thời hạ giá mục tiêu tới 14%, từ 40,400 xuống còn 34,600 đồng/cổ phiếu.
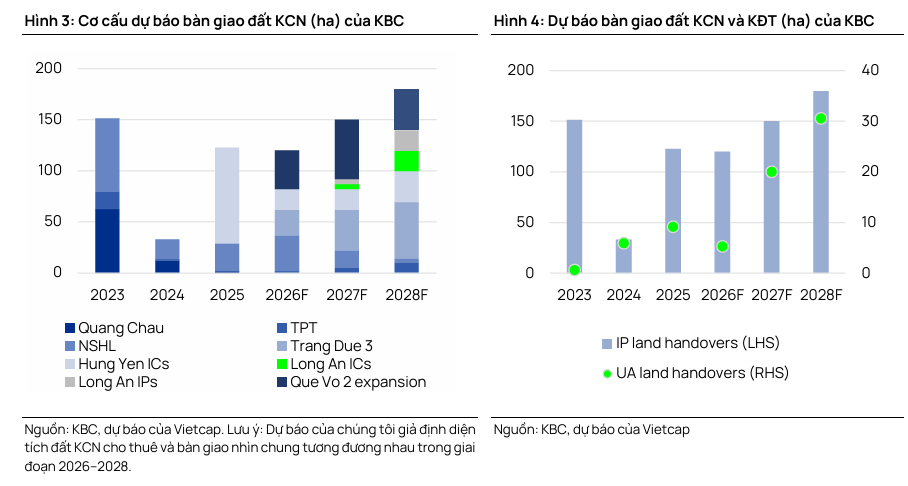
Ba lý do Vietcap đưa ra cho việc hạ dự báo đáng để nhà đầu tư lưu tâm: diện tích đất KCN bàn giao thực tế nửa đầu năm chỉ khoảng 21ha, buộc hãng phải cắt giả định bàn giao cả năm từ khoảng 157ha xuống còn 120ha; chi phí vốn bình quân (WACC) tăng từ 14.4% lên 15.1% do giả định lãi suất phi rủi ro tăng từ 6% lên 7%; và nợ vay ròng cuối quý 2 đã lên tới 27 nghìn tỷ đồng, cao hơn đáng kể so với mức 23.2 nghìn tỷ cuối quý 1.
Đáng chú ý, cả ba lý do này đều xoay quanh đúng hai vấn đề mà bài viết đã nêu từ đầu — tốc độ bàn giao đất chậm và đòn bẩy tài chính cao kỷ lục — chứ không phải nhu cầu thuê đất suy yếu.
Về mặt định giá thuần túy, cổ phiếu KBC đang giao dịch ở vùng chiết khấu khá sâu: theo tính toán của HSC, giá cổ phiếu đang chiết khấu 52.2% so với ước tính RNAV — sâu hơn đáng kể so với bình quân 3 năm ở mức 42.5% — trong khi P/E trượt dự phóng 1 năm ở mức 14 lần, thấp hơn 0.7 độ lệch chuẩn so với bình quân 3 năm 20.9 lần.
HSC giữ khuyến nghị Tăng tỷ trọng với giá mục tiêu 35,000 đồng/cổ phiếu (tương ứng tiềm năng tăng 25.9% so với giá 27,800 đồng ngày 31/7/2026), nhưng lưu ý rõ đang trong quá trình xem xét lại.
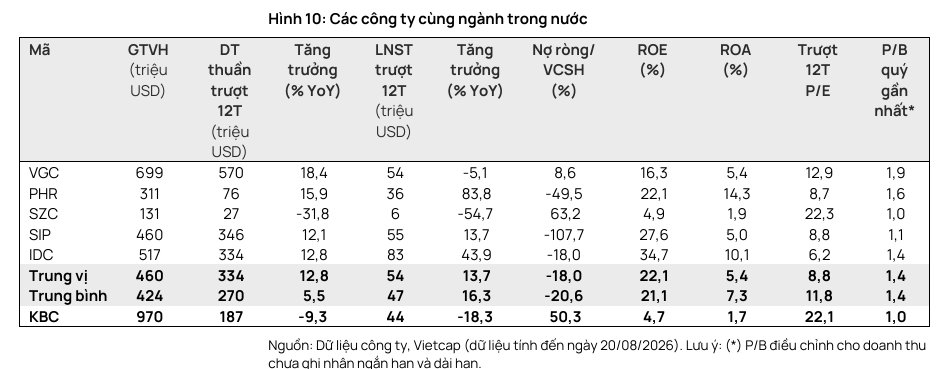
Vietcap tính theo phương pháp RNAV chi tiết hơn — NAV các dự án đạt 36,241 tỷ đồng (riêng Tràng Cát đóng góp 24,634 tỷ đồng trong phần khu đô thị, gần như “gánh” toàn bộ định giá), chiết khấu 10% ra 32,617 tỷ đồng, tương ứng giá mục tiêu 34,600 đồng — và đưa ra một chi tiết đáng suy ngẫm: dù P/E trượt của KBC (22.1 lần) đang cao nhất nhóm so sánh (VGC, PHR, SZC, SIP, IDC — trung vị 8.8 lần) do lợi nhuận tạm thời co lại, P/B của KBC (1.0 lần) lại thấp nhất nhóm (trung vị 1.4 lần) — nghĩa là thị trường đang định giá KBC rẻ hơn giá trị sổ sách tương đối so với các doanh nghiệp cùng ngành, phản ánh mức chiết khấu tài sản khá rõ nét.
Trong báo cáo ngành công bố sớm hơn (10/7/2026), MBS cũng đưa ra khuyến nghị Khả quan cho KBC với giá mục tiêu 39,700 đồng, dựa trên P/B dự phóng 2026 chỉ 1.4 lần — thấp hơn khá nhiều so với bình quân 5 năm của nhóm cổ phiếu KCN ở mức 2.8 lần.
Một điểm đáng lưu ý khác: biểu đồ lịch sử giá mục tiêu của cả VDSC lẫn Vietcap trong năm 2026 đều cho thấy một chuỗi các lần điều chỉnh giảm liên tiếp — không phải một cú cắt đột ngột mà là xu hướng hạ dần đều — phản ánh đúng thực tế tiến độ bàn giao đất liên tục chậm hơn kỳ vọng ban đầu của chính các CTCK.
Nói tóm lại: đây là cổ phiếu mà câu chuyện định giá rất hấp dẫn trên giấy — quỹ đất lớn, chiết khấu sâu, chính sách FDI thuận lợi, thêm một dự án AI tỷ đô đang được chính quyền TP.HCM đốc thúc — nhưng đi kèm là một bảng cân đối kế toán đang căng hết cỡ, một lịch sử “hụt kế hoạch” nhiều lần, và giờ đây là cả một làn sóng hạ dự báo đồng loạt từ chính các CTCK độc lập theo dõi công ty.
Với KBC, nửa cuối năm 2026 gần như chắc chắn sẽ là một quý bản lề: nếu 100ha đất được bàn giao đúng như cam kết — và quý 3 thực sự bứt phá như VDSC dự phóng — câu chuyện tăng trưởng 2027 (khi Tràng Cát bắt đầu ghi nhận doanh thu) sẽ trở nên rất thuyết phục; nếu không, khoảng cách giữa kỳ vọng và thực tế sẽ tiếp tục là điều nhà đầu tư phải trả giá.
Elibook Team không có khuyến nghị giao dịch ở KBC, vì hiện đang khuyến nghị nắm giữ GVR và PHR.
| Tiêu chí | HSC (04/8/2026) | VDSC (06/9/2026) | VNDIRECT (31/7/2026) | Vietcap (20/8/2026) | MBS — báo cáo ngành (10/7/2026) |
|---|---|---|---|---|---|
| Khuyến nghị | Tăng tỷ trọng (đang xem xét lại) | MUA | Không nêu khuyến nghị/giá mục tiêu cụ thể trong báo cáo này | MUA | Khả quan |
| Giá mục tiêu (VNĐ/cp) | 35,000 | 38,200 (hạ từ 41,600) | – | 34,600 (hạ 14% từ 40,400) | 39,700 |
| Dự phóng doanh thu năm 2026 (tỷ đồng) | 6,863 | 6,706 (đi ngang YoY) | – (6T đạt 24.2% dự phóng) | 6,829 (+2.1% YoY, hạ từ 8,407) | 9,934 |
| Dự phóng LNST năm 2026 (tỷ đồng) | 1,196 (LNT điều chỉnh) | 1,818 (-13% đến -15% YoY) | – (6T đạt 11.1% dự phóng; BLĐ tái khẳng định mục tiêu vượt 2,000 tỷ) | 2,002 (-4.8% YoY, hạ từ 2,417) | 2,231 |
| Động lực tăng trưởng chính | Bàn giao 170ha đất đã ký MOU nửa cuối năm; Tràng Cát ghi nhận doanh thu từ 2027 | Quý 3/2026 phục hồi mạnh (LNST dự kiến +86% YoY) nhờ bàn giao đất cho khách hàng lớn | Tối thiểu 100ha đất KCN bàn giao 6T cuối năm | Backlog KCN lớn thúc lợi nhuận nửa cuối 2026 và cả năm 2027 (Tràng Cát) | Quỹ đất KCN mới thêm 2,200ha, đất nhà ở thêm 1,500ha; DT KCN kỳ vọng tăng 77% YoY năm 2026 |
| Rủi ro chính | Đòn bẩy tài chính cao kỷ lục gây áp lực lên lợi nhuận các quý tới | Tràng Cát tiếp tục lùi ghi nhận doanh thu sang 2027; tốc độ bàn giao KCN chậm hơn kỳ vọng | Diện tích bàn giao thực tế có thể tiếp tục thấp hơn kế hoạch | WACC tăng (14.4%→15.1%), nợ vay ròng tăng; ~2,750ha đất đã duyệt chủ trương nhưng chưa cho thuê được | Chi phí GPMB tăng theo Luật Đất đai sửa đổi; rủi ro thuế quan từ Mỹ (điều tra mục 301) |
Ghi chú: BSC (16/7/2026) không đưa ra khuyến nghị/giá mục tiêu cụ thể cho KBC nên không đưa vào bảng trên — nguồn này được dùng làm dữ liệu bổ sung về bối cảnh chính sách FDI trong bài. Số liệu VDSC và Vietcap trong bảng là số liệu cập nhật mới nhất: VDSC (06/9/2026) thay thế ghi chú chuyên viên trước đó (10/8/2026) vốn không có giá mục tiêu chính thức; Vietcap (20/8/2026) thay thế báo cáo lợi nhuận 6 tháng công bố 01/8/2026.