Th9
Phân tích Doanh Nghiệp
TCH: Backlog hơn 6,100 tỷ đồng, nhưng lãi suất mới là người cầm nhịp bàn giao
- Doanh thu & lợi nhuận: Quý 1 năm tài chính 2026 (1/4-30/6/2026), TCH ghi nhận doanh thu thuần 453 tỷ đồng (+16% YoY, +15% QoQ) và LNST cổ đông công ty mẹ 125 tỷ đồng (+231% YoY, +96% QoQ) — con số đẹp trên giấy, nhưng phần cốt lõi nhất là doanh thu bàn giao bất động sản chỉ đạt 203 tỷ đồng, thấp hơn kỳ vọng của chính CTCK theo dõi.
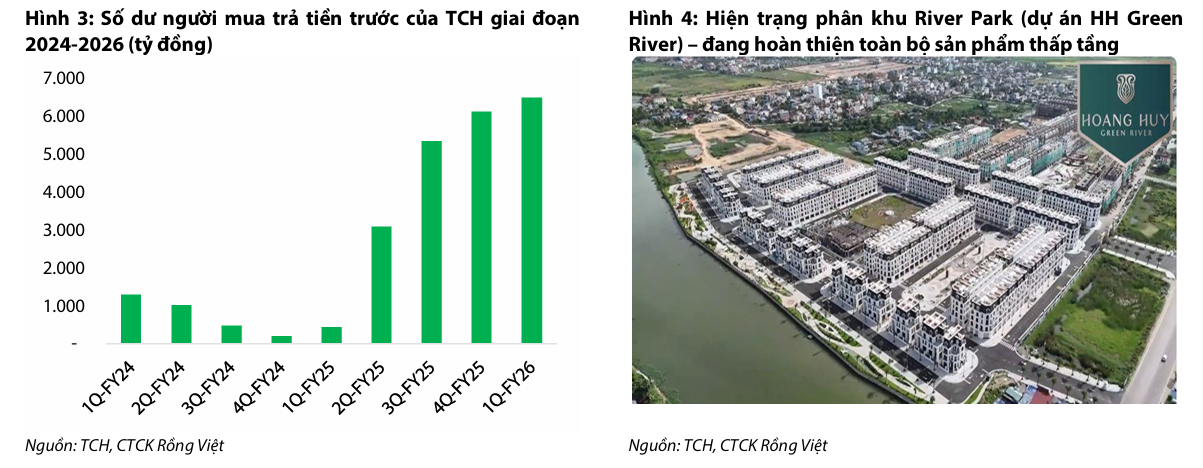
- Backlog & tốc độ chuyển hóa: Người mua trả tiền trước đạt 6,125 tỷ đồng tại thời điểm 31/03/2026 (từ mức chỉ 203 tỷ đồng một năm trước) và tiếp tục nhích lên 6,500 tỷ đồng vào cuối quý 1 NĐTC 2026 (+7% QoQ) — nhưng phần lớn khách hàng đang chọn nhận nhà đúng tiến độ hợp đồng (12-18 tháng) thay vì nhận sớm.
- Lãi suất — con dao hai lưỡi: Lãi suất vay mua nhà thả nổi phổ biến hiện đã lên 13-16%/năm (so với 5.5-6.7%/năm cùng kỳ năm ngoái), buộc TCH phải chi mạnh tay hỗ trợ lãi suất cho khách mua nhà — ngay cả khi chính bảng cân đối không vay nợ của công ty đang là bên hưởng lợi từ lãi suất tiền gửi cao.
 Nói một cách công bằng, quý vừa qua của TCH là kiểu kết quả khiến người đọc báo cáo phải đọc chậm lại hai lần.
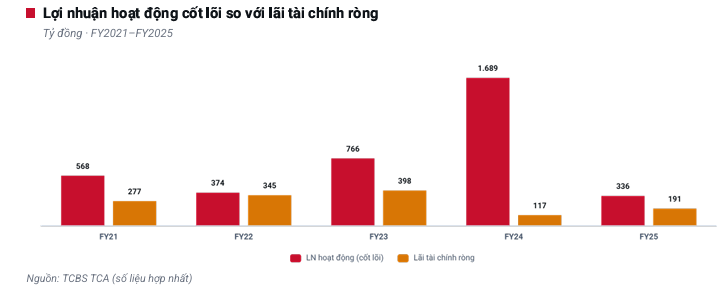
Doanh thu tăng 16%, lợi nhuận tăng hơn 3 lần so với cùng kỳ — nhìn thoáng qua thì đẹp. Nhưng khi bóc tách ra, phần tăng trưởng ấn tượng nhất lại không đến từ hoạt động cốt lõi (bàn giao bất động sản), mà từ doanh thu tài chính nhảy vọt 179% YoY nhờ số dư tiền gửi khổng lồ.
Trong khi đó, mảng đáng lẽ phải là ngôi sao của quý — bàn giao nhà tại dự án HH Green River — mới chỉ đóng góp 203 tỷ đồng, một con số mà chính CTCK theo dõi cũng phải thừa nhận là “dưới kỳ vọng“.
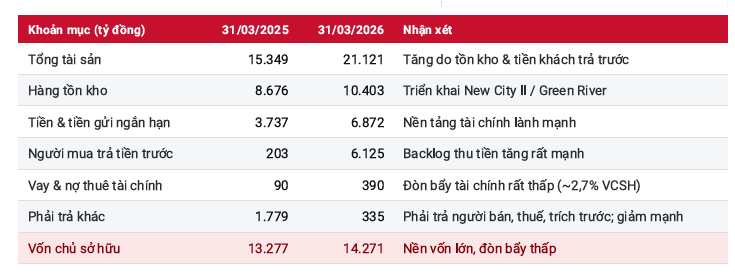
Đây không phải câu chuyện TCH bán hàng ế. Ngược lại, số dư người mua trả tiền trước đã tăng từ vỏn vẹn 203 tỷ đồng lên hơn 6,100 tỷ đồng chỉ trong một năm — một trong những cú nhảy backlog ấn tượng nhất ngành bất động sản niêm yết hiện nay.
Vấn đề nằm ở khâu tiếp theo: chuyển hóa backlog đã bán thành doanh thu ghi nhận. Và ở khâu này, chính sách lãi suất đang đóng vai trò đạo diễn nhiều hơn là bản thân TCH.
Hồi tháng 8, một bài viết trên chuyên mục này từng gọi TCH là “vua tiền mặt” hưởng lợi ngược dòng khi lãi suất cao — logic đơn giản: không vay nợ thì không sợ lãi suất tăng, thậm chí còn được hưởng lãi tiền gửi.
Logic đó vẫn đúng, nhưng nó mới chỉ kể một nửa câu chuyện. Nửa còn lại, ít được nói tới hơn, là: lãi suất cao không chỉ ảnh hưởng đến TCH qua kênh tài chính — nó đang ảnh hưởng trực tiếp đến tốc độ khách hàng của TCH chịu nhận bàn giao nhà, và điều đó mới thực sự quyết định lợi nhuận cốt lõi năm nay.
Khi thị trường ngấm đòn lãi suất, “vua tiền mặt” TCH bật chế độ hưởng lợi
Bán tốt nhưng bàn giao vẫn “nhỏ giọt” — nghịch lý của quý 1 năm tài chính 2026
Con số 203 tỷ đồng nói lên nhiều hơn vẻ ngoài của nó.
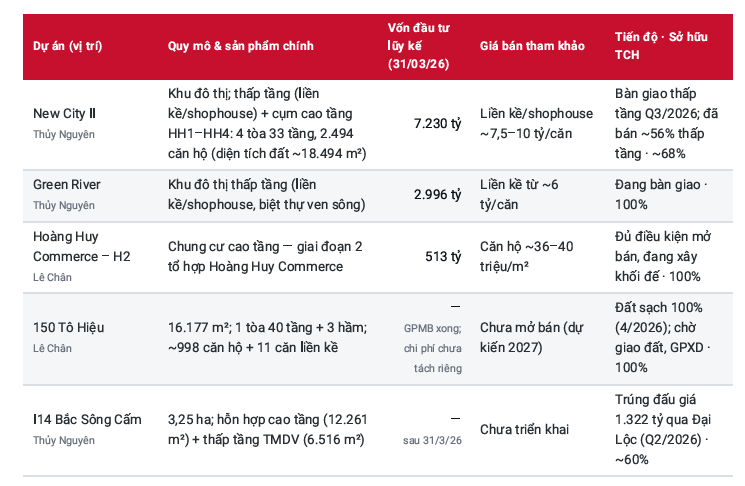
TCH bắt đầu bàn giao những sản phẩm đầu tiên tại dự án HH Green River từ tháng 4/2026, nhưng doanh thu bàn giao bất động sản trong quý chỉ đạt 203 tỷ đồng, tăng khiêm tốn 14% YoY và gần như đi ngang so với quý trước (+3% QoQ).
Dự án này được đẩy mạnh bán hàng từ đầu quý 3/2025, tức lẽ ra đã đến lúc dòng tiền bàn giao phải tăng tốc rõ rệt. Nó chưa tăng tốc — không phải vì hết hàng để bàn giao, mà vì phần lớn khách hàng muốn nhận nhà đúng tiến độ hợp đồng gốc (12-18 tháng) thay vì nhận sớm hơn.
Vì sao khách hàng không muốn nhận nhà sớm?
Nghe có vẻ ngược đời — ai chẳng muốn nhận nhà càng sớm càng tốt — nhưng trong bối cảnh lãi suất vay mua nhà hiện nay, nhận bàn giao sớm đồng nghĩa với việc kích hoạt sớm nghĩa vụ trả nợ ngân hàng, thường theo lãi suất thả nổi đã tăng mạnh so với thời điểm ký hợp đồng.
Nói cách khác, mỗi khách hàng trì hoãn nhận nhà thêm một quý là một quý họ trì hoãn được phải trả lãi vay ở mức cao hơn. Đây là hành vi hoàn toàn hợp lý về mặt tài chính cá nhân, nhưng lại là cơn đau đầu cho TCH vì nó trực tiếp làm chậm tốc độ ghi nhận doanh thu — thứ quyết định lợi nhuận kế toán của một doanh nghiệp bất động sản.
Quý tới mới là phép thử thật sự.
Với các phân khu thấp tầng đã hoàn thiện hạ tầng và đến hạn bàn giao theo hợp đồng, doanh thu bàn giao bất động sản quý 2 NĐTC 2026 (1/7-30/9/2026) được dự phóng đạt khoảng 800 tỷ đồng, gấp hơn 17 lần cùng kỳ — kéo LNST cổ đông công ty mẹ toàn quý lên khoảng 322 tỷ đồng (+700% YoY).
Con số tăng trưởng nghe giật gân, nhưng cần nhớ nó tăng mạnh phần lớn vì nền so sánh cùng kỳ gần như bằng không, chứ không phải vì thị trường đột nhiên bùng nổ. Đây chính là lúc cần theo dõi sát số liệu thực tế thay vì chỉ tin vào dự phóng trên giấy.
Lãi suất — con dao hai lưỡi thực sự của TCH
Mặt bằng lãi vay mua nhà đã đổi khác hẳn so với một năm trước.
Lãi suất ưu đãi cho vay mua nhà hiện phổ biến quanh 8.5-11%/năm, nhưng sau giai đoạn ưu đãi (thường 12-24 tháng), lãi suất thả nổi nhảy lên 13-16%/năm — so với mức chỉ 5.5-6.7%/năm cùng kỳ năm 2025.
Nguyên nhân chính đến từ chi phí huy động vốn đầu vào của ngân hàng tăng (lãi suất tiết kiệm kỳ hạn 6 tháng tại nhóm Big4 hiện đã chạm 8%/năm), cộng thêm định hướng kiểm soát tín dụng bất động sản vẫn được duy trì.
Với người mua nhà, khoảng cách giữa lãi suất ưu đãi và lãi suất thả nổi sau ưu đãi lớn tới mức nào cũng dễ hiểu vì sao ai cũng muốn trì hoãn thời điểm “chuyển sang thả nổi” càng lâu càng tốt.
TCH đang phải trả tiền để giữ chân khách hàng ở lại tiến độ bàn giao.
Chi phí bán hàng và quản lý doanh nghiệp dự phóng quý 2 NĐTC 2026 tăng vọt 60% YoY lên 96 tỷ đồng, tương đương 9.5% doanh thu — và lý do được nêu thẳng là doanh nghiệp trích chi phí để hỗ trợ lãi suất cho người mua nhà.
Đây là một khoản chi thực tế, trực tiếp bào mòn lợi nhuận thuần từ hoạt động kinh doanh, và nó tồn tại chính vì mặt bằng lãi suất hiện nay cao đến mức TCH phải “bù” một phần cho khách hàng thì họ mới chấp nhận tiến độ nhận nhà như kế hoạch.
Trong khi đó, chính TCH lại đang bỏ túi đều đặn từ phía ngược lại.
Với số dư tiền và tiền gửi hơn 6,900 tỷ đồng tại thời điểm cuối năm tài chính 2025 (và vẫn duy trì quanh 3,970-4,500 tỷ đồng qua các quý sau khi một phần được rót vào xây dựng và đấu giá đất), doanh thu tài chính của TCH đạt 101 tỷ đồng trong quý 1 NĐTC 2026, tăng 179% YoY — gần bù đắp hoàn toàn khoản chi hỗ trợ lãi suất cho khách hàng nói trên.
Đây chính là điểm khiến TCH khác biệt hẳn với phần lớn doanh nghiệp bất động sản cùng ngành: công ty vừa là bên hưởng lợi từ lãi suất cao (qua tiền gửi), vừa là bên phải gánh chi phí vì lãi suất cao (qua hỗ trợ khách mua nhà) — hai dòng tiền ngược chiều nhưng lại xuất phát từ cùng một nguyên nhân.
Nói vui thì đây là kiểu “tự mình đá bóng cả hai đầu sân“, nhưng nói nghiêm túc thì đó là hệ quả tất yếu của một công ty bất động sản không vay nợ đang bán hàng vào đúng lúc thị trường vốn cho người mua nhà bị siết lại.
Về nghĩa vụ tài chính đất, TCH vẫn giữ được thế chủ động hiếm có.
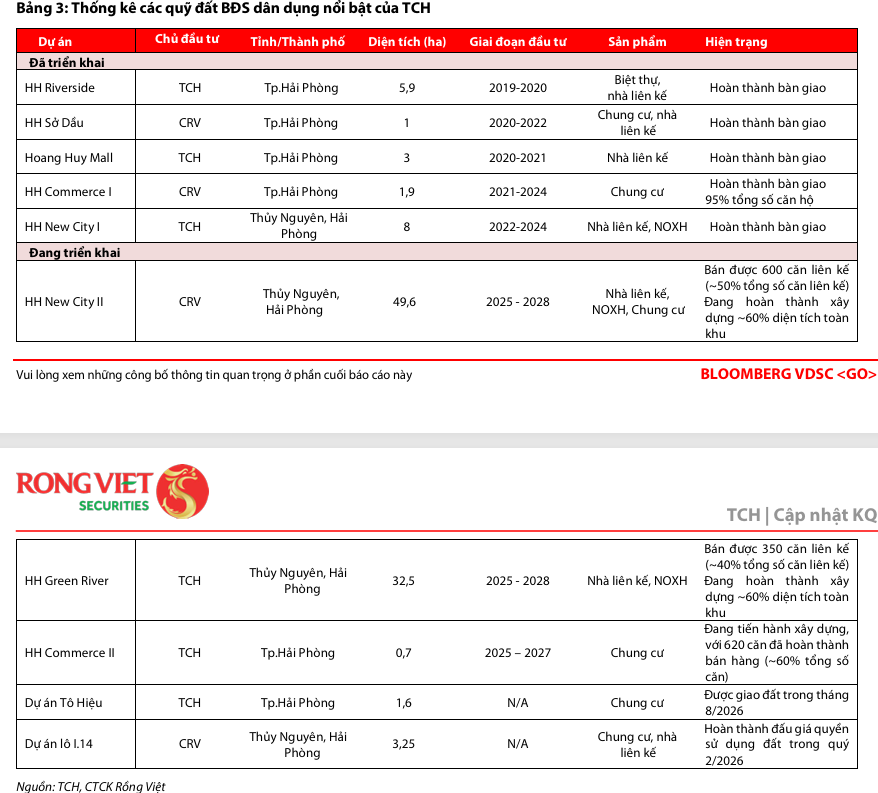
Toàn bộ chu kỳ đầu tư xây dựng của công ty tại New City II, Green River và các dự án còn lại được tài trợ gần như hoàn toàn bằng vốn chủ sở hữu (qua các đợt tăng vốn) và tiền khách trả trước, với tỷ lệ vay/vốn chủ chỉ khoảng 2.7%.
Điều này có nghĩa là dù lãi suất huy động và cho vay trên thị trường có neo cao đến đâu, chi phí lãi vay của bản thân TCH gần như không bị ảnh hưởng — khác hẳn với những doanh nghiệp cùng ngành đang phải xoay xở đáo hạn trái phiếu trong bối cảnh lãi suất hiện nay.
Cuộc đua nguồn cung tại Thủy Nguyên, và bài toán quỹ đất mới
Thủy Nguyên đang trở thành “chiến trường” đông đúc hơn hẳn trước đây.
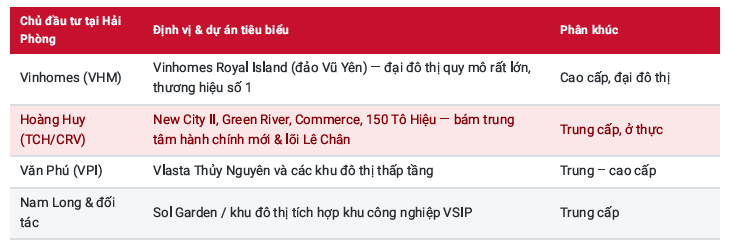
Sau khi được chọn làm trung tâm hành chính mới của Hải Phòng, khu vực này ghi nhận số dự án mở mới năm 2026 tăng gấp ba so với cùng kỳ, với nguồn cung thấp tầng chiếm tới khoảng 90% cơ cấu nhà ở toàn thành phố — đúng phân khúc sở trường của TCH.
Vấn đề là TCH không phải người chơi duy nhất: Vinhomes Royal Island trên đảo Vũ Yên, với quy mô và sức hút thương hiệu vượt trội, đang định hình lại mặt bằng giá của cả khu vực.
TCH chọn cách không đối đầu trực diện — nhắm vào phân khúc ở thực, giá vừa túi tiền hơn, thay vì cuộc chơi đầu tư của Vinhomes — nhưng “không đối đầu” không có nghĩa là “không bị ảnh hưởng”, nhất là khi nguồn cung khu vực tăng nhanh đúng lúc sức mua bị lãi suất ghìm lại.
Lớp tăng trưởng kế tiếp đã bắt đầu thành hình.
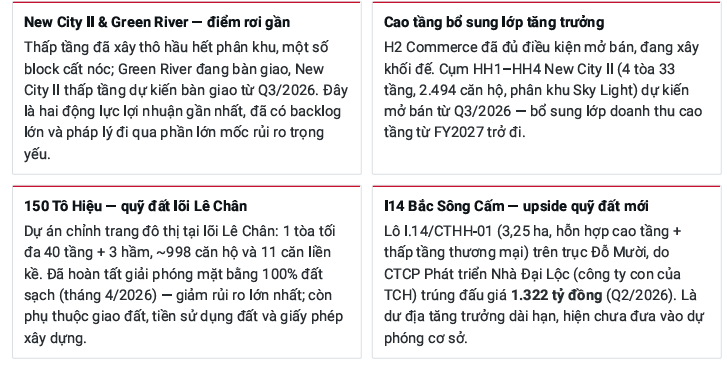
Tháng 8/2026, TCH được UBND TP Hải Phòng giao 16,177 m² đất tại phường Lê Chân để triển khai dự án 150 Tô Hiệu — một tòa chung cư kết hợp trung tâm thương mại tại lõi đô thị hiện hữu, nơi quỹ đất sạch ngày càng khan hiếm.
Đây là kết quả của việc doanh nghiệp hoàn tất giải phóng mặt bằng từ tháng 4/2026, và dự kiến hoàn thiện giấy phép xây dựng trong năm nay để chuẩn bị các bước tiếp theo.
Song song đó, công ty con Đại Lộc đã trúng đấu giá lô đất I.14 tại Bắc Sông Cấm với giá 1,322 tỷ đồng trong quý 2/2026 — một khoản đầu tư dài hạn, chưa đóng góp doanh thu trong vài năm tới nhưng mở thêm dư địa tăng trưởng sau khi hai dự án hiện tại bàn giao xong.
Điểm đáng chú ý: cả hai dự án mới này đều đang bị “phanh” một cách có chủ đích.
Ban lãnh đạo TCH xác nhận trong bối cảnh lãi suất neo cao hiện nay, nửa cuối năm công ty sẽ ưu tiên tập trung xây dựng và bàn giao đúng hẹn tại hai dự án đã bán tốt (New City II, Green River), thay vì vội vàng đẩy mạnh xây dựng và mở bán tại 150 Tô Hiệu.
Đây là một quyết định điều hành hợp lý — mở bán sản phẩm mới vào lúc lãi suất vay mua nhà đang ở đỉnh 3 năm không phải là thời điểm tối ưu để tối đa hóa giá bán — nhưng nó cũng đồng nghĩa là nhà đầu tư nên xác định rõ: lớp tăng trưởng từ 150 Tô Hiệu và lô I.14 là câu chuyện của năm 2027 trở đi, không phải năm nay.
Định giá: VDSC lạc quan, TCBS thận trọng hơn hẳn
Đây là chỗ hai báo cáo thực sự không cùng quan điểm, và sự khác biệt lớn đến mức không nên gộp chung thành một con số bình quân.
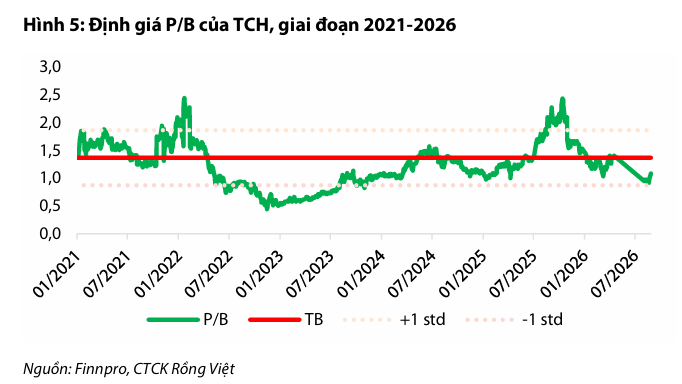
VDSC dùng phương pháp so sánh P/B với hệ số mục tiêu 1.5 lần trên giá trị sổ sách 2026 (13,141 đồng/cổ phiếu), đưa ra giá mục tiêu 19,700 đồng/cổ phiếu — tương ứng mức sinh lời kỳ vọng 68% so với giá đóng cửa 11,700 đồng ngày 11/9/2026, và khuyến nghị MUA. Trong mô hình dự phóng đi kèm của VDSC, LNST cổ đông công ty mẹ cho năm tài chính kết thúc 31/03/2027 được ước tính lên tới 2,374 tỷ đồng.
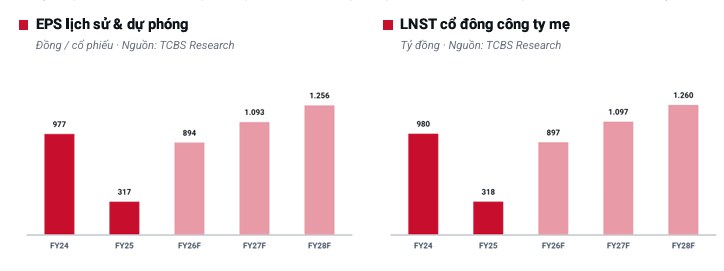
TCBS, trong báo cáo phân tích lần đầu công bố một ngày trước đó, lại vẽ một bức tranh thận trọng hơn nhiều cho cùng giai đoạn: LNST cổ đông công ty mẹ dự phóng chỉ khoảng 897 tỷ đồng — chưa bằng 40% con số của VDSC.
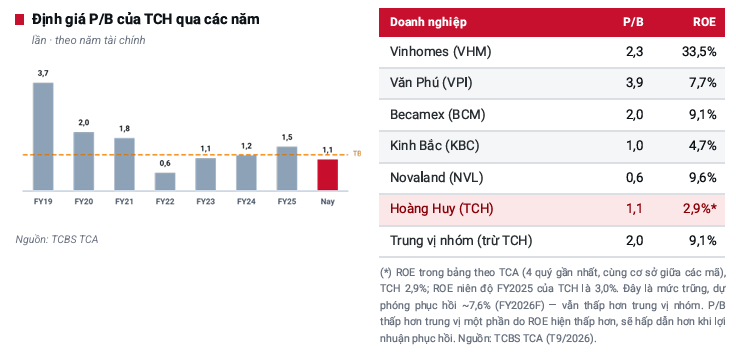
TCBS cũng không đưa ra khuyến nghị mua/bán cụ thể, mà chỉ nhận định TCH đang giao dịch ở P/B khoảng 1.06 lần, tức đã cao hơn khoảng 6% so với giá trị sổ sách công ty mẹ (11,394 đồng/cổ phiếu) — chứ không phải đang chiết khấu sâu như cách VDSC nhìn nhận.
Theo TCBS, ROE dự phóng của TCH dù phục hồi lên khoảng 7.6% vào năm 2026 vẫn thấp hơn chi phí vốn cổ phần thông thường, nên định giá quanh 1.0-1.1 lần sổ sách là hợp lý chứ chưa hẳn là rẻ.
Chênh lệch hơn 2.5 lần giữa hai con số lợi nhuận dự phóng không đến từ sai số làm tròn — nó phản ánh hai cách nhìn khác hẳn nhau về tốc độ chuyển hóa backlog thành doanh thu ghi nhận: VDSC đặt cược vào kịch bản bàn giao tăng tốc mạnh ngay từ quý 2 NĐTC 2026, còn TCBS có vẻ dè dặt hơn với đúng rủi ro mà bài viết này vừa phân tích — việc khách hàng trì hoãn nhận nhà dưới áp lực lãi suất có thể kéo dài hơn một vài quý.
Ai đúng, thị trường sẽ trả lời bằng chính số dư người mua trả tiền trước và doanh thu bàn giao thực tế trong hai quý tới — đây là hai chỉ báo đáng theo dõi nhất với TCH từ giờ đến cuối năm tài chính.
| Tiêu chí | VDSC (11/09/2026) | TCBS (10/09/2026) |
|---|---|---|
| Khuyến nghị | Mua | Báo cáo phân tích lần đầu, không đưa khuyến nghị mua/bán cụ thể |
| Giá mục tiêu (VND/cp) | 19,700 | Không nêu |
| Dự phóng LNST-CĐM (tỷ VND, năm tài chính kết thúc 31/03/2027) | 2,374 | 897 |
| P/B dự phóng | 1.5 lần (mục tiêu 2026, trên BVPS 13,141 đồng) | 1.0 lần (FY2026F, trên BVPS 12,289 đồng) |
| Đánh giá định giá hiện tại | Giá đóng cửa chiết khấu sâu so với giá trị sổ sách và vị thế doanh nghiệp | Đang giao dịch cao hơn ~6% so với giá trị sổ sách công ty mẹ (BVPS 11,394 đồng) |
| Động lực tăng trưởng chính | Đẩy mạnh bàn giao New City II & Green River từ quý 2 NĐTC 2026, biên gộp bất động sản ~50% | Backlog 6,125 tỷ đồng đã “khóa” lợi nhuận tương lai; bảng cân đối gần như không vay nợ |
| Rủi ro chính | Hoạt động bán hàng mới phụ thuộc diễn biến lãi suất và sự phục hồi của thị trường bất động sản | Chậm nghiệm thu/PCCC/cấp sổ có thể dịch chuyển lợi nhuận giữa các năm tài chính; ROE dự phóng 7.6% vẫn thấp hơn chi phí vốn cổ phần |
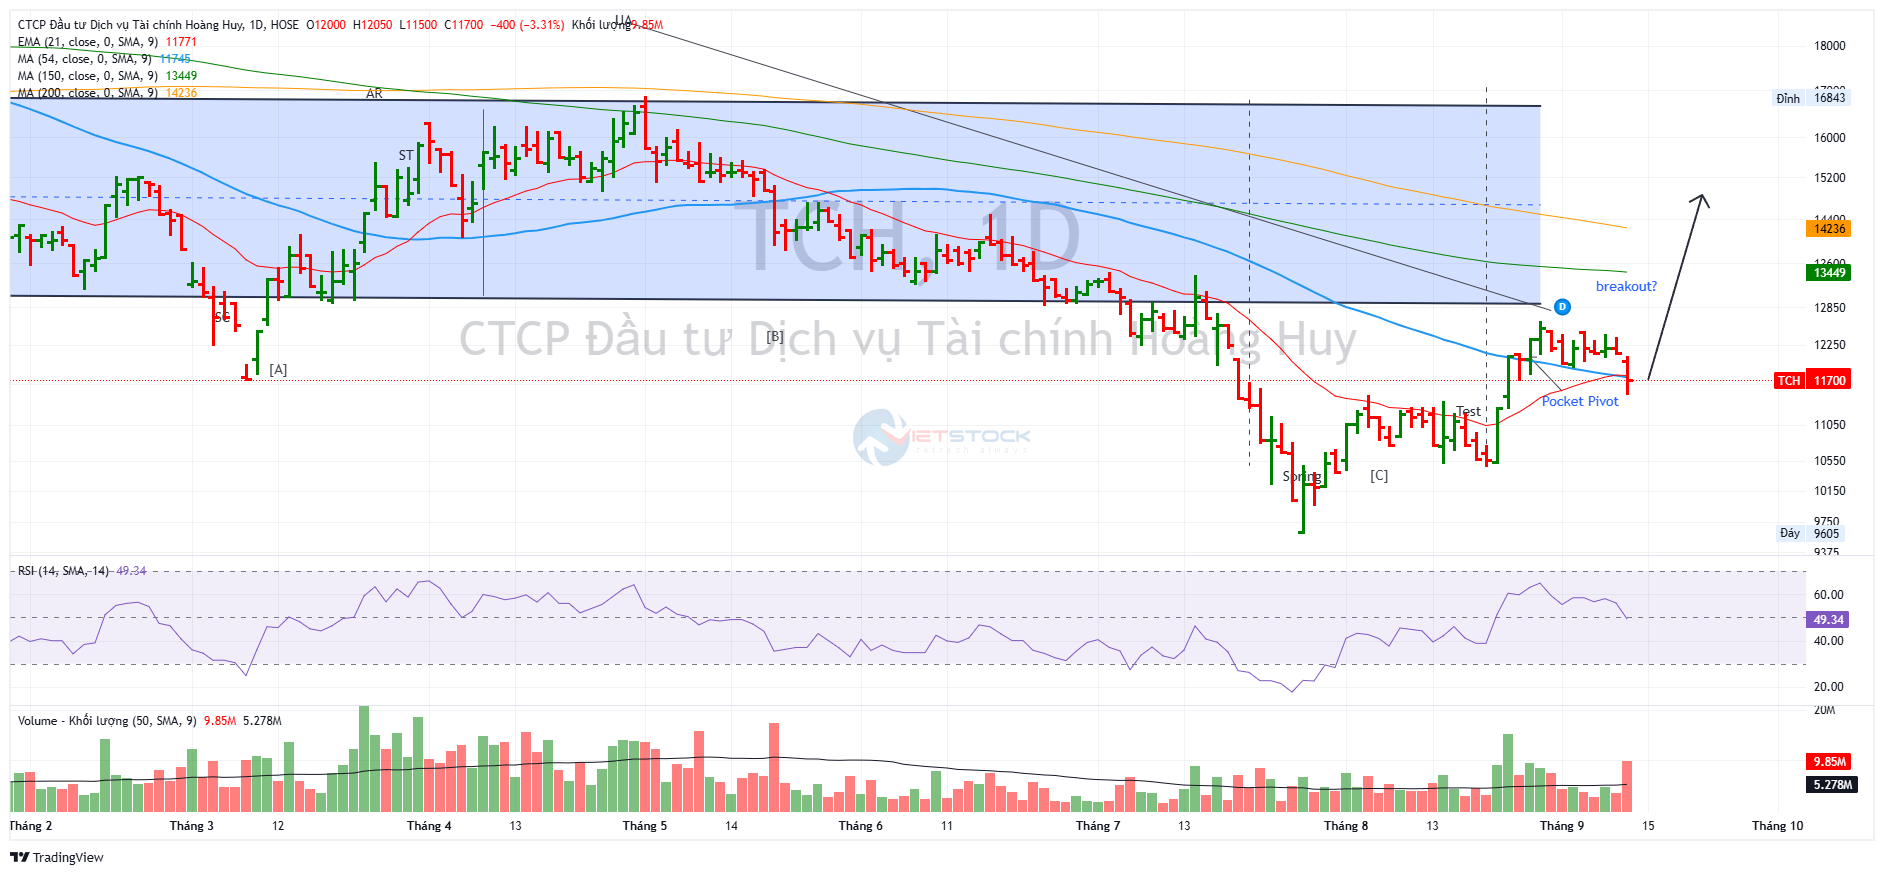
Trên đồ thị, RS của TCH là 46, nằm trong số các cổ phiếu hoạt động kém trên thị trường như toàn bộ dòng bất động sản, nhưng đang có dấu hiệu cải thiện sức mạnh trong thời gian gần đây. Phiên giao dịch ngày 11.9.2026, TCH giảm -3.3% theo sự giảm điểm mạnh của thị trường chung, nhưng vẫn chưa phủ nhận hoạt động tăng điểm của ngày 21.8 và 24.8.2026. Nhìn chung, giá vẫn hoạt động quanh MA50 ngày để tích lũy. Kỳ vọng sau khi tích lũy xong sẽ hướng về phía MA200 ngày.