Th9
Phân tích Doanh Nghiệp
VTP: Giá dầu diesel vẫn chưa buông tha! MBS hạ khuyến nghị, KBSV cũng đồng pha thận trọng
- Doanh thu & lợi nhuận: Quý 2/2026, VTP đạt doanh thu thuần 5,472 tỷ đồng, tăng 9.8-10% YoY và 15.0% QoQ, nhưng lợi nhuận ròng chỉ 73 tỷ đồng, giảm khoảng 26% YoY. Lũy kế 6 tháng, lợi nhuận ròng co về 112 tỷ đồng, giảm 33-34% YoY — quý thứ hai liên tiếp lãi giảm hai chữ số dù doanh thu vẫn tăng.
- Hoạt động cốt lõi: Biên lợi nhuận gộp mảng dịch vụ co về 5.9% trong quý 2, giảm khoảng 1.2 điểm % so với cùng kỳ, trong bối cảnh giá diesel Việt Nam đã tăng hơn 53% YoY lên khoảng 27,743 đồng/lít — và vừa bị điều chỉnh tăng phụ phí nhiên liệu thêm một lần nữa vào cuối tháng 8, đúng lúc nhiều người tưởng áp lực đã qua đỉnh.
- Động lực bổ sung: MBS vừa hạ khuyến nghị từ Khả quan xuống Trung lập, cắt giá mục tiêu 20% xuống 57,000 đồng/cp; KBSV cũng đưa ra giá mục tiêu gần như trùng khớp — 56,700 đồng/cp (Trung lập). Hai CTCK độc lập, công bố cách nhau chưa đầy 24 giờ, cùng đi đến một kết luận gần giống hệt nhau: giá dầu chưa buông tha VTP, và định giá hợp lý của cổ phiếu này đang thấp hơn khá nhiều so với kỳ vọng trước đó.
Hai báo cáo ra liên tiếp trong hai ngày 09/9 và 10/9/2026 — một từ KBSV, một từ MBS — đều xoay quanh đúng một câu chuyện: chi phí nhiên liệu đang ăn mòn lợi nhuận VTP nhanh hơn tốc độ doanh thu có thể bù đắp. Đây không phải chuyện gì mới — bài toán giá dầu đã bám riết VTP từ đầu năm — nhưng điều đáng chú ý là mức độ đồng thuận bất ngờ giữa hai tổ chức phân tích độc lập, ra đời trong bối cảnh khá khác nhau về phương pháp định giá.
Doanh thu quý 2 của VTP vẫn tăng trưởng ổn, được kéo bởi mảng dịch vụ (chuyển phát + logistics) tăng khoảng 22% YoY, trong khi mảng thương mại (chủ yếu thẻ cào) tiếp tục thu hẹp đúng chủ trương công ty.
Nhưng lợi nhuận ròng lại đi ngược chiều — giảm liên tiếp hai quý ở mức hai chữ số so với cùng kỳ — và cả MBS lẫn KBSV đều chỉ ra chung một thủ phạm: chi phí nhiên liệu tăng nhanh hơn khả năng chuyển giá cho khách hàng, cộng thêm chi phí vận hành mới phát sinh từ các dự án mở rộng hạ tầng và hợp tác quốc tế.
Giá diesel: kẻ thù chưa bao giờ ngừng gõ cửa
Giá dầu Brent neo cao vì căng thẳng Trung Đông kéo dài, kéo giá diesel Việt Nam lên một mặt bằng mới.
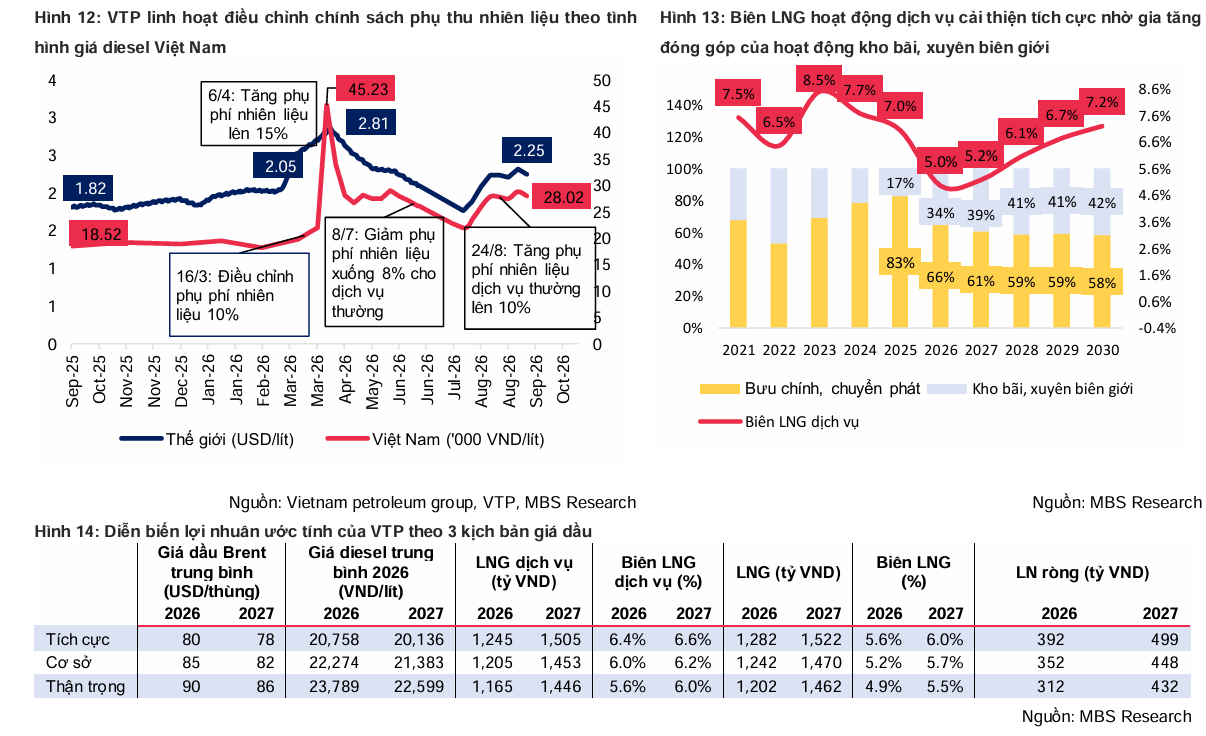
Theo MBS, giá diesel trong nước hiện đạt khoảng 27,743 đồng/lít, tăng hơn 53% YoY — mức tăng đủ lớn để một mình nó giải thích phần lớn cú giảm biên lợi nhuận mảng dịch vụ, từ khoảng 7% cùng kỳ xuống còn 5.9% trong quý 2/2026.
Với đội xe hơn 5,000 chiếc chạy chủ yếu bằng diesel, VTP gần như không có cách nào né được biến động này ngoài việc chuyển một phần chi phí sang khách hàng qua phụ phí nhiên liệu.
Và đây mới là điểm đáng chú ý nhất: phụ phí nhiên liệu của VTP vừa bị điều chỉnh tăng trở lại, ngay trước khi những báo cáo lạc quan hơn về “giá dầu hạ nhiệt” kịp ra đời.
Theo dữ liệu MBS tổng hợp, VTP đã tăng phụ phí lên 10% từ 16/3, tiếp tục nâng lên 15% khi giá dầu lập đỉnh đầu tháng 4, hạ dần về 8% vào 8/7 khi tình hình tạm dịu — nhưng đến 24/8, công ty buộc phải tăng phụ phí trở lại lên 10%.
Nói cách khác, ngay trong giai đoạn nhiều người kỳ vọng áp lực chi phí đã qua đỉnh, VTP vẫn phải rút lại một phần “nhượng bộ” đã dành cho khách hàng trước đó — một tín hiệu thực tế, đo được bằng hành động của chính doanh nghiệp, thay vì chỉ là dự báo trên giấy.
Sức chống chịu của VTP không tệ, chỉ là chưa đủ để bù hoàn toàn.
MBS đánh giá biên lợi nhuận gộp mảng dịch vụ giảm tương đối ít so với mức tăng giá nhiên liệu, nhờ ba yếu tố: tăng phụ phí kịp thời, khai thác tốt các đơn hàng liên tỉnh và bưu kiện khối lượng lớn với giá dịch vụ cao hơn, và gia tăng đóng góp từ hoạt động kho bãi — biên lợi nhuận ước tính khoảng 13%, cao hơn hẳn mảng chuyển phát truyền thống.
Đây chính là lý do biên lợi nhuận gộp hợp nhất của VTP chỉ đi ngang ở mức 5.4% trong quý 2 thay vì sụt sâu hơn.
Dự báo bị cắt mạnh, nhưng mức độ bi quan khác nhau
Cả hai CTCK đều hạ dự báo lợi nhuận 2026-2027, nhưng mức độ cắt giảm và góc nhìn về tốc độ phục hồi lại khác nhau đáng kể.
MBS điều chỉnh giảm lợi nhuận ròng tới 23.5%/22.9% cho 2026/2027 so với dự phóng liền trước, dẫn đến lợi nhuận ròng 2026 chỉ còn 352 tỷ đồng — giảm 13.6% YoY — trước khi phục hồi mạnh 27.2% YoY lên 448 tỷ đồng vào 2027.
KBSV thận trọng hơn về mức cắt (-14%/-24% so với dự phóng cũ) nhưng lại lạc quan hơn về mức giảm tuyệt đối năm 2026, chỉ dự phóng lợi nhuận ròng 386 tỷ đồng, giảm 5% YoY.
Chênh lệch giữa hai con số — 352 tỷ so với 386 tỷ, tương đương gần 10% — không quá lớn, nhưng đủ để phản ánh hai cách nhìn khác nhau về tốc độ VTP có thể chuyển chi phí nhiên liệu sang khách hàng trong những quý còn lại của năm.
MBS còn đi xa hơn, đưa ra hẳn ba kịch bản giá dầu để lượng hóa rủi ro.
Ở kịch bản cơ sở (Brent 85 USD/thùng, diesel bình quân 22,274 đồng/lít, +27.8% YoY), lợi nhuận ròng 2026 đạt 352 tỷ đồng. Nếu giá dầu hạ nhiệt về kịch bản tích cực (Brent 80 USD/thùng), lợi nhuận có thể nhích lên 392 tỷ; ngược lại nếu giá dầu neo cao hơn dự kiến (Brent 90 USD/thùng), lợi nhuận ròng có thể chỉ còn khoảng 312 tỷ đồng.
Biên độ dao động gần 25% giữa kịch bản tốt nhất và xấu nhất chỉ vì một biến số duy nhất — giá dầu thế giới — là lời nhắc rõ ràng rằng ai đang cầm VTP thực chất đang đặt cược một phần vào diễn biến địa chính trị Trung Đông, dù muốn hay không.
Bức tranh còn phức tạp hơn vì bản thân ngành bưu chính cũng đang chậm lại.
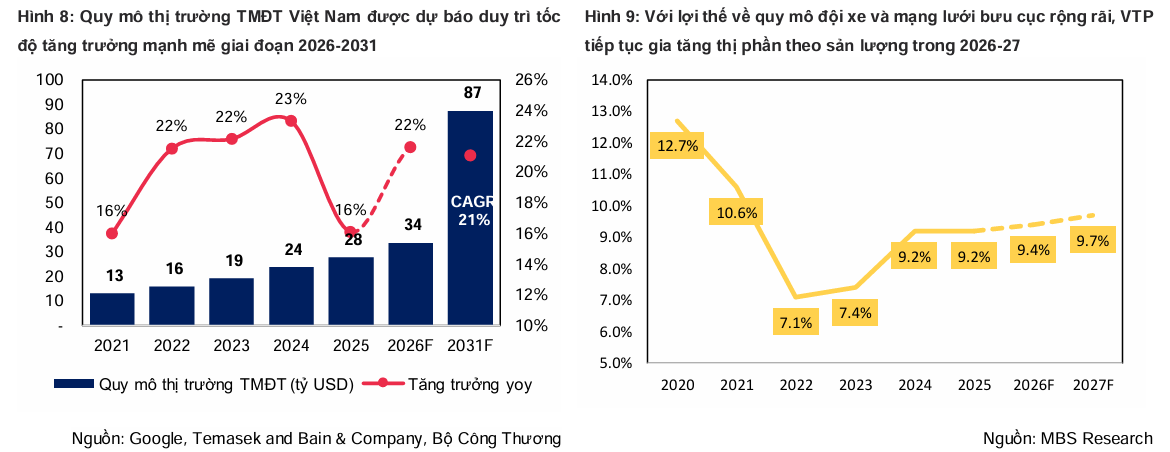
MBS dẫn số liệu Bộ Khoa học & Công nghệ cho thấy sản lượng toàn ngành bưu chính 6 tháng đầu năm 2026 chỉ tăng 16% YoY — thấp hơn hẳn mức tăng 31.5% của cả năm 2025 và thấp hơn kỳ vọng CAGR dài hạn 24% (2022-2030) của Allied Market Research.
Nguyên nhân một phần đến từ áp lực cạnh tranh của các đội vận chuyển gắn liền hai sàn TMĐT lớn nhất — TikTok Shop (56% thị phần) và Shopee (41% thị phần) — khiến các hãng vận chuyển độc lập như VTP chịu sức ép giá cước lớn hơn.
Ngành cũng đang có dấu hiệu đào thải: Ninja Van Việt Nam đã chính thức dừng mảng giao nhận nhanh từ 30/9/2025. Dù vậy, MBS vẫn đánh giá VTP đủ sức giành thêm thị phần sản lượng (khoảng 0.2-0.3 điểm % trong 2026-2027) nhờ lợi thế quy mô đội xe và khả năng xử lý bưu kiện nặng — nhưng đây là mức tăng thị phần khiêm tốn, không đủ để đảo ngược xu hướng lợi nhuận đi xuống trong ngắn hạn.

Hợp tác với FedEx cũng bị dời tiến độ so với kỳ vọng ban đầu.
MBS cho biết việc chuyển giao toàn bộ lượng hàng từ đối tác cũ của FedEx sang VTP gặp một số vướng mắc, khiến doanh thu từ hợp tác này chỉ thực sự được ghi nhận từ nửa cuối 2026, với ước tính khiêm tốn khoảng 250 tỷ đồng năm 2026 và 500 tỷ đồng năm 2027 — chậm hơn và thấp hơn một số ước tính lạc quan trước đó.

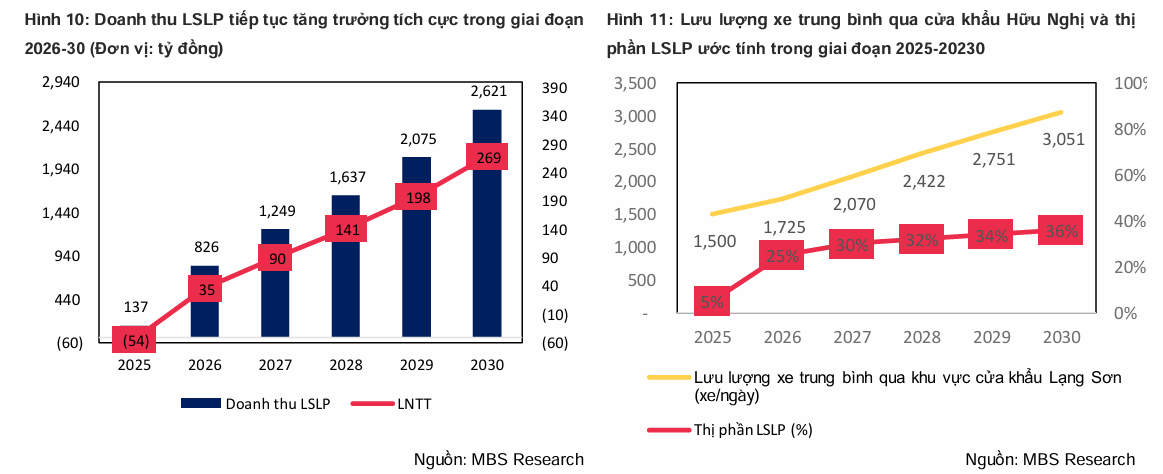
Tương tự, doanh thu từ Công viên Logistics Lạng Sơn cũng bị điều chỉnh giảm 7.1-10% so với dự phóng cũ, do lưu lượng xe qua khu vực cửa khẩu tăng chậm lại (18.6% YoY lũy kế 8 tháng, so với 31.8% cùng kỳ 2025) vì vướng mắc thủ tục kiểm dịch theo Nghị định 46 trong quý 1 — dù nghị định này đã được tạm hoãn từ tháng 4/2026 và MBS kỳ vọng lưu lượng sẽ ổn định trở lại.
MBS ước tính LSLP hoàn toàn có thể gia tăng thị phần lên khoảng 25%/30% trong 2026-2027.
Định giá: cổ phiếu đã giảm sâu, nhưng chưa chắc đã rẻ
Giá VTP hiện đã rời rất xa vùng đỉnh, nhưng vẫn chưa hẳn là món hời trên bàn cân định giá.
Cổ phiếu VTP giao dịch quanh 50,300-50,400 đồng (09/9/2026) — cách vùng đỉnh 52 tuần 156,200 đồng một khoảng rất lớn. Vấn đề là dù giá đã giảm sâu, P/E trượt 12 tháng của VTP vẫn ở mức 32.0 lần, còn P/E dự phóng 2026 theo MBS là 28.9 lần — cao hơn hẳn mức bình quân 13.4 lần và trung vị 10.2 lần của nhóm doanh nghiệp logistics/chuyển phát cùng ngành trong khu vực (UPS, CJ Logistics, Kerry Logistics, YTO Express, STO Express, Yamato, J&T Global Express) mà MBS dùng để so sánh.
P/B dự phóng 2026 của VTP cũng ở mức 5.0 lần, so với bình quân nhóm so sánh chỉ 1.9 lần. Nói cách khác, ngay cả sau một đợt điều chỉnh giá mạnh, VTP vẫn đang được thị trường định giá đắt hơn đáng kể so với các doanh nghiệp cùng ngành ở khu vực — phần bù định giá này chỉ hợp lý nếu VTP thực sự duy trì được tốc độ tăng trưởng vượt trội, điều mà cả hai báo cáo mới nhất đều đang tỏ ra hoài nghi trong ngắn hạn.

Định giá & khuyến nghị: các công ty chứng khoán vẫn còn chia rẽ về tốc độ phục hồi
Bảng dưới đây tổng hợp các báo cáo cập nhật gần nhất (từ đầu tháng 8 đến giữa tháng 9/2026) để phản ánh đúng nhất bối cảnh sau khi KQKD quý 2 đã công bố — các báo cáo ra trước đó (tháng 5-7/2026, thời điểm giá dầu mới lập đỉnh và KQKD quý 2 chưa ra) đã lược bỏ vì góc nhìn tại đó không còn phản ánh đúng tình hình hiện tại.
Cần lưu ý trước khi đọc bảng dưới đây: giá cổ phiếu VTP đã trải qua một đợt biến động khá mạnh chỉ trong vòng một tháng. Từ đáy khoảng 44,800–47,000 đồng đầu tháng 8, giá hồi phục lên quanh 54,100 đồng vào 25/8 (tăng hơn 10%), rồi lại thoái lui về vùng 50,300–51,000 đồng vào đầu-giữa tháng 9 — nhường lại phần lớn thành quả của đợt hồi phục đó, và cách khá xa vùng đỉnh 52 tuần 156,200 đồng (theo MBS).
Diễn biến này khá khớp với thống kê của KBSV: tính đến 09/9, giá VTP vẫn giảm khoảng 5.6% trong 1 tháng, 12.1% trong 6 tháng và tới 19.1% trong 12 tháng gần nhất — và còn kém hơn cả diễn biến chung của thị trường, với mức underperform so với VN-Index lần lượt -8.5%/-21.1%/-30.3% ở ba mốc 1 tháng/6 tháng/12 tháng.
Đáng chú ý, KBSV và MBS dùng gần như cùng một mức giá làm cơ sở tính toán trong cùng ngày 09/9 — lần lượt 50,400 đồng và 50,300 đồng — nên khác biệt giữa hai báo cáo này nằm ở góc nhìn, không phải ở dữ liệu giá đầu vào.
Đáng chú ý nhất trong đợt cập nhật này: MBS (10/9) là báo cáo đầu tiên trong nhóm thực sự hạ khuyến nghị — từ Khả quan xuống Trung lập — chứ không chỉ hạ con số dự phóng như các báo cáo khác, đồng thời cắt thẳng giá mục tiêu 20% xuống còn 57,000 đồng/cp.
VNDirect (26/8) và KBSV (09/9) tuy vẫn giữ khuyến nghị (Khả quan và Trung lập), nhưng cũng tự cho thấy định giá của mình thận trọng hơn mặt bằng chung: VNDirect đưa giá mục tiêu 77,200 đồng trong khi ghi nhận consensus thị trường lúc đó chỉ khoảng +12.2% tiềm năng tăng giá; KBSV đưa giá mục tiêu 56,700 đồng trong khi giá mục tiêu đồng thuận theo Bloomberg vẫn cao hơn hẳn, ở mức 66,500 đồng.
Ba báo cáo gần nhất, ra trong vòng chưa đầy ba tuần, đều nghiêng về phía thận trọng hơn so với phần còn lại của giới phân tích — không còn là ngoại lệ đơn lẻ nữa.
Điểm đáng chú ý thứ hai khi so sánh các dự báo: ba trong năm báo cáo — VNDirect (cuối tháng 8), KBSV (đầu tháng 9) và MBS (giữa tháng 9), tức những báo cáo có góc nhìn gần nhất với thực tế nửa cuối năm — đều dự phóng lợi nhuận ròng năm 2026 sẽ giảm so với 2025 (lần lượt khoảng -5.9%, -5% và -13.6%), trong khi HSC nhìn nhận lợi nhuận gần như đi ngang và SHS vẫn thấy tăng trưởng nhẹ.
Cả ba đều thẳng thắn cho biết đã phải cắt giảm dự phóng lợi nhuận 2026-2027 so với báo cáo liền trước (VNDirect: -32.2%/-17.9%; KBSV: -14%/-24%; MBS: -23.5%/-22.9%) — ba lần hạ dự báo độc lập từ ba CTCK khác nhau, cùng một hướng, là tín hiệu đáng để tâm hơn một lần hạ đơn lẻ.
Đáng nói, MBS là báo cáo bi quan nhất về mức độ sụt giảm lợi nhuận 2026 trong cả nhóm, dù cũng là báo cáo mới nhất.
Về thời điểm biên lợi nhuận phục hồi, các báo cáo cũng chưa thống nhất — và phe thận trọng giờ đông hơn.
VNDirect vẫn là tiếng nói lạc quan nhất, kỳ vọng biên gộp mảng dịch vụ cải thiện ngay trong nửa cuối 2026, lên khoảng 7.0% cho cả năm.
KBSV và MBS lại cùng nghiêng về phía thận trọng: KBSV cho rằng áp lực chi phí — cạnh tranh giá cước, nhân công, nhiên liệu và khấu hao từ các dự án logistics mới — sẽ còn kéo dài xuyên suốt 2026-2028, biên lợi nhuận chỉ thực sự cải thiện rõ rệt từ năm 2029; còn MBS dự phóng biên gộp dịch vụ cả năm 2026 chỉ đạt khoảng 6.0% — thấp hơn cả mức 7.0% của năm 2025 — và cũng chỉ nhích nhẹ lên 6.2% trong 2027.
Đây là khác biệt về cách nhìn chu kỳ đầu tư chứ không phải sai số nhỏ, và báo cáo quý 3/2026 sắp tới sẽ là phép thử đầu tiên cho việc bên nào gần với thực tế hơn.
| Tiêu chí | HSC (07/8/2026) | SHS (07/8/2026) | VNDirect (26/8/2026) | KBSV (09/9/2026) | MBS (10/9/2026) |
|---|---|---|---|---|---|
| Khuyến nghị | Tăng tỷ trọng (đang xem xét lại) | Theo dõi | Khả quan (duy trì) | Trung lập | Trung lập (hạ từ Khả quan) |
| Giá mục tiêu (VND/cp) | 63,224 (+34.5% so với giá 47,000đ) | Không nêu cụ thể | 77,200 (+42.5% so với giá 54,100đ; consensus thị trường chỉ +12.2%) | 56,700 (+12.5% so với giá 50,400đ; giá mục tiêu đồng thuận Bloomberg 66,500đ) | 57,000 (+13% so với giá 50,300đ; đã giảm 20% so với dự phóng trước) |
| Dự phóng doanh thu 2026 (tỷ VND) | 23,083 | 21,408 | ~21,900 (+6.5% YoY, suy ra từ tăng trưởng nêu trong báo cáo) | 22,601 (+10% YoY) | 23,705 (+13.7% YoY, đã hạ 1.4% so với dự phóng cũ) |
| Dự phóng LNST năm 2026 (tỷ VND) | 405 (đi ngang YoY) | 445 | 381 (-5.9% YoY, đã hạ 32.2% so với dự báo trước) | 386 (-5% YoY, đã hạ 14% so với dự báo trước) | 352 (-13.6% YoY, đã hạ 23.5% so với dự báo trước) |
| Động lực tăng trưởng chính | Hợp tác FedEx, logistics xuyên biên giới, Luật TMĐT mới hỗ trợ thị phần | Mở rộng hạ tầng logistics/công nghệ, FedEx, Go Global | Xu hướng hàng nặng/giá trị cao, Luật TMĐT mới, chuyển dịch cơ cấu sang logistics tích hợp (24%→40% doanh thu đến 2030), biên gộp phục hồi từ H2/26 | Mở rộng thị phần chuyển phát (23.5% năm 2026 → 25.5% năm 2030), logistics kho vận (CAGR 22%) và xuyên biên giới (CAGR 29%) giai đoạn 2026-2030 | Doanh thu dịch vụ tăng 29.6%/16.6% YoY (2026-27) nhờ bùng nổ TMĐT và giành thêm thị phần; tăng đóng góp từ kho bãi, xuyên biên giới với biên lợi nhuận cao hơn |
| Rủi ro chính | Giá dầu diesel leo thang trở lại do căng thẳng Trung Đông | Cạnh tranh từ đơn vị gắn nền tảng TMĐT (SPX/J&T), giá nhiên liệu, áp lực thanh khoản, định giá đã phản ánh một phần kỳ vọng | Chi phí nhiên liệu cao hơn dự kiến, triển khai logistics park thiếu đồng bộ công nghệ, đối thủ nước ngoài chấp nhận lỗ lũy kế để giảm giá giành thị phần | Chi phí nhiên liệu duy trì mức cao, tiến độ dự án logistics chậm hơn kỳ vọng, hiệu quả khai thác thấp hơn dự kiến | Căng thẳng địa chính trị kéo dài giữ giá nhiên liệu neo cao; TMĐT tăng trưởng chậm hơn kỳ vọng; cạnh tranh giữa các đơn vị vận chuyển độc lập hạ nhiệt chậm hơn dự kiến |
Riêng KBSV còn đưa ra ba kịch bản định giá cụ thể, hữu ích để hình dung biên độ dao động hợp lý của cổ phiếu: kịch bản tích cực 71,000 đồng/cp (thị phần đạt 26.5% vào 2030, logistics xuyên biên giới CAGR 31%), kịch bản cơ sở 56,700 đồng/cp (thị phần 25.5%, CAGR 24% — chính là giá mục tiêu khuyến nghị), và kịch bản tiêu cực 45,600 đồng/cp (thị phần 24.8%, CAGR 18%).
MBS cũng làm phép tính tương tự nhưng theo kịch bản giá dầu: ở kịch bản cơ sở (Brent 85 USD/thùng), lợi nhuận ròng 2026 đạt 352 tỷ đồng; nếu giá dầu hạ nhiệt hơn kỳ vọng, con số này có thể nhích lên 392 tỷ, còn nếu giá dầu neo cao hơn, lợi nhuận ròng có thể chỉ còn khoảng 312 tỷ — biên độ dao động gần 25% chỉ vì một biến số duy nhất là giá dầu thế giới.
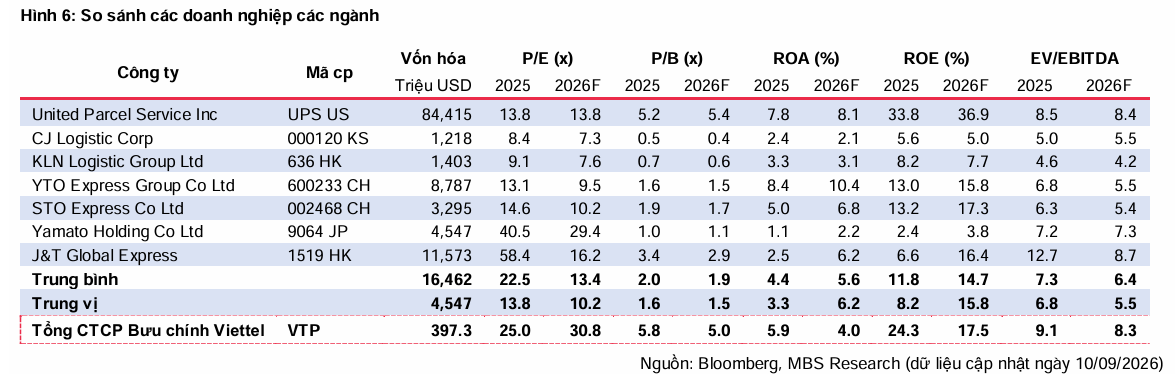
Đồng thời, P/B hiện tại của VTP đang giao dịch dưới mức trung bình lịch sử, quanh vùng -1 độ lệch chuẩn — phản ánh đúng xu hướng ROE giảm dần trong chu kỳ đầu tư hạ tầng hiện tại (ROE dự phóng theo KBSV giảm từ 23% năm 2025 xuống còn khoảng 15% năm 2026 và 13% năm 2027); còn theo MBS, dù giá cổ phiếu đã giảm sâu, P/E dự phóng 2026 của VTP (28.9 lần) vẫn cao hơn hẳn mức bình quân 13.4 lần của nhóm doanh nghiệp logistics/chuyển phát cùng ngành trong khu vực — cho thấy phần bù định giá của VTP vẫn chưa hề rẻ.
Ngoài bảng so sánh trên, còn một biến số nữa nằm ngoài mọi mô hình định giá của các CTCK kể trên: khả năng Viettel tái cơ cấu tỷ lệ sở hữu tại VTP theo tinh thần Quyết định 40/2026/QĐ-TTg (xem mục trên).
Chưa CTCK nào đưa yếu tố này vào dự báo — đơn giản vì chưa có gì để đưa vào — nhưng đây là loại thông tin nên chủ động theo dõi thêm trong các quý tới, thay vì chỉ nhìn vào bài toán giá dầu và tiến độ cửa khẩu thông minh.
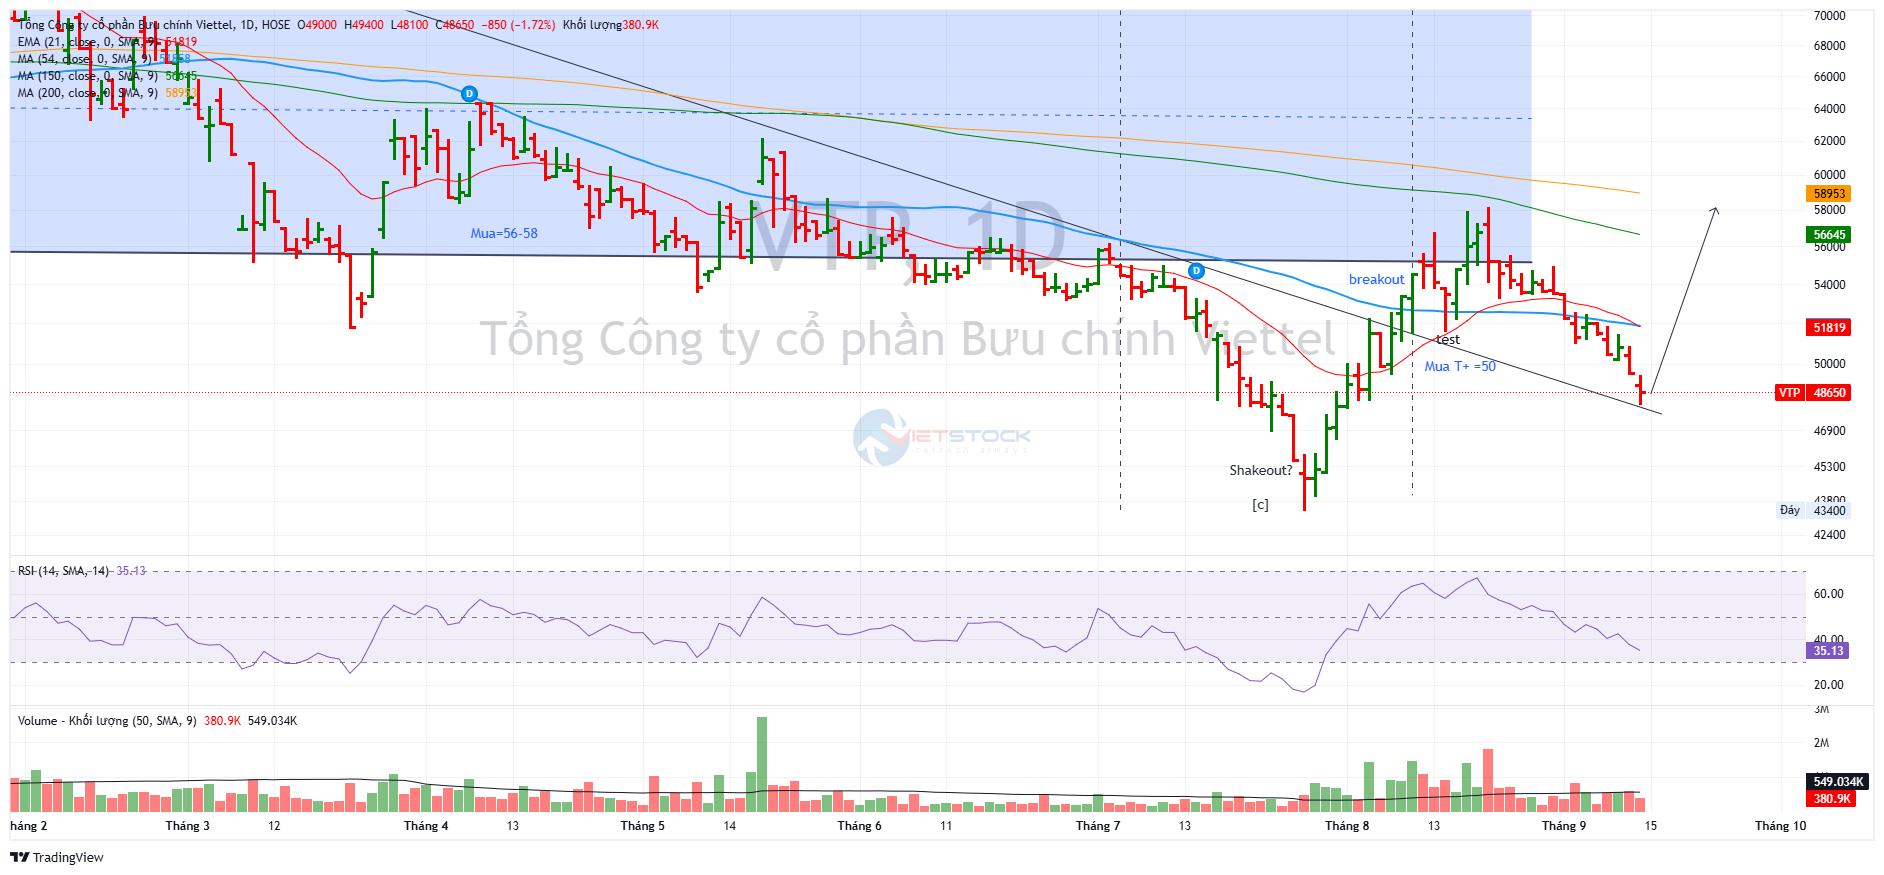
Trên đồ thị, RS của VTP là 38, và đang suy yếu, cho thấy cổ phiếu này hoạt động kém trên thị trường. Tuy nhiên, khả năng đây là điểm pullback sau khi breakout đường trendline giảm giá. Quá trình này như là một sự kiện LPS ở pha D, sau khi có sự kiện Shakeout ở pha C. Dựa trên kỳ vọng giá dầu lập đỉnh ở vùng 102 USD/thùng, kỳ vọng VTP sẽ tăng điểm trở lại trong thời gian tới và hướng về MA200 ngày.