
Th10
Phân tích Doanh Nghiệp
GMD: lợi nhuận quý 3 ước tăng 67%-86% so với cùng kỳ nhờ Gemalink. Chờ cổ phiếu thưởng 50% kéo giá?
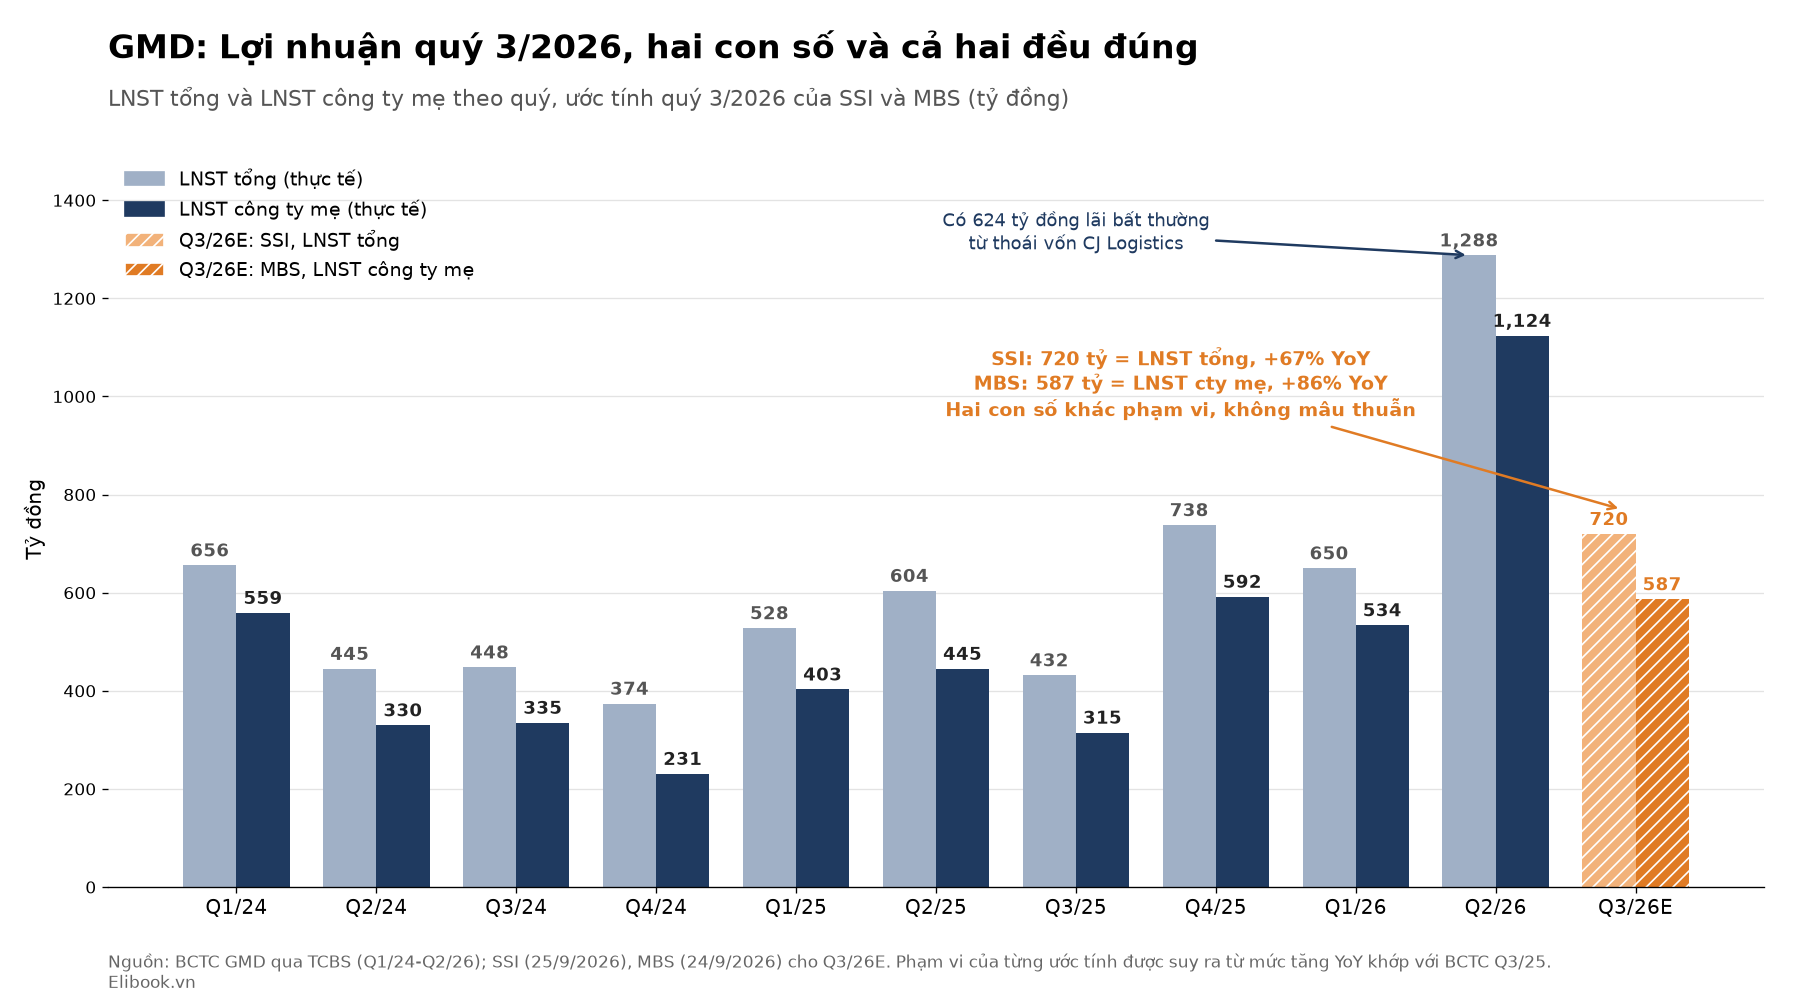
- Doanh thu & lợi nhuận: LNST quý 3/2026 ước tính tăng khoảng 67-86% YoY tùy nguồn, nhưng giảm 44% QoQ vì quý 2 có khoản lãi bất thường 624 tỷ đồng từ thoái vốn CJ Logistics.
- Hoạt động cốt lõi: Sản lượng cảng phía Nam 6T2026 đạt 2.2 triệu TEU (+35% YoY); phía Bắc lần đầu giảm 9% YoY. Biên gộp toàn công ty 46.9%.
- Động lực bổ sung: Cổ phiếu thưởng tỷ lệ 50% sắp phát hành làm “giá” GMD trên bảng điện chia 1.5 lần. Liệu đây có phải là yếu tố hỗ trợ giá cổ phiếu?
Theo đó, ngày 8/10/2026 tới đây, Gemadept sẽ chốt danh sách cổ đông để phát hành hơn 216.4 triệu cổ phiếu thưởng với tỷ lệ thực hiện quyền là 2:1, tức cổ đông sở hữu 2 cổ phiếu sẽ được nhận 1 cổ phiếu mới.
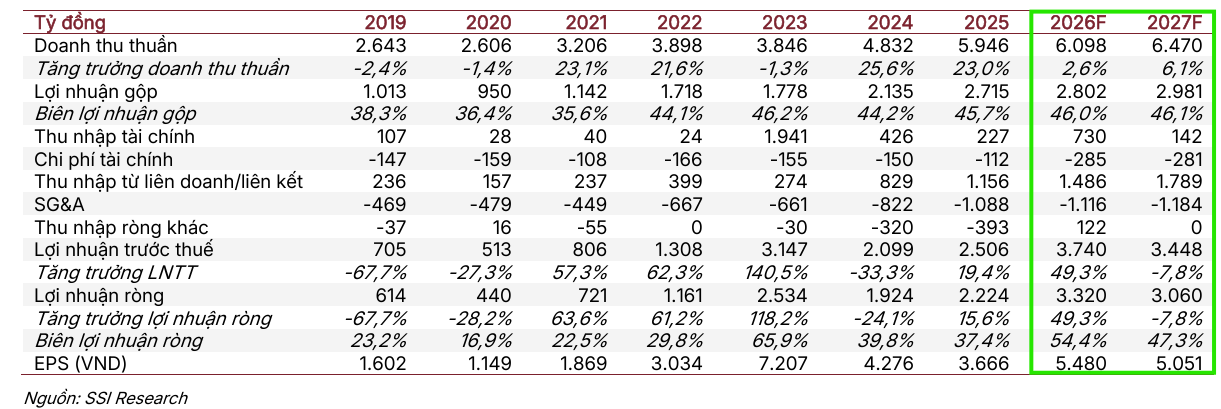
Giá GMD đóng cửa phiên 2/10 là 77,600 đồng. Chia cho 1.5, ta được 51,733 đồng. Giá mục tiêu 88,000 đồng của SSI trở thành 58,667 đồng. EPS dự phóng 2026 từ 5,480 đồng thành 3,653 đồng. Không một đồng giá trị nào bốc hơi: thưởng cổ phiếu chỉ là cắt chiếc bánh thành nhiều miếng hơn, nhưng bảng điện sẽ hiện “giảm 33%” và liệu điều này có kích thích hiệu ứng kéo giá cổ phiếu sau chia?
Chuyện này trùng với một mùa báo cáo đầy tiếng ồn: hai con số lợi nhuận quý 3 cách nhau cả trăm tỷ, quỹ ngoại vừa rời ghế cổ đông lớn, ban lãnh đạo mua nhỏ giọt.
Câu hỏi thật của bài là: sau khi lọc hết các lớp ảo ảnh (đổi số cổ phiếu, khoản lãi một lần, phạm vi lợi nhuận), GMD có gì xứng đáng để nhà đầu tư xuống tiền?
Lợi nhuận quý 3: hai con số, và con số nào cũng đúng theo cách của nó
SSI ước tính LNST quý 3 đạt 720 tỷ đồng, tăng 67% YoY. MBS đưa ra 587 tỷ đồng, tăng 86% YoY. MBS thấp hơn nhưng lại tăng mạnh hơn, manh mối cho thấy hai bên không đo cùng một thứ.
Phạm vi của SSI có thể kiểm tra bằng chính dự phóng của họ. Cả năm 2026 SSI đặt lợi nhuận cổ đông công ty mẹ ở 2,503 tỷ đồng; nửa đầu năm đã 1,668 tỷ đồng, nghĩa là nửa cuối chỉ còn 835 tỷ đồng. Nếu 720 là lợi nhuận công ty mẹ, quý 4 sẽ chỉ còn khoảng 115 tỷ đồng, điều rất khó tin. Nên theo ước tính của người viết, 720 nhiều khả năng là LNST trước lợi ích cổ đông thiểu số, còn 587 của MBS gần với lợi nhuận công ty mẹ hơn. Quy đổi thô theo tỷ lệ thiểu số của SSI, lợi nhuận công ty mẹ quý 3 nằm quanh 430-590 tỷ đồng, so với nền khoảng 316 tỷ đồng cùng kỳ (suy ra từ số của MBS).
Điều hai bên đồng thuận mới đáng nhớ. Cả hai đều cho lợi nhuận quý 3 tăng mạnh nhờ Gemalink. SSI nhận định Gemalink đã tăng giá xếp dỡ khoảng 10% theo mức giá sàn mới của cảng nước sâu từ tháng 2/2026, và sản lượng phía Nam đang vượt công suất thiết kế.
GMD: Gemalink Chạy Vượt 154% Công Suất, Và Giấc Mơ Trung Tâm Tài Chính Hàng Hải Bắt Đầu Có Hình Hài
MBS ước tính sản lượng toàn hệ thống quý 3 tăng 6.3% YoY, riêng Gemalink tăng 27.3% YoY, kéo lợi nhuận liên doanh liên kết đi lên. Lợi nhuận liên doanh liên kết 6T2026 đã là 694 tỷ đồng (+47% YoY), nên GMD ngày càng giống công ty nắm cổ phần Gemalink hơn là chủ cảng Hải Phòng.
Cái giá của sự dịch chuyển đó nằm ở phía Bắc. Sản lượng Nam Đình Vũ 6T2026 giảm 9% YoY dù công suất vừa tăng 700 nghìn TEU, vì Lạch Huyện 3&4 và 5&6 hút hàng. SSI không kỳ vọng áp lực này dịu đi trước nửa cuối 2027. Trước khi bàn đường dài, hãy xem ai đang đứng ở hai bên quầy giao dịch.
Giao dịch nội bộ: người mua nhỏ giọt, người bán là quỹ, hai tín hiệu khác hẳn nhau
TCBS thống kê 282 sự kiện nội bộ ở 16 doanh nghiệp cảng biển và vận tải từ 2018, và GMD thuộc nhóm nhà “mua ở đáy”. Sau 7 lần lãnh đạo mua, mức tăng trung vị sau 1 năm là 65.1% với xác suất tăng 86%; sau 20 lần bán, cổ phiếu vẫn tăng trung vị 18.2% sau 1 năm, xác suất giảm chỉ 30%. Mẫu đẹp nhất là tháng 4/2025: 10 lãnh đạo và người liên quan cùng mua 8.5 triệu cổ phiếu khi giá rơi 30%, và cổ phiếu tăng 67% sau một năm.
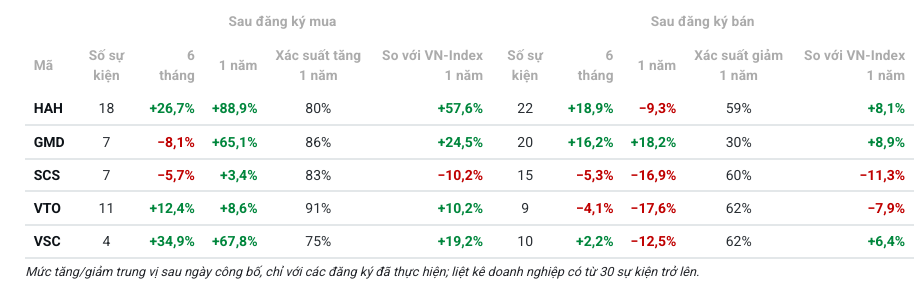
Quay trở lại năm 2026. Theo dữ liệu giao dịch của TCBS, các lệnh mua ghi nhận gồm 190,000 cổ phiếu ngày 12/2, 500,000 cổ phiếu ngày 28/1 và nhóm giao dịch ngày 4/8 gộp khoảng 305,000 cổ phiếu quanh 76,500 đồng. Tổng cộng chưa tới 1 triệu cổ phiếu, khoảng 69 tỷ đồng theo giá khớp, tức chỉ bằng khoảng một phần tám về số cổ phiếu so với đợt mua 2025. Tôi chưa xác minh danh tính người mua, nên chỉ đọc đây là tín hiệu mua nhỏ giọt, không phải “lãnh đạo gom hàng“. Thang đo TCBS còn loại giao dịch của quỹ và các lệnh mua dưới 200,000 cổ phiếu, nên không áp thẳng xác suất 86% vào đợt này.
Phía bán mới là nơi tiếng ồn lớn. Ngày 19/8, nhóm quỹ VinaCapital bán ròng khoảng 910,800 cổ phiếu, tỷ lệ sở hữu tụt xuống 4.95% và chính thức rời danh sách cổ đông lớn. Trước đó, TCBS ghi nhận hai khối bán lớn: 10 triệu cổ phiếu ở 59,571 đồng (tháng 12/2025) và 19.7 triệu cổ phiếu ở 68,026 đồng (tháng 1/2026), cộng với lệnh 500,000 cổ phiếu ở 77,000 đồng ngày 20/8 (chưa rõ người bán).
Tổng hợp theo năm (giá trị ước tính, tỷ đồng):
| Năm | Mua | Bán | Ròng |
|---|---|---|---|
| 2026 | 69.4 (1.0 tr cp) | 1,448.6 (21.1 tr cp) | -1,379.2 |
| 2025 | 392.0 (7.4 tr cp) | 634.9 (10.7 tr cp) | -242.9 |
| 2024 | 912.6 (15.1 tr cp) | 67.7 (1.1 tr cp) | +844.9 |
| 2023 | 10.7 | 29.3 | -18.6 |
| 2022 | 14.7 | 7.6 | +7.1 |
Theo ước tính của người viết, riêng năm 2026 khối bán đạt khoảng 1,450 tỷ đồng, gấp 21 lần khối mua. Nhưng đây là dòng tiền chốt lãi của tổ chức đã giữ nhiều năm, chứ không phải ban lãnh đạo bán vì biết điều gì mà thị trường chưa biết. Bằng chứng nằm ở giá: giữa 4/8 và 22/8, giá chỉ nhích từ 76,500 lên 77,400 đồng dù hơn 1.4 triệu cổ phiếu bị bán ra, so với thanh khoản bình quân 3 tháng khoảng 1.7 triệu cổ phiếu mỗi phiên.
Vì thế, theo tôi, giao dịch nội bộ lần này là một tín hiệu trung tính nghiêng một chút về phía tích cực: không có đợt mua mạnh làm chất xúc tác, nhưng cũng không có người trong cuộc nào bán vào vùng đỉnh như câu chuyện VSC năm 2025. Quỹ rời đi cũng dọn bớt một khối “cung treo” trên cổ phiếu, nên giờ giá phụ thuộc vào triển vọng lợi nhuận.
Triển vọng 2026: một nửa đầu năm quá đẹp và một kế hoạch quá khiêm tốn
Công ty đặt kế hoạch LNTT 2026 ở mức 2,800-3,000 tỷ đồng. Nhưng nửa đầu năm GMD đã đạt LNTT 2,267 tỷ đồng, trong đó có 624 tỷ đồng lãi thoái vốn, và nếu loại khoản này thì LNTT cốt lõi 6 tháng ước khoảng 1,643 tỷ đồng. Kế hoạch vì thế không còn là mốc neo. SSI nâng dự báo LNTT cả năm lên 3,740 tỷ đồng (+49% YoY), trong đó nửa cuối chỉ 1,473 tỷ đồng (+17% YoY), thấp hơn nhịp cốt lõi nửa đầu năm khoảng 10%. Dự phóng này giữ tay phanh: Nam Đình Vũ đi ngang, Gemalink chạm công suất 2.3 triệu TEU.
Sang 2027, SSI cho LNTT giảm 7.8% YoY xuống 3,448 tỷ đồng, chủ yếu vì 2026 có khoản bất thường; nếu loại, LNTT 2027 vẫn tăng 14.5%. Gemalink giai đoạn 2A (800,000 TEU) mới xong nửa cuối 2027, nên lợi nhuận năm sau phải sống nhờ giá chứ chưa nhờ sản lượng mới.
Tôi nghiêng về kịch bản thận trọng của SSI cho 2027, vì trễ tiến độ 2A đánh đúng vào cái chân đang mạnh của GMD. Còn nửa cuối 2026, rủi ro theo tôi lệch về phía tích cực, vì bất ngờ nếu có sẽ đến từ giá thuê tàu feeder (tăng khoảng 25% YoY) và phần lợi nhuận liên doanh.
Định giá & khuyến nghị: nhìn qua tấm kính 50% thưởng
SSI (25/9) hạ khuyến nghị xuống Trung lập và hạ giá mục tiêu từ 95,000 xuống 88,000 đồng, tiềm năng tăng 13.7%. Lý do không phải lợi nhuận kém đi mà là nâng tỷ lệ chiết khấu cho môi trường lãi suất cao, cùng cách thận trọng với Nam Đình Vũ.
MBS (24/9) nhấn mạnh nhóm cảng nước sâu như GMD và PHP bứt tốc nhờ biên gộp vượt trội. Hai bên đồng thuận Gemalink là động lực chính, bất đồng ở chỗ lợi nhuận quý 3 thật sự là bao nhiêu (587 so với 720 tỷ đồng, khác phạm vi thước đo lợi nhuận) và mức tăng cả năm (MBS 2,917 tỷ đồng, SSI 2,503 tỷ đồng lợi nhuận công ty mẹ, phạm vi thước đo lợi nhuận chưa chắc cùng nhau).
Điểm mà cả hai báo cáo đều chưa phản ánh là đợt thưởng 50%: hồ sơ phát hành vừa được UBCKNN chấp thuận, vốn điều lệ tăng từ 4,329 lên khoảng 6,493 tỷ đồng (khoảng 649 triệu cổ phiếu). Theo ước tính của người viết, sau điều chỉnh, giá mục tiêu SSI tương đương 58,667 đồng, EPS 2026 là 3,653 đồng, cổ tức 2,000 đồng thành 1,333 đồng; P/E 14.8x không đổi.
Thưởng cổ phiếu không cho thêm tiềm năng tăng giá, chỉ làm cổ phiếu “trông rẻ” hơn. Với P/E sát bình quân lịch sử và khuyến nghị Trung lập của nguồn duy nhất công bố giá mục tiêu, tôi không thấy lý do để mua đuổi vì tâm lý “cổ phiếu rẻ đi“. Điểm đáng để mắt là nhịp điều chỉnh, đúng như SSI gợi ý tích lũy khi giá lùi.
| Tiêu chí | SSI (25/9/2026) | MBS (24/9/2026) |
|---|---|---|
| Khuyến nghị | Trung lập (hạ từ Khả quan) | Không nêu cho GMD; cảng nước sâu được nhấn mạnh |
| Giá mục tiêu | 88,000 (hạ từ 95,000) | 95,300 |
| LNST Q3/2026 | 720 tỷ, +67% YoY, -44% QoQ | 587 tỷ, +86% YoY |
| LNST năm 2026 | 2,503 tỷ (công ty mẹ); LNTT 3,740 tỷ | 2,917 tỷ, +66% |
| Luận điểm chính | Gemalink tăng giá và sản lượng; Nam Đình Vũ chịu cạnh tranh tới 2027 | Cảng nước sâu biên gộp vượt trội, Gemalink vượt công suất |
| Rủi ro chính | Cạnh tranh Hải Phòng, Cần Giờ, trễ Gemalink 2A | Không nêu riêng cho GMD |
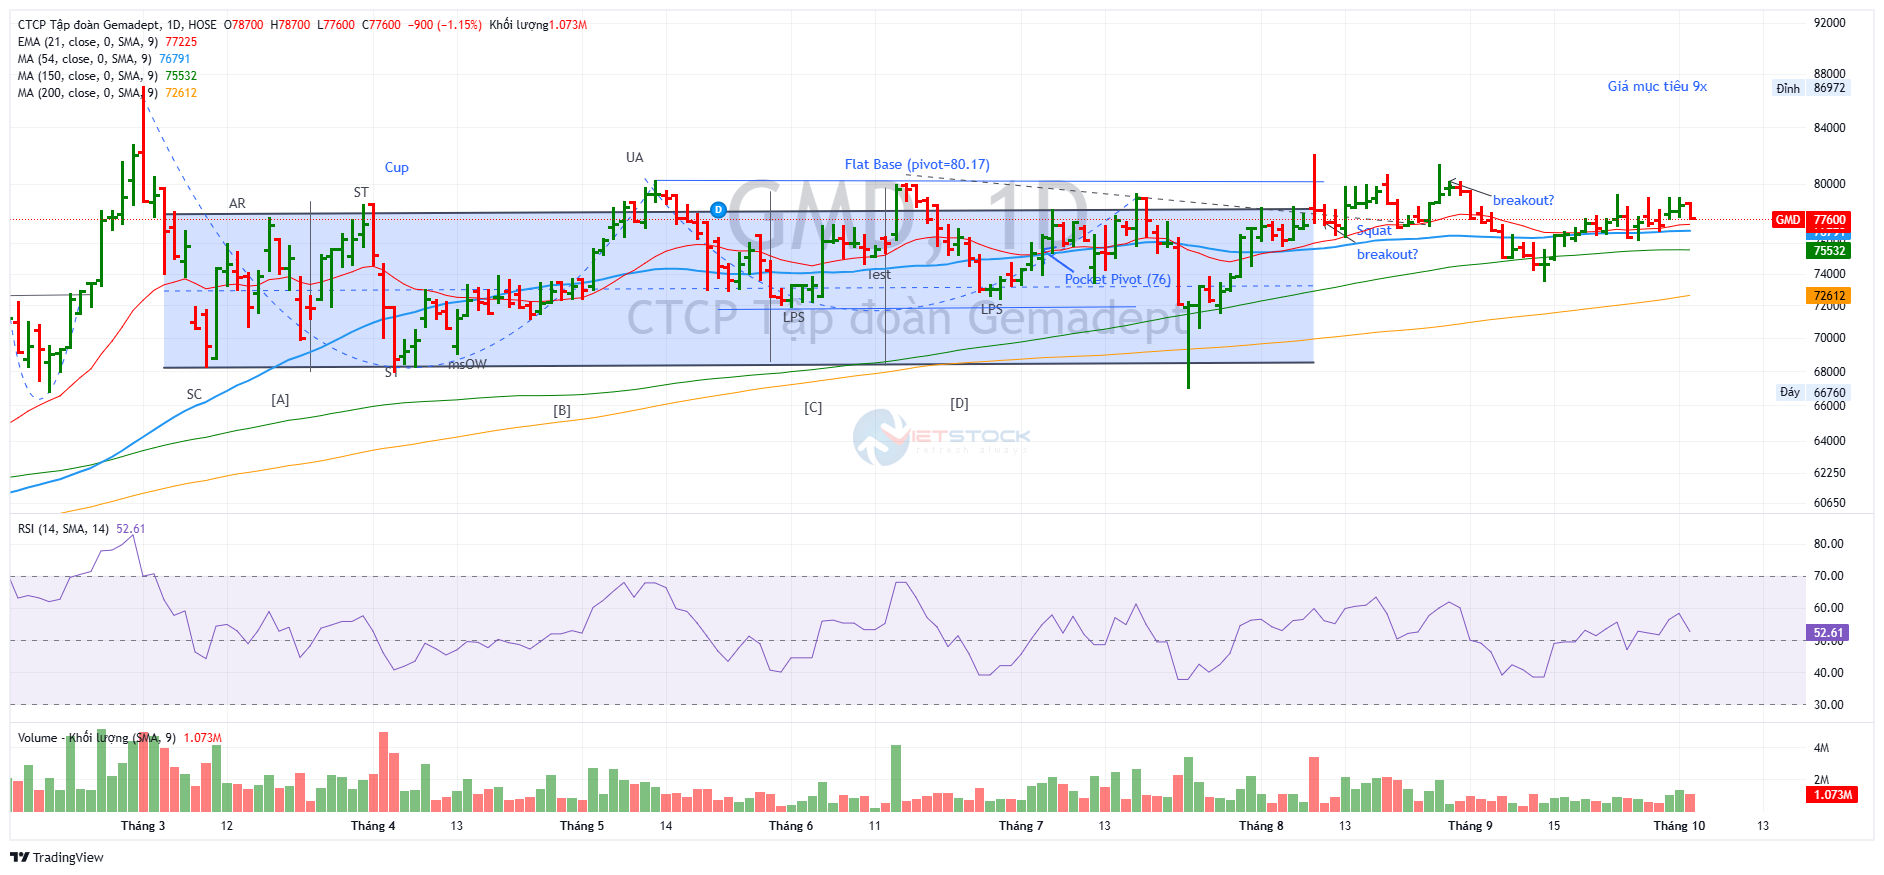
Trên đồ thị, RS của GMD là 82, nằm trong số các cổ phiếu hoạt động khá tốt trên thị trường.
Cổ phiếu chạy từ đáy 55,779 đồng (12/12/2025) lên đỉnh 86,972 đồng (2/3/2026), rồi đi ngang trong nền giá rộng 68,000-80,000 đồng. Từ tháng 5 đến nay, giá chạm vùng 79,000-82,000 đồng ở năm đợt mà chưa đóng cửa trên 79,800 đồng, nặng nhất là phiên 10/8 (cao nhất 82,000, đóng cửa 78,200, khối lượng gấp 2.64 lần trung bình).
Tín hiệu mua Pocket Pivot đáng tin nhất là phiên 16/7: đóng cửa 79,000 đồng, tăng 2.60%, khối lượng 2.6 triệu cổ phiếu, gấp 2.20 lần trung bình 50 phiên. Tín hiệu gần nhất ngày 30/9 (đóng cửa 78,100 đồng, +1.17%) qua công thức nhưng yếu, vì khối lượng chỉ 0.92 lần trung bình.
Đọc theo khung Wyckoff/VSA, nhịp lùi đầu tháng 9 cạn cung rõ: phiên 10/9 khối lượng chỉ 0.22 lần trung bình, đáy 73,500 đồng ngày 14/9 với 0.38 lần, rồi giá bật lại ngay. Phiên 2/10 đóng cửa 77,600 đồng, trên MA10 (77,460), MA50 (76,760) và MA200 (72,610); tín hiệu Mua 30/9 chưa bị tín hiệu Bán nào cắt.
Kịch bản tăng giá bị phủ nhận nếu giá đóng cửa dưới MA50, và được xác nhận khi đóng cửa trên 80,000 đồng cùng khối lượng vượt rõ mức trung bình 1.14 triệu cổ phiếu. Dữ liệu chưa điều chỉnh đợt thưởng 50%, nên sau ngày giao dịch không hưởng quyền các mốc này sẽ chia cho 1.5.