Th9
Phân tích Doanh Nghiệp
GAS và BSR: Lợi nhuận thăng hoa nhờ giá dầu, nhưng giá cổ phiếu vẫn chờ câu chuyện xử lý vốn nhà nước (sóng 79)
- Doanh thu & lợi nhuận: GAS quý 2/2026 đạt doanh thu 43,294 tỷ đồng (+44% YoY), LNST-CĐTS 5,860 tỷ đồng (+23% YoY); BSR gây bất ngờ lớn hơn nhiều với doanh thu 58,716 tỷ đồng (+60% YoY) và LNST-CĐTS 7,666 tỷ đồng, gấp hơn 9 lần cùng kỳ (+807% YoY).
- Hoạt động cốt lõi: Brent quay đầu tăng lên vùng 95-100 USD/thùng vì xung đột quân sự Mỹ – Iran tại Eo biển Hormuz, kéo biên lợi nhuận gộp mảng khí thượng nguồn của GAS lên 18% – cao nhất 8 quý gần đây, còn biên lợi nhuận lọc dầu của BSR vọt lên 15%, nhảy thêm 12 điểm % chỉ trong một năm.
- Động lực bổ sung: GAS vừa công bố không còn đáp ứng điều kiện công ty đại chúng (14/8/2026) – về bản chất là một bước thủ tục hành chính bắt buộc theo luật khi tỷ lệ free-float dưới 10%, chứ không đồng nghĩa với nguy cơ hủy niêm yết, và bản thân BSR trước đây cũng từng ở tình trạng tương tự. Để giải bài toán free-float, GAS đang đồng thời tính đến phương án tăng vốn điều lệ” bên cạnh việc thoái vốn: phát hành thêm cổ phần mới ra công chúng, trong khi BSR lại chọn xử lý cùng một bài toán free-float theo cách chủ động hơn: tăng vốn điều lệ để pha loãng sở hữu nhà nước thay vì chờ đấu giá công khai.
Cách đây đúng một tháng, câu chuyện thoái vốn nhà nước tại GAS và BSR còn được kể theo một chiều duy nhất: hai “cỗ máy in tiền” của ngành dầu khí sắp được bơm thêm cổ phiếu tự do chuyển nhượng, kéo theo dòng vốn tổ chức và một đợt tái định giá xứng đáng.
Diễn biến bốn tuần qua cho thấy bức tranh phức tạp hơn nhiều. Giá dầu đúng là đã làm đúng vai trò của nó – Brent bật lại gần mốc 100 USD/thùng nhờ xung đột Mỹ – Iran quanh Eo biển Hormuz, đẩy lợi nhuận quý 2 của cả GAS và BSR lên những mức ấn tượng. Nhưng câu chuyện thoái vốn thì không diễn ra theo kịch bản đơn giản “bán bớt cổ phần, đón vốn ngoại” như nhiều người từng hình dung.
GAS – cái tên vốn được xem là ứng viên sáng giá nhất cho đợt tái định giá – lại là bên đầu tiên phải xử lý phần việc kém hào nhoáng nhất của câu chuyện thoái vốn: công bố chính thức không còn đáp ứng điều kiện công ty đại chúng theo đúng quy định của luật.
Đây là một thủ tục công bố thông tin bắt buộc khi tỷ lệ free-float xuống dưới ngưỡng 10%, không phải một bản án hủy niêm yết – và cũng không phải chuyện hiếm trong nhóm doanh nghiệp nhà nước sở hữu chi phối cao, khi bản thân BSR trước đây cũng từng công bố tình trạng tương tự mà không hề ảnh hưởng đến tư cách niêm yết.
Điều thú vị hơn nằm ở phản ứng của thị trường: cổ phiếu GAS, dù lãi ròng quý 2 tăng hơn 23%, vẫn giảm tới 44.7% giá trị trong 6 tháng qua – một khoảng cách giữa lợi nhuận và diễn biến giá đáng để tìm hiểu kỹ hơn là một tín hiệu đáng lo.
BSR thì chọn xử lý cùng vấn đề pháp lý theo hướng chủ động hơn: thay vì chỉ chờ đấu giá cổ phần nhà nước, ban lãnh đạo tính đến phương án tăng vốn điều lệ để tự nhiên pha loãng tỷ lệ sở hữu của PVN – một kiểu “thoái vốn không cần bán” khá tinh tế.
Giá dầu nóng trở lại: Cơn gió thuận, nhưng ai cũng biết sẽ có ngày hết gió
Hormuz một lần nữa là tâm điểm.
Từ tháng 6/2026 đến nay, giá dầu Brent trải qua đúng chu kỳ leo thang – hạ nhiệt – tái leo thang, bám sát diễn biến đàm phán Mỹ – Iran quanh Eo biển Hormuz. Đến ngày 1/9, xung đột leo thang thành các hoạt động quân sự trực tiếp, đẩy Brent lên gần 95 USD/thùng – mức cao nhất kể từ cuối tháng 7, trong khi lưu lượng tàu qua Hormuz vẫn chỉ quanh 6.5% so với trước chiến tranh.
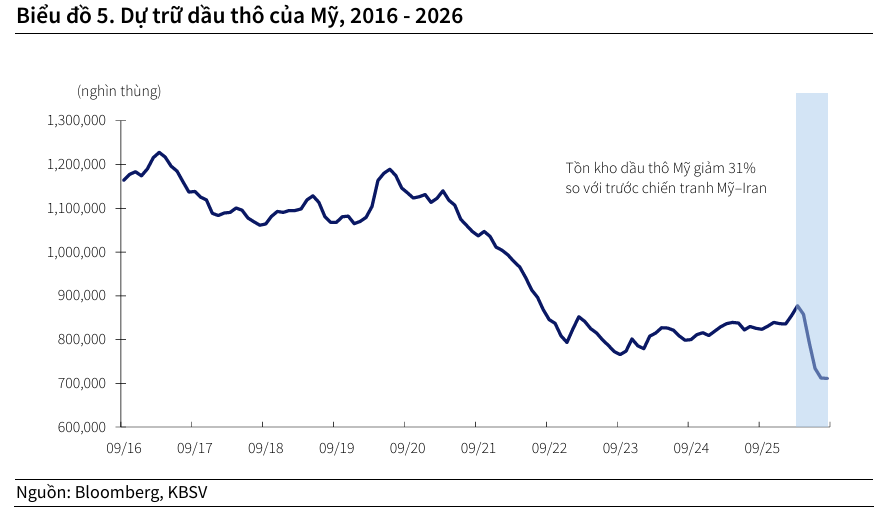
Bồi thêm vào đó, tồn kho dầu toàn cầu và Kho Dự trữ Chiến lược Mỹ liên tục suy giảm, kéo theo làn sóng tái tích lũy dự trữ chiến lược khắp châu Á: Nhật Bản tung sáng kiến POWERR Asia trị giá 10 tỷ USD hỗ trợ Đông Nam Á, Hàn Quốc tính bổ sung thêm 30-40 triệu thùng, còn Ấn Độ lên kế hoạch tăng hơn gấp đôi công suất kho dự trữ tại Padur và Chandikhol.
GAS hưởng lợi kiểu “ngồi mát ăn bát vàng”.
Vì giá bán khí của GAS neo theo công thức tham chiếu giá dầu trong khi giá mua tại miệng giếng của các mỏ lâu đời (Cửu Long, Nam Côn Sơn) gần như cố định, Brent càng neo cao thì biên chênh lệch này càng nới rộng.
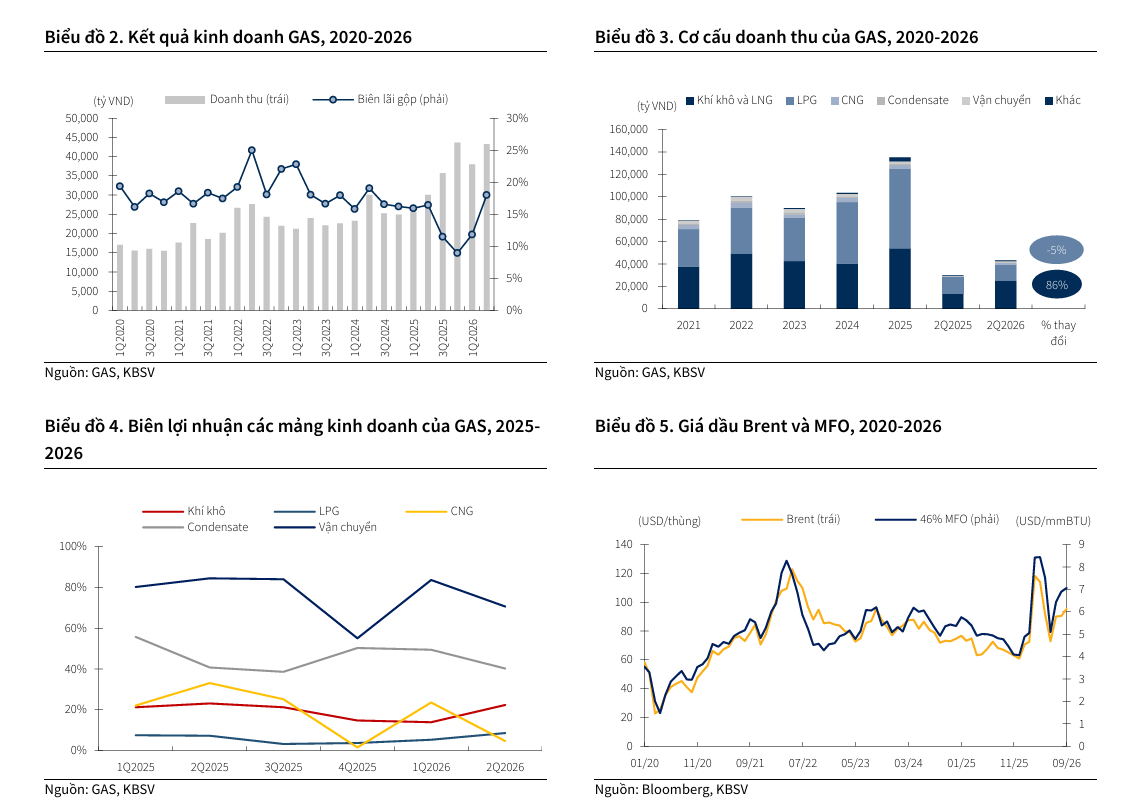
Đó là lý do biên lợi nhuận gộp quý 2 của GAS đạt 18%, tăng 2 điểm % và là mức cao nhất trong 8 quý trở lại đây, dù giá dầu Brent bình quân quý 2 đã tăng tới 39% YoY lên 93 USD/thùng.
Mảng khí khô và LNG – cấu phần lớn nhất trong cơ cấu doanh thu công ty – tăng trưởng 86% YoY, kéo cả doanh thu quý lên 43,294 tỷ đồng.
BSR mới là bên hưởng lợi trực tiếp và dữ dội nhất.
Không giống GAS chỉ hưởng chênh lệch giá đầu vào – đầu ra, BSR bán thẳng ra thị trường xăng dầu thành phẩm nên crack spread (chênh lệch giá sản phẩm lọc dầu so với dầu thô) mới là biến số quyết định.
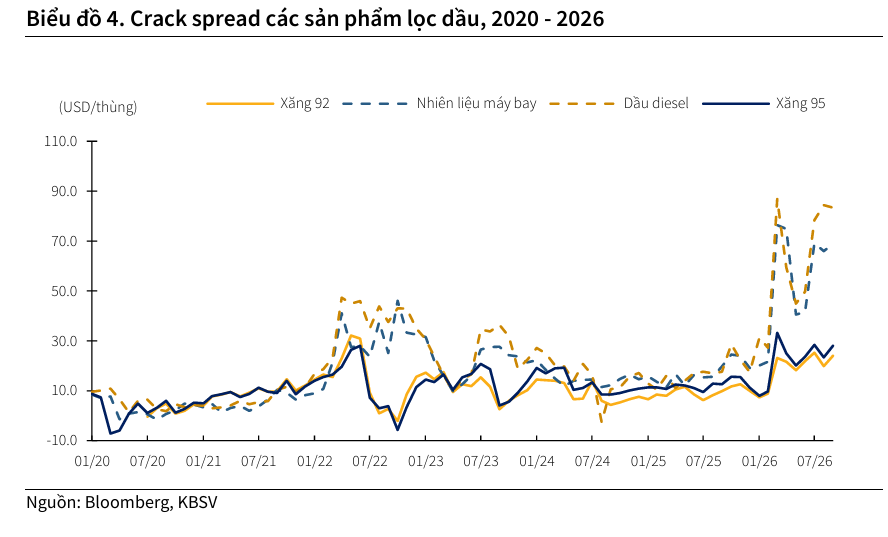
Khi nguồn cung dầu thô và thành phẩm về châu Á bị siết chặt vì Hormuz, crack spread của cả bốn nhóm sản phẩm chủ lực (dầu diesel, xăng 95, xăng 92, Jet A1) đồng loạt bùng nổ, đẩy biên lợi nhuận gộp BSR từ 3% cùng kỳ vọt lên 15% – một cú nhảy 12 điểm % hiếm thấy.
Kết quả là lợi nhuận gộp quý 2 tăng 766% YoY lên 8,798 tỷ đồng, còn LNST-CĐTS đạt 7,666 tỷ đồng, gấp hơn 9 lần cùng kỳ.
Tận dụng thời điểm thuận lợi, BSR còn đẩy công suất vận hành lên 124% thiết kế để tối đa hóa sản lượng bán ra đúng lúc giá tốt nhất.
Nhưng đây là bữa tiệc có hạn dùng.
Cả hai báo cáo phân tích mới nhất đều không giấu diếm rằng phần lớn mức lợi nhuận đột biến này mang tính thời điểm.
Cán cân cung – cầu dầu toàn cầu được dự báo chuyển sang dư cung trong trung và dài hạn, sẽ gây áp lực thu hẹp crack spread – dù nhu cầu tái tích lũy tồn kho (ước tính tồn kho toàn cầu đã giảm khoảng 410 triệu thùng trong đợt khủng hoảng vừa qua) có thể phần nào hấp thụ bớt lượng cung dư thừa và làm chậm quá trình “bình thường hóa” trở lại.
Sóng thoái vốn nhà nước tại GAS và BSR: Khi những “cỗ máy in tiền” mở hội tái định giá
GAS: Một thủ tục hành chính về free-float, không phải hồi chuông báo động
Ngày 14/8/2026, GAS công bố không còn đáp ứng điều kiện công ty đại chúng – đúng như quy định yêu cầu khi tỷ lệ cổ phần do cổ đông nhỏ lẻ nắm giữ tụt xuống dưới ngưỡng 10%.
Cụ thể, nhóm cổ đông nhỏ lẻ (không phải cổ đông lớn) tại GAS chỉ còn nắm khoảng 4.24% vốn điều lệ – dù công ty vẫn có tới 24,743 cổ đông.
Con số này khá khớp với tỷ lệ cổ phiếu tự do chuyển nhượng mà KBSV tính trên trang bìa báo cáo mới nhất: chỉ 5.0%. PVN hiện nắm tới 95.8% vốn điều lệ GAS – mức sở hữu cô đặc thuộc hàng cao nhất trong nhóm doanh nghiệp niêm yết lớn tại Việt Nam.
Cần nói rõ: đây là một nghĩa vụ công bố thông tin theo luật chứng khoán, không đồng nghĩa với việc cổ phiếu sắp bị hủy niêm yết – luật cho doanh nghiệp thời gian để khắc phục (qua thoái vốn hoặc tăng vốn điều lệ), và bản thân BSR cũng từng ở trong tình trạng free-float dưới ngưỡng tương tự mà không phát sinh hệ quả gì đến vị thế niêm yết.
Biến động nhân sự diễn ra gần như cùng thời điểm, nhưng nên tách bạch hai câu chuyện.
Ông Nguyễn Thanh Bình được miễn nhiệm chức Chủ tịch HĐQT từ 23/7/2026 (vẫn ở lại HĐQT), ông Nguyễn Huy Hoàng được bầu làm Chủ tịch tạm quyền; đồng thời ông Phạm Văn Phong rời ghế Tổng Giám đốc, ông Huỳnh Quang Hải giữ quyền điều hành.
Đúng ngày hôm nay, GAS tổ chức Đại hội đồng cổ đông bất thường (họp trực tuyến) để thông qua các tờ trình nhân sự do cổ đông lớn đề xuất.
Đây là hoạt động kiện toàn bộ máy lãnh đạo bình thường ở một doanh nghiệp nhà nước quy mô lớn, không có bằng chứng nào cho thấy nó liên quan trực tiếp đến vấn đề free-float nói trên.
Điều đáng chú ý hơn là khoảng cách giữa lợi nhuận và diễn biến giá cổ phiếu.
Lãi ròng quý 2 tăng hơn 23% và các CTCK vẫn đồng loạt đưa ra khuyến nghị MUA, nhưng cổ phiếu GAS lại giảm tới 44.7% trong 6 tháng (kém hơn VNIndex tới 34.7 điểm %).
Mức giảm 1 tháng gần nhất đã đảo chiều tích cực (+14.1%), cho thấy nhịp giảm sâu trước đó nhiều khả năng phản ánh tổng hòa nhiều yếu tố ngắn hạn (tâm lý thận trọng trước các thông tin về nhân sự và free-float, áp lực chốt lời sau giai đoạn tăng nóng đầu năm…) hơn là một đánh giá lại toàn diện về nền tảng kinh doanh – vốn vẫn đang tăng trưởng đều qua các quý.
PVN vẫn đều đặn nhận cổ tức trong lúc doanh nghiệp xử lý thủ tục free-float – đây là hai việc song song, không phải điều gì bất thường.
Ngày 9/9/2026, GAS chốt quyền trả cổ tức tiền mặt tỷ lệ 25% (2,500 đồng/cổ phiếu) cho năm 2025, tổng chi khoảng 6,032 tỷ đồng, trong đó riêng PVN – với tỷ lệ sở hữu áp đảo – nhận về xấp xỉ 5,777 tỷ đồng, tương đương 96% tổng số tiền chi trả. Việc chia cổ tức theo tỷ lệ sở hữu là nghĩa vụ thông thường của công ty đại chúng, tách biệt hoàn toàn với tiến độ xử lý bài toán free-float – hai việc không loại trừ lẫn nhau.
Bài toán thực sự đáng theo dõi là liệu mức thoái vốn 2-5% đã công bố có đủ để đưa free-float vượt hẳn ngưỡng 10% hay chưa.
Nếu PVN thoái tối đa 5% theo kế hoạch đã công bố cho cả GAS và BSR, tỷ lệ sở hữu ngoài nhà nước tại GAS sẽ nhích từ khoảng 4.24-5.0% hiện tại lên quanh 9-10% – vẫn khá sát ngưỡng luật định.
Đây nhiều khả năng là lý do lãnh đạo GAS từng đề cập công ty “đồng thời tính đến phương án tăng vốn điều lệ” bên cạnh việc thoái vốn: phát hành thêm cổ phần mới ra công chúng sẽ nới rộng free-float nhanh và chắc chắn hơn nhiều so với việc chỉ bán bớt một phần cổ phần hiện hữu của PVN.
BSR chọn lối đi khác: Pha loãng qua tăng vốn, không đợi đấu giá
Cùng một vấn đề pháp lý, nhưng BSR đi trước một bước.
PVN cũng đang nắm giữ tới 92.1% vốn điều lệ BSR – tỷ lệ sở hữu không đổi kể từ khi công ty chuyển đổi thành công ty cổ phần năm 2018 và niêm yết trên HOSE năm 2024. Tỷ lệ free-float theo tính toán của KBSV là 8.0% – thấp hơn ngưỡng 10% nhưng khoảng cách cần lấp đầy hẹp hơn đáng kể so với GAS.
Tại đại hội cổ đông 2026, Chủ tịch HĐQT BSR – ông Bùi Ngọc Dương – đã chủ động xác nhận ban lãnh đạo “kiến nghị cổ đông PVN xem xét phương án thoái vốn để đáp ứng điều kiện của luật hiện hành“, thay vì để tình trạng vi phạm xảy ra rồi mới xử lý như trường hợp GAS.
Nhưng “con bài” thực sự của BSR nằm ở kế hoạch tăng vốn khủng.
BSR dự kiến phát hành khoảng 1.91 tỷ cổ phiếu để nâng vốn điều lệ từ 31,005 tỷ đồng lên hơn 50,073 tỷ đồng – gồm hai cấu phần: phát hành cổ phiếu trả cổ tức tỷ lệ 30% (khoảng 930 triệu cổ phiếu, tương đương 9,301 tỷ đồng) và phát hành tăng vốn tỷ lệ 31.5% (khoảng 976.6 triệu cổ phiếu, tương đương 9,766 tỷ đồng).
Nếu PVN không tham gia mua thêm tương ứng ở cấu phần tăng vốn, tỷ lệ sở hữu của tập đoàn này tại BSR sẽ tự động giảm – một kiểu “thoái vốn thụ động” khéo léo hơn nhiều so với việc phải định giá và đấu giá công khai một lượng cổ phần cụ thể như đang làm với GAS.
Tiền huy động được không phải để trả nợ, mà để đặt cược vào tương lai.
Toàn bộ số vốn tăng thêm được dành cho dự án Nâng cấp, Mở rộng Nhà máy Lọc dầu Dung Quất (NCMR) – dự án vừa chính thức bước vào giai đoạn triển khai hợp đồng EPC trị giá khoảng 1.2 tỷ USD (trong tổng mức đầu tư điều chỉnh gần 1.5 tỷ USD), ký với Liên danh Chengda-BPE ngày 9/7/2026 và đã tổ chức họp khởi động vào 21/8/2026.
Dự án sẽ nâng công suất chế biến từ 148,000 lên 171,000 thùng/ngày (tương đương +15.5%), đồng thời nâng chuẩn khí thải sản phẩm lên mức Euro V – đón đầu lộ trình siết tiêu chuẩn nhiên liệu trong nước.
Thị trường phản ứng ôn hòa hơn nhiều so với GAS.
Cổ phiếu BSR chỉ giảm 10.7% trong 6 tháng – bằng chưa tới 1/4 mức giảm của GAS – trong khi vẫn tăng 10.0% so với 12 tháng trước.
Không có biến động nhân sự cấp cao gây sốc, không có tuyên bố “mất tư cách công ty đại chúng” chính thức nào được đưa ra, và quan trọng nhất: BSR đang chủ động đề xuất giải pháp thay vì bị đặt vào thế đã rồi.
Định giá: Khi các CTCK cũng đang chạy theo con số thực tế
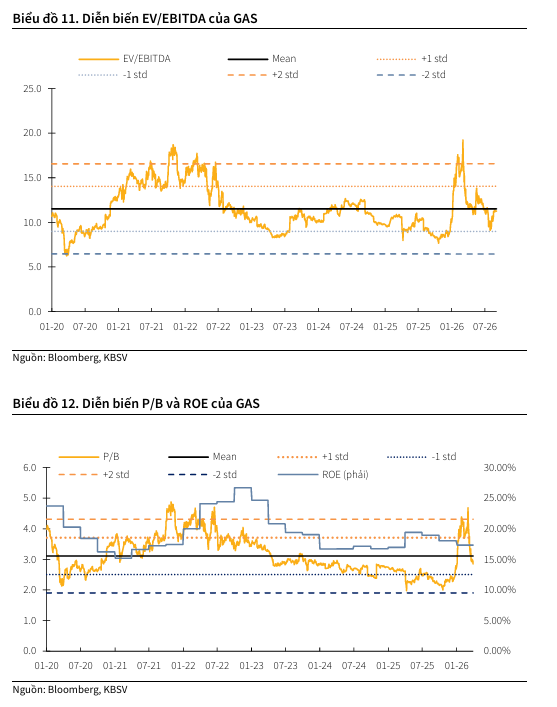
Với GAS, độ phân tán quan điểm lớn hơn nhiều so với vẻ ngoài “đồng thuận MUA”.
Bốn báo cáo ra trong tháng 8-9 đều nghiêng về khuyến nghị tích cực, nhưng giá mục tiêu trải dài từ 96,300 đồng/cổ phiếu (KBSV) đến 120,000 đồng/cổ phiếu (HSC) – chênh nhau tới gần 25%, một khoảng cách đủ rộng để không thể gọi là “đồng thuận” theo đúng nghĩa.
HSC và ACBS (cùng ra báo cáo đầu tháng 8) đặt cược mạnh vào câu chuyện định giá rẻ và chuỗi dự án Lô B – Ô Môn, trong khi KBSV – báo cáo mới nhất, có phần thận trọng hơn hẳn dù vẫn duy trì khuyến nghị MUA.
Vietcap đứng ở giữa, không đưa ra mức giá mục tiêu cụ thể nhưng vẫn lạc quan về tăng trưởng lợi nhuận trung hạn.
Bảng so sánh quan điểm các CTCK về GAS (báo cáo tháng 8-9/2026)
| Tiêu chí | HSC (03/08/2026) | ACBS (04/08/2026) | Vietcap (20/08/2026) | KBSV (11/09/2026) |
|---|---|---|---|---|
| Khuyến nghị | Mua vào | Mua | Tích cực (triển vọng trung hạn) | MUA |
| Giá mục tiêu (VND/cp) | 120,000 | 99,800 | Chưa nêu mức giá cụ thể | 96,300 |
| Upside tại thời điểm ra báo cáo | +74.7% | +42.5% | – | +16.2% |
| Dự phóng doanh thu năm 2026 (tỷ VND) | Không nêu cụ thể trong bản tóm tắt tiếp cận được | Không nêu cụ thể trong bản tóm tắt tiếp cận được | – | 161,305 (+19% YoY) |
| Dự phóng LNST năm 2026 (tỷ VND) | Không nêu cụ thể trong bản tóm tắt tiếp cận được | Không nêu cụ thể trong bản tóm tắt tiếp cận được | 13,015 (+14% YoY) | 12,977 (+14% YoY) |
| Động lực tăng trưởng chính | Định giá hấp dẫn; chuỗi dự án Lô B – Ô Môn | P/E thấp 10.9 lần; tiền mặt dồi dào; chuỗi dự án Lô B – Ô Môn | Nguồn cung nội địa bổ sung từ Sư Tử Trắng GĐ2, Hải Thạch – Mộc Tinh; giá FO/LNG tăng | Giá dầu neo cao hỗ trợ biên khí thượng nguồn; Luật Dầu khí sửa đổi mở dư địa mỏ cận biên; LNG là động lực mới |
| Rủi ro chính | Biến động giá dầu; tiến độ phê duyệt dự án | Biên lợi nhuận gộp 18% khó duy trì nếu chi phí tăng | Lùi tiến độ dự án LNG (Sơn Mỹ lùi sang 2031-2032); biến động giá năng lượng | Giá dầu đảo chiều giảm; biên LNG mỏng |
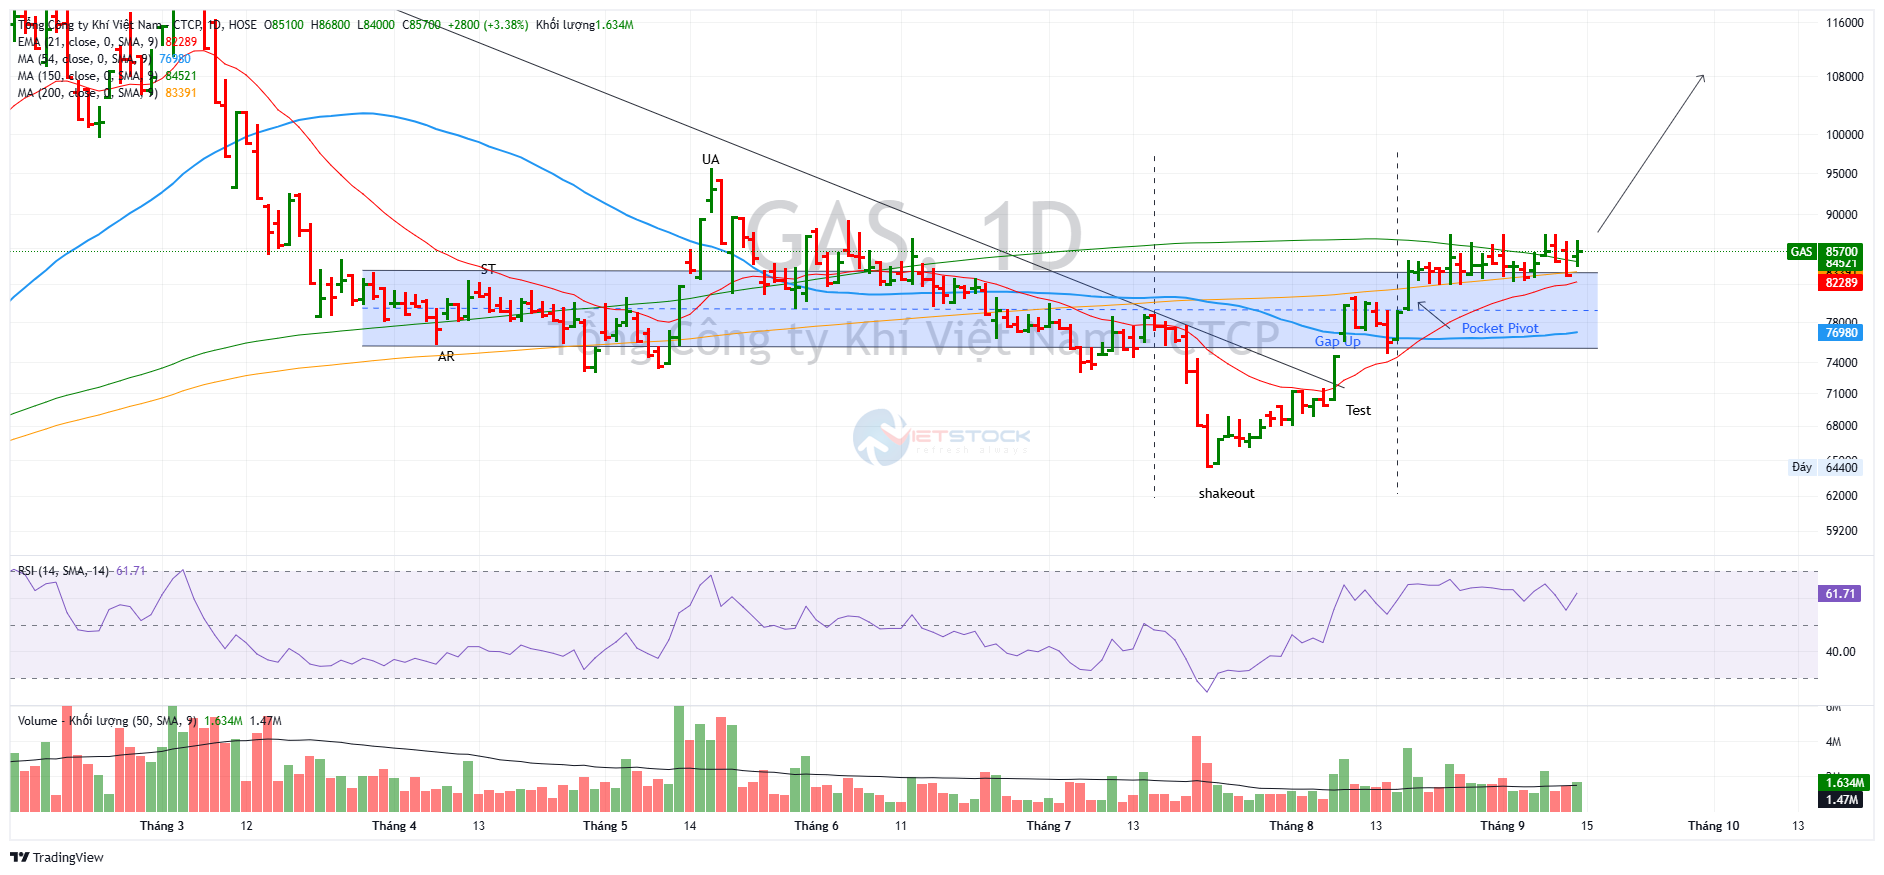
Trên đồ thị, RS của GAS là 96, nằm trong số các cổ phiếu hoạt động tốt trên thị trường. Sau các điểm mua Gap Up và Pocket Pivot, GAS vẫn đang đi ngang củng cố trên EMA 21 ngày, bất kể thị trường chung đang yếu, điều này cho thấy GAS tiếp tục là cổ phiếu mạnh.
Với BSR, khoảng cách giữa các dự phóng lợi nhuận mới thực sự gây chú ý.
Trong 5 báo cáo tháng 8-9, giá mục tiêu tương đối sát nhau (26,000 – 34,000 đồng/cổ phiếu), nhưng dự phóng LNST-CĐTS năm 2026 lại dao động từ 18,056 tỷ đồng (KBSV, thấp nhất) đến khoảng 25,300 tỷ đồng (VNDIRECT) và 24,665 tỷ đồng (BVSC) – còn riêng HSC đưa ra con số 48,884 tỷ đồng, nhưng đây là “lợi nhuận điều chỉnh” theo cách tính riêng của HSC, không hoàn toàn so sánh trực tiếp được với LNST-CĐTS chuẩn của các CTCK còn lại nên cần đọc với một chút dè dặt.
Bản thân KBSV cũng thừa nhận dự phóng riêng của mình thấp hơn tới 34% so với mức đồng thuận thị trường theo tổng hợp của Bloomberg (khoảng 27,384 tỷ đồng) – tức KBSV đang chủ động đứng về phía thận trọng trong nhóm.
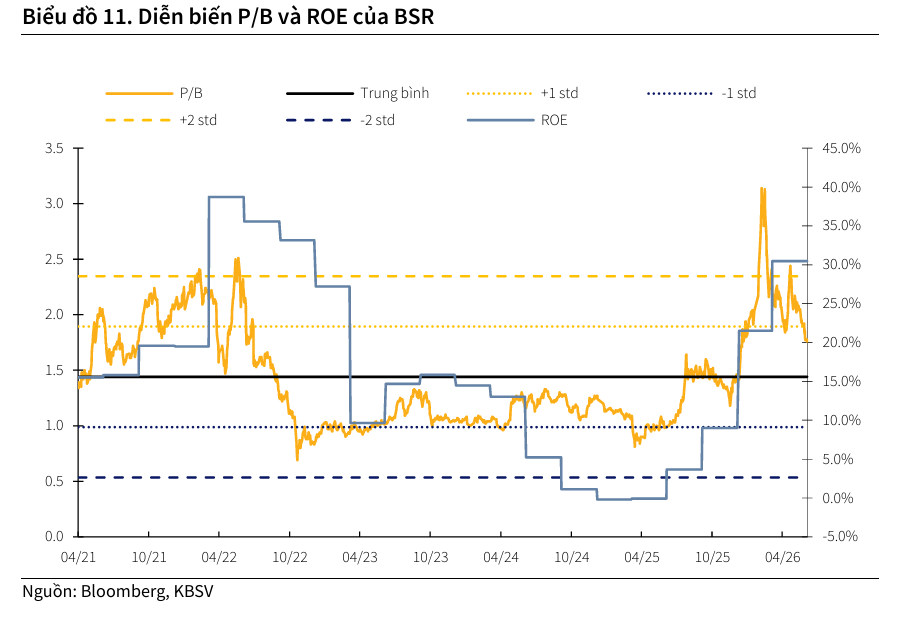
Điều thú vị là dù có dự phóng lợi nhuận thận trọng nhất, KBSV vẫn đưa ra giá mục tiêu ở nhóm cao (32,200 đồng/cổ phiếu, upside 16.9%) nhờ áp dụng EV/EBITDA mục tiêu 15.8 lần – đúng bằng bình quân 5 năm của cổ phiếu – trong khi VNDIRECT dù lạc quan hơn hẳn về lợi nhuận lại chỉ đưa ra mức tăng giá kỳ vọng khiêm tốn +3.4%, tức đã phản ánh gần hết vào giá thị trường.
Còn BVSC, dù dự phóng lợi nhuận không hề thấp, lại là CTCK duy nhất cho rằng cổ phiếu đã đắt hơn giá trị hợp lý (giá mục tiêu 26,000 đồng, thấp hơn 2.6% so với thị giá lúc ra báo cáo).
Nói cách khác: sự khác biệt giữa các CTCK về BSR không nằm ở việc tin hay không tin vào con sóng lợi nhuận quý 3 tới, mà nằm ở việc mỗi bên đang định giá phần lợi nhuận đột biến đó “đáng” bao nhiêu lần EV/EBITDA hay P/E – một câu hỏi về tính bền vững hơn là về độ lớn của lợi nhuận.
Bảng so sánh quan điểm các CTCK về BSR (báo cáo tháng 8/2026)
| Tiêu chí | HSC (12/08/2026) | Mirae Asset – MAS (13/08/2026) | BVSC (25/08/2026) | VNDIRECT (17/08/2026) | KBSV (11/09/2026) |
|---|---|---|---|---|---|
| Khuyến nghị | Mua vào | Mua | TRUNG LẬP (Neutral) | TRUNG LẬP | MUA |
| Giá mục tiêu (VND/cp) | 34,000 | 33,000 | 26,000 | 26,200 | 32,200 |
| Upside tại thời điểm ra báo cáo | +33.3% | +24.5% | -2.6% | +3.4% | +16.9% |
| Dự phóng doanh thu năm 2026 (tỷ VND) | 186,502 | 199,426 | 196,439 | ~205,200 (+45% YoY) | 202,574 (+43% YoY) |
| Dự phóng LNST năm 2026 (tỷ VND) | 48,884 (lợi nhuận điều chỉnh theo cách tính riêng của HSC, không hoàn toàn tương đương LNST-CĐTS chuẩn) | 23,344 | 24,665 | ~25,300 (+385% YoY) | 18,056 (+246% YoY) |
| Động lực tăng trưởng chính | Biên lọc dầu kỷ lục; dự án NCMR; kế hoạch M&A | Biên lọc dầu cao duy trì; NCMR từ 2028; vị thế doanh nghiệp đầu ngành | Sản lượng tăng; biên lọc dầu cao | Crack spread diesel bình quân +155% YoY; công suất vận hành 125% | Crack spread duy trì cao trong ngắn hạn; dự án NCMR bước vào giai đoạn EPC |
| Rủi ro chính | Rủi ro hủy niêm yết nếu free-float không đạt 10% | Giá dầu giảm đột ngột; địa chính trị hạ nhiệt nhanh | Không nêu cụ thể trong bản tóm tắt tiếp cận được | Giá dầu giảm; crack spread bình thường hóa; rủi ro trích lập dự phòng giảm giá hàng tồn kho | Dư cung dầu toàn cầu trung – dài hạn kéo crack spread hạ nhiệt |
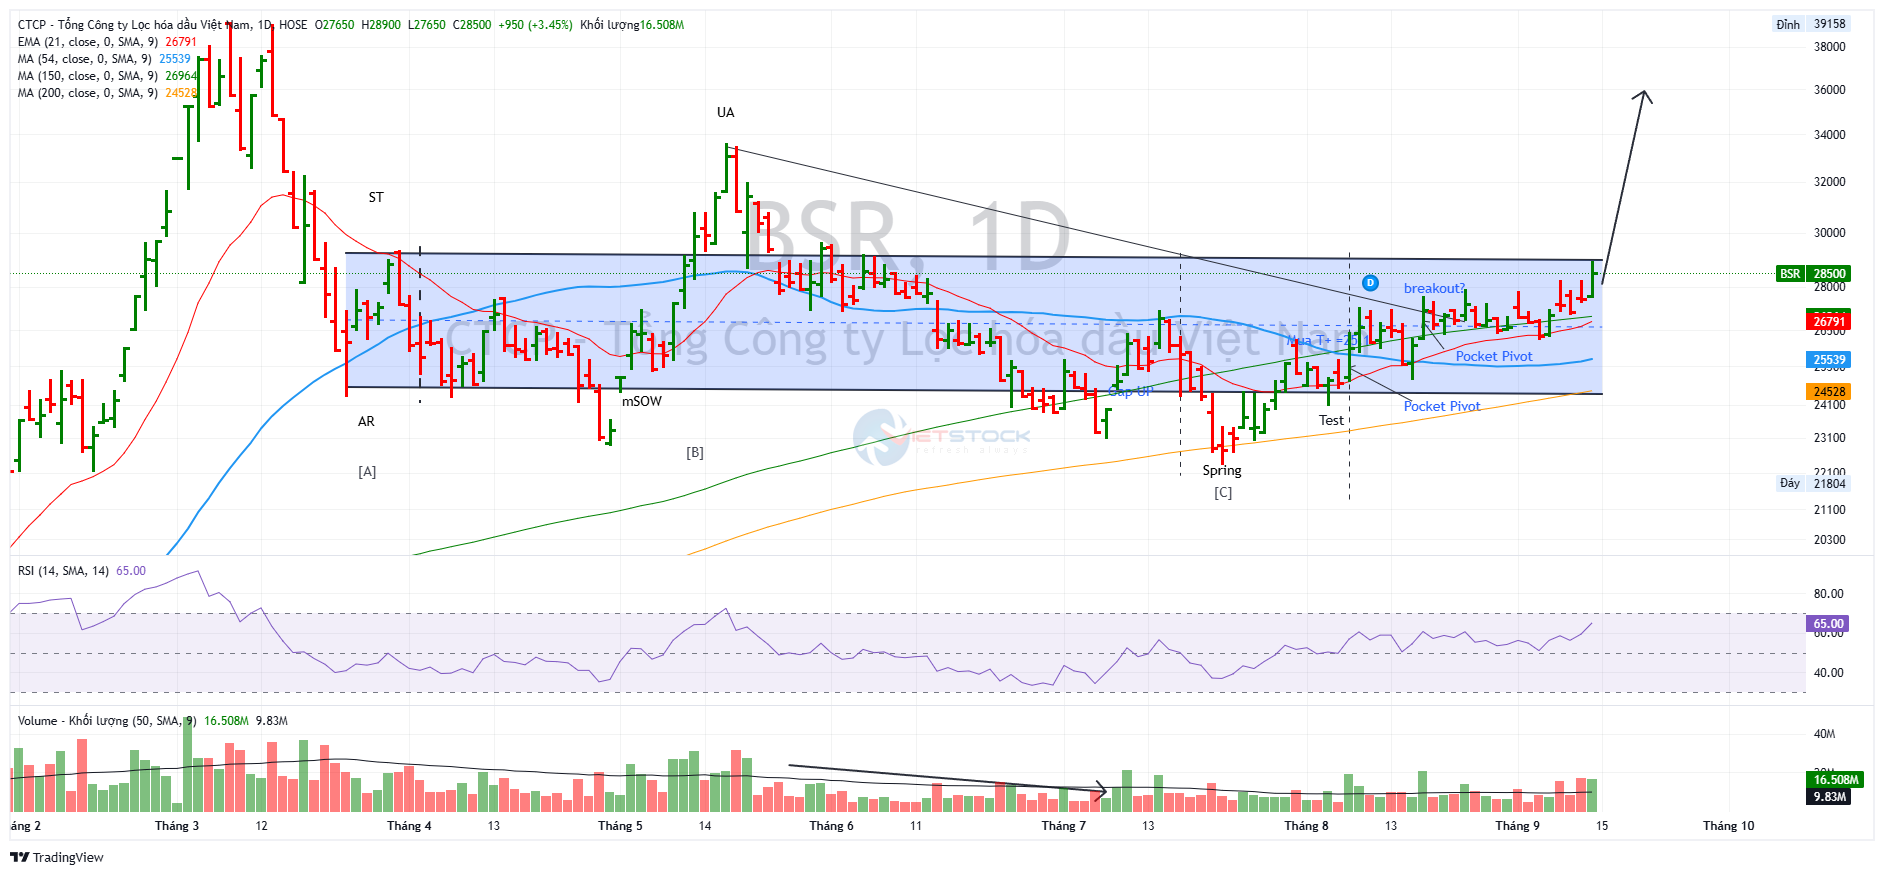
Trên đồ thị, RS của BSR là 96, nằm trong số các cổ phiếu hoạt động tốt vượt trội. Trong khi thị trường chung đang rung lắc điều chỉnh, BSR đang breakout vùng kênh giá tích lũy để tiếp tục tăng. Kỳ vọng đây tiếp ục là cổ phiếu mạnh và hướng về mục tiêu giá 35,000.