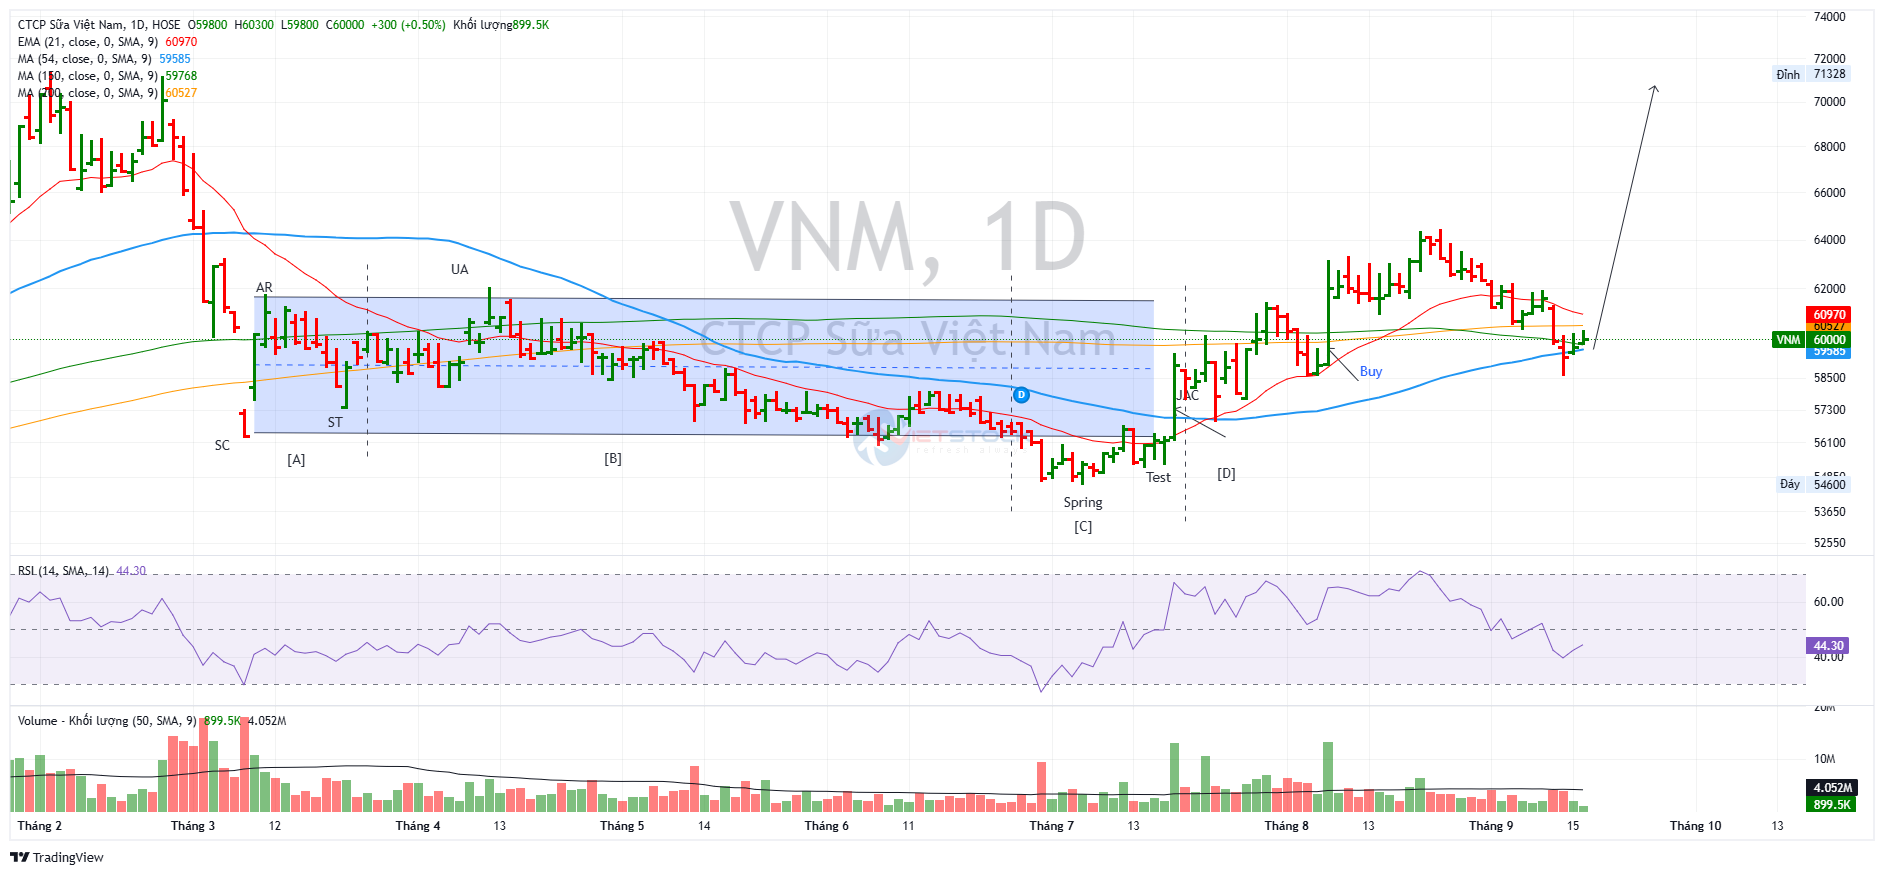
Th9
Phân tích Doanh Nghiệp
VNM: VNDirect nâng khuyến nghị lên Khả quan, đúng lúc SCIC công bố chính thức giữ nguyên vốn tại Vinamilk
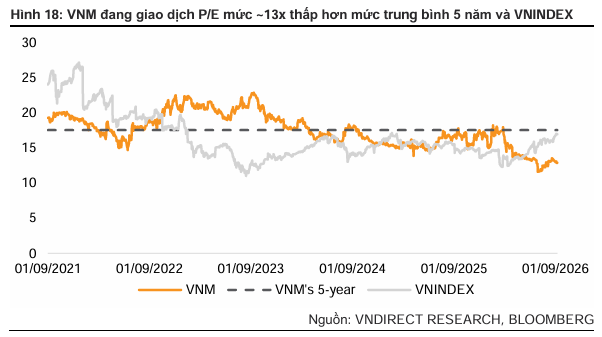
- Khuyến nghị & định giá: VNDirect nâng khuyến nghị từ Trung lập lên Khả quan, giá mục tiêu 71,900 đồng/cp (từ 70,400 đồng), tương ứng tiềm năng tăng giá 20.4% cộng tỷ suất cổ tức 4.9% — tổng mức sinh lời kỳ vọng 25.3%. VNM hiện giao dịch P/E khoảng 13 lần, thấp hơn hẳn trung bình 5 năm (17.5 lần) và trung bình các doanh nghiệp sữa châu Á (15.9 lần), dù ROE 31.1% cao gấp đôi trung bình nhóm so sánh.
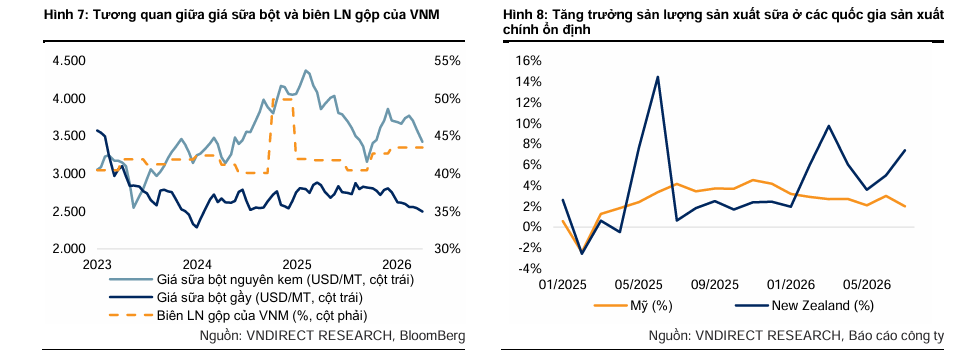
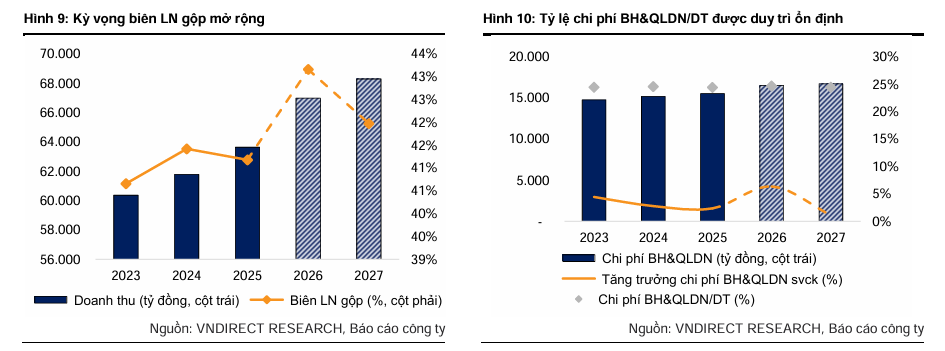
- KQKD & triển vọng: VNDirect nâng dự phóng doanh thu 2026 lên 66,991 tỷ đồng (+5.3% YoY) và lợi nhuận sau thuế lên 10,784 tỷ đồng (+14.5% YoY), với biên lợi nhuận gộp cải thiện 2 điểm % lên 43.2% nhờ đã chốt xong 90% giá nguyên liệu đầu vào cho cả năm ở mức thuận lợi.
- Động lực bổ sung: SCIC vừa công bố chính thức kế hoạch cơ cấu lại vốn nhà nước giai đoạn 2026-2030, xếp Vinamilk vào nhóm 21 doanh nghiệp được duy trì tỷ lệ vốn đầu tư chiến lược — không thuộc danh sách 66 doanh nghiệp sẽ thoái toàn bộ vốn. Angkor Milk tại Campuchia tiếp tục là điểm sáng bất ngờ với doanh thu quý 2 tăng 241.7% YoY nhờ khoảng trống thị trường để lại từ căng thẳng thương mại Campuchia-Thái Lan.
Hai tuần sau khi thị trường còn mải tranh luận về ngành sữa có thuộc diện Nhà nước “cần nắm giữ” hay không, câu trả lời đã đến — không phải từ một cuộc tranh luận chính sách, mà từ chính văn bản của SCIC.
Kế hoạch cơ cấu lại vốn giai đoạn 2026-2030 công bố giữa tháng 8 xếp Vinamilk vào nhóm 21 doanh nghiệp “nắm giữ và duy trì tỷ lệ vốn đầu tư theo chiến lược“, cùng với Sabeco, FPT, Dược Hậu Giang — những cái tên lớn, có vị thế đầu ngành.
Danh sách 66 doanh nghiệp bị thoái vốn toàn bộ chủ yếu là các công ty quy mô nhỏ hơn nhiều: Nhựa Tiền Phong, Tổng Công ty Thép Việt Nam, một loạt doanh nghiệp dệt may, logistics, xây dựng.
Với một cổ đông nắm 36% vốn điều lệ, đây là thông tin đủ quan trọng để thay đổi cách nhìn về VNM như một khoản đầu tư — bớt đi một lớp rủi ro pha loãng nguồn cung từ đấu giá nhà nước mà nhà đầu tư từng phải cân nhắc.
Đúng lúc đó, VNDirect công bố báo cáo cập nhật với một sự thay đổi quan điểm rõ ràng: từ Trung lập lên Khả quan, giá mục tiêu tăng lên 71,900 đồng/cp.
Không phải một sự đảo chiều bất ngờ — đây là kết quả tự nhiên của việc lợi nhuận tăng tốc nhanh hơn tốc độ thị trường định giá lại cổ phiếu, cộng thêm một mô hình chi phí vốn được điều chỉnh theo hướng thuận lợi hơn cho VNM.
Vì sao VNDirect đổi quan điểm: mổ xẻ một báo cáo nâng hạng
Quý 2 là quý doanh thu cao nhất lịch sử của VNM, và phần thưởng đến từ nhiều hướng cùng lúc.
Doanh thu thuần đạt 18,847 tỷ đồng, tăng 12.4% YoY, hoàn thành 52.8% dự phóng cả năm của VNDirect. Lợi nhuận gộp tăng nhanh hơn doanh thu — 16.8% YoY lên 8,204 tỷ đồng — nhờ chính sách phòng vệ giá nguyên liệu ký trước 2-3 quý phát huy tác dụng đúng lúc, giúp biên lợi nhuận gộp cải thiện 1.7 điểm % lên 43.5%.
Đáng chú ý, chi phí bán hàng & quản lý doanh nghiệp tăng 10.8% YoY lên 4,625 tỷ đồng — chủ yếu do chi phí vận chuyển tăng vọt 54.8% — nhưng tỷ lệ chi phí này trên doanh thu vẫn giảm nhẹ 0.34 điểm % còn 25.9%, cho thấy hiệu quả tối ưu vận hành đủ sức bù đắp áp lực logistics.
Kết quả cuối cùng: lợi nhuận sau thuế 3,184 tỷ đồng, tăng 28% YoY, hoàn thành 58.5% dự phóng cả năm — một quý vượt kế hoạch rõ rệt.
Mô hình định giá cũng được điều chỉnh theo hướng có lợi cho VNM, và đây là phần kỹ thuật đáng để hiểu rõ thay vì chỉ nhìn con số cuối.
VNDirect định giá theo tỷ trọng ngang nhau giữa DCF (70,111 đồng/cp) và P/E mục tiêu (73,729 đồng/cp, dựa trên P/E 15.9 lần — đúng bằng trung bình ngành sữa châu Á — nhân với EPS điều chỉnh 2026 dự phóng 4,636 đồng), cho ra giá mục tiêu bình quân 71,920 đồng, làm tròn thành 71,900 đồng.
Phần điều chỉnh WACC đáng chú ý: lãi suất phi rủi ro được nâng từ 3.6% lên 4.4% (theo lợi suất trái phiếu kỳ hạn 10 năm), nhưng phần bù rủi ro thị trường lại giảm từ 8.1% xuống 7.9% theo mô hình Damodaran cập nhật đầu tháng 7 — hai điều chỉnh gần như triệt tiêu lẫn nhau, khiến WACC cuối cùng chỉ nhích nhẹ lên 8.9%.
Nói cách khác, phần lớn mức tăng giá mục tiêu đến từ việc nâng dự phóng lợi nhuận và biên lợi nhuận gộp, không phải từ việc “nới lỏng” giả định định giá.
Angkor Milk là món quà bất ngờ, nhưng đừng ngoại suy nó cho cả năm
Căng thẳng thương mại giữa hai nước láng giềng đã vô tình trở thành đòn bẩy cho VNM.
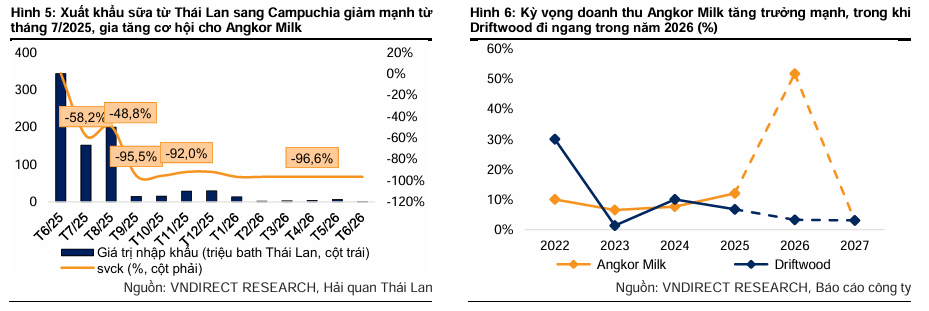
Angkor Milk — công ty con của VNM tại Campuchia, nắm khoảng 44% thị phần nội địa — ghi nhận doanh thu quý 2 tăng 241.7% YoY, sau khi sản lượng sữa nhập khẩu từ Thái Lan vào Campuchia sụt giảm tới 96% YoY kể từ tháng 7/2025 do căng thẳng thương mại Campuchia-Thái Lan leo thang.
VNDirect dự phóng Angkor Milk tăng trưởng doanh thu cả năm khoảng 50% YoY — vẫn rất ấn tượng, nhưng thấp hơn nhiều so với tốc độ của quý 2, vì phần lớn khoảng trống thị trường do hàng Thái Lan để lại đã được VNM lấp đầy ngay trong nửa đầu năm.
Đây là kiểu tăng trưởng cần phân biệt rõ: một cú hích thực sự về thị phần, nhưng tốc độ tăng trưởng theo quý sẽ không lặp lại được ở mức ba chữ số.
Xuất khẩu sang Trung Đông vẫn tăng nhưng đang giảm tốc rõ rệt về cuối năm — và đây không phải chuyện mới.
Toàn bộ hàng hóa xuất khẩu hiện chỉ đi qua eo biển Hormuz, khiến hoạt động này chịu tác động trực tiếp từ diễn biến căng thẳng khu vực.
VNDirect dự phóng doanh thu thị trường nước ngoài cả năm đạt 14,513 tỷ đồng (+14.4% YoY), nhưng tốc độ tăng trưởng xuất khẩu cả năm sẽ chậm lại đáng kể so với mức tăng 43.6%/13% của quý 1/quý 2, phần vì rủi ro địa chính trị nêu trên, phần vì nền so sánh cao của quý 3-quý 4/2025.
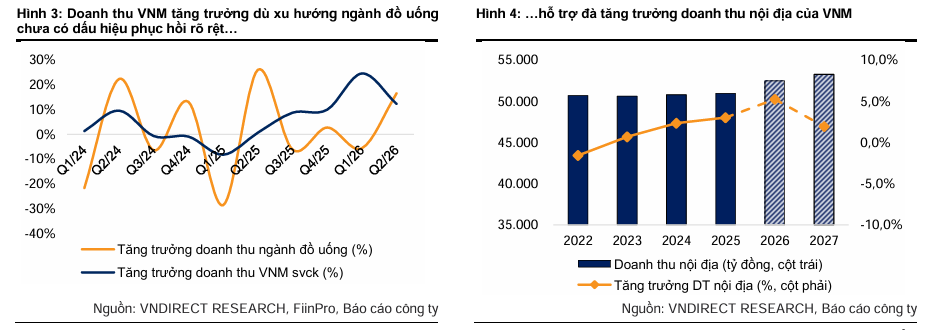
Ở thị trường nội địa, câu chuyện thú vị nhất là VNM đang tăng trưởng ngược chiều với niềm tin tiêu dùng.
Doanh thu nội địa hai quý đầu năm tăng lần lượt 24.6% và 12.4% YoY — trong khi chỉ số niềm tin người tiêu dùng theo Nielsen ở hai quý này chỉ đạt 53 và 36, phản ánh sức mua chung vẫn còn yếu.
Lời giải nằm ở việc VNM đang thắng nhờ giá bán bình quân cao hơn từ các dòng sản phẩm cao cấp (sữa công thức cho người lớn và trẻ em, Green Farm, kem Gelato) chứ chưa hẳn nhờ sản lượng tiêu thụ phục hồi rõ rệt — một mô hình tăng trưởng bền hơn về biên lợi nhuận nhưng cũng có giới hạn nếu sức mua chung không cải thiện.
Kênh bán hàng trực tiếp D2C đã mở rộng lên 1,002 cửa hàng tính đến quý 3/2026 — vượt xa mức 800 cửa hàng cuối năm 2025 và đã vượt kế hoạch cả năm của chính VNM.
SCIC đã chọn ở lại — và đây không còn là suy đoán
Kế hoạch cơ cấu lại vốn 2026-2030 mà SCIC công bố giữa tháng 8 đã trả lời trực tiếp câu hỏi về số phận 36% cổ phần tại VNM.
Văn bản này nêu rõ SCIC sẽ “nắm giữ và duy trì tỷ lệ vốn đầu tư theo chiến lược” tại 21 doanh nghiệp, trong đó có Vinamilk, cùng những cái tên đầu ngành khác như Sabeco, FPT, Dược Hậu Giang, Traphaco, Bảo Minh.
Danh sách 66 doanh nghiệp thuộc diện thoái vốn toàn bộ tập trung vào các công ty quy mô nhỏ và trung bình ở các ngành thép, dệt may, xây dựng, logistics — không có VNM.
Văn bản không công bố tỷ lệ sở hữu mục tiêu cụ thể cho từng doanh nghiệp được giữ lại, nên chưa rõ SCIC có ý định tăng, giảm nhẹ hay giữ nguyên đúng 36% — nhưng việc VNM nằm trong nhóm “chiến lược” thay vì nhóm “thoái vốn” là điểm mấu chốt nhất mà nhà đầu tư cần nắm.
Điều này cũng phù hợp với những gì có thể quan sát được từ thị trường trong nhiều tháng qua.
Công ty TNHH MTV Đầu tư SCIC — đơn vị đầu tư 100% vốn của chính SCIC — đã đăng ký mua thêm cổ phiếu VNM trên sàn nhiều lần trong năm nay, trong khi cổ tức từ VNM tiếp tục đóng góp gần một nửa tổng thu cổ tức hàng năm của SCIC từ toàn bộ danh mục hơn 40 doanh nghiệp.
Với một khoản đầu tư sinh lời đều đặn và đóng vai trò lớn như vậy trong cơ cấu thu nhập của cổ đông nhà nước, việc SCIC chọn giữ lại không phải điều bất ngờ — nó phù hợp với động cơ tài chính rõ ràng của chính người nắm giữ.
VNM: P/E rơi về vùng rẻ nhất nhiều năm, trong khi SCIC lặng lẽ gom thêm cổ phiếu
Rủi ro và bức tranh so sánh với các công ty chứng khoán khác
VNDirect nêu rõ cả hai chiều rủi ro, và một trong số đó khá đặc biệt so với các báo cáo trước.
Về phía tích cực, VNDirect lưu ý khả năng nhu cầu tiêu dùng nội địa phục hồi mạnh hơn kỳ vọng, xuất khẩu và tiêu thụ tại Campuchia tăng cao hơn dự phóng, hoặc kênh bán hàng truyền thống (GT) phục hồi nhanh hơn.
Về phía rủi ro, ngoài hai yếu tố quen thuộc — giá bột sữa nguyên liệu tăng cao hơn kỳ vọng và căng thẳng Campuchia-Thái Lan kéo dài — VNDirect còn nêu một rủi ro ít được nhắc tới ở các báo cáo khác: yêu cầu tuân thủ nghĩa vụ thuế đối với hộ kinh doanh có thể ảnh hưởng tới kênh bán hàng truyền thống, nơi phần lớn điểm bán lẻ của VNM vẫn đang vận hành dưới hình thức hộ kinh doanh cá thể.
So với các báo cáo được đưa ra hồi đầu tháng 8, giá mục tiêu của VNDirect nằm giữa dải đồng thuận, không phải cực trị.
HSC và BVSC cùng đưa ra 70,600 đồng, SSI thận trọng hơn ở 67,000 đồng, còn MAS vẫn là ngoại lệ lạc quan nhất với 86,800 đồng dựa trên mô hình DCF dài hạn đến năm 2036.
Việc VNDirect — một trong những công ty chứng khoán có độ phủ thị trường rộng — chọn nâng hạng lên Khả quan thay vì duy trì Trung lập, giữa lúc phần lớn các nguồn khác vẫn giữ khuyến nghị thận trọng hơn (Trung lập ở BVSC và SSI), là một tín hiệu đáng chú ý về sự đồng thuận đang dịch chuyển dần theo hướng tích cực hơn.
| Tiêu chí | HSC (3/8) | MAS (4/8) | BVSC (8/2026) | SSI (20/8) | VNDirect (17/9) |
|---|---|---|---|---|---|
| Khuyến nghị | Tăng tỷ trọng | Mua | Trung lập | Trung lập | Khả quan |
| Giá mục tiêu (VND/cp) | 70,600 | 86,800 | 70,600 | 67,000 | 71,900 |
| Tiềm năng tăng giá | +15.9% | +45.9% | +10.3% | +4.7% | +20.4% (+25.3% gồm cổ tức) |
| Dự phóng doanh thu 2026F (tỷ VND) | 68,199 | 68,998 | 70,463 | 69,471 | 66,991 |
| Dự phóng LNST 2026F (tỷ VND) | 10,314 | 9,690 | 10,740 | 10,493 | 10,784 |
| Động lực chính | Kiểm soát chi phí, P/E thấp hơn trung bình | Tái định vị thương hiệu, xuất khẩu | Cao cấp hóa, xuất khẩu ổn định | Tái cơ cấu hiệu quả, thị phần cải thiện | Cao cấp hóa nội địa, Angkor Milk, giá NVL đã chốt thuận lợi |
| Rủi ro chính | Không nêu chi tiết | Cạnh tranh, giá đầu vào, M&A, xuất khẩu Trung Đông | Biến động giá NVL (El Nino, logistics) | Giá NVL, chi phí A&P, nhu cầu toàn cầu yếu | Giá NVL, căng thẳng Campuchia-Thái kéo dài, thuế hộ kinh doanh |
Nhìn vào bảng trên, có thể thấy dự phóng lợi nhuận 2026 của cả năm nguồn hiện chụm khá gần nhau quanh 9,700-10,800 tỷ đồng, và giá mục tiêu — ngoại trừ MAS — cũng đang hội tụ về vùng 67,000-71,900 đồng.
Với việc SCIC đã công khai xác nhận vị thế “ở lại” và lợi nhuận thực tế liên tục vượt dự phóng trong hai quý gần nhất, câu hỏi lớn nhất với VNM lúc này không còn là “liệu có rủi ro pha loãng từ thoái vốn nhà nước” nữa, mà chuyển sang “liệu đà tăng trưởng hai chữ số của nửa đầu năm có duy trì được sang năm 2027” — khi chính VNDirect cũng dự phóng tăng trưởng lợi nhuận chậm lại đáng kể, thậm chí giảm nhẹ so với năm 2026.