

Th9
Phân tích Doanh Nghiệp
VSC: Hải An “gánh” cả quý 2 ngoạn mục, còn VIX ôm lỗ hơn 40% vì chính đặt cược vào cổ phiếu này
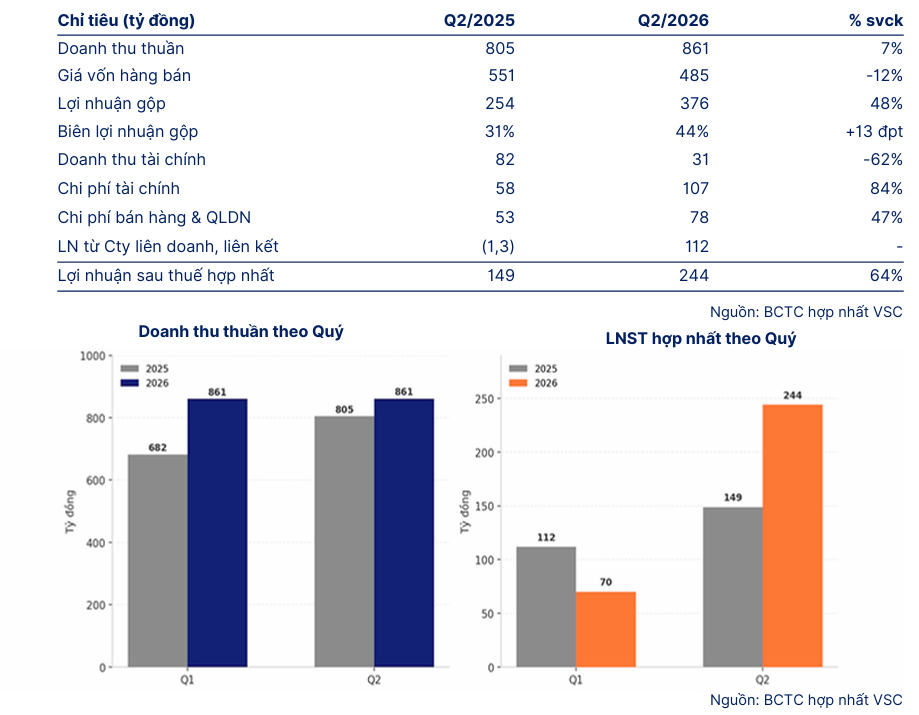
- Doanh thu & lợi nhuận: Quý 2/2026, VSC ghi nhận doanh thu thuần 861 tỷ đồng (+7% YoY) và lợi nhuận sau thuế hợp nhất 244 tỷ đồng (+64% YoY) — mức lãi theo quý cao nhất từ trước tới nay, lật ngược hoàn toàn so với con số ước tính chỉ 13 tỷ đồng mà giới phân tích đưa ra ngay khi quý vừa khép lại.
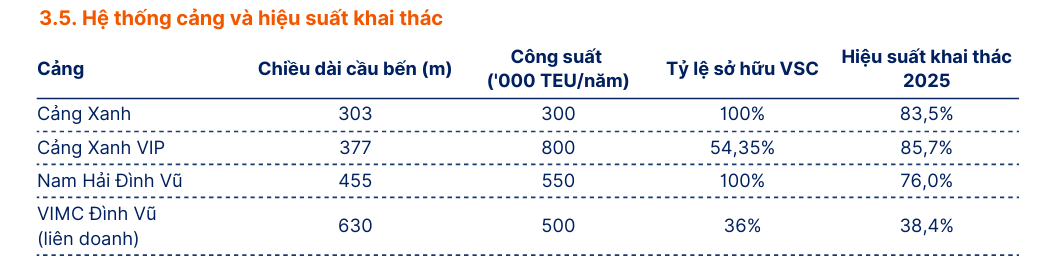
- Hoạt động cốt lõi: Biên lợi nhuận gộp nhảy vọt lên 44% (từ 31% cùng kỳ) nhờ giá vốn giảm trong khi sản lượng cảng Nam Hải Đình Vũ tăng tới 69% YoY; lũy kế 6 tháng, VSC đã hoàn thành 53% kế hoạch doanh thu và 51% kế hoạch lợi nhuận trước thuế cả năm.
- Động lực bổ sung: Khoản lãi từ công ty liên kết Hải An (HAH) bất ngờ tăng vọt lên 112 tỷ đồng (từ mức lỗ nhẹ cùng kỳ) chính là nhân tố lật kèo — nhưng trớ trêu, cổ đông lớn của VSC là Chứng khoán VIX lại đang tạm lỗ khoảng 650 tỷ đồng trên chính khoản đặt cược 1,440 tỷ đồng vào cổ phiếu này.
Nếu chỉ nhìn vào con số doanh thu, quý 2/2026 của VSC không có gì để bàn: 861 tỷ đồng, tăng 7% so với cùng kỳ — một mức tăng trưởng “bình thường” đúng nghĩa của một doanh nghiệp cảng biển đang khai thác gần hết công suất.
Nhưng lợi nhuận thì lại là một câu chuyện hoàn toàn khác, và đây mới là phần đáng nói nhất của kỳ báo cáo này.
Lợi nhuận sau thuế hợp nhất của VSC cán mốc 244 tỷ đồng, tăng 64% so với cùng kỳ — mức cao nhất theo quý trong lịch sử niêm yết của công ty.
Điều đáng chú ý là con số này hoàn toàn trái ngược với dự báo mà thị trường có trong tay chỉ vài ngày sau khi quý kết thúc: khi đó, ước tính nhanh cho rằng lợi nhuận sau thuế của cổ đông công ty mẹ chỉ vỏn vẹn 13 tỷ đồng, giảm tới 83% so với cùng kỳ, vì lo ngại chi phí tài chính bào mòn gần hết lãi gộp.
Khoảng cách giữa hai con số ấy — 13 tỷ và 244 tỷ — chính là nơi câu chuyện thật sự của VSC quý này nằm ở đó: một canh bạc vào công ty liên kết Hải An đã trả cổ tức đúng lúc thị trường cần nhất.
Cú lật kèo đến từ đâu: khi ước tính nhanh “hụt” mất một khoản lãi trăm tỷ
Bức tranh ban đầu khá u ám.
Ngay sau khi quý khép lại, ước tính nhanh cho thấy VSC phải gánh một khoản lỗ ròng từ hoạt động tài chính đáng kể: 75 tỷ đồng lỗ chi phí tài chính khác (cùng kỳ còn lãi 13 tỷ đồng) cộng với 111 tỷ đồng chi phí lãi vay, cao gấp 3.7 lần cùng kỳ.
Nguyên nhân đến từ việc tổng nợ vay của VSC phình lên gần 5,900 tỷ đồng — gấp 2.8 lần cùng kỳ — để tài trợ cho thương vụ nhận chuyển nhượng vốn tại Công ty TNHH Harbour City, cộng thêm xu hướng lãi suất đi lên.
Với kịch bản đó, lợi nhuận sau thuế của cổ đông công ty mẹ được dự báo chỉ còn 13 tỷ đồng, giảm 83% so với cùng kỳ và 79% so với quý liền trước.
Nhưng báo cáo tài chính hợp nhất chính thức lại kể một câu chuyện khác hẳn.
Giá vốn hàng bán thực tế giảm 12% so với cùng kỳ dù doanh thu tăng, kéo lợi nhuận gộp lên 376 tỷ đồng, tăng 48% và đưa biên lợi nhuận gộp từ 31% lên 44% — mức cải thiện 13 điểm phần trăm chỉ trong một năm.
Chi phí tài chính hóa ra được kiểm soát tốt hơn nhiều so với lo ngại ban đầu, trong khi khoản lãi từ công ty liên doanh, liên kết — chủ yếu đến từ Hải An — đạt 112 tỷ đồng, đảo chiều hoàn toàn so với mức lỗ nhẹ 1.3 tỷ đồng cùng kỳ.
Cộng dồn lại, lợi nhuận sau thuế hợp nhất đạt 244 tỷ đồng, tăng 64% so với cùng kỳ, còn tổng tài sản tăng 15% từ đầu năm lên 14,854 tỷ đồng.
Sản lượng cũng góp phần không nhỏ.
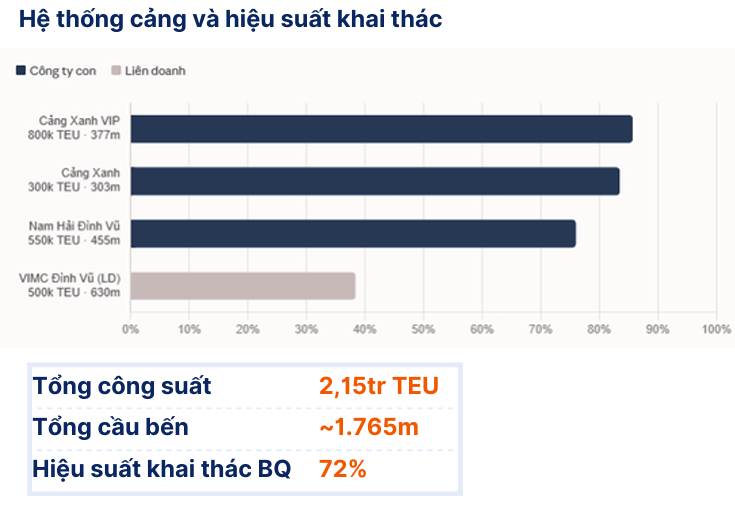
Cảng Nam Hải Đình Vũ — cảng hưởng lợi trực tiếp từ dòng tàu tràn của HAH khi đội tàu này vượt quá năng lực tiếp nhận tại cảng Hải An — tăng trưởng sản lượng tới 69% so với cùng kỳ.
Ngược lại, Cảng Xanh ở thượng nguồn sông Cấm lại giảm nhẹ 2.4% vì giới hạn độ sâu luồng lạch chỉ cho phép tiếp nhận tàu tối đa khoảng 25,000 DWT, buộc cảng này phải bằng lòng với các tuyến nội địa phí thấp hơn.
Lũy kế 6 tháng đầu năm, VSC đã hoàn thành 53% kế hoạch doanh thu (3,250 tỷ đồng) và 51% kế hoạch lợi nhuận trước thuế (750 tỷ đồng) — tiến độ được đánh giá tích cực so với mức trung bình 50% kỳ vọng cho nửa đầu năm, phần lớn nhờ cú bứt phá bất ngờ từ khoản lãi liên kết.
HAH: từ khoản đầu tư tài chính thành trụ cột thứ ba của hệ sinh thái
VSC không tình cờ có một khoản lãi liên kết lớn đến vậy — đây là kết quả của một chiến lược gom cổ phần kéo dài gần hai năm.
Từ một khoản đầu tư nắm giữ khoảng 8.5% vốn Hải An, nhóm cổ đông liên quan đến VSC liên tục nâng tỷ lệ sở hữu qua nhiều đợt: lên 12.94%, rồi 13.2% vào giữa năm 2025, và tăng tốc mạnh vào cuối năm khi công bố kế hoạch mua thêm 14 triệu cổ phiếu để đưa tỷ lệ sở hữu vượt 21%.
Đợt mua này hoàn tất trong các ngày 25-29/12/2025: riêng VSC mua trực tiếp 8 triệu cổ phiếu (nâng sở hữu lên 17.68%), hai công ty con là Cảng Xanh dịch vụ và Trung tâm Logistics Xanh mua thêm lần lượt 3.87% và 2.43%, đưa tổng sở hữu của cả nhóm lên 40.5 triệu cổ phiếu, tương đương gần 24% vốn Hải An.
Với giá đóng cửa HAH khoảng 59,800 đồng/cổ phiếu tại thời điểm đó, riêng đợt mua 14 triệu cổ phiếu này đã tiêu tốn của VSC hơn 800 tỷ đồng.
Mục tiêu không dừng ở việc làm cổ đông lớn.
Song song với việc gom cổ phần, VSC và Hải An lập liên doanh Hải An Green Shipping Lines (HAGSL) với vốn điều lệ 1,000 tỷ đồng, trong đó VSC góp 60%.
Liên doanh này đã đặt đóng hai tàu container cỡ 7,000 TEU với giá trị khoảng 87 triệu USD mỗi chiếc, dự kiến giao năm 2028, hướng tới mục tiêu xây dựng đội tàu tổng công suất khoảng 22,000-23,000 TEU.
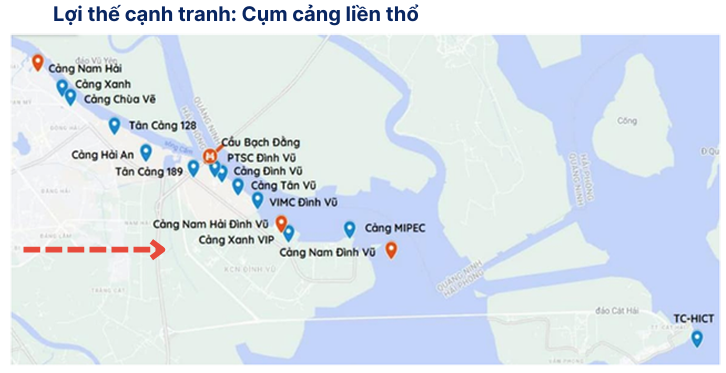
Đây chính là mảnh ghép giúp VSC hoàn thiện chuỗi giá trị khép kín Cảng biển – Vận tải biển – Logistics, thay vì chỉ dừng lại ở vai trò khai thác cảng như trước.
Việc sở hữu vượt ngưỡng 20% cũng kéo theo một thay đổi quan trọng về cách hạch toán.
Khi tỷ lệ sở hữu đạt khoảng 24%, đủ để tạo ảnh hưởng đáng kể, VSC chuyển Hải An từ một khoản đầu tư tài chính ngắn hạn (chỉ ghi nhận theo giá trị sổ sách, không phản ánh vào lợi nhuận trừ khi bán ra) sang hạch toán như công ty liên doanh, liên kết theo phương pháp vốn chủ sở hữu kể từ cuối năm 2025.
Nói cách khác, từ thời điểm đó, kết quả kinh doanh của Hải An — tốt hay xấu — sẽ được cộng thẳng vào lợi nhuận của VSC theo đúng tỷ lệ sở hữu, thay vì chỉ nằm im trên bảng cân đối kế toán chờ ngày hiện thực hóa.
Đây chính là lý do vì sao một quý mà Hải An làm ăn tốt có thể đảo ngược hoàn toàn bức tranh lợi nhuận của VSC, như những gì vừa xảy ra.
Ban lãnh đạo Hải An khá lạc quan về phần còn lại của năm.
Với lịch cho thuê tàu đã ký dài hạn đến hết 2026, Hải An ước tính có thể duy trì lợi nhuận sau thuế trung bình khoảng 100 tỷ đồng mỗi tháng, tương ứng khoảng 300 tỷ đồng cho quý tiếp theo — và với tỷ lệ sở hữu 24%, VSC có thể ghi nhận thêm khoảng 78 tỷ đồng lãi liên kết mỗi quý từ nay đến cuối năm.
Trong mô hình định giá theo phương pháp tổng các thành phần (SoTP), khoản đầu tư vào Hải An được định giá riêng ở mức 62,700 đồng/cổ phiếu, tương đương giá trị hợp lý 11,563 tỷ đồng — phần đóng góp của VSC theo tỷ lệ sở hữu là 2,775 tỷ đồng, chiếm khoảng 28% trong tổng giá trị định giá 9,936 tỷ đồng dùng để tính ra giá mục tiêu cho cổ phiếu VSC.
Ván cược thua của VIX, ngay trên chính cổ phiếu đang hồi phục
Nếu HAH là câu chuyện thành công của VSC quý này, thì diễn biến ngược lại đang xảy ra với một trong những cổ đông lớn của chính VSC: Công ty Chứng khoán VIX.
VIX đặt cược lớn vào VSC ngay trước khi giá lao dốc.
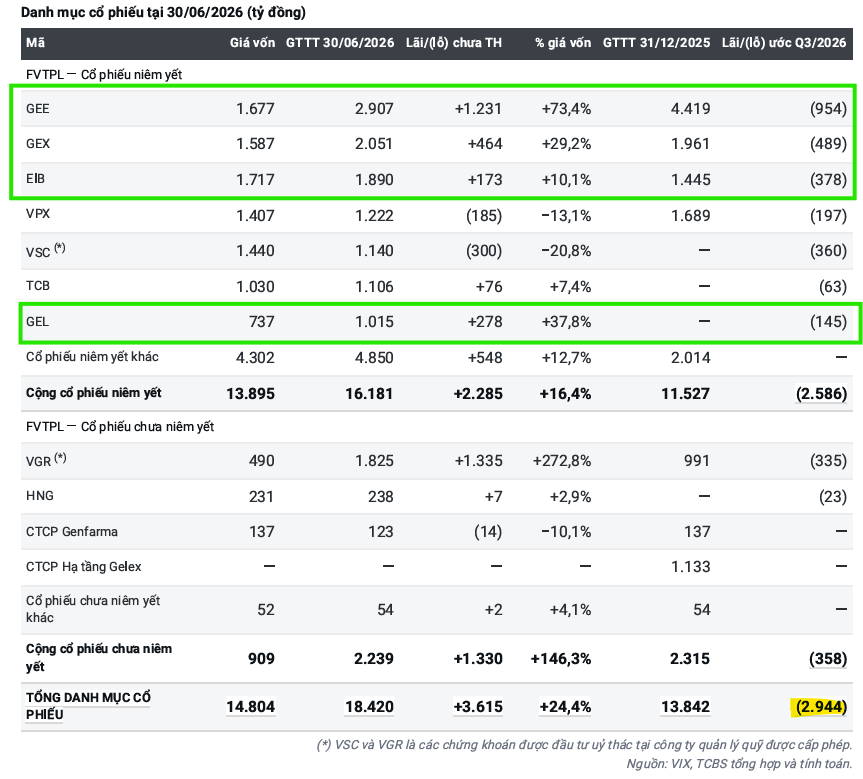
Theo phê duyệt của Hội đồng quản trị VIX ngày 22/4/2026, công ty này đã thực hiện một khoản đầu tư ủy thác trị giá 1,440 tỷ đồng, tương đương khoảng 60 triệu cổ phiếu VSC — chiếm hơn 16% vốn điều lệ Viconship — thông qua một công ty quản lý quỹ được cấp phép, hạch toán theo phương pháp giá trị hợp lý qua báo cáo kết quả kinh doanh (FVTPL).
Giá vốn bình quân của khoản đầu tư này là 24,000 đồng/cổ phiếu — mức giá được xác lập khi VSC vẫn còn giao dịch không quá xa vùng đỉnh lịch sử 27,500 đồng/cổ phiếu thiết lập đầu tháng 3/2026.
Vấn đề là giá VSC sau đó lao dốc không phanh.
Tính đến cuối quý 2/2026 (30/6/2026), giá trị hợp lý của khoản đầu tư này chỉ còn 1,140 tỷ đồng, tương ứng giá 19,000 đồng/cổ phiếu — đã tạm lỗ khoảng 300 tỷ đồng ngay tại thời điểm chốt sổ quý.
Đà giảm chưa dừng lại: đến ngày 4/9/2026, giá VSC chỉ còn 14,300 đồng/cổ phiếu, thấp hơn 40% so với giá vốn 24,000 đồng.
Nếu tính theo mức giá 13,150 đồng/cổ phiếu — mức đóng cửa gần nhất ghi nhận trong báo cáo phân tích ngày 15/9/2026 — khoản lỗ tạm tính trên giấy có thể đã nới rộng lên khoảng 650 tỷ đồng, tương đương giảm hơn 45% so với vốn gốc.
Cần lưu ý đây là ước tính dựa trên giả định VIX vẫn duy trì nguyên khối lượng cổ phiếu nắm giữ đến thời điểm đó — người viết chưa có xác nhận trực tiếp về việc VIX có tiếp tục nắm giữ nguyên vẹn vị thế này qua tháng 9 hay không, nên con số 650 tỷ chỉ nên xem là ước tính tham khảo, không phải số liệu đã được VIX công bố chính thức.
Khoản lỗ này đã kéo cả mảng tự doanh của VIX đảo chiều mạnh trong quý 2/2026 — từ mức lãi khoảng 1,446 tỷ đồng cùng kỳ năm trước xuống lỗ khoảng 174 tỷ đồng, góp phần khiến lợi nhuận chung của công ty chứng khoán này giảm tới 94.2% so với cùng kỳ.
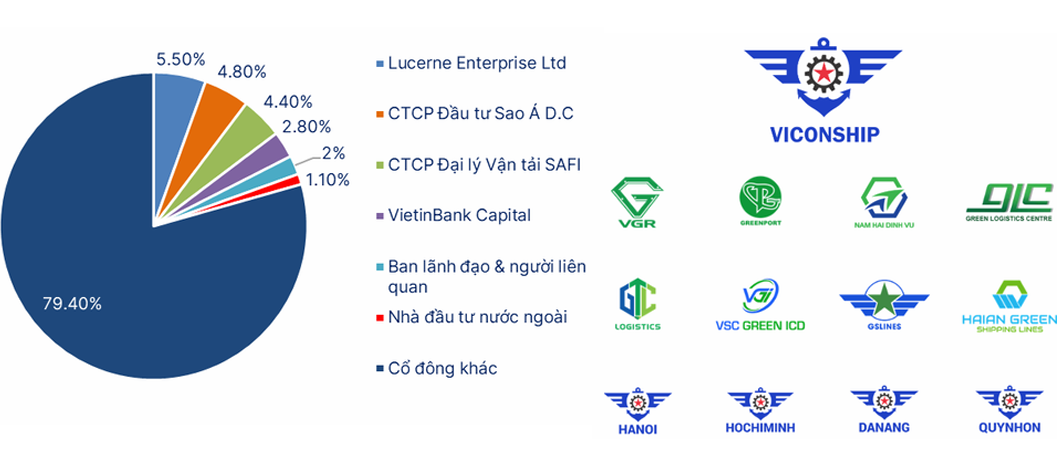
Đây cũng là lời nhắc rằng dù VIX vẫn ghi nhận lỗ tạm tính (chưa hiện thực hóa) trên giấy, nó phản ánh đúng thực tế mà chính SHS lưu ý trong báo cáo lần đầu về VSC: cơ cấu cổ đông tổ chức của công ty này biến động rất mạnh trong năm 2026, khi VietinBank Capital từng nắm tới 19% cổ phần trước khi thoái vốn năm 2025, còn quỹ Leadvisors mua vào 16.03% rồi bán sạch chỉ sau hơn 3 tháng — cho thấy phần lớn dòng tiền tổ chức đến với VSC gần đây thiên về đầu cơ ngắn hạn hơn là cam kết dài hạn, và khoản đặt cược của VIX là một minh chứng khác cho việc “lướt sóng” một cổ phiếu biến động mạnh như VSC không hề dễ dàng, kể cả với dân trong nghề.
Rủi ro pha loãng và đòn bẩy vẫn còn treo lơ lửng
Đòn bẩy tài chính đã và đang là biến số nhạy cảm nhất với lợi nhuận VSC.
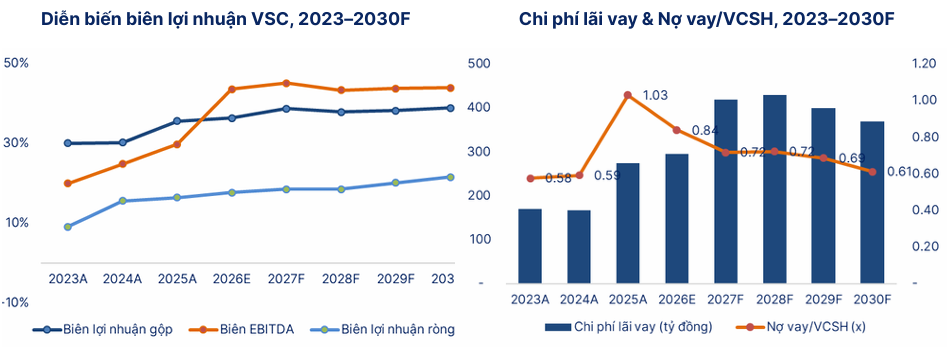
Tỷ lệ nợ vay trên vốn chủ sở hữu tăng từ 41% cùng kỳ lên 87% tại thời điểm cuối quý gần nhất, với dư nợ vay tài chính chiếm tới 86% tổng nợ phải trả, tương đương khoảng 6,503 tỷ đồng.
Giữa tháng 8/2026, Hội đồng quản trị đã thông qua phương án phát hành riêng lẻ tối đa 500 tỷ đồng trái phiếu kỳ hạn 3 năm để cơ cấu lại nợ, dùng toàn bộ vốn góp tại Cảng Xanh làm tài sản bảo đảm — một tín hiệu cho thấy áp lực thanh khoản và tái cơ cấu nợ vẫn hiện hữu, dù kết quả kinh doanh quý vừa qua khả quan.
Rủi ro pha loãng cũng không nhỏ.
Kế hoạch phát hành cổ phiếu trả cổ tức, chào bán cho cổ đông hiện hữu với giá 10,000 đồng/cổ phiếu để huy động khoảng 1,900 tỷ đồng, cộng thêm trái phiếu kèm chứng quyền, có thể nâng tổng số cổ phiếu lưu hành của VSC từ 374 triệu lên khoảng 580-600 triệu cổ phiếu — tương đương pha loãng khoảng 55%.
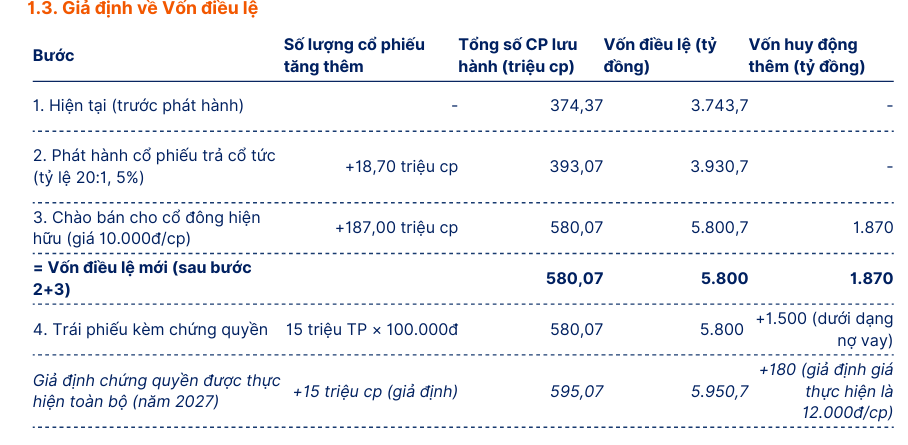
Đây là lý do vì sao dù lợi nhuận được dự báo tăng trưởng tốt trong những năm tới, EPS của VSC theo một số dự phóng vẫn có thể giảm so với hiện tại nếu tốc độ tăng lợi nhuận không theo kịp tốc độ tăng vốn.
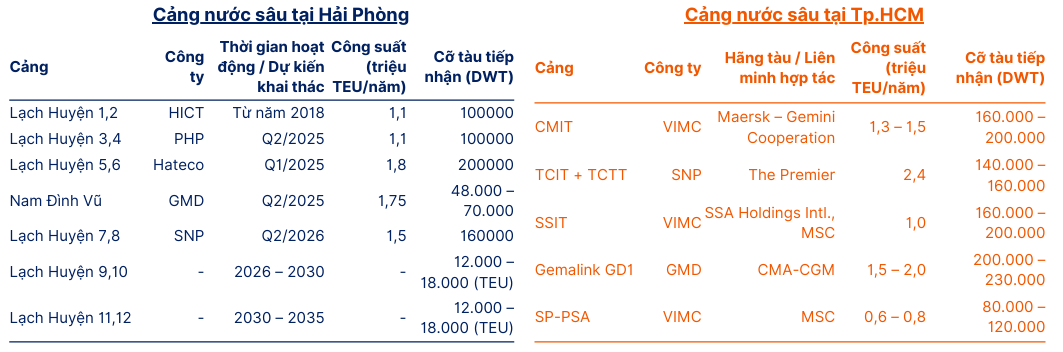
Cộng thêm vào đó là câu chuyện cạnh tranh nguồn cung tại Hải Phòng.
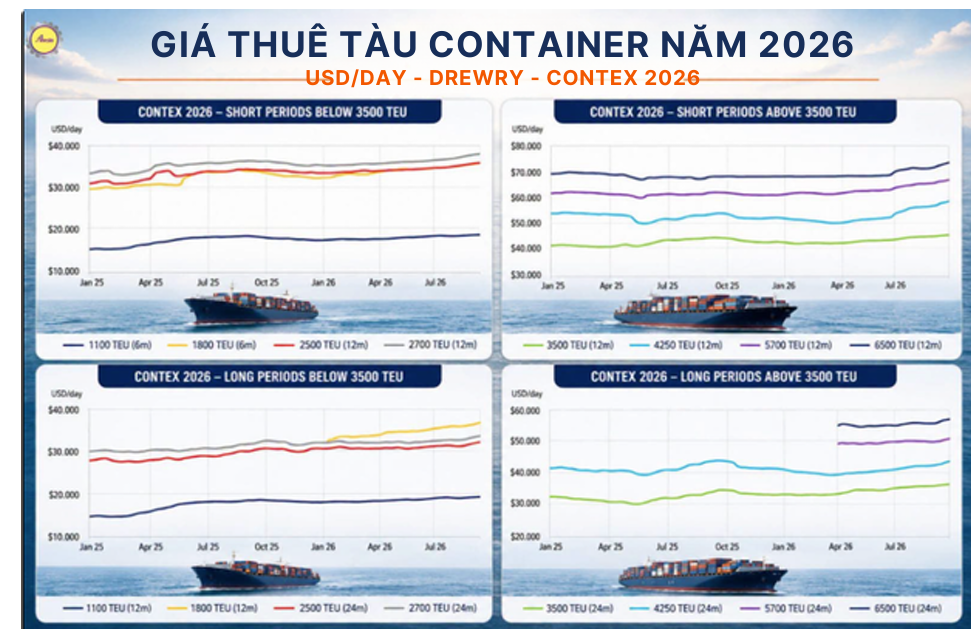
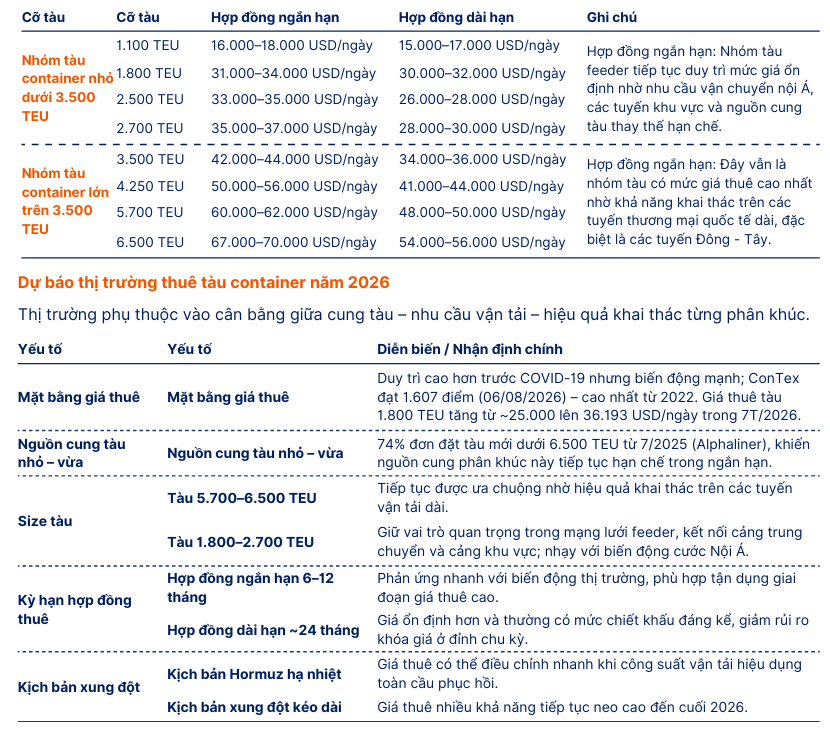
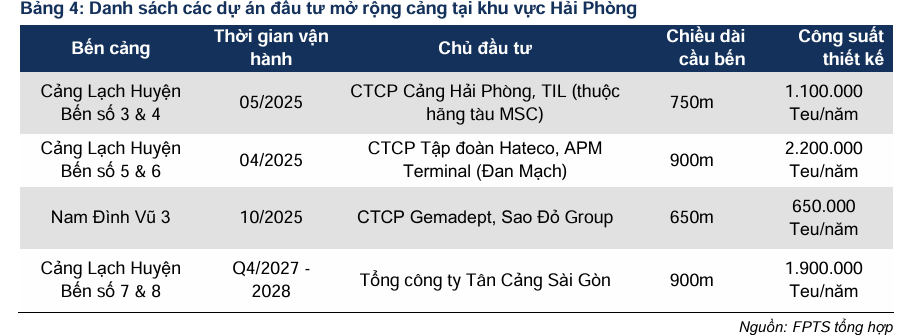
Các bến nước sâu mới tại Lạch Huyện liên tục đưa vào khai thác có thể khiến sản lượng dịch chuyển dần từ các cảng sông như của VSC sang cụm cảng nước sâu, trong khi giá cước thuê tàu container toàn cầu — vốn đang hỗ trợ tích cực cho HAGSL và phần lợi nhuận VSC ghi nhận từ HAH — có thể chịu áp lực giảm nếu tốc độ tăng công suất đội tàu container thế giới (khoảng 3.6% năm 2026) tiếp tục vượt tốc độ tăng nhu cầu (khoảng 3%).
Định giá & khuyến nghị: hai góc nhìn cách nhau hơn hai tháng
Khoảng cách thời gian giữa hai báo cáo phân tích về VSC — một ra đời ngay sau khi quý kết thúc, một ra đời sau khi số liệu chính thức đã rõ ràng — tạo nên hai bức tranh định giá khá khác nhau, và đây chính là chỗ đáng để nhà đầu tư đối chiếu thay vì chỉ nhìn vào một con số duy nhất.
| Tiêu chí | SHS (15/09/2026) | VDSC (07/07/2026) |
|---|---|---|
| Khuyến nghị | Tăng tỷ trọng | Mua |
| Giá mục tiêu (VND/cp) | 16,240 | 26,500 (nâng từ 24,700) |
| Giá đóng cửa tham chiếu | 13,150 (15/09/2026) | 17,550 (06/07/2026) |
| Upside kỳ vọng | +23.5% | +54% (gồm cổ tức) |
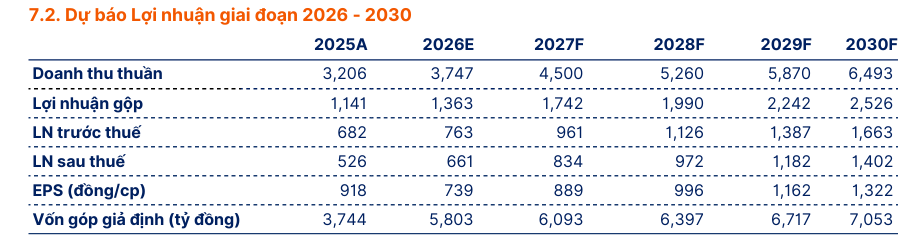
| Dự phóng doanh thu năm 2026 (tỷ VND) | 3,747 | 3,597 |
| Dự phóng LNST-CĐM năm 2026 (tỷ VND) | 429 (LNST hợp nhất 661) | 263 (LNST hợp nhất khoảng 439) |
| Động lực tăng trưởng chính | Biên lợi nhuận gộp cải thiện, sản lượng Nam Hải Đình Vũ tăng mạnh, đóng góp lãi liên kết từ HAH | Kỳ vọng hoạt động cốt lõi làm chậm tốc độ suy giảm lợi nhuận, HAH mang lại lợi ích kép qua công ty liên kết |
| Rủi ro chính | Đòn bẩy tài chính, pha loãng ~55%, cạnh tranh công suất cảng Hải Phòng, biến động cổ đông tổ chức | Chi phí lãi vay tăng theo dư nợ vay, chi phí tài chính khác biến động mạnh, phụ thuộc vào hiệu quả hợp tác với HAH |
Chênh lệch đáng chú ý nhất nằm ở dự phóng lợi nhuận: VDSC, với báo cáo ra đời chỉ vài ngày sau khi quý kết thúc, còn thận trọng đặt cược vào kịch bản chi phí tài chính tiếp tục bào mòn lợi nhuận cả năm, kéo LNST-CĐM 2026 giảm so với 2025.
Trong khi đó, SHS — với đầy đủ số liệu quý đã công bố chính thức trong tay — nhìn thấy một bức tranh tích cực hơn nhiều, khi khoản lãi liên kết từ HAH tỏ ra ổn định hơn dự kiến và giúp lợi nhuận cả năm tăng trưởng trở lại.
Với một doanh nghiệp mà một khoản mục duy nhất — lãi từ công ty liên kết — có thể quyết định việc lợi nhuận tăng hay giảm hàng chục phần trăm chỉ trong một quý, sự thận trọng khi đọc bất kỳ con số dự phóng nào cho VSC là điều hoàn toàn hợp lý.
Elibook team không có khuyến nghị giao dịch ở VSC.