Th9
Phân tích Doanh Nghiệp
TNG: Châu Âu và Canada gánh vác đà tăng trưởng, nhưng giá mục tiêu giữa các công ty chứng khoán đang vênh nhau tới 60%
- Doanh thu & lợi nhuận: Quý 2/2026, TNG đạt 2,914 tỷ đồng doanh thu thuần (+15.3% YoY) và 150 tỷ đồng lợi nhuận sau thuế (+24.8% YoY) — kết quả sát dự báo trước đó của VDSC. Lũy kế 6 tháng đầu năm đạt 4,866 tỷ đồng doanh thu (+20.5% YoY) và 210 tỷ đồng lợi nhuận (+28.6% YoY), tương ứng hoàn thành khoảng 51%/47% kế hoạch năm.
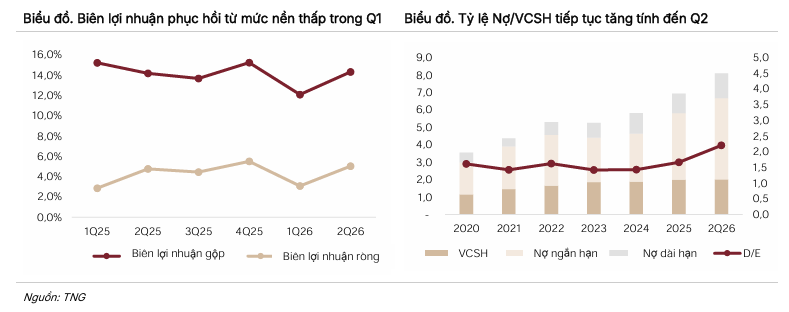
- Hoạt động cốt lõi: Châu Âu vươn lên là thị trường đóng góp lớn nhất, đạt 1,203 tỷ đồng (+27% YoY, chiếm 41.4% doanh thu dệt may), trong khi Canada tăng vọt 52% YoY lên 241 tỷ đồng nhờ đối tác Haddad. Biên lợi nhuận gộp phục hồi lên 14.6%, tăng 247 điểm cơ bản QoQ sau khi rơi xuống đáy 12.1% ở quý 1.
- Động lực bổ sung: TNG nhận thêm 7 tỷ đồng tạm ứng bảo hiểm cho thiệt hại bão 2025, nhưng đòn bẩy tài chính vẫn là điểm cần theo dõi khi tỷ lệ nợ/vốn chủ sở hữu leo lên 219%. Hai công ty chứng khoán đang nhìn TNG theo hai kịch bản khá khác nhau: VDSC định giá mục tiêu 31,200 đồng/cổ phiếu, còn HSC chỉ đưa ra 19,600 đồng/cổ phiếu — chênh lệch gần 60%.
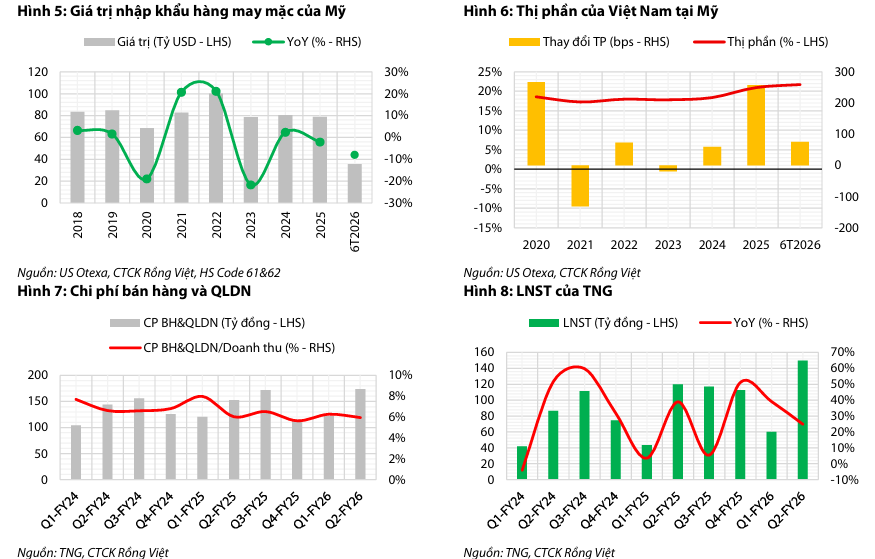
Quý 2 năm nay, TNG tiếp tục chứng minh vị thế đầu ngành dệt may Việt Nam bằng một bộ số liệu khó chê: doanh thu thuần 2,914 tỷ đồng, tăng 15.3% so với cùng kỳ, trong đó riêng mảng dệt may đóng góp 2,906 tỷ đồng, chiếm tới 99.7% tổng doanh thu.
Đây không phải là quý đột biến nhờ một khoản thu nhập bất thường nào — hoạt động cốt lõi mới thực sự là bên “gánh team”.
Lợi nhuận sau thuế đạt 150 tỷ đồng, tăng 24.8% YoY, cao hơn tốc độ tăng doanh thu — dấu hiệu cho thấy biên lợi nhuận đang cải thiện chứ không chỉ đơn thuần nhờ quy mô.
Lũy kế 6 tháng, TNG đã bỏ túi 210 tỷ đồng lợi nhuận, tăng 28.6% YoY, hoàn thành 47% dự phóng cả năm của giới phân tích — một nhịp độ đủ để cả VDSC lẫn HSC phải điều chỉnh tăng dự báo lợi nhuận cả năm 2026.
Nhưng đằng sau con số đẹp là một câu chuyện đang định hình lại toàn bộ cơ cấu doanh thu của TNG: dịch chuyển khỏi Mỹ, tiến sâu hơn vào Châu Âu và một thị trường ngách bất ngờ mang tên Canada.
TNG – VGT – TCM – MSH: Ăn Cổ Tức Ngành Dệt May Nhìn Từ Bức Tranh Quý 2/2026
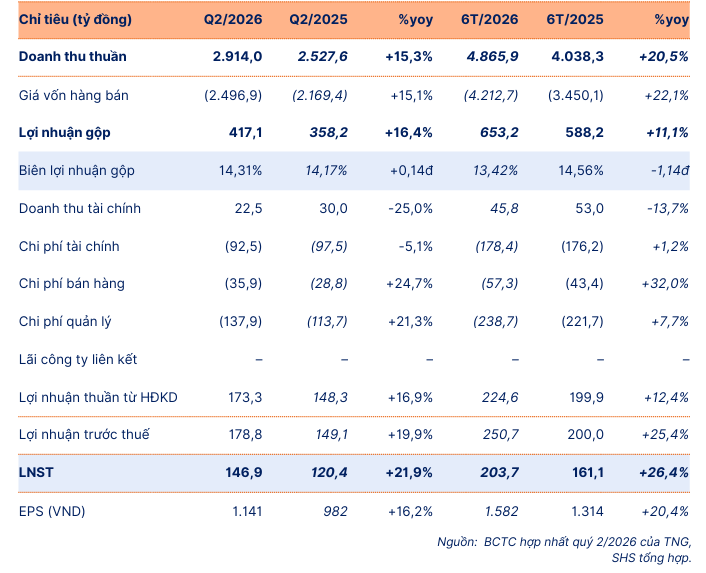
Châu Âu và Canada gánh vác đà tăng trưởng, Mỹ chững lại
Châu Âu chính thức trở thành động lực số một.
Doanh thu từ thị trường này đạt 1,203 tỷ đồng trong quý 2, tăng 27% YoY và chiếm 41.4% tổng doanh thu dệt may — trong khi bản thân nhu cầu nhập khẩu dệt may của cả khối Châu Âu lại giảm 6% YoY trong cùng kỳ.
Nói cách khác, TNG đang giành thị phần ngay giữa lúc thị trường chung co lại, chứ không phải “nước lên thuyền lên”.
Thị phần của Việt Nam tại Châu Âu tăng lên 5% (+23 điểm cơ bản từ đầu năm), còn riêng phần đóng góp của TNG vào kim ngạch xuất khẩu Việt Nam sang Châu Âu đạt 3.2% (+29 điểm cơ bản) — phần lớn nhờ trung tâm nghiên cứu sản phẩm hợp tác cùng Decathlon từ cuối 2024, giúp công ty chủ động thiết kế và sản xuất ngay tại chỗ thay vì chỉ gia công theo đơn đặt hàng.
Canada bất ngờ nổi lên như một “ngôi sao mới”.
Dù chỉ chiếm 8.3% doanh thu, thị trường này tăng tới 52% YoY trong quý 2, đạt 241 tỷ đồng, và lũy kế 6 tháng tăng 47% YoY lên 403 tỷ đồng. Động lực đến từ các cửa hàng của Haddad tại Canada đẩy mạnh nhập khẩu, đưa khách hàng này trở thành đối tác lớn thứ hai của TNG chỉ sau Decathlon.
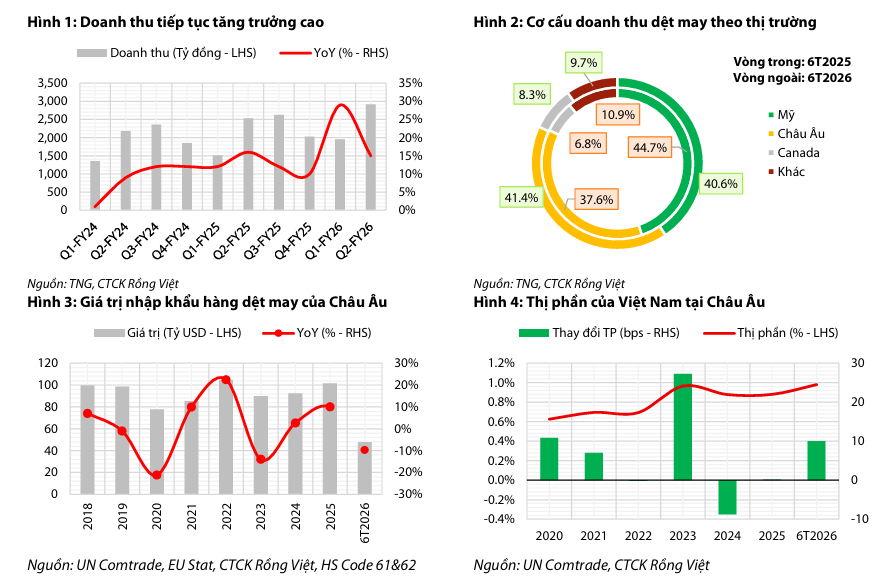
Ngược lại, Mỹ đang giảm dần vai trò trụ cột.
Thị trường này vẫn đóng góp lớn — 1,180 tỷ đồng, tăng 5% YoY — nhưng tỷ trọng đã lùi về 37.6%, thấp hơn hẳn mức trên 40% trước đây, phản ánh đúng chiến lược đa dạng hóa thị trường mà TNG theo đuổi để giảm phụ thuộc vào một thị trường đang đối mặt nhiều rủi ro thuế quan.
Theo dữ liệu HSC tổng hợp cho cả năm 2026, tỷ trọng doanh thu từ Mỹ của TNG đã giảm xuống còn 40.8% trong 6 tháng đầu năm (từ 47.7% cùng kỳ), trong khi tỷ trọng Châu Âu tăng lên 33.7% (từ 25.5%) — một sự tái cấu trúc thị trường xuất khẩu rõ rệt trong vòng một năm.
Biên lợi nhuận phục hồi, nhưng đòn bẩy tài chính vẫn là điểm nghẽn
Biên gộp bật lại sau cú rơi ở quý 1.
Lợi nhuận gộp quý 2 đạt 424 tỷ đồng (+15% YoY), tương ứng biên gộp 14.6% — gần như đi ngang so với cùng kỳ nhưng tăng mạnh 247 điểm cơ bản so với quý 1 liền trước, khi biên gộp từng rơi xuống mức rất thấp 12.1%.
Nguyên nhân sụt giảm ở quý 1 được cho là do thời điểm ghi nhận chi phí sản xuất, và đã phục hồi rõ rệt trong kỳ này.
Chi phí bán hàng và quản lý doanh nghiệp tăng 14% YoY lên 174 tỷ đồng, nhưng tỷ lệ trên doanh thu vẫn giữ ổn định ở 6.0% — nằm trong vùng mục tiêu 6-6.5% mà công ty đề ra, cho thấy chi phí được kiểm soát dù quy mô hoạt động mở rộng.
Vốn lưu động phình ra để đón mùa cao điểm cuối năm.
Hàng tồn kho tăng từ 1,335 tỷ đồng lên 1,860 tỷ đồng chỉ trong một quý, chủ yếu tại nguyên vật liệu và thành phẩm — phù hợp với chu kỳ sản xuất 60-65 ngày để chuẩn bị đơn hàng xuất sang Mỹ và Châu Âu dịp cuối năm.
Số ngày phải thu bình quân cũng nới rộng lên 46 ngày (+6 ngày YoY) do TNG chủ động nới lỏng chính sách tín dụng thương mại để giữ chân và thu hút thêm đơn hàng — một đánh đổi hợp lý trong bối cảnh cạnh tranh đơn hàng ngày càng gay gắt.
Đòn bẩy tài chính là điểm chưa được giải quyết.
Tỷ lệ vốn vay hiện chiếm tới 55% tổng nguồn vốn của TNG, kéo tỷ lệ tổng nợ/vốn chủ sở hữu lên 219%, tăng thêm 574 điểm cơ bản so với quý trước và 1,910 điểm cơ bản so với cùng kỳ năm ngoái.
Trong bối cảnh lãi suất neo cao năm 2026, chi phí lãi vay tăng nhanh hơn lãi tiền gửi nhận được — đây chính là lý do khiến mức điều chỉnh tăng lợi nhuận thấp hơn hẳn so với mức điều chỉnh tăng doanh thu trong các dự báo mới.
Đây tiếp tục là “gót chân Achilles” của TNG mà nhà đầu tư cần theo dõi sát, nhất là khi công ty vẫn đang mở rộng công suất và tuyển dụng thêm nhân sự cho các nhà máy mới.
Bất định thuế quan Mỹ và chi phí bông sợi — rủi ro chung của cả ngành
Thuế quan Mỹ chưa hết là ẩn số.
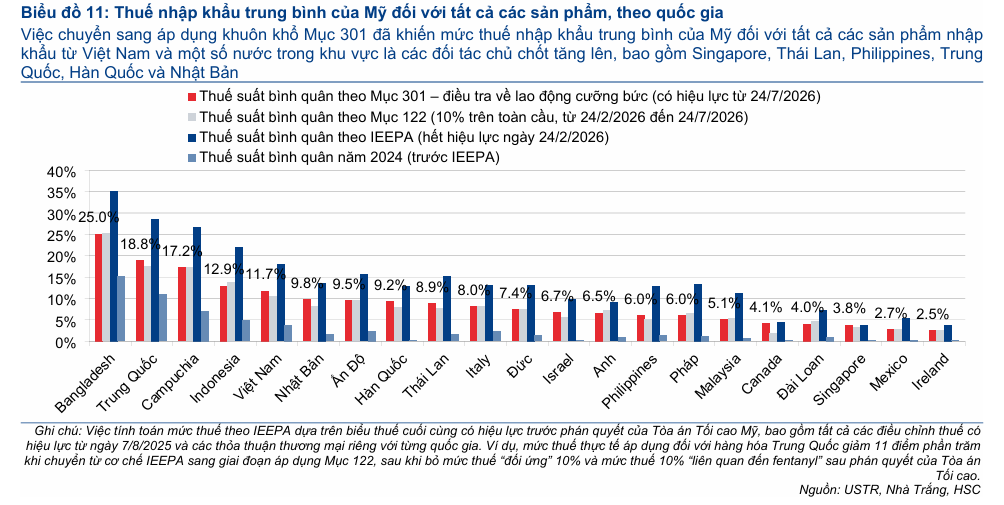
Mức thuế Mục 301 hiện tại 12.5% áp cho TNG (liên quan cáo buộc lao động cưỡng bức) chỉ cao hơn 2.5 điểm phần trăm so với các đối thủ cạnh tranh chính như Bangladesh, Campuchia, Ấn Độ — mức chênh này được đánh giá vẫn trong tầm kiểm soát.
Nhưng rủi ro lớn hơn nằm ở các cuộc điều tra đang mở rộng về tình trạng dư thừa công suất, quyền sở hữu trí tuệ, và đặc biệt là hành vi trung chuyển hàng hóa (theo báo cáo “The Great Transshipment Scam” của Nhà Trắng công bố 13/8/2026) — những yếu tố có thể dẫn tới thuế chồng thuế trong thời gian tới, với kịch bản cơ sở cho mức thuế bổ sung 7.5-12.5% nếu Mỹ kết luận bất lợi về dư thừa công suất.
Giá bông và sợi đang là “cơn gió ngược” mới cho biên lợi nhuận 2027.
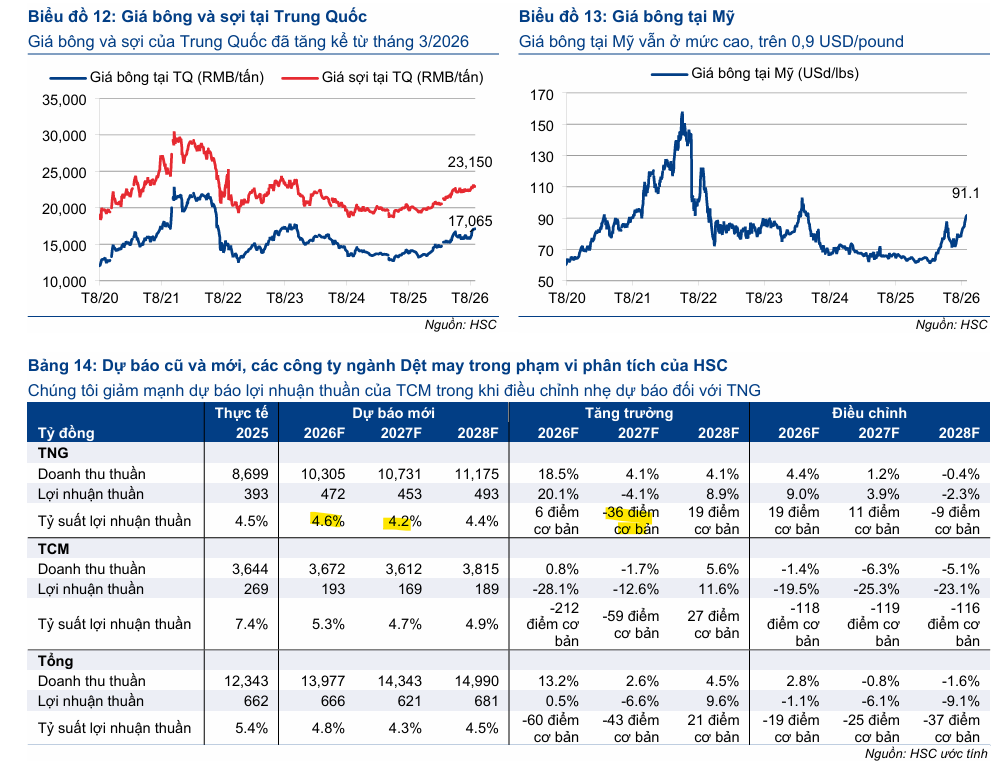
Giá bông Trung Quốc đã tăng 17% từ đầu năm, cao hơn 26% so với bình quân 2025; giá bông Mỹ tăng mạnh hơn, tới 43% từ đầu năm, vượt mốc 0.91 USD/lb.
Vì năng lực đàm phán chuyển chi phí sang khách hàng của các doanh nghiệp dệt may Việt Nam nhìn chung còn hạn chế, đây được xem là rủi ro trọng yếu nhất đe dọa biên lợi nhuận toàn ngành trong năm 2027 — kể cả với một doanh nghiệp đang có đà tăng trưởng tốt như TNG.
Định giá & khuyến nghị: hai góc nhìn cách nhau gần 60%
Sau kết quả kinh doanh quý 2 vượt kỳ vọng, cả VDSC lẫn HSC đều nâng dự báo lợi nhuận năm 2026 của TNG, nhưng mức độ lạc quan lại rất khác nhau.
VDSC điều chỉnh tăng dự phóng doanh thu và lợi nhuận năm 2026 lần lượt lên 10,434 tỷ đồng (+20% YoY) và 455 tỷ đồng (+16% YoY) — cao hơn 10% và 4% so với dự phóng trước đó — với EPS 2026F đạt 3,373 đồng, và duy trì khuyến nghị MUA ở giá mục tiêu 31,200 đồng/cổ phiếu, cộng thêm cổ tức tiền mặt 2,000 đồng/cổ phiếu trong 12 tháng tới, tương đương tổng tỷ suất sinh lời khoảng 99% so với giá đóng cửa 3/9/2026.
HSC thận trọng hơn hẳn. Sau khi tăng 9% dự báo lợi nhuận thuần 2026 lên 472 tỷ đồng (+20.1% YoY) trên nền doanh thu 10,305 tỷ đồng (+18.5% YoY), HSC vẫn duy trì khuyến nghị Tăng tỷ trọng nhưng hạ giá mục tiêu xuống 19,600 đồng/cổ phiếu (giảm 17% so với mức 23,700 đồng trước đây), tương ứng tiềm năng tăng giá khiêm tốn hơn nhiều — khoảng 17.4%.
Khác biệt nằm ở giả định biên lợi nhuận gộp cho giai đoạn sau 2026: HSC giữ quan điểm thận trọng hơn ban lãnh đạo TNG, dự báo biên gộp chuẩn hóa chỉ đạt 13.8% cho năm 2027 (từ 14.2% năm 2026), phản ánh đúng rủi ro chi phí bông sợi và thuế quan vừa nêu ở trên.
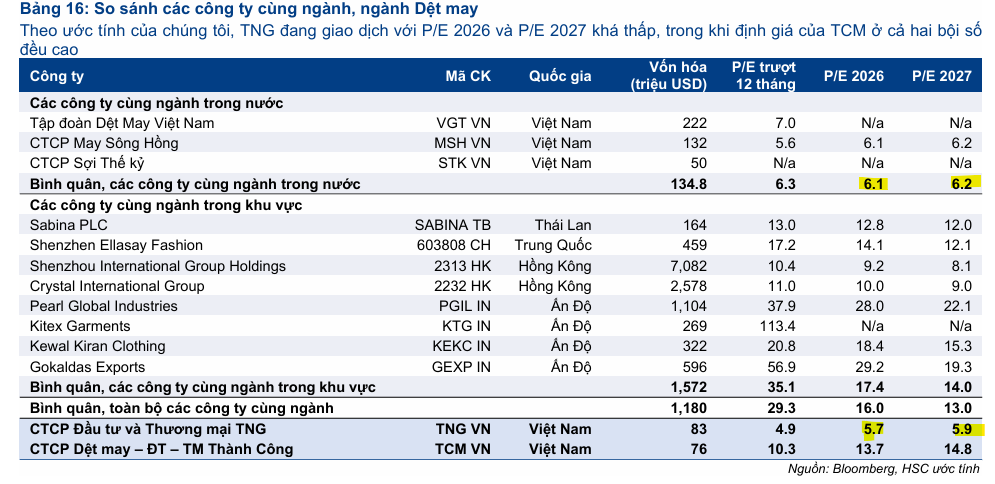
Dù vậy, cả hai đều đồng thuận rằng định giá hiện tại của TNG là rẻ: cổ phiếu đang giao dịch với P/E dự phóng 12 tháng chỉ 5.7 lần, thấp hơn khoảng 19% so với bình quân lịch sử từ tháng 8/2023 (7.1 lần), và thấp hơn nhiều so với bình quân các doanh nghiệp cùng ngành trong khu vực (17.4 lần).
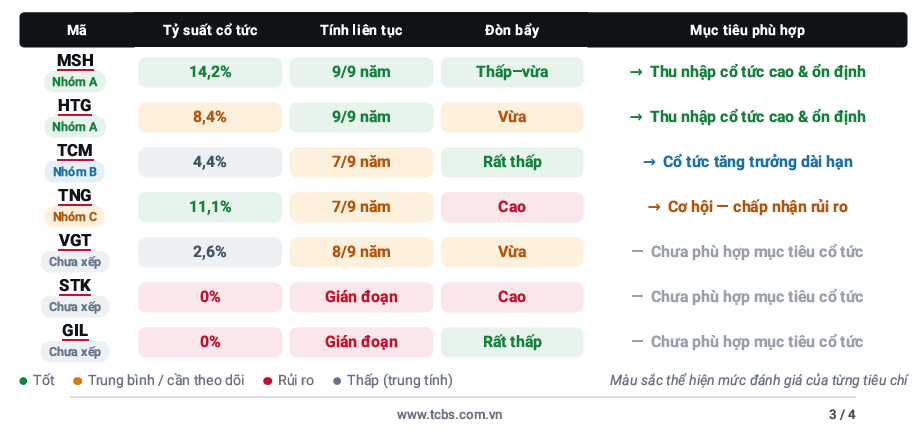
Cổ tức tiền mặt hàng năm khoảng 1,500-2,000 đồng/cổ phiếu cũng mang lại tỷ suất cổ tức hấp dẫn quanh 9% — một điểm cộng cho nhà đầu tư ưu tiên dòng tiền trong lúc chờ khoảng cách định giá giữa hai trường phái được thu hẹp.
| Tiêu chí | VDSC (4/9/2026) | HSC (15/9/2026) |
|---|---|---|
| Khuyến nghị | MUA | Tăng tỷ trọng |
| Giá mục tiêu (VNĐ/cp) | 31,200 (+cổ tức 2,000, tổng tỷ suất ~99%) | 19,600 (+17.4%) |
| Dự phóng doanh thu 2026 | 10,434 tỷ đồng (+20% YoY) | 10,305 tỷ đồng (+18.5% YoY) |
| Dự phóng LNST 2026 | 455 tỷ đồng (+16% YoY) | 472 tỷ đồng (+20.1% YoY) |
| Động lực tăng trưởng chính | Mở rộng thị phần EU & Canada nhờ hợp tác Decathlon, đa dạng hóa khách hàng | Số lượng đơn hàng dồi dào, mở rộng công suất, giảm phụ thuộc Mỹ |
| Rủi ro chính | Đòn bẩy tài chính cao (55% vốn vay), chi phí lãi vay | Bất định thuế quan Mỹ (dư thừa công suất, IP, trung chuyển), chi phí bông/sợi tăng mạnh |
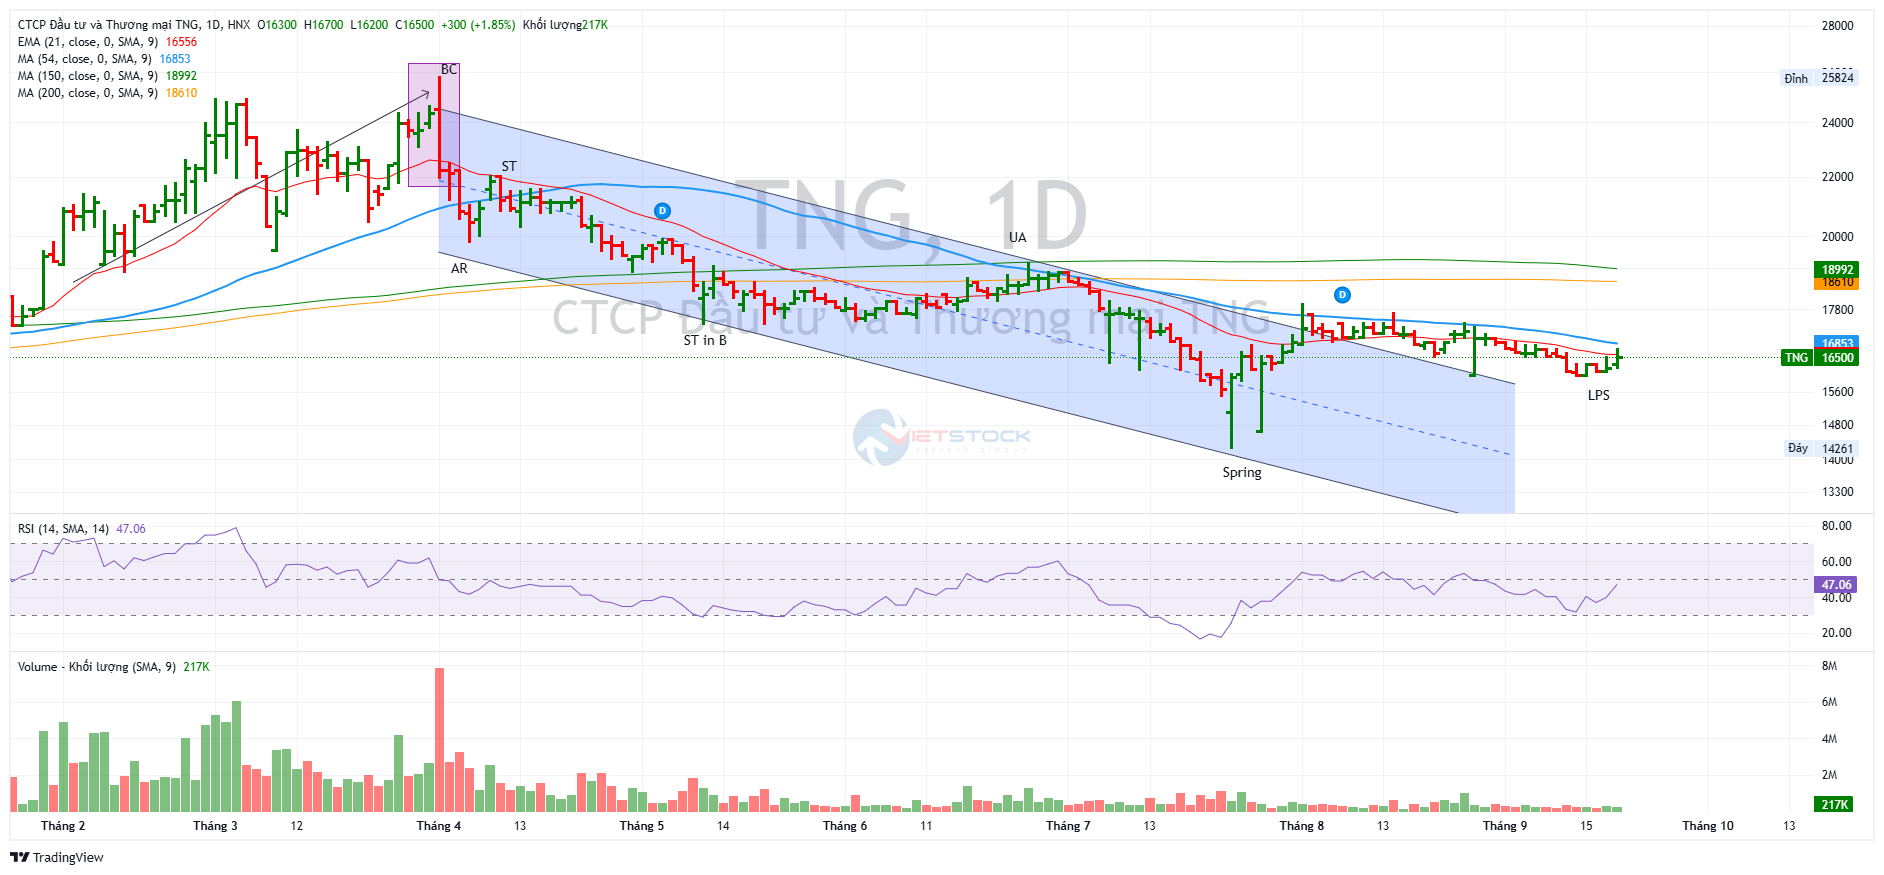
Elibook Team không có khuyến nghị giao dịch ở TNG. Trên đồ thị, RS của TNG là 50, hoạt động ở mức trung bình.
Cấu trúc tích lũy đã hòa thành sự kiện Spring, khả năng cổ phiếu sẽ có sự phục hồi ở vùng hỗ trợ quan trọng ở vùng giá 16,500 đồng.