

Th9
Phân tích Doanh Nghiệp
VIB: Lợi nhuận quý 2 bị dự phòng “ghì cương”, mục tiêu tăng trưởng 27% cả năm ngày càng xa tầm với
- Lợi nhuận & tiến độ kế hoạch: LNTT quý 2/2026 chỉ đạt 2,383 tỷ đồng, giảm 8.2% YoY và 15.0% QoQ; lũy kế 6 tháng đạt 5,186 tỷ đồng (+3.4% YoY), mới hoàn thành 45% kế hoạch năm — trong khi ban lãnh đạo vẫn kiên định mục tiêu tăng 27% YoY cho cả năm, đồng nghĩa nửa cuối năm phải tăng tới 20% so với nửa đầu.
- Hoạt động cốt lõi: thu nhập lãi thuần tăng 10.1% YoY lên 4,368 tỷ đồng, mức cao nhất 8 quý gần đây, NIM phục hồi lên 3.11% từ đáy 2.94% của quý 1, đưa lợi nhuận trước dự phòng tăng 13.4% YoY lên 3,664 tỷ đồng — nhưng chi phí dự phòng tăng gấp đôi lên 1,281 tỷ đồng đã nuốt trọn phần cải thiện này.
- Cơ cấu & định giá: tín dụng dịch chuyển mạnh từ bán lẻ sang doanh nghiệp (tỷ trọng khách hàng cá nhân/hộ kinh doanh giảm từ 69.8% xuống 65.8% chỉ sau 6 tháng), ngân hàng vừa hoàn tất tăng vốn điều lệ lên hơn 37,000 tỷ đồng, trong khi các CTCK phân hóa rõ rệt quan điểm — từ Khả quan (Vietcap, giá mục tiêu 16,100 đồng) đến Trung lập (VNDirect vừa hạ khuyến nghị, giá mục tiêu 14,600 đồng).
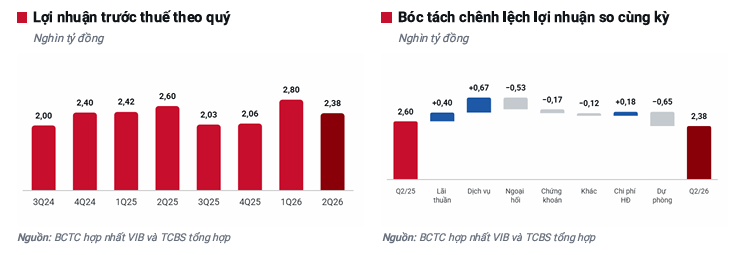
Con số đầu tiên đập vào mắt khi đọc báo cáo quý 2 của VIB là một nghịch lý khá thú vị: lợi nhuận trước dự phòng — tức phần phản ánh đúng nhất sức khỏe hoạt động kinh doanh — tăng tới 13.4% YoY, cao nhất kể từ 2023.
Nhưng lợi nhuận trước thuế cuối cùng lại giảm 8.2% YoY, vì toàn bộ phần tăng thêm đó, cộng thêm một khoản kha khá nữa, đã bị chi phí dự phòng rủi ro tín dụng lấy đi. Nói cách khác, đây không phải là quý ngân hàng kinh doanh kém đi, mà là quý ngân hàng phải trả giá đắt hơn cho việc dọn dẹp bảng cân đối.
Lũy kế 6 tháng, LNTT đạt 5,186 tỷ đồng, tăng khiêm tốn 3.4% YoY và mới hoàn thành chưa đầy một nửa kế hoạch năm (11,550 tỷ đồng, tương ứng mục tiêu tăng 27% YoY so với 2025 mà ĐHĐCĐ đã thông qua hồi tháng 4).
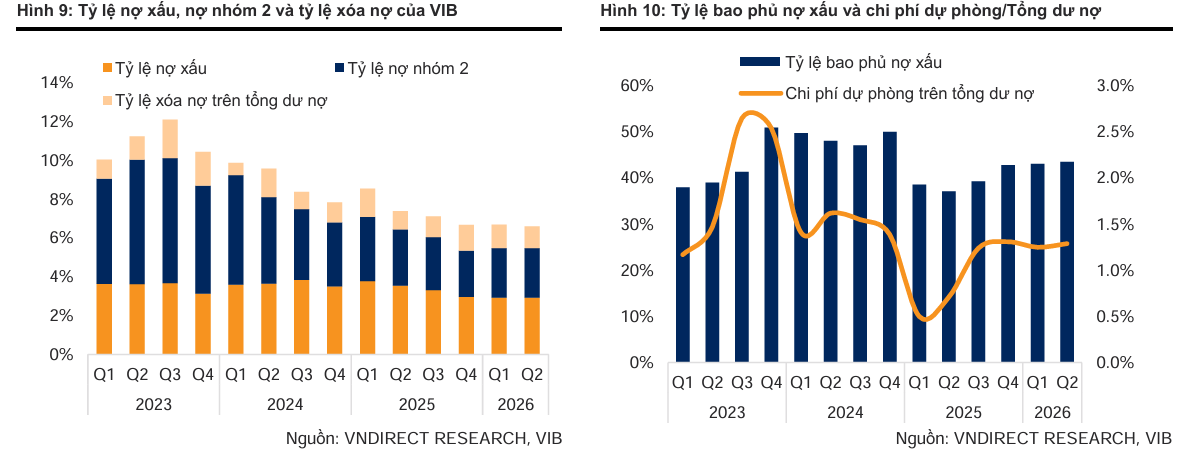
Ba báo cáo cập nhật gần nhất — VDSC, Vietcap, TCBS — đều đã hạ dự phóng LNTT cả năm xuống quanh 10,600-10,800 tỷ đồng, tức chỉ tăng 16-19% YoY, cách khá xa con số 27% mà ban lãnh đạo vẫn treo trên bàn họp cổ đông.
Khoảng cách giữa kỳ vọng của doanh nghiệp và dự phóng của giới phân tích chính là mạch chuyện xuyên suốt của cổ phiếu này trong nửa cuối năm 2026.
Vậy điều gì đang thực sự diễn ra bên trong VIB, và liệu ngân hàng có kịp “chạy nước rút” để về đích?

Nghịch lý lợi nhuận: mảng lõi tăng tốc, dự phòng phanh gấp
Thu nhập lãi thuần lập đỉnh 8 quý.
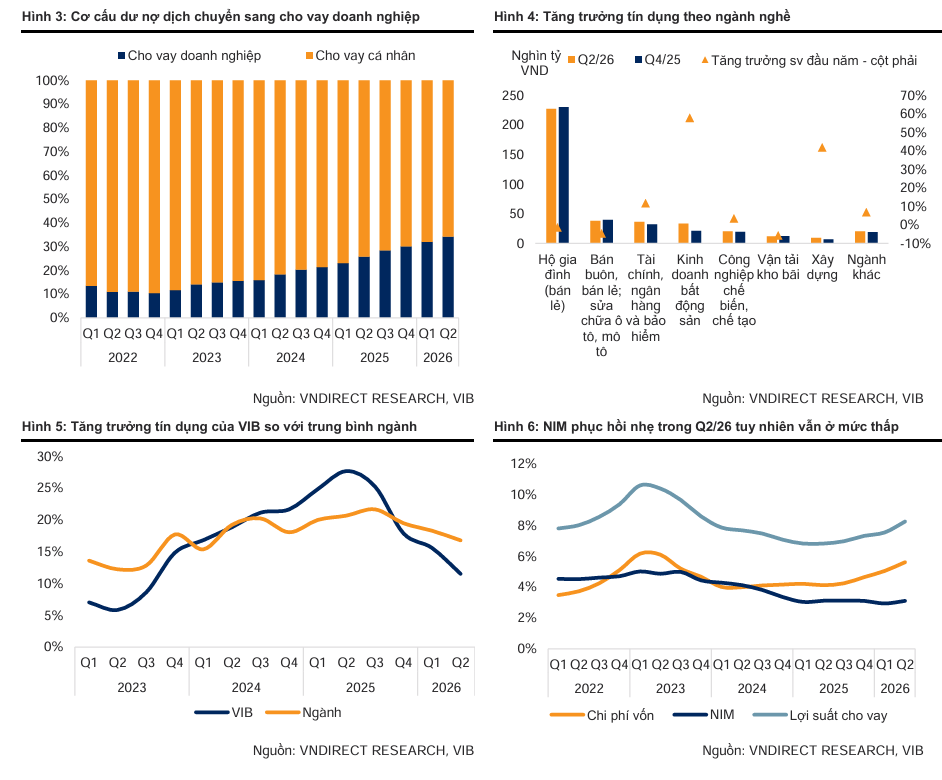
Nhờ tín dụng giải ngân nhanh gấp 2.5 lần quý 1 và NIM cải thiện 0.17 điểm % so với quý trước, thu nhập lãi thuần quý 2 đạt 4,368 tỷ đồng, mức cao nhất trong 8 quý gần đây.
Đà cải thiện NIM đến từ việc lợi suất tài sản sinh lời tăng nhanh hơn chi phí vốn trong quý — lợi suất riêng quý tăng 0.71 điểm % trong khi chi phí vốn chỉ tăng 0.57 điểm %, cho thấy lãi suất cho vay đang được tái định giá nhanh hơn lãi suất huy động.
Thu nhập phí — con số đẹp nhưng thiếu lời giải thích.
Lãi thuần dịch vụ 6 tháng đạt hơn 3,000 tỷ đồng, tăng tới 294% YoY, trở thành động lực chính kéo tổng thu nhập hoạt động 6 tháng lên 16.0% YoY.
Đáng nói, khi được hỏi trực tiếp tại buổi gặp gỡ nhà đầu tư đầu tháng 8, ban lãnh đạo không đưa ra lời giải thích cụ thể cho mức tăng đột biến này.
Vietcap sau đó bóc tách được phần lớn nguyên nhân: khoảng 2,000 tỷ đồng trong số đó là thu nhập bất thường, gồm 1,500 tỷ đồng từ mảng thẻ và 500 tỷ đồng từ bancassurance ghi nhận riêng trong quý 1. Loại trừ khoản này, thu nhập phí từ hoạt động cốt lõi chỉ tăng khoảng 12.6% YoY — vẫn tích cực, nhưng không “nóng” như con số headline.
Ngoại hối là điểm trừ.
Trong khi mảng phí thăng hoa, hoạt động kinh doanh ngoại hối lại lỗ 779 tỷ đồng trong 6 tháng (riêng quý 2 lỗ 423 tỷ đồng), phát sinh từ chi phí công cụ phái sinh tiền tệ dùng để hoán đổi nguồn vốn USD — không phải từ hoạt động tự doanh rủi ro.
Đây là khoản mục có độ biến động cao giữa các quý và phần nào phản ánh chi phí của việc VIB đang tích cực huy động vốn ngoại tệ quốc tế (chi tiết ở phần dưới).
Thủ phạm chính: chi phí dự phòng tăng gấp đôi.
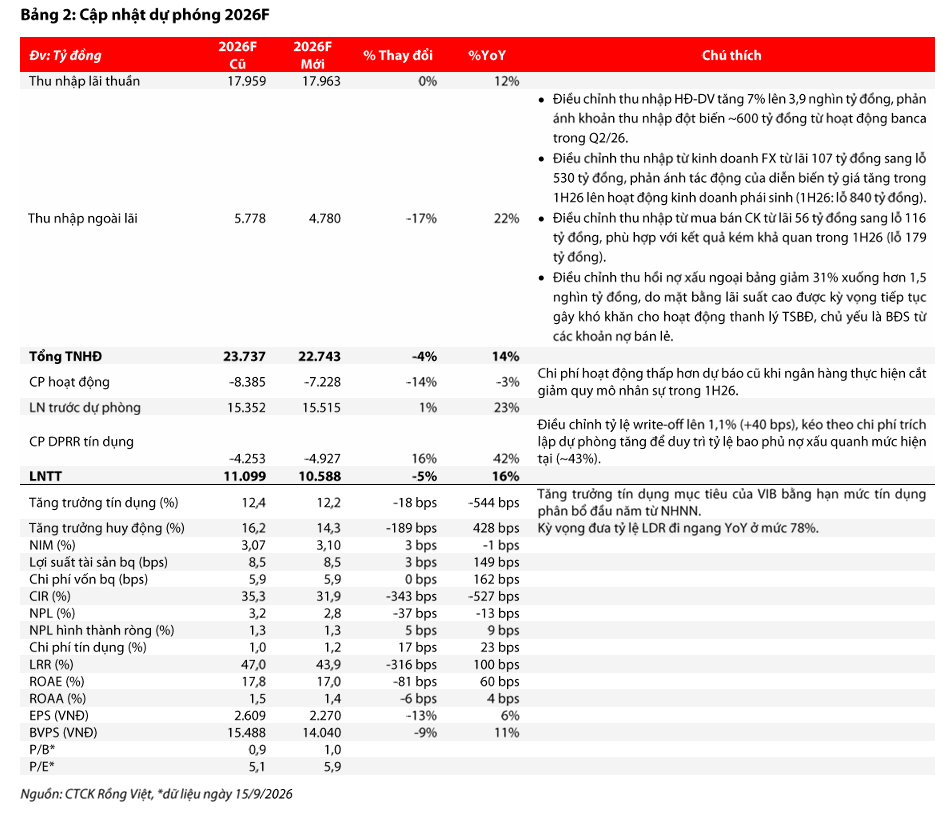
Chi phí trích lập dự phòng rủi ro tín dụng quý 2 tăng 101.5% YoY lên 1,281 tỷ đồng, tương đương chi phí tín dụng quy năm khoảng 1.28-1.31% — ngốn tới 32% lợi nhuận trước dự phòng của cả quý.
Điều đáng chú ý là mức trích lập này tăng mạnh dù tỷ lệ nợ xấu đang giảm quý thứ năm liên tiếp, một tín hiệu cho thấy VIB đang chủ động ghi nhận chi phí sớm để xử lý danh mục tồn đọng, thay vì phản ứng bị động trước nợ xấu mới phát sinh.
Đây là cách đọc tích cực của câu chuyện; cách đọc thận trọng hơn là ngân hàng vẫn cần một “bộ đệm” lớn vì chất lượng tài sản chưa thực sự ổn định (xem phần dưới).
Canh bạc chuyển dịch từ bán lẻ sang doanh nghiệp
Vì sao phải đổi hướng.
VIB vốn là ngân hàng bán lẻ đúng nghĩa, với tỷ trọng cho vay cá nhân từng chiếm gần 90% danh mục ở thời kỳ đỉnh cao.
Nhưng nhu cầu vay mua nhà, mua ô tô của khách hàng cá nhân đang suy yếu rõ rệt trong bối cảnh lãi suất cho vay neo cao, buộc ngân hàng phải tìm động lực tăng trưởng thay thế.
Tín dụng bán lẻ 6 tháng đầu năm giảm khoảng 1.4-2.0% so với đầu năm, trong khi cho vay doanh nghiệp tăng vọt gần 18%.
Con số dịch chuyển cụ thể.
Tỷ trọng khách hàng cá nhân và hộ kinh doanh trong tổng dư nợ giảm từ 69.8% cuối 2025 xuống 65.8% chỉ sau 6 tháng; ngược lại, tỷ trọng khách hàng doanh nghiệp tăng từ 30% lên 34.2%.
Động lực tăng trưởng tập trung vào bất động sản (dư nợ tăng thêm 12,211 tỷ đồng trong 6 tháng, đưa tỷ trọng từ 5.5% lên 8.4%), xây dựng và nhóm tài chính-ngân hàng-bảo hiểm, trong khi cho vay tiêu dùng hộ gia đình giảm 3,125 tỷ đồng về giá trị tuyệt đối.
Ban lãnh đạo đặt mục tiêu phân khúc doanh nghiệp tăng trưởng 20% trong năm 2026, đồng nghĩa tỷ trọng bán lẻ sẽ còn tiếp tục co lại trong nửa cuối năm.
Cái giá phải trả: CASA rơi tự do.
Tệp khách hàng cá nhân thu hẹp kéo theo tỷ lệ CASA giảm mạnh từ 14.4% đầu năm xuống còn 11.8-11.9% — mức thấp nhất kể từ năm 2021.
Đây là điểm nghẽn cấu trúc thực sự: CASA thấp vừa neo chi phí vốn ở mức cao, vừa cho thấy mức độ gắn kết của khách hàng cá nhân đang suy giảm ở cả hai chiều cho vay lẫn huy động.
Theo tính toán riêng của TCBS, chỉ cần khôi phục tỷ trọng CASA về mức đầu năm cũng đã tiết giảm được khoảng 400 tỷ đồng chi phí lãi mỗi năm — gần 4% lợi nhuận trước thuế dự phóng cả năm.
Nói cách khác, “cuộc di cư” của khách hàng cá nhân là chi phí cơ hội thực sự, chứ không chỉ là con số trên giấy.
VIB 3.0 — ván cờ dài hơi hơn.
Ban lãnh đạo mô tả đây là bước chuyển sang giai đoạn chiến lược “VIB 3.0” (2027-2036), sau hai giai đoạn xây nền tảng sản phẩm (trước 2017) và chuyển đổi quản trị-công nghệ (2017-2026).
Về bản chất, ngân hàng đang đánh đổi biên lợi nhuận cao của mảng bán lẻ để lấy tốc độ tăng trưởng quy mô ngắn hạn từ khách hàng doanh nghiệp — một nước đi hợp lý khi cầu tín dụng cá nhân còn yếu, nhưng cũng là lý do khiến nhiều CTCK không còn kỳ vọng ROE của VIB sớm quay lại vùng 18-20% như giai đoạn 2020-2022.
Chất lượng tài sản: nút thắt lớn nhất trước khi được tái định giá
Nợ xấu giảm, nhưng đừng vội mừng.
Tỷ lệ nợ nhóm 3-5 giảm quý thứ năm liên tiếp, về 2.93% (theo cách phân loại nhóm nợ trên báo cáo), so với 3.79% cùng kỳ 2025.
Theo cách tính riêng của ngân hàng dựa trên tình trạng từng khoản vay, con số này còn thấp hơn — chỉ 2.1% — và VIB đặt mục tiêu đưa về 2.0% vào cuối năm. Nhưng đây chỉ là một nửa câu chuyện.
Nợ nhóm 2 mới là chỉ báo đáng lo.
Nợ nhóm 2 — nguồn hình thành nợ xấu của một đến hai quý tới — tăng 11.3% từ đầu năm lên 10,184 tỷ đồng, tương đương 2.56-2.6% dư nợ, so với mức 2.4% cuối 2025.
Đây chính xác là điểm mà VNDirect dùng làm lý do chính để hạ khuyến nghị từ Khả quan xuống Trung lập: nợ xấu giảm trên báo cáo không đồng nghĩa áp lực hình thành nợ xấu đã hạ nhiệt.
Theo ban lãnh đạo, nợ nhóm 2 tăng chủ yếu phản ánh mặt bằng lãi suất cho vay cao và bất ổn địa chính trị gây áp lực lên dòng tiền trả nợ của khách hàng cá nhân.

Bộ đệm dự phòng mỏng nhất trong nhóm so sánh.
Tỷ lệ bao phủ nợ xấu của VIB chỉ đạt 43.6%, theo VNDirect là thấp hơn đáng kể so với mức trung bình ngành. Mức bao phủ mỏng này phù hợp với việc danh mục VIB chủ yếu có tài sản bảo đảm là bất động sản và ô tô (nên tỷ lệ thu hồi khi xử lý thường cao), nhưng cũng đồng nghĩa lợi nhuận sẽ nhạy cảm hơn hẳn với bất kỳ biến động xấu nào về chất lượng tài sản trong các quý tới.
Điểm nóng bất động sản bán lẻ đã xuất hiện.
Theo chia sẻ của ban lãnh đạo tại buổi gặp gỡ NĐT, nợ xấu cho vay mua nhà đang có xu hướng xuất hiện tại một số thị trường cụ thể — Phú Quốc, Mỹ Thuận và Đà Nẵng — nơi thị trường bất động sản nhà ở đang chịu áp lực lớn; tỷ lệ nợ xấu riêng mảng bán lẻ đã lên 4.3% trong quý 2 (+10 điểm cơ bản QoQ).
Ngược lại, nợ xấu mảng doanh nghiệp vẫn ở mức rất thấp 0.2%, dù cũng nhích thêm 20 điểm cơ bản — một chi tiết củng cố thêm logic đằng sau việc VIB đẩy mạnh dịch chuyển sang khách hàng doanh nghiệp.
Khoảng cách kỳ vọng về thu hồi nợ.
Đây là chỗ ban lãnh đạo và giới phân tích nhìn nhau bằng hai con mắt khác hẳn nhau. Tại buổi gặp gỡ NĐT, VIB kỳ vọng thu nhập từ thu hồi nợ xấu đã xử lý sẽ phục hồi mạnh trong nửa cuối năm, đạt 2-3 nghìn tỷ đồng chỉ riêng 6 tháng cuối, nhờ khung pháp lý mới liên quan đến Nghị quyết 42 và các thay đổi về bất động sản.
VNDirect thận trọng hơn nhiều — dự phóng thu nhập từ xử lý nợ cả năm 2026 chỉ khoảng 2,300 tỷ đồng (+24% YoY), thấp hơn hẳn mức 3,000-5,000 tỷ đồng mà ban lãnh đạo kỳ vọng.
Vietcap cũng đưa ra con số tương tự — 2,500 tỷ đồng cho cả năm (+38% YoY) — thấp hơn mục tiêu khoảng 3,000 tỷ đồng của doanh nghiệp.
Nói thẳng: nếu tốc độ thu hồi nợ nửa cuối năm không vượt xa những gì CTCK đang mô hình hóa, mục tiêu lợi nhuận tăng 27% gần như bất khả thi.
Tăng vốn 9.5%, cổ tức gần 19% và bài toán vốn ngoại tệ
Đã hoàn tất tăng vốn điều lệ.
Đúng lúc thị trường đang mổ xẻ chất lượng tài sản, VIB cũng vừa chốt xong đợt tăng vốn quan trọng: phát hành hơn 323.4 triệu cổ phiếu thưởng (tỷ lệ 9.5%, cổ đông sở hữu 1,000 cổ phiếu nhận thêm 95 cổ phiếu mới) cộng thêm 8 triệu cổ phiếu ESOP cho người lao động, với ngày chốt danh sách là 11/9/2026.
Sau đợt phát hành, vốn điều lệ của VIB tăng từ 34,040 tỷ đồng lên khoảng 37,354 tỷ đồng. Đây là một phần trong kế hoạch phân phối lợi nhuận 2025 đã được ĐHĐCĐ thông qua, tổng cộng gần 19% — gồm 9% cổ tức tiền mặt (900 đồng/cổ phiếu, đã chi trả khoảng tháng 6/2026), 9.5% cổ phiếu thưởng và 0.24% ESOP.
Lý do chính thức là để đáp ứng yêu cầu an toàn vốn và mở rộng dư địa tăng trưởng tín dụng — hợp lý khi dư nợ cho vay đã tiến sát mốc 400,000 tỷ đồng.
Đi vay quốc tế để giảm áp lực chi phí vốn trong nước.
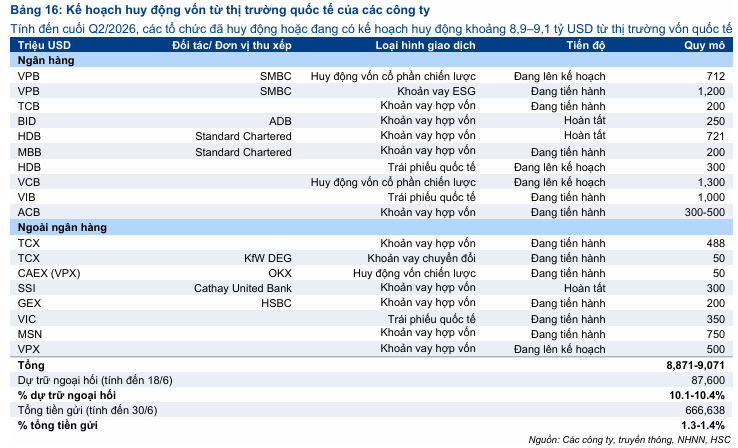
Song song với tăng vốn chủ sở hữu, VIB đang theo đuổi mục tiêu huy động khoảng 1 tỷ USD vốn vay hợp vốn ưu đãi từ các tổ chức quốc tế trong nửa cuối năm, và ban lãnh đạo cho biết gần như chắc chắn đã thu xếp được 500 triệu USD, dự kiến giải ngân trong quý 3-quý 4/2026.
Đây chính là mảnh ghép giải thích phần nào khoản lỗ phái sinh ngoại hối nói ở trên — cái giá của việc đa dạng hóa nguồn vốn sang kênh quốc tế thay vì phụ thuộc hoàn toàn vào tiền gửi trong nước vốn đang cạnh tranh gay gắt về lãi suất.
Nền tảng vốn đã vững hơn.
Tỷ lệ an toàn vốn (CAR) theo Basel III (Thông tư 14) đạt 12.2%, cao hơn mức 11.3% theo Basel II (Thông tư 41), chủ yếu nhờ cách tính hệ số rủi ro thấp hơn cho danh mục thẻ tín dụng và các khoản vay bán lẻ có tài sản bảo đảm.
VIB cũng đã đáp ứng các chỉ tiêu trong dự thảo sửa đổi Thông tư 22 (CDR, NSFR, LCR, đòn bẩy), và đang trong lộ trình áp dụng phương pháp nội bộ IRB theo Basel III, dự kiến trình hồ sơ chính thức vào khoảng tháng 11/2027.
Định giá & khuyến nghị: thị trường đang chia phe
Cổ phiếu VIB hiện giao dịch quanh 13,600 đồng/cổ phiếu, tương ứng vốn hóa khoảng 50,700 tỷ đồng, P/E 6.8 lần và P/B 1.1 lần — giảm gần 33% so với đỉnh 52 tuần, phản ánh khá rõ những lo ngại về chất lượng tài sản và tốc độ tăng trưởng chậm lại nửa đầu năm.
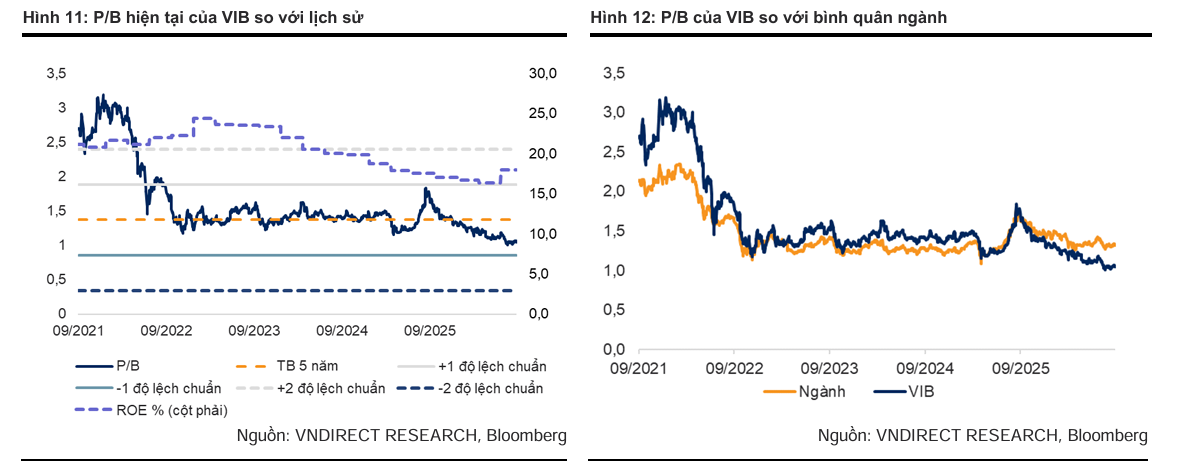
Điểm đáng chú ý là cả Vietcap lẫn VNDirect, dù đưa ra giá mục tiêu khác nhau, đều đồng thuận hạ P/B mục tiêu về đúng 0.9 lần — thấp hơn hẳn P/B trung bình một năm khoảng 1.3-1.4 lần — với lý do chung: ROE của VIB nhiều khả năng còn suy giảm tiếp trong năm 2027 (VNDirect dự phóng 14.8%, Vietcap dự phóng thấp hơn ở 13.1%) trước khi có cơ sở phục hồi, nên chưa đủ điều kiện để cổ phiếu được tái định giá cao hơn ngay lúc này.
Sự phân hóa giữa các nguồn thể hiện rõ nhất ở khuyến nghị: Vietcap vẫn giữ Khả quan dù đã hạ giá mục tiêu 12.3% xuống 16,100 đồng/cổ phiếu, lập luận rằng định giá hiện tại (P/B dự phóng 2026 0.93 lần) đã chiết khấu 19.8% so với trung vị ngành trong khi ROE dự phóng 17.0% chỉ thấp hơn trung vị nhóm so sánh một chút.
Ngược lại, VNDirect vừa hạ hẳn một bậc từ Khả quan xuống Trung lập, giá mục tiêu 14,600 đồng/cổ phiếu, với lý do NIM chưa có dư địa cải thiện rõ rệt và chi phí tín dụng còn neo cao.
TCBS đứng ở giữa với quan điểm “phù hợp để tiếp tục nắm giữ”, cho rằng định giá hiện tại đã phản ánh phần lớn giai đoạn khó khăn và ROE có thể phục hồi về 17.4% vào cuối năm khi chi phí dự phòng hạ nhiệt.
VDSC thận trọng nhất về triển vọng tái định giá, không đưa ra khuyến nghị mua/bán chính thức nhưng nhấn mạnh áp lực chất lượng tài sản và chi phí dự phòng còn kéo dài sẽ hạn chế dư địa tăng giá trong nửa cuối năm.
Elibook Team không có khuyến nghị giao dịch ở VIB.
| Tiêu chí | VDSC (15/9/2026) | VNDirect (11/9/2026) | Vietcap (18/8/2026) | TCBS (29/7/2026) |
|---|---|---|---|---|
| Khuyến nghị | Không nêu chính thức (thận trọng) | Trung lập (hạ từ Khả quan) | Khả quan | Phù hợp tiếp tục nắm giữ |
| Giá mục tiêu | 16,250 đồng/cp | 14,600 đồng/cp | 16,100 đồng/cp | Không nêu cụ thể (~20% dư địa nếu P/B đạt 1.2-1.3 lần) |
| Dự phóng LNTT 2026F | 10,600 tỷ đồng (+16% YoY) | +10.5% YoY (không nêu số tuyệt đối) | 10,584 tỷ đồng (+16.2% YoY) | 10,817 tỷ đồng (+18.8% YoY) |
| Dự phóng ROE 2026F/2027F | 17.0% (2026F) | 16.3% → 14.8% (2027F) | 17.0% → 13.1% (2027F) | Phục hồi về 17.4% cuối năm (từ đáy 15.9% quý 2) |
| Động lực tăng trưởng chính | NIM cải thiện + tín dụng tăng tốc quý 3 | Thu nhập phí, CAGR ~16%/năm giai đoạn 2027-2030 | Thu nhập bất thường từ phí thẻ/banca (~2,000 tỷ) | Chi phí dự phòng hạ nhiệt nửa cuối năm |
| Rủi ro chính | Nợ xấu hình thành ròng ~1,500 tỷ/quý kéo dài | Nợ nhóm 2 tăng lên 2.6%, bao phủ nợ xấu 43.6% thấp hơn TB ngành | ROE suy giảm về 13.1% năm 2027, tăng trưởng tín dụng thấp hơn kỳ vọng | Nợ nhóm 2 +11.3% YTD, bộ đệm dự phòng mỏng |