Th9
Phân tích Doanh Nghiệp
HPG: bán nhiều hơn nhưng lãi mỗi tấn mỏng đi, kỳ vọng lợi nhuận quý 3 đạt 5,600-6,500 tỷ. Áp lực VinMetal vẫn chưa tới cửa
- Doanh thu & lợi nhuận: Quý 2/2026 HPG ghi nhận doanh thu 55,159 tỷ đồng (+53.6% YoY) và LNST cổ đông công ty mẹ 6,371 tỷ đồng (+50% YoY) trên biên lợi nhuận gộp 19.0%, mức cao nhất kể từ năm 2022. Dự báo LNST quý 3 trải từ 5,600 tỷ đồng (MBS, +40% YoY) đến 6,000–6,500 tỷ đồng (BSC) — hai đầu chênh nhau gần 900 tỷ chỉ vì một câu hỏi: biên gộp có giữ được vùng 19% hay không.
- Hoạt động cốt lõi: Sản lượng HRC tháng 7 đạt 707,703 tấn (+98% YoY), nhưng giá HRC nội địa đã rơi hơn 10% so với đỉnh tháng 5, và các dự phóng của Vietcap, KBSV, MBS đều hàm ý biên gộp nửa cuối năm chỉ quanh 16.3–17.0%. Bán nhiều hơn, lãi mỗi tấn mỏng đi — đó là bài toán của quý 3.
- Động lực bổ sung: Nâng hạng FTSE có hiệu lực từ 21/9/2026 sẽ đưa khoảng 104–123 triệu USD vốn thụ động vào HPG qua bốn đợt (cộng dồn chỉ bằng khoảng 5 phiên thanh khoản), còn VinMetal chưa thể vận hành thương mại trước quý 1/2031. Ba CTCK cùng khuyến nghị tích cực với giá mục tiêu 32,000–32,700 đồng/cổ phiếu, khi cổ phiếu đang giao dịch quanh 21,000–21,900 đồng.

Có những quý doanh nghiệp bán kỷ lục mà nhà đầu tư vẫn phải nín thở, và quý 3 của Hòa Phát là một ví dụ. Dung Quất 2 chạy gần hết công suất, HRC ra lò đều đặn, nhưng giá thép đã lùi khỏi đỉnh còn than luyện cốc thì chưa chịu hạ nhiệt.
Quý 2 để lại một cái nền rất cao: 6,371 tỷ đồng LNST và biên gộp 19.0%, tức là bất kỳ con số nào thấp hơn đều dễ bị đọc thành “tệ đi”, dù thực tế vẫn tăng mạnh so với cùng kỳ.
Nhìn cả nửa đầu năm, LNST cổ đông công ty mẹ đạt 15,365 tỷ đồng (+102% YoY), trong đó có khoảng 4,000 tỷ đồng lãi sau thuế từ việc thoái vốn dự án khu đô thị Phố Nối (ước tính của Vietcap). Loại khoản này ra, lợi nhuận cốt lõi 6 tháng vẫn tăng 52% YoY lên 11,538 tỷ đồng.
Bình quân ba CTCK, cả năm 2026 HPG sẽ đạt khoảng 216,000 tỷ đồng doanh thu (+38%) và 26,200 tỷ đồng LNST (+69%).
Bài này đi qua bốn việc nhà đầu tư đang hỏi: lợi nhuận quý 3 rơi vào đâu, HRC có tăng giá được không và ai đang cạnh tranh với Hòa Phát, dòng tiền nâng hạng FTSE và khối ngoại đáng giá bao nhiêu, và định giá hiện tại đang chiết khấu những gì.

Lợi nhuận quý 3: sản lượng không còn là ẩn số, biên gộp mới là ẩn số
Nền quý 2 cao đến mức khó lặp lại.
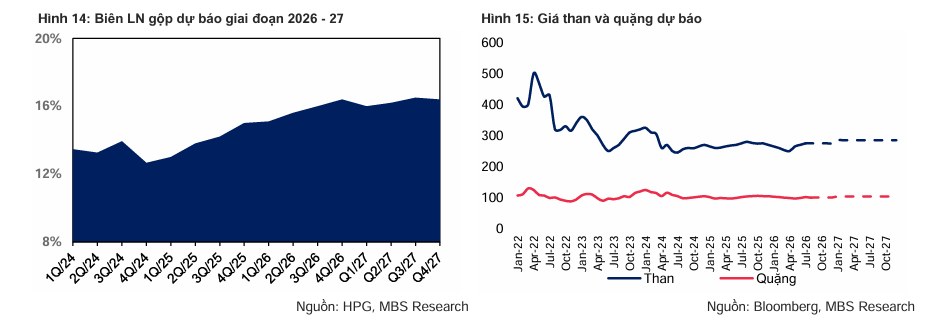
Biên gộp quý 2 đạt 19.0%, tăng 0.6 điểm % YoY, nhờ giá thép tăng trung bình 8% trong khi giá than chỉ tăng 6% và giá quặng đi ngang (MBS).
Nói cách khác, HPG vừa bán hàng tồn kho giá rẻ vừa hưởng nhịp tăng giá của chiến sự Trung Đông — một cú “ăn hai đầu” mà quý 3 khó có lại.
Vietcap cho rằng biên lợi nhuận quý 3 nhiều khả năng giảm QoQ, vì nguyên liệu mua ở vùng giá đỉnh của quý 2 sẽ còn chảy qua giá vốn trong quý này.
HRC đã chạy trước hầu hết dự báo.
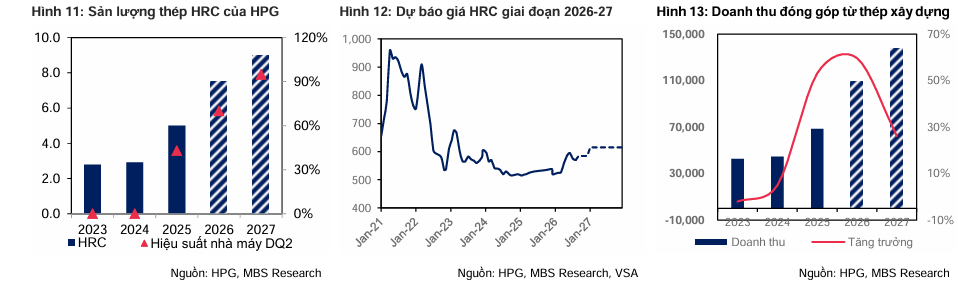
Sản lượng HRC tăng từ 1.471 triệu tấn quý 1 lên 1.925 triệu tấn quý 2 (+31% QoQ), rồi tháng 7 lập mức 707,703 tấn (+98% YoY), nhích hơn 10% so với mức bình quân tháng của quý 2.
Nhân ba, đây gần đúng con số 2.1 triệu tấn HRC quý 3 mà MBS dự báo (+68% YoY).
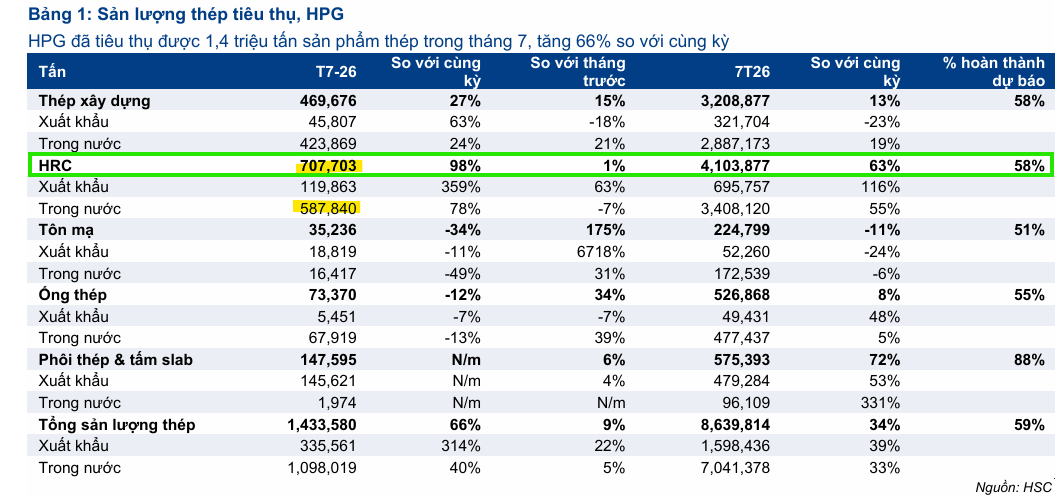
Trong khi đó, dự phóng HRC cả năm 6.72 triệu tấn của Vietcap chỉ hàm ý khoảng 554,000 tấn mỗi tháng trong nửa cuối năm — nhịp tháng 7 đã cao hơn mức đó khoảng 28%. Nếu HRC giữ được đà này, dự phóng sản lượng của Vietcap nhiều khả năng phải nâng chứ không phải hạ.
Ba CTCK, ba nhịp tổng sản lượng .
Lấy dự phóng cả năm trừ lũy kế 6 tháng, Vietcap hàm ý khoảng 1.15 triệu tấn/tháng cho nửa cuối năm, KBSV khoảng 1.24 triệu tấn/tháng, MBS khoảng 1.31 triệu tấn/tháng, so với 1.18 triệu tấn/tháng của quý 2 (tổng 3.53 triệu tấn, +33% YoY).
Con số 4.1 triệu tấn quý 3 của MBS tương đương 1.37 triệu tấn/tháng, nghĩa là ngoài HRC, nhóm thép xây dựng, ống và tôn phải tăng khoảng 25% QoQ đúng vào mùa mưa.
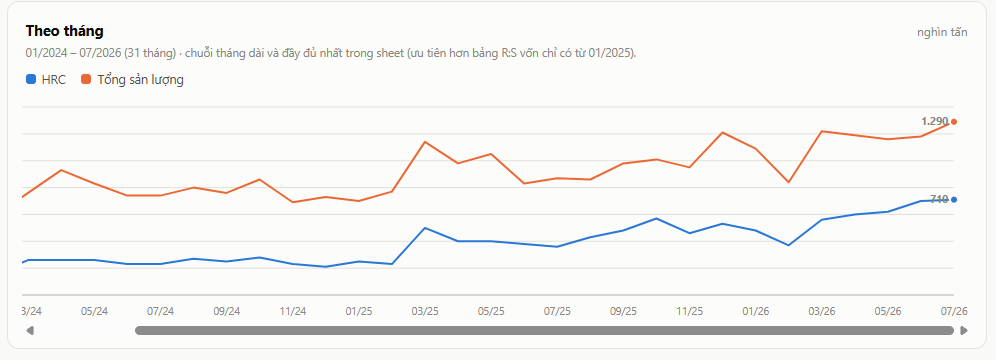
Tôi thấy kịch bản của BSC — sản lượng tăng 5–8% QoQ, tức 3.7–3.8 triệu tấn — thực tế hơn. Số liệu tháng 8 của HPG chưa được công bố và đó sẽ là phép thử đầu tiên cho giả định này.
Về cầu, số liệu Hiệp hội Thép 7 tháng cho thấy tiêu thụ HRC toàn ngành tăng 44.3% và thép xây dựng đạt gần 9 triệu tấn (+19.6%), nên vấn đề không nằm ở việc có ai mua hay không.
Than tăng, quặng giảm, và độ trễ tồn kho là chuyện chính.
Theo Vietcap, từ 1/7 đến giữa tháng 8 giá than luyện cốc cao hơn 28.5% YoY còn quặng sắt thấp hơn 2.9% YoY; so với trung bình quý 2, than giảm 3.3% và quặng giảm 7.9%.
MBS cho rằng giá than quý 3 cao hơn khoảng 17% YoY và quặng bình quân 8 tháng ở 101 USD/tấn.
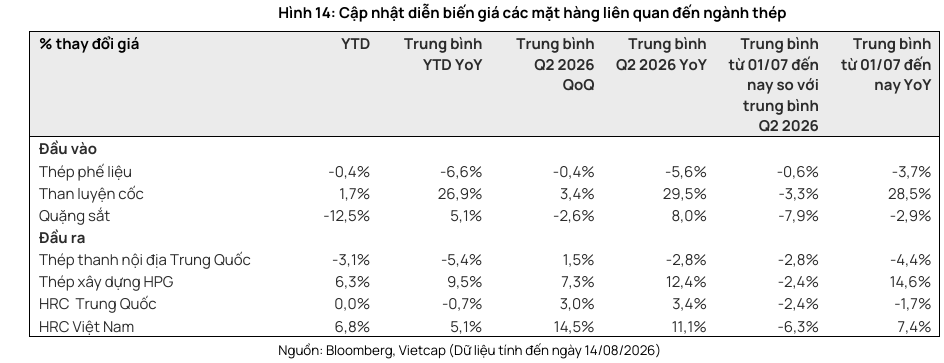
Hai nguồn lệch nhau về mức tăng của than nhưng cùng chiều: than đắt, quặng rẻ, và Vietcap tính rằng hai lực này gần như triệt tiêu nhau đối với biên lợi nhuận cả năm.
Điểm cộng dài hạn là HPG đã thỏa thuận mua 70–80% sản lượng mỏ Quý Xa, tương đương 3.5–4 triệu tấn quặng trong nhu cầu khoảng 22 triệu tấn/năm (Vietcap).
Lãi vay và vận chuyển đang gặm lợi nhuận.
Chi phí lãi vay quý 2 nhảy 246% YoY lên 1,520 tỷ đồng, chi phí tài chính tăng 97% YoY lên 1,926 tỷ đồng, còn chi phí bán hàng tăng 108% YoY lên 1,718 tỷ đồng vì giá dầu và vận chuyển (MBS).
MBS dự báo chi phí tài chính quý 3 vẫn cao hơn 60% YoY; Vietcap kỳ vọng áp lực chi phí bán hàng hạ nhiệt trong nửa cuối năm và trở lại bình thường từ 2027.
Vậy quý 3 rơi vào đâu?
Mỗi 1 điểm % biên gộp trên doanh thu khoảng 55,000 tỷ đồng tương đương khoảng 550 tỷ đồng lợi nhuận gộp, quy ra khoảng 490 tỷ đồng LNST theo tỷ lệ chuyển đổi của quý 2.
Với thước đo đó, con số 5,600 tỷ của MBS ứng với biên gộp 17%, còn 6,000–6,500 tỷ của BSC gần như đòi hỏi biên gộp 18–19%, tức là gần như không giảm so với quý 2.
Đặt Vietcap, KBSV và MBS cạnh nhau, phần lợi nhuận còn lại của cả năm chia đều cho hai quý cuối rơi vào khoảng 4,900 tỷ, 5,900 tỷ và 5,400 tỷ đồng mỗi quý (tính từ dự phóng cả năm trừ lũy kế 6 tháng).
Ước tính riêng của tôi, dựa trên cơ cấu chi phí quý 2 và giả định chi phí tài chính nhỉnh hơn, là 5,000–5,800 tỷ đồng, tức thấp hơn quý 2 nhưng vẫn cao hơn cùng kỳ khoảng 25–45% (nền quý 3/2025 khoảng 4,000 tỷ đồng, suy ra từ mức +40% YoY của MBS).
Giá HRC và áp lực cạnh tranh: giữ được giá đã là thắng, tăng giá là phần thưởng
Đường giá vừa đi hết một vòng.
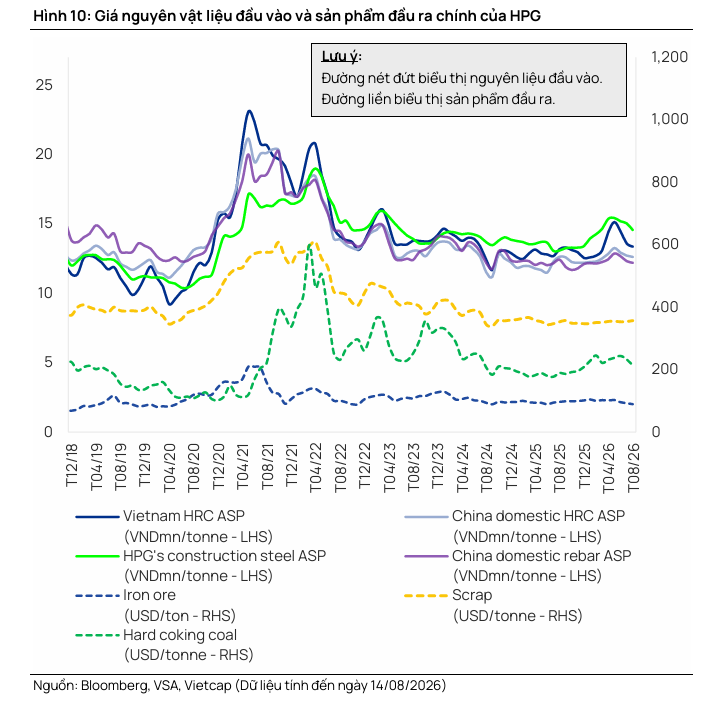
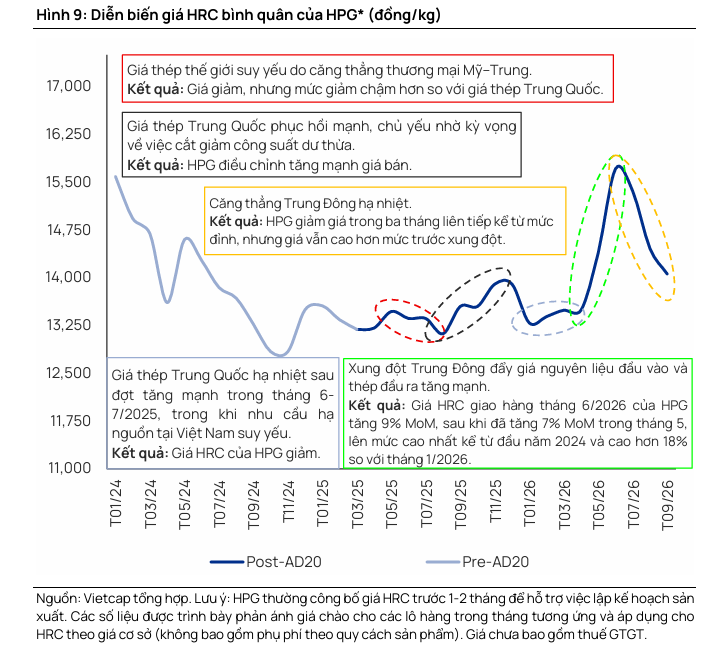
HRC nội địa lên khoảng 528 USD/tấn hồi tháng 4, chạm khoảng 610 USD/tấn giữa tháng 5 rồi quay đầu.
Hòa Phát cắt 900 đồng/kg (khoảng 34 USD/tấn) cho hàng giao tháng 8, đưa giá chào về khoảng 546 USD/tấn CFR; Formosa Hà Tĩnh giảm thêm khoảng 8 USD cho tháng 9, còn khoảng 522 USD/tấn CFR TP.HCM. Giá thép nhập khẩu từ Ấn Độ từng xuống 505 USD/tấn hồi đầu tháng 8.
Hàng nhập khẩu vẫn là cái trần.
Chào giá HRC Ấn Độ và Indonesia đã hồi lên 534–535 USD/tấn CFR đầu tháng 9, trong khi giá HRC Hòa Phát ở khoảng 14.06–14.09 triệu đồng/tấn sau khi giảm hơn 10% từ tháng 5 (KBSV).
Khoảng cách thu hẹp nghĩa là nhập khẩu bớt lấn lướt, nhưng cũng nghĩa là dư địa để Hòa Phát tăng giá mà không mất thị phần rất hẹp.
Ở chiều ngược lại, hạn ngạch HRC Ấn Độ vào EU bị cắt khoảng 34% từ tháng 7 khiến hàng Ấn chuyển hướng sang Việt Nam, còn Trung Quốc xuất khẩu thép tháng 8 đạt 10.16 triệu tấn (+6.8% YoY). Thuế 27.83% áp lên HRC khổ rộng Trung Quốc giúp thị phần nội địa nhưng không chặn được hàng Ấn, Indonesia.
Tín hiệu tăng giá nhỏ nhưng có thật.
Một số doanh nghiệp thép đã thông báo tăng giá 100–200 đồng/kg từ đầu tháng 9, tồn kho của khách hàng HRC hạ nguồn đang ở mức thấp, và KBSV kỳ vọng cầu HRC cải thiện, giá thép tăng trở lại từ quý 4 khi bước vào mùa xây dựng cao điểm và giải ngân đầu tư công tăng tốc.
Sự cố kỹ thuật ở lò cao số 1 của Formosa ngày 4/9 chỉ khiến nhà máy chạy khoảng 80% công suất trong thời gian ngắn và đợt bảo dưỡng đã nằm trong kế hoạch, nên chưa đủ để đổi cán cân cung cầu.
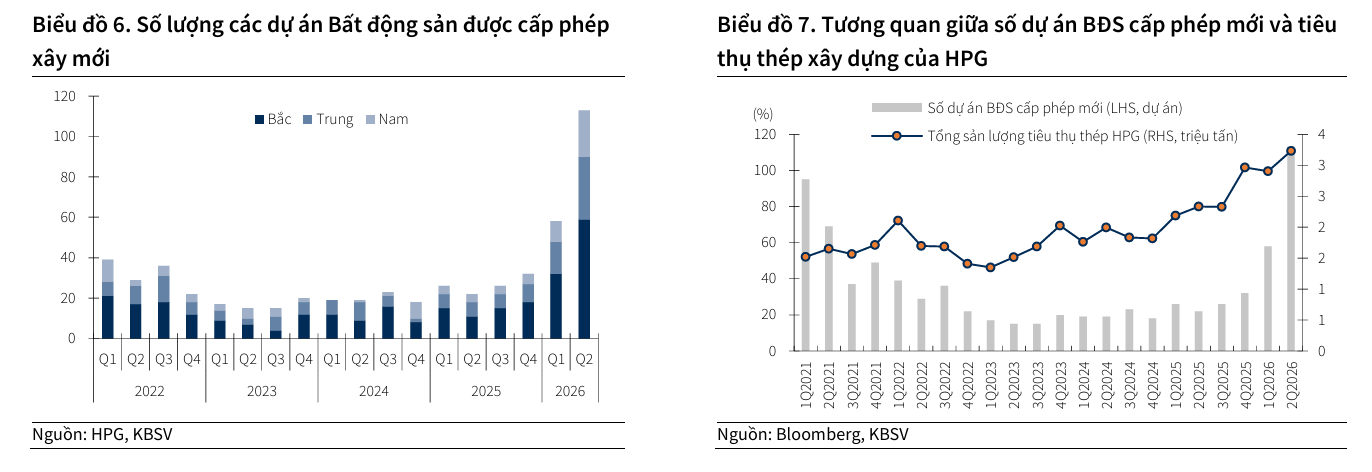
Khả năng tăng giá HRC trong quý 3 thấp, và tôi coi mức đi ngang là kịch bản cơ sở.
Với vùng giá chào 520–550 USD/tấn hiện tại, kịch bản hợp lý nhất là đi ngang, nhích nhẹ nếu Q4 tới sớm.
Để thấy độ nhạy: mỗi 10 USD/tấn giá bán HRC trên sản lượng khoảng 2.1 triệu tấn mỗi quý tương đương khoảng 556 tỷ đồng doanh thu, gần đúng 1 điểm % biên gộp và khoảng 490 tỷ đồng LNST nếu giá vốn không đổi.
Dự phóng giá HRC bình quân năm 2026 580 USD/tấn của MBS hàm ý nửa cuối năm quanh 590 USD/tấn — cao hơn mặt bằng giá chào tháng 8–9, dù hai con số đo trên cơ sở khác nhau (giá bán bình quân thực tế đã gồm phụ phí, khác giá chào cơ sở). Nói gọn: kỳ vọng ấy chỉ đúng nếu giá hồi từ Q4.
VinMetal là đối thủ thật, nhưng lịch của họ là 2031.
Hồ sơ giấy phép môi trường ngày 7/8/2026 cho thấy khu liên hợp VinMetal Hà Tĩnh có tổng vốn gần 80,000 tỷ đồng, công suất 5 triệu tấn/năm gồm 3.0 triệu tấn HRC, 1.4 triệu tấn thép thanh và 0.6 triệu tấn thép dây cuộn, dùng công nghệ lò cao – lò thổi ôxy giống HPG.
Dự án chỉ bắt đầu vận hành thương mại từ quý 1/2031, muộn hơn nhiều so với mốc khoảng 2028 mà Vietcap từng giả định, và công suất HRC 3 triệu tấn của nó tương đương khoảng 33% công suất HRC của Hòa Phát (KBSV). Chính Chủ tịch Trần Đình Long thừa nhận cạnh tranh với Hòa Phát là việc khó.
HPG không ngồi yên chờ.
Nhà máy thép ray và thép đặc biệt 700,000 tấn/năm đã xong hơn một nửa, sản phẩm đầu tiên dự kiến quý 2/2027 nhưng doanh thu chỉ ghi nhận từ 2028; nhà máy thép xây dựng lò hồ quang 700,000 tấn tại Tây Ninh dự kiến chạy từ đầu 2028, và dự án mở rộng thép dây cuộn chất lượng cao thêm 500,000 tấn dự kiến vào quý 2/2028 (Vietcap).
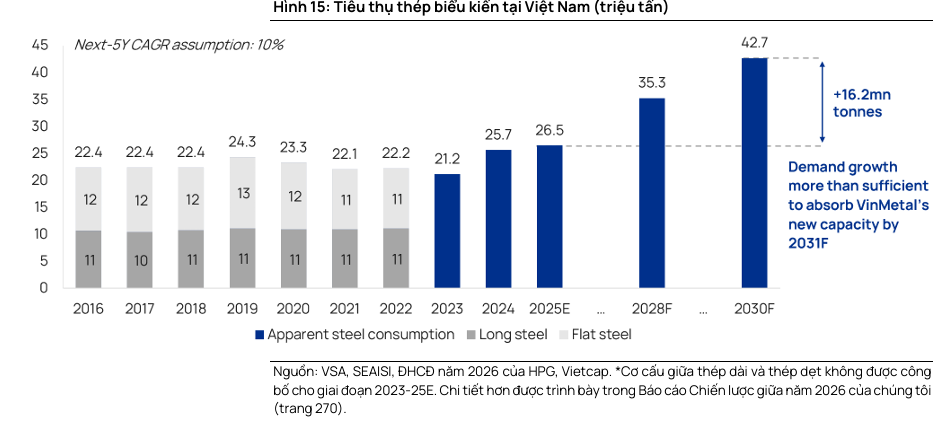
Về lượng cầu, Vietcap ước tính nhu cầu thép Việt Nam năm 2030 cao hơn năm 2025 khoảng 16.2 triệu tấn với tăng trưởng 10%/năm, đủ nuốt 5 triệu tấn của VinMetal.
Về định giá, ngay cả khi VinMetal làm tăng trưởng trung hạn 2031–2035 của HPG hụt từ 4% xuống 2.5%, giá mục tiêu Vietcap chỉ giảm từ 32,700 đồng còn 31,500 đồng, khoảng 3.7%.
Áp lực ngắn hạn đến từ hàng nhập, không phải từ ông Vượng.
Nếu phải xếp thứ tự những điều làm HPG mất ngủ trong 12 tháng tới, thứ tự sẽ là chênh lệch giá với HRC Ấn Độ và Indonesia, giá than luyện cốc, lãi suất, rồi mới đến VinMetal.
Điều đáng theo dõi ở VinMetal không phải sản lượng năm 2031 mà là việc dự án bắt tay với Pomina và mang theo cả 1.4 triệu tấn thép thanh trong cơ cấu — câu chuyện đó có thể bào mòn tâm lý nhà đầu tư trước khi bào mòn được lợi nhuận.
Nâng hạng FTSE và khối ngoại: tiền thụ động là món khai vị, tiền chủ động mới là món chính
HPG thuộc nhóm hưởng lợi nhiều nhất, nhưng con số không lớn.
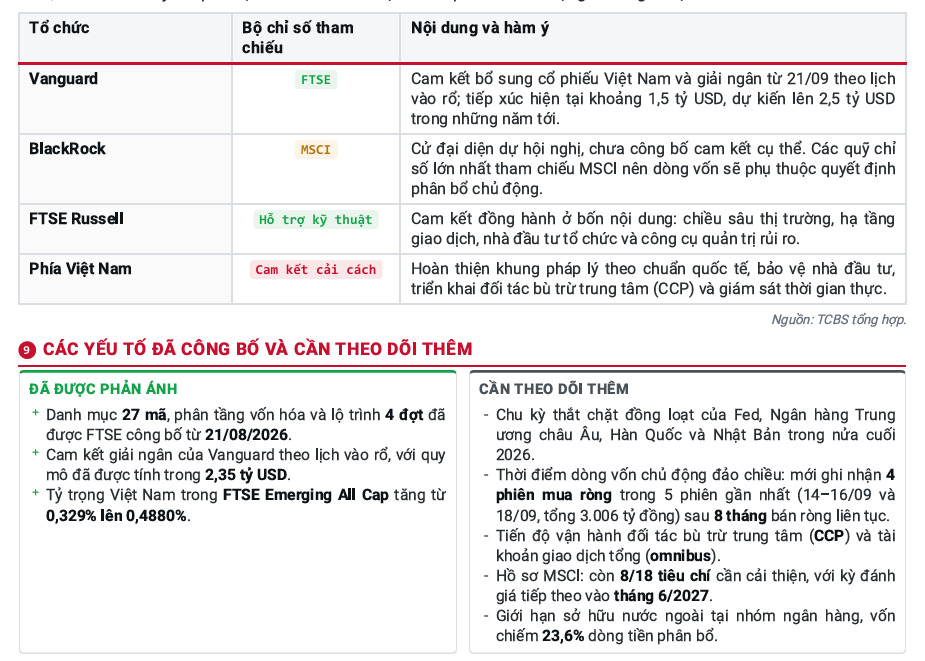
HPG nằm trong nhóm vốn hóa trung bình của rổ 27 mã FTSE với lộ trình bốn đợt: 10% từ 21/9/2026, 20% từ 22/3/2027, 35% từ 21/6/2027 và 35% từ 20/9/2027.
BSC ước tính HPG nhận 12.3 triệu USD ở đợt 1 và 123 triệu USD sau cả bốn đợt; TCBS ước tính đợt 1 là 14.2 triệu USD, tương đương 0.9 phiên thanh khoản; MBS dự báo khoảng 104 triệu USD (125 triệu cổ phiếu, chưa tới 1.5% số cổ phiếu lưu hành) trong vòng một năm.
Các ước tính lệch nhau khoảng 15% (do mốc dữ liệu và cách tính khác nhau), nhưng cùng một kết luận: cộng dồn cả lộ trình mới bằng khoảng 5 phiên thanh khoản của HPG (bình quân 21.9 triệu USD/ngày theo Vietcap).
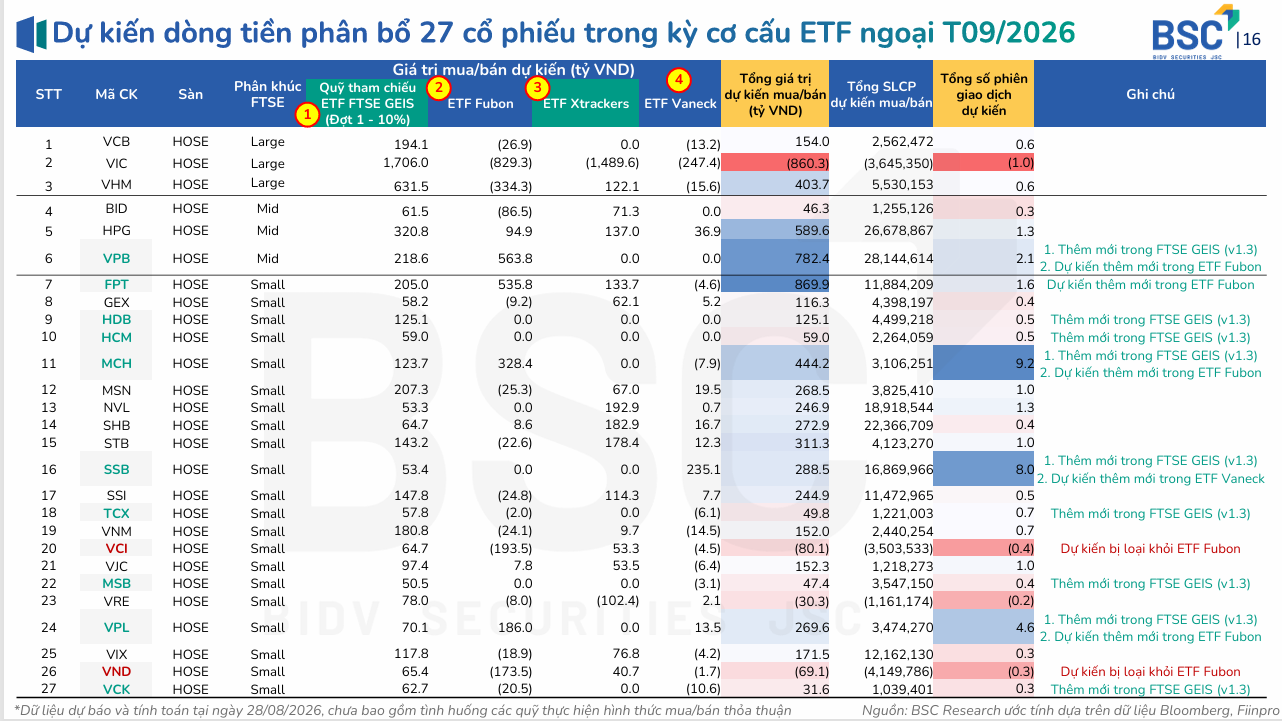
Phiên đảo hạn 18/9 đã cho thấy HPG là mã “mua thật”.
Ngoài dòng FTSE GEIS, HPG còn nằm trong danh sách mua của các ETF Xtrackers, Fubon và VanEck; tổng cộng khoảng 590 tỷ đồng, tương đương 1.3 phiên thanh khoản (ước tính BSC, chưa gồm giao dịch thỏa thuận).
Kết quả là HPG được khối ngoại mua ròng khoảng 250.6 tỷ đồng trong phiên 18/9, đứng đầu danh sách mua ròng, trong lúc thị trường bị úp cuối phiên ATC.
Sổ sách dòng ngoại của TCBS cũng cho thấy HPG đã đổi chiều: từ 18/6 khối ngoại bán ròng lũy kế tới 34.9 triệu cổ phiếu vào 13/7, rồi mua ngược lại, để đến 18/9 tính gộp thành mua ròng khoảng 4.6 triệu cổ phiếu.
Cú úp ATC 18/9 là nhiễu cơ học, và đánh giá kịch bản trả điểm cho các cổ phiếu
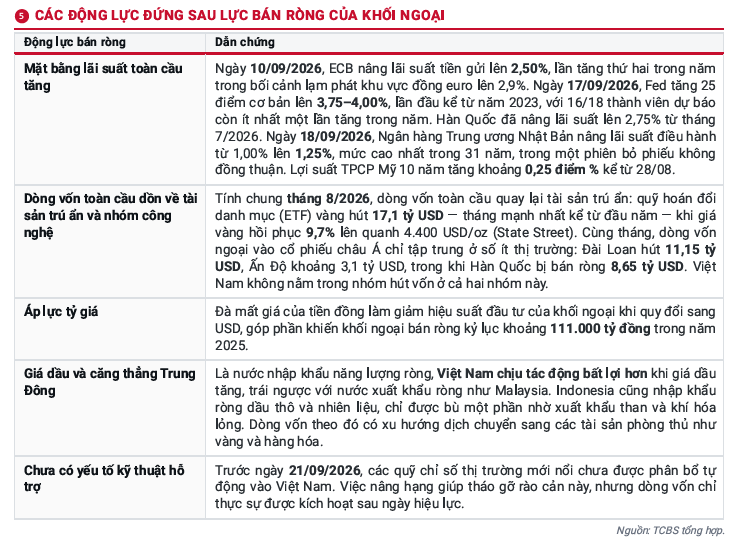
Khối ngoại đã hết bán tháo nhưng chưa thật sự mua.
Theo TCBS, giá trị bán ròng của khối ngoại trên HOSE đạt đỉnh 18,683 tỷ đồng vào tháng 5, giảm xuống 2,252 tỷ đồng trong tháng 8 và chỉ 236 tỷ đồng trong nửa đầu tháng 9; ba phiên 14–16/9 mua ròng 1,751 tỷ đồng rồi phiên 18/9 mua ròng 1,255 tỷ đồng.
Nhưng bối cảnh bên ngoài chưa đứng về phía dòng vốn mới: Fed vừa tăng lãi suất 25 điểm cơ bản lên 3.75–4.00% ngày 17/9, ECB và Ngân hàng Trung ương Nhật Bản cũng thắt chặt, giá dầu Brent ở 103.7 USD/thùng.
Lịch sử nâng hạng của FTSE cũng chẳng hứa hẹn gì: trong tám thị trường đã được nâng hạng trước Việt Nam, chỉ số trung bình giảm 2.2% trong 12 tháng sau ngày hiệu lực và 5/8 thị trường giảm (TCBS).
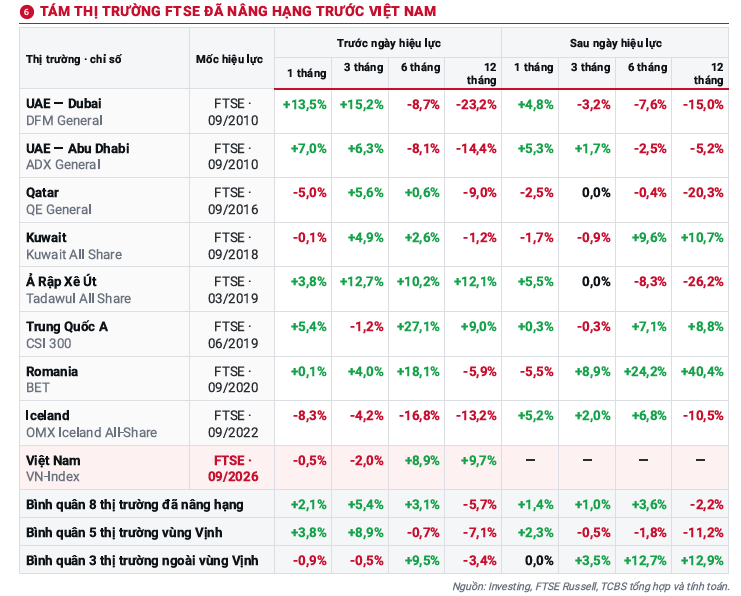
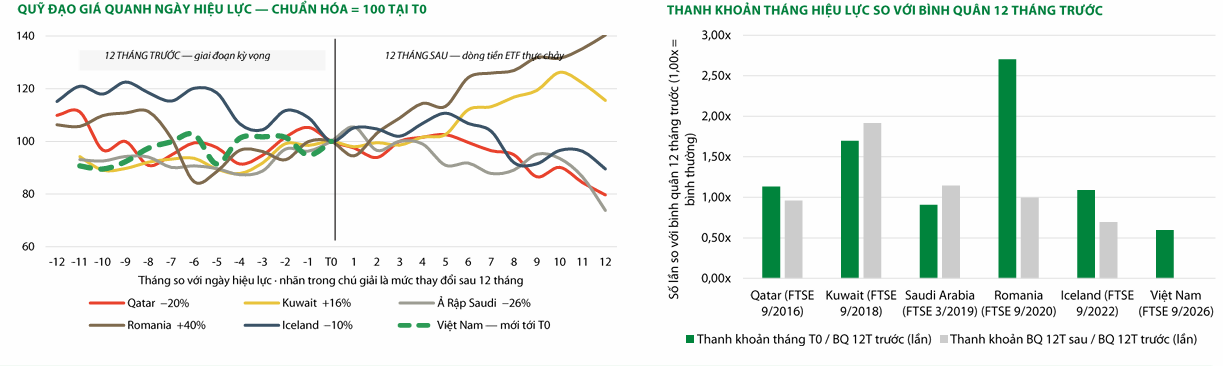
Điều HPG cần là cầu chủ động, và HPG có đủ lý do để nhận.
Cổ phiếu đang giao dịch ở P/E 2026 chỉ khoảng 6.8–8.6 lần (KBSV 6.8 lần, Vietcap 8.6 lần theo EPS cốt lõi) so với trung bình 10 năm 10.5 lần theo Vietcap, sở hữu nước ngoài mới 21.7% (KBSV) và Vietcap ước tính room ngoại còn khoảng 1.84 tỷ USD.
MBS cho rằng trong bối cảnh Việt Nam được nâng hạng, HPG có thể được các quỹ chủ động đánh giá tích cực nhờ định giá hấp dẫn và tăng trưởng kinh doanh. Cũng nên nhớ MSCI chưa đưa Việt Nam vào danh sách theo dõi (8/18 tiêu chí cần cải thiện, kỳ đánh giá tiếp theo tháng 6/2027) — phần thưởng lớn hơn nhiều vẫn ở phía trước.
Định giá & khuyến nghị: lợi nhuận không phải vấn đề, lãi suất mới là vấn đề
Ba CTCK đồng thuận về hướng, lệch nhau về độ lớn.
Vietcap khuyến nghị MUA với giá mục tiêu 32,700 đồng (giảm 8% từ 35,400 đồng, chủ yếu vì WACC tăng từ 12.0% lên 12.6% khi nâng lãi suất phi rủi ro từ 6% lên 7%, chứ không phải vì lợi nhuận suy yếu);
KBSV khuyến nghị MUA với 32,150 đồng;
MBS khuyến nghị KHẢ QUAN với 32,000 đồng.
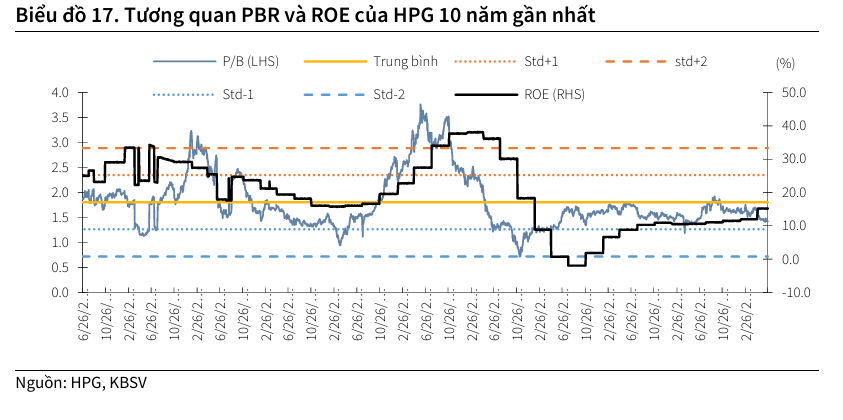
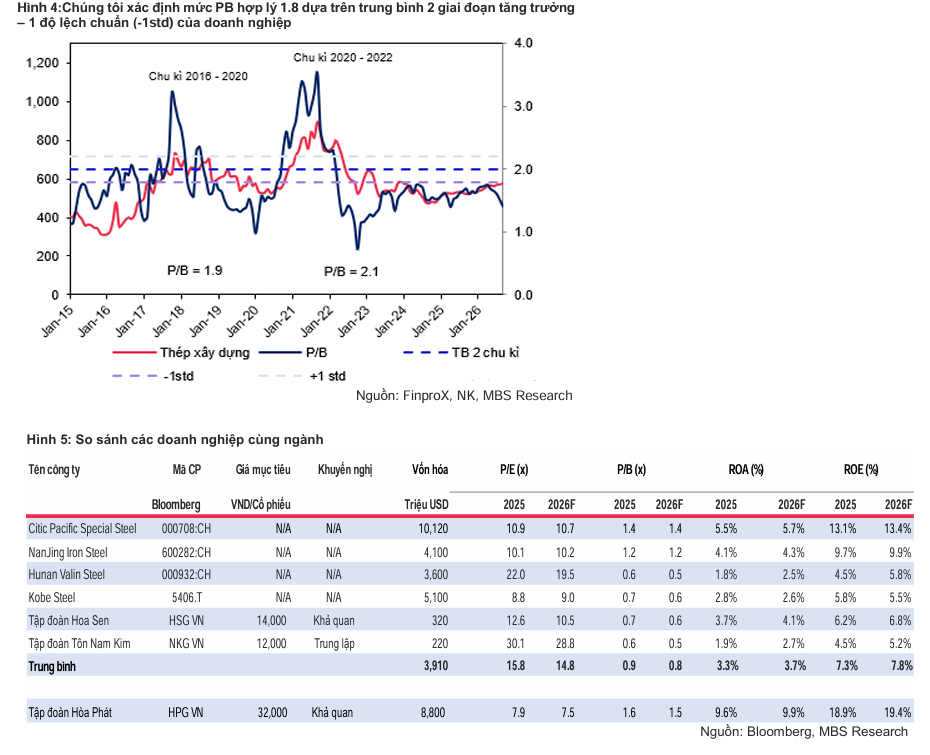
MBS và KBSV cùng dùng P/B mục tiêu 1.8 lần, còn Vietcap dùng P/E mục tiêu 15 lần cho 30% tỷ trọng và chiết khấu dòng tiền cho 70%. Cả ba dự phóng đều hàm ý biên gộp nửa cuối năm thấp hơn quý 2; nếu giá HRC hồi từ quý 4, đó là phần thưởng chứ không phải điều đã được tính trước.
Cổ đông nội bộ đã mua đắt hơn giá hiện tại.
Ông Trần Vũ Minh, con trai Chủ tịch Trần Đình Long, đăng ký mua 50 triệu cổ phiếu HPG, thực hiện được 33.29 triệu cổ phiếu (khoảng 800 tỷ đồng) trong giai đoạn 12/3–9/4/2026, nâng tỷ lệ sở hữu của gia đình lên khoảng 35.45%, và dừng lại với lý do diễn biến thị trường chưa thuận lợi.Giá cổ phiếu hiện nay thấp hơn mặt bằng giá ông đã mua.
Ở chiều ngược lại, bà Doãn Thị Bích, em gái Phó Chủ tịch Doãn Gia Cường, đăng ký bán 350,000 cổ phiếu (khoảng 7.65 tỷ đồng) từ 15/9 đến 14/10 — quy mô quá nhỏ để tác động đến cung cầu.
Giao dịch nội bộ chỉ là tín hiệu tham khảo, không phải cam kết về giá.
| Tiêu chí | Vietcap (18/08/2026) | KBSV (04/09/2026) | MBS (18/09/2026) |
|---|---|---|---|
| Khuyến nghị | MUA | MUA | KHẢ QUAN |
| Giá mục tiêu (VND/cp) | 32,700 | 32,150 | 32,000 |
| Tiềm năng tăng giá theo báo cáo | +55.7% (giá 21,000) | +48.2% (giá 21,700) | +46% |
| Dự phóng doanh thu 2026 (tỷ VND) | 206,540 | 224,984 | 216,954 |
| Dự phóng LNST-CĐTS 2026 (tỷ VND) | 25,192 (+63% YoY) | 27,153 (+76% YoY) | 26,190 (+70% YoY) |
| Biên lợi nhuận gộp 2026 | 16.9% | 16.8% | 17.2% |
| Dự báo LNST quý 3/2026 | Không công bố; biên gộp giảm QoQ | Không công bố | 5,600 tỷ (+40% YoY) |
| Động lực tăng trưởng chính | Giá thép Việt Nam được hỗ trợ bởi chính sách chống cạnh tranh không lành mạnh của Trung Quốc và thuế nhập khẩu; quặng rẻ bù than đắt; nhà máy thép ray và thép xây dựng mới | Giải ngân đầu tư công, HRC nội địa thay thế nhập khẩu, giá thép tăng lại từ Q4/2026, dự án thép ray | Cầu nội địa, Dung Quất 2 chạy gần hết công suất, thị phần HRC tăng nhờ thuế, dòng vốn FTSE |
| Rủi ro chính | Giá than luyện cốc tăng mạnh hơn dự kiến | Giá nguyên liệu tăng lại, cầu yếu hơn dự kiến, cạnh tranh gia tăng | Áp lực giảm giá từ thép Trung Quốc, nguồn cung nhà ở chưa phục hồi |
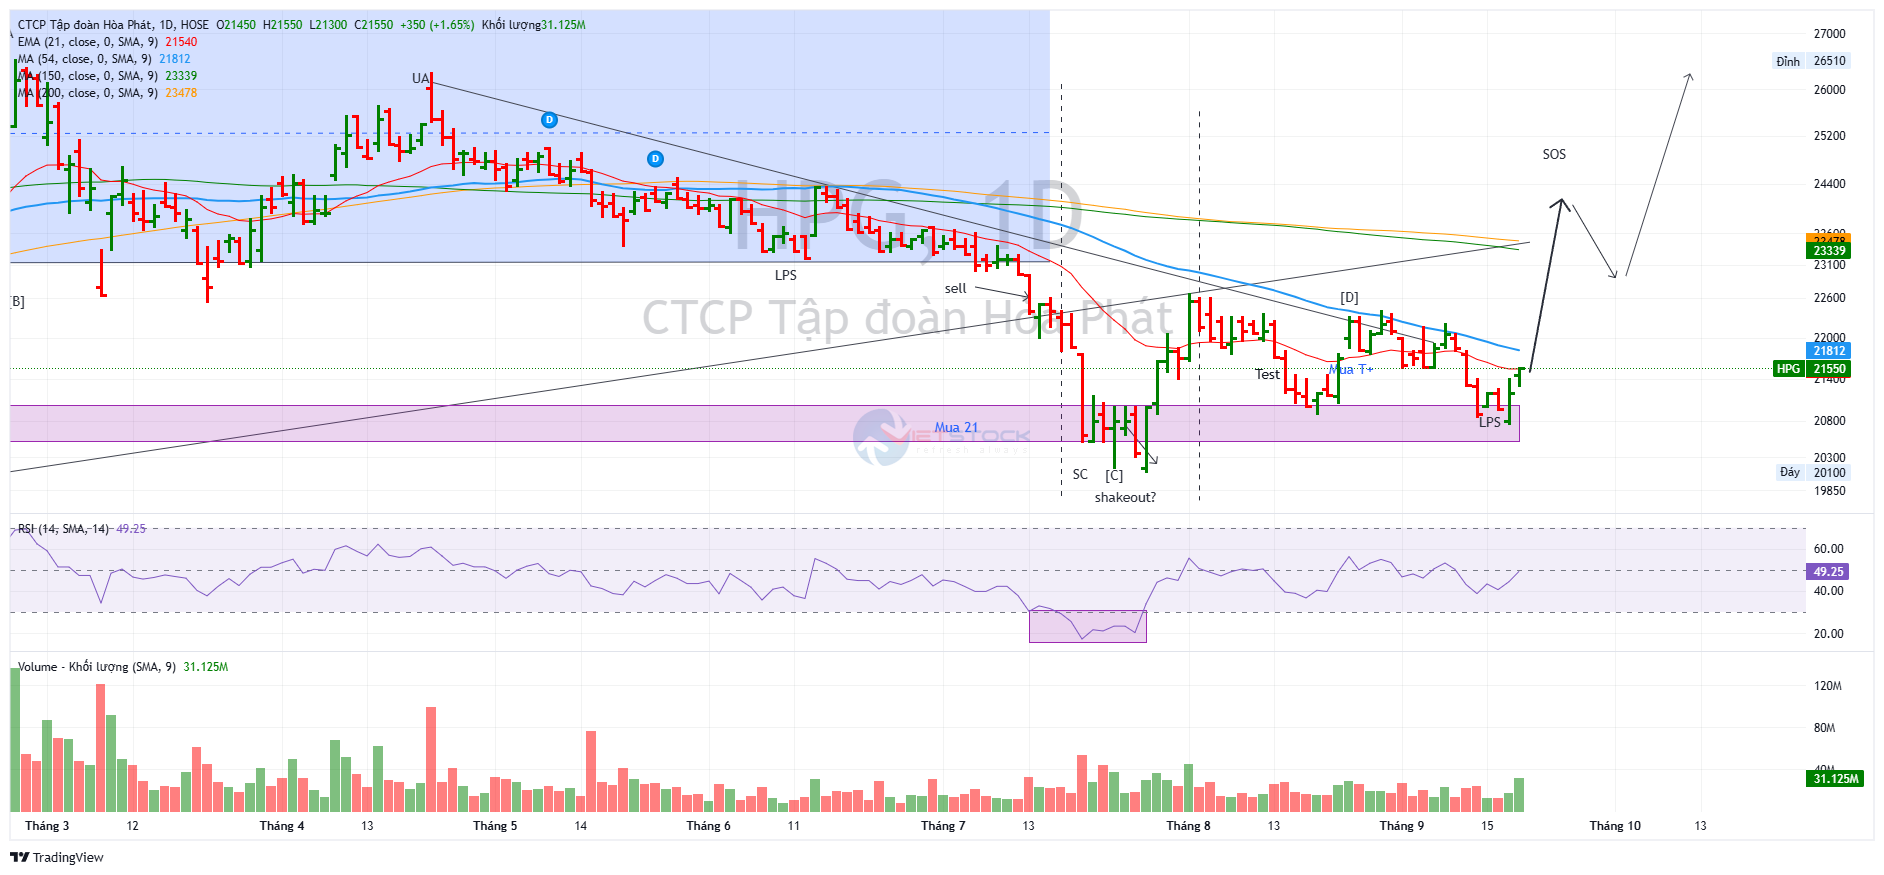
Trên đồ thị, RS của HPG là 57, hoạt động ở mức trung bình. HPG hiện đang siết quanh EMA 21 ngày và MA50 ngày, và đối diện với đường trendline giảm giá. Một phiên breakout sẽ mở ra cơ hội tăng giá sau đó. Elibook Team cho rằng vẫn có thể mua T+ quanh giá 21,500 đồng.