Th9
Phân tích Doanh Nghiệp
HDG: Áp lực thủy văn quý 3 và bài toán gỡ nút thắt Charm Villas. Lợi nhuận quý 3 dự kiến đạt 210 tỷ, và dần thoát đáy!
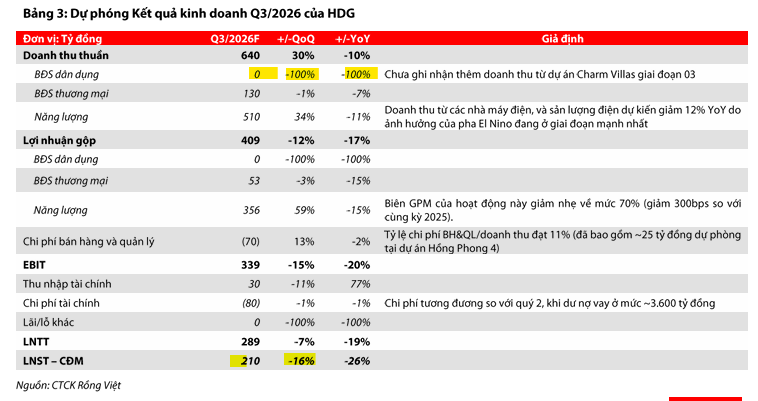
- Doanh thu & lợi nhuận: Dự phóng doanh thu thuần quý 3/2026 đạt 640 tỷ đồng (-10% YoY, +30% QoQ) và LNST cổ đông công ty mẹ đạt 210 tỷ đồng (-26% YoY); lũy kế 6 tháng đầu năm ghi nhận doanh thu 1,175 tỷ đồng (-1.1% YoY) và LNST công ty mẹ tăng vọt lên 301 tỷ đồng (+120.5% YoY) nhờ hoàn nhập giá vốn dự án Charm Villas trên báo cáo soát xét. Doanh thu thuần quý 3/2026 của HDG ước đạt 640 tỷ đồng (-10% YoY), lợi nhuận gộp đạt 409 tỷ đồng (-17% YoY) và lợi nhuận sau thuế cổ đông công ty mẹ dừng lại ở mức 210 tỷ đồng (-26% YoY).
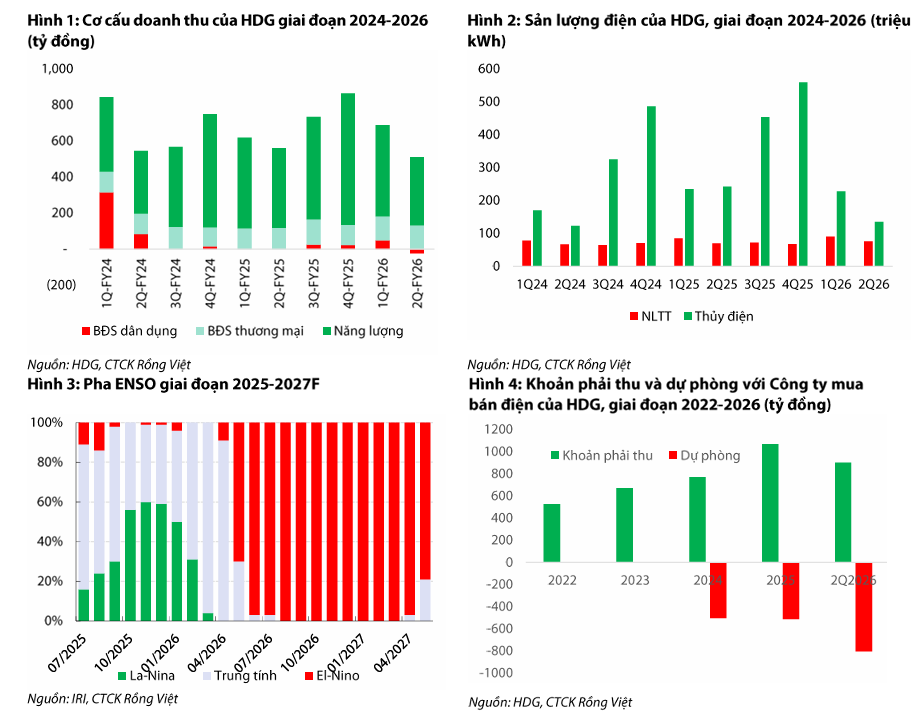
- Hoạt động cốt lõi: Mảng điện tiếp tục là trụ cột gánh doanh thu với ước tính 510 tỷ đồng (-11% YoY) trong quý 3 do pha El Niño khô hạn kéo giảm sản lượng thủy điện; trong khi mảng bất động sản dân dụng dự kiến chưa phát sinh doanh thu mới do chưa mở bán đợt tiếp theo.
- Động lực bổ sung: Quyết định phê duyệt giá đất ngày 24/07/2026 của UBND TP Hà Nội giúp giảm trừ lũy kế hơn 185 tỷ đồng tiền sử dụng đất cho Hado Charm Villas, mở đường tháo gỡ điểm nghẽn cấp sổ hồng và tạo xung lực hồi phục định giá dài hạn từ vùng trũng lợi nhuận hiện tại.
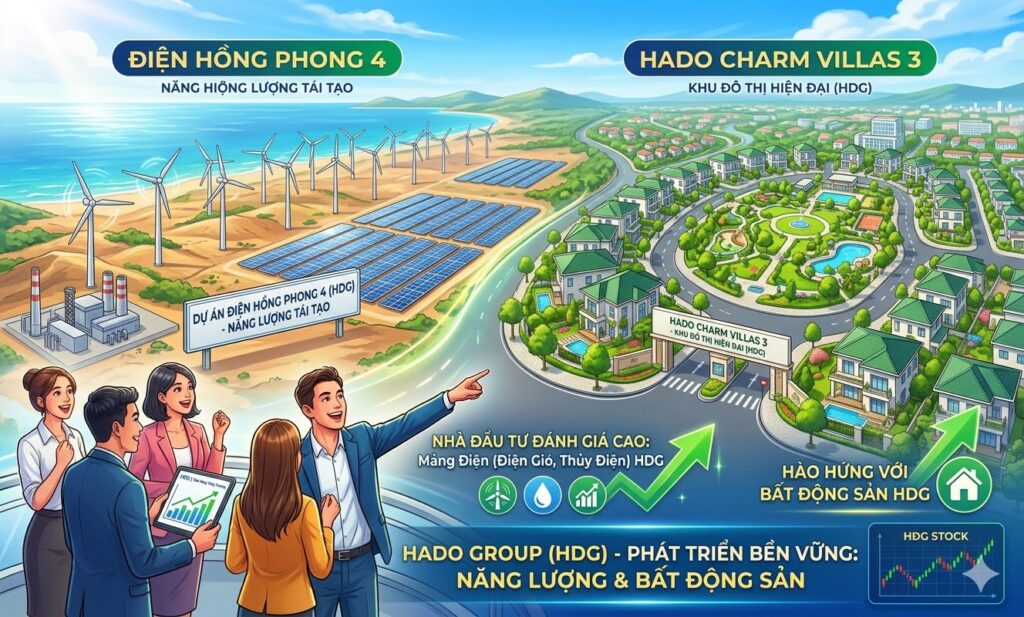
Bức tranh kinh doanh của CTCP Tập đoàn Hà Đô (HDG) bước vào nửa cuối năm 2026 với những mảng sáng tối đan xen rất rõ nét.
Một mặt, doanh nghiệp vừa trải qua kỳ soát xét bán niên với con số lợi nhuận sau thuế cổ đông công ty mẹ bất ngờ nhảy vọt từ 100 tỷ đồng trên báo cáo tự lập lên 301 tỷ đồng, tăng 120.5% YoY. Tuy nhiên, cú hích này thuần túy mang tính kỹ thuật kế toán từ việc giảm trừ giá vốn đất, chứ chưa phản ánh sự ấm lên của dòng tiền bán hàng thực tế.
Bước sang quý 3/2026, áp lực ngắn hạn bắt đầu lộ diện rõ hơn khi cả hai động cơ chính đều gặp trở ngại. Mảng năng lượng – vốn đóng vai trò “nồi cơm thạch sanh” mang lại dòng tiền ổn định – đang phải chịu thử thách lớn nhất từ chu kỳ thời tiết khi pha El Niño bước vào giai đoạn đỉnh điểm, khiến sản lượng thủy điện suy giảm ngay trong mùa cao điểm tích nước.
Ở chiều ngược lại, mảng bất động sản dân dụng vẫn trong trạng thái “ngủ đông” chờ đợi thị trường hấp thụ và hoàn thiện thủ tục pháp lý.
Dù vậy, đối với những nhà đầu tư theo trường phái giá trị và phân tích chu kỳ, vùng trũng lợi nhuận của quý 3 lại chính là lúc cần bóc tách kỹ lưỡng sức khỏe nội tại của từng mảng kinh doanh, qua đó xác định thời điểm các nút thắt pháp lý được tháo gỡ để kích hoạt đà tăng trưởng mới.
Triển vọng quý 3: Áp lực thủy văn kéo lùi mảng điện
Pha El Niño tạo áp lực lên mùa cao điểm thủy điện.
Thông thường, quý 3 là giai đoạn vàng đối với các doanh nghiệp sở hữu danh mục thủy điện lớn nhờ lưu lượng nước mưa dồi dào tại miền Trung và Tây Nguyên. Tuy nhiên, năm 2026 lại chứng kiến sự chuyển pha thời tiết bất lợi khi El Niño kéo dài và đạt cường độ mạnh, khiến lượng nước về các hồ chứa sụt giảm nghiêm trọng.
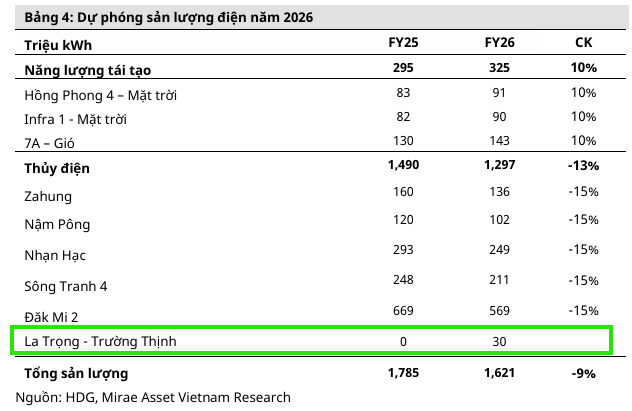
Ước tính của VDSC cho thấy doanh thu mảng năng lượng của HDG trong quý 3/2026 chỉ đạt 510 tỷ đồng, giảm 11% YoY dù có sự phục hồi kỹ thuật 34% QoQ. Sản lượng điện toàn tập đoàn trong quý dự kiến giảm khoảng 12% YoY, phản ánh đúng diễn biến khó khăn mà các cụm nhà máy thủy điện như Đắk Mi 4, Sông Tranh 4 hay Za Hưng đang phải đối mặt.
Biên lợi nhuận gộp chịu sức ép nhưng vẫn giữ vị thế trụ cột.
Do đặc thù chi phí cố định (khấu hao và chi phí vận hành) chiếm tỷ trọng lớn trong cơ cấu giá thành sản xuất điện, việc sản lượng huy động sụt giảm sẽ kéo theo biên lợi nhuận gộp co hẹp.
Kỳ vọng biên lợi nhuận gộp mảng năng lượng quý này sẽ lùi về mức 70%, giảm khoảng 300 điểm cơ bản so với cùng kỳ năm trước.
Mặc dù vậy, với mức đóng góp dự kiến khoảng 357 tỷ đồng vào tổng lợi nhuận gộp 409 tỷ đồng của toàn công ty, mảng điện vẫn khẳng định vai trò là “phao cứu sinh” quan trọng nhất bảo vệ bảng cân đối kế toán của Hà Đô trước những cơn gió ngược từ thị trường bất động sản.
Kỳ vọng phục hồi sản lượng từ các dự án gối đầu.
Sự chững lại của thủy điện về bản chất chỉ mang tính chu kỳ tự nhiên chứ không làm suy giảm giá trị tài sản cốt lõi của doanh nghiệp.
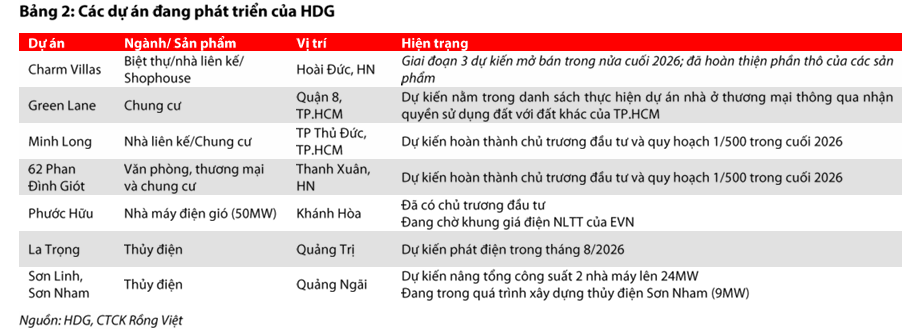
Về mặt vận hành, thủy điện La Trọng (Quảng Trị) dự kiến bắt đầu phát điện thương mại, đồng thời công ty đang đẩy nhanh tiến độ nâng tổng công suất cụm thủy điện Sơn Linh – Sơn Nham (Quảng Ngãi) lên 24 MW. Xa hơn, danh mục điện gió với dự án Phước Hữu (50 MW) đã có chủ trương đầu tư và dự án Bình Gia (80 MW, tổng mức đầu tư dự kiến 3,053 tỷ đồng) sẽ là động lực mở rộng quy mô khi khung giá mua bán điện tái tạo mới của EVN được ban hành chính thức.
Bóc tách mảng bất động sản: Chờ kích hoạt từ nút thắt pháp lý Charm Villas
Bất động sản dân dụng tạm thời chưa ghi nhận doanh thu.
Sau khi bàn giao nhỏ giọt 2 căn tại Hado Charm Villas giai đoạn 3 trong quý 1/2026 mang về 49 tỷ đồng và gần như “trắng” doanh thu bán mới trong quý 2, mảng bất động sản nhà ở của HDG được dự báo sẽ tiếp tục ghi nhận doanh thu bằng 0 tỷ đồng trong quý 3.
Sự trầm lắng này hoàn toàn dễ hiểu khi phân khúc biệt thự, liền kề cao cấp tại khu vực Hoài Đức có giá trị mỗi căn rất lớn, trong bối cảnh mặt bằng lãi suất cho vay mua nhà vẫn neo ở mức cao khiến thanh khoản thị trường thứ cấp lẫn sơ cấp chưa thể phục hồi nhanh.
Ban lãnh đạo Hà Đô hiện vẫn chủ động chưa tung ra các đợt mở bán lớn tiếp theo nhằm chờ đợi thời điểm thị trường thuận lợi hơn.
Bước ngoặt pháp lý giải tỏa nghĩa vụ tiền sử dụng đất.
Điểm nhấn quan trọng nhất đối với mảng bất động sản không nằm ở doanh thu quý 3, mà nằm ở Quyết định ngày 24/07/2026 của UBND TP Hà Nội về việc phê duyệt giá đất cụ thể làm căn cứ tính tiền sử dụng đất cho dự án An Khánh – An Thượng (Hado Charm Villas).
Quyết định này giúp làm rõ nghĩa vụ tài chính của dự án, với chi phí thực tế thấp hơn đáng kể so với mức ước tính thận trọng mà doanh nghiệp đã trích trước đây. Hệ quả là trên BCTC soát xét bán niên, HDG đã được ghi nhận giảm trừ giá vốn lũy kế 185.3 tỷ đồng, tạo ra mức giá vốn dương kỳ lạ nhưng hoàn toàn hợp lệ và hợp pháp, giúp lợi nhuận gộp nửa đầu năm tăng thêm tương ứng.
Tiến độ cấp sổ hồng là chìa khóa mở khóa dòng tiền.
Ý nghĩa cốt lõi của quyết định tính tiền sử dụng đất vượt xa khỏi con số lợi nhuận kế toán một lần. Việc hoàn tất nghĩa vụ tài chính với ngân sách nhà nước là điều kiện tiên quyết để Hà Đô tiến hành các thủ tục cấp Giấy chứng nhận quyền sử dụng đất (sổ hồng) cho từng sản phẩm tại Charm Villas.
Khi nút thắt pháp lý này được tháo gỡ triệt để, rủi ro cảm nhận của khách hàng sẽ giảm hẳn, qua đó kích hoạt lại khả năng giải ngân vay vốn từ ngân hàng và tạo lực đẩy mạnh mẽ cho tốc độ bán hàng khoảng hơn 100 căn biệt thự còn lại của giai đoạn 3 với giá trị thương phẩm ước tính hàng nghìn tỷ đồng.
Mảng bất động sản thương mại và dịch vụ duy trì dòng tiền đều đặn.
Trái ngược với sự ngưng trệ của mảng nhà ở, hoạt động cho thuê văn phòng tại tòa nhà Hado Airport Building và kinh doanh khách sạn IBIS Saigon Airport tiếp tục hoạt động với công suất phòng cao.
Mảng này cùng với hoạt động quản lý vận hành các khu chung cư dự kiến mang về doanh thu ổn định khoảng 130 tỷ đồng trong quý 3, tương đương mức thực hiện của quý 2 và chỉ giảm nhẹ 7% YoY.
Đây là nguồn thu tiền mặt định kỳ giúp doanh nghiệp trang trải chi phí quản lý và thanh toán các nghĩa vụ lãi vay.
Gánh nặng chi phí và áp lực trích lập dự phòng năng lượng tái tạo
Áp lực trích lập chênh lệch giá FIT bào mòn lợi nhuận.
Một trong những yếu tố khiến lợi nhuận thực tế của HDG chưa phản ánh hết tiềm năng là việc doanh nghiệp phải chủ động trích lập dự phòng lớn liên quan đến các vướng mắc pháp lý tại các dự án điện mặt trời.
Lũy kế 6 tháng đầu năm, chi phí quản lý doanh nghiệp đã tăng vọt lên mức 317 tỷ đồng (+143% YoY), do công ty trích lập 193 tỷ đồng cho khoản chênh lệch giữa giá FIT ưu đãi và giá trần chuyển tiếp (1,184 đồng/kWh) tại dự án điện mặt trời Infra 01 từ ngày vận hành thương mại đến ngày nghiệm thu kỹ thuật CCA, cùng với 52 tỷ đồng tại dự án Hồng Phong 4.
Sang quý 3/2026, chi phí quản lý dự kiến duy trì ở mức 70 tỷ đồng, trong đó đã bao gồm khoản trích lập bổ sung khoảng 25 tỷ đồng cho dự án Hồng Phong 4 khi EVN vẫn chưa giải tỏa thanh toán công nợ theo hợp đồng.
Chi phí tài chính hạ nhiệt nhưng vẫn cần kiểm soát đòn bẩy.
Nhờ nỗ lực thanh toán nợ gốc từ dòng tiền mảng điện và không còn phải chịu lỗ tỷ giá như cùng kỳ năm 2025, chi phí tài chính trong quý 3 ước tính duy trì quanh mức 80 tỷ đồng, tương đương quý 2.
Tuy nhiên, việc chuẩn bị nguồn vốn đối ứng cho danh mục đầu tư các dự án năng lượng mới như điện gió Bình Gia và Phước Hữu với tổng mức đầu tư dự kiến lên tới 4,730 tỷ đồng có thể đẩy tỷ lệ nợ vay trên vốn chủ sở hữu từ mức 64% năm 2026 lên 84% vào năm 2028 theo ước tính của Mirae Asset.
Đây là yếu tố rủi ro trung hạn mà ban lãnh đạo Hà Đô sẽ phải tính toán kỹ lưỡng giữa bài toán tăng trưởng quy mô công suất và áp lực pha loãng cổ phiếu nếu cần huy động vốn cổ phần.
Định giá & khuyến nghị: Tích lũy đón đầu chu kỳ phục hồi
Kết quả kinh doanh quý 3 chạm đáy chu kỳ ngắn hạn.
Tổng hợp các yếu tố trên, tổng doanh thu thuần quý 3/2026 của HDG, CTCK VDSC ước đạt 640 tỷ đồng (-10% YoY), lợi nhuận gộp đạt 409 tỷ đồng (-17% YoY) và lợi nhuận sau thuế cổ đông công ty mẹ dừng lại ở mức 210 tỷ đồng (-26% YoY). Dù sụt giảm so với mức nền cao của cùng kỳ năm trước, con số này vẫn cho thấy sự cải thiện đáng kể về mặt doanh thu so với mức đáy của quý 2 vừa qua (+30% QoQ).
Quan điểm định giá phân hóa nhưng thống nhất về triển vọng dài hạn.
Các công ty chứng khoán đều nhìn nhận giai đoạn hiện tại là vùng trũng thông tin và lợi nhuận của Hà Đô, nhưng tiềm năng hồi phục trung và dài hạn đang mở ra rõ nét khi thị trường bước dần qua pha El Niño và nút thắt pháp lý bất động sản được tháo gỡ.
Mức định giá của cổ phiếu HDG hiện đều vượt xa thị giá giao dịch trên sàn, mang lại biên an toàn đáng kể cho dòng vốn đầu tư kiên nhẫn.
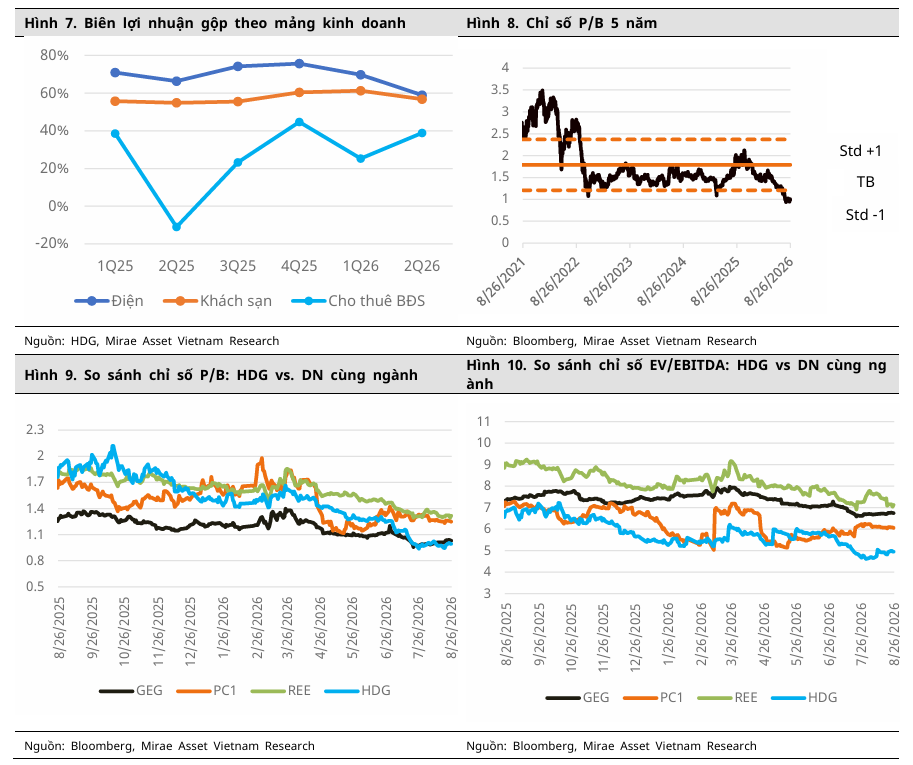
HDG đang giao dịch quanh hoặc dưới giá trị sổ sách (P/B khoảng 0.9-1.1 lần), gần vùng đáy 52 tuần sau khi giảm khoảng 42-47% trong 12 tháng qua (MAS ghi nhận mức giảm tuyệt đối 41.8% tính đến 10/09), trong khi bảng cân đối hiện tại vẫn lành mạnh nhờ giảm đòn bẩy đều đặn suốt từ giữa 2025.
| Tiêu chí | VDSC (21/09/2026) | SHS (03/09/2026) | MAS (11/09/2026) | SSI Research (14/08/2026) |
|---|---|---|---|---|
| Khuyến nghị | Theo dõi | Tăng tỷ trọng | Mua | Khả quan |
| Giá mục tiêu (VND/cp) | Đang cập nhật | 24,700 | 21,100 | 22,700 |
| Dự phóng doanh thu năm (tỷ VND) | 2,450 | 2,680 | 2,750 | 2,600 |
| Dự phóng LNST-CĐM năm (tỷ VND) | 580 | 685 | 650 | 602 |
| Động lực tăng trưởng chính | Thủy văn hồi phục sau El Niño; pháp lý Charm Villas được tháo gỡ | Giảm giá vốn Charm Villas; hoàn tất nghĩa vụ đất cấp sổ hồng; NAV đạt 29,100 đồng/cp | Bệ phóng năng lượng tái tạo dài hạn; mở rộng công suất điện gió; bàn giao Charm Villas | Ổn định dòng tiền mảng điện hiện hữu; tích lũy tài sản chờ chu kỳ mở bán mới |
| Rủi ro chính | Hiện tượng thời tiết El Niño kéo dài; thị trường BĐS phục hồi chậm | Áp lực nợ vay đầu tư dự án mới; vướng mắc pháp lý giá FIT điện mặt trời | Nguy cơ pha loãng vốn; đòn bẩy tài chính tăng cao khi triển khai điện gió | Lãi suất neo cao cản trở thanh khoản BĐS; trích lập dự phòng kéo dài |
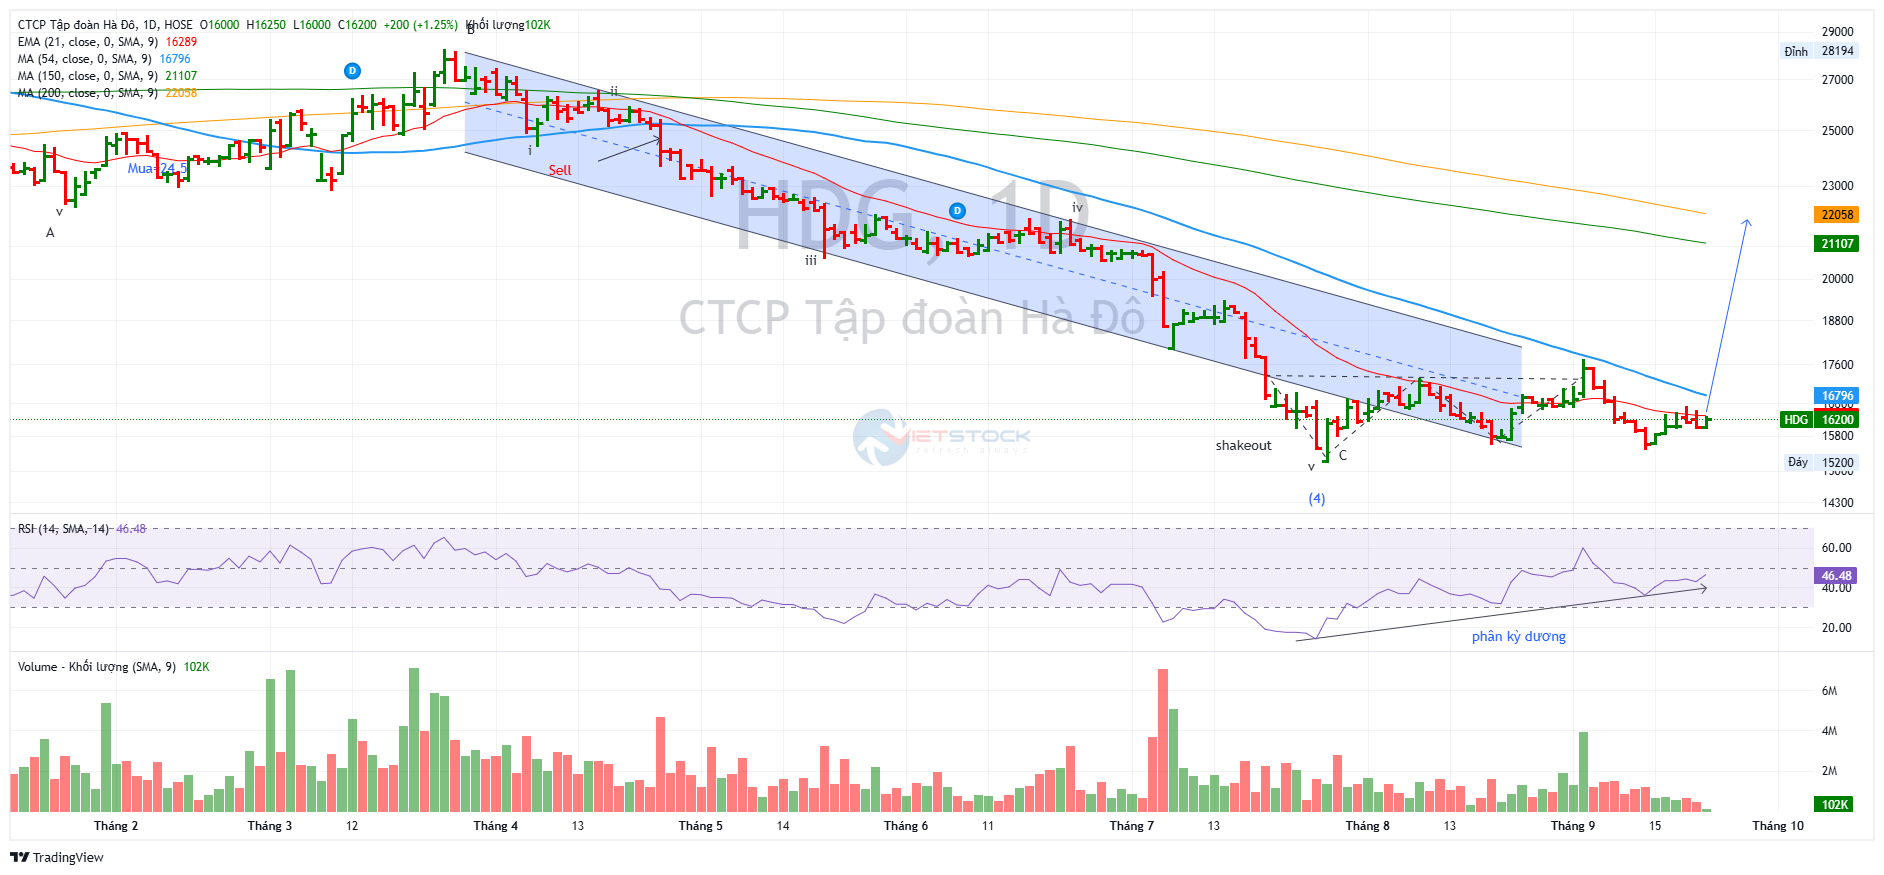
Trên đồ thị, RS của HDG là 15, hoạt động kém trên thị trường. HDG đang có sự phân kỳ giữa giá và RSI, khả năng sẽ tạo đáy thứ 3 của cổ phiếu này. Điểm mua quanh vùng giá 16,200 đồng.