
Th9
Phân tích Doanh Nghiệp
VCB: ĐỊNH GIÁ THU HẸP KỶ LỤC, TRỢ LỰC TỪ LDR VÀ BỨC TRANH “BÌNH THƯỜNG HÓA” LỢI NHUẬN
-
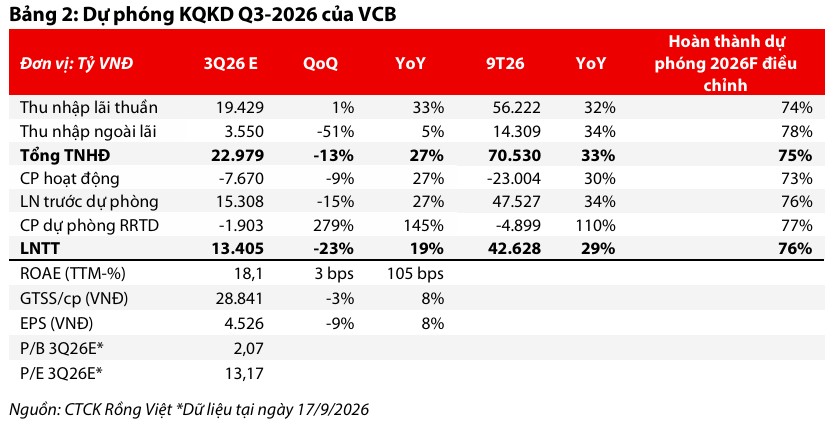
Doanh thu & lợi nhuận: Lợi nhuận trước thuế Quý 2/2026 đạt 17,420 tỷ đồng, tăng 58.0% YoY và tăng 48.0% QoQ; lũy kế 6 tháng đầu năm cán mốc 29,222 tỷ đồng, tăng 33.0% YoY và hoàn thành 63.0% kế hoạch lợi nhuận cả năm. VDSC dự phóng LNTT Quý 3 đạt 13,405 tỷ (-23% QoQ, +19% YoY), LNST đạt 10,714 tỷ (-26% QoQ, +19% YoY).
-
Hoạt động cốt lõi: Biên lãi ròng (NIM) phục hồi 3 quý liên tiếp lên 2.82% trong Quý 2 và đạt 2.92% trong 6 tháng đầu năm (tăng 31 bps YoY), dẫn dắt bởi sự dịch chuyển tỷ trọng cho vay trung và dài hạn lên mức 44.0% tổng dư nợ cùng mức tăng trưởng tín dụng khối FDI đạt 16.0% YTD.
-
Động lực bổ sung: Lợi nhuận Quý 2 được khuếch đại nhờ 3,000 tỷ đồng thu nhập đánh giá lại khoản đầu tư và gần 2,000 tỷ đồng hoàn nhập dự phòng trái phiếu doanh nghiệp; với mức định giá P/B trượt rơi về vùng đáy lịch sử 1.65 – 1.95 lần và thặng dư định giá so với ngành thu hẹp kỷ lục, VCB mở ra cơ hội đầu tư giá trị hiếm có trước thềm 3 chất xúc tác lớn về tăng vốn, phát hành riêng lẻ và nâng hạng thị trường.

Mùa báo cáo tài chính Quý 2/2026 khép lại với những con số lợi nhuận bùng nổ của Vietcombank, đưa nhà băng này trở lại vị thế cỗ máy in tiền số một hệ thống ngân hàng Việt Nam.
Mức tăng trưởng lợi nhuận trước thuế lên tới 58.0% YoY trong quý vừa qua không chỉ giúp ngân hàng hoàn thành sớm gần hai phần ba kế hoạch năm, mà còn tạo ra sự phân hóa sâu sắc với phần còn lại của ngành trong bối cảnh mặt bằng lãi suất huy động toàn thị trường bắt đầu có dấu hiệu tăng nhiệt.
Tuy nhiên, nếu chỉ nhìn vào mức tăng trưởng bề nổi mà bỏ qua bản chất cơ cấu nguồn thu và chiến lược quản trị bảng cân đối kế toán, nhà đầu tư sẽ rất dễ rơi vào những phán đoán sai lệch.
Ẩn sau kết quả kinh doanh rực rỡ là câu chuyện về một bộ đệm dự phòng rủi ro được nén chặt như chiếc lò xo, sự dịch chuyển khôn ngoan của danh mục tín dụng để hưởng lợi từ các chính sách tiền tệ mới, cùng một nhịp “bình thường hóa” lợi nhuận tất yếu đang đón chờ trong nửa cuối năm.
Đặc biệt, diễn biến điều chỉnh của thị trường chứng khoán thời gian qua đã đẩy hệ số định giá của VCB về sát ngưỡng thấp kỷ lục trong lịch sử một thập kỷ.
Khoảng cách thặng dư định giá vốn là “đặc quyền” của Vietcombank so với các ngân hàng thương mại cổ phần khác đang thu hẹp về mức thấp chưa từng thấy, tạo nên một tình huống đảo chiều kỳ vọng đầy hấp dẫn cho những nhà đầu tư theo trường phái giá trị.
Bẫy “Vốn chủ sở hữu ẩn” từ bộ đệm LLR kỷ lục
Kho của để dành bị che khuất.
Trong hơn một thập kỷ qua, Vietcombank luôn duy trì một phong cách quản trị rủi ro thận trọng đến mức cực đoan thông qua việc trích lập dự phòng vượt xa mức yêu cầu tối thiểu.
Tính đến cuối Quý 2/2026, tỷ lệ bao phủ nợ xấu (LLR) của ngân hàng đạt mức 182.0% (nếu tính gộp cả trái phiếu doanh nghiệp) và lên tới 279.3% trên số dư nợ xấu cho vay khách hàng theo tính toán của TCBS.
Đáng chú ý, mức chênh lệch giữa tỷ lệ LLR của VCB so với mức trung vị của các ngân hàng thương mại niêm yết đã nới rộng ngoạn mục từ 27.0 điểm % vào năm 2012 lên tới 115.0 điểm % ở thời điểm hiện tại.
Cái bẫy định giá từ ROE bề nổi.
Việc chủ động đẩy dự phòng lên mức cao kỷ lục đồng nghĩa với việc Vietcombank đã “giấu” một khoản lợi nhuận giữ lại khổng lồ bên ngoài bảng cân đối kế toán thay vì kết chuyển vào vốn chủ sở hữu.
Thực tế này tạo ra một “vốn chủ sở hữu ẩn” (Hidden Equity), khiến giá trị sổ sách kế toán của ngân hàng thấp hơn đáng kể so với giá trị kinh tế thực tế.
Khi nhìn vào chỉ số ROE trượt 4 quý hiện tại quanh mức 16.8% – 18.0%, nhiều nhà đầu tư vội vã kết luận hiệu quả sinh lời của VCB kém hấp dẫn hơn các ngân hàng tư nhân như MBB (24.5%) hay CTG (22.4%).
Tuy nhiên, nếu chuẩn hóa tỷ lệ LLR của Vietcombank về mức trung vị ngành như phân tích của Vietcap thực hiện trong mô hình định giá thu nhập thặng dư, quy mô vốn chủ sở hữu và khả năng sinh lời thực chất của VCB sẽ cao hơn rất nhiều.
Lợi thế điều tiết lợi nhuận ngoạn mục.
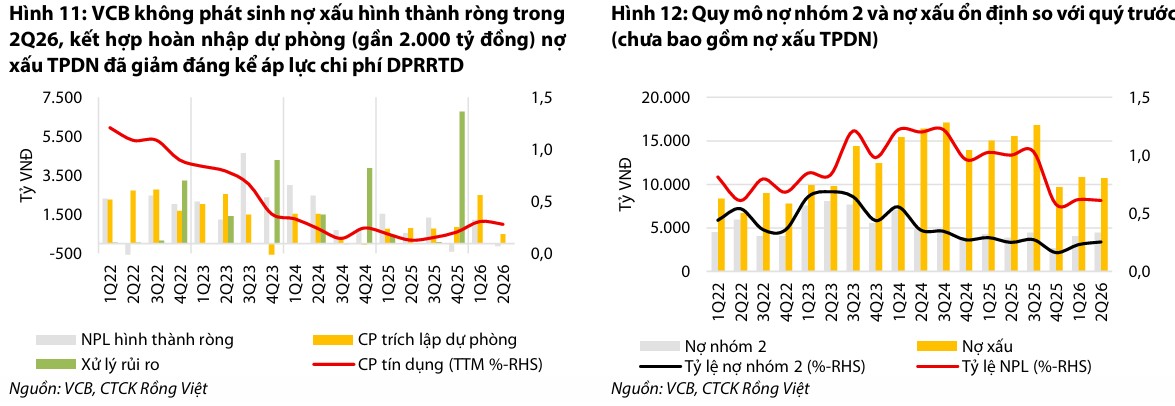
Lớp đệm dự phòng dày đặc không chỉ đóng vai trò lá chắn thép bảo vệ ngân hàng trước các cú sốc nợ xấu tiềm ẩn từ nợ nhóm 2 đang tăng lên mức 4,452 tỷ đồng, mà còn là công cụ điều tiết lợi nhuận cực kỳ linh hoạt.
Khoản hoàn nhập dự phòng gần 2,000 tỷ đồng trong Quý 2/2026 từ các khoản đầu tư trái phiếu doanh nghiệp được nâng hạng nhóm nợ chính là minh chứng rõ nét nhất cho việc “của để dành” có thể được chuyển hóa thành lợi nhuận ròng ngay khi ban lãnh đạo thấy cần thiết.
Mức thặng dư định giá thu hẹp về vùng đáy lịch sử
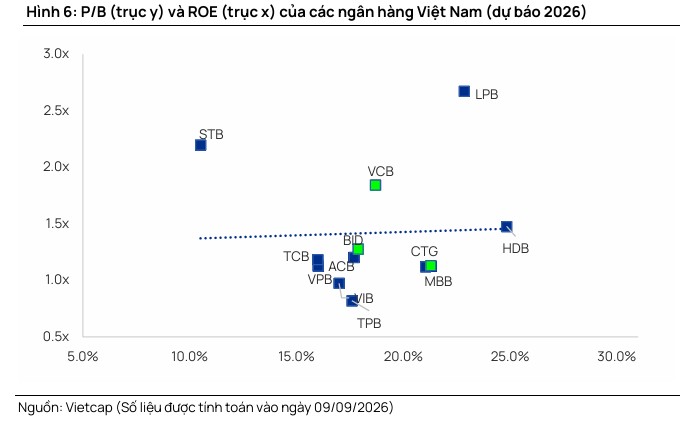
Bội số P/B chạm vùng đáy 10 năm.
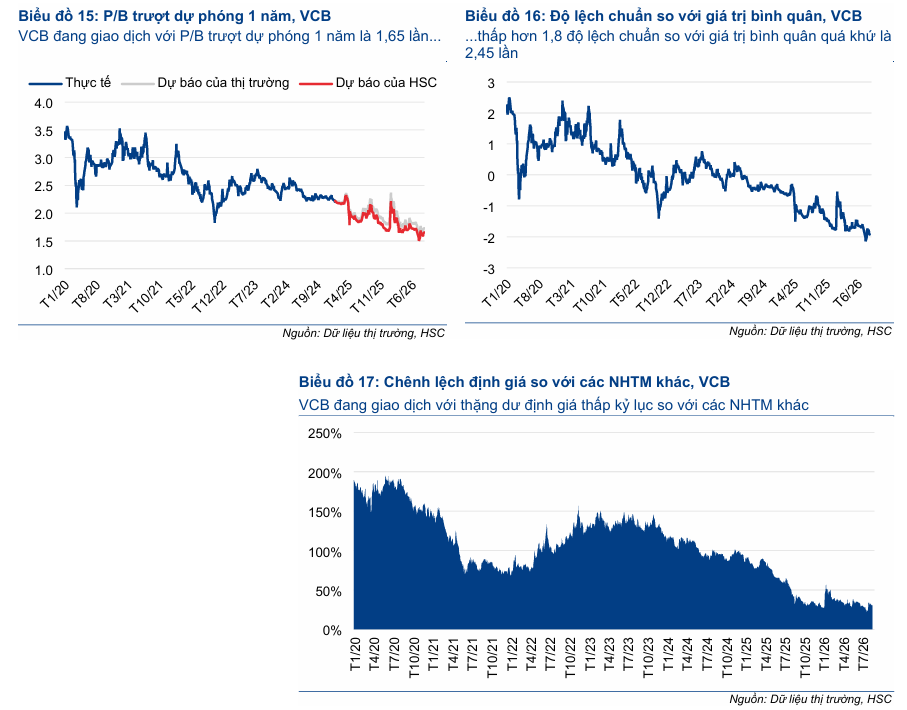
Sau những nhịp điều chỉnh của thị trường chung, cổ phiếu VCB đang được giao dịch quanh vùng giá 58,700 – 60,800 đồng/cổ phiếu, tương ứng với mức P/B trượt dự phóng 1 năm chỉ còn 1.65 – 1.95 lần.
Theo thống kê chi tiết từ HSC, mức định giá này đang tiến sát mức thấp kỷ lục trong lịch sử và thấp hơn tới 1.8 lần độ lệch chuẩn so với mức bình quân quá khứ là 2.45 lần. Tương tự, so với mức bình quân 5 năm của ngân hàng là 2.87 lần theo ghi nhận từ TCBS, mức giá hiện tại đang chiết khấu tới gần 29.0%.
Sự biến mất của mức thặng dư truyền thống.
Lịch sử thị trường chứng khoán Việt Nam cho thấy Vietcombank luôn được trả một “mức thặng dư định giá” (Valuation Premium) vượt trội, phản ánh vị thế ngân hàng số một về chất lượng tài sản, uy tín thương hiệu và tính ổn định.
Trong 5 năm qua, mức thặng dư P/B của VCB so với trung vị các ngân hàng cùng ngành thường xuyên duy trì ở mức cao trung bình 98.0%. Tuy nhiên, tính toán từ Vietcap chỉ ra rằng mức chênh lệch này hiện chỉ còn vỏn vẹn 50.0% – mức thu hẹp kỷ lục trong nhiều năm trở lại đây.
Cơ hội tích lũy cho nhà đầu tư giá trị.
Nghịch lý nằm ở chỗ, trong khi mức thặng dư định giá bị thu hẹp mạnh do tâm lý thận trọng quá đà của thị trường, thì các con hào kinh tế cốt lõi của Vietcombank lại không hề suy suyển.

Ngân hàng vẫn duy trì chi phí vốn thấp nhất ngành, tỷ lệ nợ xấu thuộc nhóm thấp nhất ở mức 0.61% – 0.98%, và thị phần thanh toán quốc tế áp đảo đạt 19.8%. Khi khoảng cách định giá giữa một cổ phiếu đầu ngành chuẩn mực và nhóm ngân hàng thương mại cổ phần bị san phẳng đáng kể, đây chính là thời điểm mở ra cơ hội đầu tư giá trị hấp dẫn nhất thay vì chỉ nhìn nhận VCB như một mã tăng trưởng thông thường.
Tối ưu danh mục và trợ lực LDR giúp VCB “miễn nhiễm” cuộc đua huy động
NIM ngược dòng ngoạn mục.
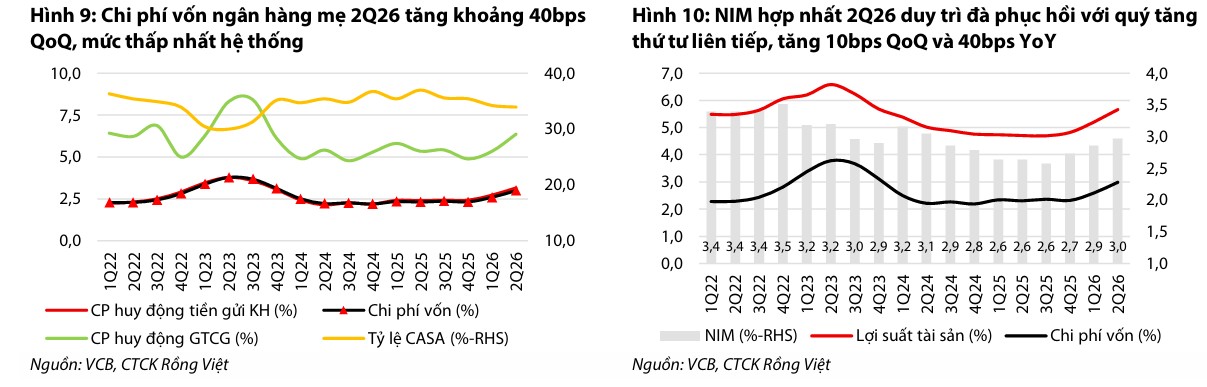
Trong bối cảnh mặt bằng lãi suất huy động có xu hướng nhích tăng khiến biên lãi ròng của nhóm ngân hàng tư nhân chịu áp lực co hẹp bình quân 29 bps YoY trong nửa đầu năm 2026, NIM của Vietcombank lại ghi nhận chuỗi phục hồi 3 quý liên tiếp.
Biên lãi ròng 6 tháng đầu năm của VCB đạt 2.92%, tăng mạnh 31 bps YoY, khẳng định khả năng đề kháng vượt trội của ngân hàng trước biến động chi phí vốn.
Trợ lực lớn từ cơ chế tính LDR mới.
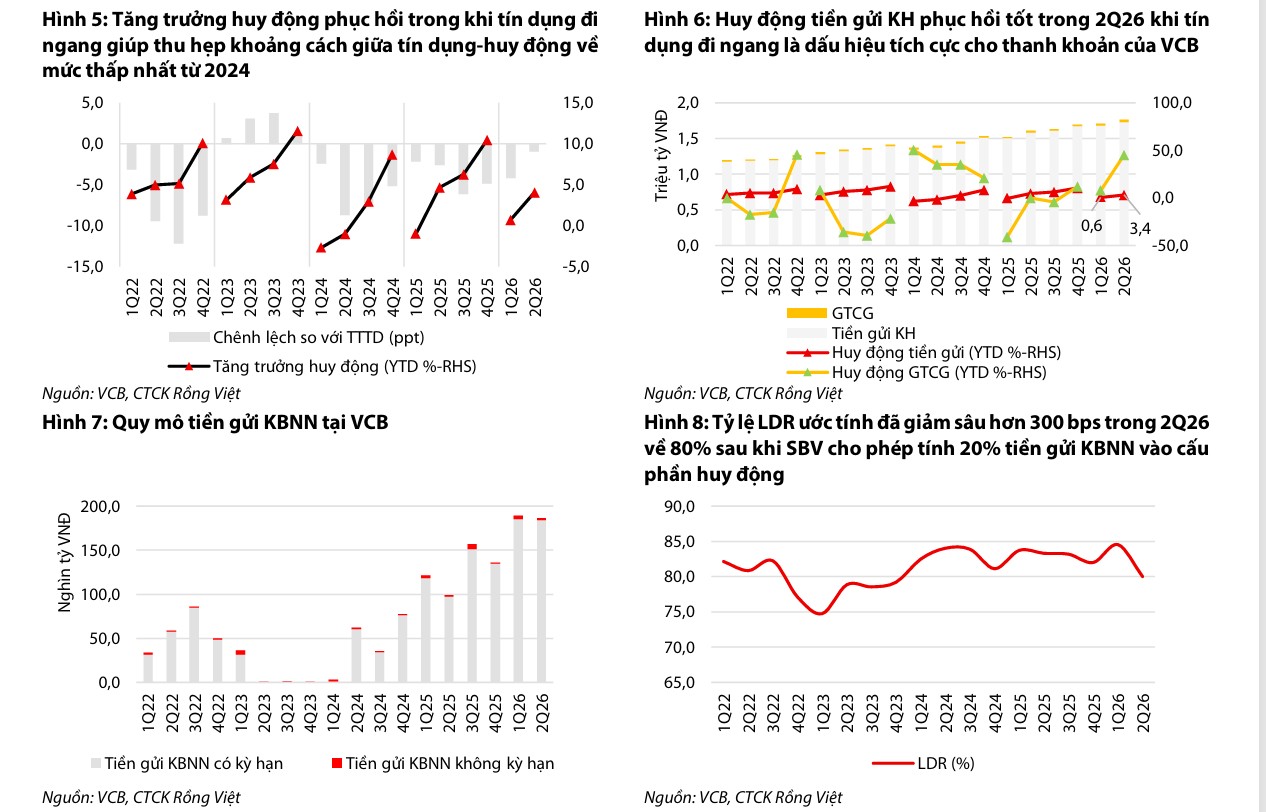
Đòn bẩy quan trọng giúp Vietcombank tháo gỡ rào cản thanh khoản đến từ Thông tư sửa đổi của Ngân hàng Nhà nước, cho phép nâng tỷ lệ tiền gửi có kỳ hạn của Kho bạc Nhà nước (KBNN) được tính vào mẫu số của tỷ lệ cho vay trên huy động (LDR) từ 20.0% lên 50.0%.
Với quy mô tiền gửi KBNN thường xuyên chiếm trên 10.0% tổng nguồn vốn huy động của Vietcombank, quy định mới này ước tính giúp tỷ lệ LDR theo quy định của VCB giảm ngay khoảng 2.0 điểm %. Điều này tạo ra một dư địa tín dụng dồi dào mà không buộc ngân hàng phải lao vào cuộc đua tăng lãi suất tiền gửi dân cư để giữ chân khách hàng.
Dịch chuyển cơ cấu sang kỳ hạn dài.
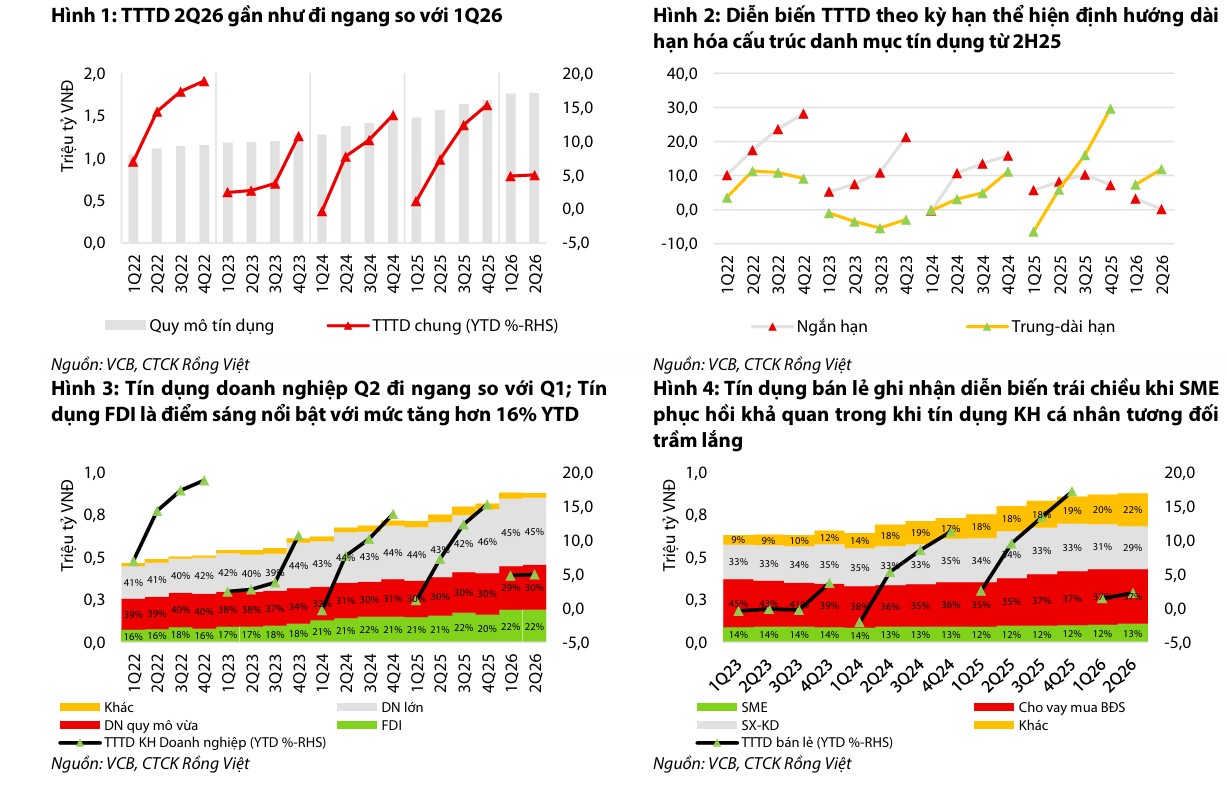
Động lực thứ hai thúc đẩy lợi suất tài sản sinh lời là sự chuyển dịch quyết liệt trong cơ cấu cho vay. Tỷ trọng các khoản vay trung và dài hạn của VCB đã tăng mạnh từ mức 36.0% cùng kỳ năm trước lên 44.0% trong Quý 2/2026, tương ứng mức tăng trưởng dư nợ dài hạn đạt 37.0% YoY.
Ngân hàng tận dụng tối đa việc nới trần tỷ lệ sử dụng vốn ngắn hạn cho vay trung dài hạn từ 30.0% lên 40.0% để đẩy mạnh giải ngân vào các ngành có biên sinh lời cao và rủi ro thấp như hạ tầng, năng lượng, điện tử và khối doanh nghiệp FDI với mức tăng trưởng 16.0% YTD.
Quyền năng định giá từ chi phí vốn siêu rẻ.
Nhờ sở hữu tỷ lệ tiền gửi không kỳ hạn (CASA) thuộc nhóm dẫn đầu ngành ở mức 36.4% cùng nguồn tiền gửi ngoại tệ dồi dào từ các tổ chức tín dụng trong và ngoài nước, chi phí vốn (COF) của VCB duy trì ở mức thấp nhất hệ thống.
Khoảng cách chi phí vốn an toàn cho phép ngân hàng có khả năng “pass-through” (chuyển tiếp) toàn bộ áp lực tăng lãi suất đầu vào sang lãi suất cho vay khách hàng mà vẫn duy trì được sức cạnh tranh áp đảo.
VCB, CTG, BID: Cùng một Quyết định 40, cùng một con sóng FTSE, nhưng ba số phận khác hẳn nhau
Nhịp “bình thường hóa” Quý 3 và 3 chất xúc tác phía trước
Nhận diện nhịp bình thường hóa trong Quý 3.
Mức lợi nhuận trước thuế đột biến 17,420 tỷ đồng trong Quý 2 có sự đóng góp không nhỏ từ các khoản mục phi thường lệ, bao gồm 3,000 tỷ đồng thu nhập khác từ đánh giá lại giá trị khoản đầu tư và gần 2,000 tỷ đồng hoàn nhập dự phòng.
Nếu bóc tách những khoản đột biến này, thu nhập ngoài lãi thuần túy chỉ tăng trưởng khiêm tốn 6.5% YoY.
Bước sang Quý 3/2026, khi các khoản lợi nhuận bất thường không còn xuất hiện, tốc độ tăng trưởng lợi nhuận của Vietcombank sẽ quay về nhịp “bình thường hóa“, phản ánh sát hơn năng lực sinh lời từ hoạt động kinh doanh cốt lõi với mục tiêu tăng trưởng tín dụng cả năm đạt khoảng 13.0%.
VDSC dự phóng LNTT Quý 3 đạt 13,405 tỷ (-23% QoQ, +19% YoY), LNST đạt 10,714 tỷ (-26% QoQ, +19% YoY). Lũy kế 9T26, LNTT đạt 42,628 tỷ (+29% YoY), hoàn thành 76% kế hoạch năm, phản ánh dự phóng vẫn thận trọng.
Tín dụng quý 3 tăng tốc đạt 8% YTD (+11% YoY), dẫn dắt bởi doanh nghiệp, FDI và hạ tầng trọng điểm. NIM giữ ổn định ở 2.95% (+35 bps YoY), phản ánh cân bằng giữa danh mục dài hạn hóa và áp lực chi phí vốn.
Thu nhập lãi thuần dự phóng 19,429 tỷ (+1% QoQ, +33% YoY), lũy kế 9T26 đạt 56.222 tỷ (+32% YoY).
Thu nhập ngoài lãi giảm mạnh 51% QoQ về 3,550 tỷ do không còn khoản đánh giá lại đầu tư, kéo tổng thu nhập hoạt động xuống 22,979 tỷ (-13% QoQ, +27% YoY).
Chi phí hoạt động giảm 9% QoQ còn 7.670 tỷ (+27% YoY). Chi phí dự phòng quay lại mức bình thường, tập trung cho dư nợ xấu TPDN và thận trọng với tín dụng bán lẻ, nhưng bộ đệm dự phòng dày và tỷ lệ nợ nhóm 2 thấp cho thấy rủi ro nợ xấu không đáng kể.
Chất xúc tác 1: Thương vụ phát hành riêng lẻ 6.5% vốn. Kế hoạch phát hành riêng lẻ 6.5% cổ phần cho nhà đầu tư chiến lược nước ngoài đang bước vào giai đoạn tiếp cận các định chế tài chính quốc tế theo phương án đã được phê duyệt.
Thương vụ này dự kiến mang lại thặng dư vốn rất lớn, củng cố tỷ lệ an toàn vốn (CAR) vốn đang chịu áp lực nhẹ khi ngân hàng đẩy mạnh cho vay trung dài hạn, đồng thời tạo ra cú hích tái định giá mạnh mẽ cho cổ phiếu trên thị trường.
Chất xúc tác 2: Tăng vốn điều lệ gần 49.5% từ lợi nhuận giữ lại. Vietcombank đang triển khai các thủ tục cuối cùng để phát hành cổ phiếu trả cổ tức từ nguồn lợi nhuận giữ lại chưa phân phối lên tới 98,332 tỷ đồng.
Phương án này sẽ nâng vốn điều lệ của ngân hàng từ 55,891 tỷ đồng lên mức 83,557 tỷ đồng, củng cố vững chắc ngôi vị ngân hàng có vốn điều lệ và quy mô vốn chủ sở hữu lớn nhất toàn ngành, giải quyết triệt để bài toán đòn bẩy để tiếp nhận các dự án hạ tầng quốc gia quy mô lớn.
Chất xúc tác 3: Hưởng lợi từ làn sóng nâng hạng FTSE và hạn mức tín dụng đặc thù. Việc FTSE Russell chính thức thêm VCB vào rổ danh mục FTSE Global All Cap sẽ kích hoạt dòng vốn giải ngân thụ động từ các quỹ ETF ngoại.
Quan trọng hơn, với vai trò đầu tàu tham gia nhận chuyển giao bắt buộc một tổ chức tín dụng yếu kém, Vietcombank tiếp tục được Ngân hàng Nhà nước ưu tiên cấp hạn mức tăng trưởng tín dụng cao hơn đáng kể so với mặt bằng chung, tạo điều kiện để lợi nhuận sau thuế duy trì tốc độ tăng trưởng kép CAGR xấp xỉ 20.0% trong giai đoạn 2026 – 2028.
VCB: Lợi nhuận lập đỉnh, 4 CTCK đồng loạt gọi tên tháng 9 — nhưng đừng vội mừng vì tiền ETF
Bảng so sánh quan điểm định giá của các công ty chứng khoán
Dữ liệu tổng hợp từ các báo cáo phân tích mới nhất cho thấy sự đồng thuận cao của các khối nghiên cứu về tiềm năng tăng giá của VCB trong chu kỳ 12 tháng tới, dù mức dự phóng lợi nhuận có sự phân hóa nhẹ dựa trên giả định về mức độ trích lập dự phòng rủi ro:
| Tiêu chí | Vietcap (11/09/2026) | HSC (09/09/2026) | BSC (15/09/2026) | TCBS (03/08/2026) |
| Khuyến nghị | MUA | MUA | MUA | KHẢ QUAN / TÍCH LŨY |
| Giá mục tiêu (VND/cp) | 76,500 | 75,600 | 77,800 | 75,000 |
| Upside kỳ vọng | +30.3% | +28.0% | +30.0% | +23.4% |
| Dự phóng LNTT năm 2026 (tỷ VND) | 57,720 (+27.3% YoY) | 56,500 (+24.6% YoY) | 53,000 (+20.6% YoY) | 55,200 (+21.7% YoY) |
| Dự phóng LNST-CĐTS năm 2026 (tỷ VND) | 46,176 (+31.3% YoY) | 45,200 (+28.5% YoY) | 42,400 (+20.6% YoY) | 44,160 (+21.7% YoY) |
| Động lực tăng trưởng chính | NIM dẫn dắt nhờ tỷ trọng cho vay hạ tầng dài hạn; chi phí vốn thấp nhất ngành; trợ lực LDR từ tiền gửi KBNN | Chi phí vốn và chi phí tín dụng thấp mang tính cơ cấu; NIM hồi phục; P/B chiết khấu sâu 1.8 lần độ lệch chuẩn | Hưởng lợi từ dòng vốn ETF nâng hạng FTSE; giải ngân cho vay FDI và hạ tầng lớn; CASA duy trì dẫn đầu | Chất lượng tài sản vững chắc với nợ xấu 0.61%; hoàn nhập dự phòng; tiến độ phát hành riêng lẻ 6.5% |
| Rủi ro chính cần theo dõi | Tín dụng tăng trưởng thấp hơn kế hoạch; nợ nhóm 2 tăng tạo áp lực trích lập trong năm 2027 | Thu nhập phí phục hồi chậm hơn dự báo; cạnh tranh lãi suất huy động toàn ngành | Tiến độ phát hành riêng lẻ kéo dài hơn dự kiến; biến động vĩ mô ảnh hưởng biên lãi thuần | Nợ nhóm 2 tăng nhanh làm tăng chi phí tín dụng; áp lực trích lập dự phòng nếu nợ xấu nhảy nhóm |
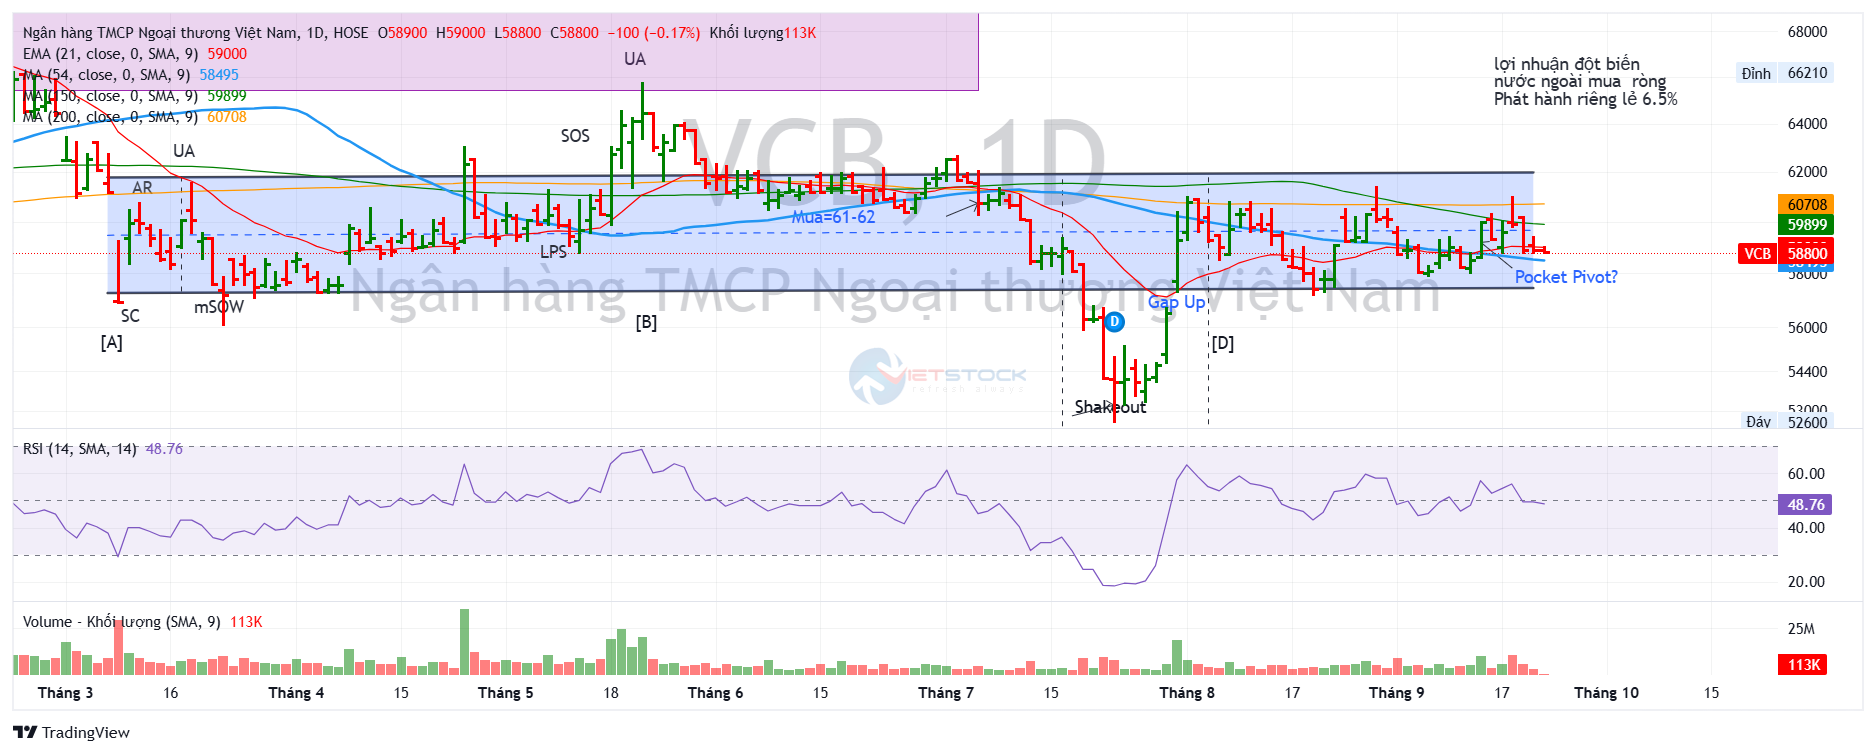
Trên đồ thị, RS của VCB là 71, hoạt động ở mức trung bình khá. Sau khi hồi phục chữ V từ đáy tháng 7, cổ phiêu sgặp cản kháng cự ở vùng giá 61-62,000, do đó việc điều chỉnh về vùng giá quanh 58,000 là sự kiện LPS trong pha D. Nhà đầu tư có thể mua ở quanh hỗ trợ giá 58,000 đồng.