
Th9
Phân tích Doanh Nghiệp
VCB: Lợi nhuận lập đỉnh, 4 CTCK đồng loạt gọi tên tháng 9 — nhưng đừng vội mừng vì tiền ETF
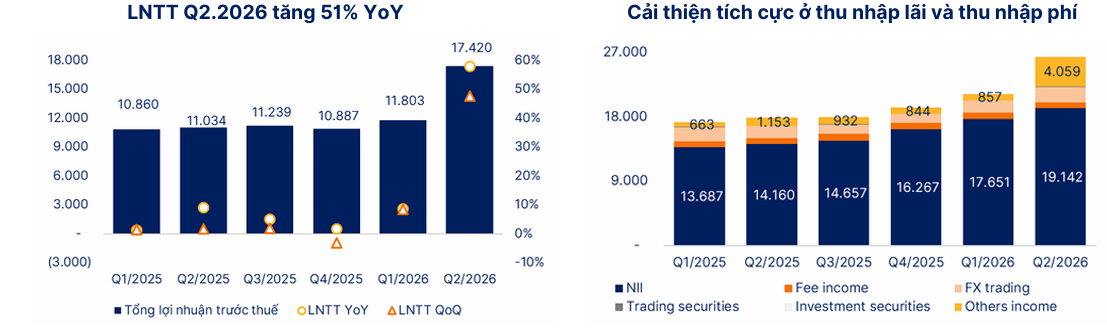
- Lợi nhuận kỷ lục: LNTT quý 2/2026 của VCB đạt 17,420 tỷ đồng, tăng 58% YoY và 48% QoQ — mức lợi nhuận theo quý cao nhất trong lịch sử ngân hàng này. Lũy kế 6 tháng đạt 29,222 tỷ đồng (+33% YoY), hoàn thành hơn 63% kế hoạch lợi nhuận cả năm.
- Đồng thuận hiếm thấy: Cả bốn tổ chức phân tích SHS, SSI, MBS và VDSC (Rồng Việt) cùng đưa VCB vào danh mục khuyến nghị/chiến lược tháng 9, với vùng giá mục tiêu 74,500 – 81,700 đồng/cp, tương ứng upside 24 – 38% so với vùng giá 58,000 – 60,000 đồng đầu tháng 9.
- Hai canh bạc song song: VCB đang chạy cùng lúc kế hoạch tăng vốn gần 16,100 tỷ đồng (phát hành riêng lẻ 6.5% + cổ tức cổ phiếu 12.79%) và hưởng lợi từ đợt nâng hạng FTSE có hiệu lực từ 21/9/2026 — nhưng cả hai câu chuyện đều “chưa về tiền thật” ngay, mà sẽ nhỏ giọt qua nhiều quý.
Nói không ngoa, quý 2 vừa rồi là một trong những quý đẹp nhất mà cổ đông VCB từng được chứng kiến.
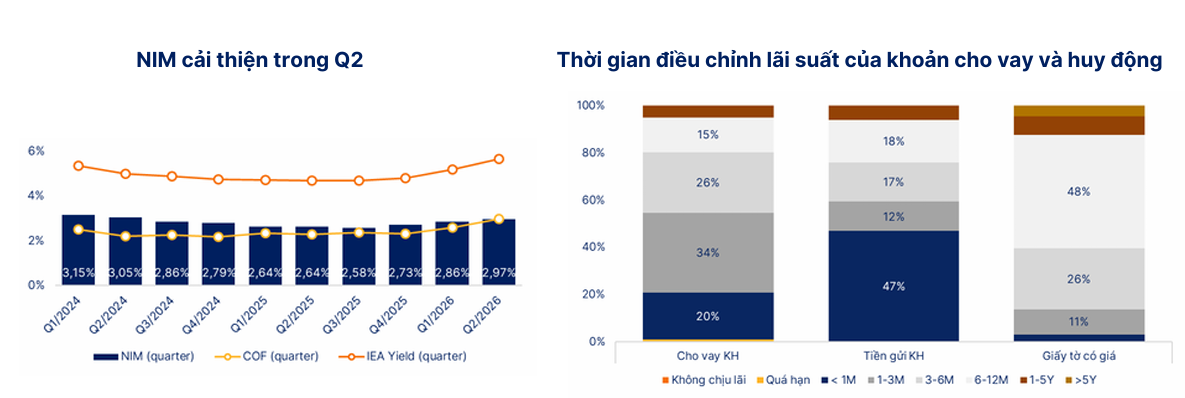
Thu nhập lãi thuần tăng 32% YoY nhờ tín dụng mở rộng và NIM phục hồi ba quý liên tiếp — đi ngược hẳn xu hướng co hẹp biên lãi ròng của cả hệ thống ngân hàng. Cộng thêm khoản thu nhập bất thường 3,000 tỷ đồng từ đánh giá lại khoản đầu tư vào Vietcombank-Bonday-Benthanh và gần 2,000 tỷ đồng hoàn nhập dự phòng trái phiếu doanh nghiệp, bức tranh lợi nhuận trông gần như hoàn hảo.
Nhưng một ngân hàng quốc doanh đầu ngành không chỉ đáng nói vì một quý đẹp.
Điều khiến VCB trở thành cái tên được nhắc đi nhắc lại trong các báo cáo chiến lược tháng 9 là ba câu chuyện cộng hưởng cùng lúc: chất lượng tài sản tốt nhất hệ thống, một đợt tăng vốn kéo dài nhiều năm đang dần ngã ngũ, và vị thế đầu bảng trong rổ chỉ số vừa nâng hạng của FTSE.
Vấn đề là, không phải câu chuyện nào trong ba cái đó cũng đáng được định giá ngay lập tức.
Lợi nhuận đẹp, nhưng đọc kỹ phần “cốt lõi” và phần “một lần”
Tín dụng chững lại có chủ đích, không phải vì yếu.
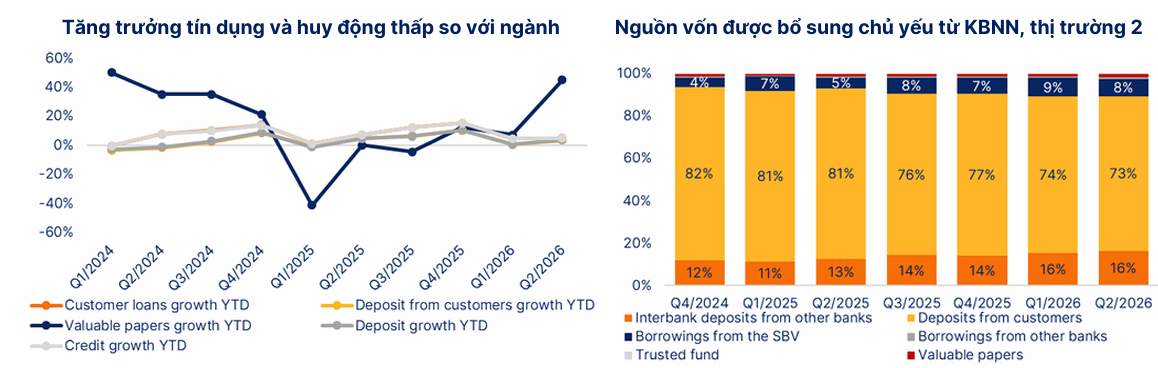
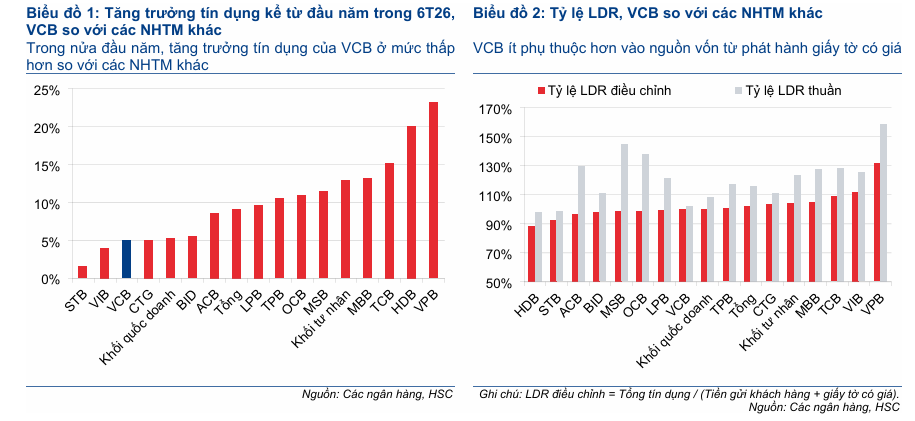
Cho vay khách hàng của VCB chỉ tăng 0.2% QoQ và 5.1% YTD trong quý 2 — thấp hơn hẳn tốc độ tăng trưởng ngành.
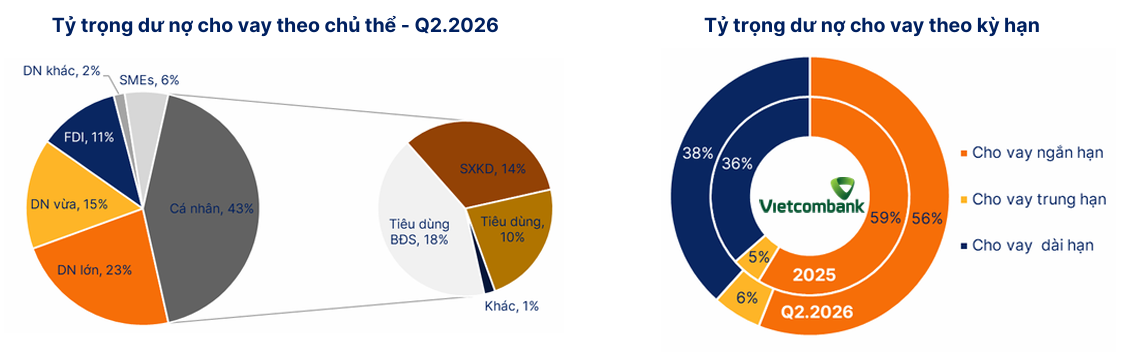
Ngân hàng chủ động thừa nhận không theo đuổi tăng trưởng quy mô bằng mọi giá, mà ưu tiên tối ưu cơ cấu tài sản, dịch chuyển sang các khoản vay trung và dài hạn có lợi suất cao hơn (tỷ trọng cho vay ngắn hạn giảm từ 59% cuối 2025 xuống còn 56%).
Room tín dụng cả năm 2026 vẫn còn nguyên 13%, nghĩa là nửa cuối năm hoàn toàn có dư địa để tăng tốc trở lại — đây là phần “để dành” chứ không phải phần “đã mất”.
Thu nhập ngoài lãi cốt lõi vẫn tăng, chỉ là bị khoản bất thường che khuất.
Nếu bóc tách khoản thu nhập một lần 3,000 tỷ đồng kể trên, thu nhập ngoài lãi thực chất chỉ tăng 6.5% YoY, đến từ tài trợ thương mại, thanh toán và ngoại hối — mức tăng khiêm tốn hơn nhiều so với con số tổng hợp.
Đây là điểm mà SHS tự lưu ý trong chính báo cáo của mình: “kết quả lợi nhuận đột biến của VCB được hỗ trợ từ khoản lợi nhuận bất thường” — nó nhắc nhà đầu tư đừng ngoại suy tốc độ tăng trưởng 58% YoY của quý 2 cho các quý sau.
VCB, CTG, BID: Cùng một Quyết định 40, cùng một con sóng FTSE, nhưng ba số phận khác hẳn nhau
Hai cách tính tỷ lệ bao phủ nợ xấu, và cả hai đều đúng.
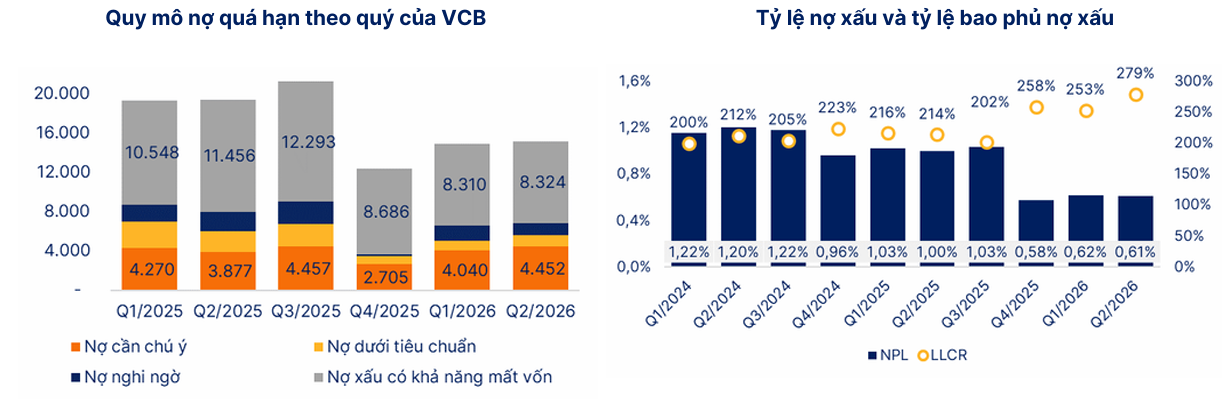
Đây là chỗ dễ gây hoang mang nhất khi đọc chéo các báo cáo: MBS và VDSC nói tỷ lệ bao phủ nợ xấu của VCB đã lên 279%, SSI ghi nhận 259%, còn SHS lại đưa ra con số chỉ 182%. Không ai sai.
Với riêng khoản cho vay khách hàng — nơi tỷ lệ nợ xấu chỉ 0.61% — dự phòng đã trích lập tạo ra tỷ lệ bao phủ rất cao (259 – 279% tùy CTCK làm tròn).
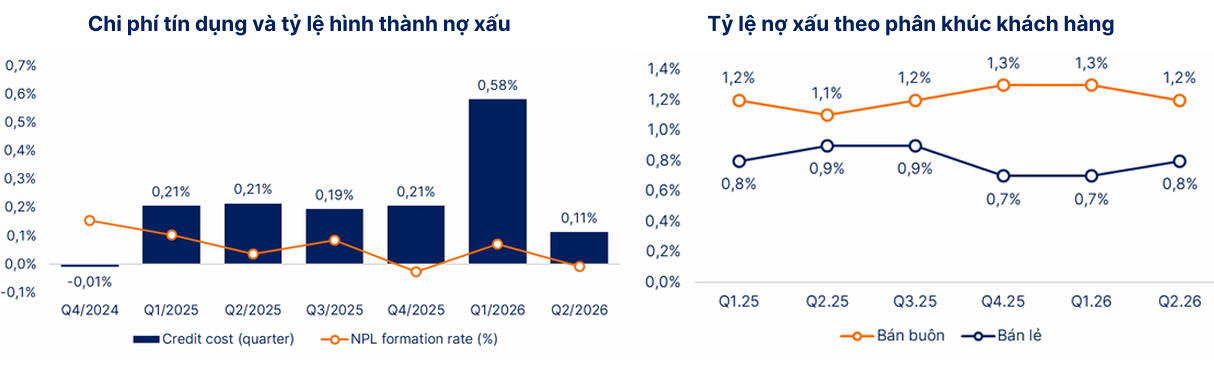
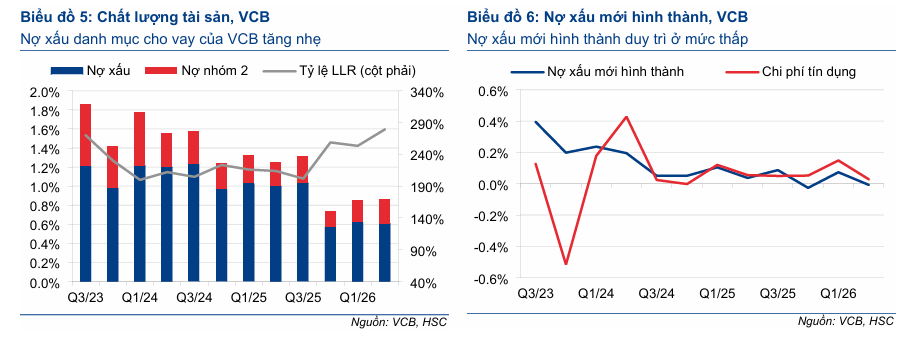
Nhưng SHS tính luôn cả khoản nợ xấu trái phiếu doanh nghiệp hơn 6,561 tỷ đồng (đã được chuyển từ nhóm 4 xuống nhóm 3 sau tái cơ cấu) vào mẫu số, kéo tỷ lệ nợ xấu tổng thể lên 0.98% và tỷ lệ bao phủ giảm còn 182% — vẫn là mức cao nhất ngành, chỉ là ít “đẹp” hơn con số 279% nghe rất kêu.
Nói cách khác: đọc con số bao phủ nợ xấu ngân hàng nào cũng nên hỏi thêm một câu — “bao phủ cho phần nợ xấu nào?” — trước khi vội mừng.
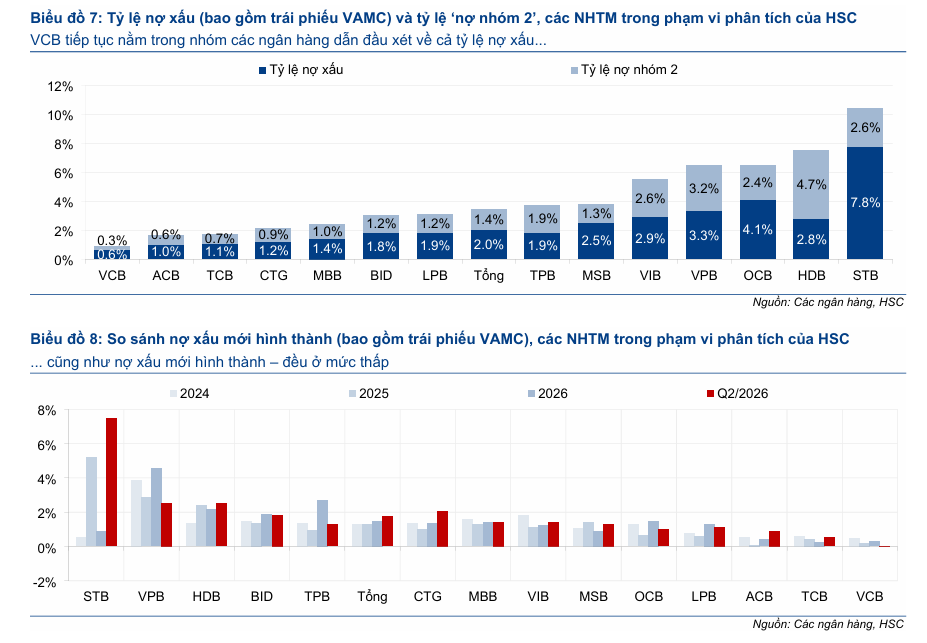
Không phải ai cũng lạc quan đều cho nửa cuối năm.
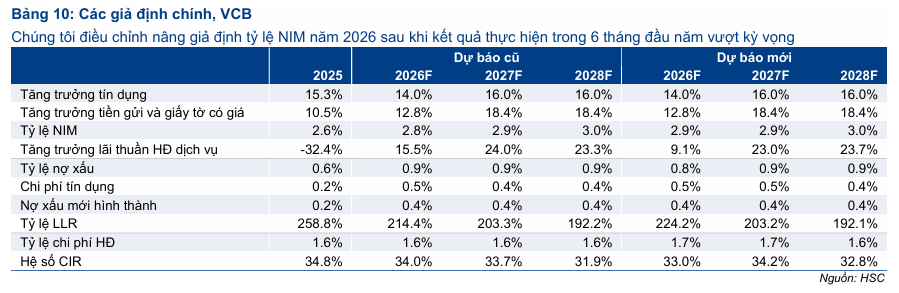
HSC là tiếng nói thận trọng nhất trong nhóm: tuy nâng dự báo LNTT 2026 thêm 11% (lên 54,933 tỷ đồng, tương đương tăng 25% YoY) nhờ NIM và thu nhập ngoài lãi 6 tháng đầu năm vượt kỳ vọng, HSC lại hạ nhẹ dự báo lợi nhuận cho 2027 – 2028 khoảng 1.5% vì thu nhập phí dịch vụ đuối hơn dự tính — tăng trưởng lãi thuần hoạt động dịch vụ 2026 bị cắt mạnh từ 15.5% xuống chỉ còn 9.1% trong lần cập nhật này.
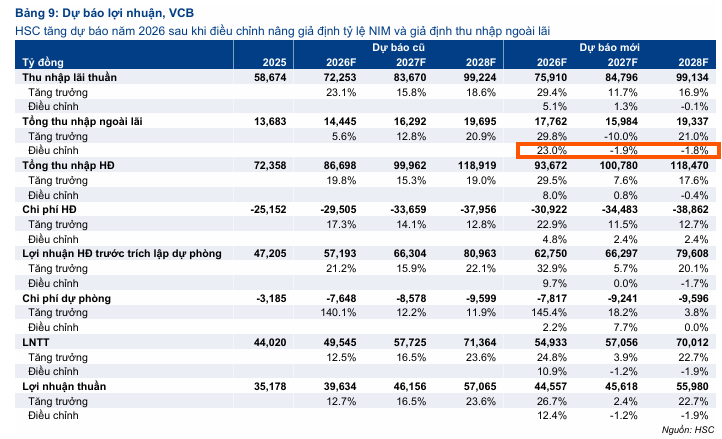
HSC cũng là bên duy nhất chỉ thẳng rằng rủi ro đang tăng dần trong nửa cuối năm: chi phí huy động nhích lên, áp lực từ Chính phủ buộc ngân hàng phải hạ lãi suất cho vay, và khả năng chất lượng tài sản suy giảm nhẹ — dù NIM cả năm vẫn được nâng lên 2.9% và tỷ lệ nợ xấu dự phóng cả năm 2026 chỉ nhích lên 0.8% (từ mức thực tế 0.61% của riêng khoản cho vay khách hàng cuối quý 2).
Nói cách khác, quý 2 đẹp là chuyện đã qua; câu hỏi thật sự nằm ở việc NIM vừa tạo đỉnh hay mới bắt đầu một xu hướng bền vững — và đây chính là điểm mà bốn báo cáo còn lại chưa đào sâu.
Tăng vốn gần 16,100 tỷ đồng: hai kênh, một câu hỏi về thời điểm
Kênh thứ nhất — cổ tức bằng cổ phiếu tỷ lệ 12.79%.
ĐHĐCĐ VCB đã thông qua việc phát hành gần 1.07 tỷ cổ phiếu (giá trị theo mệnh giá gần 10,687 tỷ đồng) từ nguồn quỹ dự trữ bổ sung vốn điều lệ lũy kế đến hết năm 2023.
Đây là phần thủ tục đơn giản hơn — không cần tìm nhà đầu tư, không cần định giá — nhưng vẫn đang nằm chờ phê duyệt của cơ quan quản lý tính đến thời điểm báo cáo ngày 8/9.
Kênh thứ hai — phát hành riêng lẻ 6.5%, mới là phần thật sự đáng theo dõi.
VCB dự kiến chào bán tối đa 543.1 triệu cổ phiếu cho không quá 55 nhà đầu tư chiến lược và chuyên nghiệp, giá trị tối thiểu theo mệnh giá là 5,431 tỷ đồng — con số này chỉ mang tính thủ tục, vì giá phát hành thực tế chắc chắn cao hơn nhiều.
Vào tháng 4 năm 2026, thị trường có tin đồn quy mô thương vụ có thể lên tới 1.3 – 1.4 tỷ USD với vùng giá phát hành 96,000 – 100,000 đồng/cp — gấp rưỡi đến gấp đôi thị giá hiện tại, nếu con số này thành hiện thực.
Về đối tác, cổ đông ngoại hiện hữu Mizuho (Nhật Bản, đang giữ 15%) được lãnh đạo VCB xác nhận có thể xem xét tăng thêm tỷ lệ sở hữu, bên cạnh việc ngân hàng đã thuê tư vấn và tiếp cận nhiều nhà đầu tư tiềm năng khác.
Thời điểm hoàn thành, theo SHS, là quý 4/2026 — “nếu các thủ tục và điều kiện thuận lợi“, còn theo chính lời Chủ tịch VCB hồi đầu năm, tiến độ hoàn toàn có thể “kéo dài sang năm 2027“.
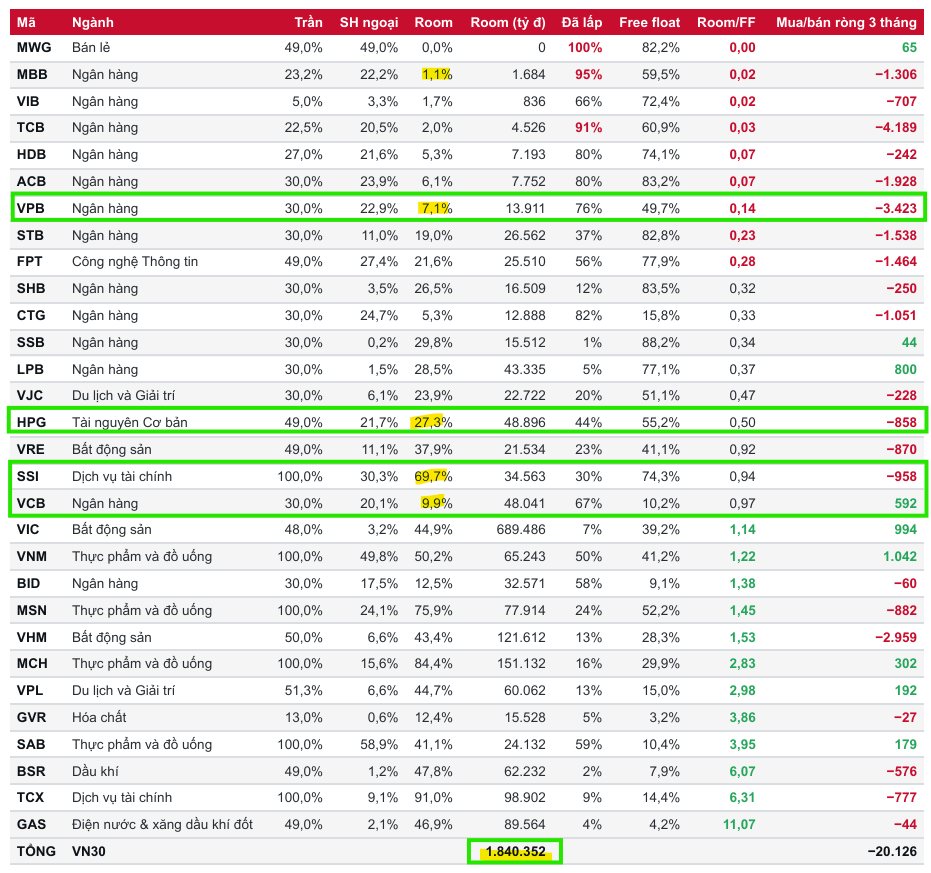
Hai chữ “nếu” và “có thể” đó là lý do vì sao câu chuyện tăng vốn của VCB đã được nhắc tới suốt nhiều năm mà vẫn chưa chốt — room ngoại còn lại quanh 10% (giới hạn sở hữu nước ngoài 30%, hiện đã dùng 20%) vẫn đang chờ người mua thật.
Nâng hạng FTSE: được xướng tên, nhưng tiền về theo lịch bốn đợt kéo dài một năm
VCB là một trong 27 cổ phiếu Việt Nam chính thức được thêm vào rổ FTSE Global All Cap khi đợt nâng hạng thị trường có hiệu lực từ 21/9/2026, đồng thời nằm trong nhóm Large Cap có tỷ trọng cao nhất trong cả hai rổ chỉ số liên quan — dù tỷ trọng tuyệt đối của Việt Nam trong rổ FTSE Emerging All Cap cũng chỉ nhích lên 0.49% (từ 0.329% hồi tháng 4/2026).
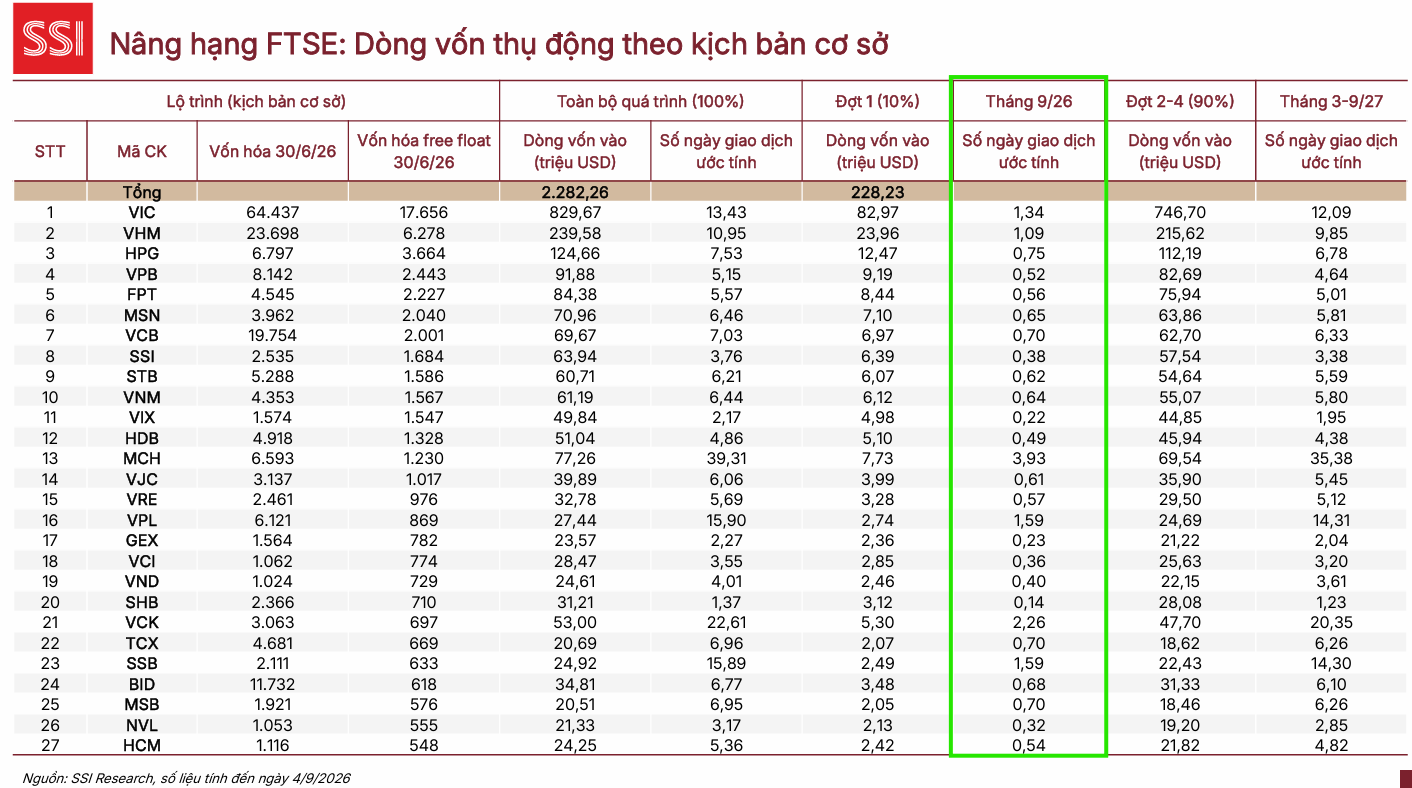
Điểm cần lưu ý là dòng vốn này không đổ về một lần: theo lịch giải ngân bốn giai đoạn của các quỹ mô phỏng chỉ số — 10% ngày 18/9/2026, 20% ngày 19/3/2027, 35% ngày 18/6/2027 và 35% ngày 17/9/2027 — VCB, theo mô hình của Vietcap, chỉ nhận được khoảng 47.7 triệu USD khi toàn bộ bốn đợt giải ngân xong, trải dài suốt một năm.
So với mức vốn hóa hơn 484,600 tỷ đồng của VCB, đây là dòng tiền có ý nghĩa biểu tượng nhiều hơn là biểu tượng của một cú hích giá ngắn hạn.
SSI ước tính VCB nhận được khoảng 69 triệu đôla cho toàn bộ 4 đợt giải ngân, và đợt giải ngân tháng 9 (6.97 triệu đôla) chỉ tương ứng 0.7 phiên giao dịch của cổ phiếu này mà thôi- khá nhỏ bé!
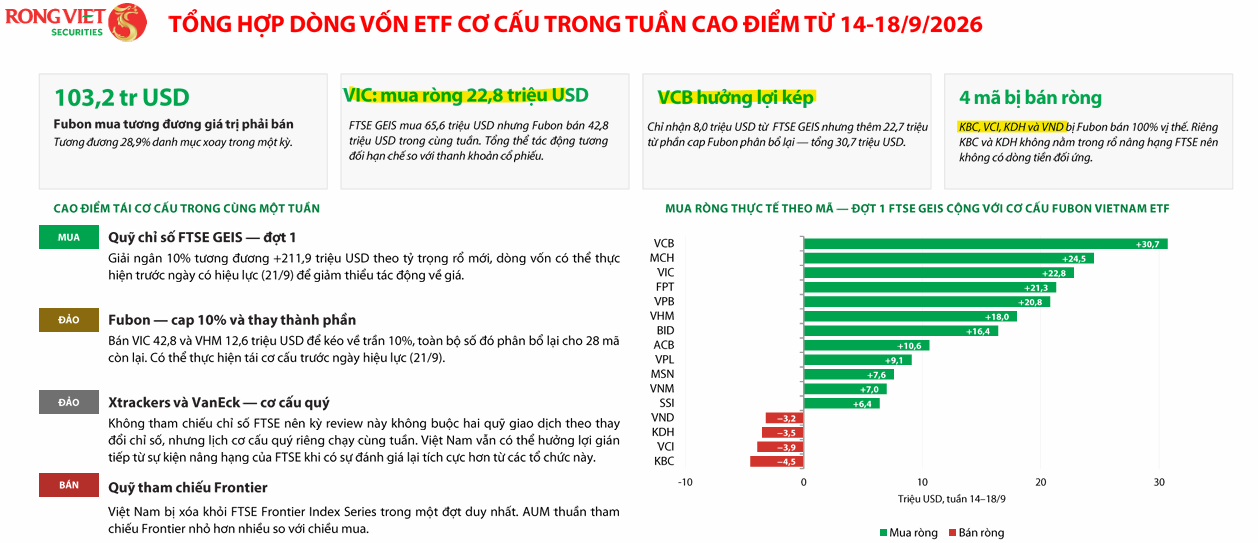
Tuy nhiên, VCB sẽ có thêm khoảng 20 triệu đôla tái cơ cấu từ Fubon ETF nên sẽ có lợi hơn một chút so với nhiều mã cổ phiếu khác trên thị trường.
Đây cũng đúng là tinh thần mà giới phân tích trong nước đang lưu ý về cả thị trường chung trong tháng 9 này: nhịp tăng gần đây phần lớn đến từ việc áp lực bán hạ nhiệt chứ chưa phải dòng tiền mua mới thực sự đổ vào, và ngay cả đợt giải ngân đầu tiên của FTSE cũng chỉ tương đương nửa phiên giao dịch bình thường của toàn thị trường.
Với VCB, điều đó có nghĩa là câu chuyện nâng hạng đáng để đưa vào luận điểm dài hạn, nhưng không nên là lý do để trả giá cao hơn ngay trong vài tuần tới.
Có một chi tiết cần lưu ý, khi dòng vốn ETF tiến hành tái cơ cấu cùng với đợt 1 giải ngân FTSE từ ngày 14-19 tháng 9 sẽ tạo ra biến động mạnh ở một số mã cổ phiếu (Chưa kể thị trường còn đón nhận thông tin về cuộc họp FOMC vào 16-17 tháng 9 càng dễ tạo ra biến động mạnh).
Các cổ phiếu hưởng lợi kép (VCB, FPT, VPB, MCH, ACB, VPL) hội tụ hai dòng tiền cộng dồn.
Triển vọng tháng 9: VN-Index tăng bằng niềm tin, chưa tăng bằng tiền thật
Năm tổ chức, năm góc nhìn — nhưng chung một kết luận: giá đang rẻ so với chính lịch sử của VCB
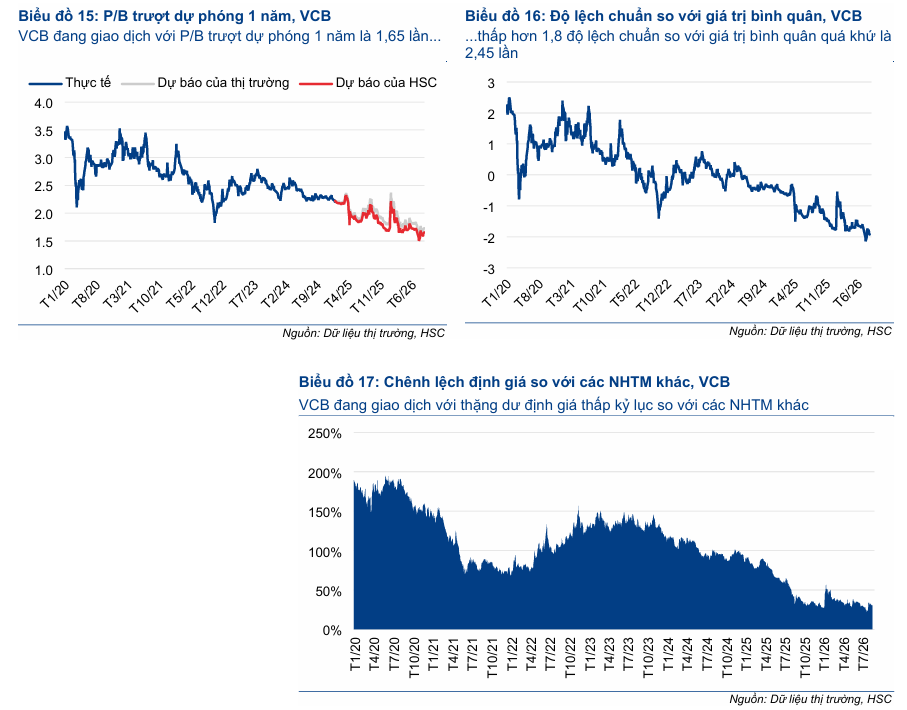
Điểm chung dễ nhận thấy nhất trong năm báo cáo là cách nhìn vào định giá: P/B của VCB quanh 1.7 – 1.95x hiện đang thấp hơn hẳn trung bình 5 năm (quanh 2.4 – 3.1x tùy cách tính của từng CTCK).
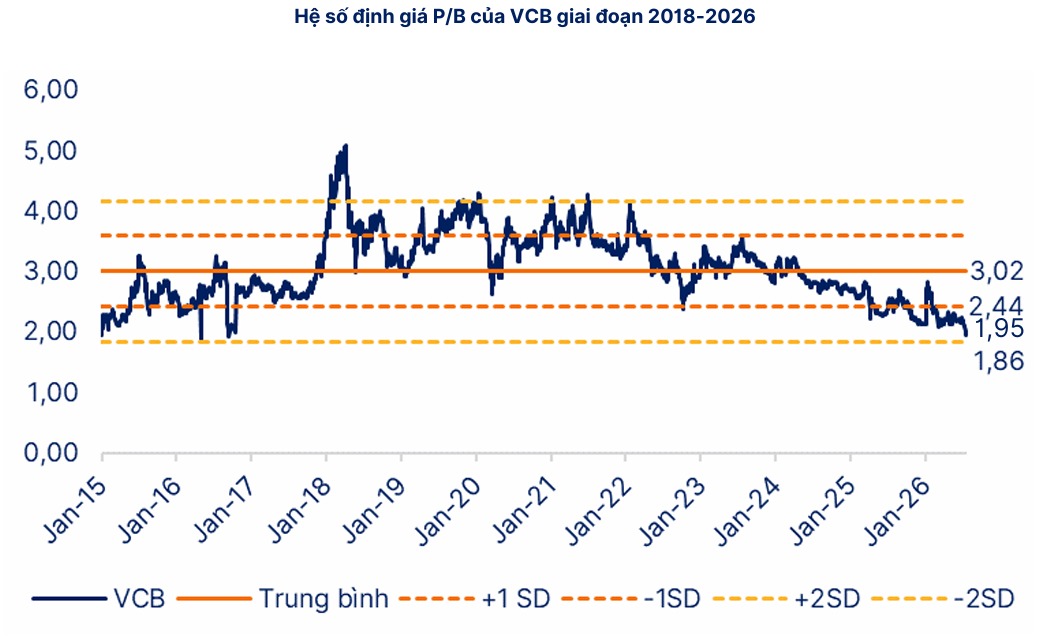
Theo SHS, mức này đang tiến gần ngưỡng trung bình trừ 2 lần độ lệch chuẩn giai đoạn 2015-2026; còn theo mô hình thu nhập thặng dư của HSC, P/B trượt dự phóng 1 năm chỉ 1.65 lần, sát mức thấp kỷ lục và thấp hơn 1.8 độ lệch chuẩn so với bình quân quá khứ 2.45 lần — hai cách đo khác nhau (P/B hiện tại so với lịch sử theo năm dương lịch, và P/B trượt dự phóng so với lịch sử theo độ lệch chuẩn) nhưng cùng chỉ về một kết luận: định giá VCB hiếm khi rẻ đến vậy.
Khác biệt giữa các CTCK chủ yếu nằm ở mức độ lạc quan cho tốc độ tăng trưởng lợi nhuận 2026, dao động từ 15% (SSI, VDSC) đến 19 – 25% (MBS, SHS, HSC).
| Tiêu chí | SHS (08/09/2026) | VDSC – Rồng Việt (08/09/2026) | SSI (T9/2026) | MBS (T9/2026) | HSC (09/09/2026) |
|---|---|---|---|---|---|
| Khuyến nghị | Tăng tỷ trọng | Trong danh mục khuyến nghị ngắn hạn | Trong nhóm “chủ điểm đầu tư” | Trong danh mục cổ phiếu tiêu biểu | Mua vào (giữ nguyên) |
| Giá mục tiêu (VND/cp) | 75,000 | 74,550 (danh mục chủ động: 69,500 + cổ tức 450) | 81,700 | 74,500 | 75,600 |
| Upside so với giá tham chiếu | ~30% | 28.3% | 37.8% | 24.0% | 28.4% |
| P/E 2026F | ~12.0x | 14.2x | 14.3x | 11.1x | 11.4x |
| P/B 2026F | 1.80x | 1.9x | 1.9x | 1.8x | 1.74x (spot) / 1.65x (trượt dự phóng) |
| Tăng trưởng LNTT/NPATMI 2026F | +15% | +15% | +15.5% | +19.0% | +25% |
| Động lực chính | NIM cải thiện, chất lượng tài sản, xúc tác phát hành riêng lẻ + nâng hạng FTSE | Thanh khoản NHNN hỗ trợ, NIM mở rộng, chất lượng tài sản dẫn đầu hệ thống | Tăng trưởng lợi nhuận tăng tốc từ nền thấp 2025, nợ xấu 0.58% thấp nhất ngành | NIM, CASA top ngành, kỳ vọng tăng vốn 2026, hưởng lợi tính 20% TGKB vào LDR | NIM và thu nhập ngoài lãi 6 tháng đầu năm vượt kỳ vọng; định giá thấp kỷ lục so với lịch sử và so với nhóm NHTM |
| Rủi ro chính | Lợi nhuận Q2 có yếu tố bất thường (đánh giá lại khoản đầu tư, hoàn nhập dự phòng), không hoàn toàn từ hoạt động lõi | Không nêu chi tiết trong bảng tóm tắt | Không nêu chi tiết trong bảng tóm tắt | Tăng trưởng lợi nhuận 2026-2027 dự báo chậm lại sau giai đoạn tăng nhanh | Chi phí huy động tăng, áp lực chính sách hạ lãi suất cho vay, khả năng chất lượng tài sản suy giảm nhẹ trong nửa cuối 2026, thu nhập phí dịch vụ yếu hơn dự kiến |
Nhìn tổng thể, câu chuyện VCB tháng 9 này không phải kiểu “mua vì sắp có tin tốt” — phần lớn tin tốt (nâng hạng, tăng vốn) đã được biết đến từ lâu và đang nằm trong giá ở một mức độ nhất định.
Cái mới thực sự chỉ là quý 2 xác nhận NIM đã cải thiện thật, còn hai câu chuyện tăng vốn và dòng vốn FTSE vẫn là bài toán về tốc độ giải ngân/phê duyệt hơn là bài toán về việc “có xảy ra hay không“.
Rủi ro cũng có thật — HSC đã chỉ rõ áp lực chi phí vốn và chính sách lãi suất đang tăng dần trong nửa cuối năm — nhưng với một cổ phiếu đầu ngành ngân hàng đang giao dịch dưới trung bình lịch sử ở mọi cách đo, đó vẫn là một combo dễ chịu — chỉ cần đừng kỳ vọng tiền về trong một sớm một chiều, và đừng ngoại suy một quý đẹp thành cả năm.
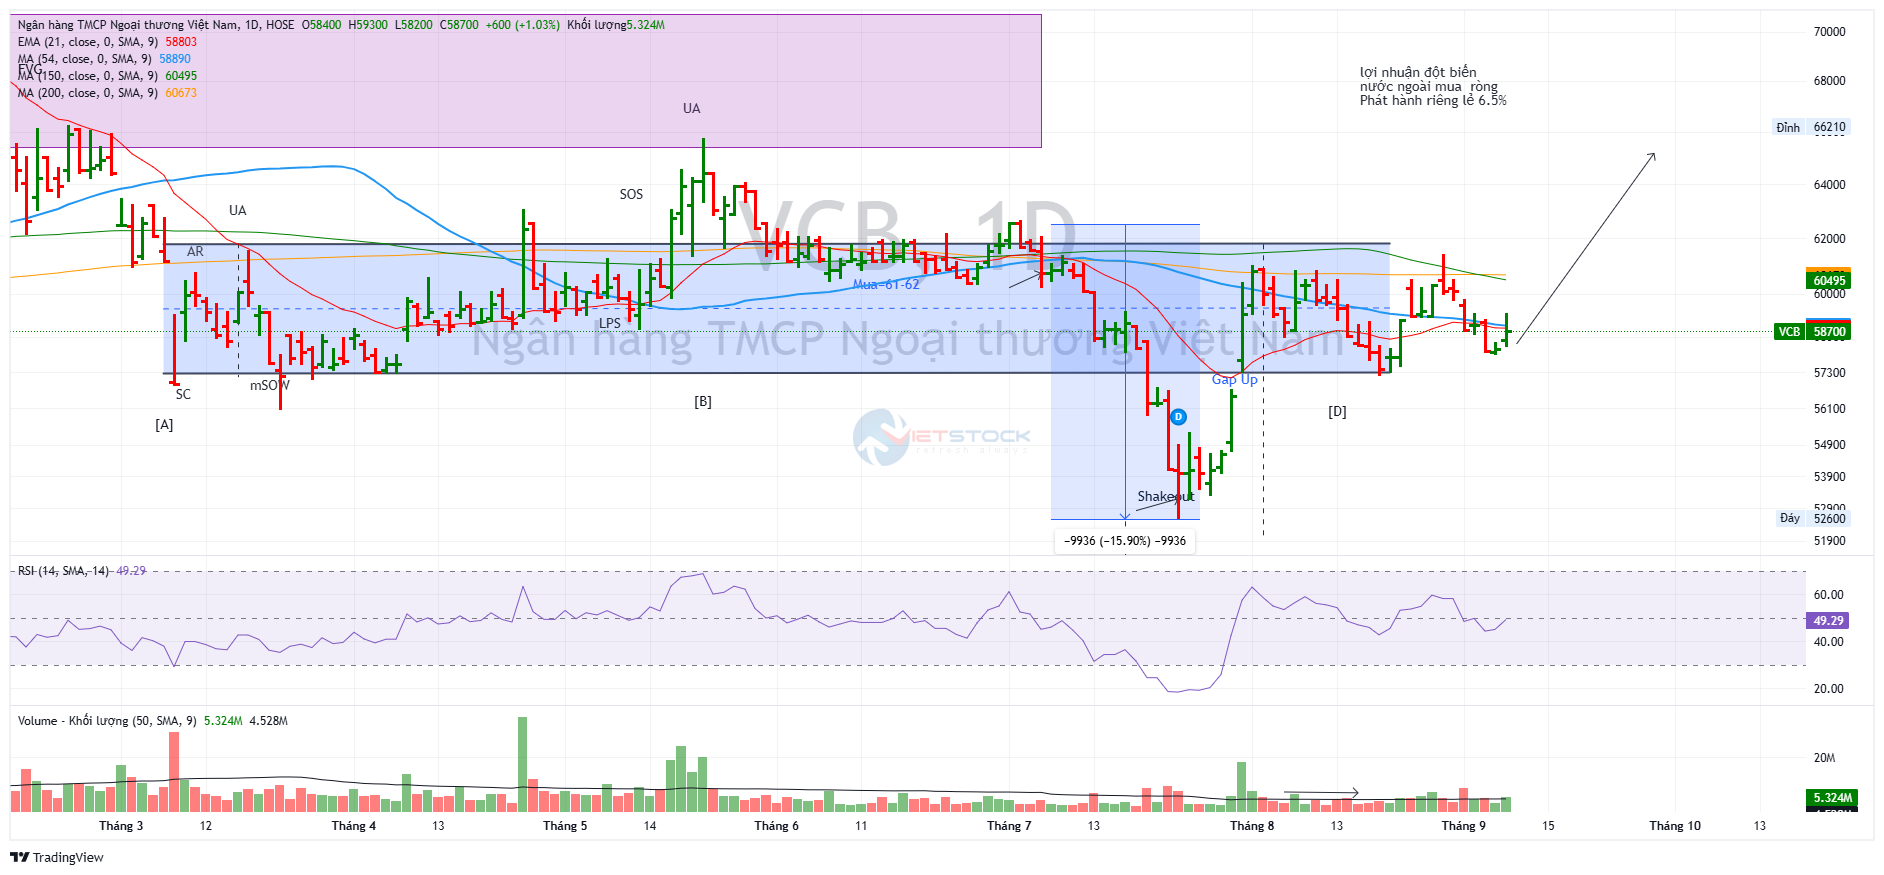
Trên đồ thị, RS của VCB là 71, hoạt động ở mức trung bình khá. Sau khi hồi phục chữ V từ đáy tháng 7, cổ phiêu sgặp cản kháng cự ở vùng giá 61-62,000, do đó việc điều chỉnh về vùng giá quanh 58,000 là sự kiện LPS trong pha D. Nhà đầu tư có thể mua ở quanh hỗ trợ giá 58,000 đồng.
Pingback: Nếu thị trường chấp nhận P/B 1.3 lần cho ACB là hợp lý thì CTG có đang rẻ? VCB hay CTG là khoản đầu tư hợp lý hơn? - Elibook.vn - Tri thức đầu tư
Pingback: VCB: ĐỊNH GIÁ THU HẸP KỶ LỤC, TRỢ LỰC TỪ LDR VÀ BỨC TRANH “BÌNH THƯỜNG HÓA” LỢI NHUẬN - Elibook.vn - Tri thức đầu tư