
Th9
Phân tích Doanh Nghiệp
ACB: NIM Bị Hạ Nhiệt, Nhưng Cửa Vốn Ngoại 500 Triệu USD Đang Mở
- NIM 2026 bị hạ về 2.94%: KBSV cắt giảm dự phóng biên lãi ròng so với báo cáo trước, do huy động thị trường 1 chưa cải thiện như kỳ vọng.
- 300 triệu USD, có thể lên tới 500 triệu USD vốn ngoại đang trên đường về: khoản vay hợp vốn quốc tế dự kiến giải ngân trong 2026, sau đợt roadshow đầu tiên của ACB tại Đài Loan.
- Ba kịch bản định giá, chênh nhau 5,200 đồng/cổ phiếu: từ 23,200 đồng (tiêu cực) đến 28,400 đồng (tích cực), với giá mục tiêu cơ sở 26,300 đồng — upside 18% so với giá đóng cửa ngày 08/09/2026.
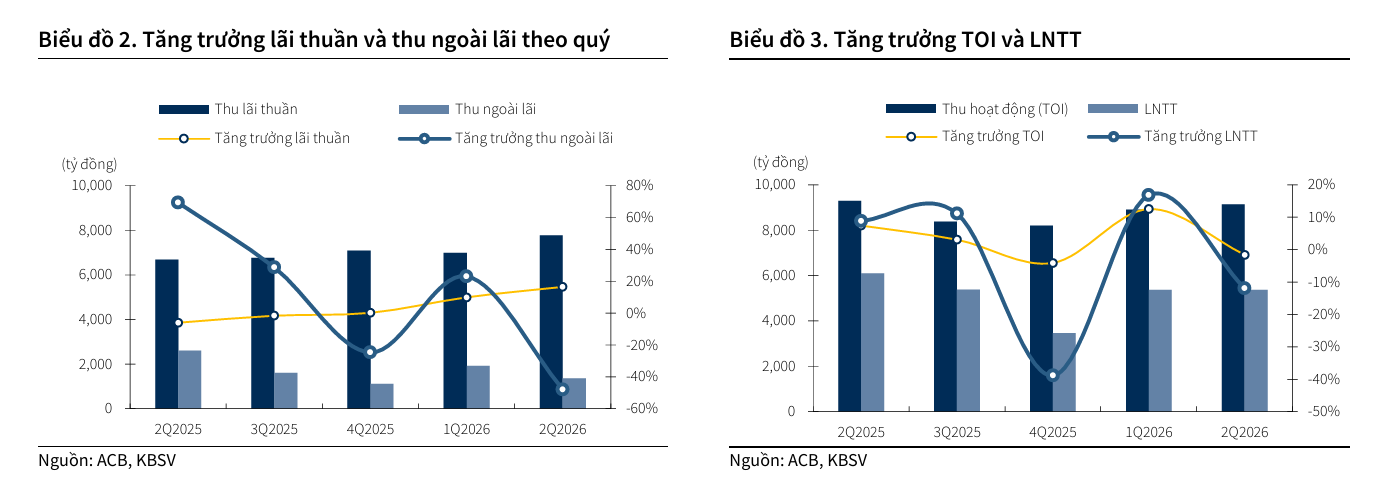
ACB vừa đi qua một quý 2/2026 không mấy suôn sẻ — lợi nhuận trước thuế giảm 11.9% so với cùng kỳ, xuống 5,367 tỷ đồng, trong lúc câu chuyện quyền lực cổ đông quanh nhóm Âu Lạc vẫn còn là dấu hỏi treo lơ lửng trên bảng giá. Nhưng đó là chuyện của tháng trước.
Báo cáo cập nhật ngày 08/09/2026 của KBSV mở ra một lớp thông tin khác, ít ồn ào hơn nhưng có lẽ quan trọng hơn với người đang cầm cổ phiếu ACB trong trung hạn: biên lãi ròng bị hạ dự phóng, một khoản vay ngoại tệ quy mô tới nửa tỷ USD đang được thu xếp, và chi phí dự phòng đang chịu sức ép từ một nghị định mà không phải ai cũng để ý tới.
KBSV vẫn giữ khuyến nghị MUA với giá mục tiêu 26,300 đồng/cổ phiếu — tương đương mức sinh lời kỳ vọng 18% so với giá đóng cửa 22,300 đồng ngày 08/09/2026, và khá sát với giá mục tiêu đồng thuận thị trường (27,288 đồng).
Điều đáng chú ý không nằm ở con số giữ nguyên đó, mà ở những gì đã thay đổi bên trong mô hình định giá phía sau nó.
NIM bị hạ, nhưng không phải vì ACB đánh mất phong độ
Biên lãi ròng 2026 lùi về 2.94%.
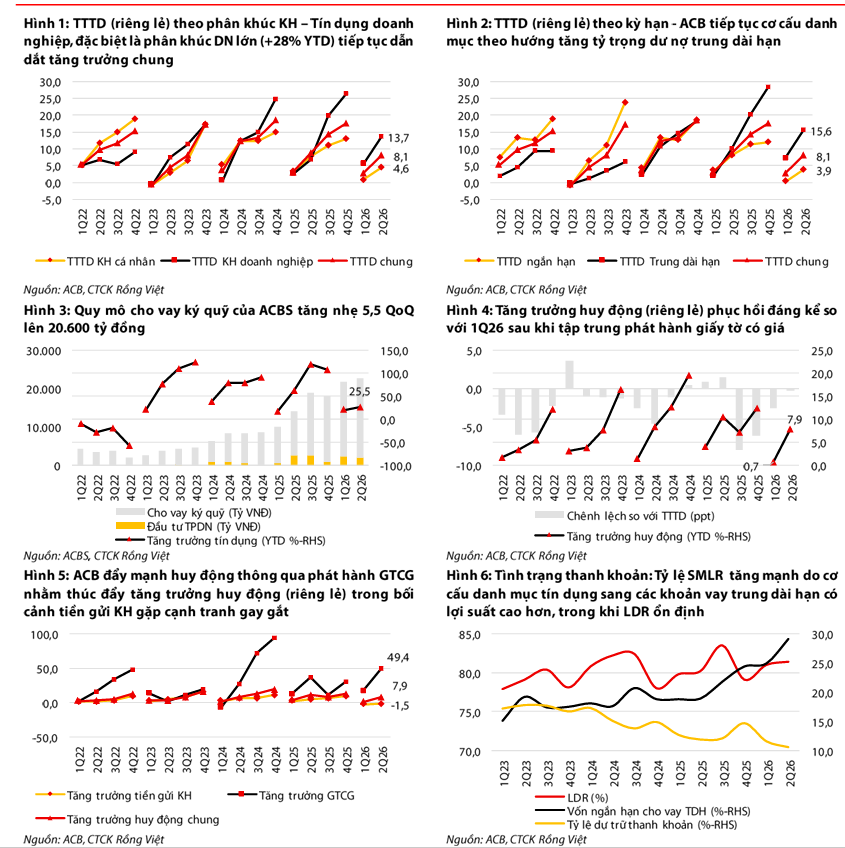
KBSV hạ dự phóng NIM cả năm 2026 xuống 2.94%, giảm nhẹ so với báo cáo kỳ trước, với lý do khá rõ ràng: huy động thị trường 1 (tiền gửi khách hàng) chưa khả quan như kỳ vọng, buộc ngân hàng phải dựa nhiều hơn vào kênh giấy tờ có giá — trái phiếu, chứng chỉ tiền gửi — với chi phí vốn cao hơn trong nửa cuối năm.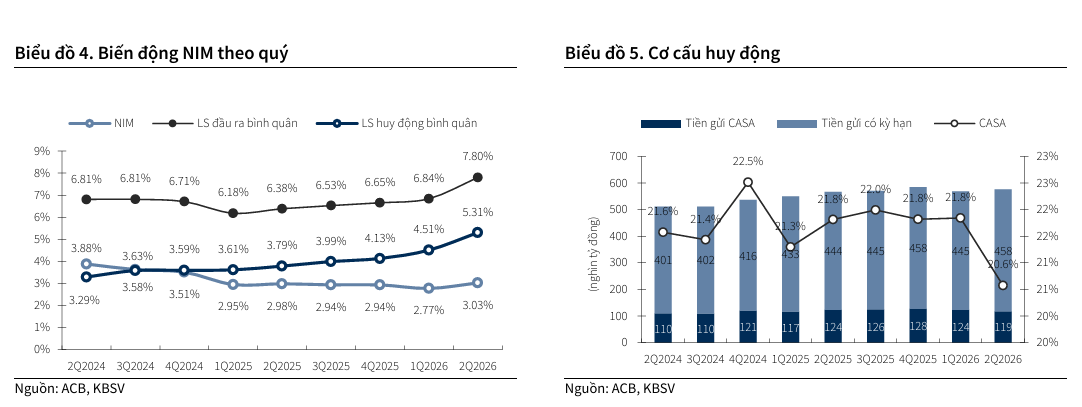
Vẫn là cải thiện, chỉ ngắn hơn dự tính.
So với mức 2.90% của năm 2025, NIM 2.94% vẫn là một bước tiến, chỉ là bước tiến ngắn hơn con số ban đầu KBSV kỳ vọng.
Thực tế quý 2/2026 cho thấy vấn đề không nằm ở phía tài sản: NIM theo quý đã đạt 3.03%, tăng 25 điểm cơ bản so với quý 1 và 4 điểm cơ bản so với cùng kỳ, nhờ ACB tái định giá lại danh mục cho vay và tín dụng bán lẻ, SME phục hồi trở lại.
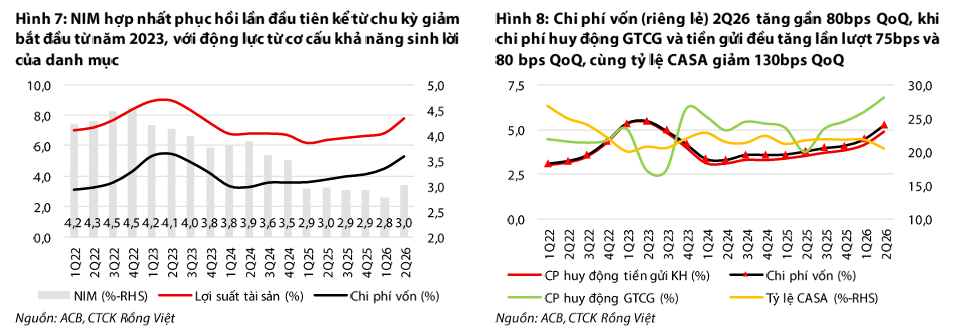
Theo ghi nhận của VDSC, đây thậm chí là lần đầu tiên NIM theo quý của ACB tăng trở lại kể từ khi chu kỳ thu hẹp bắt đầu từ năm 2023 — một tín hiệu kỹ thuật đáng chú ý, dù còn quá sớm để khẳng định xu hướng đã đảo chiều hẳn.
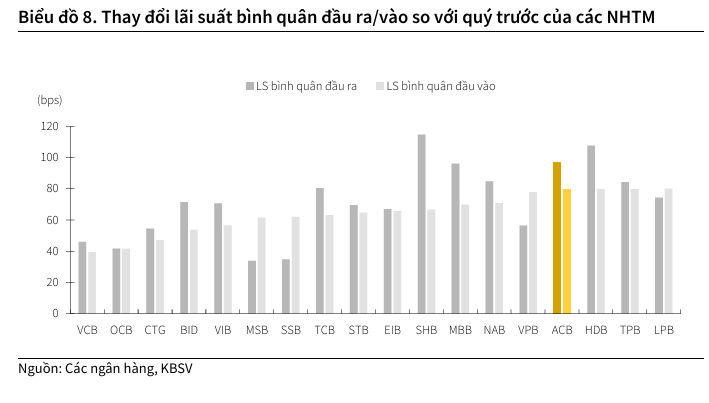
Cái khó nằm ở phía nguồn vốn — lãi suất bình quân đầu vào quý 2 tăng tới 80 điểm cơ bản so với quý trước, nhanh hơn tốc độ ACB có thể tái định giá đầu ra để bù lại.
Lời giải cho bài toán vốn: khoản vay hợp vốn 300 (có thể 500) triệu USD
300 triệu USD, cộng thêm quyền chọn 200 triệu USD.
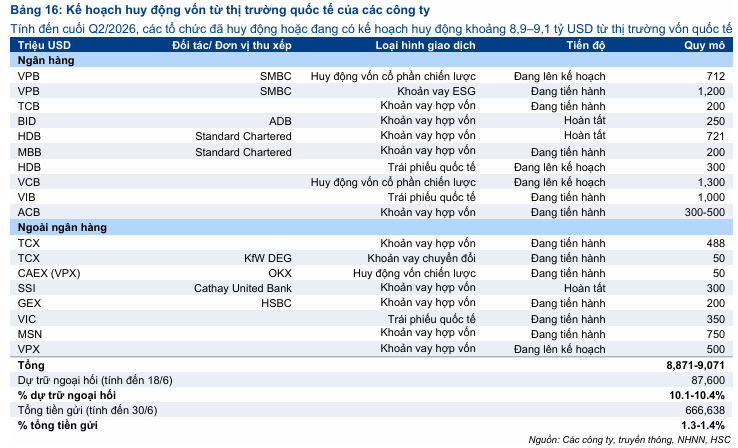
KBSV kỳ vọng khoản vay hợp vốn offshore quy mô 300 triệu USD, kèm quyền chọn phát hành thêm 200 triệu USD, sẽ được giải ngân trong 2026 với chi phí vốn được đánh giá là “vừa phải”.
Đây là một trong ba trụ đỡ chính giúp NIM không giảm sâu hơn, bên cạnh việc đẩy mạnh cho vay trung dài hạn lợi suất tốt và tái định giá danh mục cho vay ở mức cao hơn qua từng quý.
Ngân hàng Việt Nam Q2/2026: Lợi nhuận đẹp như mơ, nhưng “hố” huy động thì vẫn chưa ai lấp xong
Không còn chỉ là con số trên giấy.
Đầu tháng 9, ACB đã tổ chức roadshow quốc tế đầu tiên cho khoản vay này tại Đài Loan, thu hút khoảng 120 định chế tài chính và nhà đầu tư tham dự — cho thấy quá trình thu xếp vốn đã bước sang giai đoạn thực chất, dù ngân hàng chưa công bố cụ thể danh sách các bên thu xếp hay thời điểm giải ngân chính xác.
Cộng cả phần cam kết ban đầu với quyền chọn mở rộng, quy mô tối đa của thương vụ có thể chạm mốc 500 triệu USD — tương đương khoảng 13,000 tỷ đồng, đủ lớn để trở thành một nguồn vốn trung dài hạn đáng kể, giảm bớt sự phụ thuộc vào kênh giấy tờ có giá đắt đỏ đang đè lên NIM hiện tại.
ACB: Trong lúc lợi nhuận quý 2 hụt hơi, ai đang âm thầm tranh ghế quyền lực?
Cái giá của Nghị định 86
Dự phòng bị đội lên vì một nghị định.
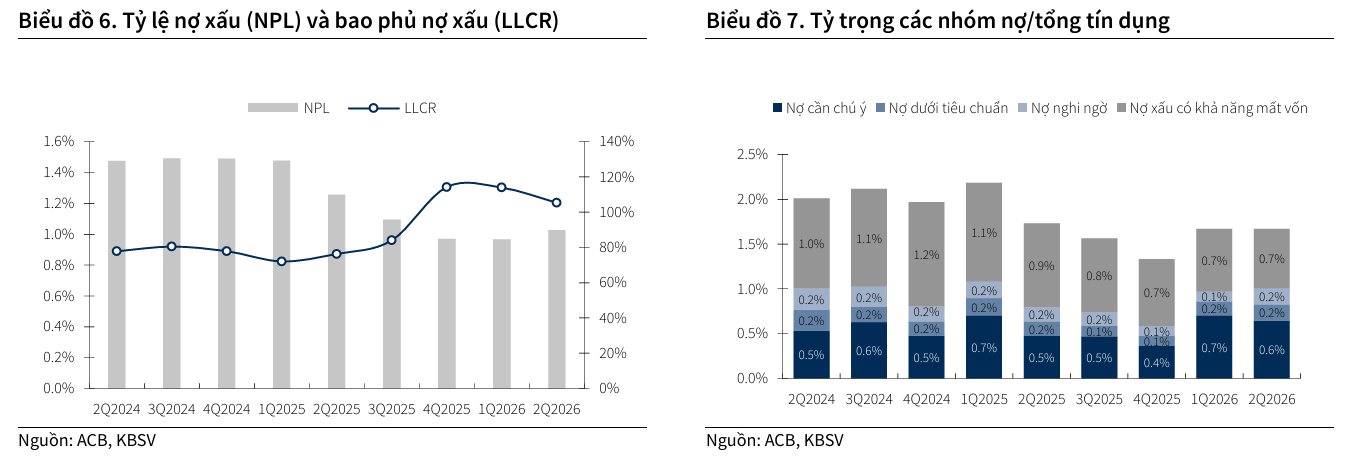
Chi phí trích lập dự phòng quý 2/2026 tăng vọt 129% so với cùng kỳ và 54.5% so với quý 1, lên 1,060 tỷ đồng, kéo tỷ lệ bao phủ nợ xấu giảm 8.6 điểm phần trăm so với quý trước, còn 105.3%.
KBSV cho biết mức điều chỉnh tăng chi phí trích lập cho cả năm 2026 so với báo cáo kỳ trước một phần đến từ tác động của Nghị định 86 lên hoạt động trích lập của ngân hàng trong nửa đầu năm.
Nhưng áp lực được kỳ vọng hạ nhiệt trong nửa cuối năm.
Cho cả năm 2026, KBSV dự phóng chi phí trích lập ở mức 2,970 tỷ đồng — dù đã điều chỉnh tăng so với ước tính trước, con số này vẫn thấp hơn 10.9% so với mức nền cao 3,335 tỷ đồng của năm 2025.
Tỷ lệ nợ xấu dự kiến tăng 13 điểm cơ bản so với 2025, lên 1.10%, phản ánh môi trường lãi suất cho vay cao kéo dài — nhưng theo cách gọi của KBSV, đây vẫn là mức suy giảm “trong tầm kiểm soát“, không phải một tín hiệu cảnh báo về chất lượng tài sản.
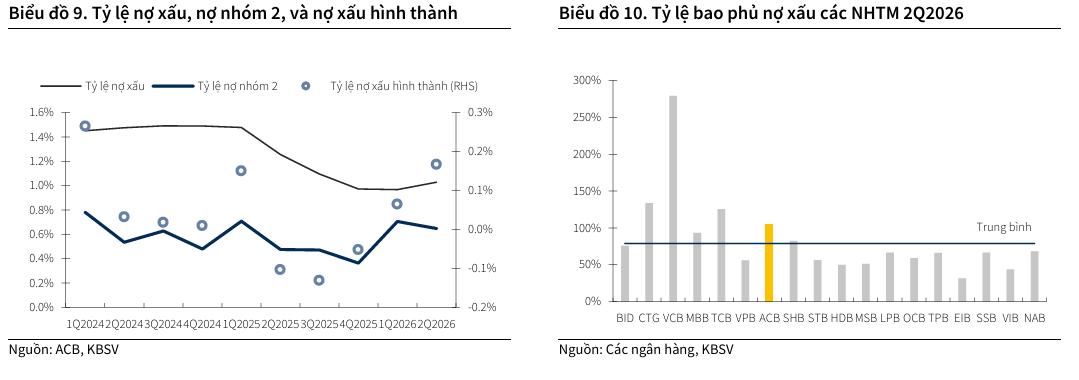
Không phải ai cũng đồng tình rằng áp lực sẽ hạ nhiệt.
Đây là điểm KBSV và VDSC nhìn khác nhau rõ rệt nhất. Trong báo cáo ngày 11/09/2026 — thẳng thắn đặt tên “Chi phí dự phòng bào mòn lợi nhuận” — VDSC nâng dự phóng chi phí trích lập dự phòng cả năm 2026 thêm 18% so với chính báo cáo trước đó của mình, lên 3,298 tỷ đồng, cao hơn hẳn mức 2,970 tỷ đồng của KBSV.
Lý do: VDSC ước tính dư nợ thuộc diện xử lý theo Nghị định 86 vẫn còn khoảng 1,200-2,000 tỷ đồng trên tổng nợ xấu khoảng 9,000 tỷ đồng, trong khi tiến độ thu hồi nợ xấu ngoại bảng đang chậm lại do thời gian xử lý tài sản bảo đảm kéo dài trở lại — từ khoảng 3 tháng lên 6-9 tháng — khi thị trường bất động sản kém thanh khoản hơn dưới mặt bằng lãi suất cao.
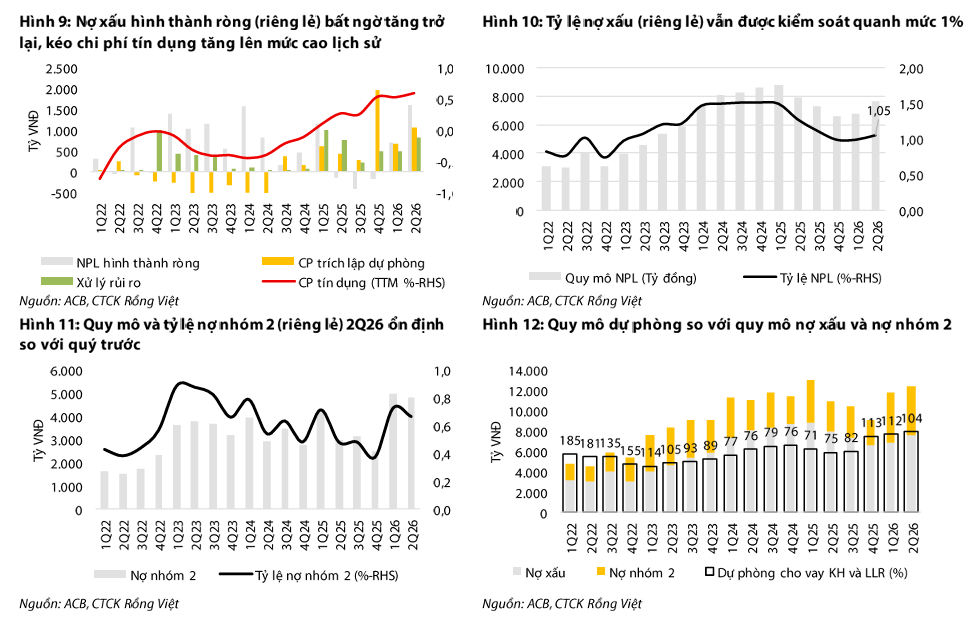
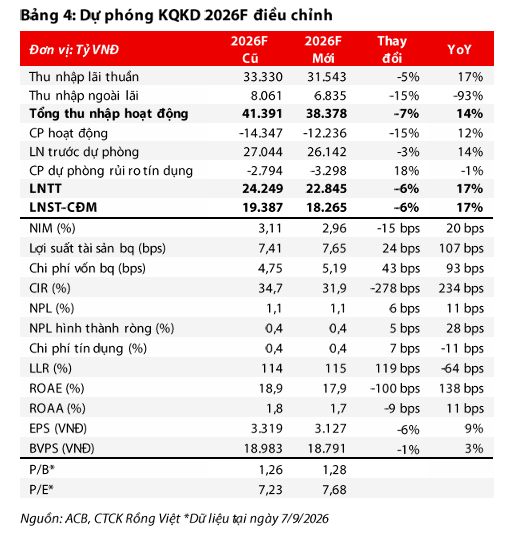
Đây chính là lý do khiến VDSC, dù vẫn giữ khuyến nghị MUA, lại là công ty chứng khoán duy nhất trong nhóm hạ dự phóng lợi nhuận trước thuế 2026 so với báo cáo trước đó của chính mình — xuống còn 22,845 tỷ đồng (-6%), dù con số này vẫn tăng 17% so với 2025.
VDSC dự phóng ACB trong quý 3/2026 đạt LNTT 5,702 tỷ đồng, tăng 6% so với quý trước và cùng kỳ, tương ứng LNST-CĐM 4,566 tỷ đồng.
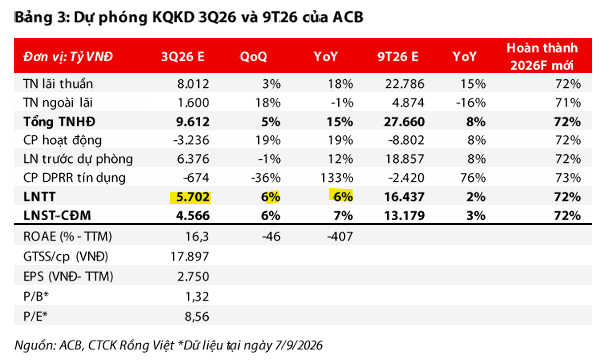
Lũy kế 9 tháng, LNTT ước đạt 16,437 tỷ đồng, tăng nhẹ 2% và hoàn thành 72% kế hoạch năm sau điều chỉnh. Thu nhập lãi thuần dự kiến 8,012 tỷ đồng, tăng 18% YoY nhờ tín dụng tăng 11% từ đầu năm, trong khi NIM duy trì quanh mức 3.0% và khó có dư địa mở rộng thêm.
Thu nhập ngoài lãi khoảng 1,600 tỷ đồng, tăng mạnh so với quý trước nhưng giảm nhẹ so với cùng kỳ, chủ yếu là phục hồi kỹ thuật từ nền thấp. Tổng thu nhập hoạt động đạt 9,612 tỷ đồng, tăng 15% YoY. Chi phí hoạt động 3,236 tỷ đồng, tăng 19% khiến lợi nhuận trước dự phòng còn 6,376 tỷ đồng.
Chi phí dự phòng rủi ro tín dụng 674 tỷ đồng, giảm mạnh so với quý trước nhưng vẫn tăng 133% YoY, trong đó khoảng 300 tỷ đồng dành cho nhóm nợ thuộc diện NĐ 86.
Theo đó, VDSC hạ dự phóng LNTT cả năm 2026 xuống 22,845 tỷ đồng, giảm 6% so với trước nhưng vẫn tăng 17% YoY. Dù vậy, công ty vẫn duy trì khuyến nghị MUA với giá mục tiêu 27,000 đồng/cp, tương ứng P/B 2026F khoảng 1.28x và ROAE 17.9%.
Ba kịch bản, một khoảng cách 5,200 đồng — và câu chuyện P/B
Kịch bản cơ sở giữ nguyên 26,300 đồng.
Với giả định tăng trưởng tín dụng +15% YoY, NIM 2.94% và tỷ lệ nợ xấu 1.1%, KBSV giữ giá mục tiêu cơ sở ở 26,300 đồng/cổ phiếu, tương đương upside 18%.
Ở kịch bản tích cực — chi phí vốn giảm, tín dụng tăng mạnh hơn lên 17% YoY, NIM đạt 3.05% và nợ xấu được kiểm soát tốt hơn ở mức 1.0% — giá cổ phiếu có thể vươn tới 28,400 đồng.
Ngược lại, ở kịch bản tiêu cực — chi phí vốn tăng, nhu cầu tín dụng chỉ đạt +12% YoY, NIM co về 2.77% và nợ xấu nhích lên 1.3% — giá mục tiêu lùi về 23,200 đồng, chỉ nhỉnh hơn đôi chút so với giá đóng cửa hiện tại.
Hai phương pháp định giá, chia đều tỷ trọng. Giá mục tiêu 26,300 đồng đến từ việc kết hợp phương pháp P/B (cho ra mức định giá 24,703 đồng, sau khi điều chỉnh hệ số mục tiêu về 1.3 lần do lãi suất neo cao) và phương pháp chiết khấu lợi nhuận thặng dư (cho ra mức định giá 27,911 đồng), mỗi phương pháp chiếm tỷ trọng 50%.
Ở mặt bằng giá hiện tại, ACB đang giao dịch quanh vùng P/B 1.32 lần — thấp hơn đáng kể so với P/B bình quân 5 năm là 1.51 lần, trong khi ROE dự phóng vẫn duy trì trên 18% trong hai năm tới (18.1% năm 2026, 17.7% năm 2027).
Đó chính là khoảng đệm định giá mà câu chuyện “MUA” của KBSV đang dựa vào.
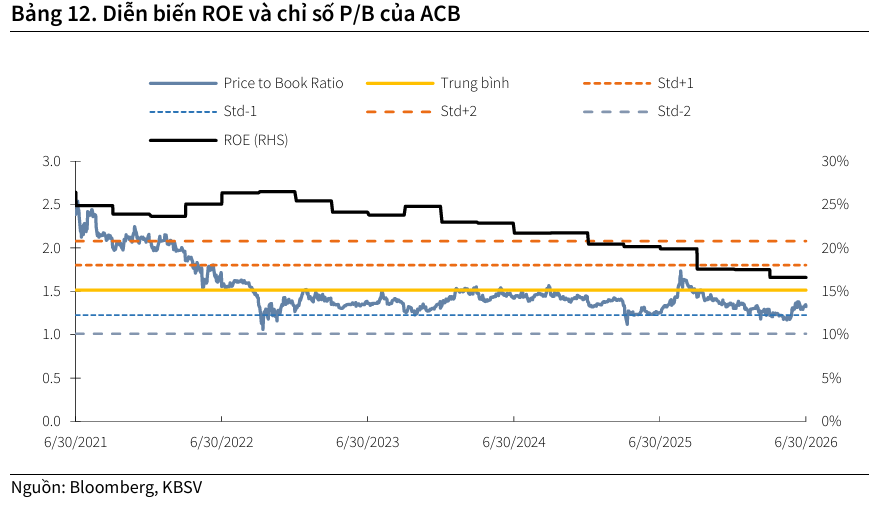
Một điểm neo đáng chú ý. Dự phóng lợi nhuận trước thuế 23,195 tỷ đồng năm 2026 của KBSV thực tế đã cao hơn kế hoạch hơn 22,300 tỷ đồng mà chính ACB trình cổ đông thông qua tại đại hội tháng 4/2026 — cho thấy góc nhìn của công ty chứng khoán này đang lạc quan hơn đôi chút so với mục tiêu thận trọng mà ban lãnh đạo ngân hàng tự đặt ra cho chính mình.
ACB: Trong lúc lợi nhuận quý 2 hụt hơi, ai đang âm thầm tranh ghế quyền lực?
Năm công ty chứng khoán, năm mức giá mục tiêu — ai đang lạc quan nhất?
Đặt báo cáo KBSV cạnh bốn báo cáo gần nhất của HSC, SHS, SSI và VDSC, bức tranh định giá ACB hiện ra rõ hơn một chút:
| CTCK | Ngày báo cáo | Khuyến nghị | Giá mục tiêu | Upside | LNTT 2026F | %YoY | NIM 2026F | NPL 2026F |
|---|---|---|---|---|---|---|---|---|
| HSC | 28/07/2026 | Mua vào | 28,850 đồng | 28.2% | 22,400 tỷ đồng | +14.7% | 2.80% | 1.10% |
| SHS | 13/08/2026 | Khả quan | 26,000 đồng | 17% | 21,823 tỷ đồng | +11.7% | 2.90% | 1.00% |
| SSI | 18/08/2026 | Trung lập | 25,000 đồng | 14.4% | 22,266 tỷ đồng | +14.0% | 2.91% | 1.15% |
| KBSV | 08/09/2026 | Mua | 26,300 đồng | 18% | 23,195 tỷ đồng | +18.7% | 2.94% | 1.10% |
| VDSC | 11/09/2026 | Mua | 27,000 đồng | 24% | 22,845 tỷ đồng | +17.0% | 2.96% | 1.10% |
KBSV lạc quan nhất về tốc độ phục hồi lợi nhuận, không phải về NIM.
Dự phóng tăng trưởng lợi nhuận trước thuế 2026 của KBSV, +18.7% YoY, vượt xa bốn đồng nghiệp còn lại — kể cả VDSC, công ty vừa nâng dự phóng chi phí dự phòng thêm 18% trong báo cáo mới nhất.
Về NIM, bốn trong năm công ty chứng khoán thực ra hội tụ khá sát quanh vùng 2.90-2.96% (VDSC 2.96% mới là mức cao nhất nhóm, kế đến KBSV 2.94%, SSI 2.91%, SHS 2.90%) — chỉ riêng HSC lệch hẳn xuống 2.80%. Nhưng giá mục tiêu cao nhất trong nhóm lại không thuộc về KBSV hay VDSC, mà là HSC với 28,850 đồng — cho thấy khoảng cách giá mục tiêu giữa các CTCK nằm nhiều ở kỳ vọng tái định giá P/B hơn là ở khác biệt trong dự phóng lợi nhuận cốt lõi.
SSI là tiếng nói thận trọng nhất.
Sau khi cổ phiếu ACB tăng khoảng 20% trong quý 2/2026, SSI là công ty chứng khoán duy nhất trong nhóm hạ khuyến nghị xuống TRUNG LẬP, với lý do “định giá hiện tại đã phản ánh phần lớn kỳ vọng tăng trưởng lợi nhuận trở lại trạng thái bình thường.”
Giá mục tiêu 25,000 đồng của SSI cũng là mức thấp nhất trong nhóm — đáng chú ý là dự phóng lợi nhuận của SSI (+14.0% YoY) không hề bi quan hơn HSC hay SHS, khoảng cách nằm ở niềm tin vào việc thị trường sẽ trả thêm tiền cho cổ phiếu, chứ không phải ở bức tranh kinh doanh cốt lõi.
VDSC: lợi nhuận vẫn tăng, nhưng vì lý do khác hẳn phần còn lại.
Dù là công ty duy nhất trong nhóm vừa tự hạ dự phóng lợi nhuận trước thuế 2026 của chính mình (-6%, xuống 22,845 tỷ đồng) do lo ngại chi phí dự phòng theo Nghị định 86, VDSC vẫn giữ khuyến nghị MUA với giá mục tiêu 27,000 đồng — mức upside 24%, cao nhất trong cả năm nguồn.
Phần bù lại đến từ tín hiệu NIM quý 2 phục hồi (điều VDSC gọi là lần tăng đầu tiên kể từ chu kỳ giảm bắt đầu 2023) và việc VDSC đồng thời cắt giảm dự phóng chi phí hoạt động 15%, giữ CIR ở mức thấp nhất trong nhóm so sánh.
Nói cách khác, VDSC bi quan hơn cả về dự phòng nhưng vẫn lạc quan hơn cả về giá — hai kết luận này không mâu thuẫn nhau, mà phản ánh việc giá mục tiêu phụ thuộc vào nhiều biến số cùng lúc, không riêng gì chi phí dự phòng.
Tóm lại, NIM bị hạ không phải vì ACB đánh mất phong độ, mà vì cuộc chơi huy động vốn trên thị trường 1 đang khó hơn cho cả hệ thống ngân hàng, không riêng gì ACB.
Điều đáng theo dõi trong những tháng tới không phải là con số lợi nhuận quý sau, mà là tiến độ giải ngân khoản vay hợp vốn 300-500 triệu USD kia — nếu về đúng hẹn, đó mới là thứ thực sự nới NIM ra khỏi vùng 2.94% chật hẹp hiện tại.
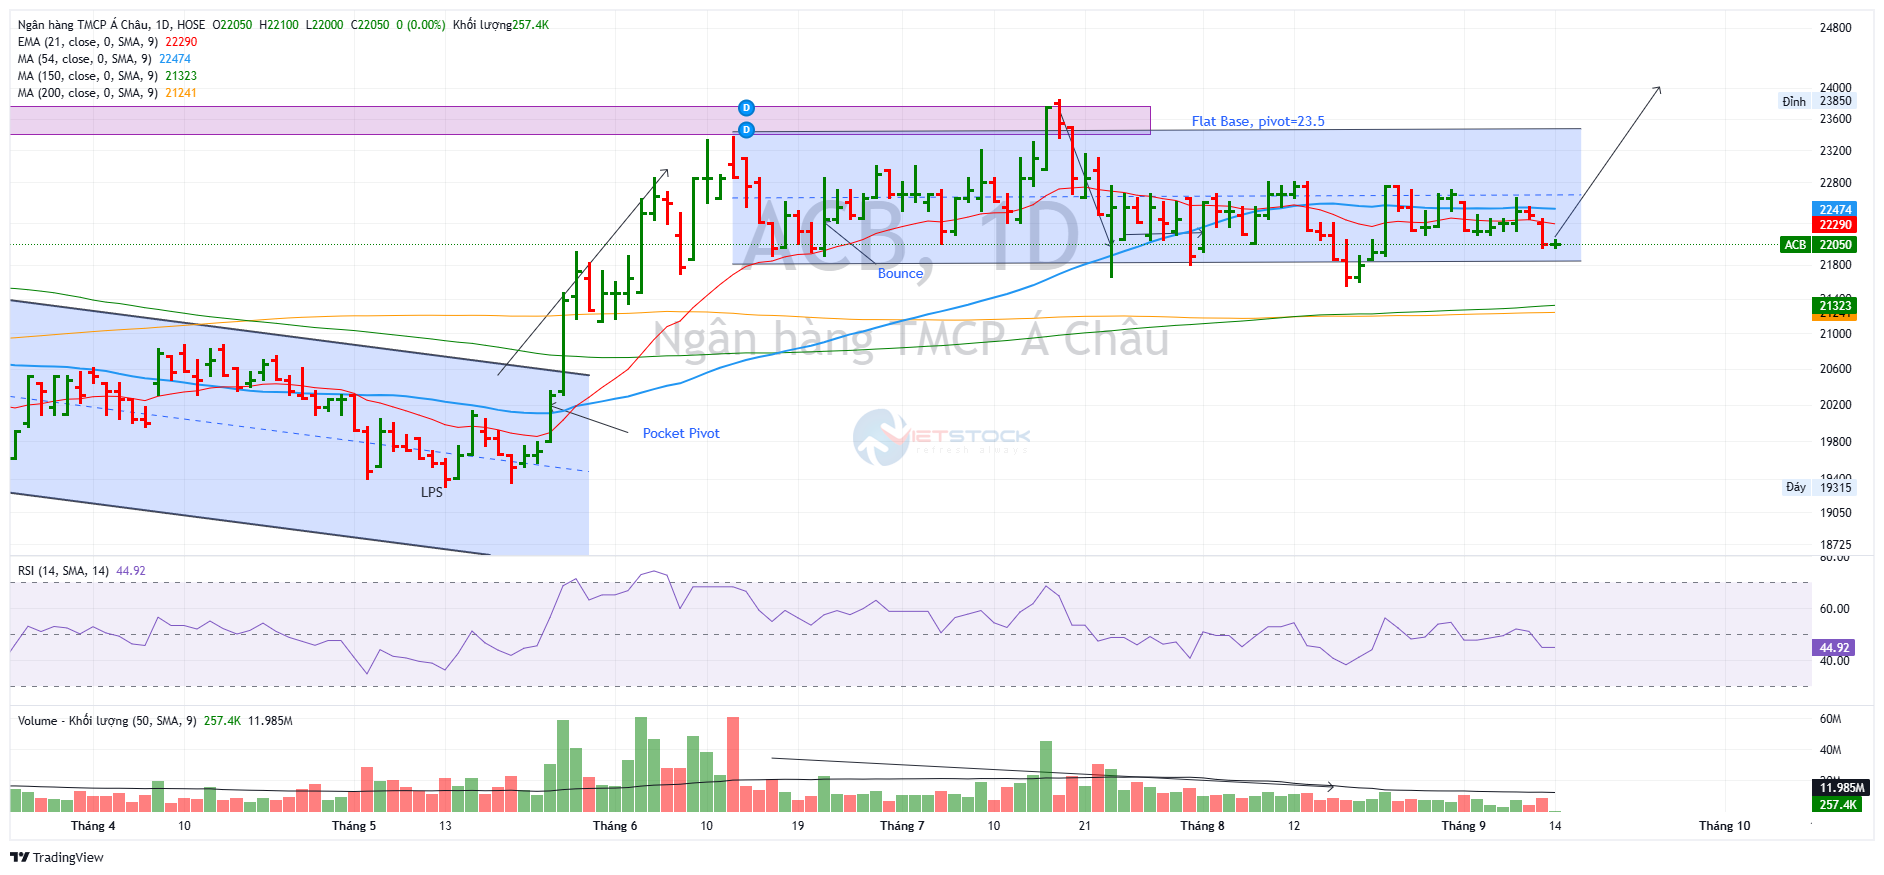
Trên đồ thị, RS của ACB là 81 và đang hoạt động khá tốt. Cổ phiếu vẫn đang tích lũy quanh EMA 21 ngày và MA50 ngày để xây nền giá phẳng (Flat Base) với điểm pivot tại 23,500 đồng. Elibook Team khuyến nghị vẫn tiếp tục nắm giữ ACB ở giá hiện tại 22,050 đồng, bởi hành động giá vẫn nghiêng về phía tích lũy.
Pingback: Nếu thị trường chấp nhận P/B 1.3 lần cho ACB là hợp lý thì CTG có đang rẻ? VCB hay CTG là khoản đầu tư hợp lý hơn? - Elibook.vn - Tri thức đầu tư